

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 7.67 mil millones |
| Tamaño del mercado (2031) | USD 10.45 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.38% CAGR |
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de cuidado bucal en China por Mordor Intelligence
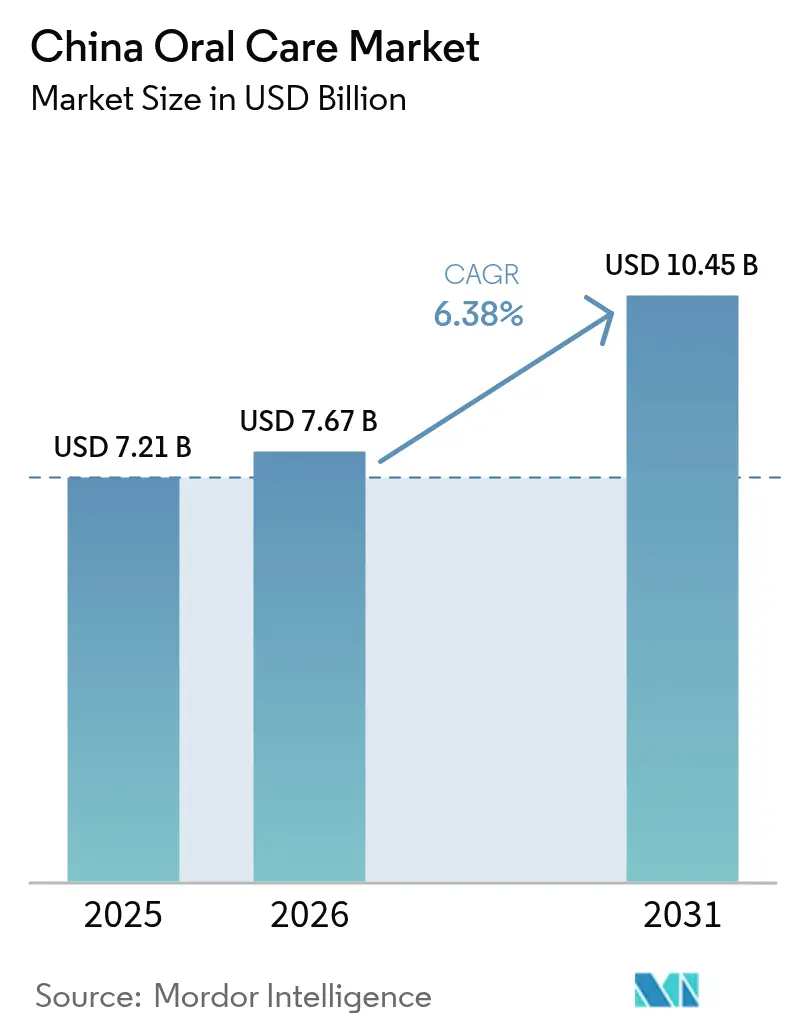
El tamaño del mercado de cuidado bucal de China se valoró en USD 7.21 mil millones en 2025 y se estimó que crecería de USD 7.67 mil millones en 2026 a USD 10.45 mil millones para 2031, con una CAGR del 6.38% durante el período de pronóstico (2026-2031). La rápida premiumización entre los consumidores de la Generación Z, la educación nacional sobre salud bucal bajo Healthy China 2030 y los estándares de calidad de productos más estrictos de CSAR son las fuerzas principales que sostienen el crecimiento. El comercio digital está ampliando el acceso para marcas de nicho, mientras que las formulaciones funcionales y probióticas están ampliando los límites de la categoría. Los fabricantes que combinan transparencia de ingredientes con alcance omnicanal están capturando ganancias desproporcionadas, incluso a medida que la volatilidad del costo de las materias primas y el creciente escepticismo de los consumidores hacia la medicina tradicional china (MTC) [1] Administración Estatal de China para la Regulación del Mercado, “Requisitos de Notificación de Pastas Dentales”, https://www.samr.gov.cn/ moderan los márgenes a corto plazo. Por lo tanto, la intensidad competitiva se está desplazando hacia afirmaciones respaldadas por la ciencia, cadenas de suministro ágiles y envases de valor añadido alineados con las expectativas de sostenibilidad.
Conclusiones clave del informe
- Por tipo de producto, la pasta de dientes lideró con una participación de ingresos del 49.42% en 2025; los enjuagues bucales y los enjuagues bucales están avanzando a una CAGR del 6.52% hasta 2031.
- Por ingredientes, las formulaciones convencionales representaron el 89.45 % de la participación de mercado de cuidado bucal en China en 2025; se proyecta que las variantes naturales y orgánicas se expandirán a una CAGR del 6.88 % hasta 2031.
- Por usuario final, el segmento de adultos representó el 85.62% del tamaño del mercado de cuidado bucal de China en 2025; se proyecta que el segmento de niños crezca a una CAGR del 7.38% hasta 2031.
- Por canal de distribución, los supermercados e hipermercados capturaron una participación del 35.72% en 2025; se prevé que las tiendas minoristas en línea se expandan a una CAGR del 7.12% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de cuidado bucal en China
Análisis del impacto de los impulsores
| Destornillador | % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Ola de premiumización liderada por los consumidores de la generación Z | + 0.9% | Ciudades de nivel 1 y 2, con repercusión en los mercados emergentes | Mediano plazo (2-4 años) |
| Campañas de educación sobre salud bucal dirigidas por el Gobierno (China Saludable 2030) | + 0.7% | Nacional, con impacto concentrado en regiones rurales y desatendidas | Largo plazo (≥ 4 años) |
| Cambio regulatorio: la notificación CSAR de pasta dental endurece los estándares de calidad | + 0.8% | Nacional, con requisitos de cumplimiento inmediato para todos los fabricantes | Corto plazo (≤ 2 años) |
| Formulaciones funcionales y probióticas respaldadas por I+D local | + 0.6% | Centros urbanos con altos ingresos disponibles y conciencia de la salud | Mediano plazo (2-4 años) |
| La escasez de agua impulsa formatos masticables y mousse sin agua | + 0.5% | El norte de China y las regiones con escasez de agua se expanden hacia mercados urbanos conscientes de la sostenibilidad | Mediano plazo (2-4 años) |
| El rápido crecimiento de las plataformas de comercio social transfronterizo impulsa las marcas de nicho | + 0.7% | Nacional, con mayor penetración en ciudades de primer nivel y grupos demográficos nativos digitales | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
La ola de premiumización liderada por los consumidores de la generación Z
Los consumidores de la Generación Z están transformando el panorama del cuidado bucal en China gracias a su disposición a pagar precios elevados por productos que se ajustan a sus valores y preferencias estéticas. Este cambio demográfico trasciende la higiene bucal tradicional e incluye tendencias de "skinificación", donde los productos de cuidado bucal incorporan ingredientes de belleza como la niacinamida y extractos botánicos, anteriormente reservados para la cosmética. Esta ola de "premiumización" ha permitido a las marcas obtener mayores márgenes de beneficio, a la vez que invierten en envases sofisticados, fórmulas sostenibles y ofertas de productos personalizadas que conectan con los consumidores digitales que investigan a fondo los ingredientes antes de comprar.
Campañas de educación sobre salud bucal dirigidas por el Gobierno (China Saludable 2030)
La iniciativa China Saludable 2030 ha transformado la salud bucal de una preocupación individual a una prioridad sistemática de salud pública, con campañas educativas patrocinadas por el gobierno que llegan a poblaciones rurales que anteriormente no recibían suficientes mensajes sobre atención dental preventiva.[ 2 ]Administración Estatal de Regulación del Mercado de China. «Requisitos de notificación de pasta de dientes». Consultado el 28 de septiembre de 2025. https://www.samr.gov.cn/Este marco de políticas ha establecido métricas de salud bucal dentro de indicadores más amplios de calidad de la atención médica, incentivando a los gobiernos locales a invertir en programas de educación comunitaria e iniciativas preventivas escolares. El énfasis de la campaña en la intervención temprana y las revisiones dentales regulares ha generado una demanda sostenida de productos de cuidado bucal diario, especialmente en regiones donde las actitudes tradicionales hacia el cuidado dental eran reactivas en lugar de preventivas.
Cambio regulatorio: la notificación CSAR de pasta dental endurece los estándares de calidad
Los requisitos mejorados de notificación de pasta de dientes de la Administración Estatal de Regulación del Mercado de China han elevado los estándares de calidad de la industria al tiempo que crean ventajas competitivas para los fabricantes con sólidas capacidades de cumplimiento. Estas regulaciones exigen divulgación detallada de ingredientes, justificación de eficacia y protocolos de pruebas de seguridad que superan los requisitos anteriores, elevando efectivamente las barreras de entrada para los fabricantes más pequeños al tiempo que validan el posicionamiento de calidad de las marcas establecidas [3] Hui Ling dang, Nueva Zelandahttps://www.nutraingredients-asia.com/Article/2025/07/03/new-zealands-blis-technologies-looks-to-expand-sales-of-oral-probiotics-in-china/?utm_source=RSS_Feed&utm_medium=RSS&utm_campaign=RSS . El cambio regulatorio ha acelerado la consolidación entre los fabricantes nacionales que carecen de los recursos técnicos y financieros para cumplir con los estándares de cumplimiento mejorados, al tiempo que crea oportunidades para las marcas internacionales con experiencia regulatoria comprobada.
Formulaciones funcionales y probióticas respaldadas por I+D local
Los fabricantes chinos están invirtiendo fuertemente en fórmulas funcionales para el cuidado bucal que incorporan probióticos, extractos de la medicina tradicional china e ingredientes terapéuticos específicos, respaldados por instituciones de investigación nacionales. La expansión de BLIS Technologies en China con las cepas probióticas orales clínicamente validadas BLIS K12 y BLIS M18 ejemplifica la receptividad del mercado a los ingredientes funcionales con respaldo científico que abordan problemas específicos de salud bucal más allá de la limpieza básica. Esta tendencia refleja la sofisticación del consumidor en la evaluación de ingredientes y su disposición a invertir en productos que ofrecen beneficios mensurables para la salud, en lugar de un mantenimiento genérico de la higiene bucal.
Análisis del impacto de las restricciones
| Restricción | % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de los costes de las materias primas (sorbitol, resina de embalaje) | -0.4% | Nacional, con mayor impacto en los fabricantes nacionales con poder de fijación de precios limitado | Corto plazo (≤ 2 años) |
| Límites más estrictos de flúor y agentes blanqueadores según CSAR | -0.3% | Nacional, que afecta a todos los fabricantes con formulaciones a base de flúor. | Corto plazo (≤ 2 años) |
| Creciente escepticismo de los consumidores sobre las afirmaciones de eficacia de la medicina tradicional china | -0.3% | Nacional, con impacto concentrado en el posicionamiento de marcas patrimoniales en formulaciones tradicionales | Mediano plazo (2-4 años) |
| Proliferación de marcas imitadoras que provoca erosión de precios y disputas sobre propiedad intelectual | -0.2% | Nacional, con mayor impacto en canales online y ciudades de menor nivel | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Límites más estrictos de flúor y agentes blanqueadores según CSAR
La mayor supervisión regulatoria, bajo el sistema de notificación de pastas dentales del CSAR, ha impuesto límites más estrictos a las concentraciones de flúor y a los agentes blanqueadores, obligando a los fabricantes a reformular sus productos, manteniendo sus afirmaciones de eficacia. Estos cambios regulatorios reflejan la creciente preocupación por la seguridad de los consumidores y la conformidad con las normas internacionales, pero generan costos de cumplimiento y posibles compensaciones en el rendimiento que impactan el posicionamiento de los productos y las estrategias de precios. Los límites de flúor afectan particularmente a las formulaciones de pastas dentales infantiles, donde los fabricantes deben equilibrar los requisitos de seguridad con la eficacia en la prevención de caries, mientras que las restricciones a los agentes blanqueadores suponen un desafío para las marcas que basaron su presencia en el mercado en beneficios cosméticos en lugar de resultados terapéuticos.
Proliferación de marcas imitadoras que provoca erosión de precios y disputas sobre propiedad intelectual
La proliferación de marcas de imitación que se valen de envases, declaraciones de ingredientes y posicionamientos de marca similares ha intensificado la competencia de precios, a la vez que genera disputas sobre propiedad intelectual que merman los recursos destinados a la innovación y el marketing. Este fenómeno es especialmente pronunciado en los mercados en línea, donde la aplicación de patentes de marcas y diseños sigue siendo un reto, lo que permite a los fabricantes de bajo coste capitalizar los esfuerzos de desarrollo de mercado de las marcas consolidadas. Esta tendencia a la imitación socava la diferenciación de marca y las estrategias de posicionamiento premium, obligando a los fabricantes legítimos a realizar grandes inversiones en protección legal y educación del consumidor, mientras compiten con productos que ofrecen un atractivo visual similar a precios significativamente más bajos, lo que, en última instancia, reduce los márgenes de beneficio del sector y reduce los incentivos para la innovación genuina.
Análisis de segmento
Por tipo de producto: El dominio de la pasta de dientes se enfrenta a la presión de la diversificación
La pasta de dientes mantiene un liderazgo dominante en el mercado con una participación del 49.42 % en 2025. Sin embargo, los enjuagues bucales se perfilan como el segmento de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 6.52 % hasta 2031, lo que refleja la adopción por parte de los consumidores de rutinas integrales de cuidado bucal que van más allá del cepillado básico. Esta tendencia a la diversificación se debe a una mayor concienciación sobre la salud de las encías, la preocupación por el mal aliento y la comodidad de las soluciones portátiles de cuidado bucal para los ajetreados estilos de vida urbanos. Los cepillos de dientes representan un segmento estable pero consolidado, centrado en la adopción de cepillos eléctricos e innovaciones premium en cepillos manuales. Mientras que la categoría "Otros" abarca formatos emergentes como tabletas para el cuidado bucal, fórmulas en espuma y productos especializados para afecciones específicas.
La evolución del tipo de producto refleja una mayor sofisticación del consumidor en el cuidado de la salud bucal, con los enjuagues bucales ganando terreno como productos complementarios en lugar de artículos de uso ocasional. El reciente lanzamiento de Lion Corporation del enjuague bucal Systema SP-T con antisépticos duales (cloruro de cetilpiridinio e isopropilmetilfenol) ejemplifica los avances científicos que impulsan el crecimiento de la categoría. La preocupación por la escasez de agua también impulsa la innovación en formatos sin agua, incluyendo tabletas masticables y formulaciones en mousse que atraen a los consumidores con conciencia ambiental, a la vez que abordan las limitaciones prácticas de uso en regiones con escasez de agua.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por ingrediente: Las fórmulas naturales desafían el dominio convencional
Las formulaciones convencionales mantienen un dominio abrumador del mercado, con una participación del 89.45 % en 2025. Sin embargo, las variantes naturales y orgánicas se están acelerando a una tasa de crecimiento anual compuesta (TCAC) del 6.88 % hasta 2031, impulsadas por las preferencias de los consumidores de la Generación Z por productos de etiqueta limpia y la preocupación por la sostenibilidad. Esta trayectoria de crecimiento refleja un cambio fundamental en los valores del consumidor, donde la transparencia de los ingredientes y el impacto ambiental influyen cada vez más en las decisiones de compra, junto con las consideraciones tradicionales de eficacia. El segmento natural abarca extractos botánicos, formulaciones a base de minerales e ingredientes probióticos que atraen a los consumidores preocupados por la salud que buscan alternativas a los productos químicos sintéticos.
El panorama de los ingredientes está experimentando una fuerte presión innovadora en ambos sentidos: las formulaciones convencionales incorporan ingredientes activos más sofisticados, mientras que los productos naturales mejoran su eficacia mediante técnicas de extracción avanzadas y combinaciones sinérgicas. Las tabletas de pasta dental con hidroxiapatita al 5% de CEELIKE demuestran cómo los ingredientes minerales naturales pueden ofrecer beneficios clínicos tradicionalmente asociados a los compuestos sintéticos. El marco regulatorio, bajo los requisitos de notificación reforzados de CSAR, favorece a los fabricantes que pueden fundamentar las afirmaciones sobre los ingredientes con evidencia clínica, independientemente de si las formulaciones son convencionales o naturales, lo que crea oportunidades para los productos naturales con respaldo científico y cuestiona las afirmaciones tradicionales sin fundamento.
Por el usuario final: La estabilidad del segmento adulto contrasta con el impulso de crecimiento de los niños
El segmento adulto representa el 85.62 % de la cuota de mercado en 2025, lo que refleja la realidad demográfica del consumidor chino y los hábitos de higiene bucal consolidados de la población en edad laboral. Sin embargo, el segmento infantil presenta el mayor potencial de crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 7.38 % hasta 2031, impulsado por la inversión de los padres en higiene bucal preventiva y las iniciativas educativas gubernamentales que priorizan la intervención temprana. Este crecimiento diferencial refleja el cambio de actitud hacia la salud bucal pediátrica, donde los padres consideran cada vez más la higiene bucal infantil como una inversión a largo plazo en salud, en lugar de una necesidad básica de higiene.
El crecimiento del segmento infantil se sustenta en la innovación de productos adaptados a los usuarios más jóvenes, incluyendo variedades de sabores, envases educativos y fórmulas que abordan problemas específicos de salud bucal pediátrica, como la prevención de caries durante el desarrollo dental. Este segmento se beneficia del énfasis de la iniciativa China Saludable 2030 en la educación sobre salud bucal en las escuelas, lo que ha aumentado la concienciación de los padres sobre la importancia de la atención preventiva. La estabilidad del segmento adulto enmascara dinámicas internas, como la tendencia a la premiumización entre los profesionales urbanos y la aparición de productos especializados para problemas de salud bucal relacionados con el envejecimiento, como la recesión gingival y la sensibilidad dental, lo que genera oportunidades para el desarrollo de productos específicos dentro de este grupo demográfico más amplio.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por canal de distribución: la transformación digital acelera la evolución omnicanal
Los supermercados e hipermercados mantuvieron una cuota de mercado del 35.72 % en 2025, aprovechando sus sólidas relaciones con los consumidores y las ventajas de descubrir nuevos productos. Sin embargo, los canales de venta minorista en línea crecieron a una tasa de crecimiento anual compuesta (TCAC) del 7.12 % hasta 2031, a medida que los consumidores digitales adoptan la comodidad y la variedad de productos del comercio electrónico. Esta evolución del canal refleja una transformación más amplia del comercio minorista en China, donde los consumidores esperan cada vez más experiencias omnicanal fluidas que combinen la investigación en línea con opciones flexibles de compra y entrega. Los canales tradicionales siguen siendo importantes para las compras impulsivas y las pruebas de productos, mientras que las plataformas en línea destacan en la formación de productos, las reseñas de clientes y las compras recurrentes por suscripción.
El panorama de la distribución está siendo transformado por plataformas de comercio electrónico transfronterizo como Tmall Global, que permiten a las marcas internacionales entrar en China sin establecer operaciones locales, y plataformas de comercio social como Douyin Mall, que integran el marketing de influencers con la compra directa. Las tiendas de conveniencia y de comestibles son puntos de contacto clave para los productos de uso diario, mientras que las farmacias y droguerías cobran importancia a medida que los consumidores buscan asesoramiento profesional para problemas específicos de salud bucodental. La diversificación de canales crea oportunidades para que las marcas optimicen sus estrategias de distribución en función de los grupos demográficos objetivo y el posicionamiento de sus productos. Las marcas premium aprovechan los canales online para difundir su historia, mientras que los productos para el mercado masivo se centran en la accesibilidad del comercio minorista tradicional.
Análisis geográfico
Ciudades de primer nivel como Pekín, Shanghái, Cantón y Shenzhen consolidan la demanda premium gracias a mayores ingresos disponibles y una mentalidad de adopción temprana. Las importaciones y las innovaciones en probióticos debutan aquí antes de extenderse a ciudades de segundo nivel como Hangzhou y Chengdu, donde el consumo aspiracional se consolida rápidamente. Sin embargo, el aumento de los costos inmobiliarios y de cuidado infantil modera el gasto discrecional, impulsando la creación de SKU de gama media con alto valor añadido, junto con líneas de lujo. Las provincias centrales y occidentales presentan un potencial de crecimiento en volumen, ya que el programa China Saludable 2030 financia clínicas rurales y educación en salud bucodental.
Con una penetración base menor, cada punto de adopción en los hogares añade un volumen significativo al mercado chino de cuidado bucal. Las marcas locales aprovechan la proximidad logística y los sabores culturalmente afines, mientras que las multinacionales recurren al comercio electrónico para sortear las brechas de distribución. Centros de suministro como el municipio de Hangji, en Jiangsu, fabrican un tercio de la producción mundial de cepillos de dientes. La proximidad a los puertos de retrointegración de resina y de exportación reduce los costos de desembarque, lo que mejora la competitividad internacional. La aplicación del cumplimiento varía, lo que impulsa la variabilidad regional en los plazos de aprobación de CSAR. Las empresas que dominan las particularidades de cada provincia se expanden con mayor eficiencia en el diverso panorama de China.
Panorama regulatorio
China regula la pasta de dientes conforme al Decreto n.º 71 de la SAMR (Disposiciones para la Regulación de la Pasta de Dientes), vigente desde el 1 de diciembre de 2023, bajo la supervisión de la Administración Nacional de Productos Médicos (NMPA), en consonancia con el Reglamento sobre Productos de Consumo y Seguridad (CSAR). Este reglamento establece requisitos para la presentación de productos (notificación), la transparencia de los ingredientes, la evaluación de la seguridad y la justificación de la eficacia de las afirmaciones. Asimismo, exige a los fabricantes que implementen un sistema de gestión de la calidad acorde con las Buenas Prácticas de Fabricación (BPF) para cosméticos.
La actividad regulatoria continuó durante 2025-2026, con una orientación política hacia requisitos de seguridad y etiquetado más estandarizados, incluyendo proyectos piloto de etiquetado electrónico introducidos a finales de 2025 y ciclos continuos de consulta y revisión de las normas nacionales obligatorias (GB) que afectan a los ingredientes y la seguridad de la pasta de dientes. En enero de 2026, la Asociación China de la Industria del Cuidado Bucal (COCIA) publicó la norma T/COCIA 6-2026, que abarca los requisitos técnicos para productos funcionales tipo enjuague bucal, junto con las normas nacionales obligatorias.
Panorama competitivo
El mercado chino de cuidado bucal registra una concentración de 6, lo que indica una consolidación moderada. Procter & Gamble lidera con Crest y Oral-B, combinando su experiencia global en formulaciones con sabores locales. Yunnan Baiyao aprovecha la tradición de la medicina tradicional china, pero ahora complementa sus afirmaciones con ensayos clínicos para contrarrestar el escepticismo. Haleon asumió recientemente la propiedad total de su empresa china de cuidado de la salud del consumidor para optimizar los ciclos de decisión y diversificarse, superando las limitaciones de las empresas conjuntas.
Las prioridades estratégicas se centran en el precio, la ciencia y la velocidad. La gama Systema SP-T de Lion Corporation promueve la sal dipotásica de ácido glicirricínico para el equilibrio del microbioma, distribuida a través de clínicas dentales para validar la recomendación profesional. Usmile escala los cepillos eléctricos mediante aplicaciones de fidelización gamificadas, mientras que Philips Sonicare adapta los paquetes de cabezales de cepillo a los perfiles de placa locales. El comercio social transfronterizo ofrece a las marcas emergentes una exposición inmediata sin necesidad de invertir en tiendas físicas. Sin embargo, la aplicación de la normativa CSAR frena las afirmaciones dudosas, lo que aumenta las barreras de entrada. Por lo tanto, la ventaja competitiva se basa en una sólida I+D, equipos regulatorios ágiles y una narrativa omnicanal que conecte con las diversas subculturas chinas.
Líderes de la industria del cuidado bucal en China
-
Procter & Gamble
-
Grupo Baiyao de Yunnan
-
Colgate-Palmolive
-
Hawley y Hazel (Darlie)
-
Cantón Weimeizi
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Marzo de 2026: Haleon anunció una inversión de 65 millones de libras esterlinas para construir una nueva planta de fabricación de productos para la salud bucal en la Zona Especial de Lingang, en Shanghái. Esto demuestra la continua inversión de capital en la producción de productos para el cuidado bucal y la expansión de su cartera de productos en China. El proyecto amplía la capacidad de fabricación nacional y apoya la localización de la cartera de productos para satisfacer la demanda local, en consonancia con la tendencia general hacia estrategias de capacidad local.
- Diciembre de 2025: China puso en marcha un programa piloto para el etiquetado electrónico de cosméticos que también abarca la pasta de dientes, bajo el enfoque de gestión alineado con el CSAR. Esto acelera la digitalización del empaquetado y la trazabilidad, beneficiando a las marcas que pueden incorporar actualizaciones de contenido normativo y documentación de cumplimiento en sus flujos de trabajo de venta minorista omnicanal.
- Mayo de 2024: La Administración Nacional de Productos Médicos (NMPA, por sus siglas en inglés) publicó una comunicación regulatoria actualizada que aclara la implementación del marco regulatorio para pastas dentales vigente desde diciembre de 2023. Esta guía refuerza la transición del mercado hacia la disciplina en la presentación de solicitudes, la justificación de la eficacia de las afirmaciones y mayores exigencias en la gestión de la calidad para las marcas nacionales e importadas.
Alcance del informe del mercado de cuidado bucal en China
El cuidado bucal es la práctica de mantener la boca limpia y libre de enfermedades. El mercado de cuidado bucal de China está segmentado por tipo de producto y canal de distribución. El mercado se ha segmentado por tipo de producto en refrescantes del aliento, hilo dental, cuidado de la dentadura postiza, enjuagues y enjuagues bucales, cepillos de dientes y reemplazos, y pasta de dientes. El mercado se ha segmentado por canal de distribución en supermercados/hipermercados, tiendas de conveniencia/supermercados, farmacias y droguerías, tiendas minoristas en línea y otros canales de distribución. Para cada segmento, el tamaño del mercado y las previsiones se han realizado en función del valor (en millones de USD).
Por tipo de producto
| Pasta Dental |
| Colutorios y Enjuagues |
| Cepillos de dientes |
| Otros |
por ingrediente
| Convencional |
| Natural / orgánico |
Por usuario final
| Niños / Niños |
| Para adultos |
Por canal de distribución
| Supermercados / Hipermercados |
| Tiendas de conveniencia/comestibles |
| Farmacias y Droguerías |
| Tiendas minoristas en línea |
| Otros canales |
| Por tipo de producto | Pasta Dental |
| Colutorios y Enjuagues | |
| Cepillos de dientes | |
| Otros | |
| por ingrediente | Convencional |
| Natural / orgánico | |
| Por usuario final | Niños / Niños |
| Para adultos | |
| Por canal de distribución | Supermercados / Hipermercados |
| Tiendas de conveniencia/comestibles | |
| Farmacias y Droguerías | |
| Tiendas minoristas en línea | |
| Otros canales |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de cuidado bucal en China?
El mercado de cuidado bucal de China está valorado en USD 7.67 mil millones en 2026 y se proyecta que alcance los USD 10.45 mil millones para 2031.
¿Qué categoría de productos está creciendo más rápido en China?
Los enjuagues bucales y los enjuagues bucales son los que más rápido crecen, con una tasa de crecimiento anual compuesta (CAGR) del 6.52 % hasta 2031.
¿Cómo afectará Healthy China 2030 a la demanda de cuidado bucal?
Las campañas educativas del gobierno están aumentando la conciencia preventiva, impulsando aumentos constantes en el uso diario de productos, especialmente en las regiones rurales.
¿Qué canal de distribución ofrece el mayor potencial de crecimiento?
Las plataformas minoristas en línea están creciendo a una tasa compuesta anual del 7.12 % a medida que la transmisión en vivo y el comercio electrónico transfronterizo amplían el acceso a las marcas.


