

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 47.26 billones |
| Tamaño del mercado (2031) | USD 70.36 billones |
| Tasa de crecimiento (2026 - 2031) | 8.28% CAGR |
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de pagos de China por Mordor Intelligence
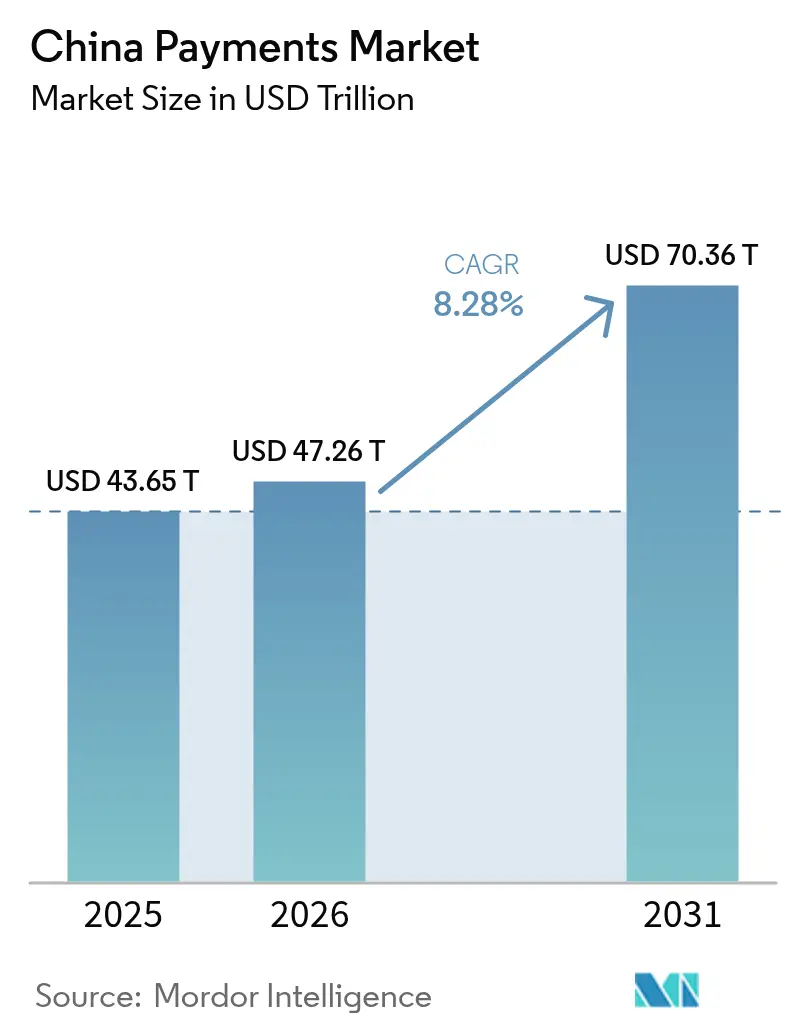
El mercado de pagos de China alcanzó un valor de 43.65 billones de dólares en 2025 y se estima que crecerá de 47.26 billones de dólares en 2026 a 70.36 billones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 8.28 % durante el período de pronóstico (2026-2031). Este mercado se ve impulsado por la amplia cobertura de las billeteras móviles, el rápido desarrollo de sistemas de transferencia de cuentas en tiempo real y el sólido respaldo político a una sociedad con menor dependencia del efectivo. El programa piloto del yuan digital añade un sistema programable del banco central que coexiste con superaplicaciones privadas, mientras que la autenticación biométrica y los casos de uso del IoT amplían el universo de transacciones direccionables. La intensidad competitiva se centra en la fidelización a los ecosistemas de plataformas más que en la reducción de comisiones, y la supervisión regulatoria se ha convertido en el principal freno al crecimiento. Las herramientas de apoyo a los comerciantes, los programas de digitalización rural y los corredores comerciales transfronterizos siguen ampliando la base de usuarios y diversificando las fuentes de ingresos, lo que refuerza la trayectoria ascendente del mercado de pagos de China.
Conclusiones clave del informe
- Por modo de pago, las billeteras digitales lideraron con el 72.05% de la participación en el mercado de pagos de China en 2025; los pagos de cuenta a cuenta están avanzando a una CAGR del 9.09% hasta 2031.
- Por industria de usuario final, el comercio minorista representó el 45.18 % del tamaño del mercado de pagos de China en 2025, mientras que la atención médica está creciendo a una CAGR del 8.52 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de pagos de China
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Proliferación de billeteras móviles y superaplicaciones | + 2.2% | Nacional, con mayor penetración en ciudades de nivel 1 y 2 | Mediano plazo (2-4 años) |
| Expansión de los ecosistemas de comercio electrónico y comercio móvil | + 1.8% | Nacional, con aceleración rural vía livestreaming | Largo plazo (≥ 4 años) |
| Impulso gubernamental al yuan digital y a una sociedad sin efectivo | + 1.5% | Las ciudades piloto nacionales se expanden hacia una cobertura total | Largo plazo (≥ 4 años) |
| El auge de los miniprogramas de pagos dentro de las aplicaciones | + 1.2% | Centros urbanos con madurez de ecosistemas de superaplicaciones | Mediano plazo (2-4 años) |
| Adopción de la autenticación biométrica en POS | + 0.8% | Ciudades de nivel 1 a 3 con preparación de infraestructura | Corto plazo (≤ 2 años) |
| Integración de pagos en el IoT industrial | + 0.6% | Centros de fabricación y pilotos de ciudades inteligentes | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Proliferación de billeteras móviles y superaplicaciones
La arquitectura de superaplicaciones, impulsada por Alipay y WeChat Pay, mantiene a los usuarios dentro de ecosistemas de circuito cerrado que combinan pagos, comercio y servicios públicos. Más de 1.3 millones de usuarios activos mensuales utilizan miniprogramas que eliminan la fricción en el proceso de compra y ofrecen a los comerciantes herramientas integradas de marketing y crédito. Estos efectos de red reducen los costes de adquisición de clientes y aumentan las barreras para cambiar de plataforma, lo que a su vez profundiza la interacción del usuario y aumenta la frecuencia de las transacciones en el mercado de pagos chino. El cumplimiento de la plataforma con los requisitos de ciberseguridad y resiliencia de los bancos centrales refuerza la confianza pública, mientras que el lanzamiento continuo de funciones, como los módulos de gestión patrimonial, aumenta la fidelización. El resultado es un círculo virtuoso que mantiene un crecimiento de volumen de dos dígitos incluso en zonas urbanas saturadas.
Expansión de los ecosistemas de comercio electrónico y comercio móvil
Las ventas minoristas nacionales en línea superaron los 43.8 billones de yuanes en 2024, la gran mayoría de las cuales se canalizaron a través del pago móvil. Las compras en vivo, las compras grupales y los formatos de comercio social utilizan la liquidación instantánea para acortar los ciclos de capital circulante para comerciantes y creadores. Los compradores rurales se benefician de la cobertura 5G y los teléfonos inteligentes de bajo costo, lo que atrae a nuevos clientes al mercado de pagos chino. Las compras transfronterizas crecen gracias a módulos simplificados de conversión de divisas y herramientas de verificación de cumplimiento integradas en superaplicaciones, ampliando el alcance tanto para los exportadores chinos como para las marcas extranjeras. En conjunto, estas fuerzas impulsan una expansión sostenida de un solo dígito alto en el volumen de pagos, incluso a medida que se modera el crecimiento general del gasto de consumo.
Impulso gubernamental al yuan digital y a una sociedad sin efectivo
El Banco Popular de China ha distribuido más de 260 millones de billeteras de yuanes digitales en 26 ciudades piloto. [1] Banco Popular de China, “Progreso del trabajo piloto de E-CNY”, PBOC.gov.cn Las funciones programables permiten subsidios dirigidos, recaudación automatizada de impuestos y visibilidad de datos a nivel de transacción, brindando a los responsables políticos nuevas palancas para la estabilidad macroeconómica. Las plataformas privadas ya integran la red de la CBDC en los flujos de pago existentes, asegurando la continuidad para los consumidores y ampliando las opciones de liquidación. La iniciativa acelera la inclusión financiera en regiones con acceso limitado a servicios bancarios y reduce la dependencia de intermediarios comerciales, lo que añade un impulso estructural al mercado de pagos de China.
El auge de los miniprogramas de pagos dentro de las aplicaciones
Los miniprogramas procesaron transacciones por cientos de miles de millones de yuanes durante 2024. Los comerciantes implementan estas aplicaciones ligeras dentro de superaplicaciones en lugar de financiar desarrollos móviles independientes, lo que reduce el tiempo de integración y aumenta la conversión mediante pagos con un solo clic. Las pequeñas empresas obtienen herramientas de nivel empresarial, inventario, CRM y calificación crediticia, disponibles como complementos, reduciendo así la brecha digital. Paralelamente, las agencias municipales utilizan interfaces de miniprogramas para el pago de facturas y el desembolso de prestaciones, convirtiendo las superaplicaciones en portales para los ciudadanos y consolidando aún más su papel en el mercado de pagos de China.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Fortalecimiento de la supervisión regulatoria de FinTech | -1.1% | Nacional, con una aplicación más estricta en los principales centros financieros | Corto plazo (≤ 2 años) |
| Riesgos de fraude y ciberseguridad en las transacciones transfronterizas | -0.7% | Corredores transfronterizos y destinos turísticos internacionales | Mediano plazo (2-4 años) |
| El envejecimiento de la población dificulta la adopción digital en las zonas rurales | -0.5% | Áreas rurales y ciudades más pequeñas con mayor demografía de personas mayores | Largo plazo (≥ 4 años) |
| Brechas de interoperabilidad: Monederos CBDC vs. Rails tradicionales | -0.4% | Ciudades piloto del yuan digital y áreas con infraestructura de pago mixta | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Fortalecimiento de la supervisión regulatoria de FinTech
La aplicación posterior a 2024 se ha intensificado bajo la Administración Nacional de Regulación Financiera, con multas a socios bancarios que superaron los 738 millones de CNY en el primer semestre de 2024. [2] Administración Nacional de Regulación Financiera de China, “Sanciones administrativas divulgadas en el primer semestre de 2024”, nra.gov.cn Las normas revisadas contra el lavado de dinero vigentes en 2025 aumentan significativamente los límites de las sanciones y requieren monitores de cumplimiento externos para entidades de alto riesgo. Las licencias de proveedores de servicios de pago siguen limitadas a 184, lo que obliga a los aspirantes a ingresar al mercado de pagos de China a través de adquisiciones costosas en lugar de nuevas concesiones. Las obligaciones de informes continuos y pruebas de estrés elevan los costos fijos, presionando a los actores más pequeños y empujando el poder de mercado aún más hacia los establecidos de escala. Los presupuestos de innovación se enfrentan a presión a medida que las empresas desvían capital a herramientas regulatorias.
Riesgos de fraude y ciberseguridad en las transacciones transfronterizas
Herramientas emergentes como Z-NFC explotan los protocolos sin contacto, atacando a viajeros y comerciantes en zonas francas. Las alertas de UnionPay International para 2024 subrayan la creciente sofisticación del phishing en los flujos de pago internacionales. Nuevos precedentes judiciales amplían la responsabilidad de los proveedores que no pueden demostrar controles antifraude de "máximo esfuerzo", lo que incrementa el gasto en cumplimiento normativo. Las restricciones al intercambio transfronterizo de datos ralentizan la calibración de los modelos de riesgo, erosionando la ventaja de la fluidez que disfrutaban las billeteras chinas en el extranjero. Estos obstáculos frenan el crecimiento transfronterizo del mercado de pagos chino, incluso a medida que mejoran las métricas de seguridad nacional.
Análisis de segmento
Por modo de pago: las billeteras digitales dominan mientras los pagos A2A se aceleran
Las billeteras digitales captaron el 72.05 % de la cuota de mercado de pagos de China en 2025 gracias a la omnipresente infraestructura de códigos QR y al pago sin interrupciones mediante superaplicaciones. Se proyecta que el tamaño del mercado de pagos chino vinculado a las billeteras crecerá a un ritmo de un solo dígito alto hasta 2030, a medida que la preferencia del consumidor se consolida tanto en entornos urbanos como rurales. Las opciones de cuenta a cuenta están aumentando a una tasa de crecimiento anual compuesta (TCAC) del 9.09 %, impulsadas por las nuevas vías de pago instantáneo que evitan las redes de tarjetas y reducen las comisiones de intercambio. Las transferencias en tiempo real están ganando terreno para el desembolso de nóminas, los regalos entre particulares y la liquidación de comercios, lo que indica una convergencia de billeteras y A2A en el futuro. El efectivo continúa disminuyendo, estimándose en tan solo el 5 % del valor de las transacciones en las megaciudades, mientras que el tráfico de tarjetas sigue siendo relevante, principalmente para las compras de viajes de alto valor con recompensas. Instrumentos de nicho como las tarjetas prepago encuentran nichos de supervivencia en la gestión de gastos corporativos, pero se enfrentan a perspectivas de estancamiento en su volumen.
Los efectos de segundo orden refuerzan el impulso del A2A. Los vendedores de comercio electrónico reducen los ciclos de capital circulante porque los fondos se liquidan en segundos, lo que permite estrategias de inventario justo a tiempo. Las remesas transfronterizas aprovechan las mismas vías para evitar las comisiones de los bancos corresponsales, lo que ofrece un alivio de las comisiones a estudiantes y trabajadores migrantes. Los proveedores de monederos electrónicos integran módulos A2A, ofreciendo a los usuarios una interfaz única para transferir dinero entre cuentas bancarias y saldos en la aplicación, difuminando aún más las fronteras entre categorías en el mercado de pagos chino. Con el tiempo, los analistas prevén que la brecha de valor entre los monederos electrónicos y el A2A se reduzca, aunque es probable que la jerarquía de volumen persista.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por industria de usuario final: el liderazgo del comercio minorista se ve desafiado por la aceleración de la atención médica
Las transacciones minoristas representaron el 45.18 % del tamaño del mercado de pagos de China en 2025, ya que los códigos QR llegaron a todas las cajas, desde centros comerciales de lujo hasta puestos callejeros. La sólida integración de los programas de fidelización, los complementos BNPL y los cupones gamificados mantienen una alta fidelidad del consumidor. En contraste, los pagos de atención médica avanzan a una tasa de crecimiento anual compuesta (TCAC) del 8.52 %, la más rápida entre los sectores analizados. Las actualizaciones de los sistemas de información hospitalaria permiten integrar el registro, el diagnóstico y el pago en una sola aplicación, reduciendo los tiempos de espera y los costos administrativos. Las consultas de telemedicina finalizan la facturación dentro de la ventana de consulta, lo que ejemplifica las finanzas integradas en los servicios públicos.
El transporte, el entretenimiento y la hostelería también han adoptado rápidamente la tecnología sin efectivo. Los operadores de transporte y reparto de comida imponen opciones predeterminadas de billetera o A2A, normalizando la liquidación digital para las microtransacciones diarias. Los portales de servicios gubernamentales canalizan el pago de facturas y la recepción de tarifas directamente a través de superaplicaciones, ampliando el conjunto de casos de uso habituales. Si bien el importe medio de los billetes varía considerablemente, la experiencia unificada impulsa el objetivo de un mercado de pagos en China con bajo consumo de efectivo. Las divergencias sectoriales seguirán reduciéndose a medida que las políticas impulsen la plena adopción digital de la sanidad, la educación y los servicios públicos.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Ciudades de primer nivel como Pekín, Shanghái y Shenzhen exhiben una penetración digital casi total, con una participación del efectivo en el gasto de consumo de un solo dígito. La infraestructura de aceptación de comercios facilita el pago biométrico, la venta con IoT y la recarga de billeteras CBDC, creando un ciclo de innovación que mantiene al mercado de pagos chino a la vanguardia de las mejores prácticas globales. En estos centros, la competencia ahora se centra en servicios de valor añadido, como la microinversión y los motores de fidelización, en lugar del procesamiento de pagos directo.
Los conglomerados urbanos de nivel 2 y 3 muestran curvas de adopción de billeteras similares, aunque con una mayor dependencia del código QR en lugar de la autenticación biométrica. Los programas gubernamentales de ciudades inteligentes subsidian las actualizaciones de los puntos de venta (TPV), y los bancos regionales se asocian con superaplicaciones para extender el crédito al consumidor en el punto de venta. Las pruebas del yuan digital se implementan selectivamente, ofreciendo a los hogares una vía de pago alternativa, manteniendo la interfaz familiar de la superaplicación. A medida que se profundiza la infraestructura, los patrones de uso en estas ciudades reflejan cada vez más los de las megaciudades, lo que refuerza la cohesión nacional en el mercado de pagos de China.
Los condados rurales se quedan atrás en la penetración de dispositivos y la preparación de los comerciantes, pero la cobertura de la red móvil y la asequibilidad de los smartphones están acortando la brecha. Las plataformas de comercio electrónico agrícola canalizan subsidios y financiación inicial mediante transferencias instantáneas, impulsando a los agricultores hacia la era digital. Las cohortes más jóvenes introducen dinámicas de influencia entre iguales, enseñando a sus familiares mayores a escanear códigos QR para compras de comestibles y facturas de servicios públicos. Las iniciativas políticas combinan la educación en protección del consumidor con iniciativas de alfabetización en tecnología financiera, garantizando una integración responsable. Con el tiempo, los analistas prevén que las tasas de crecimiento en las regiones rurales superen a las de los centros urbanos con un efecto de base baja, impulsando la siguiente etapa de la expansión del mercado de pagos de China.
Panorama regulatorio
Los pagos en China están regulados principalmente por el Banco Popular de China (PBOC), mientras que la Administración Nacional de Regulación Financiera (NFRA) refuerza la supervisión de la conducta, el riesgo y la protección del consumidor en todos los bancos y actividades vinculadas a los pagos. El Reglamento sobre la Supervisión y Administración de las Instituciones de Pago No Bancarias (vigente desde mayo de 2024) modernizó la concesión de licencias, la gobernanza y las expectativas de supervisión continua para las instituciones de pago no bancarias en un mercado donde las licencias siguen estando limitadas, lo que refuerza las altas barreras de entrada.
Las normas que afectan a la compensación, la seguridad y la elección de instrumentos siguieron endureciéndose durante el periodo 2025-2026. Las Medidas para la Administración de las Instituciones de Compensación de Tarjetas Bancarias entraron en vigor en noviembre de 2025, reforzando la supervisión y la coordinación entre el Banco Popular de China (PBOC) y la Autoridad Nacional de Regulación Financiera (NFRA) para la gestión del riesgo sistémico en la compensación de tarjetas. En abril de 2026, el Anuncio n.º 8 del PBOC revisó las Directrices de Pago Electrónico (n.º 1), con disposiciones que entraron en vigor el 15 de mayo de 2026 para elevar los requisitos de seguridad, incluido el uso de certificados digitales para escenarios de pago de mayor riesgo. Una normativa independiente de 2026 sobre pagos y servicios en efectivo en RMB también reforzó las obligaciones de aceptación de efectivo a medida que se expandían los pagos digitales.
Análisis de la cadena de valor
La cadena de valor de los pagos en China abarca desde consumidores y comerciantes en la interfaz hasta las capas de aceptación y orquestación (códigos QR, tokenización NFC, pagos integrados en miniprogramas), y posteriormente a través de procesadores, monederos electrónicos, adquirentes e infraestructura de compensación. Alipay y WeChat Pay son los pilares de la capa dominante de monederos electrónicos, mientras que la compensación y el enrutamiento en la infraestructura se basan en NetsUnion Clearing Corporation (para pagos en línea) y China UnionPay para tarjetas bancarias y servicios de red relacionados. Los bancos comerciales respaldan la cadena proporcionando cuentas de liquidación, liquidez y controles KYC/AML.
La regulación y la infraestructura central influyen cada vez más en cómo se captura el valor a lo largo de la cadena. El cambio que el Banco Popular de China (PBOC) implementará a principios de 2026 en la clasificación del yuan digital (e-CNY) hacia un marco similar al de los depósitos refuerza el papel de los bancos operativos en la financiación de monederos, la gestión de saldos y el tratamiento de reservas, estrechando el vínculo entre los flujos de pagos minoristas y la estructura del balance bancario. En la fase inicial, las herramientas de cumplimiento, incluyendo la detección de blanqueo de capitales, los controles de ciberseguridad y la autenticación reforzada, se han convertido en un factor clave de coste y diferenciación tras la implementación de normas de supervisión más estrictas para las instituciones de pago no bancarias y estándares de seguridad más elevados para los pagos electrónicos. Como resultado, las plataformas líderes han implementado la automatización de riesgos y atención al cliente, mientras que los actores más pequeños se enfrentan a mayores cargas fijas de cumplimiento.
Panorama competitivo
Alipay y WeChat Pay controlan más del 90% del volumen de transacciones digitales, lo que otorga al mercado de pagos chino uno de los índices de concentración más altos del mundo. Sus ecosistemas de superaplicaciones albergan desde microcréditos hasta tasas de servicios municipales, integrando los pagos de forma invisible en la vida cotidiana. UnionPay sigue dominando la emisión de tarjetas de plástico, pero su interfaz móvil, Cloud QuickPass, compite directamente con los monederos QR al permitir el pago con NFC tokenizado y la compatibilidad con el yuan digital. El campo de batalla estratégico se ha desplazado de la economía por transacción a la profundidad del ecosistema, la capacidad de análisis de datos y el alcance transfronterizo.
Las limitaciones de licencias desde 2015 implican que los nuevos participantes deben adquirir a los titulares de permisos existentes, como se vio cuando Ant Group compró MultiSafePay en 2024 y Payoneer adquirió Easylink en 2025. Estos acuerdos amplían las capacidades técnicas y los controles de riesgo específicos de cada región, pero se enfrentan a una rigurosa revisión regulatoria. Los actores de nicho se abren paso en los pagos de atención médica, el IoT industrial y las transacciones B2B globales, donde la escala de los operadores tradicionales puede verse compensada por el cumplimiento especializado o la experiencia vertical. La innovación en funciones se centra en hardware biométrico, detección de fraude basada en IA y corredores de remesas instantáneas, cada uno con el objetivo de reducir la dependencia del usuario.
La regulación es la clave. El yuan digital introduce una alternativa al banco central que podría restablecer el poder de negociación entre las billeteras privadas y el Estado. La localización obligatoria de datos y las auditorías de ciberseguridad intensificadas elevan los umbrales de cumplimiento, lo que incrementa los costos fijos, pero también crea mayores barreras de entrada. Dada esta dinámica, es probable que el mercado de pagos chino siga siendo un duopolio rodeado por una larga cola de proveedores especializados.
Líderes de la industria de pagos de China
Pago de WeChat (Tencent Holdings Ltd.)
JDPay.com (JD.com))
Alipay.com Co., Ltd.
China UnionPay Co., Ltd.
Apple Inc. (Pago de Apple)
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Febrero de 2026: Visa Direct y UnionPay International anunciaron sus planes para extender las transferencias de dinero transfronterizas a China continental mediante la integración de Visa Direct con la plataforma MoneyExpress de UnionPay International. Esta colaboración busca conectar los flujos de transacciones entre consumidores y entre empresas y consumidores a través de diversas redes, así como ampliar el alcance de los pagos. El objetivo es destacar la interoperabilidad entre redes como un factor diferenciador en los pagos transfronterizos.
- Febrero de 2025: American Express y Alipay anunciaron una colaboración para facilitar los pagos a viajeros internacionales en China. Esta alianza buscaba simplificar la aceptación de pagos para titulares de tarjetas en el extranjero mediante la integración de Alipay en comercios, mejorando así los pagos de viajes internacionales en el punto de venta. Esto pone de manifiesto cómo las redes de tarjetas globales y las billeteras digitales chinas colaboran para reducir las dificultades en los gastos transfronterizos, manteniendo al mismo tiempo los controles locales de riesgo y cumplimiento normativo.
- Abril de 2024: En mayo de 2024 entraron en vigor las Regulaciones sobre la Supervisión y Administración de las Instituciones de Pago No Bancarias, que endurecieron los requisitos de licencia, gobernanza y protección al consumidor para los proveedores de servicios de pago no bancarios. Esta medida impulsó una mayor estandarización del cumplimiento normativo y los controles de riesgo en todo el sector.
Alcance del informe sobre el mercado de pagos de China
El mercado de pagos de China está segmentado por modo de pago (punto de venta (pagos con tarjeta, billetera digital, efectivo), venta en línea (pagos con tarjeta, billetera digital)) y por industrias de usuarios finales (venta minorista, entretenimiento, atención médica, hospitalidad) . Los pagos de comercio electrónico incluyen compras en línea de bienes y servicios, como compras realizadas en sitios web de comercio electrónico y reservas en línea de viajes y alojamiento. El ámbito del mercado excluye las compras en línea de vehículos de motor, bienes inmuebles, pagos de facturas de servicios públicos (como agua, calefacción y electricidad), pagos de hipotecas, préstamos, facturas de tarjetas de crédito o compras de acciones y bonos. En cuanto al Punto de Venta, todas las transacciones que ocurren en el punto de venta físico están incluidas en el alcance del mercado. Incluye transacciones tradicionales en la tienda y todas las transacciones cara a cara, independientemente de la ubicación de la transacción. El efectivo también se considera para ambos casos (contra reembolso para ventas de comercio electrónico).
El estudio rastrea las métricas clave del mercado, los factores de influencia del crecimiento subyacentes y los proveedores importantes de la industria, lo que brinda soporte para las estimaciones del mercado chino y las tasas de crecimiento durante el período previsto. El estudio analiza la influencia general de COVID-19 en el ecosistema de pagos de China.
Los tamaños de mercado y las previsiones se proporcionan en términos de valor (millones de USD) para todos los segmentos anteriores.
Por modo de pago
| Punto de Venta | Pagos con tarjeta de débito |
| Los pagos con tarjeta de crédito | |
| Pagos A2A | |
| Digital Wallet | |
| Dinero en efectivo | |
| Otro modo de pago en el punto de venta | |
| Venta Online | Pagos con tarjeta de débito |
| Los pagos con tarjeta de crédito | |
| Pagos A2A | |
| Digital Wallet | |
| Pago contra reembolso | |
| Otros modos de pago de ventas en línea |
Por industria del usuario final
| Venta al Por Menor |
| Comercio y Ocio |
| Hospitalidad |
| Sector Sanitario |
| Transporte y Logística |
| Otras industrias de usuarios finales |
| Por modo de pago | Punto de Venta | Pagos con tarjeta de débito |
| Los pagos con tarjeta de crédito | ||
| Pagos A2A | ||
| Digital Wallet | ||
| Dinero en efectivo | ||
| Otro modo de pago en el punto de venta | ||
| Venta Online | Pagos con tarjeta de débito | |
| Los pagos con tarjeta de crédito | ||
| Pagos A2A | ||
| Digital Wallet | ||
| Pago contra reembolso | ||
| Otros modos de pago de ventas en línea | ||
| Por industria del usuario final | Venta al Por Menor | |
| Comercio y Ocio | ||
| Hospitalidad | ||
| Sector Sanitario | ||
| Transporte y Logística | ||
| Otras industrias de usuarios finales | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de pagos de China?
El tamaño del mercado de pagos de China alcanzó los 47.26 billones de dólares en 2026 y se proyecta que seguirá aumentando durante la década.
¿A qué velocidad se espera que crezca el sector?
Se prevé que el valor total de las transacciones se expanda a una tasa compuesta anual del 8.28 % entre 2026 y 2031.
¿Qué modo de pago es el más utilizado en China?
Las billeteras digitales representan el 72.05% del valor de las transacciones, muy por delante de las tarjetas o el efectivo.
¿Qué sector industrial vertical está creciendo más rápido en pagos?
Se proyecta que los pagos de atención médica aumentarán a una tasa compuesta anual del 8.52 % a medida que los hospitales y las plataformas de telemedicina digitalizan la facturación.
¿Qué tan concentrada está la competencia entre los proveedores de billeteras?
Los dos principales actores, Alipay y WeChat Pay, capturan más del 90% de los volúmenes digitales, lo que da como resultado un panorama altamente concentrado.


