

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
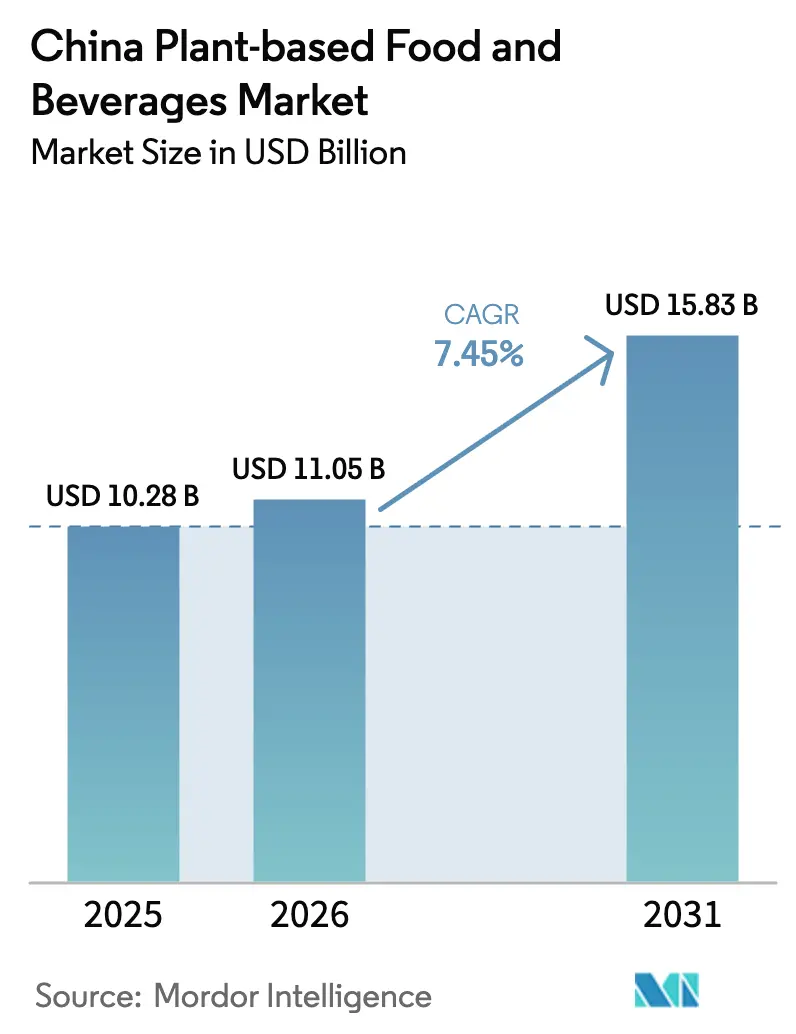
| Tamaño del mercado (2026) | USD 11.05 mil millones |
| Tamaño del mercado (2031) | USD 15.83 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.45% CAGR |
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado chino de alimentos y bebidas de origen vegetal por Mordor Intelligence
El tamaño del mercado chino de alimentos y bebidas de origen vegetal se estima en 11.050 millones de dólares en 2026, cifra que crece desde los 10.280 millones de dólares de 2025, con proyecciones para 2031 de 15.830 millones de dólares, con una tasa de crecimiento anual compuesta (TCAC) del 7.45 % entre 2026 y 2031. La aceleración de la demanda refleja la creciente concienciación sobre la salud, la política nacional favorable del XIV Plan Quinquenal y el rápido progreso en las tecnologías de extrusión y fermentación. El respaldo institucional del Consejo de Estado ha normalizado las proteínas vegetales en las directrices dietéticas generales, mientras que la evolución de los ecosistemas de comercio electrónico acorta el camino desde el lanzamiento del producto hasta las pruebas a gran escala. Los productores nacionales aprovechan las ventajas de escala en el procesamiento de soja y las nuevas líneas de proteína de guisante instaladas para cerrar la brecha de precios con los análogos animales. Los participantes internacionales aportan conocimientos técnicos avanzados, pero la sensibilidad al precio y las preferencias gustativas recompensan a las empresas que localizan texturas, condimentos y formatos de cocción para la cocina china.
Conclusiones clave del informe
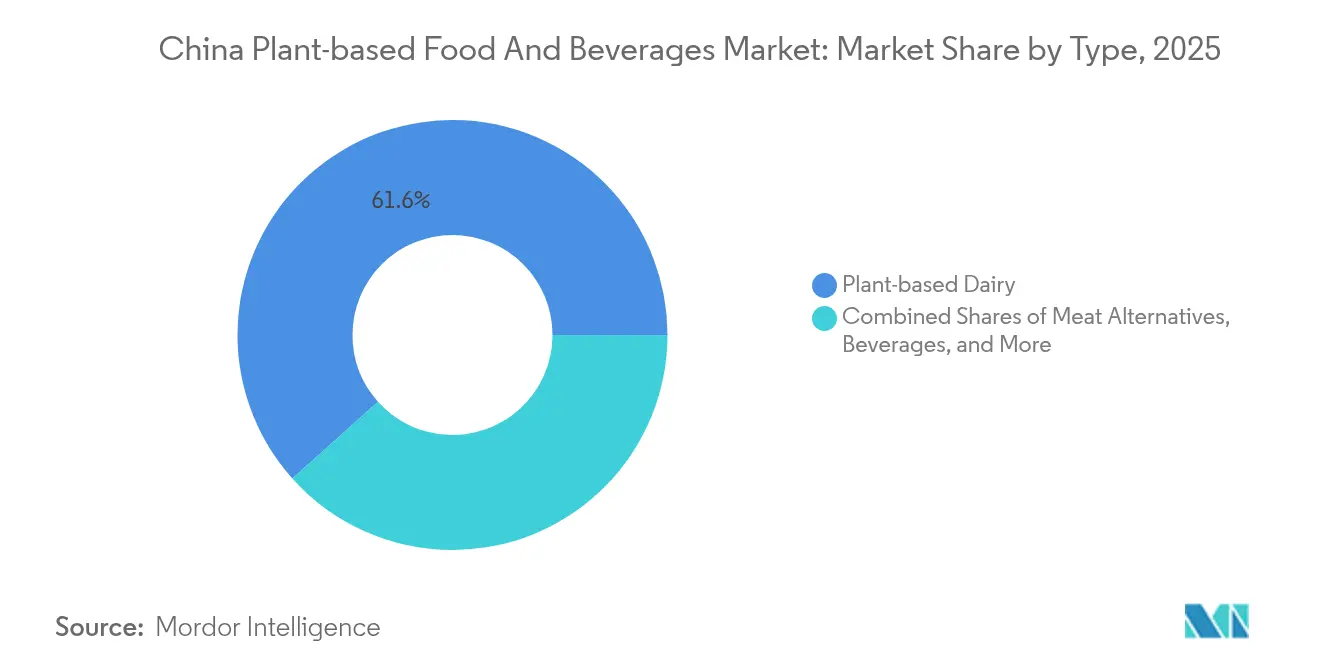
- Por tipo, los productos lácteos de origen vegetal lideraron el mercado de alimentos y bebidas de origen vegetal en China con una participación del 61.62 % en 2025. Se prevé que los sustitutos de la carne registren la tasa de crecimiento anual compuesta (CAGR) más rápida, del 8.66 %, hasta 2031.
- Por fuente, la soja capturó el 53.92% del tamaño del mercado chino de alimentos y bebidas de origen vegetal entre los ingredientes de origen en 2025. Se proyecta que la proteína de guisante se expandirá a una CAGR del 8.41% entre 2026 y 2031.
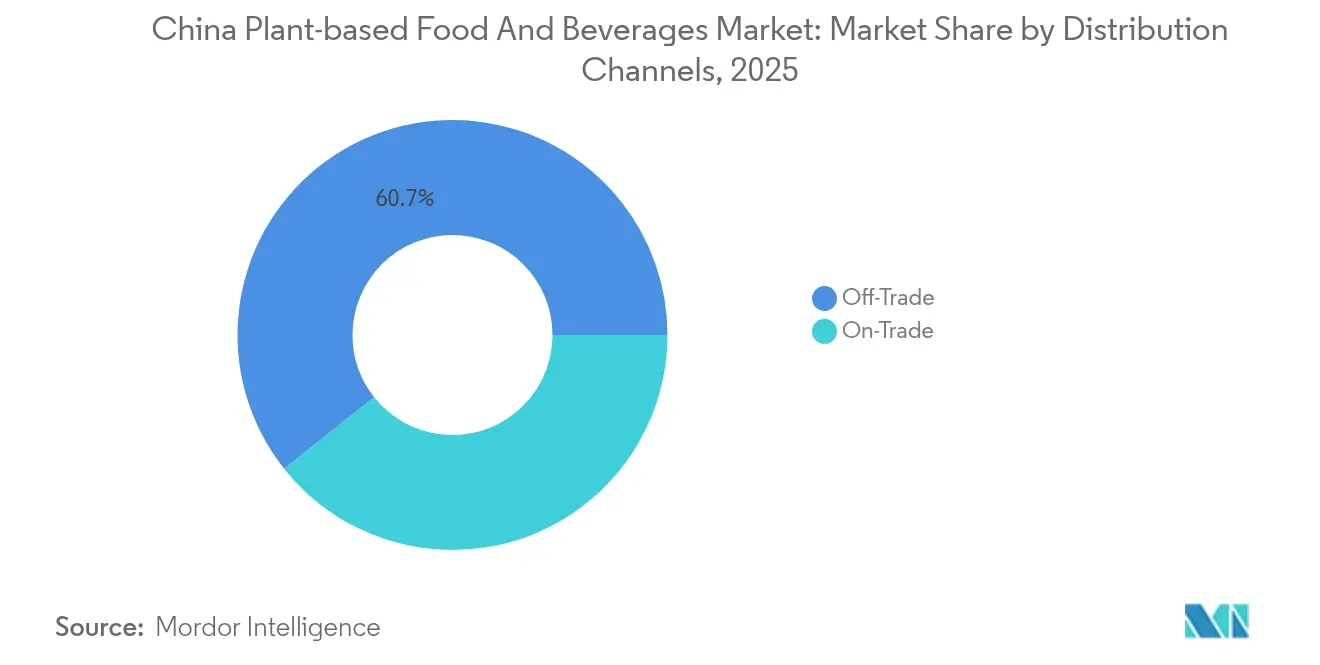
- Por canales de distribución, los canales off-trade representaron el 60.68% de participación en los ingresos en 2025, mientras que el on-trade está avanzando a una CAGR del 8.73% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de alimentos y bebidas de origen vegetal en China
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Tendencias en aumento en salud y bienestar | + 1.2% | Nacional, concentrado en ciudades de nivel 1 y 2 | Mediano plazo (2-4 años) |
| Innovación en el desarrollo de productos | + 1.8% | Global, con centros de investigación y desarrollo en Beijing, Shanghái | Largo plazo (≥ 4 años) |
| Cambios en la dieta y flexitarianismo | + 1.0% | Áreas urbanas, en expansión hacia ciudades de nivel 3 | Mediano plazo (2-4 años) |
| Mayor disponibilidad en los canales en línea | + 1.5% | Nacional, más fuerte en ciudades de nivel 1 y 2 | Corto plazo (≤ 2 años) |
| Prevalencia creciente de la intolerancia a la lactosa | + 0.8% | Nacional, mayor impacto en las regiones del norte | Largo plazo (≥ 4 años) |
| Influencia de las tendencias occidentales y globales | + 0.9% | Ciudades de nivel 1, que se extienden a los niveles 2 y 3 | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Tendencias en aumento en salud y bienestar
Tras la pandemia, la conciencia sobre la salud entre los consumidores chinos ha aumentado, impulsando una creciente preferencia por los alimentos funcionales que combinan beneficios nutricionales con conveniencia. Para alinearse con esta tendencia, la Administración de Alimentos y Medicamentos de China implementó estándares de etiquetado actualizados, GB 7718-2025 y GB 28050-2025, que exigen información nutricional más clara y detallada [1] Fuente: Departamento de Agricultura de los Estados Unidos, “Estándares de Etiquetado de Alimentos Preenvasados Finalizados” apps.fas.usda.gov . Estas regulaciones permiten a las marcas de origen vegetal destacar las ventajas para la salud de sus productos, como cero colesterol, mayor contenido de fibra y niveles reducidos de grasas saturadas en comparación con los productos de origen animal. Este cambio es particularmente ventajoso para el mercado de alternativas lácteas de origen vegetal. China tiene la capacidad de desempeñar un papel significativo en el avance de la tendencia global hacia la carne de origen vegetal al aumentar la producción y reducir los costos. El país cuenta con una gran abundancia de soja no transgénica local y una gran capacidad de procesamiento para materias primas de origen vegetal como la soja y el guisante. Según ProVeg, el 98% de los consumidores chinos son propensos a comer más alimentos de origen vegetal cuando se les presentan datos científicos sobre los beneficios de dichas dietas [2] Fuente: Proveg International, “La mayoría de las personas en China comerán más alimentos de origen vegetal cuando se les informe sobre los beneficios, según una encuesta”, proveg.org.
Innovación en el desarrollo de productos
Los fabricantes chinos aprovechan los avances tecnológicos en extrusión de alta humedad y procesamiento de fermentación para crear texturas similares a la carne, abordando así las antiguas preocupaciones de los consumidores sobre las alternativas vegetales. Un estudio de A*STAR de Singapur destaca que la optimización bayesiana multiobjetivo puede ajustar con precisión los parámetros de extrusión, logrando una dureza similar a la de la pechuga de pollo con una variación de tan solo el 5-7 % y una fuerza de corte dentro del 15 % de los objetivos. Jinan Xilang Machine, fabricante nacional de equipos, ofrece líneas de producción de proteína vegetal texturizada con capacidades de entre 100 y 2,000 kg/hora, lo que demuestra la preparación de su infraestructura para la producción a gran escala. Dado que China procesa aproximadamente el 50 % de la capacidad mundial de proteína de soja, sus capacidades de fermentación no solo reducen los costos de producción de ingredientes, sino que también la posicionan competitivamente frente a las alternativas importadas.
Cambios en la dieta y flexitarianismo
Los consumidores chinos de la Generación Z muestran un creciente interés en las dietas basadas en plantas, siendo las preocupaciones ambientales (puntuación media de 4.19 sobre 5) la principal motivación, seguidas de las consideraciones éticas (3.76), según una encuesta reciente a turistas. Los encuestados urbanos, con una puntuación de 3.638, reportan mayores beneficios percibidos en comparación con los consumidores rurales, que obtuvieron una puntuación de 3.266, lo que destaca una concentración de usuarios pioneros en las áreas metropolitanas. Sin embargo, a diferencia de los consumidores occidentales, los consumidores chinos ven los productos vegetales como fuentes complementarias de proteínas en lugar de sustitutos completos de la carne. Esta diferencia de comportamiento ha impulsado a marcas como The Vegetarian Butcher a alejarse de las estrategias centradas en las hamburguesas y, en su lugar, ofrecer opciones locales, como productos para el desayuno, rellenos de panadería y aplicaciones de cafetería, donde las proteínas vegetales mejoran en lugar de reemplazar las comidas tradicionales.
Mayor disponibilidad en los canales en línea
Las plataformas de comercio electrónico están mejorando la accesibilidad al mercado al abordar las limitaciones del comercio minorista tradicional. Además, la creciente penetración de internet impulsa el crecimiento de las compras en línea. Según datos del Banco Mundial de 2023, China tenía una tasa de penetración de internet del 78 %. De igual manera, las marcas de productos de origen vegetal están implementando estrategias para ampliar su presencia en el mercado. [ 3 ]Fuente: Banco Mundial, "Tasa de penetración de Internet en China", data.worldbank.orgAl utilizar el comercio electrónico transfronterizo, estas marcas pueden sortear las complejidades de los procesos de registro de importaciones y, al mismo tiempo, evaluar la demanda del mercado. Además, la integración de las funciones de comercio social facilita la colaboración con influencers y la difusión de contenido educativo. Este enfoque ayuda a reducir la brecha de conocimiento de los consumidores sobre nutrición y métodos de cocina basados en plantas. Estas iniciativas son especialmente importantes para las categorías de productos que requieren cambios significativos de comportamiento, garantizando que los consumidores estén bien informados y tengan más confianza para adoptar estas alternativas. Asimismo, la creciente preferencia de los consumidores por productos sostenibles y saludables impulsa aún más la demanda de alternativas basadas en plantas, creando oportunidades para que las marcas innoven y satisfagan las necesidades cambiantes de los consumidores.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Desafíos de la cadena de suministro y la producción | -1.1% | Nacional, aguda en las provincias occidentales | Corto plazo (≤ 2 años) |
| Conciencia limitada más allá de las grandes ciudades | -0.9% | Ciudades y zonas rurales de nivel 3 y 4 | Mediano plazo (2-4 años) |
| Complejidades regulatorias y de estandarización | -0.7% | Nacional, que afecta a las importaciones y nuevos ingredientes | Largo plazo (≥ 4 años) |
| Brechas de sabor y textura | -1.3% | Nacional, variando según la categoría del producto | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Desafíos de la cadena de suministro y la producción
La fragmentación en el abastecimiento de materias primas y el aumento de los costos de los ingredientes de origen animal dificultan la escalabilidad de la producción y reducen los márgenes de ganancia. Los fabricantes chinos del sector de origen vegetal se enfrentan a desafíos con el suministro inestable de ingredientes. Las proteínas especializadas y los aditivos funcionales requieren plazos de entrega más largos y son más caros en comparación con los ingredientes alimentarios tradicionales. El análisis de costos de producción muestra que los productos de origen vegetal a menudo cuestan entre 2 y 4 veces más que las alternativas convencionales. Esta disparidad de costos es notable, ya que el 21% de los consumidores de prueba identifican el precio como la principal razón para no volver a comprar, según el Food Engineering Journal. Los gastos de transporte exacerban aún más estos problemas, ya que los ingredientes especializados requieren una logística con control de temperatura y los tamaños de lote más pequeños aumentan los costos de transporte por unidad. Para abordar estos desafíos, las empresas están adoptando la automatización del procesamiento continuo y estrategias de fabricación regional. Muchas también están desarrollando instalaciones integradas de procesamiento de ingredientes para optimizar las formulaciones con proteínas de menor costo y simplificar las cadenas de suministro.
Brechas de sabor y textura
Los estudios sobre la aceptación del consumidor identifican sistemáticamente el sabor y la textura como obstáculos importantes para la repetición de compras. Una encuesta de 2020 reveló que el 74 % de los consumidores chinos no estaban dispuestos a volver a comprar carne vegetal debido a la insatisfacción con los atributos sensoriales. Las carnes artificiales tradicionales chinas, que suelen estar basadas en tofu y son económicas, generan una percepción negativa que las proteínas vegetales de nueva generación deben superar. Las tradiciones culinarias chinas enfatizan texturas y técnicas de cocción específicas, como el salteado a alta temperatura o el estofado, que las alternativas vegetales a menudo tienen dificultades para replicar. Las investigaciones indican que los consumidores chinos muestran una mayor resistencia a los sustitutos de la carne en comparación con sus homólogos australianos y británicos, donde la seguridad alimentaria y la preocupación por el sobreprocesamiento superan las motivaciones ambientales. Esta resistencia resalta la necesidad crucial de realizar inversiones significativas en investigación y desarrollo para mejorar la textura y la localización del sabor para lograr la aceptación en el mercado.
Análisis de segmento
Por tipo: Las alternativas lácteas impulsan el liderazgo del mercado
En 2025, los lácteos vegetales dominarán el mercado con una cuota de mercado del 61.62 %, impulsada por la preferencia cultural por la leche de soja y una rápida diversificación en cafeterías y canales minoristas. El liderazgo de este segmento se debe a la confianza del consumidor en opciones consolidadas como la leche de soja, lo que ha facilitado el crecimiento de alternativas a base de avena, almendras y arroz. Si bien los sustitutos de la carne representan actualmente una cuota de mercado menor, presentan el crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 8.66 % proyectada entre 2026 y 2031, impulsada por los avances en las tecnologías de textura y sabor. Mientras tanto, las bebidas vegetales están aprovechando la creciente cultura de las cafeterías en China. Marcas como HEYTEA han alcanzado una importante presencia en el mercado combinando de forma innovadora proteínas vegetales con fórmulas tradicionales de té.
Además, el sector de alimentos y bebidas está experimentando un crecimiento en categorías de origen vegetal, como repostería, snacks y platos preparados, con empresas como Zero Limits a la vanguardia en productos de panadería sin ingredientes de origen animal. Los avances regulatorios también desempeñan un papel crucial, ya que la Autoridad de Seguridad Alimentaria de China facilita la aprobación de nuevos ingredientes según las normas de aditivos alimentarios GB 2760-2024. Sin embargo, la prolongación de los plazos de aprobación puede retrasar el desarrollo de productos. Asimismo, el Ministerio de Agricultura y Asuntos Rurales influye en la dinámica de las categorías al otorgar subsidios para apoyar la producción nacional de leche cruda, aumentar la competencia y promover alternativas lácteas vegetales atractivas para establecer propuestas de valor claras más allá del precio.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por fuente: El predominio de la soja se enfrenta a la diversificación de proteínas
En 2025, la soja posee una cuota de mercado dominante del 53.92%, impulsada por el liderazgo de China en el procesamiento de soja y la aceptación cultural de los alimentos a base de soja. Al mismo tiempo, la proteína de guisante experimenta el crecimiento más rápido, con una impresionante tasa de crecimiento anual compuesto (TCAC) del 8.41%. Este crecimiento se sustenta en la creciente capacidad de procesamiento de China y en las propiedades funcionales superiores de la proteína, lo que la hace ideal para aplicaciones de análogos de la carne. La proteína de trigo se utiliza en aplicaciones que requieren redes de gluten para aportar textura, mientras que las proteínas de arroz y avena resultan atractivas para los consumidores que buscan opciones hipoalergénicas o beneficios nutricionales específicos. La tendencia a la diversificación destaca tanto la demanda de variedad por parte de los consumidores como los esfuerzos de los fabricantes por equilibrar el coste y la funcionalidad en las distintas categorías de productos.
La creciente capacidad de procesamiento de China refleja su disposición a diversificar sus fuentes de producción. Además, nuevas proteínas, como las derivadas del hongo melena de león y diversas legumbres, ofrecen oportunidades únicas de diferenciación. Esto es especialmente relevante para las regiones con escasez de agua que exploran cultivos alternativos adecuados para tierras no cultivables. Las políticas de modernización agrícola de China promueven la diversificación de cultivos, lo que podría ampliar la base de materias primas para la producción de alimentos vegetales y reducir la dependencia de las fuentes de proteínas importadas.
Por canales de distribución: liderazgo en el off-trade con aceleración del crecimiento en el on-trade
En 2025, los canales de venta al público, como supermercados, hipermercados, tiendas de conveniencia y plataformas en línea, dominarán el mercado con un 60.68%, ofreciendo a los consumidores un amplio acceso y transparencia de precios. Los canales en línea están experimentando un crecimiento significativo, impulsado por plataformas como Tmall y JD.com. Además, el comercio social de Douyin se está expandiendo a ciudades de menor nivel. Las tiendas de conveniencia y especializadas funcionan como puntos de encuentro, presentando a los consumidores nuevos productos mediante muestras y promociones. Los supermercados e hipermercados siguen siendo canales de distribución clave, pero requieren importantes inversiones en marketing para asegurar su visibilidad en los lineales y fomentar las pruebas de los productos por parte de los consumidores.
Los canales de hostelería, si bien actualmente representan una participación menor, están creciendo a una impresionante tasa de crecimiento anual compuesta (TCAC) del 8.73 %. Este crecimiento se ve impulsado por colaboraciones estratégicas entre marcas de productos de origen vegetal y operadores de servicios de alimentación. Las alianzas con restaurantes permiten a los consumidores probar productos en formatos preparados que realzan el sabor y minimizan las preocupaciones sobre la textura. Algunos ejemplos incluyen alianzas entre proveedores de productos de origen vegetal y cadenas como KFC, Haidilao y cafeterías independientes. El canal de servicios de alimentación ofrece no solo mayores márgenes de beneficio, sino también oportunidades para el desarrollo de la marca mediante la recomendación de chefs y diseños de menú innovadores. Sin embargo, las marcas que implementan estrategias omnicanal, en particular en el comercio electrónico transfronterizo, deben abordar los desafíos regulatorios impuestos por el Ministerio de Comercio, especialmente en lo que respecta a la venta directa y a distancia.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
China es el foco central de este análisis de mercado, con diferencias regionales influenciadas por el desarrollo económico y el comportamiento del consumidor en sus ciudades de primer nivel. Ciudades de primer nivel, como Pekín, Shanghái, Shenzhen y Cantón, presentan los mayores niveles de penetración de mercado y aceptación del consumidor. Esto se debe a mayores ingresos disponibles, mayor exposición internacional y mayor disponibilidad de productos de origen vegetal en los canales minoristas y de restauración. Estos centros urbanos actúan como plataformas de prueba para el lanzamiento de nuevos productos y estrategias de marca, con iniciativas exitosas que se expanden a mercados de segundo y tercer nivel.
Las ciudades de menor nivel ofrecen un potencial de crecimiento sustancial a medida que los jóvenes urbanitas se mudan de mercados saturados de primer nivel, lo que genera preferencia por productos premium y saludables. Las investigaciones demuestran que la reducción de la brecha de ingresos entre zonas urbanas y rurales y el menor costo de vida en ciudades más pequeñas fomentan el gasto discrecional, creando tendencias emergentes de consumo de clase media fuera de las grandes áreas metropolitanas. Sin embargo, los consumidores rurales y de los niveles 3 y 4 se enfrentan a importantes barreras para adoptar dietas basadas en plantas, como las preferencias culturales y familiares por la carne tradicional, la disponibilidad limitada de productos y la falta de conocimiento sobre la nutrición y la preparación basadas en plantas.
Provincias como Shandong, Heilongjiang y Guangdong, con infraestructuras de procesamiento de alimentos consolidadas, dominan la capacidad de producción regional. Sus fortalezas residen en la proximidad a las materias primas y las eficientes redes de transporte. Mientras que provincias como Mongolia Interior, Xinjiang y Heilongjiang se benefician de subsidios a la industria láctea que intensifican la competencia por alternativas vegetales, las provincias costeras se centran en la innovación en tecnología alimentaria y el crecimiento de las exportaciones. El Ministerio de Agricultura y Asuntos Rurales ha asignado miles de millones en subsidios para la leche cruda y en polvo, lo que ilustra cómo las políticas regionales configuran el panorama competitivo entre los productos lácteos vegetales y los convencionales.
Panorama regulatorio
El marco regulatorio chino para los alimentos de origen vegetal se está volviendo más estricto en cuanto a definiciones y declaraciones, y su cumplimiento se basa en marcos nacionales para aditivos y etiquetado, incluyendo la norma GB 2760 (aditivos alimentarios) y las normas actualizadas de etiquetado nutricional y de productos preenvasados GB 7718-2025 y GB 28050-2025. El trabajo de estandarización también se apoya en organismos técnicos como el Comité Técnico Nacional de Estandarización de la Industria Alimentaria (SAC/TC64). A medida que las marcas compiten en un posicionamiento de "mejor para la salud", los productos de origen vegetal se enfrentan a un escrutinio cada vez mayor en cuanto a nombres, declaraciones de ingredientes y declaraciones nutricionales o de salud.
La armonización impulsada por la industria avanza paralelamente a las normas nacionales, incluyendo la norma T/CGDF 30-2024 (Norma para Alimentos de Origen Vegetal), implementada el 6 de febrero de 2024, que establece definiciones y directrices para la categorización de alimentos de origen vegetal. En mayo de 2025, la Cámara de Comercio de Alimentos y Productos Autóctonos de China (CFNA) lanzó una norma grupal a nivel nacional y creó un subcomité para alimentos de origen vegetal con el fin de armonizar las prácticas de calidad y etiquetado. Esto facilita una comercialización más rápida de las formulaciones que cumplen con la normativa, al tiempo que eleva los estándares para las declaraciones no estándar y para los ingredientes importados o novedosos que requieren documentación adicional.
Análisis de la cadena de valor
La cadena de valor abarca desde la producción y comercialización de cultivos (soja, guisantes, trigo, avena, arroz y otras legumbres) hasta el procesamiento de proteínas (concentrados y aislados de proteínas, proteínas texturizadas) y el suministro de ingredientes funcionales, y la fabricación de alternativas lácteas, sustitutos de la carne, bebidas y otros alimentos de origen vegetal. China se beneficia de una sólida capacidad de procesamiento de soja a nivel nacional y de una creciente capacidad para la producción de proteínas alternativas, en particular de guisantes. Sin embargo, persiste cierta dependencia del suministro de legumbres o cereales específicos, así como de insumos no transgénicos o con certificación especial, lo que puede aumentar los plazos de entrega y la volatilidad de los costos para los formuladores.
Los fabricantes de productos derivados utilizan capacidades de extrusión y fermentación para transformar las proteínas vegetales en texturas y formatos adaptados a la gastronomía china, y luego las distribuyen a través de canales minoristas y de comercio electrónico (incluidos Tmall, JD.com y el comercio social), así como mediante alianzas con empresas de servicios de alimentación que facilitan las pruebas de productos. La presión por los costes y la uniformidad sigue impulsando la integración vertical y la expansión de la producción regional. Los actores del mercado están adoptando la automatización continua de procesos y las instalaciones integradas de procesamiento de ingredientes para estabilizar la disponibilidad de materia prima, mejorar el rendimiento entre lotes y agilizar la iteración en función de la evolución del etiquetado y las directrices de la categoría.
Panorama competitivo
El mercado chino de alimentos y bebidas de origen vegetal presenta una fragmentación moderada con cierta concentración, lo que crea espacio para que tanto los actores consolidados como los disruptores emergentes capturen cuota de mercado mediante un posicionamiento diferenciado y estrategias locales. Las empresas nacionales aprovechan las ventajas de costes mediante cadenas de suministro integradas y un entendimiento cultural, mientras que las marcas internacionales aportan su experiencia tecnológica y un posicionamiento premium. Los patrones estratégicos priorizan las alianzas con operadores de servicios de alimentación, la optimización de las plataformas de comercio electrónico y la producción regional para lograr precios competitivos frente a las alternativas importadas.
El desarrollo de tecnología se centra en las capacidades de fermentación, el procesamiento de extrusión y el desarrollo de sabores para abordar las barreras de textura y sabor que limitan la adopción por parte del consumidor. Las empresas que buscan oportunidades en áreas específicas se centran en casos de uso específicos, como aplicaciones de panadería, formulaciones de bebidas y formatos listos para consumir, donde las proteínas vegetales complementan los productos animales en lugar de sustituirlos directamente.
La suspensión de las operaciones de Beyond Meat en China en 2025 ilustra los desafíos que enfrentan las marcas internacionales que no adaptan sus formulaciones y precios a las condiciones del mercado local, lo que genera oportunidades para empresas nacionales con capacidades de desarrollo de productos locales y una fabricación competitiva en costos. Los factores de cumplimiento normativo de la Autoridad de Seguridad Alimentaria de China en relación con las aprobaciones de nuevos alimentos y los estándares de etiquetado influyen en el posicionamiento competitivo, en particular para las empresas que introducen ingredientes o tecnologías de procesamiento innovadores.
Líderes de la industria de alimentos y bebidas de origen vegetal en China
-
Grupo Lunes Verde
-
Alimentos Qishan
-
Grupo Oatly AB
-
Grupo Yili
-
La compañía Livekindly Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: Weiwei Shares anunció el lanzamiento de una serie de nuevos productos de origen vegetal, entre los que se incluyen la leche de soja en polvo Wuhong Wuhei, la leche de soja en polvo de frijol negro de bajo índice glucémico y la leche de soja La-Da-Zi. Este anuncio amplía la gama de bebidas vegetales y productos de soja de Weiwei en China, fortaleciendo su posición en este segmento de rápido crecimiento. La diversificación de productos busca cubrir las necesidades de textura y sabor, y facilita su combinación con alimentos picantes y grasos para una mayor variedad de opciones de consumo.
- Abril de 2026: Yangyuan Beverage anunció en su informe del primer trimestre de 2026 la expansión estratégica de su cartera de bebidas de origen vegetal, que va más allá de las nueces e incluye nuevas categorías de leches vegetales. Esta expansión incorpora nuevas categorías de leches vegetales al mercado chino. La iniciativa amplía su oferta de productos saludables para captar a los consumidores con intolerancia a la lactosa y potenciar el mercado de bebidas de origen vegetal.
- Julio de 2024: Oatly Group AB lanzó tres nuevos helados veganos en China mediante alianzas con Haidilao y KFC. Este lanzamiento representa un avance en la expansión internacional de la marca en el mercado chino de alimentos de origen vegetal y amplía sus canales de distribución. Estas alianzas aumentan la visibilidad de los análogos lácteos de origen vegetal en China.
Alcance del informe sobre el mercado de alimentos y bebidas de origen vegetal en China
Los alimentos y bebidas de origen vegetal incluyen productos sucedáneos de la carne y los lácteos derivados de productos vegetales. Los productos incluyen alternativas a la carne elaboradas con diferentes ingredientes de origen vegetal como garbanzos, soja y tofu, proteína de guisantes y otros ingredientes similares. Las bebidas de origen vegetal incluyen alternativas lácteas como la leche de avena, la leche de almendras, la leche de coco y otras bebidas similares. Por tipo de producto, el mercado estudiado está segmentado en sustitutos de la carne, bebidas alternativas a los lácteos, helados no lácteos, quesos no lácteos, yogures no lácteos y productos para untar no lácteos. Los sustitutos de la carne se dividen en proteína vegetal texturizada, tofu, tempeh y otros. Las bebidas se segmentan aún más en leche de soya, leche de almendras y otras bebidas. Por canal de distribución, el mercado está segmentado en hipermercados/supermercados, tiendas de conveniencia, canales minoristas en línea y otros canales de distribución. Para cada segmento, el tamaño del mercado y las previsiones se han realizado sobre la base del valor (en millones de USD).
Por Tipo
| Lácteos a base de plantas | Yogurt |
| Queso | |
| Postre Helado y Helado | |
| Otros productos lácteos | |
| Sustitutos de carne | Tofu |
| Tempeh | |
| Proteína vegetal texturizada | |
| Otros sustitutos de la carne | |
| Bebidas | Leche |
| Batidos | |
| Té | |
| Café | |
| Otras bebidas | |
| Otros Alimentos y Bebidas |
Por fuente
| Soya |
| Guisante |
| Trigo |
| Arroz |
| Avena |
| Otras fuentes |
Por Canales de Distribución
| En el comercio | |
| Fuera de comercio | Supermercados / Hipermercados |
| Tiendas de conveniencia | |
| Tiendas Especializadas | |
| canales online | |
| Otros Canales de Distribución |
| Por Tipo | Lácteos a base de plantas | Yogurt |
| Queso | ||
| Postre Helado y Helado | ||
| Otros productos lácteos | ||
| Sustitutos de carne | Tofu | |
| Tempeh | ||
| Proteína vegetal texturizada | ||
| Otros sustitutos de la carne | ||
| Bebidas | Leche | |
| Batidos | ||
| Té | ||
| Café | ||
| Otras bebidas | ||
| Otros Alimentos y Bebidas | ||
| Por fuente | Soya | |
| Guisante | ||
| Trigo | ||
| Arroz | ||
| Avena | ||
| Otras fuentes | ||
| Por Canales de Distribución | En el comercio | |
| Fuera de comercio | Supermercados / Hipermercados | |
| Tiendas de conveniencia | ||
| Tiendas Especializadas | ||
| canales online | ||
| Otros Canales de Distribución | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el sector de alimentos y bebidas de origen vegetal de China en 2031?
Se proyecta que alcance los USD 15.83 mil millones, lo que refleja una CAGR del 7.45 % a partir de 2026.
¿Qué categoría de productos lidera las ventas en el sector de las proteínas vegetales en China?
Los productos lácteos de origen vegetal representan el 61.62% de los ingresos, respaldados por el consumo de leche de soja de larga data y las asociaciones con cafeterías.
¿Qué ingrediente está ganando participación más rápidamente después de la soja?
Se pronostica que la proteína de guisante se expandirá a una tasa compuesta anual del 8.41 % gracias a la expansión de la capacidad interna y la funcionalidad favorable de los análogos de la carne.
¿Qué canal de ventas muestra el crecimiento más rápido?
El servicio de comidas en el comercio, incluidos cafés y restaurantes, está avanzando a una tasa compuesta anual del 8.73 % a medida que las integraciones de menús impulsan las pruebas.


