

Tamaño y participación en el mercado de placas de circuito impreso de China
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
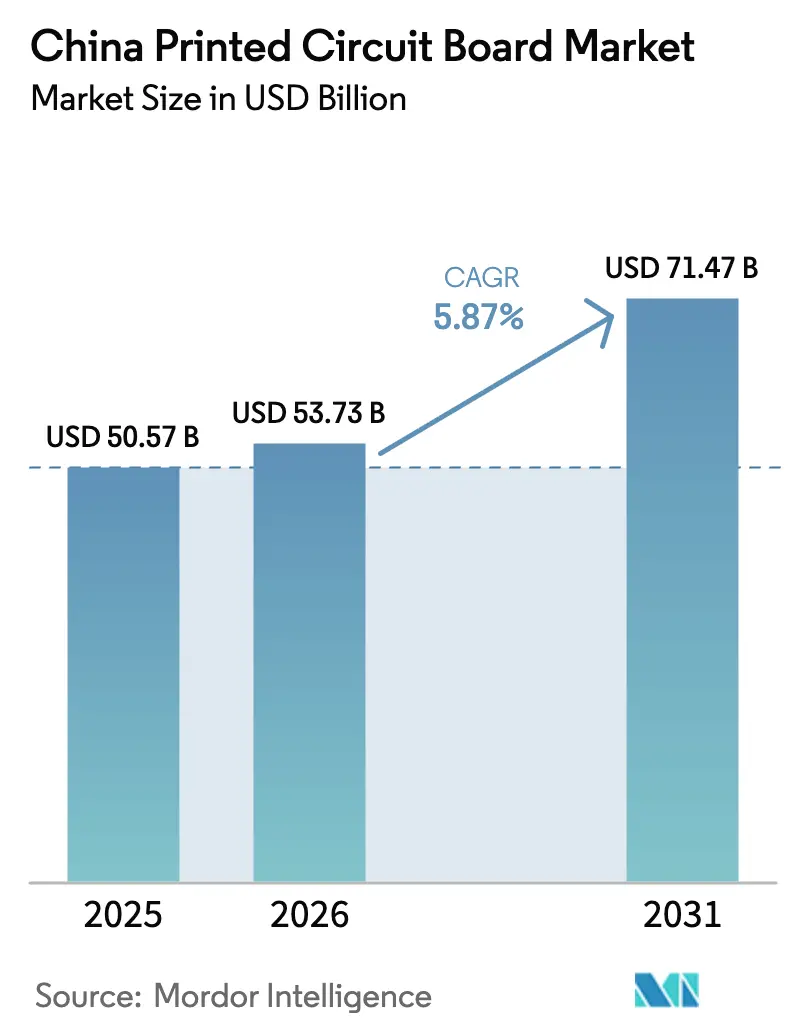
| Tamaño del mercado (2026) | USD 53.73 mil millones |
| Tamaño del mercado (2031) | USD 71.47 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.87% CAGR |
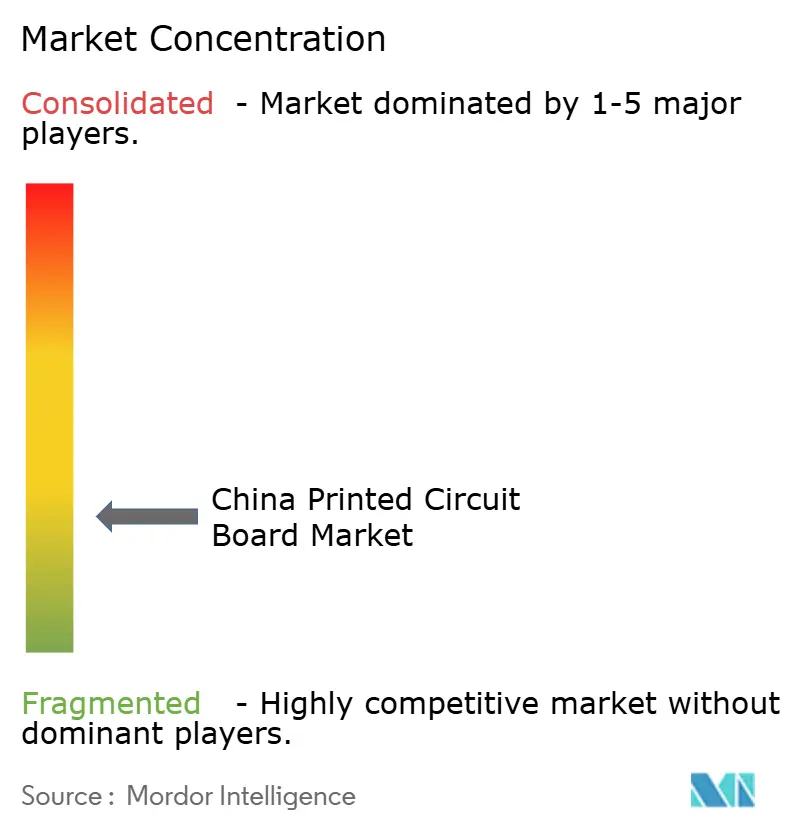
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de placas de circuito impreso en China por Mordor Intelligence
Se espera que el tamaño del mercado de placas de circuito impreso de China crezca de USD 50.57 mil millones en 2025 a USD 53.73 mil millones en 2026 y se pronostica que alcance los USD 71.47 mil millones para 2031 con una CAGR del 5.87% durante 2026-2031. La migración continua hacia laminados de baja pérdida y alta velocidad, la creciente demanda de sustratos de CI y los lanzamientos a gran escala de 5G y EV mantienen sólidas las carteras de pedidos. Las ventas de electrónica de consumo se han estabilizado, pero los operadores de telecomunicaciones y centros de datos continúan especificando mayores recuentos de capas y un control de impedancia más estricto, lo que eleva los precios promedio de venta. Mientras tanto, los fabricantes de equipos originales (OEM) automotrices están migrando a plataformas de 800 voltios, aumentando los requisitos de espesor de cobre e impulsando la adopción de circuitos flexibles. Los actores extranjeros agregan capacidad en Jiangsu y Chongqing, pero los líderes locales aprovechan los incentivos políticos para profundizar la integración vertical y asegurar el suministro de laminados.
Conclusiones clave del informe
- Por tipo de PCB, las placas multicapa estándar capturaron el 29.13% de la participación de mercado de placas de circuito impreso de China en 2025, mientras que se pronostica que los circuitos flexibles registrarán la CAGR más rápida del 7.23% hasta 2031.
- Por material de sustrato, el epoxi de vidrio FR-4 representó el 43.21 % de la participación de mercado de placas de circuito impreso de China en 2025, mientras que se prevé que los laminados de alta velocidad y baja pérdida se expandan a una CAGR del 6.82 % hasta 2031.
- Por industria de usuario final, la electrónica de consumo lideró con el 37.18% del mercado de placas de circuitos impresos (PCB) de China en 2025; se prevé que las aplicaciones de telecomunicaciones y 5G alcancen una CAGR del 7.44% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de placas de circuito impreso en China
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento en el despliegue de infraestructura 5G | + 1.2% | Ciudades de nivel 1 y 2 en todo el país | Mediano plazo (2-4 años) |
| Crecimiento rápido de la demanda de fabricación de vehículos eléctricos | + 1.4% | Guangdong, Jiangsu, Shanghái, Chongqing | Largo plazo (≥ 4 años) |
| Incentivos gubernamentales para la autosuficiencia en semiconductores | + 1.0% | Delta del río Yangtze y delta del río Perla | Largo plazo (≥ 4 años) |
| Proliferación del IoT y los wearables para el consumidor | + 0.8% | Clústeres de exportación de Shenzhen y Dongguan | Corto plazo (≤ 2 años) |
| Localización de cadenas de suministro de centros de datos a gran escala | + 0.9% | Pekín, Shanghái, Cantón, Chengdu, Guiyang | Mediano plazo (2-4 años) |
| Adopción de empaquetado avanzado de circuitos integrados 2.5D/3D | + 1.1% | Zonas de semiconductores de Jiangsu y Shanghái | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento en la implementación de infraestructura 5G
China instaló 507,000 nuevas macroceldas y microceldas 5G en 2025, elevando el total operativo a 4.76 millones. Cada macrocelda integra entre 15 y 20 placas multicapa con laminados de baja pérdida para gestionar conjuntos de antenas MIMO masivas. Los operadores extienden la cobertura sub-6 GHz a las zonas rurales, al tiempo que densifican las celdas de ondas milimétricas en los núcleos urbanos, lo que genera una demanda paralela de sustratos FR-4 y de poliimida de alta calidad, que son rentables. La adopción de Open RAN consolida las funciones de banda base y fronthaul en una única placa de alta densidad de capas, lo que ahorra espacio en las torres y tiempo de instalación. Las normas de compatibilidad electromagnética impuestas por el Ministerio endurecen las tolerancias de impedancia, impulsando las actualizaciones de imágenes directas por láser y laminación secuencial. [1] Ministerio de Industria y Tecnología de la Información, «Estadísticas de despliegue de estaciones base 5G en China», miit.gov.cn
Crecimiento rápido de la demanda de fabricación de vehículos eléctricos
Los modelos eléctricos de batería e híbridos enchufables representaron casi la mitad de las ventas nacionales de automóviles de pasajeros en 2025. [2] Asociación China de Fabricantes de Automóviles, “Datos de producción y ventas de vehículos de nueva energía”, caam.org.cn Cada EV incorpora hasta 8 veces más contenido de PCB que su contraparte de combustión interna, cubriendo los dominios de gestión de la batería, inversor de tracción y ADAS. La resistencia al ciclo térmico y a la vibración impulsa el abastecimiento certificado AEC-Q200, favoreciendo plantas con inspección óptica automatizada y laminografía de rayos X. El salto a baterías de 800 voltios aumenta los pesos de la lámina de cobre a 6-10 onzas para manejar picos de 400 amperios, un nicho donde los fabricantes chinos tienen ventajas de costos sobre rivales extranjeros. La penetración de circuitos flexibles está aumentando en cabinas digitales y grupos de infoentretenimiento donde las interconexiones delgadas y flexibles permiten un estilo agresivo.
Incentivos gubernamentales para la autosuficiencia en semiconductores
Beijing destinó USD 70 mil millones en exenciones fiscales y financiamiento de capital para elevar la autosuficiencia nacional de IC al 70% para 2025. [3] Consejo de Estado de China, “Plan Estratégico Made in China 2025”, gov.cn Las casas de empaque que escalan los módulos fan-out a nivel de oblea y chiplet requieren sustratos orgánicos con línea y espacio por debajo de 25 µm y CTE cercano al silicio. Las subvenciones financian líneas piloto para vía a través de silicio, unión híbrida y capas de redistribución de alta densidad, expandiendo la demanda de sustratos de construcción y paneles portadores ultraplanos. La localización de materiales se acelera ya que la dependencia de la película de construcción Ajinomoto importada se considera una vulnerabilidad estratégica. Estas medidas respaldan el crecimiento de dos dígitos en los envíos de sustratos a pesar de la ciclicidad más amplia de los semiconductores.
Adopción de empaquetado avanzado de circuitos integrados 2.5D/3D
Los OSAT chinos están implementando intercaladores 2.5D y matrices apiladas en 3D para extender la Ley de Moore sin nuevos nodos. Estos encapsulados requieren intercaladores de silicio o vidrio con decenas de miles de microprotuberancias con una distancia entre ejes inferior a 40 µm. Los fabricantes nacionales de PCB invierten en grabado de vías profundas y relleno de cobre para integrar el trabajo de intercaladores internamente, reduciendo así la dependencia de los proveedores taiwaneses. El encapsulado a nivel de panel con distribución en abanico está ganando terreno en los ASIC de gama media, aprovechando sustratos de gran tamaño para optimizar el consumo de matriz por panel. Se prevé que los formatos avanzados aumenten del 12 % de los ingresos de PCB en China en 2025 a más del 20 % para 2031.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad en los precios del cobre | -0.6% | Centros de exportación en Guangdong y Jiangsu | Corto plazo (≤ 2 años) |
| Costos de cumplimiento ambiental más estrictos | -0.5% | Delta del río Yangtze y delta del río Perla | Mediano plazo (2-4 años) |
| Cuellos de botella en laminados de baja pérdida y alta velocidad | -0.4% | Suministro global, líneas de telecomunicaciones nacionales y centros de datos | Mediano plazo (2-4 años) |
| Controles de exportación de EE. UU. sobre equipos de alta gama | -0.7% | Fábricas de sustratos avanzados en todo el país | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad en los precios del cobre
El cobre alcanzó los USD 11,104 por tonelada en mayo de 2024 y luego descendió a USD 9,200 en diciembre de 2025, lo que redujo los márgenes brutos en hasta 300 puntos básicos para los fabricantes de tableros sujetos a cláusulas de precios trimestrales. El metal representa hasta un tercio del costo del material multicapa, y los pequeños fabricantes rara vez cubren futuros debido a las limitaciones de capital circulante. El precio trimestral restablece las fluctuaciones puntuales, lo que amplifica las oscilaciones de los márgenes. La capacidad de refinación concentrada en Chile y Zambia expone la cadena a huelgas laborales y cambios de política. Diversificar las fuentes de láminas y adoptar un inventario ajustado ayuda, pero no puede absorber por completo las fluctuaciones de precios a corto plazo.
Costos de cumplimiento ambiental más estrictos
En 2025, los reguladores provinciales redujeron las emisiones permisibles de COV a 50 mg/m³ y exigieron sistemas de aguas residuales de circuito cerrado, lo que obligó a realizar modernizaciones de entre 2 y 5 millones de dólares por planta. Los cierres temporales afectaron a las plantas más pequeñas de Dongguan y Huizhou, acelerando la consolidación a medida que las empresas que cumplían con las normativas ampliaban su participación. Los proyectos piloto de responsabilidad extendida del productor podrían añadir un 1-2% adicional a los costes para 2028, lo que hace que la certificación ISO 14001 sea esencial para las auditorías globales de clientes. Las empresas más grandes trasladan parte de los costes a los clientes mediante precios premium vinculados a las validaciones de sostenibilidad. Por lo tanto, el gasto en cumplimiento normativo afecta a los márgenes y aumenta las barreras para los nuevos participantes.
Análisis de segmento
Por tipo de PCB: los circuitos flexibles emergen como un formato de alto crecimiento
Las placas multicapa estándar representaron el 29.13 % del valor del mercado de PCB en China en 2025, y se utilizan en plataformas informáticas, industriales y de telecomunicaciones tradicionales, donde priman el coste y la fiabilidad inmediata. Las placas rígidas de una y dos caras siguen siendo esenciales en módulos de iluminación y electrodomésticos. Los diseños de interconexión de alta densidad se adoptan ampliamente en los smartphones de gama alta gracias a las pilas de vías de cualquier capa que superan los 150 componentes por pulgada cuadrada. Los circuitos flexibles, con una tasa de crecimiento anual compuesta (TCAC) del 7.23 % hasta 2031, se benefician de los programas de dispositivos portátiles, plegables y de cabinas de vehículos eléctricos que exigen más de 100 000 ciclos de flexión sin agrietamiento de las trazas.
Los sustratos de circuitos integrados (CI), con su precio superior para líneas inferiores a 25 µm y deformaciones de panel inferiores a 50 µm, presentan la mayor rentabilidad unitaria de la industria. Los conjuntos rígido-flexibles, cada vez más utilizados en la industria aeroespacial y de implantes médicos, tienen un precio entre un 30 % y un 50 % superior al de los conjuntos rígidos y flexibles tradicionales. Además, las placas con núcleo metálico se utilizan en el sector de la iluminación LED, mientras que las placas cerámicas satisfacen las necesidades de los módulos de potencia de RF; ambos mercados son rentables.
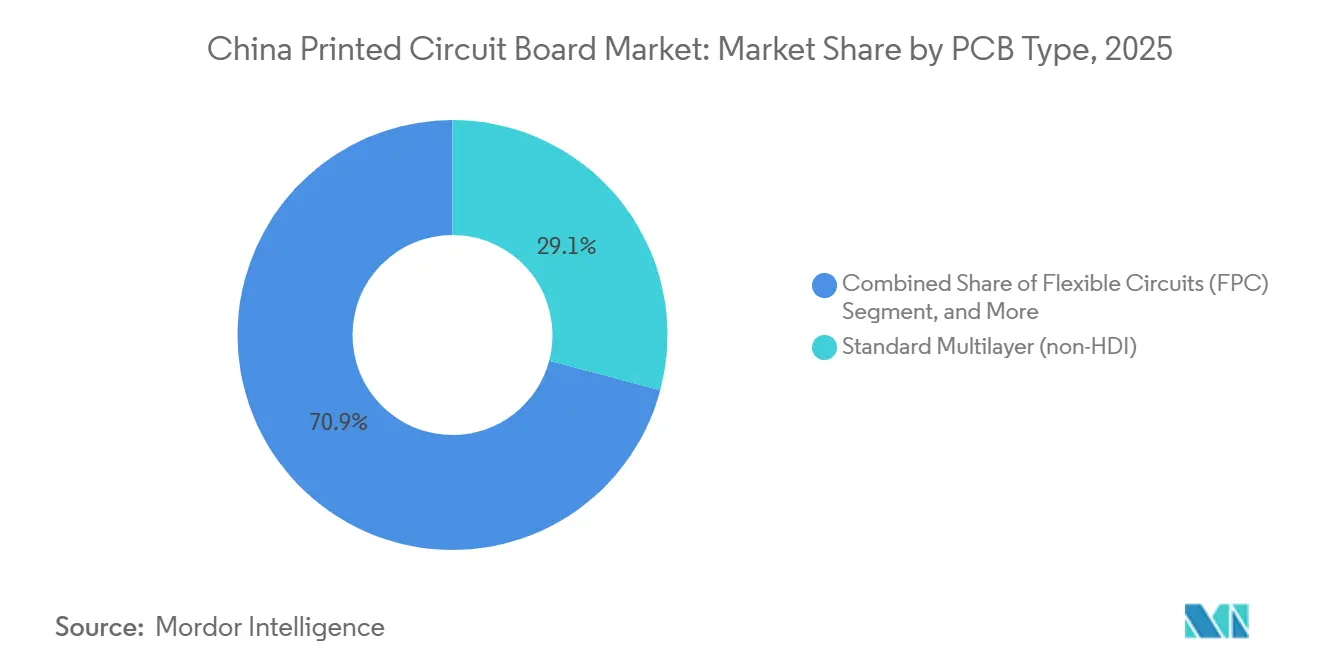
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por material de sustrato: Los laminados de alta velocidad ganan terreno en las actualizaciones de los centros de datos
FR-4 mantuvo el 43.21 % del mercado de PCB de China en 2025 gracias a su amplia compatibilidad con productos de consumo e industriales. Se prevé que los materiales de alta velocidad y baja pérdida capten participación con una tasa de crecimiento anual compuesta (TCAC) del 6.82 %, impulsados por placas base de conmutación de 800 GbE que requieren Df ≤ 0.005 y Dk ≈ 3.0 con señalización PAM4 de 56 GHz. Las láminas de poliimida predominan en entornos plegables y bajo cubierta, donde la estabilidad térmica a 260 °C y la baja absorción de humedad son cruciales. Las películas de bismaleimida-triazina y de acumulación sustentan los sustratos de circuitos integrados que admiten BGA de chip invertido y encapsulados a nivel de oblea con abanico de salida.
Los fabricantes nacionales de resina están invirtiendo en mezclas sin halógenos y de baja pérdida para reducir la dependencia de las importaciones japonesas. Para 2025, los plazos de entrega de los laminados premium se ampliaron a 16-20 semanas debido a las limitaciones de capacidad, lo que impulsó a los fabricantes de equipos originales (OEM) a establecer acuerdos de suministro a largo plazo. Los sustratos con núcleo metálico siguen siendo fundamentales para los controladores LED de alta potencia, mientras que las películas de polímero de cristal líquido se están adoptando gradualmente en los módulos de antena de ondas milimétricas.
Por sector de usuario final: las telecomunicaciones superan a la electrónica de consumo
La electrónica de consumo representó el 37.18 % de la cuota de mercado de placas de circuito impreso (PCB) en China en 2025, pero los envíos de teléfonos móviles se estancaron y los ciclos de reemplazo más largos moderaron su trayectoria. Se proyecta que las telecomunicaciones y la infraestructura 5G presenten la tasa de crecimiento anual compuesta (TCAC) más rápida, del 7.44 %, a medida que los operadores implementan macrotorres, celdas pequeñas y CPE de fibra que, en conjunto, consumen una gran cantidad de superficie de la placa. Los pedidos de automóviles aumentan gracias a la introducción de baterías de 800 voltios y la penetración de sistemas avanzados de asistencia al conductor (ADAS), lo que impulsa la demanda de formatos de cobre grueso y rígido-flexible. Los clústeres de computación e IA en la nube requieren placas base masivas y placas base de retemporizador, lo que sustenta un crecimiento de múltiples capas a lo largo de varios años.
Los segmentos industrial, médico y de defensa mantienen un impulso constante, priorizando la fiabilidad sobre el volumen. Las placas para el sector sanitario deben cumplir con los estándares IPC Clase 3, lo que impulsa el uso de contactos chapados en oro y recubrimientos conformados. La demanda aeroespacial exige precios elevados debido a los estrictos requisitos de calificación y las bajas tasas de producción. Los proyectos de transporte ferroviario y redes inteligentes aumentan el volumen de producción de placas especializadas de alta temperatura.
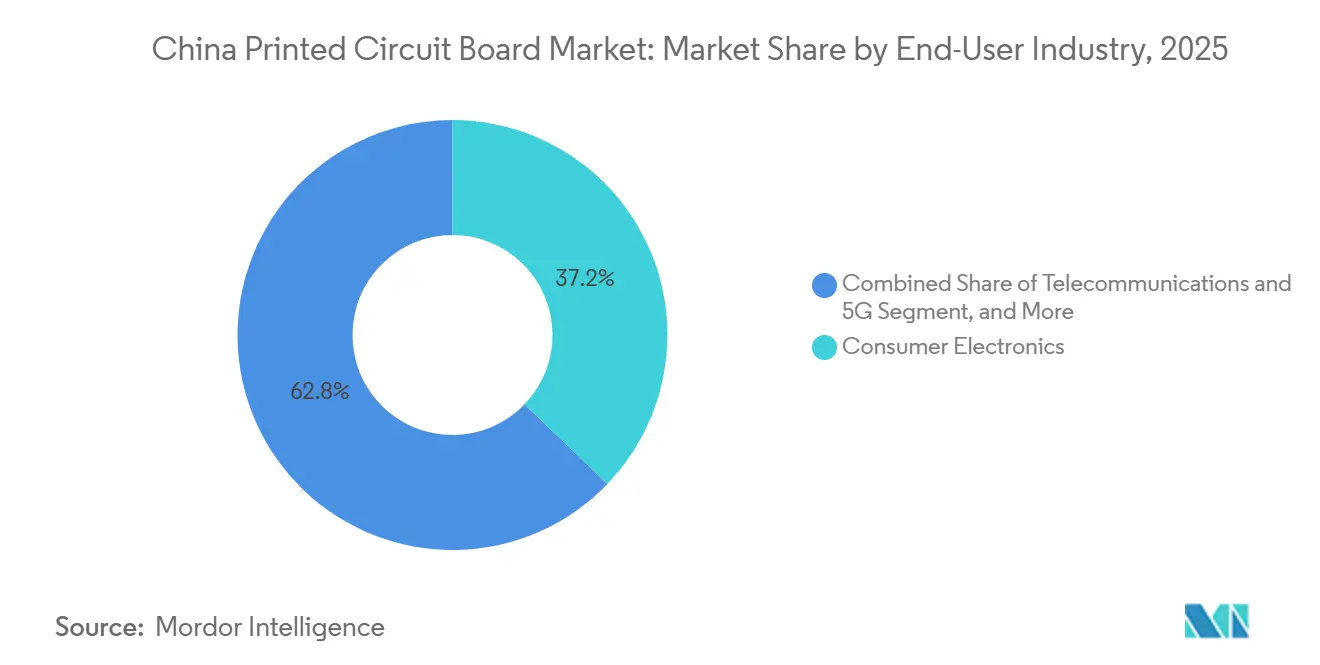
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
China representa más de la mitad de la producción mundial de PCB, con una marcada concentración en los deltas de los ríos Yangtsé y Perla. Guangdong representó el 28% de los envíos nacionales en 2025, a través de plantas concentradas en Shenzhen, Huizhou y Dongguan. Jiangsu se está recuperando rápidamente, impulsada por las inversiones de Kunshan, Suzhou y Wuxi que buscan oportunidades en sustratos para semiconductores, y se prevé que registre una importante tasa de crecimiento anual compuesta (TCAC) del 6.3% hasta 2031. El trato fiscal preferencial de Shanghái sustenta proyectos de HDI y sustratos de alto valor, mientras que las ciudades del interior de Chongqing y Chengdu atraen la expansión gracias al aumento de los salarios costeros y la mejora de los corredores logísticos.
Ocho centros informáticos, designados por el estado, son ahora fundamentales para la demanda local de placas base para centros de datos. Esta medida no solo reduce los tiempos de tránsito entre la costa y el interior, sino que también se alinea con la estrategia nacional de doble circulación. A medida que las inspecciones centrales comienzan a estandarizar las normas, las disparidades regionales, antes pronunciadas, en la aplicación de las normas ambientales están disminuyendo. Este cambio está transformando la ventaja competitiva de regulaciones laxas a un dominio de la tecnología.
La dependencia de laminados y películas de refuerzo de alta velocidad extranjeros sigue siendo una vulnerabilidad en medio de las tensiones geopolíticas. Las iniciativas nacionales de resinas están creciendo, pero aún cubren menos de un tercio de los grados premium utilizados en aplicaciones de 56 GHz. Los plazos de entrega de las importaciones transfronterizas de laminados de alta velocidad alcanzaron las 16-20 semanas en 2025, lo que animó a los fabricantes de equipos originales (OEM) a mantener mayores existencias de seguridad en los almacenes de Guangdong y Jiangsu. Las mejoras ferroviarias que conectan Sichuan con los puertos costeros acortan en dos días el envío de láminas de cobre y tela de fibra de vidrio a las plantas del interior. Los gobiernos locales ahora ofrecen subvenciones para el reciclaje de agua que cubren el 20% de la inversión de capital, lo que ayuda a las provincias occidentales a atraer construcciones nuevas. Los estándares de resiliencia sísmica en el suroeste requieren núcleos de sustrato más gruesos, lo que aumenta el costo pero mejora la confiabilidad de los programas aeroespaciales anclados en Chengdu. En general, la diversificación regional equilibra los factores de costo, política y logística, lo que permite que el mercado chino de PCB mantenga la producción cerca de la demanda final, a la vez que mitiga los riesgos de una sola planta.
Panorama competitivo
Los cinco mayores fabricantes nacionales captaron el 35% de los ingresos de la industria en 2025, lo que confirma una fragmentación moderada. Shennan Circuits lidera la producción de HDI, sustratos flexibles y de circuitos integrados, con el respaldo de la laminación interna de láminas de cobre y la síntesis de laminados. WUS Printed Circuit, Suntak Technology y Kinwong Electronic se concentran en HDI para consumo y telecomunicaciones, a la vez que impulsan la producción de grado automotriz para satisfacer la demanda AEC-Q200. Dongshan Precision reforzó la seguridad de los materiales al adquirir una participación mayoritaria en un laminador de laminados de alta velocidad, lo que ilustra la transición hacia el control ascendente. Las empresas extranjeras establecidas, como Unimicron, AT&S y TTM Technologies, han ampliado sus plantas en Chongqing, Kunshan y Suzhou para atender a fabricantes de equipos originales (OEM) multinacionales. Sin embargo, el aumento salarial y las auditorías más rigurosas están erosionando sus ventajas iniciales en costos.
La inversión ahora se centra en formatos de soporte avanzados, donde los márgenes brutos superan el 25 %. Las fábricas instalan imágenes directas por láser, inspección óptica automatizada y líneas de laminación secuencial para mantener anchos de traza de 15 µm a gran escala. Los nuevos fabricantes especializados en sustratos rígido-flexibles para wearables y sustratos ultrafinos para ensamblajes de chiplets combinan la asistencia de diseño con la creación rápida de prototipos, lo que reduce los ciclos de desarrollo de los clientes. La colaboración con los OSAT y los proveedores de resinas es fundamental para el diseño conjunto de sustratos de panel con distribución en abanico que equilibren una baja deformación con capas de redistribución fina.
Los productores también cortejan a los fabricantes de vehículos eléctricos integrando flujos de proceso de cobre grueso y alto voltaje, y asegurando contratos de suministro plurianuales que prolongan la dependencia del cliente. Los ciclos de calificación automotriz aumentan los costos de cambio, mejorando la visibilidad de los ingresos de las plantas certificadas. La inversión estratégica en proveedores de laminados o láminas de cobre protege contra la volatilidad de las materias primas y garantiza la prioridad de las mismas. El gasto en cumplimiento ambiental acelera la consolidación, ya que las plantas más pequeñas tienen dificultades para financiar depuradores y sistemas de aguas residuales de circuito cerrado, lo que permite a los actores del primer cuartil ampliar su cuota de mercado. Estas dinámicas apuntan a una concentración en aumento gradual sin una transición inminente al oligopolio.
Líderes de la industria de placas de circuito impreso de China
Circuitos Co., Ltd. de Shenzhen Shennan
WUS Circuito impreso Co., Ltd.
Compañía Tecnológica Suntak, Ltd.
Compañía tecnológica Victory Giant, Ltd.
Shenzhen Kinwong Electronic Co., Limitado.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Enero de 2026: Shennan Circuits anunció una planta de sustrato de circuitos integrados de 3.2 millones de yuanes (450 millones de dólares) en Wuxi, cuya puesta en marcha está prevista para 2027.
- Diciembre de 2025: AT&S amplió la capacidad de Chongqing en un 30% con un gasto de 1.8 millones de CNY (250 millones de USD).
- Noviembre de 2025: Unimicron se asoció con un fabricante de automóviles chino para desarrollar conjuntamente placas de cobre grueso para vehículos eléctricos de 800 voltios, con envíos programados para mediados de 2026.
- Octubre de 2025: WUS Printed Circuit agregó 1.2 millones de m² de producción de HDI en Huizhou a través de una construcción de 2.5 millones de CNY (350 millones de USD).
Alcance del informe sobre el mercado de placas de circuito impreso en China
El mercado de placas de circuito impreso de China está segmentado por tipo de PCB (multicapa estándar (no HDI), rígido de 1-2 lados, interconexión de alta densidad (HDI), circuitos flexibles (FPC), sustratos de CI (sustratos de paquete), rígido-flexible, otros tipos de PCB), material de sustrato (epoxi de vidrio (FR-4), alta velocidad y baja pérdida, poliimida (PI), resinas de embalaje (BT/ABF), otros materiales de sustrato) e industria del usuario final (electrónica de consumo, informática y centros de datos, telecomunicaciones y 5G, automoción y vehículos eléctricos, industrial y energía, atención médica/médica, aeroespacial y defensa, otras industrias de usuarios finales). Los pronósticos del mercado se proporcionan en términos de valor (USD).
| Estándar multicapa (no HDI) |
| Rígido de 1 a 2 lados |
| Interconexión de alta densidad (HDI) |
| Circuitos flexibles (FPC) |
| Sustratos de CI (sustratos de paquete) |
| Rígido-flexible |
| Otros tipos de PCB |
| Epoxi de vidrio (FR-4) |
| Alta velocidad/baja pérdida |
| Poliamida (PI) |
| Resinas de embalaje (BT/ABF) |
| Otros materiales de sustrato |
| Electrónica de Consumo: |
| Computación y centros de datos |
| Telecomunicaciones y 5G |
| Automoción y vehículos eléctricos |
| Industria y Energía |
| Atención sanitaria / Médica |
| Aeroespacial y defensa |
| Otras industrias de usuarios finales |
| Por tipo de PCB | Estándar multicapa (no HDI) |
| Rígido de 1 a 2 lados | |
| Interconexión de alta densidad (HDI) | |
| Circuitos flexibles (FPC) | |
| Sustratos de CI (sustratos de paquete) | |
| Rígido-flexible | |
| Otros tipos de PCB | |
| Por material de sustrato | Epoxi de vidrio (FR-4) |
| Alta velocidad/baja pérdida | |
| Poliamida (PI) | |
| Resinas de embalaje (BT/ABF) | |
| Otros materiales de sustrato | |
| Por industria del usuario final | Electrónica de Consumo: |
| Computación y centros de datos | |
| Telecomunicaciones y 5G | |
| Automoción y vehículos eléctricos | |
| Industria y Energía | |
| Atención sanitaria / Médica | |
| Aeroespacial y defensa | |
| Otras industrias de usuarios finales |
Preguntas clave respondidas en el informe
¿Cuál fue el tamaño del mercado de PCB de China en 2026?
Alcanzó los 53.73 millones de dólares, con una previsión de llegar a los 71.47 millones de dólares en 2031.
¿Qué tipo de PCB crecerá más rápido hasta 2031?
Se proyecta que los circuitos flexibles tengan una tasa de crecimiento anual compuesta (CAGR) del 7.23 %, ya que los diseños de teléfonos inteligentes, dispositivos portátiles y cabinas de vehículos eléctricos exigen interconexiones flexibles.
¿Qué tan grande es la demanda de telecomunicaciones en el mercado de PCB de China?
Se prevé que las telecomunicaciones y las aplicaciones 5G registren una CAGR del 7.44 %, lo que las convierte en el segmento de usuarios finales de más rápido crecimiento.
¿Qué provincia está expandiendo su capacidad más rápidamente?
Se espera que Jiangsu registre una CAGR del 6.3 %, impulsada por inversiones en plantas de sustrato de Kunshan, Suzhou y Wuxi.
¿Cuál es el principal riesgo de la materia prima para los fabricantes de PCB?
La volatilidad del precio del cobre puede reducir los márgenes hasta en 300 puntos básicos durante fuertes subidas, dada la participación del cobre en el costo del material para tableros, que oscila entre el 25 y el 35 por ciento.
¿Quién lidera el segmento de interconexión doméstica de alta densidad?
Shennan Circuits lidera la operación de líneas de sustrato HDI, flexibles e IC en los campus de Shenzhen, Wuxi y Nantong.


