

Visión general del mercado
| Periodo de estudio | 2018 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
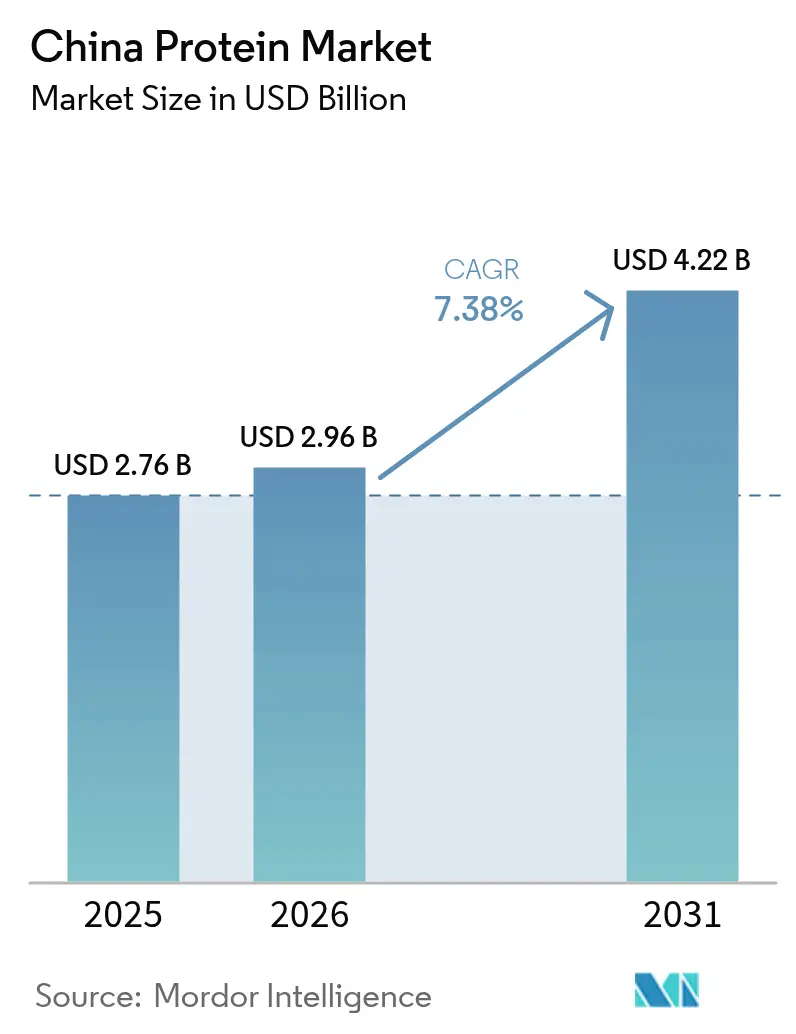
| Tamaño del mercado (2026) | USD 2.96 mil millones |
| Tamaño del mercado (2031) | USD 4.22 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.38% CAGR |
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de proteínas en China por Mordor Intelligence
Se espera que el tamaño del mercado de proteínas de China crezca de 2.76 millones de dólares en 2025 a 2.96 millones de dólares en 2026, y se prevé que alcance los 4.22 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 7.38 % durante el período 2026-2031.
La industria china de proteínas está experimentando una transformación significativa impulsada por los cambios en las preferencias de los consumidores y los hábitos alimentarios. El consumo medio de proteínas de origen animal per cápita en China ha aumentado de forma constante, alcanzando los 42.89 gramos al día en 2022, lo que refleja la creciente riqueza y la conciencia de la salud entre los consumidores chinos. La aplicación por parte del gobierno del Plan Nacional de Nutrición (2017-2030) y la iniciativa Healthy China 2030 han creado un marco de apoyo para el desarrollo del mercado de proteínas. La industria también ha sido testigo de un crecimiento sustancial en la producción de materias primas proteicas, con una producción de materias primas proteicas de origen animal que alcanzó los 117.2 millones de toneladas métricas en 2022, lo que garantiza un suministro estable para los fabricantes.
El sector de las proteínas vegetales ha cobrado un impulso considerable, en particular en el desarrollo de productos innovadores y la aceptación por parte de los consumidores. Aproximadamente entre el 70 y el 75 % de los ciudadanos chinos expresaron su voluntad de convertirse en flexitarianos en 2022, y entre el 25 y el 30 % ya sigue una dieta flexitariana. Este cambio es particularmente evidente en las zonas urbanas, donde los consumidores buscan cada vez más alternativas proteicas sostenibles y más saludables. La industria ha respondido con importantes inversiones en investigación y desarrollo, lo que ha dado lugar al lanzamiento de nuevos productos y a fórmulas proteicas mejoradas que satisfacen mejor las preferencias gustativas y los requisitos nutricionales locales.
El sector del deporte y el fitness se ha convertido en un importante impulsor de la demanda de proteínas, respaldado por la expansión de la infraestructura de fitness y los cambios en los patrones de estilo de vida. En 2022, China contaba con aproximadamente 129,000 gimnasios y 900,000 senderos de fitness en todo el país, lo que generó una demanda sustancial de productos enriquecidos con proteínas. El mercado ha sido testigo de una mayor sofisticación en las ofertas de productos, y los fabricantes han desarrollado fórmulas especializadas para diferentes segmentos de consumidores, desde deportistas profesionales hasta entusiastas ocasionales del fitness. En septiembre de 2024, Fonterra demostró su compromiso con la innovación al abrir su sexto centro de aplicaciones en China, lo que permitió un rápido desarrollo de productos en respuesta a las tendencias del mercado local.
La industria ha experimentado un avance significativo en las tecnologías de procesamiento de proteínas y los métodos de aplicación. Los fabricantes se centran cada vez más en mejorar la funcionalidad y la biodisponibilidad de las proteínas, manteniendo al mismo tiempo la rentabilidad. El sector de la soja, un componente crucial de la industria proteica de China, ha mostrado un progreso notable y el gobierno se ha propuesto aumentar la producción a 23 millones de toneladas para 2025. Este desarrollo se complementa con asociaciones estratégicas e inversiones en el sector, como la colaboración de Archer Daniels Midland en 2023 con Air Protein para desarrollar soluciones proteicas innovadoras, lo que demuestra el compromiso de la industria con el avance tecnológico y los métodos de producción sostenibles.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de proteínas en China
El crecimiento del consumo de proteína animal genera oportunidades para actores clave en el segmento de ingredientes
- El gráfico mostrado muestra el consumo per cápita de proteína animal en China. En el pasado, los adultos de China ignoraban principalmente la leche y los productos lácteos (incluida la proteína de la leche) porque los consideraban alimentos para niños o ancianos. Sin embargo, esta tendencia ha cambiado en los últimos años. La nación de casi 1,400 millones de habitantes es ahora el segundo mayor consumidor de productos lácteos del mundo. China importa productos de varios otros países, desde lecherías con sede en Nueva Zelanda hasta industrias alemanas. El mercado chino de proteínas animales ha sido testigo de una enorme demanda de ingredientes proteicos de alta calidad por parte de personas preocupadas por su salud. El consumo per cápita aumentó de 40 gramos en 2016 a 45.1 gramos en 2021.
- La proteína láctea orgánica es la más consumida en China. El segmento orgánico experimenta una demanda dinámica, con aproximadamente el 57% de las madres considerando productos orgánicos. Arla Foods introdujo dos innovadores conceptos de "snack orgánico para niños" utilizando su gama Nutrilac de ingredientes proteicos funcionales en 2021. Fonterra lanzó SureProtein™ SoftBar 1000, una barrita de proteína láctea excepcionalmente suave y de masticación relativamente rápida.
- El mercado chino está experimentando un rápido crecimiento de la demanda de proteína de colágeno en aplicaciones alimentarias. Este producto ya está bien establecido y se comercializa en los países occidentales. Su demanda en China se ve impulsada por la creciente conciencia del impacto de los productos nutricionales orientados a la belleza. Esta tendencia se conoce como "belleza bucal" o "alimentación hermosa" en China. China es el mayor mercado de proteína de suero en Asia-Pacífico. El mercado chino del cuidado personal ha sido testigo de un aumento en la demanda de proteína de suero, ya que se utiliza ampliamente en la producción de diversos productos de belleza y control de peso.

Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
La producción interna de carne en China aumentó debido al brote de peste porcina africana
- La carne de vacuno, pollo y cerdo con hueso, la leche cruda de vacuno y cabra, la leche desnatada de vaca y el suero en polvo seco componen la producción de proteína animal, y los mismos datos se dan en el gráfico. La Guía Dietética para Residentes Chinos recomienda una ingesta diaria de 300 gramos de productos lácteos. Estados Unidos exporta leche desnatada en polvo, queso y suero en polvo tras la implementación de la exclusión arancelaria de la Sección 301. El gobierno chino promueve los productos lácteos procesados, incluidos el queso, el suero y la mantequilla, como buenas fuentes de proteínas.
- En 2020, la producción de leche en China experimentó un crecimiento moderado debido a la pandemia de COVID-19. Esto se debió principalmente a las restricciones de transporte y la reducción de las actividades de procesamiento de productos lácteos. La caída de la producción se observó principalmente en las granjas pequeñas. Las granjas grandes se vieron menos afectadas debido a la agricultura por contrato con los principales fabricantes de productos lácteos. La producción de la mayoría de los productos lácteos, incluida la leche líquida, disminuyó entre un 5% y un 11% en 2020. La importación de leche líquida de China aumentó a 980,000 TM en 2021, según el USDA. La Unión Europea es el principal proveedor de leche líquida a China, seguida de Nueva Zelanda.
- La producción nacional de carne de vacuno de China aumentó debido al brote de peste porcina africana. La carne de vacuno se promocionó en China como una opción de proteína saludable en ensaladas o paquetes de comidas preparadas y procesadas. En diciembre de 2022, la Conferencia Nacional de Asuntos Agrícolas y Rurales de China decidió establecer un objetivo de producción anual de carne de cerdo de 55 millones de toneladas métricas para el plan quinquenal del país, lo que supone aproximadamente un 35% más que la tasa de producción actual. El ganado vacuno y porcino en todo el país representa una cría y producción a gran escala, lo que proporciona suficiente materia prima para la producción de colágeno.

Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
OTRAS TENDENCIAS CLAVE DE LA INDUSTRIA CUBIERTAS EN EL INFORME
- La creciente población infantil y la reducción de la lactancia materna están impulsando el segmento
- Las bebidas saludables y funcionales impulsan el crecimiento del segmento
- La combinación de distintas estrategias de crecimiento está impulsando la industria.
- La leche de origen vegetal impulsa el crecimiento del segmento
- El alto volumen de consumo de carne impulsa el sector en China
- Los snacks salados son tendencia actual en el mercado
- Técnicas innovadoras y experiencia están impulsando la industria
- Se espera que la creciente popularidad de la carne de origen vegetal contribuya a un aumento en el consumo.
- El subsegmento de pasteles está creciendo
- Los cereales para el desayuno pueden apuntar al segmento de alimentos procesados para llevar
- La economía intensiva impulsa las ventas de chocolate premium
- Envejecimiento de la población para apoyar el crecimiento del mercado
- Se espera que las innovaciones de las empresas multinacionales, junto con la creciente preferencia por alimentos preenvasados con opciones saludables, afecten el crecimiento del segmento.
- La creciente participación en la actividad deportiva está impulsando el crecimiento del mercado.
- El segmento de cosméticos está impactando el crecimiento del mercado
- Se estima que China se convertirá en el principal productor de trigo del mundo.
Análisis de segmentos: Fuente
Segmento de proteína vegetal en el mercado de proteínas de China
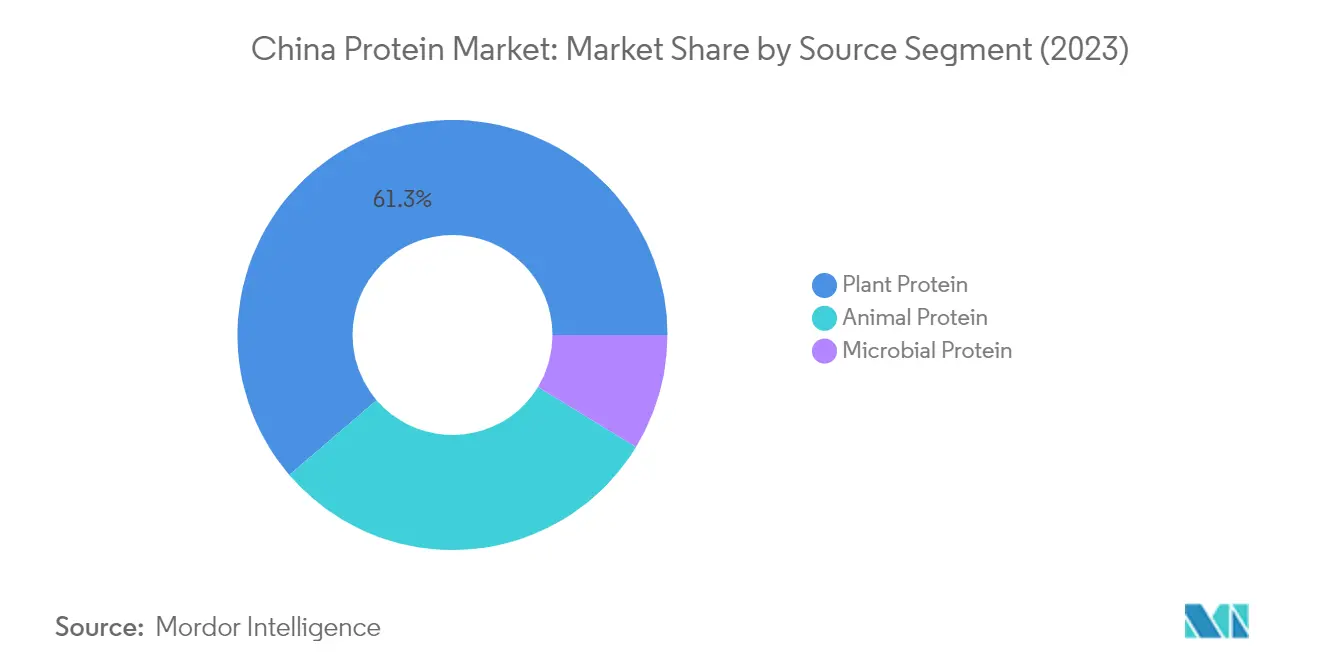
El segmento de proteínas vegetales sigue dominando el mercado de proteínas de China, con una participación de mercado de aproximadamente el 60.45 % en 2025. Este dominio está impulsado por la creciente población vegana y el cambio en las preferencias de los consumidores en relación con las proteínas animales. El crecimiento del segmento se atribuye principalmente a la amplia disponibilidad de materias primas, la funcionalidad superior y la creciente demanda de alternativas de origen vegetal en diversas aplicaciones. En China, aproximadamente el 70-75 % de los ciudadanos están dispuestos a convertirse en flexitarianos, y el 25-30 % ya sigue una dieta flexitariana, lo que impulsa significativamente el mercado de proteínas vegetales. El segmento está experimentando un crecimiento sólido con una tasa de crecimiento proyectada de alrededor del 7.83 % durante 2026-2031, lo que lo convierte en el segmento más grande y de más rápido crecimiento. Este crecimiento está impulsado en gran medida por aplicaciones en alternativas a la carne, alternativas a los lácteos y productos nutricionales, en particular con la proteína de soja y la proteína de guisante liderando la innovación en estas categorías.
Segmento de proteínas microbianas en el mercado de proteínas de China
El segmento de proteínas microbianas, que comprende las proteínas de algas y las micoproteínas, representa una categoría emergente en el mercado de proteínas de China. El segmento está siendo objeto de una mayor adopción debido a sus métodos de producción sostenibles y sus altas tasas de rendimiento proteico. La micoproteína, que tiene la tasa de rendimiento más alta y una configuración de producción económica que utiliza fermentadores industriales para la extracción a gran escala, sigue siendo el tipo más preferido entre los formuladores. El apoyo del gobierno chino a la adopción de fuentes de proteínas alternativas y sus directrices dietéticas, que tienen como objetivo reducir el consumo de carne del país, están impulsando aún más el crecimiento de este segmento. Además, la expansión del mercado de proteínas de algas se ve favorecida por el creciente número de gimnasios e instalaciones de ejercicio, así como por la mayor demanda de algas cianobacterianas debido a su papel en el control del peso y los beneficios nutricionales.
Segmento de proteína animal en el mercado de proteínas de China
El segmento de proteínas animales mantiene una presencia significativa en el mercado chino de proteínas, abarcando varios tipos de proteínas, incluyendo proteína de suero, caseína, colágeno, proteína de huevo y gelatina. Este segmento sirve para diversas aplicaciones en alimentos y bebidas, suplementos nutricionales y productos de cuidado personal. La fortaleza del segmento reside en su infraestructura de fabricación establecida y sus beneficios nutricionales comprobados. Las proteínas lácteas como el suero y la leche, al ser altamente efectivas en el desarrollo y la recuperación muscular, mantienen una fuerte demanda entre la creciente base de consumidores. El segmento también se beneficia de la posición de China como un importante importador de proteínas lácteas, con una demanda sustancial de los fabricantes de nutrición deportiva y fórmulas infantiles.
Análisis de segmentos: Usuario final
Segmento de alimentos y bebidas en el mercado de proteínas de China
El segmento de Alimentos y Bebidas (F&B) mantiene su posición dominante en el mercado de proteínas de China, con una participación de mercado de aproximadamente el 62 % en 2024. Esta importante presencia en el mercado está impulsada principalmente por el subsegmento de carne/aves/mariscos y productos alternativos a la carne, que representa más de un tercio del consumo de proteínas de F&B. El crecimiento del segmento se ve respaldado además por la creciente demanda de alimentos funcionales ricos en proteínas y la creciente conciencia sobre las dietas fortificadas con proteínas entre los consumidores chinos. El subsegmento de productos lácteos y alternativas lácteas ha surgido como la segunda área de aplicación más grande dentro de F&B, representando casi el 18 % del volumen del segmento. Las industrias de panadería, bebidas y snacks también contribuyen de manera significativa al crecimiento del segmento, y los fabricantes incorporan cada vez más diversos tipos de proteínas para mejorar los perfiles nutricionales y satisfacer las demandas de los consumidores de opciones de alimentos más saludables.
Segmento de alimentos para animales en el mercado de proteínas de China
Se prevé que el segmento de alimentos para animales presente el crecimiento más sólido en el mercado de proteínas de China, con una tasa de crecimiento prevista de aproximadamente el 9 % durante el período 2024-2029. Este crecimiento acelerado se atribuye principalmente a la creciente demanda de productos de alimentos para animales enriquecidos con proteínas y al enfoque estratégico del gobierno en mejorar la eficiencia de la producción ganadera. La expansión del segmento se ve impulsada además por la creciente adopción de proteínas vegetales como alternativas a los ingredientes de los alimentos tradicionales, en particular en respuesta a las regulaciones revisadas del país sobre el contenido de proteína cruda en los alimentos para aves de corral y cerdos. Los fabricantes se centran cada vez más en el desarrollo de fórmulas de alimentos innovadoras que incorporen diversas fuentes de proteínas, incluidos los concentrados de proteína de soja y la proteína de guisante, para mejorar la eficiencia de los alimentos y los resultados de salud animal. El segmento está siendo testigo de importantes avances tecnológicos en el procesamiento de alimentos y de crecientes inversiones en investigación y desarrollo de fuentes de proteínas sostenibles en la nutrición animal.
Segmentos restantes en la segmentación del usuario final
Los segmentos de Cuidado Personal y Cosméticos y Suplementos representan oportunidades significativas en el mercado chino de proteínas, cada uno de los cuales atiende distintas necesidades de los consumidores. El segmento de Cuidado Personal y Cosméticos está experimentando un crecimiento notable impulsado por la creciente demanda de productos para el cuidado de la piel y el cabello enriquecidos con proteínas, en particular las fórmulas basadas en colágeno. El segmento se beneficia de la creciente conciencia de los consumidores sobre los beneficios de los productos de cuidado personal basados en proteínas y la creciente tendencia de los conceptos de "belleza desde dentro". Mientras tanto, el segmento de Suplementos mantiene su importancia en el mercado a través de sus diversas aplicaciones en nutrición deportiva, nutrición para personas mayores y nutrición médica. Este segmento está particularmente influenciado por la creciente conciencia de la actividad física entre los consumidores chinos y las crecientes necesidades nutricionales de la población de edad avanzada, lo que lleva a desarrollos y fórmulas de productos innovadores.
Panorama competitivo
Principales empresas del mercado de proteínas de China
El mercado de proteínas de China se caracteriza por una intensa competencia impulsada por la innovación continua de productos y las iniciativas de expansión estratégica. Las empresas están invirtiendo fuertemente en investigación y desarrollo para crear nuevos ingredientes proteicos, centrándose particularmente en alternativas de origen vegetal y formulaciones especializadas para diversas aplicaciones. La agilidad operativa se ha vuelto crucial a medida que los fabricantes se adaptan a las cambiantes preferencias de los consumidores y los requisitos regulatorios, y muchos actores establecen instalaciones locales de producción de proteínas y centros de innovación. Los movimientos estratégicos involucran predominantemente asociaciones con distribuidores locales, adquisiciones de actores regionales y empresas conjuntas para fortalecer la presencia en el mercado. Las empresas también están expandiendo su presencia geográfica a través de nuevas instalaciones de fabricación y centros de aplicación, al mismo tiempo que amplían sus carteras de productos para atender aplicaciones emergentes en los segmentos de alimentos, bebidas y nutrición.
La estructura del mercado muestra un entorno competitivo dinámico
El mercado chino de proteínas presenta una estructura fragmentada, en la que compiten entre sí corporaciones multinacionales globales y especialistas locales por una cuota de mercado. Los actores globales como Fonterra, International Flavors & Fragrances y Archer Daniels Midland aprovechan su experiencia tecnológica y sus amplias capacidades de investigación para mantener sus posiciones, mientras que las empresas locales como Shandong Yuwang Industrial y Shandong Jianyuan Bioengineering aprovechan su conocimiento de las preferencias regionales y las redes de distribución establecidas. El mercado está experimentando una creciente consolidación a través de fusiones y adquisiciones estratégicas, ya que los actores más grandes buscan ampliar sus capacidades y su alcance geográfico, mientras que las empresas más pequeñas buscan acceder a tecnologías avanzadas y canales de distribución más amplios.
El panorama competitivo se ve condicionado además por la presencia de fabricantes especializados que se centran en tipos o aplicaciones de proteínas específicas, junto con conglomerados diversificados que ofrecen carteras completas de proteínas. La dinámica del mercado está influida por las estrategias de integración vertical, en las que varios actores controlan múltiples etapas de la cadena de valor, desde el abastecimiento de materias primas hasta la fabricación del producto final. La industria ha presenciado numerosas iniciativas de colaboración entre actores internacionales y nacionales, que combinan la experiencia global con el conocimiento del mercado local para mejorar el posicionamiento competitivo y la penetración en el mercado.
La innovación y la sostenibilidad impulsan el éxito futuro
Para que los actores establecidos mantengan y amplíen su participación en el mercado, se ha vuelto esencial centrarse en prácticas de abastecimiento sostenible y en el desarrollo de productos innovadores. Las empresas están invirtiendo en tecnologías avanzadas de procesamiento de proteínas y soluciones de etiquetado limpio para satisfacer las cambiantes demandas de los consumidores. El desarrollo de soluciones de formulación de proteínas específicas para cada aplicación y formulaciones personalizadas para diferentes segmentos de usuarios finales ha surgido como un diferenciador clave. Los operadores tradicionales también están fortaleciendo su posición a través de la integración vertical, redes de distribución mejoradas y asociaciones estratégicas con clientes clave en segmentos de alto crecimiento.
Los nuevos participantes y las marcas que compiten pueden ganar terreno si se centran en nichos de mercado y aplicaciones especializadas, en particular en segmentos emergentes como las proteínas de origen vegetal y la nutrición deportiva. Los factores de éxito incluyen el desarrollo de métodos de producción rentables, el establecimiento de relaciones sólidas con los distribuidores locales y la inversión en capacidades de investigación y desarrollo. Las empresas también deben afrontar los posibles cambios normativos, en particular en lo que respecta a las normas de seguridad alimentaria y las declaraciones de contenido proteico, al tiempo que abordan la creciente demanda de fuentes de proteínas sostenibles y trazables. Establecer relaciones sólidas con los usuarios finales y mantener la flexibilidad en las capacidades de producción serán cruciales para el éxito a largo plazo en este mercado dinámico.
Líderes de la industria proteica de China
Archer Daniels Midland Company
ingredientes queridos inc.
Grupo Cooperativo Fonterra Limited
FUJI OIL HOLDINGS INC.
Sabores y Fragancias Internacionales, Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Septiembre 2024:Fonterra ha abierto su sexto centro de aplicaciones en China que permite el rápido lanzamiento de aplicaciones de productos innovadores en respuesta a las tendencias del mercado y las necesidades de los clientes locales.
- Agosto del 2024:La cooperativa láctea internacional Fonterra y el fabricante de ingredientes naturales Superbrewed Food se han unido para impulsar la producción de alimentos sostenibles. La asociación combina la plataforma de proteínas de biomasa de Superbrewed con la experiencia en procesamiento, ingredientes y aplicaciones de productos lácteos de Fonterra para desarrollar proteínas de biomasa funcionales y ricas en nutrientes adicionales.
- 2023 de mayo:Archer Daniels Midland se ha asociado con Air Protein para ayudar a la empresa emergente de tecnología alimentaria a crear alimentos saludables a partir del aire. Las dos empresas han firmado un acuerdo de desarrollo estratégico en el que ADM prestará sus investigadores, conocimientos sobre ingredientes, tecnologías y estrategia para ayudar a Air Protein a desarrollar productos para su comercialización. La asociación también incluye derechos mutuamente exclusivos para que ADM y Air Protein colaboren en la construcción y operación de una planta de Air Protein a escala comercial.
Alcance del informe sobre el mercado de proteínas en China
Los segmentos de productos animales, microbianos y vegetales se clasifican por origen. Los segmentos de alimentos para animales, alimentos y bebidas, cuidado personal y cosméticos, y suplementos se clasifican por usuario final.Fuente
| Animal | Por tipo de proteína | Caseína y Caseinatos |
| Colágeno | ||
| Egg Protein | ||
| Gelatina | ||
| Proteína de insectos | ||
| Proteína láctea | ||
| Proteína de suero | ||
| Otra proteína animal | ||
| Microbiano | Por tipo de proteína | Proteína de algas |
| Micoproteína | ||
| Planta | Por tipo de proteína | Proteína de cáñamo |
| Proteína de guisante | ||
| Proteína de patata | ||
| Rice Protein | ||
| Proteína de Soya | ||
| Proteina de trigo | ||
| Otra proteína vegetal |
Usuario final
| Nutrición Animal | ||
| Alimentos y Bebidas | Por subusuario final | Panaderías y pastelerías |
| Bebidas | ||
| Cereales de desayuno | ||
| Condimentos / Salsas | ||
| Confitería | ||
| Productos lácteos y alternativos a los lácteos | ||
| Carnes/Aves/Mariscos y Productos Alternativos a la Carne | ||
| Productos alimenticios RTE/RTC | ||
| refrigerios | ||
| Cuidado personal y cosméticos | ||
| Fitness | Por subusuario final | Alimentos para bebés y fórmula infantil |
| Nutrición del Anciano y Nutrición Médica | ||
| Nutrición Deportiva/Rendimiento | ||
| Fuente | Animal | Por tipo de proteína | Caseína y Caseinatos |
| Colágeno | |||
| Egg Protein | |||
| Gelatina | |||
| Proteína de insectos | |||
| Proteína láctea | |||
| Proteína de suero | |||
| Otra proteína animal | |||
| Microbiano | Por tipo de proteína | Proteína de algas | |
| Micoproteína | |||
| Planta | Por tipo de proteína | Proteína de cáñamo | |
| Proteína de guisante | |||
| Proteína de patata | |||
| Rice Protein | |||
| Proteína de Soya | |||
| Proteina de trigo | |||
| Otra proteína vegetal | |||
| Usuario final | Nutrición Animal | ||
| Alimentos y Bebidas | Por subusuario final | Panaderías y pastelerías | |
| Bebidas | |||
| Cereales de desayuno | |||
| Condimentos / Salsas | |||
| Confitería | |||
| Productos lácteos y alternativos a los lácteos | |||
| Carnes/Aves/Mariscos y Productos Alternativos a la Carne | |||
| Productos alimenticios RTE/RTC | |||
| refrigerios | |||
| Cuidado personal y cosméticos | |||
| Fitness | Por subusuario final | Alimentos para bebés y fórmula infantil | |
| Nutrición del Anciano y Nutrición Médica | |||
| Nutrición Deportiva/Rendimiento | |||
¿Necesita una región o segmento diferente?
Personalizar ahora
Definición de mercado
- Usuario final - El Mercado de Ingredientes Proteicos opera sobre una base B2B. Los fabricantes de alimentos, bebidas, suplementos, alimentos para animales y cuidado personal y cosméticos se consideran consumidores finales en el mercado estudiado. El alcance excluye a los fabricantes que compran suero líquido/seco para su aplicación como agente aglutinante o espesante u otras aplicaciones no proteicas.
- Tasa de penetración - La tasa de penetración se define como el porcentaje del volumen de mercado de usuarios finales fortificados con proteínas en el volumen general de mercado de usuarios finales.
- Contenido Promedio de Proteínas - El contenido promedio de proteína es el contenido promedio de proteína presente por 100 g de producto fabricado por todas las empresas usuarias finales consideradas bajo el alcance de este informe.
- Volumen del mercado de usuarios finales - El volumen de mercado de usuario final es el volumen consolidado de todos los tipos y formas de productos de usuario final en el país o región.
| Palabra clave | Definición |
|---|---|
| Alfa-lactoalbúmina (α-Lactoalbúmina) | Es una proteína que regula la producción de lactosa en la leche de casi todas las especies de mamíferos. |
| Aminoácidos | Es un compuesto orgánico que contiene grupos funcionales amino y ácido carboxílico, que son necesarios para la síntesis de proteínas corporales y otros compuestos importantes que contienen nitrógeno, como la creatina, las hormonas peptídicas y algunos neurotransmisores. |
| Escaldado | Es el proceso de calentar brevemente las verduras con vapor o agua hirviendo. |
| BRC | Consorcio Británico de venta al público |
| Mejorador de pan | Es una mezcla a base de harina de varios componentes con propiedades funcionales específicas diseñada para modificar las características de la masa y otorgar atributos de calidad al pan. |
| BSF | Mosca del soldado negro |
| Caseinato | Es una sustancia que se produce añadiendo un álcali a la caseína ácida, un derivado de la caseína. |
| Enfermedad celíaca | La enfermedad celíaca es una reacción inmune al consumo de gluten, una proteína que se encuentra en el trigo, la cebada y el centeno. |
| Calostro | Es un líquido lechoso que liberan los mamíferos que han dado a luz recientemente antes de que comience la producción de leche materna. |
| Concentrado | Es la forma de proteína menos procesada y tiene un contenido de proteína que oscila entre el 40 y el 90% en peso. |
| Base de proteína seca | Se refiere al porcentaje de "proteína pura" presente en un suplemento después de que el agua que contiene se elimina por completo mediante el calor. |
| suero seco | Es el producto resultante del secado del suero fresco que ha sido pasteurizado y al que no se le ha añadido nada como conservante. |
| Proteína de huevo | Es una mezcla de proteínas individuales, que incluyen ovoalbúmina, ovomucoide, ovoglobulina, conalbúmina, vitelina y vitellenina. |
| emulsionante | Es un aditivo alimentario que facilita la mezcla de alimentos inmiscibles entre sí, como el aceite y el agua. |
| Enriquecimiento | Es el proceso de adición de micronutrientes que se pierden durante el procesamiento del producto. |
| ERS | Servicio de Investigación Económica del USDA |
| Extrusión | Es el proceso de forzar ingredientes mezclados blandos a través de una abertura en una placa perforada o troquel diseñado para producir la forma requerida. Luego, la comida extruida se corta a un tamaño específico mediante cuchillas. |
| haba | También conocida como Faba, es otra palabra para los frijoles amarillos partidos. |
| FDA | Food and Drug Administration |
| Descamación | Es un proceso en el que normalmente un grano de cereal (como maíz, trigo o arroz) se descompone en sémola, se cocina con sabores y almíbares y luego se prensa en hojuelas entre rodillos enfriados. |
| Agente espumante | Es un ingrediente alimentario que permite formar o mantener una dispersión uniforme de una fase gaseosa en un alimento líquido o sólido. |
| Servicio de comida | Se refiere a la parte de la industria alimentaria que incluye comercios, instituciones y empresas que preparan comidas fuera del hogar. Incluye restaurantes, cafeterías de escuelas y hospitales, operaciones de catering y muchos otros formatos. |
| Fortificación | Es la adición deliberada de micronutrientes que no se encuentran en ellos de forma natural o que se pierden durante el procesamiento, para mejorar el valor nutricional de un producto alimenticio. |
| FSANZ | Food Standards Australia New Zealand |
| FSIS | Servicio de Inspección y Seguridad Alimentaria |
| FSSAI | Autoridad de Normas y Seguridad Alimentaria de la India |
| Agente gelificante | Es un ingrediente que funciona como estabilizador y espesante para brindar espesamiento sin rigidez mediante la formación de gel. |
| GEI | Gases de efecto invernadero |
| Gluten | Es una familia de proteínas que se encuentran en los cereales, incluidos el trigo, el centeno, la espelta y la cebada. |
| Cáñamo | Es una clase botánica de cultivares de Cannabis sativa cultivados específicamente para uso industrial o medicinal. |
| Hidrolizado | Es una forma de proteína que se fabrica exponiendo la proteína a enzimas que pueden romper parcialmente los enlaces entre los aminoácidos de la proteína y descomponer proteínas grandes y complicadas en trozos más pequeños. Su procesamiento hace que sea más fácil y rápida de digerir. |
| Hipoalergénico | Se refiere a una sustancia que provoca menos reacciones alérgicas. |
| Aislado | Es la forma de proteína más pura y procesada que ha sido sometida a separación para obtener una fracción proteica pura. Normalmente contiene ≥ 90% de proteína en peso. |
| Queratina | Es una proteína que ayuda a formar el cabello, las uñas y la capa externa de la piel. |
| Lactoalbúmina | Es la albúmina contenida en la leche y obtenida del suero. |
| Lactoferrina | Es una glicoproteína fijadora de hierro que está presente en la leche de la mayoría de los mamíferos. |
| Lupin | Son las semillas de leguminosas amarillas del género Lupinus. |
| Milenario | También conocida como Generación Y o Gen Y, se refiere a las personas nacidas entre 1981 y 1996. |
| monogástrico | Se refiere a un animal con un estómago unicompartimentado. Ejemplos de monogástricos incluyen humanos, aves de corral, cerdos, caballos, conejos, perros y gatos. La mayoría de los monogástricos generalmente no pueden digerir muchos materiales alimenticios de celulosa, como los pastos. |
| MPC | Concentrado de proteína de leche |
| MPI | Aislado de proteína de leche |
| MSPI | Aislado de proteína de soja metilada |
| Micoproteína | La micoproteína es una forma de proteína unicelular, también conocida como proteína fúngica, derivada de hongos para consumo humano. |
| Nutricosmética | Es una categoría de productos e ingredientes que actúan como complementos nutricionales para cuidar la belleza natural de la piel, las uñas y el cabello. |
| Osteoporosis | Es una afección médica en la que los huesos se vuelven quebradizos y frágiles debido a la pérdida de tejido, generalmente como resultado de cambios hormonales o deficiencia de calcio o vitamina D. |
| PDCAAS | La puntuación de aminoácidos corregida por la digestibilidad de las proteínas (PDCAAS) es un método para evaluar la calidad de una proteína basándose tanto en los requerimientos de aminoácidos de los humanos como en su capacidad para digerirla. |
| Consumo per cápita de proteína animal | Es la cantidad promedio de proteína animal (como leche, suero, gelatina, colágeno y proteínas de huevo) que está disponible para el consumo de cada persona en una población real. |
| Consumo per cápita de proteína vegetal. | Es la cantidad promedio de proteína vegetal (como proteínas de soja, trigo, guisantes, avena y cáñamo) que está disponible para el consumo de cada persona en una población real. |
| Quorn | Es una proteína microbiana fabricada utilizando micoproteína como ingrediente, en la que el cultivo del hongo se seca y se mezcla con albúmina de huevo o proteína de papa, que actúa como aglutinante, y luego se ajusta en textura y se prensa en varias formas. |
| Listo para cocinar (RTC) | Se refiere a productos alimenticios que incluyen todos los ingredientes, donde se requiere alguna preparación o cocción mediante un proceso que se da en el paquete. |
| Listo para comer (RTE) | Se refiere a un producto alimenticio preparado o cocinado con antelación, sin que sea necesario cocinarlo ni prepararlo más antes de consumirlo. |
| RTD | Listo para beber |
| Estrategia en tiempo real | Listo para servir |
| De grasa saturada | Es un tipo de grasa en la que las cadenas de ácidos grasos tienen todos enlaces simples. Generalmente se considera poco saludable. |
| Salchicha | Es un producto cárnico elaborado con carne finamente picada y condimentada, que puede ser fresca, ahumada o encurtida y que luego suele embutirse en una tripa. |
| Seitan | Es un sustituto de la carne de origen vegetal elaborado a partir de gluten de trigo. |
| softgel | Es una cápsula a base de gelatina con relleno líquido. |
| SPC | Concentrado de proteína de soja |
| SPI | Aislado de proteína de soja |
| Spirulina | Es una biomasa de cianobacterias que pueden ser consumidas por humanos y animales. |
| Estabilizador | Es un ingrediente agregado a los productos alimenticios para ayudar a mantener o mejorar su textura original y sus características físicas y químicas. |
| Suplementación | Es el consumo o suministro de fuentes concentradas de nutrientes u otras sustancias que tienen como objetivo complementar los nutrientes de la dieta y tiene como objetivo corregir las deficiencias nutricionales. |
| Texturizar | Es un tipo específico de ingrediente alimentario que se utiliza para controlar y alterar la sensación en boca y la textura de productos alimenticios y bebidas. |
| Espesante | Es un ingrediente que se utiliza para aumentar la viscosidad de un líquido o masa y hacerlo más espeso, sin cambiar sustancialmente sus demás propiedades. |
| Grasas trans | También llamados ácidos grasos transinsaturados o ácidos grasos trans, es un tipo de grasa insaturada que se encuentra naturalmente en pequeñas cantidades en la carne. |
| TSP | Proteína de soja texturizada |
| TVP | Proteína vegetal texturizada |
| WPC | Concentrado de proteína de suero |
| WPI | Aislado de proteína de suero |
¿Necesita más detalles sobre la definición del mercado?
¿Alguna pregunta?
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: identificar variables clave: Las variables clave cuantificables (industria y externas) pertenecientes al segmento de producto específico y al país se seleccionan de un grupo de variables y factores relevantes basados en investigación de escritorio y revisión de literatura; junto con aportes de expertos primarios. Estas variables se confirman aún más a través de modelos de regresión (donde sea necesario).
- Paso 2: Cree un modelo de mercado: Para construir una metodología de pronóstico sólida, las variables y los factores identificados en el Paso 1 se comparan con las cifras históricas de mercado disponibles. A través de un proceso iterativo, se establecen las variables requeridas para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizadas, bases de datos y plataformas de suscripción

Obtenga más detalles sobre la metodología de investigación
Descargar PDF




