

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
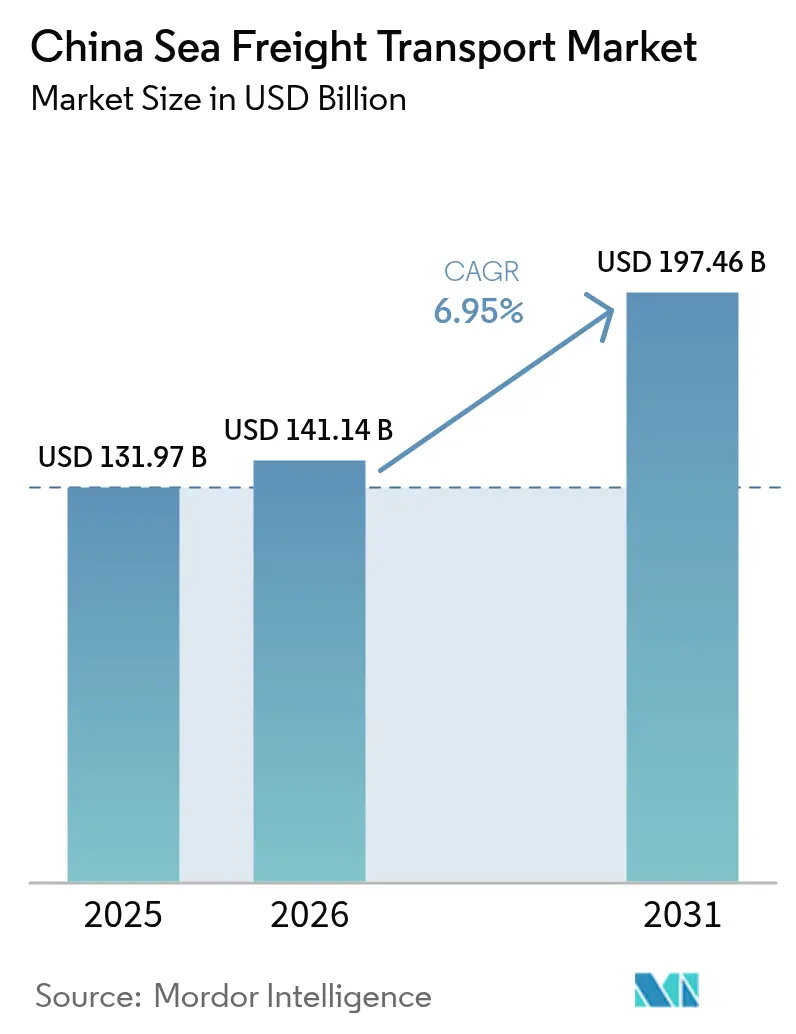
| Tamaño del mercado (2026) | USD 141.14 mil millones |
| Tamaño del mercado (2031) | USD 197.46 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.95% CAGR |
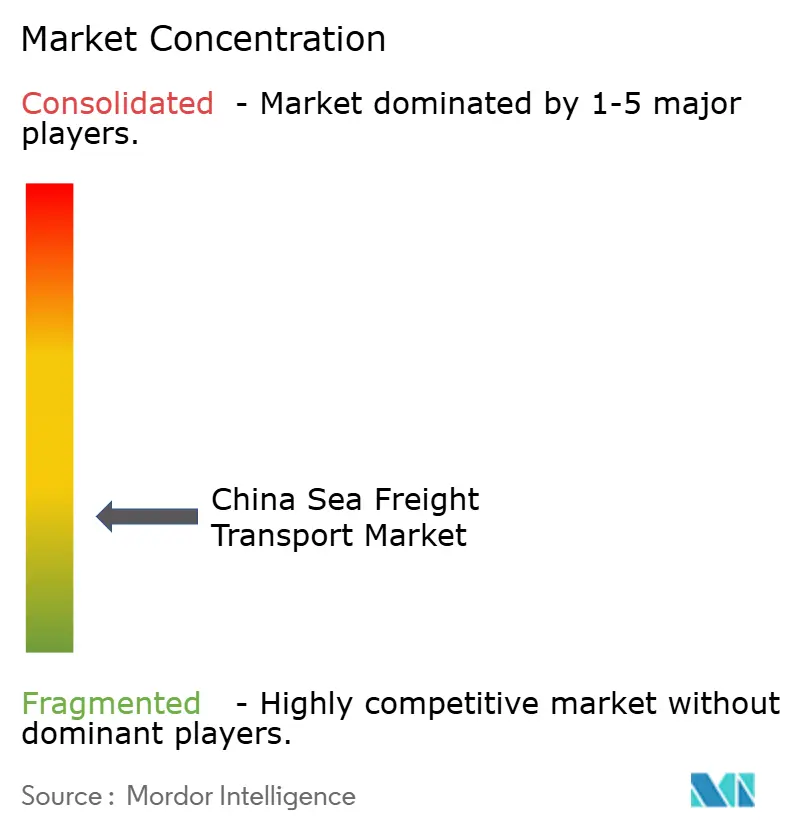
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado del transporte marítimo de mercancías en China por Mordor Intelligence
El tamaño del mercado de transporte marítimo de mercancías en China se valoró en 131.97 millones de dólares en 2025 y se estima que crecerá desde los 141.14 millones de dólares en 2026 hasta alcanzar los 197.46 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 6.95% durante el período de previsión (2026-2031).
Incluso en medio de fricciones geopolíticas, el dominio del país perdura a medida que los proyectos portuarios multimillonarios de la Franja y la Ruta abren nuevos corredores comerciales y afianzan contratos de transporte marítimo a largo plazo. La implementación de la automatización en las terminales insignia, junto con el despliegue de buques cada vez más grandes y eficientes en el consumo de combustible, está aumentando la productividad de los muelles al tiempo que mantiene los costos operativos bajo control [1] Willow Liu Yang, “Xiamen Port Makes Fully Intelligent Transformation,” China.org.cn, china.org.cn . El creciente volumen del comercio electrónico transfronterizo ahora llena contenedores que antes navegaban con capacidad ociosa, lo que anima a los transportistas a perfeccionar las redes y asegurar acuerdos de carga garantizada. Al mismo tiempo, la adopción acelerada de buques de combustible dual y preparados para metanol está reduciendo las emisiones y posicionando favorablemente a las líneas chinas frente a los inminentes impuestos ambientales, creando un círculo virtuoso en el que los menores costos de flete atraen más carga y justifican una mayor inversión.
Conclusiones clave del informe
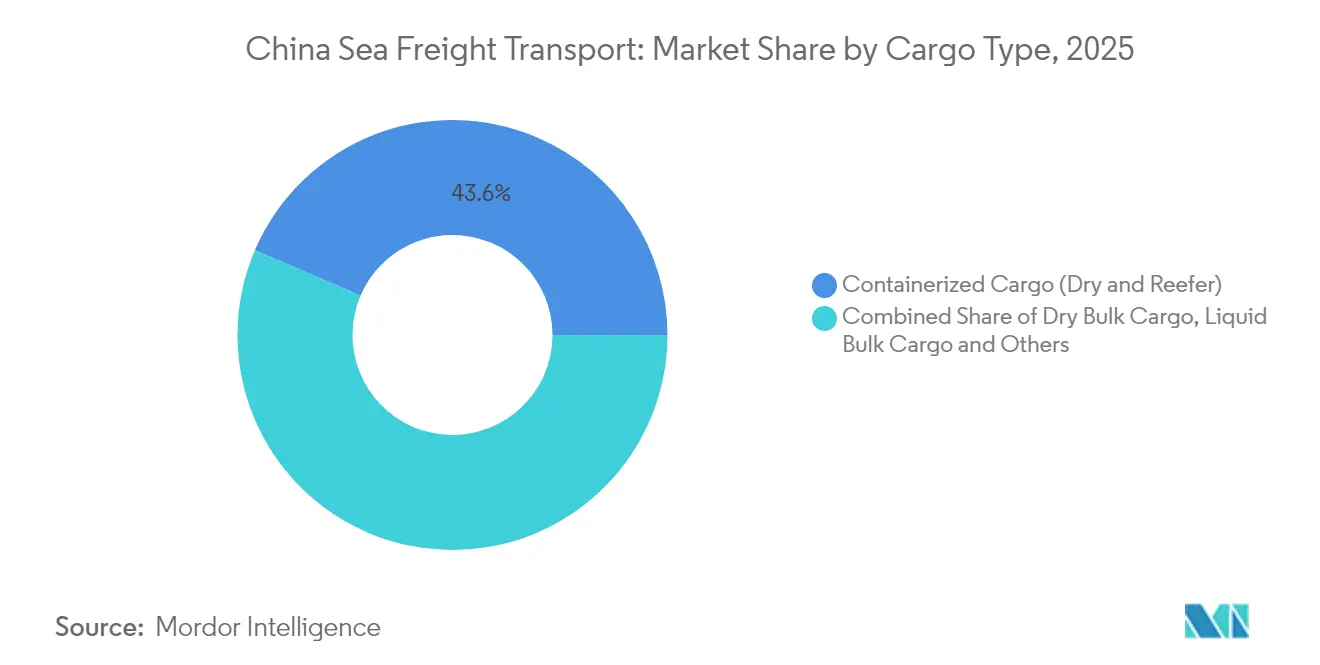
- Por tipo de carga, la carga en contenedores capturó el 43.55% de la participación de mercado de transporte de carga marítima de China en 2025, mientras que se proyecta que el tamaño del mercado de transporte de carga marítima de China para envíos RoRo se expandirá a una CAGR del 7.95% durante 2026-2031.
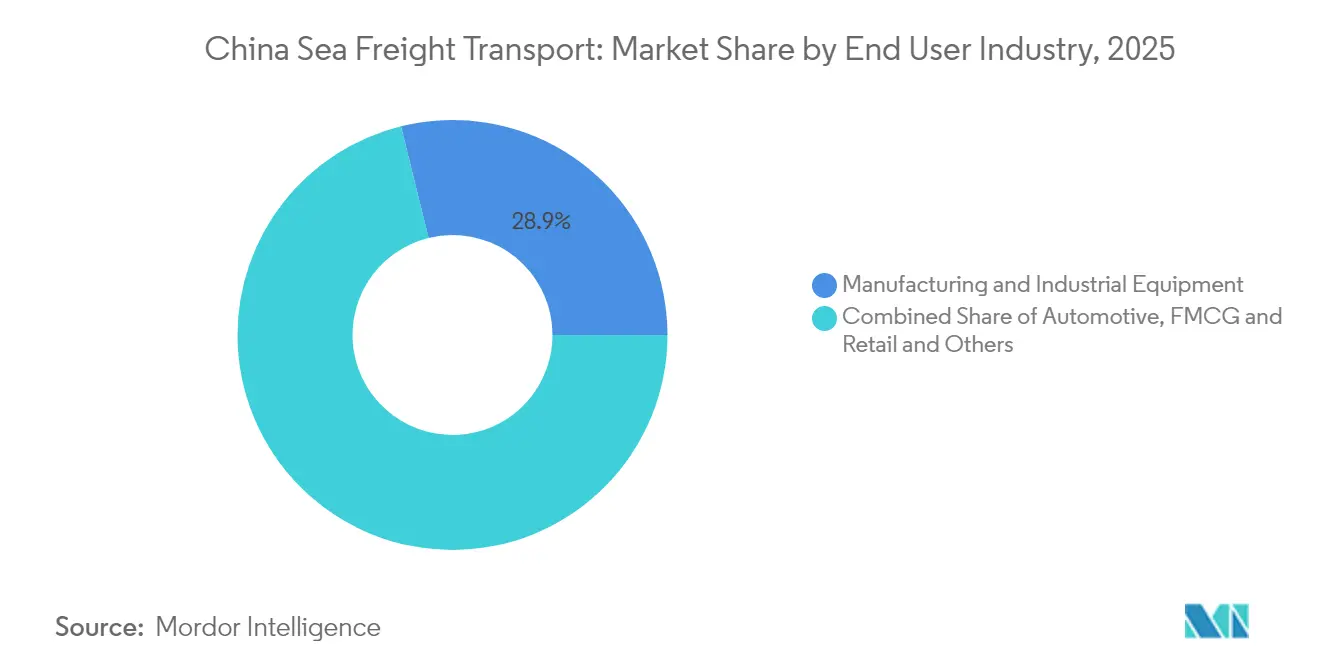
- Por industria de uso final, la manufactura mantuvo el 28.85 % de la participación de mercado de transporte de carga marítima de China en 2025, sin embargo, se pronostica que el tamaño del mercado de transporte de carga marítima de China atribuido a FMCG y minorista aumentará a una CAGR del 9.45 % durante 2026-2031.
- Por ruta comercial, los servicios intraasiáticos representaron una participación de mercado del transporte marítimo de carga de China del 37.35 % en 2025, y se espera que el tamaño del mercado de transporte marítimo de carga de China vinculado a las rutas con destino a África registre una CAGR del 7.9 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado del transporte marítimo de mercancías en China
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La iniciativa de la Franja y la Ruta, junto con la expansión de la infraestructura de la Ruta Marítima de la Seda, impulsa el volumen de transporte marítimo de exportación. | + 1.8% | Enfoque global en África y América Latina | Término medio |
| El auge del comercio electrónico transfronterizo impulsa los envíos de contenedores procedentes de China. | + 1.5% | Norteamérica y Europa | Corto plazo |
| Automatización portuaria y ampliación de los muelles para megabuques en los deltas de los ríos Yangtsé y Perla: aumento de la capacidad de procesamiento | + 1.2% | Centros del Yangtze y del río de la Perla | Término medio |
| El aumento de la demanda de importación de GNL y productos petroquímicos impulsa el tráfico de buques tanque especializados. | + 0.9% | Rutas de Oriente Medio y Australia | Término medio |
| El aumento de las importaciones de mineral de hierro de alta calidad impulsa la utilización de graneleros Capesize. | + 0.8% | Rutas de Australia y Brasil | Corto plazo |
| Incentivos gubernamentales para buques ecológicos y de doble combustible: acelerando la renovación de la flota | + 0.7% | Rutas nacionales y de la UE | Largo plazo |
| Fuente: Inteligencia de Mordor | |||
La iniciativa de la Franja y la Ruta, junto con la expansión de la infraestructura de la Ruta Marítima de la Seda, impulsa el volumen de transporte marítimo de exportación.
Las sostenidas inversiones portuarias de China, bajo el lema de la Ruta de la Seda Marítima, están incrementando el rendimiento a un ritmo superior al que la mayoría de sus socios comerciales pueden absorber, lo que permite a los transportistas redirigir los flujos de carga con mínima fricción. Los nuevos centros de aguas profundas en Latinoamérica y el Sudeste Asiático acortan los tiempos de tránsito en corredores anteriormente desatendidos, un cambio que incentiva a los exportadores a diversificar sus carteras de destinos. Al combinar participaciones accionarias con concesiones de terminales a largo plazo, los operadores chinos garantizan períodos de atraque preferenciales que consolidan los compromisos de volumen. Este enfoque integrado fortalece el poder de negociación en las negociaciones de tarifas de flete, una ventaja que probablemente perdure a medida que los puertos moneticen servicios auxiliares como el almacenamiento aduanero.
El auge del comercio electrónico transfronterizo impulsa los envíos de contenedores procedentes de China.
El crecimiento de dos dígitos del comercio minorista online transfronterizo continúa transformando los patrones de envío, integrando mercancías parceladas en cargas de contenedores consolidadas con destino a centros de microcumplimiento en el extranjero. Las zonas piloto dedicadas al comercio electrónico dentro de las zonas de libre comercio ofrecen un despacho de aduanas más ágil, acortando los plazos de entrega entre pedidos y envíos y haciendo viable el transporte marítimo para categorías que antes se transportaban por aire. Las principales plataformas negocian contratos de servicio anuales directamente con los transportistas, garantizando volúmenes base que facilitan la planificación de la capacidad. Este perfil de demanda predecible impulsa a las navieras a asignar más contenedores refrigerados y de gran capacidad a los segmentos de consumo de alta demanda, impulsando una mayor especialización de las flotas de equipos.
Automatización portuaria y ampliación de los muelles para megabuques en los deltas de los ríos Yangtsé y Perla: aumento de la capacidad de procesamiento
Las modernizaciones de puertos inteligentes con inteligencia artificial, gemelos digitales y conectividad 5G están incrementando la productividad de las grúas y reduciendo la intensidad de la mano de obra en los muelles más activos de China. La capacidad de gestionar buques de 24 000 TEU en múltiples terminales simultáneamente distribuye el riesgo operativo y minimiza la congestión durante las temporadas altas de exportación. Las estaciones de clasificación automatizadas para camiones reducen aún más los tiempos de respuesta, convirtiendo el ahorro de espacio en una mayor longitud de atraque para el crecimiento futuro. El efecto cascada es que los puertos de segundo nivel adoptan tecnologías similares para mantener su relevancia, creando una red nacional de puntos de acceso de alta eficiencia que reduce los costos logísticos terrestres.
El aumento de la demanda de importación de GNL y productos petroquímicos impulsa el tráfico de buques tanque especializados.
La política de gasificación a largo plazo de China y su compromiso con la autosuficiencia petroquímica sustentan un aumento constante en las llamadas de buques tanque especializados [2] Administración Nacional de Energía, “Informe de construcción de terminales de recepción de GNL de China 2025”, Administración Nacional de Energía, nea.gov.cn. Las terminales de regasificación adicionales a lo largo de la costa este crean una demanda incremental de atraque para los buques metaneros Q-Max, estimulando los pedidos de buques criogénicos de construcción local. Las inversiones paralelas en complejos de deshidrogenación de etano y propano atraen más carga líquida a granel, lo que anima a los astilleros a priorizar los diseños de buques tanque de combustible dual. El resultado combinado es una mezcla de flota sesgada hacia buques de mayor valor, lo que respalda la resiliencia de las tarifas de fletamento incluso en medio de una debilidad general del mercado.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El exceso de capacidad de la flota de contenedores tras la ola de nuevas construcciones de 2023 reduce las tarifas de flete | -1.6% | Asia-Europa y Transpacífico | Corto plazo |
| La sustitución de ferrocarriles y oleoductos reduce el transporte marítimo de carbón y productos a granel | -0.9% | Corredores interiores nacionales | Término medio |
| El aumento de los costes de cumplimiento de las normativas de emisiones de la OMI y China está afectando a los márgenes de los operadores. | -0.8% | Rutas entre la UE y China | Término medio |
| Las perturbaciones geopolíticas en el comercio introducen volatilidad en las rutas e incertidumbre en la demanda. | -1.2% | Mar de China Meridional y Estados Unidos-China | Corto plazo |
| Fuente: Inteligencia de Mordor | |||
El exceso de capacidad de la flota de contenedores tras la ola de nuevas construcciones de 2023 reduce las tarifas de flete
La expansión de la cartera de pedidos, que alcanzó su punto máximo en 2024, se está trasladando ahora al servicio activo, superando la demanda incremental y presionando a la baja las tarifas spot en las rutas principales. Las navieras responden con salidas en blanco estratégicas, pero las entregas persistentes de buques siguen inflando la capacidad ociosa, especialmente en el rango de 8 000 a 12 000 TEU. Este excedente está impulsando a algunos operadores a reposicionar tonelaje en rutas secundarias, una táctica que frena la recuperación de las tarifas incluso cuando la demanda es firme. Una consecuencia imprevista es que las navieras obtienen mayor influencia en las negociaciones contractuales, lo que las anima a negociar períodos de validez más largos con tarifas base más bajas.
La sustitución de ferrocarriles y oleoductos reduce el transporte marítimo de carbón y productos a granel
Los incentivos gubernamentales para los corredores intermodales ferrocarril-agua están desviando productos a granel, como el carbón, de los puntos de carga costeros a los depósitos ferroviarios interiores, lo que reduce el número de viajes de los buques Handymax y Panamax. Los servicios de contenedores sobre vagones plataforma ahora captan una mayor proporción de la distribución nacional, lo que indica que los transportistas valoran la menor huella de carbono y la previsibilidad del ferrocarril. A medida que los corredores de carga electrificados se expanden hacia el oeste, algunos productores de energía están revisando proyectos de oleoductos que podrían evitar por completo la exportación costera. Estos cambios introducen un obstáculo estructural para el crecimiento del transporte marítimo a granel, pero generan una demanda complementaria de servicios de enlace de última milla desde los puertos interiores.
Análisis de segmento
Tipo de carga: La carga en contenedores domina en medio de la diversificación
El segmento de contenedores domina una cuota de mercado del 43.55 % en el transporte marítimo de mercancías de China en 2025, una posición consolidada por la escala de fabricación del país y el floreciente crecimiento de las exportaciones a través del comercio electrónico. Las continuas mejoras de los atraques en los principales puertos permiten que los buques de 24,000 TEU atraquen sin restricciones de marea, lo que brinda a los transportistas confianza en la fiabilidad de los horarios. Dentro del parque de contenedores, la demanda de contenedores refrigerados crece más rápido que la de unidades secas, ya que los exportadores de productos farmacéuticos y productos frescos buscan una integridad controlada por la temperatura. Esta evolución impulsa a las navieras a reequilibrar su flota hacia grupos electrógenos de mayor potencia, una inversión que aumenta el rendimiento de los slots por viaje.
La carga rodada se expande a una tasa de crecimiento anual compuesta (TCAC) prevista del 7.95 %, impulsada por el aumento de las exportaciones de vehículos y los envíos de vehículos de nueva energía que requieren buques portacoches especialmente diseñados. El dinamismo del segmento está impulsando a las terminales especializadas a añadir rampas de varios pisos, lo que aumenta el rendimiento horario y reduce la variación en el tiempo de atraque. Los flujos de graneles secos siguen siendo sustanciales, pero las ganancias incrementales se concentran en minerales de alta calidad que respaldan los objetivos de descarbonización del acero, lo que indica un cambio cualitativo más que un crecimiento puro del volumen. En el sector de graneles líquidos, los sólidos programas de importación de GNL sustentan la demanda de buques cisterna de membrana, lo que refuerza el valor estratégico de los astilleros con capacidad para la construcción criogénica.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Industria de uso final: el dominio de la manufactura se ve desafiado por el crecimiento del comercio minorista
El sector manufacturero mantiene una participación del 28.85 % en el mercado de transporte marítimo de mercancías de China en 2025, lo que subraya su persistente peso en el PIB nacional a pesar de las contracciones interanuales marginales. La maquinaria y la electrónica de consumo ocupan la mayor parte del espacio de contenedores, y su complejidad exige una logística de valor añadido, como el armado de kits y el aplazamiento. Una nueva implicación es que los transportistas que ofrecen herramientas integradas de visibilidad de la cadena de suministro son ahora más preferidos por los exportadores, lo que sugiere que la capacidad tecnológica está sustituyendo a la simple escala como factor diferenciador.
Los bienes de consumo de alta rotación y el comercio minorista presentan una tasa de crecimiento anual compuesta (TCAC) prevista del 9.45 %, lo que los posiciona como la clase de carga más dinámica en la industria del transporte marítimo de mercancías en China. Las promociones frecuentes de las plataformas en línea reducen los ciclos de reabastecimiento, lo que obliga a los transportistas a considerar el transporte marítimo como un colchón de inventario en lugar de un centro de costes. Este cambio de comportamiento aumenta el atractivo de los servicios marítimos con plazos definidos, creando una oportunidad para garantías premium de no roll que ofrecen mayores márgenes. Las exportaciones de automóviles también experimentan un fuerte aumento, ya que los modelos de nuevas energías impulsan la utilización de cubiertas RoRo, a la vez que subrayan la necesidad de mejorar los estándares de extinción de incendios a bordo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Ruta comercial/Destino: El intra-Asia domina mientras África emerge
Los corredores intraasiáticos representaron el 37.35 % del mercado de transporte marítimo de mercancías de China en 2025, lo que ilustra la fuerza de atracción de la agrupación de las cadenas de suministro regionales en el marco de la Asociación Económica Integral Regional. Los servicios de corta distancia se benefician de frecuencias de navegación semanales que facilitan la planificación del inventario para los fabricantes que operan justo a tiempo, un acuerdo que fortalece los vínculos económicos en toda la región. Debido a que las distancias de viaje son más cortas, las navieras utilizan buques más pequeños sin aparejos que circulan más rápido, liberando indirectamente mayor tonelaje para el comercio de larga distancia.
Los volúmenes con destino a África registran la tasa de crecimiento anual compuesta (TCAC) más rápida prevista, del 7.9 %, impulsada por el acceso libre de aranceles para las importaciones agrícolas y una serie de concesiones portuarias financiadas por China que garantizan la prioridad de atraque. El creciente tráfico impulsa el aumento de los servicios directos desde el centro-sur de China, evitando el transbordo y reduciendo los tiempos de permanencia de la carga. Las rutas norteamericanas y europeas siguen siendo cruciales para la rentabilidad de las líneas de contenedores; sin embargo, el aumento de las tasas de cumplimiento normativo y de seguridad está frenando el crecimiento, lo que lleva a los transportistas a considerar puertos de entrada alternativos como México y el Mediterráneo.
Panorama regulatorio
El transporte marítimo de mercancías en China opera bajo un marco nacional liderado por el Ministerio de Transporte (MOT), con medidas y estándares orientados al comercio que influyen en los costos de los transportistas, la documentación y el diseño del servicio. Un punto de inflexión clave en 2026 fue el Plan de Ajuste Arancelario para 2026, vigente desde el 1 de enero de 2026, emitido por la Comisión de Aranceles Aduaneros del Consejo de Estado. Este plan ajustó los aranceles de importación de 935 artículos y modificó la demanda y las rutas de determinados productos que transitan por los puertos chinos.
La política para 2026 también hizo hincapié en la reducción de costos logísticos y la eficiencia intermodal, lo que repercute en la utilización de puertos y transporte marítimo. En junio de 2026, el Ministerio de Transporte y otros departamentos publicaron el Plan de Implementación para el Transporte Multimodal para Abordar los Cuellos de Botella (2026-2030), que se centra en la modernización de las instalaciones de los nodos, la conectividad de la información y la armonización de estándares entre los distintos modos de transporte. Paralelamente, el Ministerio de Transporte continuó publicando estándares para la industria del transporte, incluyendo una serie en abril de 2026, que respaldan la planificación y las operaciones estandarizadas en todo el sistema de carga y refuerzan los requisitos de cumplimiento y datos que afectan a las navieras y sus servicios combinados.
Análisis de la cadena de valor
La cadena de valor abarca a los propietarios de la carga (fabricantes, comerciantes de comercio electrónico, importadores/exportadores de energía y materias primas), transitarios y NVOCC, transportistas marítimos (línea regular, graneleros y RoRo), grupos portuarios y operadores de terminales, proveedores de servicios marítimos (pilotaje, remolque, suministro de combustible, agenciamiento marítimo) y conectores del interior como ferrocarril, transporte por carretera y vías navegables interiores. La capacidad de los puertos y terminales sigue siendo una palanca de valor fundamental. En 2025, los puertos de China gestionaron 18.34 millones de toneladas de carga y unos 350 millones de TEU, respaldados por una creciente base de automatización, con 30 terminales de contenedores automatizadas y 30 terminales de graneles secos automatizadas a fecha de 2025. Esto aumenta la productividad de los muelles y reduce el tiempo de respuesta de los buques.
El riesgo de ejecución en la cadena se concentra en torno a la interrupción de nodos y la variabilidad de los cronogramas, lo que luego se propaga a desequilibrios de equipos y mayores reservas de inventario para los transportistas. En 2026, las perturbaciones climáticas estacionales y operativas, incluyendo niebla densa y tifones como el tifón Bavi, junto con la agrupación de buques vinculada a interrupciones más amplias de la red, resurgieron como cuellos de botella en las puertas de entrada del norte de Asia. Esto aumentó el valor de la planificación digital de patios, el atraque dinámico y la coordinación entre el transporte marítimo interior y el marítimo. La construcción de redes a través de plataformas de la industria y asociaciones de logística portuaria también respalda la conectividad. La Asociación Marítima de la Ruta de la Seda informó 375 miembros después de agregar ocho nuevos miembros en marzo de 2026, y SIPG Logistics firmó un acuerdo de cooperación con FESCO Transportation Group en junio de 2026 para expandir el transporte marítimo de contenedores, la logística intermodal y el desarrollo de rutas, reforzando las ofertas de servicios integrados en torno a los principales nodos portuarios chinos.
Panorama competitivo
Las empresas estatales dominan el mercado de transporte marítimo de carga de China, pero su posición competitiva está cada vez más determinada por la adopción de tecnología más que por el tonelaje de la flota. COSCO Shipping, líder del mercado, opera 1,417 buques con una capacidad de 116 millones de toneladas de peso muerto, lo que le otorga una flexibilidad de programación y un poder de negociación inigualables con las terminales [3] COSCO SHIPPING, “COSCO SHIPPING Pioneers With the Nation's First Initiative of Methanol Refueling for Large Dual-Fuel Container Ship,” COSCO SHIPPING, en.coscoshipping.com . La decisión del grupo de estandarizar las plataformas digitales en todas las subsidiarias señala un giro hacia la orquestación de redes basada en datos que comprime el costo por contenedor.
Los operadores de segundo nivel se protegen contra las desventajas de escala mediante alianzas estratégicas que ofrecen alcance global sin duplicar activos. Las empresas conjuntas con operadores portuarios garantizan atraques prioritarios y protegen la integridad del servicio durante la temporada alta, lo que ilustra cómo el capital de las relaciones se traduce en resiliencia operativa. Las navieras de nicho más pequeñas se diferencian al centrarse en rutas especializadas, como la carga de proyecto o los circuitos de enlace marítimo de corta distancia, donde la agilidad y el conocimiento local priman sobre el tamaño. Esta estructura escalonada genera un mercado concentrado pero competitivo, lo que fomenta la mejora continua de los servicios y la disciplina tarifaria.
La tecnología es la nueva línea divisoria en el posicionamiento competitivo. La visibilidad de la carga en tiempo real, el mantenimiento predictivo basado en aprendizaje automático y la documentación basada en blockchain están pasando de ser complementos opcionales a expectativas básicas. Las empresas que integran estas capacidades reportan menores cargos por detención y sobreestadía, convirtiendo efectivamente el gasto en tecnología en protección de ingresos. El beneficio en cascada es una creciente brecha de rendimiento que acelera la consolidación, a medida que las empresas rezagadas luchan por ganarse la confianza de los inversores ante el aumento de los costos de cumplimiento.
Líderes de la industria del transporte marítimo de mercancías en China
Líneas navieras COSCO
SINOTRANS limitada
China Merchants Group
SITC International Holdings Company Limited
Envío marítimo de Hebei (HOSCO)
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Mayo de 2026: Sinotrans Limited encargó 12 nuevos buques portacontenedores a astilleros afiliados (entre ellos China Merchants Heavy Industry, China Merchants Jinling Shipbuilding y Wuhan Qingshan Shipyard), lo que añade una capacidad de 52 000 TEU, con entregas a partir de 2027. Este pedido refuerza el acceso a largo plazo a la flota y alinea la planificación de la misma con los flujos de contenedores orientados a la exportación. Asimismo, fortalece los vínculos entre los operadores logísticos estatales y la industria naval nacional.
- Marzo de 2026: COSCO Shipping Special Transport lanzó una empresa conjunta con FOTON Motor y Guangzhou Yuanfu Automotive Supply Chain Co., Ltd. para integrar el transporte marítimo RoRo en la cadena de suministro de exportación de vehículos de FOTON. Esta iniciativa profundiza la integración entre el remitente y el transportista en el segmento de exportación automotriz y permite una gestión más precisa de la capacidad y la planificación de los vehículos terminados.
- Marzo de 2025: COSCO realizó pruebas de repostaje en paralelo con biocombustible B24 en dos buques portacontenedores para recopilar datos operativos y así ampliar el uso de biocombustibles mezclados. La prueba demostró la preparación práctica para el uso de combustibles marinos con bajas emisiones de carbono. Asimismo, contribuyó a mejorar los procedimientos de adquisición de combustible y operación de los buques, en el marco de las normativas de emisiones cada vez más estrictas.
Alcance y metodología
El flete marítimo es una forma de transportar grandes cantidades de productos utilizando buques de carga; los productos se empaquetan en contenedores, que luego se cargan en un barco y se envían a su destino. El informe del mercado Transporte marítimo de carga de China está segmentado por Servicios de transporte acuático, Arrendamiento de embarcaciones y Servicios de alquiler, Manejo de carga (Servicios de contenedores, Servicios de grúas, Servicios de estiba, etc.), Actividades de servicios de apoyo para el Transporte acuático (Agencias navieras, Servicios de corretaje de buques, Servicios de Servicios de gestión, etc)). Un análisis integral de antecedentes del mercado Transporte marítimo de carga de China que cubre las tendencias actuales del mercado, las restricciones, las actualizaciones tecnológicas y la información detallada sobre varios segmentos y el panorama competitivo de la industria. El impacto de COVID-19 también se ha incorporado y considerado durante el estudio.
Por tipo de carga
| Carga en contenedores | Secar |
| Chaquetón | |
| Carga seca a granel | |
| Carga Líquida a Granel | |
| Carga general | |
| Carga rodante |
Por industria de uso final
| Equipos de fabricación e industriales |
| Motorium |
| Bienes de consumo de alta rotación y venta minorista (incluido el comercio electrónico) |
| Productos agrícolas y alimenticios |
| Energía y minería (carbón, minerales y menas) |
| Productos químicos y petroquímicos |
| Farmacéutico y sanitario |
| Otros |
Por ruta comercial / Región de destino
| Intraasiático |
| Norteamérica |
| Europa |
| Medio Oriente |
| África |
| Sudamérica |
| Oceanía |
| Por tipo de carga | Carga en contenedores | Secar |
| Chaquetón | ||
| Carga seca a granel | ||
| Carga Líquida a Granel | ||
| Carga general | ||
| Carga rodante | ||
| Por industria de uso final | Equipos de fabricación e industriales | |
| Motorium | ||
| Bienes de consumo de alta rotación y venta minorista (incluido el comercio electrónico) | ||
| Productos agrícolas y alimenticios | ||
| Energía y minería (carbón, minerales y menas) | ||
| Productos químicos y petroquímicos | ||
| Farmacéutico y sanitario | ||
| Otros | ||
| Por ruta comercial / Región de destino | Intraasiático | |
| Norteamérica | ||
| Europa | ||
| Medio Oriente | ||
| África | ||
| Sudamérica | ||
| Oceanía |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de transporte de carga marítima de China?
El mercado está valorado en USD 141.14 mil millones en 2026, lo que refleja una sólida demanda en las categorías de carga de contenedores, graneles y líquidos.
¿Qué tan rápido se espera que crezca el mercado de transporte de carga marítima de China?
Los analistas pronostican una CAGR del 6.95% hasta 2031, respaldada por la inversión en infraestructura, la adopción de tecnología y la expansión de las asociaciones comerciales.
¿Qué tipo de carga tiene la mayor participación en el mercado de transporte marítimo de China?
La carga en contenedores representa la mayor participación, con un 43.55%, impulsada por una sólida actividad manufacturera y un aumento en los volúmenes de comercio electrónico transfronterizo.
¿Por qué África se está convirtiendo en un destino clave para el transporte marítimo chino?
Los desarrollos portuarios financiados por China y el acceso libre de aranceles para las importaciones africanas están impulsando un rápido crecimiento en las rutas comerciales entre China y África.
¿Cómo afectan las regulaciones ambientales a la industria del transporte marítimo de mercancías de China?
Las normas sobre emisiones del ciclo de vida y las reglas marítimas de FuelEU están aumentando los costos de cumplimiento, pero también acelerando el cambio hacia buques de combustible dual y de combustible alternativo.
¿Qué empresas dominan el mercado del transporte marítimo de mercancías en China?
Las grandes empresas estatales, encabezadas por COSCO Shipping, controlan la mayoría de la capacidad de la flota y las inversiones en terminales, estableciendo puntos de referencia de servicio para la industria.


