

Tamaño y participación en el mercado del comercio social en China
Visión general del mercado
| Periodo de estudio | 2019 - 2030 |
|---|---|
| Año base para la estimación | 2024 |
| Período de datos de pronóstico | 2025 - 2030 |
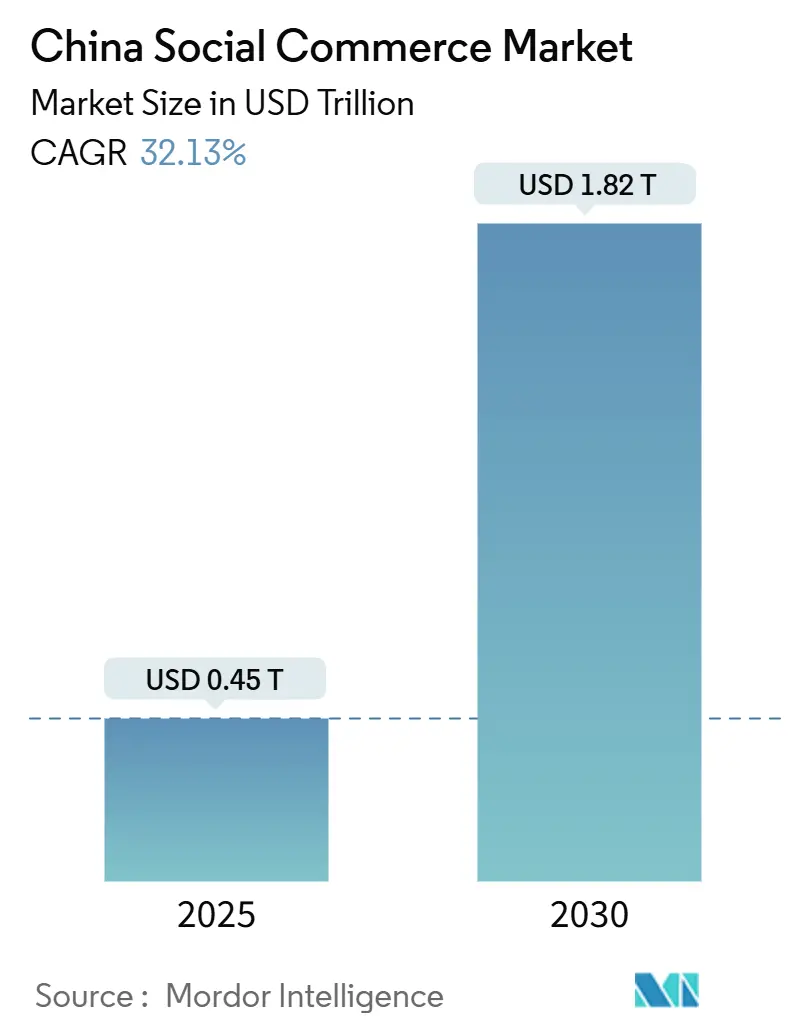
| Tamaño del mercado (2025) | USD 0.45 billones |
| Tamaño del mercado (2030) | USD 1.82 billones |
| Tasa de crecimiento (2025 - 2030) | 32.13% CAGR |
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de comercio social en China por Mordor Intelligence
El tamaño del mercado de comercio social de China se sitúa en 0.451 billones de USD en 2025 y se espera que alcance los 1.816 billones de USD para 2030, mostrando una CAGR del 32.13 % durante el período de previsión. La rápida adopción de transmisiones en directo, pagos sin fricciones dentro de las aplicaciones y herramientas de descubrimiento de productos impulsadas por IA están transformando los recorridos del consumidor desde la inspiración hasta el pago. Alipay y WeChat Pay desempeñan un papel importante en la optimización de las transacciones, reduciendo los tiempos de pago promedio a unos pocos segundos. [1] “Informe de desarrollo de la infraestructura de pagos digitales”, Banco Popular de China, pbc.gov.cn Las características como las compras impulsivas impulsadas por algoritmos, la interoperabilidad fluida de miniprogramas en plataformas como Douyin, Kuaishou y Xiaohongshu, y las ventas transfronterizas mejoradas con el apoyo de traducciones en tiempo real están ampliando la demanda potencial. Sin embargo, el aumento de los costes asociados a la adquisición de creadores y las regulaciones más estrictas sobre los usuarios menores de edad están afectando a la rentabilidad a corto plazo, ya que las plataformas gestionan mayores gastos de cumplimiento y marketing.
Conclusiones clave del informe
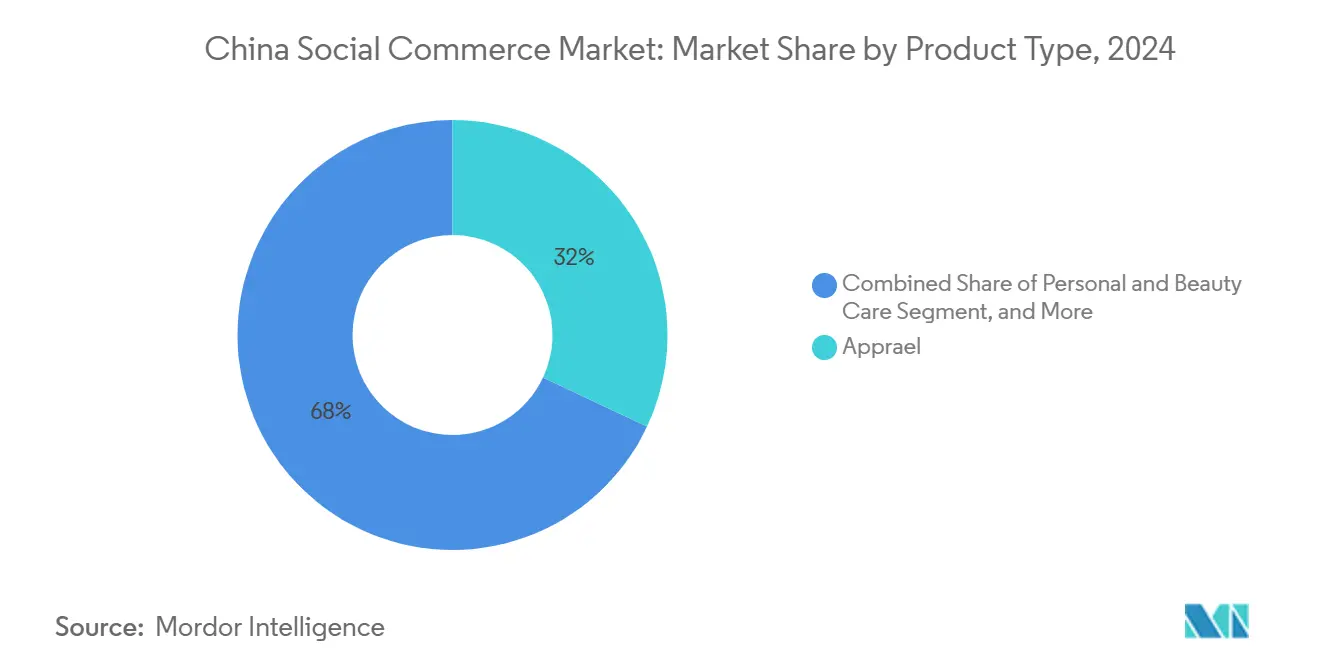
- Por tipo de producto, la indumentaria lideró con el 32.12% de la cuota de mercado del comercio social en China en 2024, mientras que se proyecta que el cuidado personal y de belleza se expandirá a una CAGR del 34.16% hasta 2030.
- Por dispositivo, los teléfonos inteligentes representaron el 92.11 % del tamaño del mercado de comercio social de China en 2024 y están avanzando a una CAGR del 33.23 % hasta 2030.
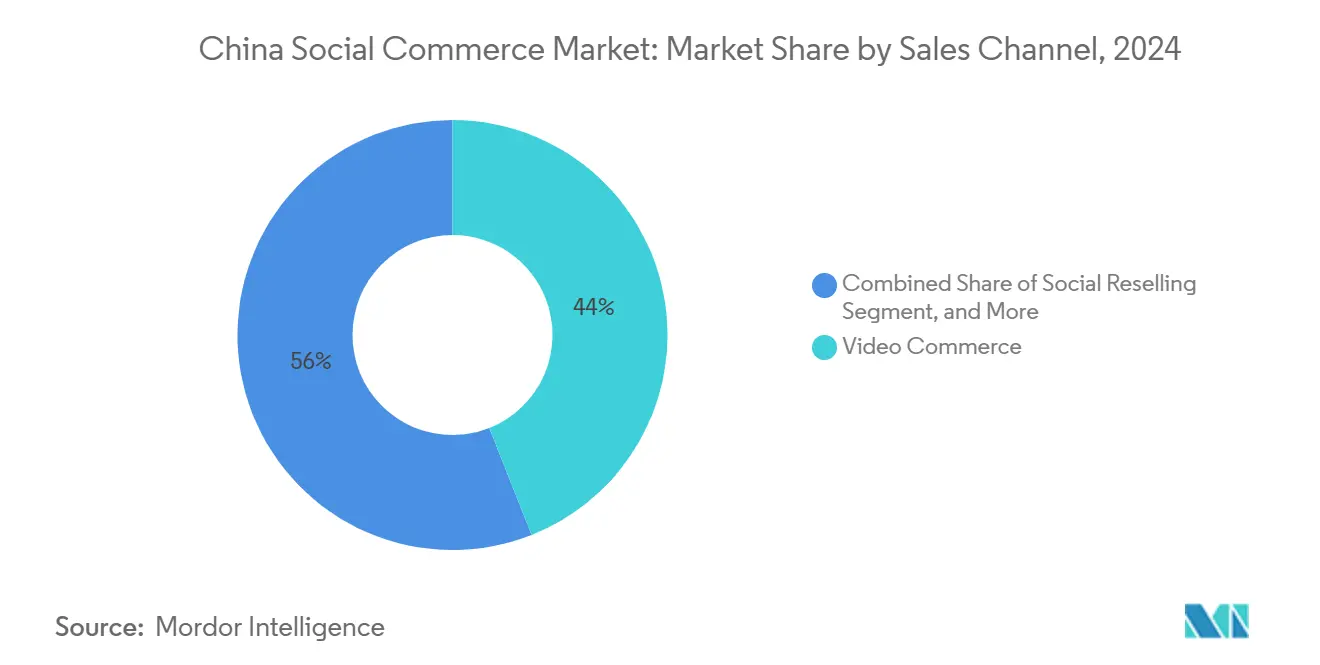
- Por canal de ventas, el comercio por video capturó el 44.21% de participación en los ingresos en 2024; la reventa social registra la CAGR prevista más alta, del 34.01% hasta 2030.
Tendencias y perspectivas del mercado del comercio social en China
Análisis del impacto de los impulsores
| Destornillador | (~) (%) Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la eficiencia de la monetización del GMV en transmisiones en vivo | + 8.2% | Nacional, concentrado en ciudades de primer nivel | Mediano plazo (2-4 años) |
| Innovaciones en miniprogramas de plataformas más allá de WeChat | + 6.8% | Nacional, expandiéndose a ciudades de nivel inferior | Largo plazo (≥ 4 años) |
| Algoritmos centrados en el comercio que impulsan las compras impulsivas | + 7.1% | Nacional, más eficaz en zonas urbanas | Corto plazo (≤ 2 años) |
| Integración de sistemas de pago social específicos de China | + 4.9% | Cobertura nacional con penetración rural | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la eficiencia de monetización del GMV en transmisiones en vivo
Entre 2024 y 2025, el valor bruto de la mercancía por espectador en transmisiones en vivo experimentó un crecimiento significativo, transformando las transmisiones enfocadas en el entretenimiento en canales de venta eficientes. Los principales streamers de Douyin ahora generan ingresos sustanciales por hora, lo que refleja un aumento notable con respecto a los niveles de principios de 2024. Las herramientas de segmentación con IA permiten a las marcas alinear los SKU con las microaudiencias en tiempo real, lo que mejora significativamente las tasas de conversión. Las estrategias posventa priorizan la optimización del valor del ciclo de vida, utilizando ofertas exclusivas y beneficios para miembros para fomentar las compras repetidas. Este ciclo fortalece las tasas de aceptación de la plataforma y garantiza que los anfitriones se vean incentivados mediante estructuras de comisiones escalonadas, manteniendo así la calidad del contenido.
Innovaciones del miniprograma de la plataforma más allá de WeChat
Para 2025, se espera que WeChat albergue una cantidad significativa de miniprogramas. [2] “Investor Relations Financial News”, Tencent Holdings, tencent.com Sin embargo, los marcos multiplataforma introducidos por ByteDance y Kuaishou están transformando la economía de escala. Los comerciantes ahora están aprovechando una única base de código en varias plataformas sociales mientras mantienen inventario, CRM y conciliación de pagos consistentes. Esta integración optimizada es particularmente ventajosa para las pymes en ciudades más pequeñas, permitiéndoles expandir los puntos de contacto con el consumidor y mejorar sus repositorios de datos con información de comportamientos omnicanal. Estos conjuntos de datos unificados admiten una personalización más precisa, lo que ayuda a mejorar los valores promedio de los pedidos y reducir la pérdida de clientes.
Algoritmos centrados en el comercio que impulsan las compras impulsivas
El motor predictivo de Douyin identifica la intención de compra poco después de que los usuarios interactúan con el contenido, aprovechando indicadores en tiempo real como la velocidad de desplazamiento, la duración de la pausa y la frecuencia de toques para optimizar la ubicación de los SKU durante el mayor interés de los compradores. [3] “La predicción de compra del algoritmo de Douyin alcanza nuevos niveles de precisión”, TechCrunch, techcrunch.com De manera similar, Xiaohongshu utiliza el análisis de sentimientos en publicaciones de estilo de vida para recomendar productos como cosméticos premium o ropa deportiva en consonancia con los estados de ánimo de los usuarios, fomentando las compras impulsivas. Esta adaptabilidad respalda los ciclos de retroalimentación de toda la plataforma, lo que permite ajustes continuos que mantienen la participación en la sesión sin comercializar excesivamente los feeds de los usuarios.
Integración de sistemas de pago social específicos de China
Los pagos integrados con un solo toque simplifican los procesos de pago, integrando funciones como compartir en redes sociales, compras grupales y división de pagos directamente en los chats. Las API de Alipay y WeChat Pay facilitan las transacciones multidivisa, satisfaciendo la creciente demanda transfronteriza de regiones como el Sudeste Asiático y Norteamérica. Al combinar los datos de las transacciones con información sobre el comportamiento, los comercios pueden comprender a fondo a sus clientes, mejorando así sus estrategias de retargeting, precios y gestión de inventario.
Análisis del impacto de las restricciones
| Restricción | (~) (%) Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de los costos de adquisición de KOL/creadores | -4.7% | Nacional, más agudo en ciudades de primer nivel | Corto plazo (≤ 2 años) |
| Regulaciones más estrictas de la CAC para usuarios menores de edad | -3.2% | Cumplimiento normativo nacional | Mediano plazo (2-4 años) |
| Cuellos de botella logísticos regionales en ciudades de nivel inferior | -2.8% | Ciudades de nivel inferior y zonas rurales | Mediano plazo (2-4 años) |
| Las medidas represivas contra los productos falsificados aumentan los costos de cumplimiento | -2.1% | Enfoque comercial nacional y transfronterizo | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de los costos de adquisición de KOL/creadores
A principios de 2024, los principales influencers experimentaron un aumento significativo en las tarifas de campaña, ya que las plataformas priorizaron a los vendedores establecidos en sus algoritmos de clasificación. [4] “Los costos del marketing de influencers en China aumentan en 2024”, Wall Street Journal, wsj.com Las marcas de nivel medio han cambiado su enfoque hacia la asignación de una parte sustancial de sus presupuestos de marketing a las tarifas de los creadores, reduciendo las oportunidades para explorar talentos emergentes. Además, los nuevos mandatos de divulgación han introducido desafíos administrativos y extendido los plazos de producción. En respuesta, las marcas están desarrollando hosts internos y utilizando tráfico de dominio privado. Sin embargo, el tiempo requerido para implementar estas estrategias está retrasando el retorno de la inversión, creando presiones financieras para los nuevos participantes.
Regulaciones más estrictas de la CAC para usuarios menores de edad
En 2024, las nuevas regulaciones de protección de menores implementadas requieren verificación de edad, consentimiento de los padres y límites de uso diario, lo que reduce significativamente la participación de los jóvenes. [5] “Enhanced Minor Protection Regulations Implementation”, Administración del Ciberespacio de China, cac.gov.cn Las plataformas están asignando recursos a sistemas de verificación de identidad biométrica y moderación impulsada por IA, lo que resulta en costos sustanciales para toda la industria. Las estrategias de marketing están cambiando el enfoque hacia los grupos demográficos adultos, mientras que las aplicaciones con una base de usuarios predominantemente jóvenes están explorando mercados internacionales para compensar la disminución del tráfico. Los creadores de contenido están ajustando su tono y ofertas de productos para alinearse con los requisitos de cumplimiento mientras mantienen la participación de la audiencia, aunque están encontrando un crecimiento orgánico más lento en el entorno cambiante.
Análisis de segmento
Por tipo de producto: El liderazgo en prendas de vestir se enfrenta a la disrupción de la belleza
La ropa conservó el 32.12 % de la cuota de mercado del comercio social en China en 2024. Este rendimiento se vio impulsado por la implementación de herramientas de prueba virtual, que redujeron las tasas de devolución en comparación con el comercio electrónico tradicional. Además, las sesiones de estilismo en vivo y los sistemas de recomendación de tallas reforzaron la confianza del consumidor y facilitaron decisiones de compra más rápidas. Sin embargo, el cuidado personal y la belleza se encaminan a una tasa de crecimiento anual compuesta (TCAC) del 34.16 % hasta 2030, impulsada por la combinación de colores con realidad aumentada (RA) y las comprobaciones de autenticidad realizadas por influencers que conectan con la generación Z.
Para 2029, si la tendencia actual continúa, se prevé que los productos de belleza superen a la ropa en el mercado chino de comercio social. Los productos para el hogar y los suplementos de salud están cobrando impulso, impulsados por descuentos para compras grupales y narrativas de salud centradas en la comunidad. Las campañas de temporada que destacan las especialidades regionales mantienen el impulso en alimentos y bebidas, mientras que los accesorios se benefician de las compras impulsivas influenciadas por la moda. La creciente preferencia por productos premium y experienciales refleja un cambio en el comportamiento del consumidor hacia la mejora del estilo de vida en lugar de las compras puramente funcionales.
Al mismo tiempo, diversificar la oferta de productos ayuda a reducir los riesgos de concentración de ingresos para las plataformas. Las marcas están adoptando estrategias como paquetes personalizados, modelos de suscripción y lanzamientos de productos exclusivos para fomentar la repetición de compras y aumentar el valor promedio de las transacciones. El aumento de la renta disponible en las ciudades de segundo nivel impulsa la demanda de productos de belleza y bienestar de gama media y alta. Las reseñas de otros usuarios desempeñan un papel fundamental en la reducción del riesgo percibido de cambio, lo que permite a las marcas de nicho consolidarse sin grandes inversiones publicitarias. La integración de datos de miniprogramas facilita el seguimiento en tiempo real del rendimiento de los productos, lo que permite una gestión ágil del inventario y estrategias de precios para mantener la rentabilidad en un mercado dinámico.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por dispositivo: la supremacía de los teléfonos inteligentes refuerza la estrategia de "Mobile First"
Los teléfonos inteligentes dominaron el 92.11 % del mercado de comercio social en China en 2024, impulsados por módulos de pago nativos y navegación con una sola mano optimizada para video vertical. Las transmisiones de alta definición, posibilitadas por la implementación del 5G, mejoran la interacción del usuario y contribuyen a un mayor valor de las transacciones. Las computadoras de escritorio y portátiles se utilizan principalmente para pedidos B2B o al por mayor que requieren pantallas más grandes y la posibilidad de descargar hojas de cálculo. La búsqueda por voz, junto con las herramientas de cámara integradas en la aplicación, facilita nuevos métodos de descubrimiento, permitiendo a los usuarios escanear productos en tiendas físicas y acceder rápidamente a sus listados de comercio social.
Con el dominio de los smartphones, las plataformas están optimizando los modos de bajo ancho de banda para usuarios rurales y desarrollando interfaces basadas en gestos diseñadas para personas mayores. Los códecs de streaming de bajo consumo de batería y la compresión de vídeo basada en IA ayudan a gestionar los costes de datos, lo que fomenta una mayor adopción entre los grupos de bajos ingresos. A medida que las billeteras móviles se convierten en un método de pago estándar, los comercios utilizan el historial de compras, la ubicación y los datos de las redes sociales para ofrecer ofertas muy relevantes. En China, el mercado del comercio social beneficia a las empresas que integran inspiración, evaluación y pago en una experiencia móvil fluida.
Por canal de venta: la madurez del comercio de vídeo se une a la innovación de la reventa social
El comercio en video generó el 44.21 % del valor de las transacciones en 2024, lo que demuestra que los videos en vivo y cortos que se pueden comprar son la base del proceso de compra general. Los anfitriones combinan entretenimiento con demostraciones de productos, acortando los ciclos de decisión y aumentando el tamaño del carrito de compra. Sin embargo, la reventa en redes sociales supera a todos los canales con una tasa de crecimiento anual compuesta (TCAC) del 34.01 %, ya que los microemprendedores movilizan redes de confianza entre pares para seleccionar y recomendar productos. En ciudades de menor nivel, donde el boca a boca tiene una influencia significativa, los chats grupales, los incentivos de sobres rojos y el reparto de comisiones impulsan la difusión viral.
El comercio impulsado por redes sociales y las compras en grupo abordan distintas motivaciones del comprador: descubrimiento de contenido y optimización de costos. Las plataformas de reseñas y descubrimiento, ubicadas en la fase inicial, influyen en las decisiones de los consumidores mediante testimonios auténticos y videos de unboxing para validar la calidad del producto. Esta interacción entre canales ilustra una experiencia de compra multifacética: los consumidores recopilan información en un canal, buscan validación social en otro y completan transacciones durante sesiones de transmisión en vivo. Por lo tanto, el análisis de atribución multicanal desempeña un papel fundamental en la optimización de la inversión en marketing en el panorama del comercio social en China.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
En China, las ciudades de primer nivel —Pekín, Shanghái, Cantón y Shenzhen— representan una parte sustancial del valor de mercado del país, a pesar de representar un segmento pequeño de la población. Esto pone de relieve sus avanzadas capacidades logísticas y sus mayores niveles de ingresos. Estas ciudades, con sus eficientes servicios de entrega en el mismo día, la concentración de creadores de renombre y la adopción temprana de tecnología, funcionan como campos de prueba para las recomendaciones basadas en IA y las iniciativas comerciales de realidad aumentada. Las plataformas fortalecen la interacción con el cliente al ofrecer funciones específicas para cada ciudad, como la entrega acelerada de lanzamientos de moda y eventos exclusivos retransmitidos en directo.
Las ciudades de segundo y tercer nivel se están convirtiendo en importantes contribuyentes al crecimiento del mercado del comercio social en China. Ciudades como Chengdu, Wuhan y Xi'an aprovechan su talento cualificado y sus ecosistemas tecnológicos en expansión para impulsar la adopción de las compras digitales. Las inversiones en logística de las principales empresas han reducido considerablemente los plazos de entrega, reduciendo la brecha de servicio con los centros urbanos costeros. Además, los hogares que priorizan la rentabilidad están adoptando cada vez más modelos de compra en grupo y reventa social, lo que permite a los comerciantes ampliar su cartera de clientes y gestionar eficazmente los costes de adquisición.
Las zonas rurales enfrentan desafíos debido a la infraestructura inadecuada de almacenamiento y pagos; sin embargo, las iniciativas gubernamentales de inclusión digital están mejorando gradualmente el acceso. Medidas como los subsidios a las billeteras móviles y el despliegue de redes 5G en las aldeas están impulsando un progreso gradual. A nivel internacional, las plataformas chinas están ampliando su alcance mediante la personalización de interfaces para los mercados del Sudeste Asiático, Norteamérica y Europa. Estas iniciativas, respaldadas por funciones como la traducción en tiempo real y las opciones de pago multidivisa, facilitan las transacciones fluidas y amplían el alcance del comercio social chino más allá de sus fronteras nacionales.
Panorama competitivo
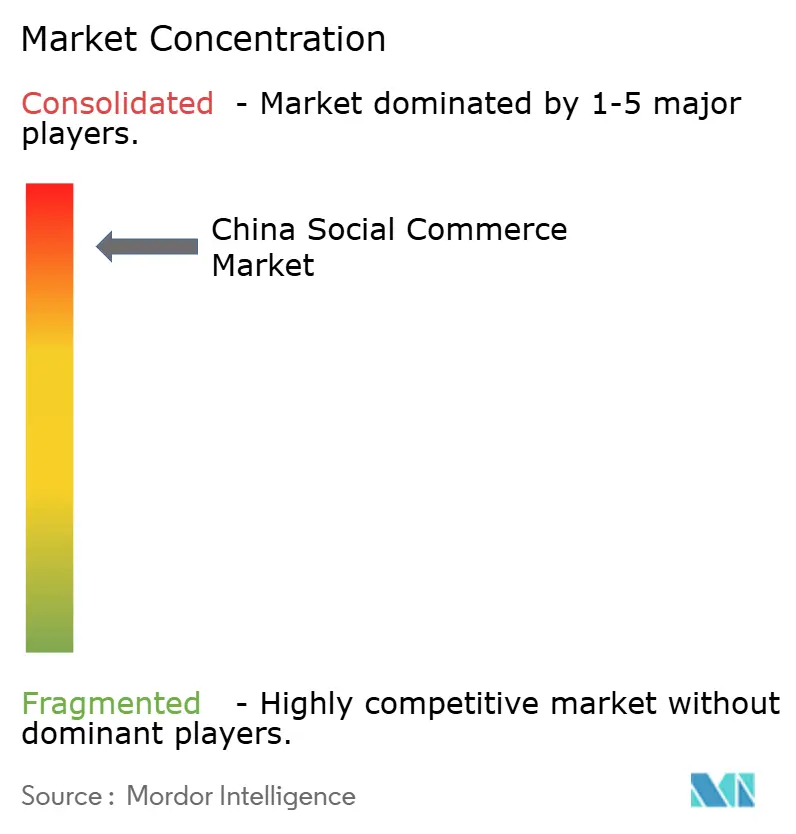
El mercado del comercio social en China está muy fragmentado, sin un ecosistema único que domine el mercado. La diferenciación en este entorno competitivo depende de algoritmos propios, funciones centradas en la comunidad y sistemas de pago integrados. WeChat aprovecha su gráfico social para ofrecer miniprogramas que se integran a la perfección con las actividades de mensajería de los usuarios. Douyin utiliza vídeos cortos para impulsar tasas de conversión más altas que las plataformas tradicionales de comercio electrónico. Taobao Live se beneficia de la extensa infraestructura logística y la red de comercios de Alibaba para gestionar eficientemente una amplia gama de SKU.
Las solicitudes de patentes relacionadas con el comercio social aumentaron significativamente en 2024, lo que refleja una mayor inversión en áreas como la traducción en tiempo real, las pruebas con realidad aumentada y la autenticación basada en blockchain. Las marcas de lujo están explorando colecciones cápsula exclusivas en Kuaishou, mientras que plataformas de nicho como Dewu se centran en la autenticación de zapatillas para generar confianza entre los consumidores más jóvenes. Las empresas más grandes están destinando recursos a sistemas de cumplimiento normativo para cumplir con las regulaciones más estrictas sobre datos y contenido, lo que crea mayores barreras de entrada para los nuevos participantes. Existen oportunidades en el desarrollo de interfaces adaptadas a las personas mayores y en la promoción de categorías de productos con criterios ESG. Sin embargo, los participantes exitosos deben integrar el entretenimiento, la participación comunitaria y procesos de pago optimizados en una experiencia de usuario cohesiva para consolidarse en el mercado del comercio social chino.
Líderes de la industria del comercio social en China
Tencent Holdings Ltd.
Compañía Tecnológica Beijing ByteDance, Ltd.
Tecnología Kuaishou
PDD Holdings Inc. (Pinduoduo)
Alibaba Group Holding Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Octubre de 2025: Lemon8 de ByteDance se expande, lo que refleja la aplicación del modelo Xiaohongshu chino a los mercados internacionales. La creciente presencia de Lemon8 en el Sudeste Asiático y Occidente pone de relieve la adopción de la estrategia comercial china centrada en el contenido. Esta colaboración global impulsa la innovación nacional, fortalece la posición de mercado de ByteDance y contribuye a la evolución de los formatos de comercio social en China, especialmente entre los consumidores de la Generación Z, que prefieren experiencias de compra centradas en el estilo de vida y la creatividad.
- Agosto de 2025: En WAIC 2025, Tencent presentó su estrategia de IA. Al integrar la personalización basada en IA, la generación de contenido y la funcionalidad de miniprogramas en el ecosistema de WeChat, Tencent busca mejorar la interacción del usuario y optimizar los procesos de comercio electrónico. Estos desarrollos ayudan a los comerciantes a implementar campañas más precisas y específicas, en línea con los hábitos de compra de China, priorizando la movilidad y socialmente integrados. Este enfoque fortalece la posición de Tencent en el entorno minorista digital chino.
- Julio de 2025: Taobao experimentó un crecimiento significativo de usuarios en Tailandia tras su lanzamiento en el idioma local. Este desarrollo refleja los esfuerzos estratégicos de Alibaba para expandir su presencia en el comercio social más allá de China. El éxito en Tailandia demuestra la eficacia de las compras localizadas y centradas en dispositivos móviles —un aspecto integral del marco del comercio social chino— y destaca la capacidad de Alibaba para adaptar y expandir sus plataformas a nivel internacional. Es probable que estos esfuerzos contribuyan a la innovación y mejoren la competitividad en el mercado interno chino, especialmente en el comercio transfronterizo y el diseño de plataformas.
- Julio de 2025: El auge de Bilibili como plataforma de video enfocada en la Generación Z está transformando el mercado del comercio social en China. Con más del 80% de usuarios menores de 35 años, ofrece a las marcas un espacio único para conectar con los jóvenes consumidores mediante marketing de influencers, transmisiones en vivo y anuncios nativos. Sus funciones interactivas, como los comentarios con viñetas, fomentan una profunda interacción con la comunidad, lo que la hace ideal para el descubrimiento de productos y las campañas virales. La integración de Bilibili con las herramientas de comercio electrónico permite experiencias de compra fluidas directamente en el contenido.
- Noviembre de 2024: La transmisión en vivo en Weibo es un componente clave del mercado de comercio social en China. Permite la interacción en tiempo real, demostraciones de productos y colaboraciones con influencers, lo que contribuye a la visibilidad de la marca y a las conversiones. Con funciones como comentarios interactivos, regalos virtuales y enlaces de compra directa, Weibo Live integra el entretenimiento con el comercio. Este formato se alinea con el comportamiento del consumidor chino, que prioriza los dispositivos móviles, y promueve la integración de contenido, comunidad y comercio, elementos clave del ecosistema minorista digital del país.
Alcance del informe sobre el mercado del comercio social en China
El informe del mercado de comercio social en China está segmentado por tipo de producto (ropa, cuidado personal y de belleza, accesorios, productos para el hogar, suplementos para la salud, alimentos y bebidas, otros tipos de productos), dispositivo (computadoras portátiles y de escritorio, teléfonos inteligentes), canal de venta (comercio por video, comercio a través de redes sociales, reventa en redes sociales y otros canales de venta) y ubicación geográfica. Las previsiones de mercado se expresan en valor (USD).
| Vestimenta |
| Cuidado personal y de belleza |
| Accesorios |
| Inicio Productos |
| Suplementos para la salud |
| Alimentos y Bebidas |
| Otros tipos de productos |
| Laptops y computadoras de escritorio |
| Smartphone |
| Comercio de videos |
| Comercio liderado por redes sociales |
| Reventa Social |
| Compra grupal / Compra en equipo |
| Plataformas de descubrimiento y revisión de productos |
| Por tipo de producto | Vestimenta |
| Cuidado personal y de belleza | |
| Accesorios | |
| Inicio Productos | |
| Suplementos para la salud | |
| Alimentos y Bebidas | |
| Otros tipos de productos | |
| Por dispositivo | Laptops y computadoras de escritorio |
| Smartphone | |
| Por canal de ventas | Comercio de videos |
| Comercio liderado por redes sociales | |
| Reventa Social | |
| Compra grupal / Compra en equipo | |
| Plataformas de descubrimiento y revisión de productos |
Preguntas clave respondidas en el informe
¿Cuál es la valoración del mercado de comercio social en China para 2025?
Está valorado en 450.97 millones de dólares en 2025.
¿Qué tan rápido se espera que crezca el mercado?
Las previsiones indican una tasa de crecimiento anual compuesta (CAGR) del 32.13% hasta 2030.
¿Qué categoría de producto lidera actualmente el gasto?
La indumentaria lidera con una participación del 32.12% en 2024.
¿Qué canales de dispositivos dominan las transacciones?
Los teléfonos inteligentes representan el 92.11% del valor de 2024.
¿Qué canal de ventas muestra el crecimiento futuro más rápido?
Se proyecta que la reventa social crecerá a una tasa anual compuesta (CAGR) del 34.01%.
¿Cuál es un riesgo clave que enfrentan las plataformas?
Los costos de adquisición de creadores están en aumento y se han más que duplicado desde 2024.


