

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Volumen de mercado (2026) | 1.41 mil gigavatios |
| Volumen de mercado (2031) | 2.85 mil gigavatios |
| Tasa de crecimiento (2026 - 2031) | 15.03% CAGR |
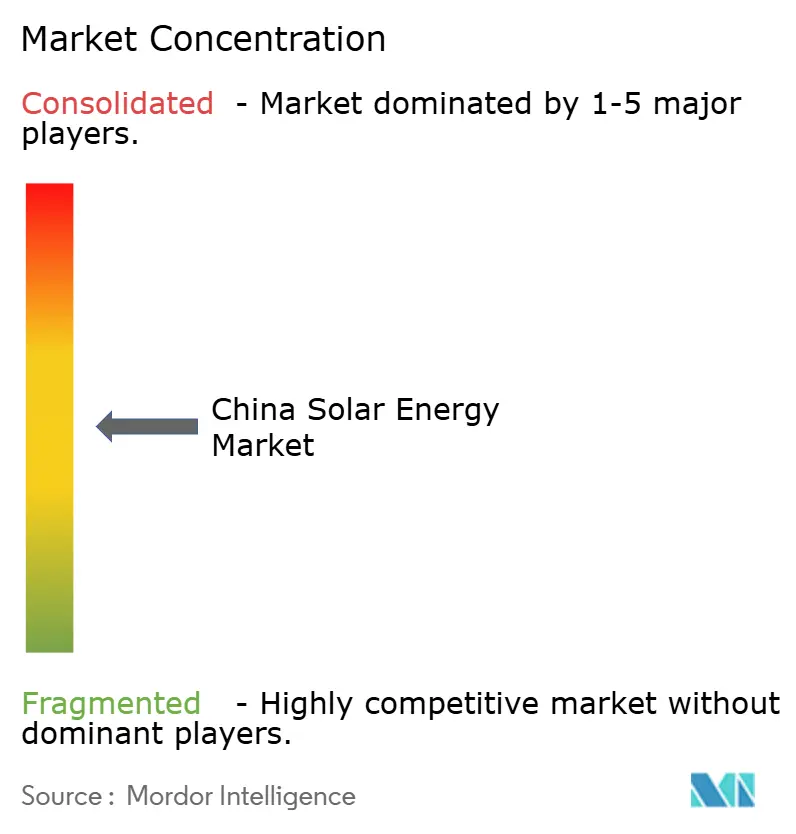
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de energía solar en China por Mordor Intelligence
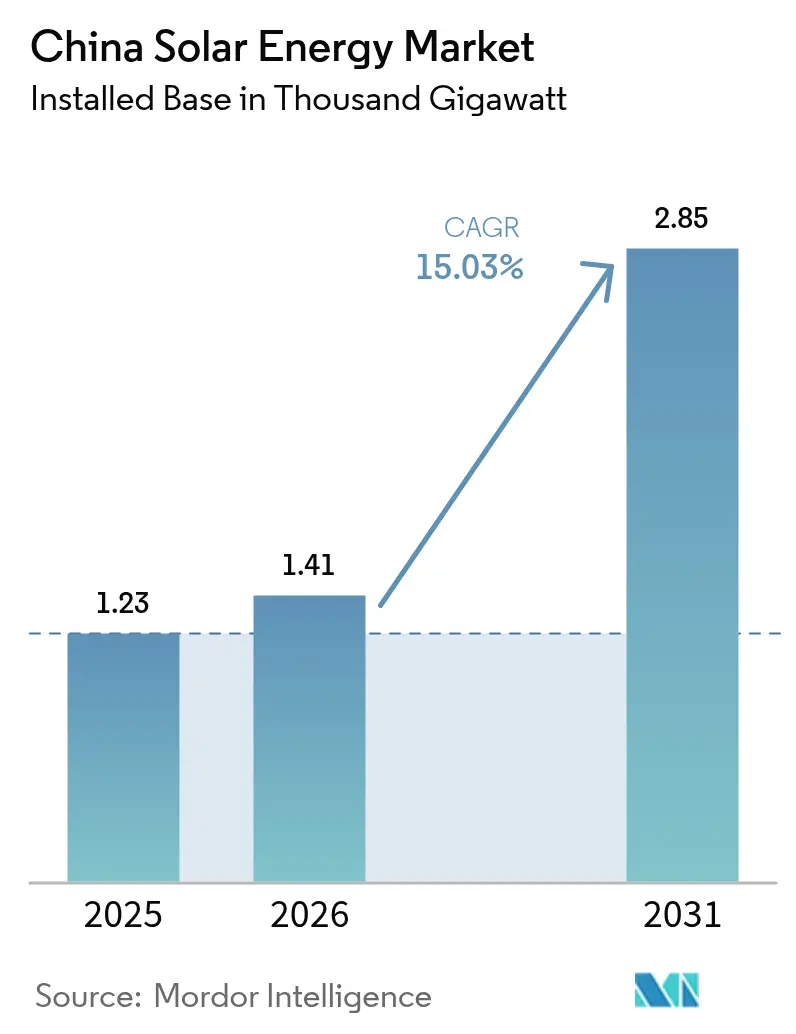
Se estima que el tamaño del mercado de energía solar de China en 2026 será de 1.41 mil gigavatios, creciendo desde el valor de 2025 de 1.23 mil gigavatios, con proyecciones para 2031 que muestran 2.85 mil gigavatios, creciendo a una CAGR del 15.03 % durante 2026-2031.
El despliegue acelerado en el marco del XIV Plan Quinquenal, los precios récord de los módulos y la expansión del ecosistema de PPA corporativos mantienen un alto impulso de crecimiento. La rápida mejora en la eficiencia de las celdas de tipo N, la expansión de la transmisión de ultraalta tensión y las políticas que exigen sistemas en azoteas de edificios públicos generan nuevas carteras de proyectos. Al mismo tiempo, la congestión de la red en las provincias del noroeste, el nuevo régimen tarifario basado en el mercado y la intensificación de las barreras comerciales globales plantean obstáculos estructurales. No obstante, la innovación continua y la coordinación de políticas posicionan al mercado chino de energía solar para seguir siendo el mayor mercado mundial de energías renovables hasta 14.
Conclusiones clave del informe
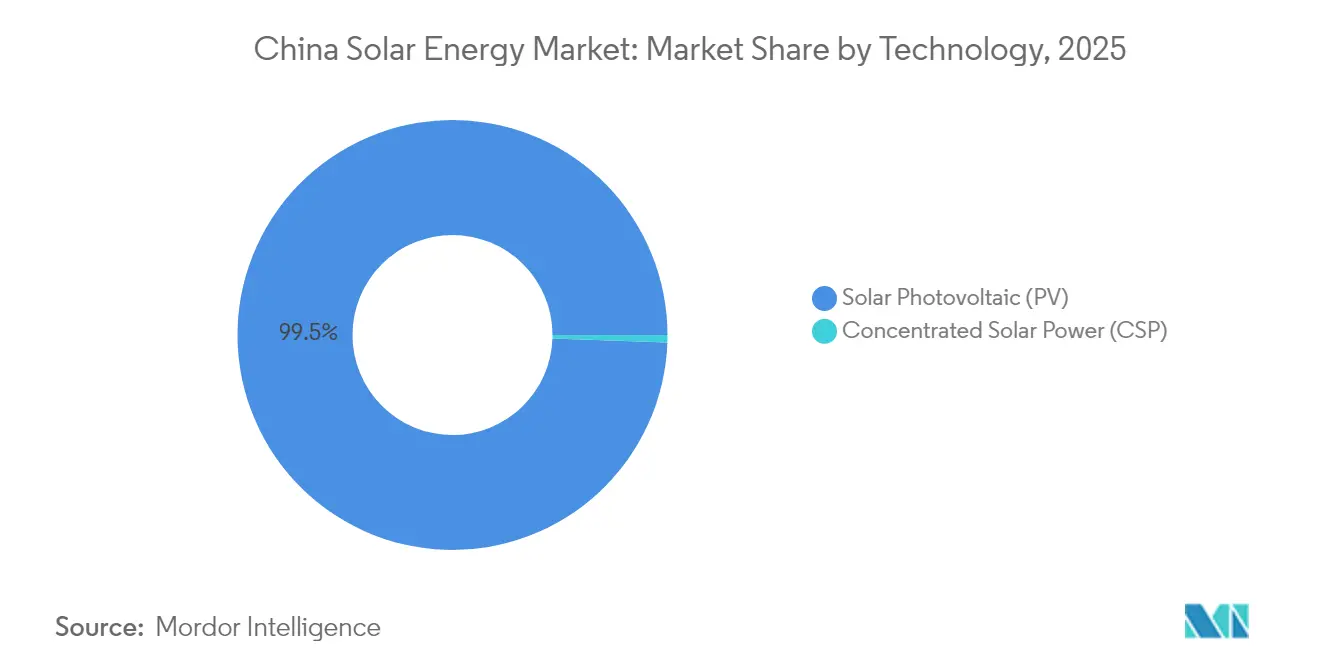
- Por tecnología, la energía solar fotovoltaica representó el 99.45% de la participación en el mercado de energía solar de China en 2025, mientras que se prevé que la energía solar concentrada crezca a una CAGR del 18.95% hasta 2031.
- Por tipo de conexión, las instalaciones en red lideraron con el 90.62 % del tamaño del mercado de energía solar de China en 2025, y se proyecta que esta categoría se expanda a una CAGR del 15.62 % hasta 2031.
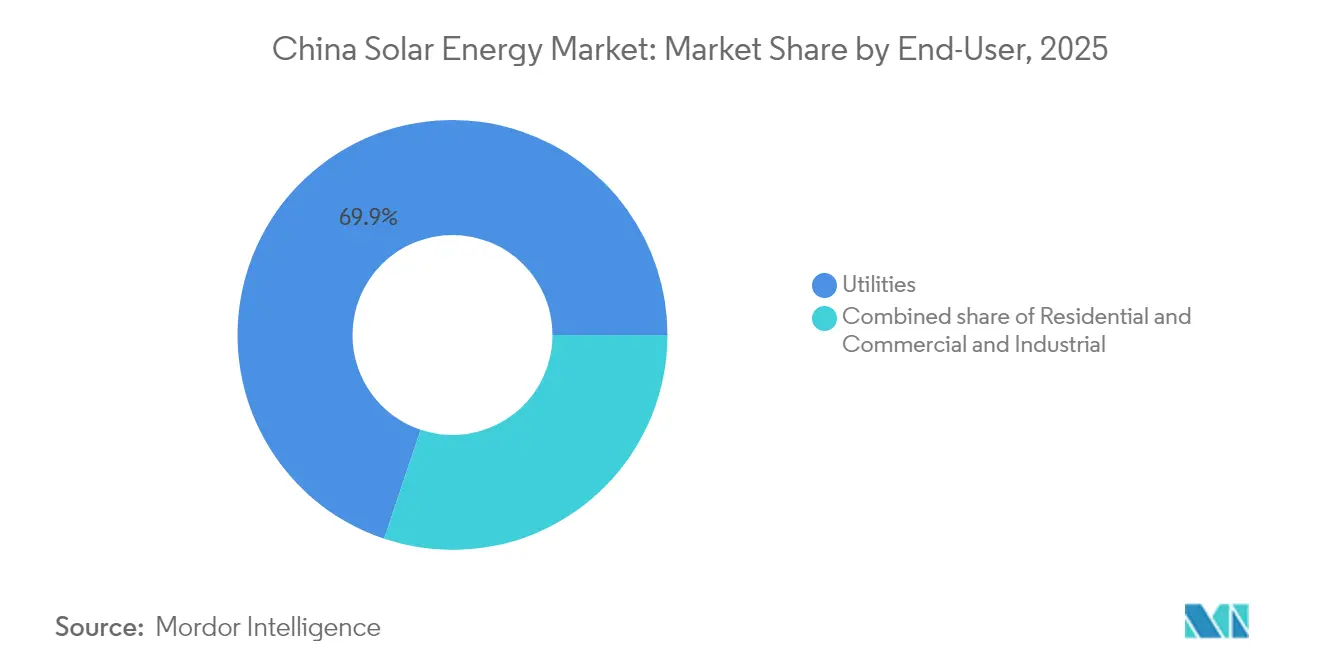
- Por usuario final, las plantas a escala de servicios públicos representaron el 69.85 % de la participación del mercado de energía solar chino en 2025, aunque los tejados comerciales e industriales están avanzando a la CAGR más rápida del 16.32 % hasta 2031.
- Por geografía, las provincias del Noroeste capturaron en conjunto el 54.60% de la capacidad instalada en 2025.
- LONGi, Trina Solar, JinkoSolar, JA Solar y Tongwei juntas suministraron el 55% de los envíos nacionales en 2024, lo que subraya un ámbito competitivo moderadamente concentrado.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de energía solar en China
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Los precios récord de los módulos reducen el LCOE | + 3.2% | A nivel nacional, los más fuertes se encuentran en Qinghai, Mongolia Interior y Xinjiang. | Corto plazo (≤ 2 años) |
| Objetivos de capacidad del XIV Plan Quinquenal | + 2.8% | A nivel nacional, coordinado por las oficinas provinciales de energía | Mediano plazo (2-4 años) |
| Los PPA corporativos y el auge del comercio de energía verde | + 2.1% | Jiangsu, Zhejiang y Guangdong se expanden a las provincias centrales | Mediano plazo (2-4 años) |
| Instalación obligatoria de energía fotovoltaica en azoteas de edificios públicos nuevos | + 1.6% | Ciudades de nivel 1 y 2, capitales de provincia | Largo plazo (≥ 4 años) |
| Política de modernización de inversores favorables a la red | + 1.4% | Nacional, priorizando las regiones de alta penetración en el este y el sur de China | Mediano plazo (2-4 años) |
| Plan de subvenciones para la CSP más almacenamiento | + 1.3% | Noroeste de China, con especial atención a las regiones desérticas de Gansu, Xinjiang y Mongolia Interior | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Los precios récord de los módulos impulsan la competitividad del LCOE
Los precios de los módulos cayeron a 0.75 RMB/W a principios de 2024 después de que la capacidad de fabricación de China se disparara a 861 GW frente a una demanda mundial de 600 GW. [1] Equipo editorial de PV Magazine, “Los precios de los módulos en China alcanzan un mínimo histórico”, pv-magazine.com El liderazgo en costos hizo que el LCOE solar fuera inferior al del carbón en más de 25 provincias, lo que impulsó a los desarrolladores a acelerar proyectos a escala de gigavatios sin subsidios. La consolidación de la industria es inevitable, pero las empresas líderes como LONGi y JinkoSolar se benefician de las líneas TOPCon de tipo N que preservan los márgenes.
El XIV Plan Quinquenal busca acelerar la expansión de la capacidad
El XIV Plan Quinquenal estableció una meta de 1,200 GW de energías renovables para 2025, y se espera que la energía solar añada más de 600 GW, impulsando cuotas provinciales de 50 GW en Shandong, 40 GW en Henan y 35 GW en Jiangsu. Las normativas de agrupación que combinan cada GW de energía solar con 200 MW de carbón o 100 MW de almacenamiento aumentan los costos de capital del proyecto hasta en un 20%, canalizando la participación de mercado hacia promotores integrados verticalmente capaces de internalizar insumos clave.
El mercado de PPA corporativo transforma la adquisición de energía
El volumen de transacciones en el mercado chino de certificados de electricidad verde se cuadriplicó, alcanzando los 446 millones de unidades en 2024, con 59,000 compradores corporativos, liderados por multinacionales como Apple y BMW. El precio promedio de los certificados, de 50 CNY (7 USD) por MWh, incrementó la TIR de los proyectos entre 1 y 2 puntos porcentuales y permitió a los fabricantes costeros obtener energía renovable prácticamente de generadores del noroeste, mitigando así los cuellos de botella físicos en la transmisión.
Las políticas obligatorias de energía fotovoltaica en azoteas impulsan el crecimiento distribuido
El código de construcción GB 55015-2021 exige la instalación de paneles solares en nuevas estructuras públicas y comerciales de más de 2,000 m², con el objetivo de alcanzar una capacidad integrada en los edificios de 100 GW para 2030. El cumplimiento alcanzó el 65 % en 2024 en las ciudades de primer nivel, donde los permisos de ocupación dependen de la puesta en servicio del sistema, y los proveedores de inversores han implementado líneas de microinversores adaptadas a geometrías de tejado complejas, abarcando el 40 % de este segmento.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Congestión y restricción de la red eléctrica en el noroeste de China | -1.8% | Gansu, Qinghai, Xinjiang, Mongolia Interior | Corto plazo (≤ 2 años) |
| Barreras comerciales en el exterior para los módulos chinos | -2.3% | Provincias orientadas a la exportación Jiangsu, Zhejiang, Anhui | Mediano plazo (2-4 años) |
| Eliminación progresiva de las tarifas de alimentación y precios de subasta bajos | -1.6% | Nacional, con una fuerte presión sobre los desarrolladores a gran escala en todas las provincias | Corto plazo (≤ 2 años) |
| Análisis ESG del suministro de polisilicio de Xinjiang | -1.1% | Base de producción de Xinjiang, con efectos posteriores en la cadena de suministro nacional | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
La congestión de la red limita la utilización de la capacidad en el noroeste
La restricción ha disminuido a nivel nacional, pero se mantiene por encima del 5% en partes de Xinjiang y Gansu. [2] Corresponsal de Reuters, “China lucha con la restricción en las provincias del noroeste”, reuters.com El corredor UHVDC Qinghai-Henan ±800 kV evacuó 8 GW de energía limpia en su primer año, pero promedió solo el 60% de utilización porque las redes receptoras se saturan durante la demanda fuera de pico. El almacenamiento obligatorio de dos horas por cada 10 MW de nueva capacidad agrega USD 0.015 por kWh, lo que reduce los retornos del proyecto en regiones donde los precios mayoristas del mediodía caen por debajo de USD 0.03 por kWh.
Barreras comerciales en el exterior para los módulos chinos
En 2024, la Aduana estadounidense retuvo más de 1,000 envíos de módulos en virtud de la Ley de Prevención del Trabajo Forzoso Uigur, lo que generó retrasos de entre cuatro y seis semanas y obligó a los desarrolladores a cambiar de proveedor. La investigación antisubvenciones de la Comisión Europea podría imponer aranceles de hasta el 30 % a mediados de 2025, y el arancel aduanero básico del 40 % de la India ha cerrado de hecho un mercado que absorbió 15 GW de exportaciones en 2023. Los productores chinos han respondido instalando 30 GW de ensamblaje final en Vietnam, Tailandia y Malasia; sin embargo, las revisiones antielusión podrían extender pronto los aranceles a esos lugares.
Análisis de segmento
Por tecnología: las células de tipo N impulsan el dominio de la energía fotovoltaica
El tamaño del mercado de energía solar fotovoltaica de China se situó en 1,223.24 GW en 2025, lo que equivale al 99.45 % de la capacidad instalada total, mientras que la CSP alcanzó los 6,760.76 MW. Las variantes de tipo N, TOPCon y la heterojunción aumentaron su cuota de ventas nacionales del 25 % en 2023 al 45 % en 2024, impulsadas por la eficiencia celular líder mundial del 27.09 % de LONGi y el hito del 26.5 % de Trina. Se prevé que la CSP crezca a una tasa de crecimiento anual compuesta (TCAC) del 18.95 %, impulsada por una prima de alimentación de 1.5 CNY (0.21 USD) por kWh, que amortigua su inversión en capital, tres veces superior a la de China.
Los tándems de perovskita y silicio alcanzaron una eficiencia de laboratorio del 33.9 % en 2024, y las líneas piloto, que aspiran a la producción en masa para 2027, sugieren una futura paridad de costes con las unidades monocristalinas actuales. Los proyectos híbridos de CSP-PV en construcción en Qinghai, que combinan 200 MW de almacenamiento térmico con 1 GW de energía fotovoltaica, prometen un despacho de cuatro horas tras la puesta del sol y una TIR dos puntos porcentuales superior a la de la energía fotovoltaica independiente. La energía fotovoltaica aislada se mantiene por debajo del 9 % de las adiciones anuales, pero presta servicios a nichos estratégicos como las estaciones base de telecomunicaciones y la vigilancia fronteriza, donde la sustitución del diésel justifica un precio superior.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de conexión: La paridad de red consolida la supremacía en la red
La capacidad conectada a la red representó el 90.62% del mercado de energía solar de China en 2025 y se prevé que aumente a una tasa de crecimiento anual compuesta (TCAC) del 15.62% hasta 2031, con el avance de casi 455 GW de proyectos en zonas desérticas. Los precios de adjudicación de subastas, entre 0.025 y 0.035 USD por kWh, fueron inferiores a los del carbón en 20 provincias, consolidando la energía solar como la fuente de generación marginal. Las normas de vía rápida permitieron a las empresas de la red de Jiangsu y Zhejiang aprobar el 95% de las solicitudes conectadas a la red en un plazo de 90 días, mientras que los sistemas aislados suelen esperar medio año para las inspecciones de cumplimiento.
Las instalaciones aisladas de la red eléctrica se están expandiendo un 12.5 % anual en comunidades de difícil acceso en el Tíbet, Sichuan y Yunnan. La financiación suele contar con el respaldo del Banco Asiático de Inversión en Infraestructuras (BAII), cuya línea de crédito de 500 millones de dólares estadounidenses busca electrificar 2 millones de hogares, pero depende de tarifas subsidiadas con un límite de 0.10 dólares estadounidenses por kWh para mantener la asequibilidad. Las baterías de fosfato de hierro y litio, cuyo precio actual es de 150 dólares estadounidenses por kWh, ofrecen una autonomía de cinco horas, pero requieren reemplazo después de ocho años, lo que afecta el costo total de propiedad.
Por el usuario final: Los tejados comerciales e industriales superan el crecimiento de los servicios públicos
Los proyectos a gran escala representaron el 69.85% de la capacidad total en 2025, lo que representa 180 GW en carteras de grandes empresas estatales como State Power Investment Corporation y China Three Gorges. Sin embargo, se proyecta que los proyectos de tejados comerciales e industriales avancen a una tasa de crecimiento anual compuesta (TCAC) del 16.32%, con plazos de amortización de cuatro a seis años en Jiangsu, donde la electricidad promedia más de 0.10 USD por kWh. Zhejiang optimiza la economía pagando 0.3 CNY (0.04 USD) por kWh por el excedente de exportaciones, mientras que Guangdong exime los sistemas de tejados de los impuestos sobre el uso del suelo, lo que reduce el gasto de capital en un 10%.
Los sistemas residenciales contribuyeron con el 12% de las nuevas instalaciones en 2024. Los programas "de alcance nacional" en Shandong han conectado 1.2 millones de hogares, alcanzando una penetración del 8% y apoyando los ingresos familiares mediante créditos de medición neta, fijados en el 90% de las tarifas minoristas. La mayor generosidad de los créditos en Shanghái fomenta aún más la instalación de baterías, aunque la proporción del 50% en Hebei frena su adopción.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Las provincias del noroeste, Xinjiang, Mongolia Interior y Qinghai, incorporaron más del 40 % de nueva energía fotovoltaica de servicios públicos en 2024, aprovechando una insolación solar superior a 1,200 kWh/m² y una utilización durante el primer año superior a 900 horas. Sin embargo, la distancia a los centros de demanda requiere líneas de UHVDC de alta potencia, como el corredor Gansu-Zhejiang de ±800 kV, que transmitirá 40 000 millones de kWh anuales una vez finalizado en 2027.
Las provincias costeras orientales, como Jiangsu, Zhejiang y Guangdong, superaron en conjunto los 100 GW de capacidad distribuida gracias a la densidad de centros de carga, un sólido parque de tejados y sistemas favorables de facturación neta. Las redes locales de Shandong tienen dificultades para absorber los excedentes del mediodía, lo que activa incentivos específicos de refuerzo y almacenamiento que mitigan la restricción. Estas iniciativas diversifican el crecimiento en el mercado chino de energía solar, a la vez que equilibran las disparidades regionales de recursos.
La Red Eléctrica del Noroeste suministró 100.5 millones de kWh de energía renovable a través de las fronteras provinciales en 2024, lo que representa más del 60 % del flujo nacional de energía verde de larga distancia. La planificación proactiva de la interconexión sustenta las ambiciones nacionales de neutralidad de carbono e integra iniciativas de almacenamiento a gran escala, como la CSP de sales fundidas en centros desérticos. A medida que los proyectos de transmisión entren en funcionamiento, el equilibrio de la cartera intrarregional debería liberar las reservas de capacidad latentes, lo que impulsará la utilización general del mercado solar chino.
Panorama regulatorio
El marco regulatorio de la energía solar en China está liderado por la Comisión Nacional de Desarrollo y Reforma (CNDR) y la Administración Nacional de Energía (ANE), que establecen los coeficientes de responsabilidad y los objetivos mínimos de participación en el consumo de electricidad renovable a nivel provincial. Según las Medidas de Implementación del Sistema de Objetivos Mínimos de Participación en el Consumo de Energía Renovable (Orden n.° 42 de la CNDR, 2026), vigentes a partir del 1 de agosto de 2026, los coeficientes de responsabilidad de consumo de 2025 son vinculantes, mientras que los de 2026 sirven como indicadores previstos. Esto refuerza la rendición de cuentas en cuanto a la adopción de energías renovables en todas las provincias.
Panorama competitivo
China alberga a los mayores proveedores de módulos del mundo, pero el sector mantiene una concentración moderada. LONGi, JinkoSolar y Trina Solar suministraron un total combinado de 150 GW en 2024, más de la mitad de las entregas globales, pero enfrentan una reducción de sus márgenes brutos debido al exceso de oferta. JinkoSolar reportó 25.9 GW de envíos en el tercer trimestre de 3, con un 2024 % de módulos de tipo N, lo que subraya la rápida transición tecnológica. LONGi elevó la eficiencia de los módulos al 90 % e implementó recortes selectivos de capacidad para gestionar los inventarios.
Las normas gubernamentales exigen ahora un 30% de participación en el capital para las inversiones en nuevas fábricas y un umbral mínimo de eficiencia del 26% para las células de tipo N, lo que frena las expansiones especulativas. Los intentos de fusiones y adquisiciones, como la propuesta de adquisición de Runergy por parte de Tongwei, ilustran los esfuerzos de consolidación, pero ponen de relieve las limitaciones de financiación. La diversificación internacional se acelera: JinkoSolar comprometió 990 millones de dólares para una empresa conjunta saudí de 10 GW, y Drinda asignó 700 millones de dólares para un complejo de módulos de células de obleas en Omán, lo que mitiga la exposición arancelaria y, al mismo tiempo, aprovecha la demanda local.
La presión de precios redujo el potencial de los competidores más pequeños, pero los principales proveedores aprovechan las economías de escala, la metalización patentada y el suministro de obleas de polisilicio integrado verticalmente. La I+D en curso en pilas tándem de perovskita podría abrir nuevas vías de diferenciación después de 2027, manteniendo así la intensidad de la innovación en el mercado chino de energía solar.
Líderes de la industria de la energía solar en China
Energía verde LONGi
Trina Solar
JA Solar
JinkoSolar
Tongwei solar
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Mayo de 2026: LONGi anunció la expansión de su planta de fabricación de módulos de matriz de contacto avanzada (ACM) tras alcanzar un hito de eficiencia certificada del 27.6 %. Esta expansión busca aumentar la capacidad de producción y reforzar el suministro nacional de módulos en las líneas de productos de tipo n.
- Febrero de 2025: La Administración Nacional de Energía publicó medidas revisadas para la energía fotovoltaica distribuida que clasifican los proyectos en cuatro categorías y simplifican el registro. Estos cambios agilizan la obtención de permisos para sistemas pequeños y estandarizan el registro y la conexión de proyectos distribuidos entre provincias.
- Octubre de 2024: LONGi logró una eficiencia del 25.4 % en sus módulos, estableciendo un récord para el silicio cristalino. Una mayor eficiencia en los módulos mejora la rentabilidad de las instalaciones con espacio limitado, como las azoteas de edificios comerciales e industriales, lo que permite obtener mayores rendimientos energéticos por metro cuadrado.
Alcance del informe sobre el mercado de energía solar de China
La energía solar se puede definir como un tipo de energía renovable en la que se utilizan paneles solares para generar electricidad. La energía solar se ha convertido en la fuente de energía renovable de más rápido crecimiento debido a las iniciativas gubernamentales de apoyo del país y las crecientes inversiones en proyectos de energía renovable.
El informe abarca el tamaño del mercado y las previsiones para el mercado de energía solar en todo el segmento. Para cada segmento, el tamaño del mercado y las previsiones se basan en la capacidad instalada (GW). El informe del mercado de energía solar de China incluye:
por Tecnología
| Energía solar fotovoltaica (FV) |
| Energía solar concentrada (CSP) |
Por tipo de conexión
| En la red |
| Fuera de la red |
Por usuario final
| Escala de servicios públicos |
| Comercial e Industrial (C&I) |
| Residencial |
Por componente (análisis cualitativo)
| Módulos/paneles solares |
| Inversores (de cadena, centrales y micro) |
| Sistemas de montaje y seguimiento |
| Equilibrio del sistema y eléctrico |
| Almacenamiento de energía e integración híbrida |
| por Tecnología | Energía solar fotovoltaica (FV) |
| Energía solar concentrada (CSP) | |
| Por tipo de conexión | En la red |
| Fuera de la red | |
| Por usuario final | Escala de servicios públicos |
| Comercial e Industrial (C&I) | |
| Residencial | |
| Por componente (análisis cualitativo) | Módulos/paneles solares |
| Inversores (de cadena, centrales y micro) | |
| Sistemas de montaje y seguimiento | |
| Equilibrio del sistema y eléctrico | |
| Almacenamiento de energía e integración híbrida |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es la capacidad instalada actual del mercado de energía solar de China?
La capacidad instalada alcanzó los 1,230 GW en 2025 y se prevé que aumente a 1,414.87 GW en 2026.
¿A qué velocidad se espera que crezca la capacidad en los próximos cinco años?
Se prevé que el mercado de energía solar de China se expandirá a una tasa compuesta anual del 15.03 % entre 2026 y 2031, alcanzando los 2,850.06 GW.
¿Qué segmento está creciendo más rápido dentro del sector solar de China?
Se proyecta que los techos comerciales e industriales crecerán a una tasa anual compuesta del 16.32 % hasta 2031 debido a la atractiva economía del autoconsumo.
¿Cómo afectan las barreras comerciales a las exportaciones solares chinas?
Los aranceles y los controles sobre el trabajo forzoso en Estados Unidos y Europa han desplazado las exportaciones hacia el Sudeste Asiático y las regiones de la Franja y la Ruta, lo que ha impulsado la creación de nuevas líneas de montaje en el extranjero.
¿Qué tendencia tecnológica domina las nuevas incorporaciones de capacidad?
Las arquitecturas de células de tipo N, como TOPCon y la heterojunción, que ofrecen eficiencias superiores al 26 %, están reemplazando rápidamente a los formatos de tipo P.
¿Por qué las provincias del Noroeste son fundamentales para el futuro crecimiento de la energía solar?
Proporcionan abundante tierra y alta irradiación, albergando el 54.60% de la capacidad a gran escala y dependen de la transmisión UHV para atender centros de demanda distantes.


