

Tamaño y participación del mercado de alimentos para cerdos en China
Visión general del mercado
| Periodo de estudio | 2022 - 2032 |
|---|---|
| Año base para la estimación | 2026 |
| Período de datos de pronóstico | 2027 - 2032 |
| Tamaño del mercado (2027) | USD 28.10 mil millones |
| Tamaño del mercado (2032) | USD 36.90 mil millones |
| Tasa de crecimiento (2027 - 2032) | 5.60% CAGR |
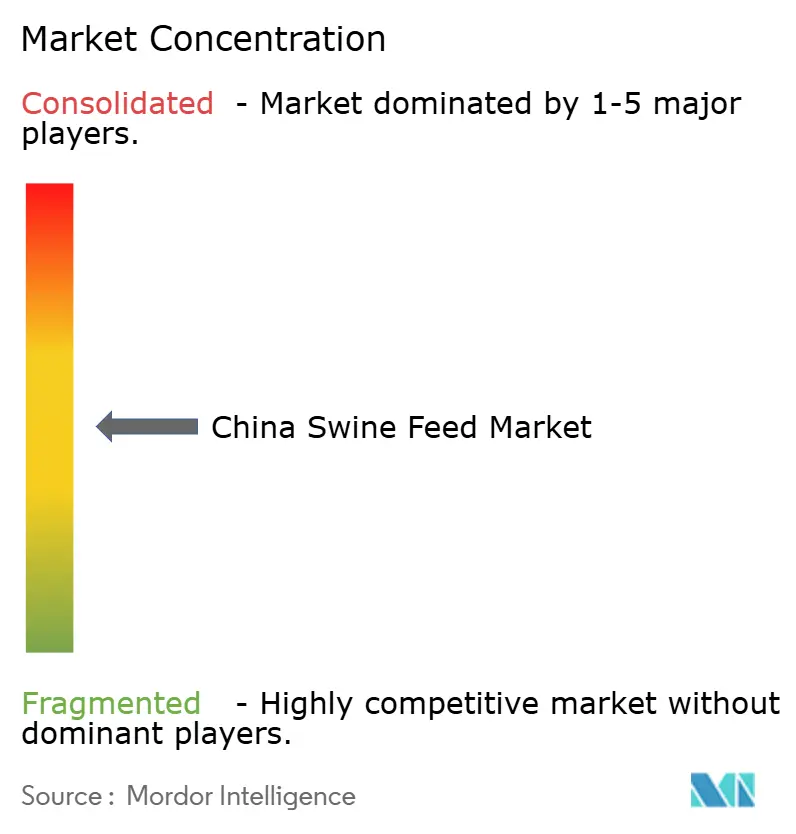
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de piensos para cerdos en China realizado por Mordor Intelligence
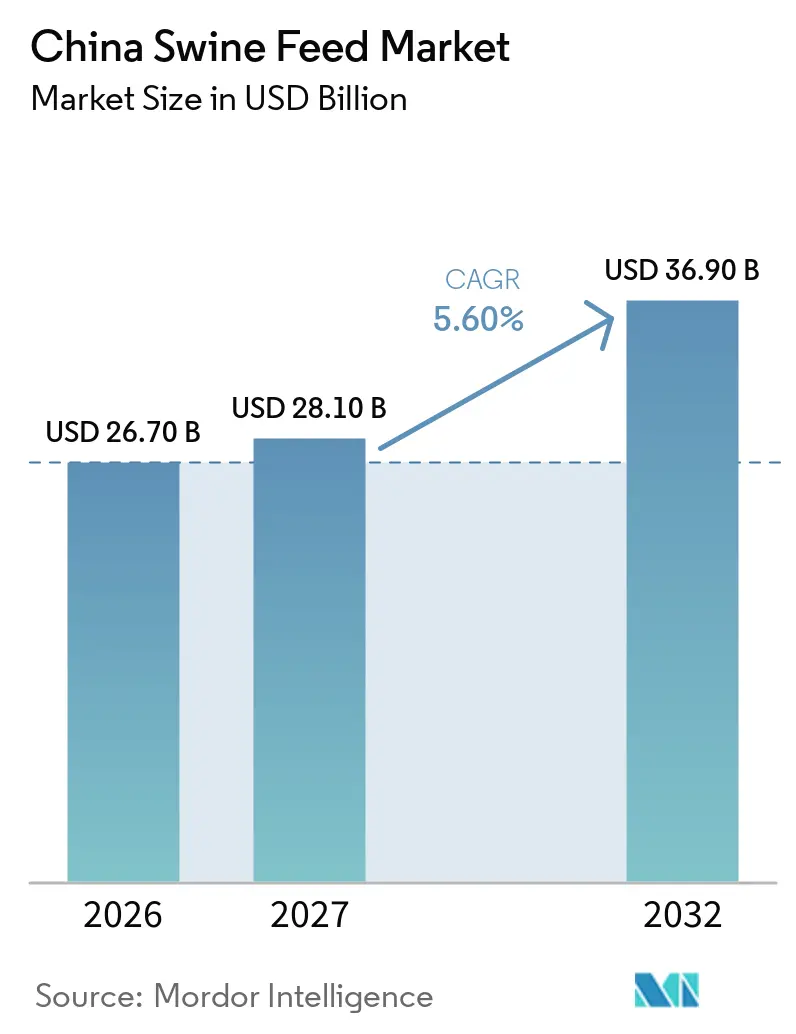
El mercado chino de piensos para cerdos alcanzó un valor de 26.7 millones de dólares en 2026 y se prevé que crezca de 28.1 millones de dólares en 2027 a 36.9 millones de dólares en 2032, con una tasa de crecimiento anual compuesta (TCAC) del 5.6% entre 2027 y 2032. Los complejos industriales que impulsan la reconstrucción de las piaras están adoptando cada vez más raciones de precisión adaptadas a necesidades nutricionales específicas, lo que está aumentando significativamente el consumo de pienso por cabeza. Un mandato gubernamental para reducir el uso de harina de soja está fomentando la adopción de componentes alternativos para piensos, como enzimas y aminoácidos, reduciendo así la dependencia del país de las importaciones de soja. La volatilidad de los precios del maíz está ejerciendo presión sobre los márgenes de beneficio, lo que lleva a los integradores a implementar herramientas digitales avanzadas de cobertura y a ampliar las inversiones en infraestructura de almacenamiento de grano para mitigar los riesgos. Además, los centros de investigación extranjeros están desarrollando y adaptando rápidamente formulaciones de piensos de iniciación sin antibióticos para ajustarse a los requisitos regionales y las preferencias de los consumidores.
Conclusiones clave del informe
- Por tipo de producto, se prevé que el pienso para lechones en crecimiento represente la mayor cuota de mercado, un 38%, en el mercado chino de piensos para cerdos en 2026, mientras que se prevé que el tamaño del mercado de piensos de iniciación crezca a la tasa de crecimiento anual compuesta (CAGR) más rápida, del 5.9%, entre 2027 y 2032.
- En cuanto a su formato, se prevé que los pellets representen la mayor cuota de mercado, un 56%, en el mercado chino de piensos para cerdos en 2026, mientras que se pronostica que el mercado de gránulos registrará la tasa de crecimiento anual compuesta (CAGR) más rápida, del 6.5%, entre 2027 y 2032.
- Por ingrediente, se estima que el maíz mantendrá la mayor cuota de mercado, un 46%, en el mercado chino de piensos para cerdos en 2026, mientras que se prevé que el mercado de enzimas (por ejemplo, fitasa) crezca a la tasa de crecimiento anual compuesta (CAGR) más rápida, del 8.1%, entre 2027 y 2032.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de alimentos para cerdos en China
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Rápida consolidación de las granjas porcinas a gran escala. | + 1.2% | provincias de Henan, Hebei, Shandong y Guangdong | Mediano plazo (2-4 años) |
| Aumento en la demanda de piensos comerciales bioseguros provocado por la peste porcina africana (PPA). | + 0.9% | Heilongjiang, Jilin, Liaoning, Henan y Hebei | Corto plazo (≤ 2 años) |
| La prohibición de alimentar al ganado con desperdicios impulsa la adopción de piensos comerciales. | + 0.6% | Programas piloto a nivel nacional en las principales provincias productoras de piensos. | Largo plazo (≥ 4 años) |
| Implementación de plataformas IoT de alimentación de precisión | + 0.8% | Adopción temprana en Henan, Shandong y Sichuan | Mediano plazo (2-4 años) |
| Adopción de fitasa termoestable recombinante | + 0.5% | Molinos comerciales que dan servicio a productores integrados en todo el país. | Mediano plazo (2-4 años) |
| Objetivos de los minoristas para la adquisición de carne de cerdo neutra en carbono | + 0.3% | Ciudades de nivel 1 como Pekín, Shanghái, Guangzhou y Shenzhen | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Consolidación rápida de las granjas porcinas a gran escala
La rápida consolidación de las granjas porcinas a gran escala está desplazando el poder de adquisición hacia las empresas integradas verticalmente que negocian directamente con los proveedores de granos y requieren raciones de alimento específicas para cada etapa. Muyuan Foods informó un costo de cría totalmente asignado de 12 CNY por kilogramo (1.65 USD por kilogramo) en marzo de 2025 [1] Fuente: XinmuNet, “Muyuan Expansion in Henan”, xinmunet.com . La escala de las operaciones permite a los integradores operar fábricas de alimento en el sitio, implementar estrictas medidas de bioseguridad y reinvertir los ahorros de costos en investigación nutricional, ampliando aún más la brecha entre los grandes integradores y los pequeños productores.
Aumento en la demanda de piensos comerciales bioseguros provocado por la peste porcina africana (PPA).
En respuesta al brote de peste porcina africana (PPA), los productores porcinos están reforzando las medidas de bioseguridad y optando por fuentes de alimento más seguras. La Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO) informó de un aumento en los casos de PPA en Vietnam, pasando de más de 1,600 en 2024 a unos 2,495 en 2025, lo que provocó el sacrificio de aproximadamente 1.27 millones de cerdos [2] Fuente: FAO, “Actualización de la situación de la PPA – Asia y el Pacífico”, fao.org . Este incremento subraya los mayores riesgos de contaminación en los sistemas convencionales. Dado que la PPA puede transmitirse a través del alimento y los insumos agrícolas, los productores están recurriendo a piensos comerciales certificados y tratados térmicamente, procedentes de fábricas con bioseguridad. Este cambio está impulsando la demanda de piensos compuestos trazables y conformes con el sistema HACCP.
La prohibición de alimentar a los animales con desperdicios impulsa la adopción de piensos comerciales.
La estricta aplicación por parte de China de la prohibición de la alimentación con desperdicios ha modificado significativamente las prácticas de cría de cerdos, incrementando la dependencia de piensos comerciales. La prohibición de la alimentación con residuos alimentarios sin tratar ha mejorado los estándares de bioseguridad y reducido el riesgo de transmisión de enfermedades. Este cambio ha generado una demanda constante de piensos formulados, especialmente en granjas integradas y de gran escala. Además, el aumento de los costes de alimentación ha impulsado la consolidación del sector, beneficiando a los productores organizados con sistemas de aprovisionamiento eficientes. Este cambio contribuye a la estabilidad a largo plazo de la demanda de piensos y promueve la formalización de la industria porcina china.
Implementación de plataformas IoT para la alimentación de precisión
Las plataformas de Internet de las Cosas (IoT) para la alimentación de precisión aprovechan los datos en tiempo real sobre el peso de los animales, la ingesta de alimento y las condiciones ambientales para optimizar las raciones diarias y mejorar la eficiencia alimenticia. Empresas como Cargill están incorporando soluciones digitales de gestión agrícola, como Agriness, para facilitar la gestión ganadera basada en datos. Estos sistemas mejoran el monitoreo de la salud animal y el uso de recursos, lo que permite a los productores aumentar la productividad y minimizar el desperdicio. Las investigaciones muestran que las tecnologías de alimentación de precisión pueden disminuir el desperdicio de alimento y mejorar la eficiencia de los nutrientes a través de ajustes de ración en tiempo real, lo que contribuye a una producción porcina rentable [3] Fuente: ResearchGate, Precision Feeding in Pig Production: A Review, researchgate.net.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| volatilidad de los precios internos del maíz | −0.4% | Provincias de Heilongjiang, Jilin, Liaoning, Hebei y Shandong | Corto plazo (≤ 2 años) |
| Lento ritmo de reconstrucción del rebaño tras la peste porcina africana. | −0.6% | Provincias del sur como Guangdong, Guangxi y Fujian | Mediano plazo (2-4 años) |
| Regulaciones más estrictas sobre el uso de antibióticos | −0.3% | Granjas comerciales y molinos certificados en todo el país. | Mediano plazo (2-4 años) |
| Mayor proporción de proteínas de insectos y fermentadas en las raciones. | −0.2% | Adopción temprana en granjas de investigación e integradores de alta gama. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad de los precios del maíz a nivel nacional
En febrero de 2026, el maíz nacional se cotizó a 2.320 RMB por kilogramo (0.32 USD por kilogramo), lo que representa una caída significativa con respecto a los 3.000 RMB por kilogramo de finales de 2022 [4] Fuente: CEIC Data, “China Corn Spot Price”, CEIC Data, ceicdata.com . Esta fuerte caída de precios pone de manifiesto la volatilidad del mercado del maíz, que plantea desafíos tanto para productores como para comerciantes. Estas fluctuaciones generan incertidumbre en los contratos a plazo, lo que dificulta que los productores obtengan precios estables y planifiquen sus operaciones de manera efectiva. Además, esta inestabilidad de precios puede llevar a los productores a reducir sus niveles de inventario como medida de precaución, lo que podría provocar una disminución de la demanda de piensos y afectar aún más la dinámica del mercado.
Lento ritmo de reconstrucción del rebaño tras la peste porcina africana
La recuperación de la cabaña porcina china tras el brote de peste porcina africana continúa a un ritmo gradual, ya que los productores adoptan estrategias de expansión prudentes debido a la volatilidad de los precios de la carne de cerdo y la incertidumbre del mercado. Muchos ganaderos priorizan la gestión de riesgos sobre la repoblación rápida, lo que se traduce en un crecimiento más lento de las existencias de cerdas. Este enfoque mesurado está limitando la demanda a corto plazo de piensos compuestos e influyendo en las tendencias generales de consumo de piensos. Además, la situación está alterando la dinámica de la cadena de suministro, donde los productores priorizan la eficiencia y el control de costes al tiempo que gestionan condiciones de mercado inciertas y una rentabilidad fluctuante.
Análisis de segmento
Por tipo de producto: El alimento de iniciación cobra impulso
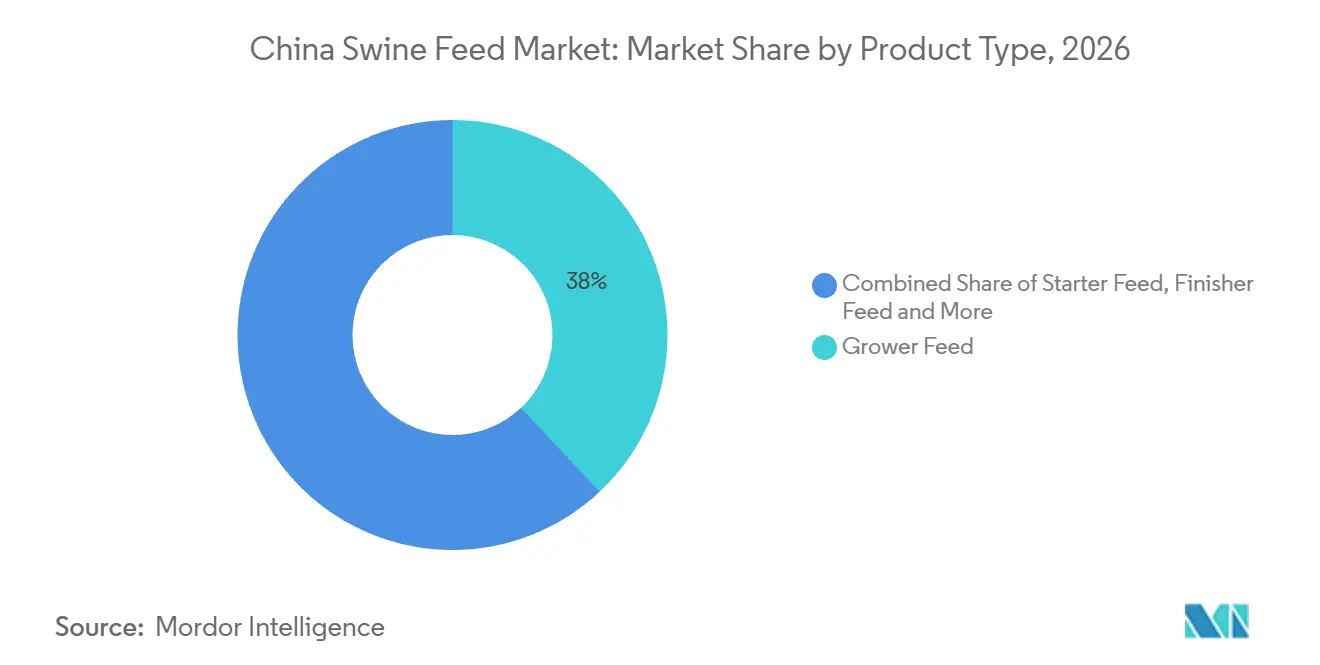
El alimento para engorde representó el mayor 38% de la cuota de mercado de alimento para cerdos en China en 2026, impulsado por el alto consumo de alimento durante la fase de crecimiento de 30 a 70 kilogramos, que requiere el mayor volumen de ración por animal. Se proyecta que el tamaño del mercado de alimento de iniciación registre el CAGR más rápido del 5.9% entre 2027 y 2032. Este crecimiento refleja el creciente enfoque de la industria en programas de salud intestinal en las primeras etapas de vida, diseñados para reducir las tasas de mortalidad y acortar los períodos de engorde, abordando así desafíos clave en la producción porcina. El alimento para engorde sigue centrado en la eficiencia de costos para optimizar los gastos de producción, mientras que los volúmenes de alimento para reproductoras están estrechamente ligados a las tendencias del inventario de cerdas.
Los productores se centran en la precisión nutricional durante la fase de destete para minimizar el estrés, mejorar la salud intestinal y optimizar el crecimiento. Esto ha conllevado un mayor uso de ingredientes funcionales, como proteínas de fácil digestión, ácidos orgánicos y aditivos alimentarios que favorecen la inmunidad y la absorción de nutrientes. Las restricciones normativas sobre el uso de antibióticos y óxido de zinc impulsan aún más el desarrollo de soluciones avanzadas y conformes a la normativa para piensos de iniciación. Además, la expansión de las grandes explotaciones y los sistemas de cría por contrato está incrementando la demanda de piensos de iniciación de alta calidad, respaldada por modelos de producción integrados que buscan mejorar la eficiencia alimenticia y reducir la mortalidad.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por formato: Los gránulos superan en rendimiento a los pellets.
Se prevé que los pellets representen la mayor cuota de mercado, un 56%, en el mercado chino de piensos para cerdos en 2026, principalmente debido a sus ventajas en materia de bioseguridad, como la inactivación por calor, que reduce los riesgos de patógenos, y su facilidad de almacenamiento, que simplifica su manipulación y transporte. Estas características convierten a los pellets en la opción preferida entre los grandes productores. Se prevé que el pienso granulado sea el segmento de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) prevista del 6.5% entre 2027 y 2032, ya que la fragmentación de los pellets en partículas de 1.5 a 2.5 milímetros mejora la ingesta de alimento en lechones recién destetados al facilitar su consumo y digestión. Mientras tanto, la popularidad del pienso en harina está disminuyendo fuera de la producción doméstica, ya que los integradores se centran en optimizar la logística, reducir la mano de obra y adoptar prácticas de alimentación más eficientes.
En el mercado chino de piensos para cerdos, los gránulos están ganando terreno a los pellets gracias a su durabilidad y facilidad de manipulación. Un estudio de 2026 publicado en Scientific Reports puso de manifiesto la fragilidad de los pellets, ya que las tasas de rotura aumentaron del 3.22 % a 500 rpm a un alarmante 21.43 % a 1500 rpm, lo que subraya su vulnerabilidad al estrés mecánico. Esta marcada tendencia a la rotura refuerza la conveniencia del método de molienda controlada, que aumenta la porosidad a la vez que preserva la integridad estructural, garantizando así una calidad de pienso uniforme.
Por ingrediente: Las enzimas desbloquean el valor del alimento
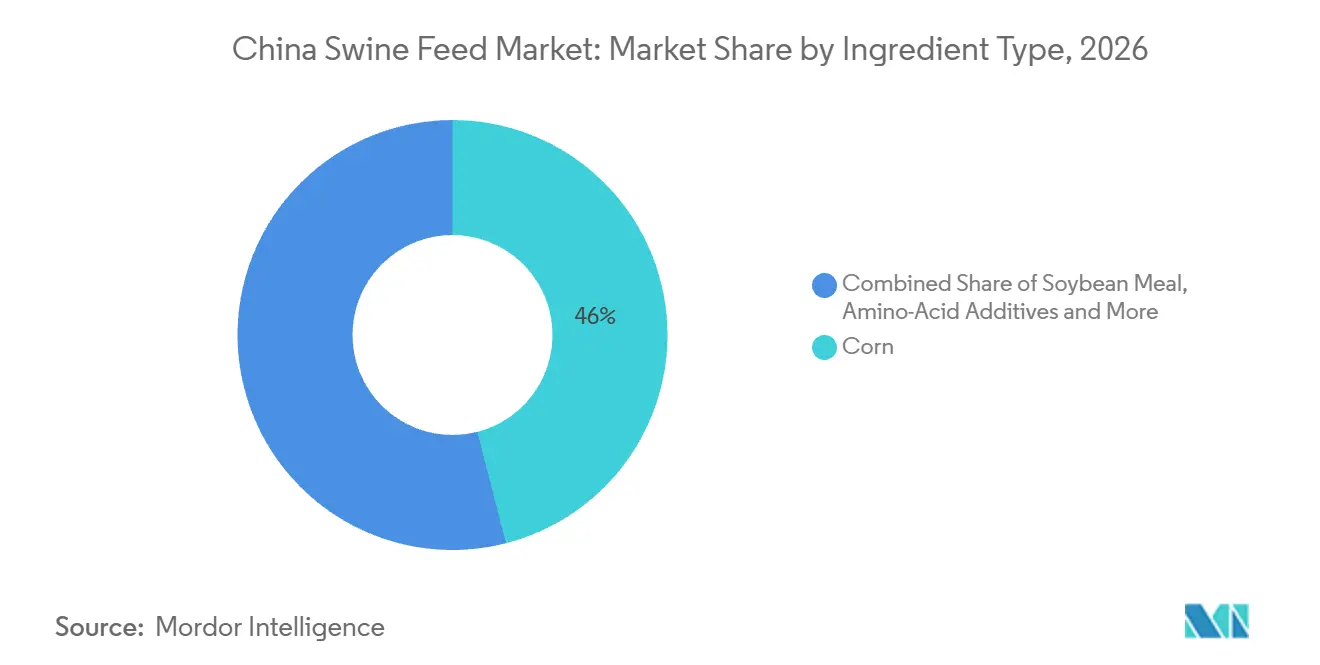
El maíz representó la mayor cuota de mercado, un 46%, del mercado chino de piensos para cerdos en 2026. Sin embargo, el aumento de los precios del maíz ha incrementado la presión sobre los márgenes, lo que ha llevado a los formuladores a adoptar mezclas multigrano para optimizar los costes y mantener la eficiencia del pienso. Las enzimas (por ejemplo, la fitasa) constituyen la clase de ingredientes de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 8.1% entre 2027 y 2032, impulsada por la normativa de reducción de la harina de soja, que exige una gestión más estricta del presupuesto proteico.
Estudios revisados por pares sugieren que la incorporación de unidades de fitasa por kilogramo de alimento completo puede liberar una porción significativa del fósforo ligado, lo que permite a las fábricas de piensos reducir el uso de fosfato monocálcico. Esta reducción puede disminuir los costos de la ración manteniendo la adecuación nutricional. Además, se utilizan aminoácidos sintéticos, como la lisina y la metionina, para corregir deficiencias nutricionales específicas. Ingredientes alternativos como el trigo, el salvado de arroz y las proteínas fermentadas están ganando terreno como opciones de alimentación rentables y sostenibles, especialmente durante períodos de precios elevados del maíz.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
En 2024, Henan, Hebei y Shandong, que forman un corredor clave en las Llanuras Centrales, demostraron su dominio en la producción porcina. Un estudio revisado por pares que utilizó datos de la Oficina Nacional de Estadística destacó la posición de liderazgo de Henan, con un inventario de cerdos de 40.31 millones de cabezas y un inventario de cerdas reproductoras de 3.73 millones de cabezas, ambos encabezando las listas nacionales [6] Fuente: Scientific Reports, “Evolución espaciotemporal y diferencias regionales de la producción ganadera en la provincia de Henan”, nature.com . Esta densa concentración ganadera no solo impulsa una sólida demanda de piensos compuestos, sino que también se beneficia de la proximidad estratégica de Henan a las principales regiones productoras de cereales. Las redes logísticas establecidas mejoran aún más la fabricación y distribución rentable de piensos en todo el norte de China.
Las provincias del sur, incluidas Guangdong y Guangxi, experimentan una fuerte demanda de alimento de iniciación. Este crecimiento se debe a las condiciones climáticas que aumentan el riesgo de enfermedades y el estrés del destete en los lechones. El clima cálido y húmedo incrementa la exposición a patógenos, lo que impulsa a los productores a adoptar alimento de iniciación nutricionalmente mejorado para potenciar la inmunidad y la supervivencia en las primeras etapas de la vida. Los grandes productores integrados de estas provincias están reforzando las medidas de bioseguridad y los estándares de calidad del alimento, acelerando la transición a soluciones de alimentación comercial. Además, la expansión de los sistemas de producción intensiva, que dependen de un alimento de iniciación consistente y de alto rendimiento, contribuye aún más a la productividad y la salud animal en la región.
La región suroeste, que abarca Sichuan y Yunnan, se está consolidando como un área de crecimiento crucial debido al aumento de las inversiones en la producción porcina a gran escala y en infraestructura de alimentación animal. El crecimiento de las explotaciones integradas está impulsando una mayor adopción de piensos de iniciación, especialmente en las modernas instalaciones de cría, cuyo objetivo es mejorar el rendimiento de los lechones. Esta región se beneficia de políticas provinciales favorables y de la disponibilidad de tierras, lo que fomenta el establecimiento de nuevas granjas e instalaciones de alimentación animal. Además, la adopción de herramientas digitales y la mejora de los sistemas de almacenamiento están optimizando la gestión de la alimentación animal en las granjas dispersas, mejorando la eficiencia operativa y manteniendo el crecimiento de la demanda de piensos de iniciación.
Panorama competitivo
El mercado chino de piensos presenta una concentración moderada en 2026, con las cinco principales empresas —New Hope Liuhe Co., Ltd., Muyuan Foods Co., Ltd., Chia Tai Investment Co., Ltd. (Grupo Charoen Pokphand), Wens Foodstuff Group Co., Ltd. y Guangdong Haid Group Co., Ltd.— a la cabeza en volumen de producción y cobertura provincial. Las empresas integradas verticalmente, como Muyuan Foods, están adquiriendo activos de forma agresiva para asegurar el suministro de cereales y reforzar las medidas de bioseguridad. Esta estrategia reduce la demanda potencial de molinos de terceros, ya que estas empresas buscan controlar las cadenas de suministro y mitigar los riesgos asociados a las dependencias externas, transformando así el panorama competitivo.
Twins Group se ha consolidado como el mayor productor mundial de piensos para cerdos tras adquirir los activos en dificultades de Zhengbang, incluyendo elevadores de grano y terminales costeras que reducen significativamente los costes de importación del maíz. Los competidores se apresuran ahora a replicar este control de la cadena de suministro para obtener ventajas similares. Por ejemplo, Guangdong Haid Group Co., Ltd. ha creado empresas conjuntas en Jilin para asegurar el suministro de maíz apto para heladas. Además, las fábricas propias están ajustando su producción a los flujos de suministro de carne de cerdo, reforzando la disciplina de precios y reduciendo la volatilidad de los precios de los piensos en el mercado spot, lo que antes beneficiaba a los productores independientes, consolidando aún más el mercado.
La adopción de plataformas digitales de nutrición y estrategias de alimentación basadas en datos está intensificando la competencia en el mercado. Los principales actores utilizan análisis avanzados, monitorización en tiempo real y modelos de alimentación de precisión para optimizar las formulaciones de piensos y mejorar la eficiencia operativa. Estas capacidades son esenciales para mantener la competitividad, ya que los productores buscan soluciones de alimentación más rentables y de mayor rendimiento. Las empresas que invierten en innovaciones tecnológicas y soluciones escalables están mejor preparadas para satisfacer la creciente demanda en el mercado de piensos de iniciación, que se encuentra en constante evolución.
Líderes de la industria de alimentos para cerdos en China
Nueva Esperanza Liuhe Co., Ltd.
Muyuan alimentos Co., Ltd.
Chia Tai Investment Co., Ltd. (Grupo Charoen Pokphand)
Grupo de alimentos Wens Co., Ltd.
Grupo Haid de Guangdong Co., Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Agosto de 2025: Muyuan Foods Co., Ltd. y CP Group firmaron un acuerdo de cooperación estratégica que abarca alimentación animal, cría y sacrificio de cerdos, procesamiento de alimentos, desarrollo de talento e inversión de capital. Esta alianza une al mayor productor porcino de China con uno de los mayores conglomerados agroindustriales de Asia para colaborar en el intercambio de tecnología y la optimización de la cadena de suministro.
- Mayo de 2025: Cargill inauguró su primer Centro Global de Innovación en Asia para la nutrición porcina en Yongji, Shanxi. Las instalaciones, de 34,000 metros cuadrados y fruto de una empresa conjunta con Changrong Agriculture, realizan más de 140 ensayos con cerdos al año y se centran en la eficiencia alimenticia, el rendimiento reproductivo, la sostenibilidad y la reducción del uso de antibióticos y zinc.
- Abril de 2024: Evonik Industries AG mejoró su capacidad de producción y suministro de aminoácidos en China para dar soporte a aplicaciones en la alimentación animal, en particular la nutrición porcina. Esta expansión se alinea con el desarrollo de formulaciones de piensos con bajo contenido proteico y alta eficiencia.
Alcance del informe sobre el mercado de piensos para cerdos en China
El alimento para cerdos es una mezcla de granos, fuentes de proteínas, vitaminas y minerales diseñada para satisfacer las necesidades nutricionales de los cerdos en las distintas etapas de crecimiento. Promueve el crecimiento, mejora la eficiencia alimenticia, fortalece el sistema inmunitario y aumenta la productividad en los sistemas de producción porcina. El informe del mercado chino de alimento para cerdos se segmenta por tipo de producto (alimento de iniciación, alimento de crecimiento, alimento de acabado, alimento para reproductores), por formato (pellets, harina, gránulos) y por tipo de ingrediente (maíz, harina de soja, aditivos de aminoácidos, vitaminas y minerales, enzimas, otros cereales y grasas). Las previsiones del mercado se presentan en términos de valor (USD).
| Alimentación inicial |
| Alimento para el cultivo |
| Alimentación del finalizador |
| Alimento para criadores |
| Bolita |
| Afrecho/puré |
| Crumbles |
| Maíz |
| Harina de soja |
| Aditivos de aminoácidos |
| Vitaminas y Minerales |
| Enzimas (por ejemplo, fitasa) |
| Otros cereales y grasas |
| Por tipo de producto | Alimentación inicial |
| Alimento para el cultivo | |
| Alimentación del finalizador | |
| Alimento para criadores | |
| Por formulario | Bolita |
| Afrecho/puré | |
| Crumbles | |
| Por tipo de ingrediente | Maíz |
| Harina de soja | |
| Aditivos de aminoácidos | |
| Vitaminas y Minerales | |
| Enzimas (por ejemplo, fitasa) | |
| Otros cereales y grasas |
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual y el valor proyectado de la demanda de piensos para cerdos en China?
Se estima que alcanzará los 26.7 millones de dólares en 2026 y se prevé que llegue a los 36.9 millones de dólares en 2032, lo que refleja una tasa de crecimiento anual compuesta (CAGR) del 5.6 % entre 2027 y 2032.
¿Qué categoría de productos para piensos experimentará el mayor crecimiento hasta 2032?
El pienso de iniciación muestra la tasa de crecimiento anual compuesta (CAGR) más rápida, del 5.9 %, entre 2027 y 2032, debido a que los integradores se centran en la salud intestinal en las primeras etapas de la vida y en la reducción de la mortalidad durante el destete.
¿Por qué las enzimas están despertando un mayor interés entre los formuladores de piensos?
La fitasa termoestable libera hasta el 85 % del fósforo ligado, lo que permite a las fábricas reducir el fosfato inorgánico y ahorrar aproximadamente entre 3 y 5 dólares estadounidenses por tonelada métrica de pienso completo.
¿Qué regiones presentan las mayores oportunidades de expansión a corto plazo?
Henan, Hebei y Shandong se benefician de su proximidad a las zonas productoras de cereales, mientras que Guangdong y Guangxi experimentan un rápido crecimiento debido a las estrictas normas de bioseguridad que favorecen los piensos comerciales tratados térmicamente.


