

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
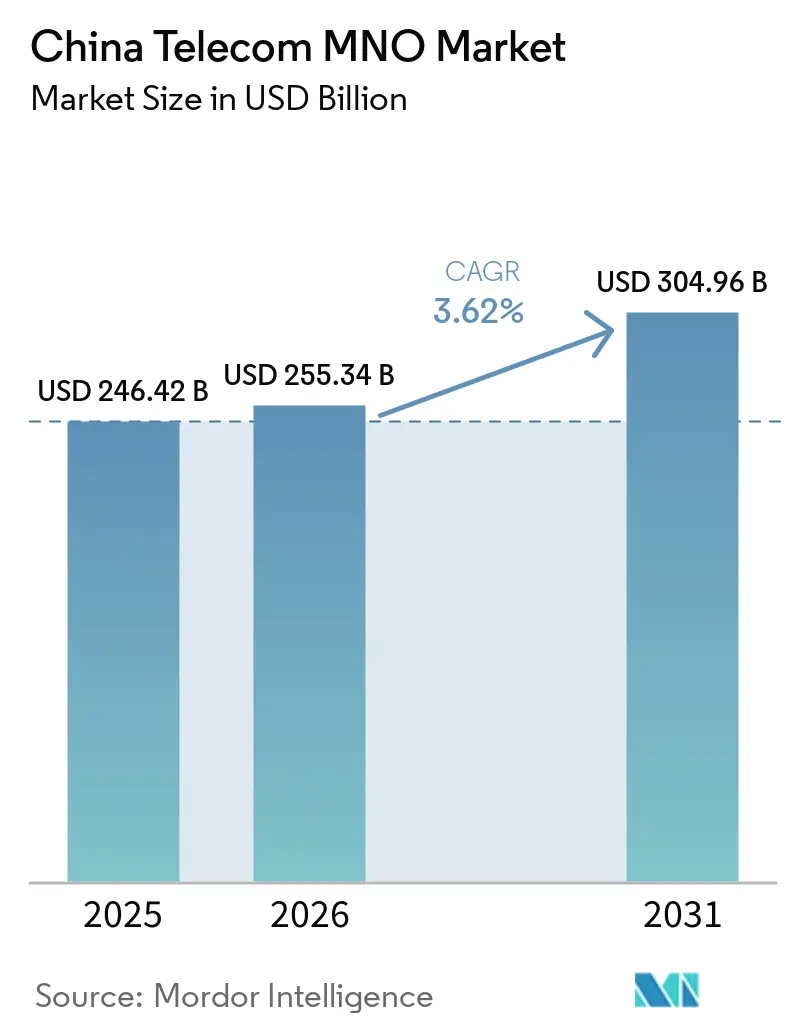
| Tamaño del mercado (2026) | USD 255.34 mil millones |
| Tamaño del mercado (2031) | USD 304.96 mil millones |
| Tasa de crecimiento (2026 - 2031) | 3.62% CAGR |
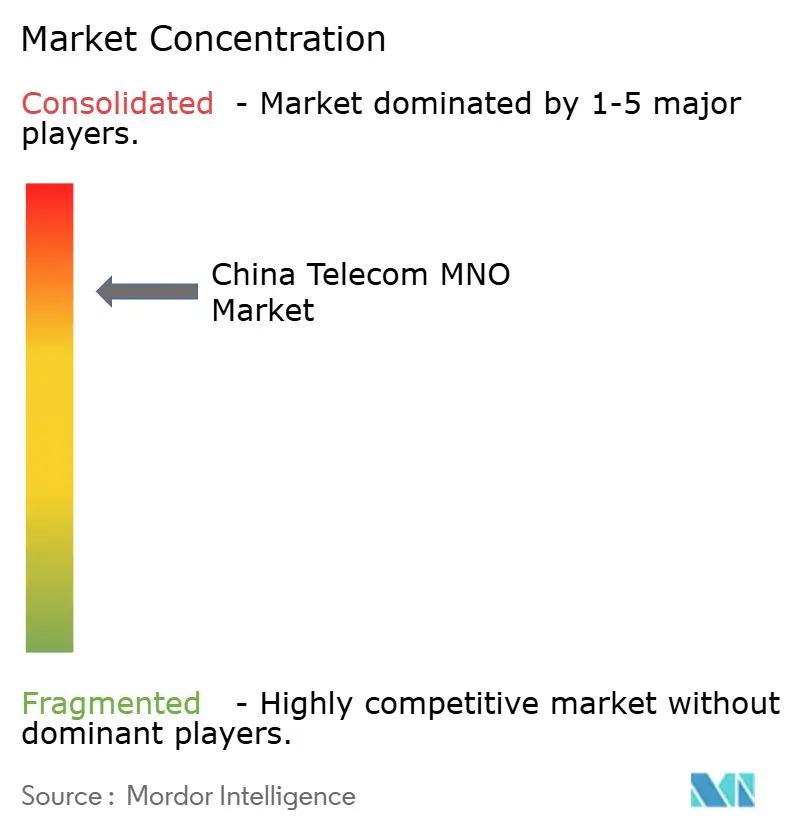
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de operadores móviles de telecomunicaciones de China por Mordor Intelligence
Se proyecta que el tamaño del mercado de operadores de redes móviles (MNO) de China Telecom alcance los 246.42 millones de dólares en 2025, los 255.34 millones de dólares en 2026 y los 304.96 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 3.62% entre 2026 y 2031. En términos de volumen de suscriptores, el mercado estaba valorado en 1.79 millones de suscriptores en 2025 y se espera que crezca de 1.86 millones de suscriptores en 2026 a 2.23 millones de suscriptores en 2031, con una CAGR del 3.70% durante el período de pronóstico (2026-2031).
Esta expansión constante refleja la transición de la adquisición directa de suscriptores a la monetización centrada en el valor, ya que la penetración móvil supera el 115 % a nivel nacional. El impulso inversor se está orientando hacia el despliegue de 5G Advanced; solo China Mobile prevé 2.8 millones de sitios 5G activos para finales de 2025, mientras que los operadores canalizan el capital hacia plataformas nativas de la nube, IoT industrial y flujos de ingresos basados en API. La digitalización empresarial, los incentivos para redes ecológicas y la designación del espectro de 6 GHz, respaldada por el gobierno, sustentan conjuntamente el crecimiento a medio plazo, incluso cuando la sustitución de OTT y la saturación de suscriptores moderan los ingresos tradicionales. El enfoque competitivo se ha desplazado decisivamente de la expansión de la cobertura a la computación de borde diferenciada, la convergencia entre la nube y la red y las operaciones optimizadas para IA que protegen los márgenes en un entorno de alto gasto de capital.
Conclusiones clave del informe
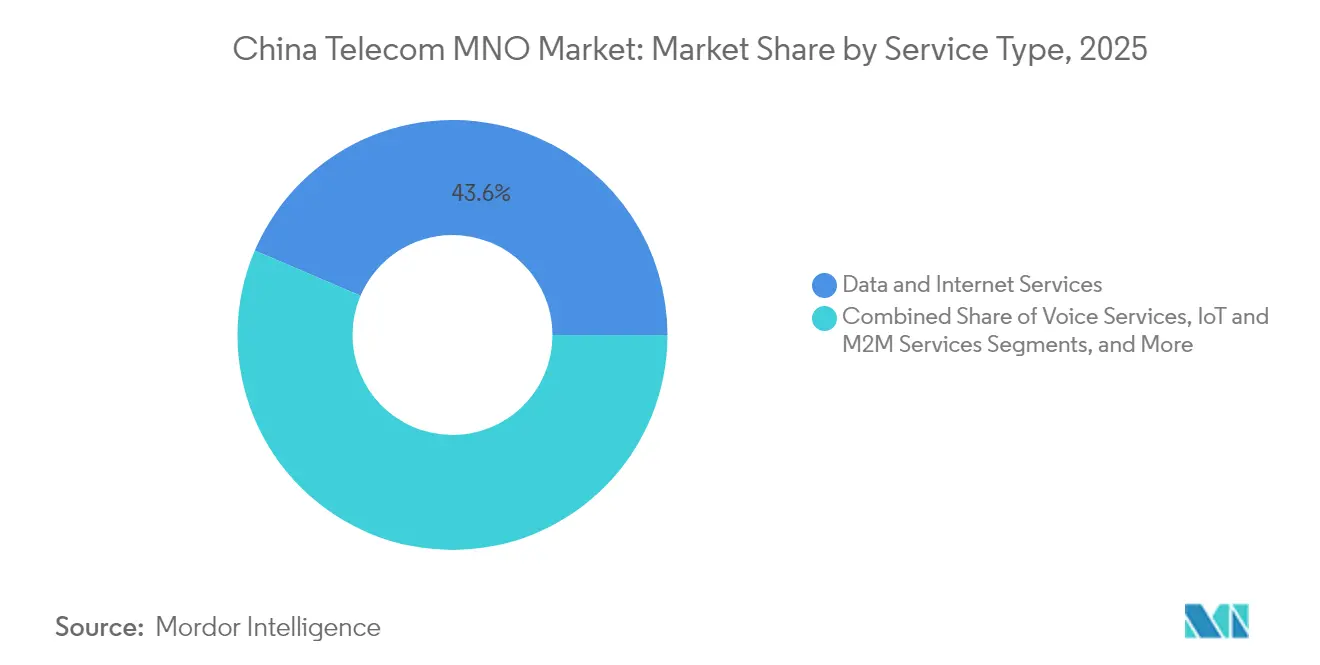
- Por tipo de servicio, los servicios de datos e Internet lideraron con el 43.58% de la participación de mercado de MNO de China Telecom en 2025, mientras que los servicios de IoT y M2M avanzan a una CAGR del 3.78% hasta 2031.
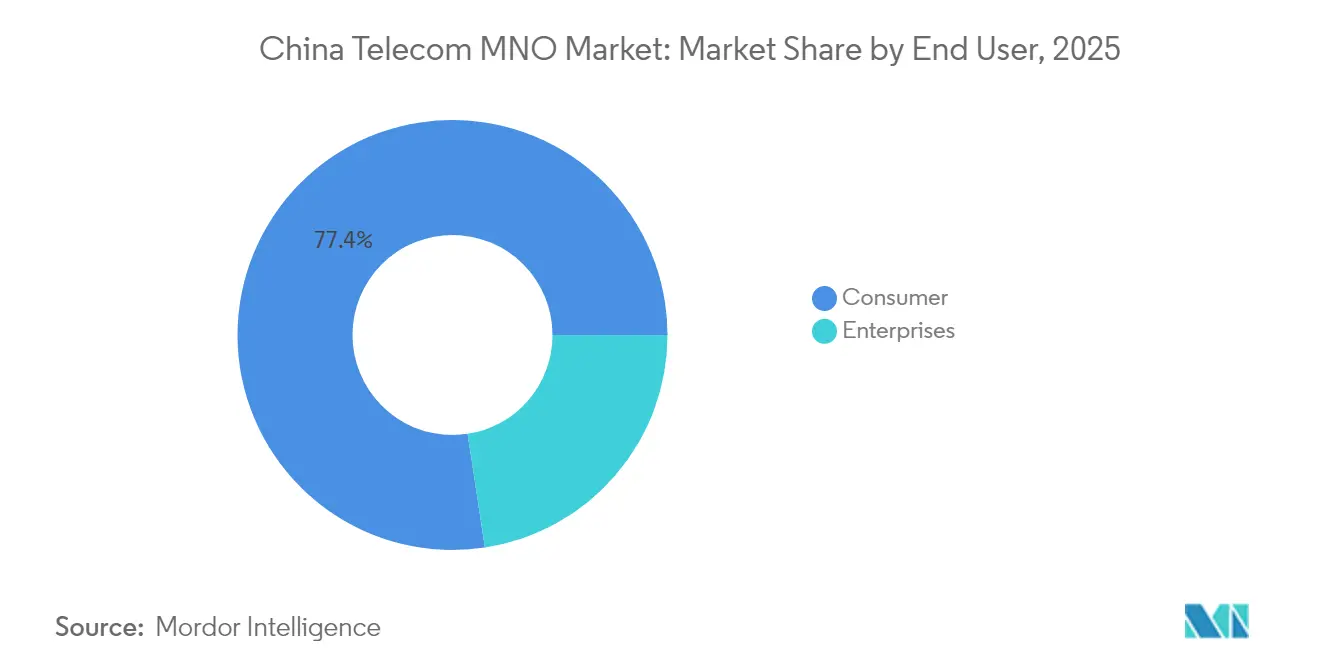
- Por usuario final, las conexiones de consumidores representaron el 77.41% del tamaño del mercado de MNO de telecomunicaciones de China en 2025, mientras que se proyecta que los segmentos empresariales crecerán a una CAGR del 4.12% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de operadores móviles de telecomunicaciones de China
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Implementación nacional de 5G-Advanced y apoyo de CAPEX | + 1.2% | Pekín, Shanghái, Guangzhou, contagio nacional | Mediano plazo (2-4 años) |
| Aumento de la demanda de convergencia de la red y la nube empresarial | + 0.9% | Clústeres urbanos de nivel 1 y nivel 2 | Mediano plazo (2-4 años) |
| La adopción de fibra Gigabit aumenta el ARPU de banda ancha | + 0.6% | Áreas urbanas, expandiéndose hacia las capitales de condado | Largo plazo (≥ 4 años) |
| Tráfico explosivo de datos móviles provenientes de vídeos cortos y XR | + 0.8% | Zonas metropolitanas con alta densidad de jóvenes | Corto plazo (≤ 2 años) |
| Monetización de las API de redes abiertas (GSMA Open Gateway) | + 0.4% | Corredores itinerantes a nivel nacional | Largo plazo (≥ 4 años) |
| Incentivos de red verde para ahorros energéticos optimizados mediante IA | + 0.3% | Zonas industriales, provincias con centros de datos a gran escala | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Implementación nacional de 5G avanzado y apoyo de CAPEX
Los tres operadores estatales de China se encuentran en pleno desarrollo de la mayor red 5G avanzada del mundo, respaldada por la financiación preferencial del MIIT y las asignaciones de espectro de 6 GHz. China Mobile planea instalar 2.8 millones de celdas 5G, y China Unicom aspira a una cobertura total en 300 ciudades para 2025, lo que permitirá la segmentación de red y las sinergias entre el edge y la nube, esenciales para la automatización industrial. Los acuerdos de infraestructura compartida reducen el gasto redundante, mientras que el acceso a líneas de crédito de bancos estatales sustenta el ciclo de inversión de capital plurianual. La densificación resultante respalda servicios de latencia ultrabaja, posicionando al mercado de operadores móviles de China Telecom como referente mundial para las comunicaciones masivas de tipo máquina.
Aumento de la demanda de convergencia de red y nube empresarial
Los mandatos de transformación digital en la manufactura y el gobierno electrónico están impulsando a las organizaciones hacia la conectividad integrada y las pilas de nube. Los operadores están aprovechando las redes troncales de fibra a nivel nacional y los activos de IDC para ofrecer ofertas integrales de SD-WAN, 5G privado y nube híbrida, como la plataforma de computación Dayin de China Mobile [1] South China Morning Post, “China Mobile: Latest News and Updates,” scmp.com . El cambio eleva los valores promedio de los contratos y profundiza la fidelización a través de la seguridad administrada, acelerando la combinación de ingresos B2B del mercado de MNO de China Telecom. La demanda se concentra en los corredores tecnológicos de Nivel 1, pero se extiende a los parques industriales provinciales donde los incentivos políticos promueven los proyectos piloto de fábricas inteligentes.
Tráfico explosivo de datos móviles provenientes de vídeos cortos y XR
Las aplicaciones de videos cortos han alcanzado 1.04 mil millones de usuarios mensuales con un tiempo de visualización promedio superior a 156 minutos, lo que impulsa los volúmenes de paquetes a máximos históricos [2] GSMA Intelligence, “China Telecom: Aprovechando la oportunidad de los juegos”, gsma.com . El comercio XR emergente y las transmisiones en vivo holográficas intensifican la congestión en las horas pico, lo que obliga a los operadores a implementar la gestión de tráfico asistida por IA y el almacenamiento en caché en el borde. Los niveles ilimitados premium, diferenciados por el rendimiento garantizado, ofrecen un ARPU incremental que amortigua la presión de precios en el mercado de MNO de China Telecom. La mejora del backhaul y los nodos MEC son ahora elementos de capex prioritarios, especialmente en las megaciudades con gran oferta de entretenimiento.
Incentivos de red ecológica para ahorros energéticos optimizados mediante IA
Los compromisos de neutralidad de carbono obligan a los operadores a reducir la intensidad de energía por bit. China Mobile y ZTE informaron reducciones de energía del 25 % a través de modos de suspensión de estaciones base impulsados por IA bajo el programa Green Telco Cloud [3] China Mobile Limited, “Informe de sostenibilidad 2024”, chinamobileltd.com . Los préstamos subvencionados para equipos verdes reducen el costo total de propiedad, lo que permite a los operadores reinvertir los ahorros en actualizaciones 5G-Advanced. La orquestación de IA también respalda el mantenimiento predictivo, reduciendo las interrupciones y elevando la confiabilidad del servicio, un diferenciador en el segmento empresarial del mercado de MNO de China Telecom.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Saturación de suscriptores móviles | -0.7% | Nacional, más pronunciado en ciudades de nivel 1 | Corto plazo (≤ 2 años) |
| Sustitución OTT de los servicios tradicionales de voz y SMS | -0.5% | Nacional, acelerada en demografía urbana | Mediano plazo (2-4 años) |
| Guerras de precios provinciales en licitaciones del gobierno digital | -0.4% | Mercados provinciales y municipales, concentrados en regiones competitivas | Mediano plazo (2-4 años) |
| Riesgo de control de exportaciones para el suministro de semiconductores básicos 5G | -0.3% | Nacional, con impacto crítico en el despliegue de infraestructura | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Saturación de suscriptores móviles
La penetración superior al 115 % en las mayores conurbaciones deja poco margen para la incorporación orgánica de tarjetas SIM. El crecimiento ahora depende de la retención, los planes de datos multidispositivo y el aprovisionamiento de IoT. Si bien los paquetes familiares y de dispositivos inteligentes reducen la rotación, el aumento del ARPU sigue siendo modesto, lo que obliga a los operadores a extraer más valor a lo largo de la vida de cada cuenta. El techo de saturación lastra el segmento de consumo del mercado de operadores móviles de China Telecom, lo que desplaza el peso estratégico hacia los contratos empresariales y verticales de IoT.
Sustitución OTT de voz y SMS tradicionales
WeChat, DingTalk y las aplicaciones de videollamadas, en auge, ahora median la mayor parte de la comunicación interpersonal, aplastando las altas tasas de recepción de llamadas de voz y SMS. La adopción de RCS ofrece una recuperación limitada, ya que los usuarios perciben las funciones OTT como predeterminadas. Los operadores están redirigiendo sus inversiones en la red hacia capas de monetización de datos, exposición a API, calidad de servicio basada en segmentos y agrupación de contenido para recuperar la caída de ingresos. Este cambio es crucial para mantener la rentabilidad en el mercado de operadores móviles de telecomunicaciones de China, a medida que los pilares tradicionales se erosionan.
Análisis de segmento
Por tipo de servicio: el dominio de los datos se une al auge del IoT
Los servicios de datos e internet representaron el 43.58 % del mercado de operadores móviles de China Telecom en 2025, lo que refleja el ecosistema digital móvil del país, basado en juegos en la nube, streaming HD y comercio minorista con precios accesibles. Las celdas 5G Advanced de alta capacidad y las redes troncales de fibra convergente sustentan el crecimiento sostenido del tráfico de datos, mientras que los niveles de velocidad diferenciados y los paquetes ilimitados sustentan el ARPU incremental. El auge de los nodos de edge computing cerca de las zonas de fabricación impulsa la demanda de conectividad premium, convirtiendo el ancho de banda en ganancias de productividad para los usuarios de la Industria 4.0. Por el contrario, los ingresos por voz y mensajería continúan su declive estructural a medida que los canales OTT absorben las comunicaciones persona a persona. Los operadores mitigan la dilución mediante paquetes de voz sobre NR y comunicaciones unificadas de nivel empresarial que se integran con los circuitos MPLS existentes.
Paralelamente, los servicios de IoT y M2M se están expandiendo a una tasa de crecimiento anual compuesta (TCAC) del 3.78 %, lo que generará un valor incremental considerable dentro del mercado de operadores de redes móviles (OMN) de China Telecom. Se prevé que para 2030 haya más de 2 millones de terminales IoT celulares con licencia, que abarcan clústeres de medidores inteligentes, flotas de vehículos guiados automáticos (AGV) y zonas agrícolas conectadas. Los operadores aprovechan la economía de la plataforma, los portales de gestión de dispositivos, la automatización del ciclo de vida de las tarjetas SIM y la facturación integrada para fortalecer la relación con el cliente. Los ingresos por conexión son inferiores a los de las líneas de consumo, pero los márgenes brutos mejoran gracias a la mínima inversión en atención al cliente. Las normativas gubernamentales sobre telemática vehicular y medición de electricidad institucionalizan aún más el crecimiento del tráfico de IoT, reforzando la visibilidad de los ingresos a largo plazo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por usuario final: escala del consumidor versus velocidad empresarial
El segmento de consumo representó el 77.41% de la facturación en 2025, pero su expansión se está estancando en torno a tasas de un solo dígito. El crecimiento depende de paquetes de contenido premium, pases multimedia de RA/RV y bóvedas de datos compartidas para familias, diseñadas para hogares con múltiples tarjetas SIM. Los planes de teléfonos móviles subsidiados escasearon después de 2024, lo que indica una etapa de maduración donde la calidad de la experiencia, y no el monto del subsidio, impulsa la retención en el mercado de operadores móviles de China Telecom. Los operadores ahora priorizan los programas de fidelización gamificados, los paquetes de datos prioritarios para el video y los microcréditos para jóvenes, mediados a través de billeteras integradas en la aplicación, para defender el ARPU.
Mientras tanto, las cuentas empresariales registran la mayor aceleración de ingresos, con una tasa de crecimiento anual compuesta (TCAC) del 4.12 %, impulsada por programas nacionales de fábricas inteligentes, redes municipales de IoT y nubes digitales gubernamentales. Las islas privadas de 5G dentro de parques industriales exigen una latencia rigurosa y servicios de ciberseguridad alineados con los procedimientos operativos estándar (SOP), que exigen tarifas premium y contratos plurianuales. El segmento sigue sin tener una penetración suficiente según los índices de referencia globales, lo que sugiere un amplio margen de maniobra para el mercado de operadores móviles de China Telecom. Las ofertas combinadas que combinan SD-WAN, PaaS y seguridad gestionada son populares entre las medianas empresas que carecen de una sólida experiencia en TI interna. Las ofertas exitosas suelen incluir consultoría, integración de hardware y paneles de análisis posventa, convirtiendo a los operadores en socios TIC integrales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
La tríada económica de la costa este de China (Pekín-Tianjin-Hebei, el delta del río Yangtsé y la Gran Área de la Bahía) concentra la mayor parte del ARPU premium y del uso temprano de 5G avanzado. La saturación de las áreas urbanas impulsa la experimentación con celdas pequeñas de ondas milimétricas y nodos de borde de IA que sustentan las pruebas de XR minoristas y movilidad autónoma. Los gobiernos provinciales otorgan incentivos para la reorganización del espectro para fomentar la densificación por debajo de 6 GHz, garantizando así que el mercado de operadores móviles de telecomunicaciones de China mantenga la paridad tecnológica a nivel nacional.
Provincias centrales como Hubei, Henan y Hunan están experimentando un ciclo de inversión de capital impulsado por subvenciones para la digitalización de parques industriales. Los corredores ferroviarios de alta velocidad también funcionan como conductos de fibra, lo que permite banda ancha móvil de nivel gigabit a lo largo de las arterias de tránsito. Los operadores instalan centros de datos de empresas conjuntas cerca de regiones con alta producción hidroeléctrica para reducir los índices de eficiencia energética (PUE), alineándose con los mandatos de objetivos de carbono y obteniendo certificados de energía verde negociables en las bolsas provinciales.
Las zonas rurales del interior occidental, como Sichuan, Shaanxi y Xinjiang, se benefician de fondos de revitalización rural que financian la expansión de torres 5G y la red de retorno híbrida satélite-terrestre. Estos despliegues facilitan la atención médica remota con video y la agricultura de precisión, ampliando el mercado potencial de operadores móviles de China Telecom y promoviendo los objetivos de inclusión digital. Las prefecturas fronterizas aprovechan las nuevas vías de acceso a las economías vecinas de la Franja y la Ruta, facilitando la itinerancia fluida y enlaces de datos comerciales de baja latencia, cruciales para el comercio electrónico transfronterizo.
Panorama regulatorio
El entorno de los operadores de redes móviles en China está configurado principalmente por el Ministerio de Industria y Tecnología de la Información (MIIT) en materia de licencias y gestión del espectro, junto con la supervisión de la ciberseguridad y la gobernanza de datos a cargo de la Administración del Ciberespacio de China (CAC). En 2026, el MIIT intensificó la supervisión del mercado básico de telecomunicaciones, incluyendo el escrutinio de las prácticas de competencia irracional, los canales de comercialización y la gestión de tarifas, lo que afecta la forma en que los operadores diseñan los planes para los consumidores y participan en las licitaciones de contratos con el sector público y las empresas.
La política de espectro e infraestructura también orienta las prioridades de inversión hacia las redes de próxima generación. El Ministerio de Industria y Tecnología de la Información (MIIT) aprobó la banda de 6 GHz (6425-7125 MHz) el 8 de mayo de 2026 para las pruebas de la tecnología 6G, estableciendo así una vía regulatoria definida para dichas pruebas y la preparación del ecosistema, a medida que los operadores continúan densificando las coberturas de 5G y 5G-Advanced. La coordinación entre ministerios se mantiene visible mediante avisos interdepartamentales que promueven el desarrollo coordinado de nuevas infraestructuras de información, apoyando la implementación conjunta y la alineación entre las redes de conectividad y la infraestructura informática.
Panorama competitivo
El mercado sigue siendo un oligopolio dominado por China Mobile, China Telecom y China Unicom; en conjunto, controlan bastante más del 90% de los ingresos totales por servicios. China Broadnet, la empresa de radiodifusión a la que se le concedió espectro 5G en 2022, se apoya en acuerdos de infraestructura compartida para acelerar su entrada al mercado, pero el progreso sigue siendo moderado. La diferenciación se basa cada vez más en la orquestación de la nube empresarial, las operaciones de red asistidas por IA y el arrendamiento de capacidad transfronteriza, alineado con los flujos de salida de la Iniciativa de la Franja y la Ruta.
China Mobile aprovecha su escalabilidad inigualable para negociar descuentos por volumen con proveedores, manteniendo el coste unitario de red más bajo del mercado de operadores móviles de China Telecom. Sus ingresos en 2024 alcanzaron los 1,040.8 millones de RMB (143.2 millones de USD) gracias a una agresiva oferta de paquetes 5G. China Telecom se posiciona como especialista en redes integradas en la nube, operando más de 700 nodos edge en todo el país y comercializando paquetes de servicios de acceso seguro edge (SASE) a multinacionales. China Unicom aprovecha sus alianzas internacionales con cable, SEA-ME-WE 6 y Pacific Light Cable, para atraer a hiperescaladores globales que requieren rutas de latencia resilientes entre Asia y Europa.
Las estrategias para 2024-2025 destacan un enfoque en la profundidad vertical por encima de las estrategias de consumo general. Los acuerdos de servicio multioperador regulan la DAS interior con host neutral en edificios comerciales de gran altura, lo que reduce el gasto de capital redundante. Los fondos conjuntos de adquisición de almacenamiento de energía mejoran el poder de negociación en la cadena de suministro de baterías de litio, lo que ayuda a contener los gastos operativos en sitios 5G avanzados con alto consumo de energía. Las alianzas con proveedores de seguridad nativa de la nube aceleran la adopción de la confianza cero entre las pymes, lo que diferencia aún más las carteras empresariales en el mercado de operadores móviles de telecomunicaciones de China.
Líderes de la industria de operadores móviles de telecomunicaciones de China
China móvil limitada
Corporación de telecomunicaciones de China limitada
China United Network Communications Group Co., Limitado.
China Broadnet (China Broadcast Network Co., Ltd.)
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: China Telecom firmó un acuerdo marco de adquisición con Sichuan Tianyi Comba Telecom Co., Ltd. para los productos Tianyi Smart Screen, vigente hasta febrero de 2027. Este acuerdo amplía el ecosistema de dispositivos empresariales y el alcance de la computación perimetral en China, lo que permite una monetización diversificada de los activos de red.
- Marzo de 2026: China Unicom adjudicó a Baidu un contrato de 837 millones de yuanes para el proyecto de servicios de infraestructura de la Fábrica de Innovación de Modelos Grandes de Jinan, que incluye 740 servidores de IA. El proyecto añade infraestructura de IA para servicios empresariales y en la nube, fortaleciendo las capacidades de IA y de computación perimetral en la nube y acelerando la digitalización empresarial mediante implementaciones de modelos a gran escala.
- Enero de 2026: China Unicom firmó un nuevo acuerdo integral de servicios financieros y de tres años con Unicom Group, que se extenderá hasta diciembre de 2028. Esta alianza profundiza la colaboración en servicios financieros y estabiliza las capacidades de apoyo empresarial.
Alcance y metodología
Telecom o Telecomunicación es la transmisión de información de largo alcance por medios electromagnéticos.
El mercado de operadores móviles de telecomunicaciones de China incluye un análisis exhaustivo de tendencias basado en la conectividad, como redes fijas, redes móviles y torres de telecomunicaciones. Los servicios de telecomunicaciones se dividen en servicios de voz (cableados e inalámbricos), servicios de datos y mensajería, OTT y servicios de televisión de pago. Diversos factores, incluida la creciente demanda de 5G, probablemente impulsen la adopción de servicios de telecomunicaciones.
Los tamaños de mercado y las previsiones se proporcionan en términos de valor (millones de USD) para todos los segmentos anteriores.
Tipo de servicio
| Servicios de voz |
| Servicios de datos e Internet |
| Servicios de mensajería |
| Servicios IoT y M2M |
| Servicios OTT y TV de pago |
| Otros Servicios (VAS, Roaming y Servicios Internacionales, Servicios Empresariales y Mayoristas, etc.) |
Usuario final
| Empresas |
| Consumidor |
| Tipo de servicio | Servicios de voz |
| Servicios de datos e Internet | |
| Servicios de mensajería | |
| Servicios IoT y M2M | |
| Servicios OTT y TV de pago | |
| Otros Servicios (VAS, Roaming y Servicios Internacionales, Servicios Empresariales y Mayoristas, etc.) | |
| Usuario final | Empresas |
| Consumidor |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de MNO de telecomunicaciones de China?
El tamaño del mercado de MNO de telecomunicaciones de China será de USD 255.34 mil millones en 2026.
¿Qué tan rápido está creciendo el segmento de operadores de redes móviles de China?
Se proyecta que los ingresos agregados aumentarán a una tasa compuesta anual del 3.62 % entre 2026 y 2031.
¿Qué categoría de servicios tiene la mayor participación?
Los servicios de datos e Internet representan el 43.58 % de la participación de mercado de MNO de China Telecom en 2025.
¿Qué servicio está creciendo más rápido?
Los servicios de IoT y M2M registran la CAGR prevista más alta, del 3.78 %, hasta 2031.
¿Cómo contrarrestan los operadores la saturación de abonados?
Las estrategias incluyen la convergencia de la red y la nube empresarial, la monetización de la plataforma IoT y el ahorro de energía optimizado mediante IA para aumentar los márgenes.
¿Qué impulsa el impulso del segmento empresarial?
Los programas nacionales de fábricas inteligentes y los mandatos de nube de gobierno electrónico están impulsando los ingresos empresariales a una CAGR del 4.12 % hasta 2031.


