

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
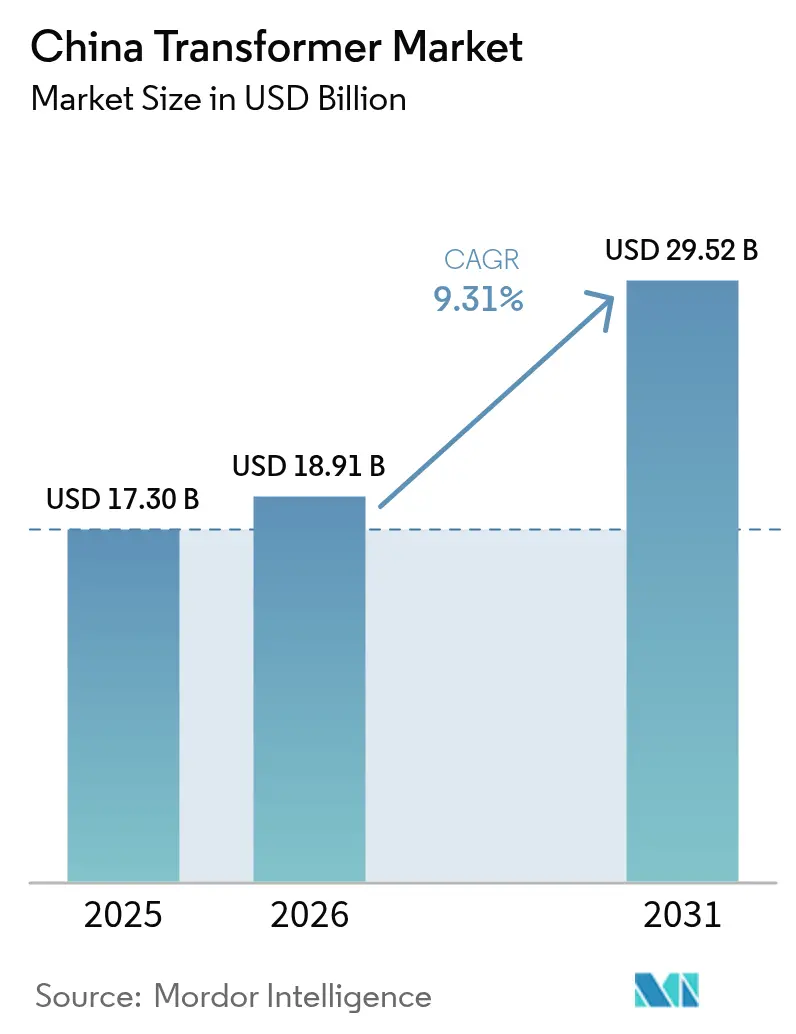
| Tamaño del mercado (2026) | USD 18.91 mil millones |
| Tamaño del mercado (2031) | USD 29.52 mil millones |
| Tasa de crecimiento (2026 - 2031) | 9.31% CAGR |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de transformadores de China por Mordor Intelligence
El tamaño del mercado de transformadores en China se estima en 18.910 millones de dólares en 2026, un crecimiento con respecto a los 17.300 millones de dólares de 2025, con proyecciones para 29.520 millones de dólares, lo que representa un crecimiento anual compuesto del 9.31% durante el período 2026-2031.
Este auge se sustenta en el programa de capital récord de 88.7 millones de dólares de State Grid Corporation para 2025, un trampolín para corredores de ultraalta tensión (UHV), actualizaciones de redes inteligentes y proyectos de monitorización digital. La demanda de media tensión aumenta a medida que los centros de datos de inteligencia artificial migran hacia el oeste, a provincias ricas en energías renovables, mientras que las mejoras obligatorias de eficiencia S11/S13 aceleran los ciclos de modernización en los centros industriales. Los productores nacionales refuerzan la soberanía tecnológica en los diseños de convertidores de UHV, y sus pares multinacionales intensifican la fabricación local para sortear las fricciones de las importaciones. Persisten las limitaciones en el suministro de acero eléctrico de grano orientado y en los prolongados ciclos de licitación de State Grid; sin embargo, el mercado chino de transformadores continúa expandiéndose a medida que la electrificación se extiende a las redes ferroviarias, de vehículos eléctricos y de energía solar en tejados.
Conclusiones clave del informe
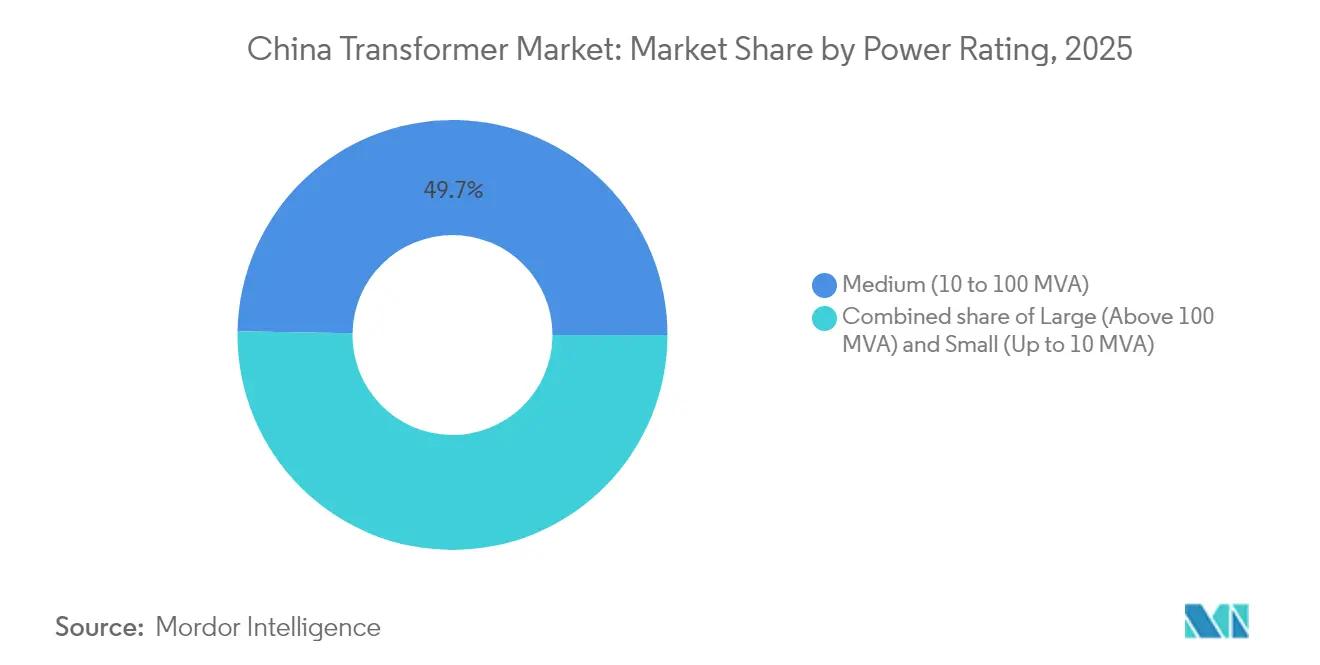
- Por clasificación de potencia, las unidades de potencia media (10-100 MVA) tenían el 49.72 % de la participación de mercado de transformadores de China en 2025; se proyecta que las unidades grandes superiores a 100 MVA crecerán a una CAGR del 9.69 % hasta 2031.
- Por tipo de enfriamiento, los diseños enfriados por aceite representaron una participación de ingresos del 76.02 % en 2025, mientras que se espera que las unidades enfriadas por aire aumenten a una CAGR del 9.92 % hasta 2031.
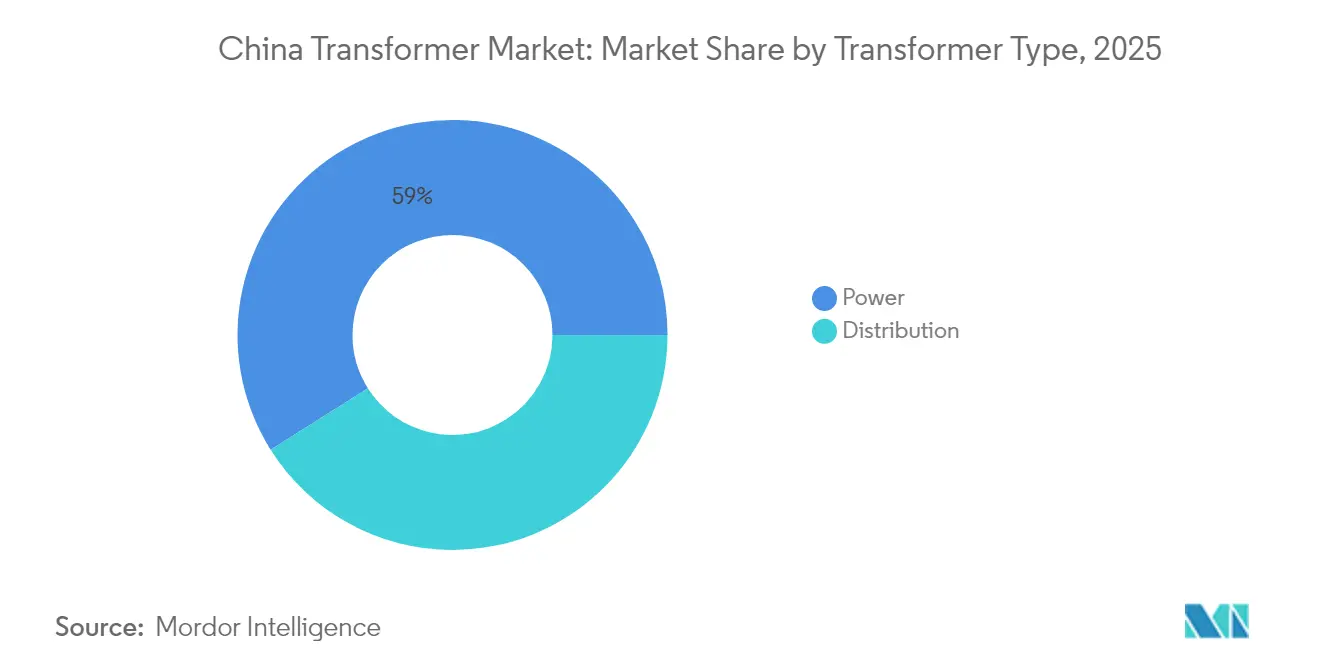
- Por tipo de transformador, los transformadores de potencia representaron el 58.95% del tamaño del mercado de transformadores de China en 2025 y se prevé que se expandan a una CAGR del 9.44% entre 2026 y 2031.
- Por fase, las unidades trifásicas dominaron el mercado con una participación del 87.02% en 2025 y se espera que avancen a una CAGR del 9.36% hasta 2031.
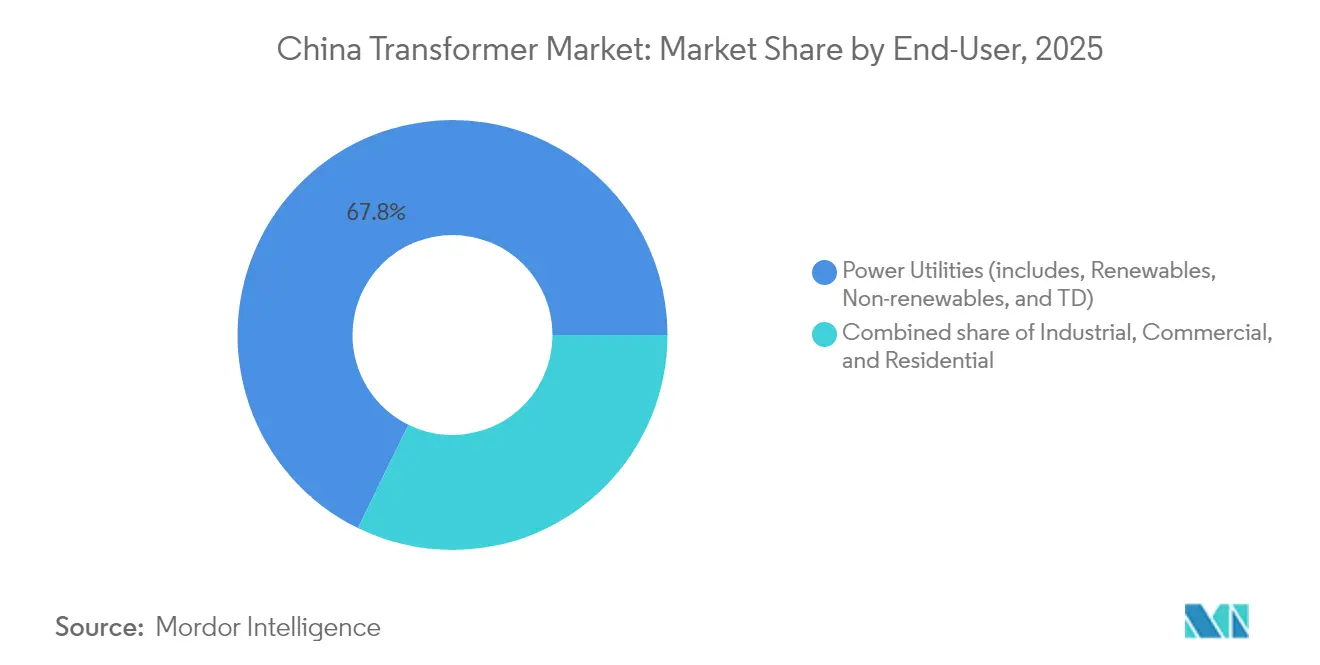
- Por usuario final, las empresas de energía representaron el 67.75% de los ingresos en 2025 y se prevé que crezcan a una CAGR del 9.55% durante el horizonte de pronóstico.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de transformadores de China
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| 14.º desarrollo quinquenal de la red UHV | + 2.8% | Nacional, concentrado en corredores de transmisión Norte-Sur | Largo plazo (≥ 4 años) |
| Implementación obligatoria de mejoras de eficiencia (S11/S13) | + 2.4% | Nacional, acelerado en regiones industriales | Mediano plazo (2-4 años) |
| Electrificación de la demanda de tracción del metro y el ferrocarril | + 1.6% | Centros urbanos, corredores ferroviarios de alta velocidad | Mediano plazo (2-4 años) |
| Construcción de corredores de carga rápida para vehículos eléctricos | + 1.2% | Provincias costeras del este, carreteras principales | Corto plazo (≤ 2 años) |
| Auge de las subestaciones de media tensión en centros de datos | + 0.9% | Centros de China Oriental, centros informáticos occidentales | Corto plazo (≤ 2 años) |
| DT inteligentes bidireccionales para sistemas fotovoltaicos y de almacenamiento en azoteas | + 0.5% | Distribuido en zonas rurales y suburbanas | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
14.º desarrollo quinquenal de la red UHV
State Grid planea construir 24 enlaces de CA y 14 de CC de UHV que abarcan más de 30 000 km durante el período del plan actual. Cinco nuevas líneas fueron aprobadas en 2024 con inversiones que superan los 900 mil millones de CNY, un 60 % más que en ciclos anteriores. [1] Consejo Editorial, “Five New UHV Lines Approved”, Sohu, sohu.com Los transformadores convertidores de más de 100 MVA forman la columna vertebral de estos proyectos, y la estandarización de ±800 kV/8 GW reduce los tiempos de entrega de construcción al tiempo que impulsa el contenido nacional. La línea UHVDC Jinsha River–Hubei de 1,901 km subraya la necesidad de transformadores robustos, clasificados para gran altitud. [2] Redactor, “China Builds World's Highest UHVDC Project”, PEOPLE.CN, people.cn Estos proyectos anclan la demanda a largo plazo, asegurando pedidos de fábrica años antes de la puesta en marcha.
Implementación de la actualización obligatoria de eficiencia (S11/S13)
El Plan de Acción para la Mejora de la Eficiencia Energética Industrial de China exige que el 80% de los nuevos transformadores cumplan con los estándares S11/S13 para 2025. Las etiquetas de eficiencia energética, vigentes desde febrero de 2025, aceleran el reemplazo de las unidades S9 antiguas y orientan la adquisición hacia núcleos de bajas pérdidas. [3] Reglas de Etiquetado de Eficiencia para Transformadores”, Comisión Nacional de Desarrollo y Reforma, ndrc.gov.cn Las listas de preferencia de State Grid amplifican la demanda del mercado, otorgando a los proveedores de alta eficiencia poder de fijación de precios. El impulso de modernización es más fuerte en las provincias costeras de alta energía, donde los costos de la electricidad impactan significativamente los márgenes industriales. Los fabricantes obtienen márgenes más amplios en diseños premium mientras eliminan gradualmente las líneas de baja eficiencia.
Electrificación de la demanda de tracción del metro y el ferrocarril
Para 2024, se preveía que treinta ciudades chinas operaran 5,850 km de vías de metro, y la expansión ferroviaria de alta velocidad continuó sin cesar. Los transformadores de tracción para sistemas de 2×25 kV o cofásicos deben combinar dimensiones compactas con objetivos de pérdida inferiores al 1 %; los prototipos superconductores ya superan el 99 % de eficiencia con un peso inferior a 3 toneladas. La demanda de rutas sin sección neutra impulsa la demanda de unidades conectadas en V integradas con dispositivos VAR estáticos. A medida que las nuevas líneas de metro adoptan horarios de mayor frecuencia, la redundancia de los transformadores y la resiliencia a las vibraciones se convierten en prioridades de diseño.
Desarrollo de corredores de carga rápida para vehículos eléctricos
State Grid desplegó 78,000 puntos de carga en 24 provincias en 2024 y gastará más de 10 millones de CNY en nuevas estaciones para 2025. [4] State Grid añade 78,000 puntos de carga”, China Daily, chinadaily.com.cn Cada centro de carga rápida necesita de 5 a 10 MVA de capacidad, lo que impulsa los pedidos en masa de transformadores montados en plataforma y tipo quiosco. Las instalaciones siguen las autopistas, como las rutas Beijing-Shanghái y Shenyang-Haikou, estableciendo intervalos de servicio de 50 km. Los puntos críticos de demanda coinciden con áreas de alta adopción de vehículos eléctricos en Jiangsu, Zhejiang y Guangdong. Las especificaciones de los transformadores incluyen cada vez más la mitigación de armónicos para proteger los cargadores a bordo, mientras que las empresas de servicios públicos insisten en la monitorización remota para el mantenimiento preventivo.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad y escasez del precio del acero GOES | -1.8% | Cadena de suministro global, impacto concentrado en los centros de fabricación | Corto plazo (≤ 2 años) |
| Largos ciclos de licitación de State Grid | -1.1% | Nacional, que afecta a todos los proyectos de infraestructura importantes | Mediano plazo (2-4 años) |
| Escasez de mano de obra cualificada para el bobinado de bobinas en el interior del país | -0.8% | Regiones manufactureras del interior, provincias occidentales | Largo plazo (≥ 4 años) |
| Costos de cumplimiento de ciberseguridad en unidades digitales | -0.4% | Nacional, concentrado en aplicaciones de redes inteligentes | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad y escasez del precio del acero GOES
Una base de suministro global limitada de acero eléctrico de grano orientado elevó los precios de venta de los transformadores entre un 60 % y un 80 % por encima de los niveles de 2020, lo que obligó a ajustar los presupuestos de los proyectos. Un puñado de laminadores controlan calidades Hi-B premium, lo que expone a los fabricantes chinos a picos abruptos de costos. Los plazos de entrega para unidades grandes se han duplicado desde 2019, superando las 115 semanas en varias plantas. La sustitución de acero de menor calidad socava los objetivos de pérdida de carga, lo que hace que las compañías eléctricas se muestren reacias a aceptar compensaciones en el rendimiento. Los productores negocian contratos de suministro a largo plazo y buscan líneas de corte internas para mantener o mejorar los márgenes.
Largos ciclos de licitación de la red estatal
Los plazos de licitación pueden durar de 12 a 18 meses, inmovilizando el capital circulante para las garantías de licitación y los prototipos mientras los pedidos siguen pendientes. Un Plan de Acción 2024-2026 busca agilizar los procedimientos, pero su implementación presenta retrasos. Los fabricantes de equipos originales (OEM) más pequeños, sin balances sólidos, tienen dificultades para financiar el inventario durante las etapas de evaluación, lo que consolida las adjudicaciones a favor de los operadores tradicionales. Los umbrales de documentación técnica y las auditorías de contenido local añaden complejidad que ralentizan las adquisiciones incluso para licitadores experimentados.
Análisis de segmento
Por clasificación de potencia: crecimiento premium en unidades de gran capacidad
Los transformadores grandes de más de 100 MVA registraron el crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 9.69 %, impulsados por los corredores de UHVDC que transportan energía renovable desde las bases occidentales hasta los centros de carga orientales. Cada subestación terminal de ±800 kV instala bloques convertidores que superan los 500 MVA, lo que lleva la utilización de las bahías de prueba de fábrica al límite de su capacidad. Las unidades de potencia media representaron el 49.72 % de los envíos en 2025, dando servicio a subestaciones industriales, tracción ferroviaria y campus de centros de datos. Las unidades pequeñas de menos de 10 MVA mantienen su relevancia en la electrificación rural y los esquemas fotovoltaicos distribuidos, pero enfrentan una compresión de márgenes ante las fluctuaciones de los precios de las materias primas. La escasez de suministro de núcleos de más de 500 MVA otorga a los productores actuales ventaja en los precios, mientras que las consultas sobre exportaciones de los mercados de la Franja y la Ruta ofrecen cobertura cíclica.
En el mercado chino de transformadores, los pedidos de gran capacidad suelen incluir reactores de derivación y unidades de cambio de fase, lo que aumenta el valor promedio de los contratos y profundiza la colaboración entre fabricantes de equipos originales (OEM) y compañías eléctricas. Las unidades de potencia media se benefician de ciclos de licitación más cortos y una demanda diversificada en los distintos clústeres de fabricación. La industria china de transformadores continúa perfeccionando los sistemas de aislamiento de alta temperatura que amplían los márgenes térmicos y permiten la operación en condiciones de sobrecarga sin un envejecimiento acelerado.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de refrigeración: Los diseños refrigerados por aire capturan la participación urbana
Las unidades refrigeradas por aceite mantuvieron una cuota del 76.02 % en 2025, gracias a su probada rigidez dieléctrica y rentabilidad en servicios de alta tensión. Sin embargo, las alternativas refrigeradas por aire se expanden a una tasa de crecimiento anual compuesta (TCAC) del 9.92 %, ya que las normativas municipales contra incendios penalizan los equipos con aceite en distritos densamente poblados. Las tecnologías de resina colada e impregnación al vacío alcanzan ahora niveles de pérdida comparables, lo que beneficia a los constructores de centros de datos que prefieren una infraestructura de contención mínima.
Los transformadores refrigerados por aire se equipan cada vez más con conductos de ventilación forzada e intercambiadores de calor de aluminio, lo que mejora la disipación térmica. Los proveedores integran la monitorización de temperatura en línea para predecir el riesgo de fallo de los ventiladores, ampliando así los intervalos de mantenimiento. Las unidades refrigeradas por aceite siguen siendo indispensables para tensiones de 220 kV y superiores, donde los elevados requisitos dieléctricos y la exposición a la intemperie compensan las desventajas asociadas con la manipulación del aceite. Los aceites de silicona híbridos con puntos de inflamación elevados ofrecen una solución de transición, pero tienen un coste elevado.
Por tipo de transformador: las unidades de potencia lideran el momento
Los transformadores de potencia representaron el 58.95 % de los ingresos de 2025 y se espera que presenten el mayor crecimiento previsto, con una tasa de crecimiento anual compuesta (TCAC) del 9.44 %, a medida que se aceleran las mejoras de la red troncal de transmisión. El rendimiento de los transformadores de ultra alta tensión (UHV) exige mayores distancias de fuga, devanados multisección y diseños avanzados de cambiadores de tomas. Los transformadores de distribución impulsan la densificación urbana y la electrificación rural, pero su expansión se ralentiza a medida que las regulaciones de eficiencia limitan el volumen de nuevas construcciones.
Los pedidos de transformadores de clase de potencia en el mercado chino suelen incorporar análisis de gases disueltos en línea y placas de identificación digitales para el seguimiento del ciclo de vida. La integración del Sistema Flexible de Transmisión de CA (FACTS) impulsa la demanda de reactores de derivación y filtros de armónicos compatibles con transformadores, ampliando así el alcance del proyecto. La industria china de transformadores aprovecha la experiencia acumulada en UHV para presentar ofertas competitivas en licitaciones internacionales de alta tensión, ampliando así las fuentes de ingresos más allá del ciclo nacional.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por fase: persiste el dominio trifásico
Las unidades trifásicas representaron el 87.02 % de los envíos en 2025 y se espera que crezcan a una tasa de crecimiento anual compuesta (TCAC) del 9.36 % a medida que los motores industriales, los convertidores ferroviarios y los sistemas UPS para centros de datos se estandaricen con el suministro trifásico. Los transformadores monofásicos siguen siendo comunes en la distribución rural y en ciertas cargas residenciales, pero se enfrentan a un desplazamiento gradual a medida que las minicápsulas trifásicas llegan a aldeas remotas.
Los proyectos piloto de redes inteligentes requieren transformadores trifásicos equipados con módulos de computación en el borde que analizan los desequilibrios de carga y los eventos de tensión en tiempo real. Las compañías eléctricas prefieren grupos modulares trifásicos para una rápida sustitución, lo que reduce la duración de las interrupciones y simplifica el inventario de repuestos. El mercado chino de transformadores incorpora firmware de análisis predictivo en los diseños trifásicos, lo que mejora la resiliencia operativa.
Por el usuario final: los servicios públicos apuntalan el crecimiento de la demanda
Las compañías eléctricas captaron el 67.75 % de las compras en 2025 y mantendrán una tasa de crecimiento anual compuesta (TCAC) del 9.55 % gracias a una inversión récord en la red eléctrica. State Grid y China Southern Power Grid firmaron acuerdos marco plurianuales que garantizan la visibilidad de la planificación de la producción de los fabricantes de equipos originales (OEM) y la ejecución puntual. Los clientes industriales ocupan el segundo lugar, liderados por los sectores del acero, el aluminio y la química, que están modernizando sus plantas para lograr la eficiencia energética.
Los segmentos comercial y residencial se están acelerando junto con el desarrollo de sistemas solares en azoteas, la carga de vehículos eléctricos y almacenes con cadena de frío. Los desarrolladores de centros de datos negocian acuerdos tripartitos con empresas de servicios públicos y fabricantes de equipos originales (OEM) para asegurar el suministro de transformadores en un contexto de capacidad global limitada. El mercado chino de transformadores responde con programas de envío rápido para unidades más pequeñas, mientras que los proyectos de gran envergadura reservan plazas con años de antelación.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
El este de China sigue siendo el principal centro de consumo, caracterizado por densos núcleos industriales en Jiangsu, Zhejiang y Shanghái, lo que impulsa la sustitución constante de transformadores. Las tasas de rotación de media tensión son altas, y la adopción de sistemas refrigerados por aire alcanza su punto máximo en condiciones rigurosas de incendios urbanos. El norte de China le sigue, impulsado por líneas de ultraalta tensión (UHV) interregionales que transmiten la producción eólica de Mongolia Interior; los bloques de convertidores dominan los pliegos de condiciones y amplifican el valor de los proyectos regionales. El centro y el sur de China emergen como provincias de rápido crecimiento. La electrificación de los corredores de manufactura pesada de Guangdong impulsa la construcción de subestaciones de 110 kV, mientras que Hunan y Jiangxi aceleran las modernizaciones de las líneas S11/S13 para reducir las pérdidas en la red. El suroeste de China se beneficia de los planes de evacuación de energía hidroeléctrica a lo largo de los ríos Jinsha y Yalong, que requieren transformadores de gran altitud con refuerzo sísmico.
Las provincias del noroeste aprovechan vastas bases solares y eólicas que alimentan corredores de ±800 kV, lo que exige unidades elevadoras robustas y resistentes a las tormentas de arena. El noreste de China se enfrenta al envejecimiento de su infraestructura industrial; las empresas de servicios públicos priorizan la renovación para suministrar energía estable a plantas petroquímicas y de construcción naval. La capacidad local de los fabricantes de equipos originales (OEM) en Liaoning reduce los plazos de entrega, aunque el volumen de pedidos es inferior al de sus homólogos costeros.
Panorama regulatorio
La eficiencia de los transformadores y el acceso al mercado en China se rigen por normas nacionales obligatorias y reglas de contratación pública. La norma GB 20052 (actualizada en 2024) establece requisitos mínimos de eficiencia energética para los transformadores de potencia, cuyo cumplimiento es supervisado por la Administración Estatal para la Regulación del Mercado (SAMR). Esta actualización reduce la brecha entre los requisitos nacionales y los principales índices de eficiencia internacionales. Paralelamente, la contratación centralizada por parte de State Grid Corporation of China (SGCC) y China Southern Power Grid vincula la elegibilidad con el cumplimiento de las normas de ahorro energético para los transformadores recién incorporados, lo que refuerza el abandono de los diseños heredados de baja eficiencia.
La política industrial refuerza aún más el ciclo de cumplimiento y actualización. El Plan de Trabajo para el Crecimiento Estable de la Industria de Equipos Eléctricos (2025-2026), emitido conjuntamente por el Ministerio de Industria y Tecnología de la Información (MIIT), la Administración Estatal de Recursos Minerales (SAMR) y la Administración Nacional de Energía (NEA), promueve la adopción de transformadores de bajo consumo en la adquisición de equipos para la red eléctrica y apoya el desarrollo de una fabricación de equipos eléctricos de mayor calidad. La NEA también continúa impulsando la actualización técnica mediante programas como el sexto lote de equipos técnicos importantes en el sector energético (primer conjunto), publicado en febrero de 2026, que hace hincapié en los nuevos sistemas eléctricos y la digitalización del sistema energético, y eleva los requisitos para soluciones de transformadores inteligentes y compatibles con la ciberseguridad.
Panorama competitivo
El mercado chino de transformadores muestra una concentración moderada. Los líderes nacionales TBEA, China XD Group y NR Electric aprovechan la alineación de políticas y la integración vertical de sus cadenas de suministro para acaparar las licitaciones de ultraalta tensión (UHV). Aseguran cuotas de GOES upstream y operan bancos de pruebas internos de más de 1,000 MVA, mitigando los cuellos de botella de terceros.
Las firmas internacionales Hitachi Energy, Siemens y ABB contrarrestan este problema con un diseño de aislamiento avanzado, diagnóstico de descargas parciales y referencias de proyectos globales. La expansión de Hitachi Energy, valorada en 1.5 millones de dólares, que incluye mejoras en Chongqing, demuestra un compromiso a largo plazo. Las empresas conjuntas estratégicas ayudan a cumplir los requisitos de localización y a acelerar la certificación de los módulos de cifrado.
La diferenciación tecnológica dicta la competencia. Las unidades ferroviarias superconductoras, los transformadores digitales ciberseguros y las plataformas bidireccionales de estado sólido representan nichos de alto margen. Las estrategias de resiliencia de la cadena de suministro, como el corte interno de núcleos y las reservas estratégicas de acero al silicio, desempeñan un papel decisivo en la adjudicación de contratos. El mercado recompensa a los proveedores que ofrecen análisis del ciclo de vida y ecosistemas de servicios remotos alineados con los objetivos de las redes inteligentes.
Líderes de la industria de transformadores de China
TBEA Co., Ltd.
Grupo China XD
siemens energía
energía hitachi
ABB Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: China XD Electric informó que seis de sus filiales obtuvieron un contrato combinado de 1.90 millones de yuanes de State Grid Corporation of China. Este logro refuerza la ventaja de la empresa ya establecida en las licitaciones de servicios públicos y amplía los volúmenes de suministro en las categorías de equipos de alta tensión y de red, que generalmente incluyen transformadores.
- Mayo de 2026: Hitachi Energy comenzó el transporte de un transformador VSC HVDC de 750 MVA y 800 kV desde Suecia a China para el proyecto UHVDC de Gansu-Zhejiang. Este envío pone de manifiesto el límite técnico de los diseños de convertidores-transformadores de ultra alta tensión y aumenta la presión competitiva en torno a la capacidad de prueba, los sistemas de aislamiento y la logística de entrega de unidades de gran tamaño.
- Abril de 2026: Power Automation (una filial de SP Group) se asoció con TBEA para ampliar su cartera de equipos de potencia primaria, nombrando a TBEA distribuidor exclusivo de equipos seleccionados en Singapur. Esta iniciativa impulsa el desarrollo del canal de distribución internacional de TBEA y aumenta la visibilidad de los fabricantes chinos de transformadores en mercados de exportación cercanos que valoran los productos estandarizados y un servicio posventa fiable.
Alcance del informe sobre el mercado de transformadores de China
Un transformador es un dispositivo de transferencia de energía eléctrica que eleva o reduce el voltaje de un circuito de corriente alterna a uno o más circuitos. El informe del mercado de transformadores de China incluye:
Por potencia nominal
| Grande (más de 100 MVA) |
| Mediano (10 a 100 MVA) |
| Pequeño (hasta 10 MVA) |
Por tipo de refrigeración
| Aire enfriado |
| Refrigerado por aceite |
por fase
| Fase única |
| Tres fases |
Por tipo de transformador
| Potencia |
| Distribuidores |
Por usuario final
| Servicios públicos de energía (incluye renovables, no renovables y transmisión y distribución) |
| Industrial |
| Comercial |
| Residencial |
| Por potencia nominal | Grande (más de 100 MVA) |
| Mediano (10 a 100 MVA) | |
| Pequeño (hasta 10 MVA) | |
| Por tipo de refrigeración | Aire enfriado |
| Refrigerado por aceite | |
| por fase | Fase única |
| Tres fases | |
| Por tipo de transformador | Potencia |
| Distribuidores | |
| Por usuario final | Servicios públicos de energía (incluye renovables, no renovables y transmisión y distribución) |
| Industrial | |
| Comercial | |
| Residencial |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de transformadores de China?
Se sitúa en 18.91 millones de dólares en 2026 y se proyecta que alcance los 29.52 millones de dólares en 2031.
¿Qué segmento de transformadores crecerá más rápido hasta 2031?
Está previsto que las unidades grandes de más de 100 MVA se expandan a una tasa compuesta anual del 9.69 % debido a la construcción de transmisiones UHV.
¿Por qué los transformadores refrigerados por aire están ganando participación en China?
Las normas de seguridad contra incendios urbanos y las preferencias de los centros de datos favorecen los diseños sin aceite que reducen los costos de contención.
¿Cómo influye la inversión de State Grid en 2025 en la demanda?
El presupuesto récord de USD 88.7 mil millones acelera los proyectos de UHV y las actualizaciones digitales, aumentando los pedidos de transformadores de servicios públicos.
¿Qué restricción material afecta los precios de los transformadores?
El suministro de acero eléctrico de grano orientado volátil aumenta los costos y extiende los plazos de entrega.
¿Qué empresas lideran el segmento de transformadores de alta tensión?
Los campeones nacionales TBEA, China XD Group y NR Electric poseen la mayoría de los contratos de UHV, mientras que Hitachi Energy y Siemens suministran unidades digitales avanzadas.


