

Tamaño y cuota de mercado de las vitaminas en China
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 551.17 Million |
| Tamaño del mercado (2031) | USD 729.41 Million |
| Tasa de crecimiento (2026 - 2031) | 5.76% CAGR |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de vitaminas en China realizado por Mordor Intelligence
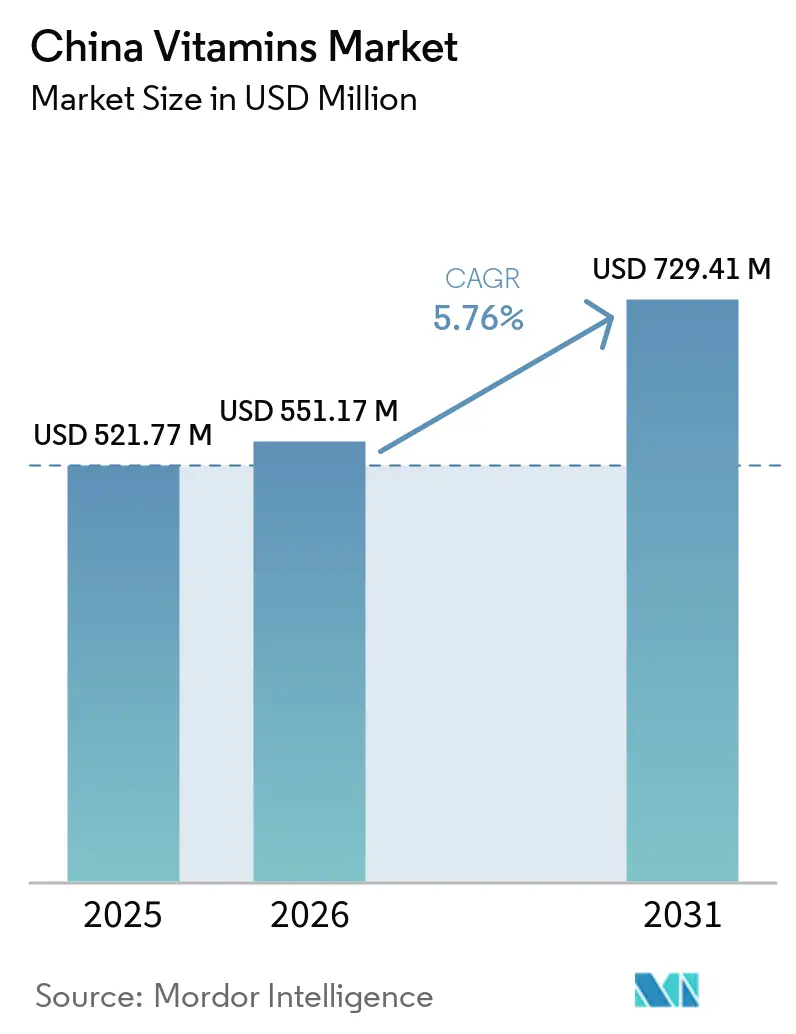
El mercado chino de vitaminas alcanzó un valor de 521.77 millones de dólares en 2025 y se estima que crecerá desde los 551.17 millones de dólares en 2026 hasta los 729.41 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 5.76 % durante el período de pronóstico (2026-2031). El mercado chino de vitaminas está dejando atrás su antiguo papel como base de exportación a granel y está adquiriendo mayor valor gracias a ingredientes especializados, alimentos fortificados y productos de bienestar para el consumidor de uso diario. China aún representa más del 60 % de la capacidad de producción mundial de vitaminas principales como la A, la B, la C y la E, pero la demanda interna ahora está más influenciada por la nutrición preventiva, las formulaciones de alta calidad y las prioridades formales de nutrición pública que por el mero suministro de productos básicos de bajo costo. La Guía de Desarrollo de Alimentos y Nutrición de febrero de 2025 reforzó este cambio al considerar la deficiencia de micronutrientes como un problema nutricional nacional que requiere una mayor fortificación, una mejor calidad de la dieta y un apoyo nutricional más estructurado para todos los grupos de población. Esta política respalda la posición a largo plazo del mercado chino de vitaminas al vincular la demanda no solo con las preferencias del consumidor, sino también con la salud pública, las normas alimentarias y la reformulación de productos. Al mismo tiempo, la concentración de la oferta en un número limitado de grupos de vitaminas, las fluctuaciones recurrentes en la disponibilidad de precursores y el cumplimiento más estricto de las declaraciones mantienen activa la competencia e impulsan a los productores hacia productos diferenciados, sistemas de calidad más sólidos y cadenas de suministro más estables.
Conclusiones clave del informe
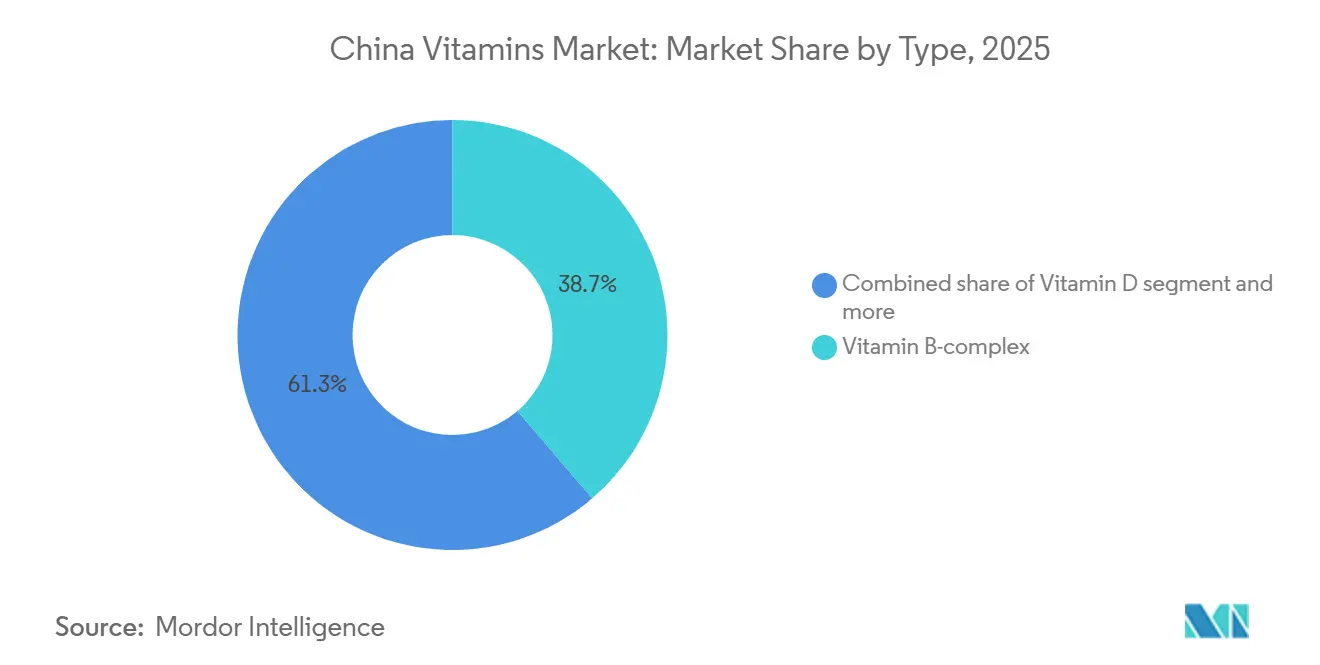
- Por tipo, el complejo de vitamina B lideró el mercado chino de vitaminas con una cuota del 38.73% en 2025, mientras que se prevé que la vitamina D registre la tasa de crecimiento anual compuesta (CAGR) más rápida, del 6.67%, durante el período 2026-2031.
- Por origen, las vitaminas sintéticas representaron el 71.56% de los ingresos de 2025, pero se espera que las vitaminas naturales crezcan más rápidamente, un 6.75% hasta 2031.
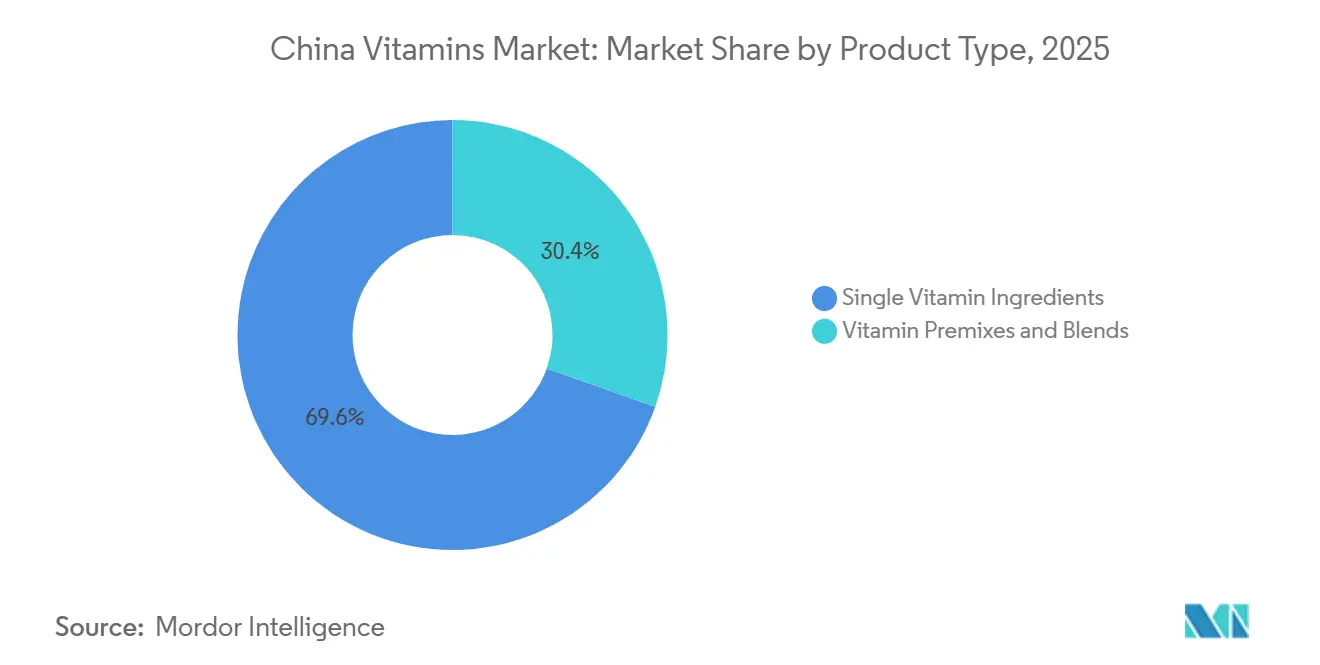
- Por tipo de producto, los ingredientes de vitaminas individuales representaron el 69.58% del valor en 2025, mientras que se espera que las premezclas y combinaciones de vitaminas crezcan más rápidamente, con una tasa de crecimiento anual compuesta del 6.19% hasta 2031.
- En cuanto a su formato, los polvos representaron el 76.36 % del valor en 2025, mientras que se prevé que los líquidos crezcan a una tasa compuesta anual del 7.38 % hasta 2031, gracias al surgimiento de estándares formales de productos para bebidas vitamínicas fortificadas.
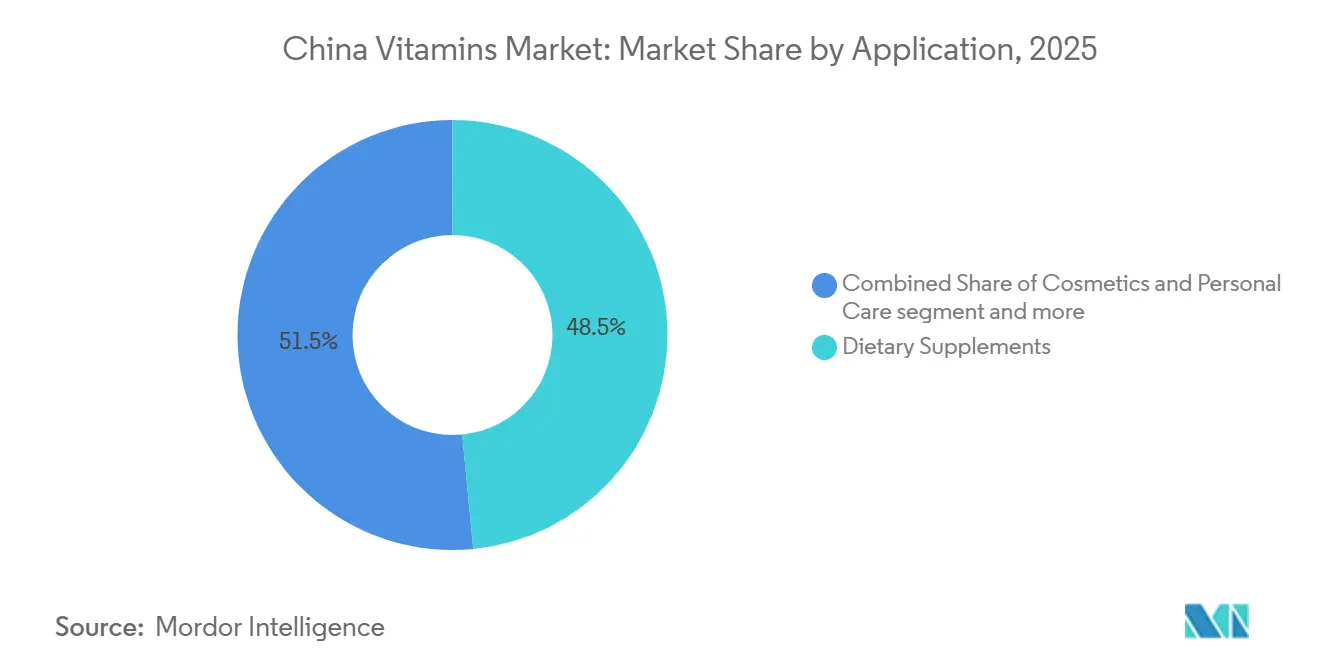
- Por aplicación, los suplementos dietéticos representaron el 48.46% del tamaño del mercado de vitaminas de China en 2025, mientras que se prevé que los cosméticos y el cuidado personal registren la mayor tasa de crecimiento anual compuesto (CAGR) del 6.55% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de vitaminas en China
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente adopción de la nutrición preventiva entre los consumidores urbanos | + 1.3% | Ciudades de nivel 1 y nivel 2 (Pekín, Shanghái, Cantón, Chengdu, Hangzhou) | Corto plazo (≤ 2 años) |
| La demanda de productos de alta gama se inclina hacia formulaciones vitamínicas especializadas. | + 0.9% | Nacional, con mayor adopción en los centros urbanos costeros. | Mediano plazo (2–4 años) |
| Rápida penetración del comercio electrónico en la compra de suplementos diarios. | + 1.0% | Nacional, extendiéndose a ciudades de nivel 3 y 4 a través de Douyin y Pinduoduo. | Corto plazo (≤ 2 años) |
| El gobierno se centra en la reducción de las deficiencias nutricionales. | + 0.7% | Nacional; con avances iniciales en la implementación en las provincias rurales y centrales. | Mediano plazo (2–4 años) |
| Crecimiento en los casos de uso de Belleza desde el Interior y Salud Ósea | + 0.8% | De alcance nacional; con una marcada tendencia hacia consumidoras urbanas de entre 25 y 45 años. | Corto a mediano plazo |
| Expansión del enriquecimiento de alimentos y bebidas funcionales | + 0.6% | De ámbito nacional, con una alta concentración de escala en los corredores de fabricación de Guangdong, Zhejiang y Shandong. | A medio y largo plazo |
| Fuente: Inteligencia de Mordor | |||
Mayor adopción de la nutrición preventiva entre los consumidores urbanos.
Los consumidores urbanos están considerando la ingesta de vitaminas menos como un remedio ocasional y más como parte de una rutina diaria de salud, y este cambio está brindando al mercado de vitaminas de China una base de demanda más amplia y estable. El comportamiento de compra se está volviendo más consistente porque la inmunidad, la energía, la fortaleza ósea y el bienestar general ahora están más estrechamente vinculados con el ritmo de trabajo, el cuidado familiar y las preocupaciones a largo plazo del envejecimiento que antes. Este patrón es más fuerte en las grandes ciudades, donde los consumidores son más propensos a comparar formatos, buscar casos de uso específicos y regresar para compras repetidas cuando un producto se ajusta a una rutina diaria simple. El tono de la política de la Guía de Desarrollo de Alimentos y Nutrición 2025 también respalda este cambio, ya que pone mayor énfasis en una mejor ingesta de nutrientes, una mejor calidad de la dieta y una gestión más activa del riesgo de deficiencia en todos los grupos de población [1] Fuente: Comisión Nacional de Salud, “Guía de Desarrollo de Alimentos y Nutrición (2025–2030)”, Comisión Nacional de Salud, nhc.gov.cn . Como resultado, el mercado chino de vitaminas no solo está ganando más usuarios, sino también un ciclo de compra más disciplinado que favorece un suministro fiable, la garantía de calidad y formatos de producto fáciles de usar a diario.
Cambio en la demanda de productos de alta gama hacia formulaciones vitamínicas especializadas.
Los consumidores están pasando de tabletas de bajo costo con un solo nutriente a formulaciones vitamínicas de alta absorción, sinérgicas y clínicamente probadas, lo que impulsa los valores unitarios promedio al alza más rápido de lo que sugeriría el crecimiento del volumen por sí solo. La prima de la vitamina E natural, con productos de origen natural que cuestan aproximadamente el doble que sus equivalentes sintéticos, ejemplifica esta bifurcación, ya que los compradores de productos de bienestar de alta gama consideran la distinción entre natural y sintético como una señal de calidad, incluso cuando las diferencias de bioequivalencia son modestas. La división de nutrición ósea de la Sociedad China de Nutrición publicó el Libro Blanco de la Nueva Era sobre Salud Ósea y Nutrición 2025 en agosto de 2025, respaldando formalmente el protocolo de sinergia de Ca + Vitamina D + Vitamina K2 para niños, mujeres embarazadas y adultos mayores de 45 años, lo que catalizó directamente una ola de lanzamientos de productos multinutrientes premium para la salud ósea. Este respaldo clínico está desplazando la preferencia de los consumidores de las tabletas de calcio básicas hacia las formulaciones líquidas de calcio con combinaciones de vitamina D3 y K2, productos que BY-HEALTH (汤臣倍健) lanzó en septiembre de 2025 exclusivamente en JD Health, debutando en la cima del ranking de ventas de todas las categorías de JD el día de su lanzamiento.
El gobierno se centra en la reducción de las deficiencias nutricionales.
El aparato regulatorio y político de China está estimulando directamente la demanda de vitaminas a través de programas dirigidos a las deficiencias de micronutrientes a nivel poblacional. La Guía de Desarrollo de Alimentos y Nutrición (2025-2030), emitida conjuntamente por tres ministerios en febrero de 2025, identifica explícitamente la deficiencia de vitamina A y la anemia por deficiencia de hierro, particularmente entre niños y mujeres embarazadas, como desafíos prioritarios de salud pública que requieren una intervención estructurada. El 4 de septiembre de 2025, China notificó a la OMC (G/SPS/N/CHN/1353) un borrador de revisión de la Norma Nacional de Seguridad Alimentaria para el Uso de Fortificantes Nutricionales de Alimentos (que reemplaza a GB 14880-2012), ampliando las categorías aprobadas de alimentos fortificables y actualizando los tipos de vitaminas y niveles de dosis permitidos [2] Fuente: Servicio Agrícola Exterior del Departamento de Agricultura de los Estados Unidos, “Notificación del borrador de reglamento sobre el uso de fortificantes nutricionales de alimentos”, USDA FAS, apps.fas.usda.gov . Las nuevas normas británicas para la harina de trigo fortificada (GB/T 21122-2025, vigente desde mayo de 2026) y los aceites comestibles enriquecidos con vitamina A (GB/T 21123-2025, vigente desde julio de 2026) indican un impulso regulatorio duradero para el canal de fortificación de alimentos y bebidas funcionales. Un mecanismo menos conocido es que la actualización de la Farmacopea China de 2025 (vigente desde octubre de 2025) elevó los umbrales de calidad para las vitaminas de grado farmacéutico, lo que elevó la barrera para los productores de genéricos de bajo costo y benefició a los fabricantes con infraestructura de Buenas Prácticas de Fabricación (BPF) validada.
Expansión del enriquecimiento de alimentos y bebidas funcionales
La fortificación de alimentos y bebidas funcionales está transformando la demanda de ingredientes vitamínicos en volúmenes de adquisición recurrentes, ya que los fabricantes establecen acuerdos de suministro multianuales en lugar de realizar compras puntuales. El valor minorista de alimentos funcionales de China alcanzó los 4,382 mil millones de CNY en 2025, con un crecimiento del 10.2% interanual, y la fortificación vitamínica se ha integrado en las categorías de bebidas, lácteos, nutrición infantil y alimentos de conveniencia, según Zhiyancha y ChinabaogaoReport, 2025. La publicación en enero de 2026 del estándar industrial T/ACCEM 819-2026 para agua nutricional vitamínica (维生素营养水) por la Asociación de la Industria de Condimentos de China proporciona un marco de clasificación de productos para lo que se está convirtiendo en una subcategoría distinta y de rápido crecimiento de bebidas fortificadas [3] Fuente: Biblioteca Nacional de Estándares Digitales, “Estándar de agua nutricional vitamínica T/ACCEM 819-2026”, Biblioteca Nacional de Estándares Digitales, ndls.cnis.ac.cn. La revisión de la norma de etiquetado nutricional GB 28050-2025, publicada en marzo de 2025 y vigente desde enero de 2026, exige la declaración del contenido de nutrientes fortificados y su porcentaje de los valores de referencia diarios en las etiquetas de los alimentos preenvasados, lo que hace que la fortificación con vitaminas sea más visible para los consumidores y crea, de hecho, un mecanismo de diferenciación de marketing para las marcas que fortifican de forma proactiva.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Complejidad regulatoria para las declaraciones sobre alimentos y suplementos saludables | -0.5% | Nacional; carga desproporcionada para los formuladores pequeños y medianos en ciudades de nivel 2 y 3. | Mediano plazo (2–4 años) |
| Presión sobre los precios de los ingredientes vitamínicos básicos | -0.6% | Nacional; más aguda en las provincias manufactureras de Zhejiang, Shandong y Jiangxi. | Corto a mediano plazo |
| Escepticismo de los consumidores hacia los productos vitamínicos homogeneizados. | -0.4% | Nacional; más alto en las ciudades urbanas de nivel 1 donde el conocimiento del producto es avanzado. | A medio y largo plazo |
| Volatilidad en la cadena de suministro de insumos especializados importados | -0.5% | Nacional, con la mayor exposición en productores que dependen de precursores importados para las vitaminas A y E. | Corto a mediano plazo |
| Fuente: Inteligencia de Mordor | |||
Complejidad regulatoria para las declaraciones sobre alimentos saludables y suplementos
El sistema chino de registro y presentación de solicitudes para alimentos saludables, administrado por la Administración Nacional de Productos Médicos (NMPA) y la SAMR, impone costos de cumplimiento que las marcas de vitaminas pequeñas y medianas tienen dificultades para absorber, lo que concentra el poder de mercado en manos de los actores más grandes con equipos regulatorios especializados. La versión 2025 de la Farmacopea China (vigente desde octubre de 2025) introdujo especificaciones de calidad más estrictas para las vitaminas de grado farmacéutico, lo que requiere costosas validaciones de procesos que perjudican a los fabricantes sin instalaciones que cumplan con las Buenas Prácticas de Fabricación (BPF). Los datos de cumplimiento de la SAMR de 2024 mostraron un aumento interanual del 30 % en los casos de sanciones relacionados con declaraciones de salud falsas y etiquetado de productos que no cumple con la normativa, lo que aumenta el riesgo legal para las marcas que se basan en un lenguaje funcional ambiguo. La restricción de segundo orden es el tiempo de comercialización: el período de transición de 5 años para que los alimentos saludables no nutritivos cumplan con el directorio de funciones de salud permitidas de 2023 obliga a los formuladores a elegir entre una reformulación costosa y la discontinuación del producto, lo que interrumpe las líneas de productos en todo el segmento de mercado medio.
Volatilidad en la cadena de suministro de insumos especializados importados
Ciertas categorías de vitaminas de alto valor, en particular las vitaminas A y E, dependen de precursores químicos especializados (citral, isofitol) que son producidos por un conjunto limitado de fabricantes globales, lo que crea un riesgo de concentración que periódicamente interrumpe la capacidad de los productores chinos para mantener una producción y precios estables. En 2024, un evento de fuerza mayor en un proveedor europeo de precursores interrumpió drásticamente el suministro de vitamina A y E; Para el primer trimestre de 2026, estos impactos en los precios persistieron, los precios de la vitamina A alcanzaron los 98,000 CNY por tonelada (un aumento del 56.80 % con respecto a principios de 2026) y la vitamina E alcanzó los 96,500 CNY por tonelada (un aumento del 73.87 %), impulsados en parte por las interrupciones logísticas relacionadas con el conflicto en Oriente Medio, según el informe de analistas de Shanxi Securities Co., Ltd., DFCFW, abril/mayo de 2026. La explosión en el sitio de Xiamen Kingdomway interrumpió las líneas de producción de vitamina A y D3, lo que ilustra cómo la concentración geográfica de las instalaciones de producción amplifica la vulnerabilidad sistémica de la cadena de suministro de vitaminas de China a fallas puntuales. El suministro de vitamina B12 también se redujo en 2025 después de que un productor clave con sede en Ningxia detuviera sus operaciones, lo que destaca el riesgo de una dependencia excesiva de un número limitado de proveedores de API basados en fermentación para vitaminas hidrosolubles con una demanda farmacéutica inelástica.
Análisis de segmento
Por tipo: El impulso de la vitamina D está transformando el mercado liderado por el complejo B.
El complejo de vitamina B representó el 38.73 % del valor en 2025, convirtiéndose en el segmento más grande del mercado chino de vitaminas, mientras que se proyecta que la vitamina D crecerá a un ritmo más rápido, con una tasa de crecimiento anual compuesta (CAGR) del 6.67 % hasta 2031. El complejo de vitamina B ha mantenido su liderazgo porque satisface simultáneamente varias necesidades estables, incluyendo formulaciones farmacéuticas, bebidas funcionales y productos nutricionales de uso diario que requieren ingredientes ampliamente aceptados y rentables. Su posición se ve respaldada por su uso práctico en diversos formatos de bienestar diario y aplicaciones industriales, lo que le otorga mayor resistencia que a otras categorías de vitaminas con un posicionamiento más específico. La industria china de vitaminas también sigue confiando en el complejo de vitamina B como un grupo de ingredientes familiar y escalable, lo que ayuda a explicar por qué se mantiene importante incluso a medida que nuevos temas premium ganan popularidad. Al mismo tiempo, el mayor impulso se dirige hacia la vitamina D, impulsado por la concienciación sobre su deficiencia, las preocupaciones sobre el envejecimiento y un mayor interés de los consumidores en el apoyo óseo e inmunológico.
La vitamina D está ganando terreno porque la evidencia clínica de su deficiencia proporciona a las marcas y a los canales vinculados a la atención médica una base más clara para las recomendaciones, lo que hace que esta categoría sea más útil tanto para familias como para consumidores mayores. El estudio del CDC de China citado en el material de origen mostró una insuficiencia del 41.2 % y una deficiencia del 23.9 % entre niños de 3 a 17 años en 14 divisiones provinciales, lo que refuerza la idea de que el crecimiento de la demanda está vinculado a una brecha nutricional real y no a una moda pasajera de bienestar. Las vitaminas C y E siguen siendo importantes porque continúan teniendo usos farmacéuticos, alimentarios y de cuidado personal, mientras que la vitamina A se está dividiendo cada vez más entre grados básicos de menor margen y usos de alta pureza más justificables. La vitamina K también se beneficia indirectamente porque se habla cada vez más de ella junto con la vitamina D en rutinas de apoyo óseo, lo que favorece los productos combinados en lugar de los nutrientes individuales por separado. En general, la competencia a nivel de tipo en el mercado chino de vitaminas ya no se define solo por el volumen, porque el crecimiento más rápido se está desplazando ahora hacia las vitaminas vinculadas a la corrección clara de deficiencias y resultados de salud específicos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Fuente: Las vitaminas naturales ganan terreno frente al dominio de los productos sintéticos.
Las vitaminas sintéticas representaron el 71.56 % del valor en 2025, lo que demuestra la fuerte dependencia del mercado chino de vitaminas de una fabricación escalable y rentable para el suministro principal. Este predominio es coherente con el papel de China en la producción global, ya que las rutas sintéticas son más fáciles de escalar y estandarizar, y más adecuadas para aplicaciones de gran volumen en la fabricación de alimentos, piensos, productos farmacéuticos y suplementos. Los productos sintéticos también siguen siendo fundamentales en categorías donde los compradores priorizan la consistencia de las especificaciones, la disciplina de precios y la producción industrial fiable por encima del posicionamiento basado en el origen. Por esta razón, el suministro sintético debería seguir siendo la base del mercado chino de vitaminas durante el período de pronóstico, especialmente en categorías vinculadas al uso masivo y la capacidad de exportación. Aun así, el patrón de crecimiento está cambiando, ya que se espera que las vitaminas naturales crezcan a una tasa de crecimiento anual compuesta (TCAC) del 6.75 % hasta 2031, más rápido que el promedio del mercado.
Las vitaminas de origen natural están ganando popularidad porque los consumidores de productos de alta gama suelen interpretar las declaraciones sobre el origen como indicadores de calidad, seguridad y eficacia percibida, incluso cuando las diferencias técnicas no siempre son el principal factor determinante en la decisión de compra. Esto crea un entorno de precios más favorable para las empresas que pueden demostrar la trazabilidad, gestionar materias primas naturales y mantener una consistencia del producto lo suficientemente alta para aplicaciones reguladas y productos terminados de alta gama. Además, fomenta una mayor creación de valor en la industria de las vitaminas en China, ya que las declaraciones sobre el origen natural se asocian más fácilmente con el bienestar, la belleza y el posicionamiento en nutrición de alta gama que los productos básicos puramente sintéticos. En la práctica, esto significa que, si bien la producción de vitaminas naturales puede ser menor, es probable que desempeñen un papel más importante en los márgenes, la diferenciación de marca y el desarrollo de productos premium. Por lo tanto, la segmentación por origen muestra un mercado de vitaminas en China que aún se basa en la producción sintética a gran escala, al tiempo que recompensa cada vez más las ofertas de origen natural, donde los consumidores están dispuestos a pagar más por una señal de mayor calidad.
Por tipo de producto: Las premezclas aumentan su demanda a medida que se incrementa la complejidad de la formulación.
Los ingredientes de vitaminas individuales representaron el 69.58 % del valor de 2025, lo que confirma que el mercado chino de vitaminas aún cuenta con una sólida base en el suministro de ingredientes básicos para uso industrial y farmacéutico. Su gran participación refleja la importancia de la pureza, la estandarización y la fabricación a gran escala en aplicaciones donde los compradores requieren especificaciones precisas y, a menudo, formulan ellos mismos los productos terminados. Esta estructura favorece a los productores con una sólida capacidad de química, fermentación y control de procesos en la fase inicial, ya que los ingredientes individuales siguen siendo el insumo principal para una amplia gama de productos finales. Al mismo tiempo, esta gran base instalada también demuestra la importancia de la evolución del tipo de producto, ya que las ganancias comerciales más rápidas se están orientando hacia soluciones más integradas en lugar de depender únicamente de materias primas. Se proyecta que las premezclas y mezclas de vitaminas crecerán a una tasa de crecimiento anual compuesta (TCAC) del 6.19 % hasta 2031, lo que indica que el mercado chino de vitaminas está generando más valor al externalizar la complejidad de la formulación.
Las premezclas están ganando terreno porque las empresas de alimentos, las marcas de nutrición clínica, las empresas de nutrición para mascotas y los fabricantes de suplementos buscan cada vez más sistemas de nutrientes listos para usar que reduzcan la carga de trabajo que implican la mezcla, las pruebas y la formulación. El apoyo normativo también es importante, ya que el directorio de ingredientes para suplementos nutricionales ha facilitado el desarrollo de productos combinados en algunos casos y ha reducido parte de la fricción inicial en torno a los productos multinutrientes. Esto hace que las premezclas sean comercialmente atractivas, ya que ofrecen no solo comodidad, sino también una vía para fidelizar a los clientes y mejorar las relaciones de servicio técnico. Por lo tanto, el mercado chino de vitaminas parece estar pasando de una simple venta de ingredientes a una venta de soluciones más amplias, donde el proveedor realiza una mayor parte del trabajo de formulación y obtiene una mayor rentabilidad. Es probable que este cambio beneficie principalmente a los productores integrados, especialmente a aquellos que pueden combinar la producción a gran escala de materia prima con el conocimiento de la aplicación y una atención al cliente más rigurosa.
Por formato: Los formatos líquidos están transformando las estructuras de suministro basadas en polvo.
En 2025, los polvos representaron el 76.36 % del valor, lo que indica que el mercado chino de vitaminas sigue estando predominantemente basado en formatos eficientes para la fabricación industrial, el manejo a granel y la distribución estandarizada. Las vitaminas en polvo se adaptan bien a las aplicaciones de procesamiento de alimentos, piensos, productos farmacéuticos y premezclas, ya que se almacenan de forma eficiente, se mueven fácilmente a través de los sistemas existentes y permiten grandes producciones. Esto explica por qué los polvos siguen siendo la forma dominante, a pesar de que gran parte de la innovación visible para el consumidor se está produciendo ahora en otros ámbitos. Su magnitud también refleja la estructura tradicional del mercado chino de vitaminas, donde el movimiento de ingredientes a granel influyó más en el modelo comercial que la comodidad directa del consumidor. Aun así, el crecimiento más rápido se observa claramente en los líquidos, que se prevé que se expandan a una tasa de crecimiento anual compuesta (TCAC) del 7.38 % hasta 2031 y se están convirtiendo en una de las áreas más dinámicas del desarrollo de productos.
Los formatos líquidos ofrecen ventajas como facilidad de uso, rutinas de consumo más atractivas y una mayor adecuación a las narrativas de salud específicas, especialmente en productos dirigidos a niños, mujeres y adultos mayores. La publicación formal del estándar Vitamin Nutrition Water en 2026 brinda un respaldo institucional adicional a este cambio al definir la clasificación, las expectativas de calidad y las reglas de etiquetado para una nueva subcategoría de bebidas fortificadas. Esto es importante porque los estándares reducen la incertidumbre para los desarrolladores de productos y fomentan una mayor inversión en formatos líquidos orientados al consumidor. El mercado chino de vitaminas en polvo sigue siendo mucho mayor hoy en día, pero el valor incremental se está desplazando cada vez más hacia los líquidos, las cápsulas blandas y otros formatos que hacen que las vitaminas sean más fáciles de consumir y diferenciar. En efecto, la competencia de formatos se está convirtiendo en una forma útil de medir dónde aún predomina el volumen industrial y dónde la creación de valor impulsada por el consumidor está comenzando a tomar el relevo.
Por aplicación: Los usos relacionados con el bienestar del consumidor siguen marcando la pauta.
Los suplementos dietéticos representaron el 48.46 % del valor en 2025, lo que les otorga la mayor cuota de mercado en el sector de las vitaminas en China y confirma que el bienestar directo del consumidor sigue siendo el principal motor de ingresos. Este liderazgo refleja la fortaleza de los hábitos de autocuidado urbanos, el uso diario y la creciente preferencia por productos que se adaptan a rutinas sencillas centradas en la inmunidad, el apoyo óseo, la energía y el bienestar a largo plazo. Los suplementos también satisfacen simultáneamente muchos de los principales factores de demanda, como la nutrición preventiva, la formulación de alta calidad, la visibilidad en el comercio electrónico y un posicionamiento de producto más específico. Por ello, los suplementos dietéticos siguen siendo el indicador más claro de cómo está cambiando el mercado de las vitaminas en China a nivel del consumidor, aunque la demanda de alimentos, productos farmacéuticos y piensos siga siendo importante para la estabilidad del volumen. Por consiguiente, la mayor cuota de mercado se concentra en la aplicación más habitual y visible para el consumidor, en lugar de en los canales puramente industriales.
Se prevé que los cosméticos y el cuidado personal experimenten el mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 6.55 % hasta 2031, lo que demuestra cómo la belleza bucal y el bienestar relacionado con la apariencia están ampliando el mercado potencial para los ingredientes vitamínicos. Esto es importante porque sitúa a las vitaminas C, E y A, junto con otros nutrientes relacionados, en un contexto de uso de mayor valor, donde los consumidores suelen estar dispuestos a pagar más por beneficios visibles percibidos y una mejor experiencia con el producto. Los alimentos y las bebidas también seguirán siendo importantes, ya que las normativas actualizadas sobre etiquetado y fortificación continúan impulsando un uso más amplio de los productos y una comunicación más clara del contenido nutricional en el envase. Los productos farmacéuticos y la nutrición animal mantienen una amplia demanda base, pero el mayor crecimiento se observa en la integración de las vitaminas en productos de consumo premium y orientados al estilo de vida. Esta combinación proporciona al mercado chino de vitaminas una mezcla de aplicaciones más equilibrada, con la demanda industrial como base para la escala y los usos relacionados con el bienestar del consumidor como motor de la mayor parte del crecimiento visible.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
El este de China sigue siendo el principal centro de producción del mercado chino de vitaminas, ya que la región combina una fabricación química consolidada, infraestructura de apoyo, redes de proveedores y la experiencia operativa necesaria para la producción de vitaminas a gran escala. Zhejiang destaca dentro de esta estructura porque alberga a importantes participantes como Zhejiang NHU y Zhejiang Medicine, y la concentración de capacidad de fabricación en la región favorece la eficiencia en el abastecimiento, el control de procesos y la gestión ambiental. Esta concentración es crucial porque el mercado chino de vitaminas depende no solo de la síntesis final de las vitaminas, sino también de una sólida cadena de apoyo que incluye productos intermedios, experiencia técnica, servicios públicos y sistemas de cumplimiento normativo, difíciles de reconstruir rápidamente en otros lugares. Shandong, Jiangxi y Hebei también conservan su importancia, ya que amplían la presencia manufacturera en todas las categorías de vitaminas y reducen el riesgo de depender de una sola provincia para cada línea de producción principal. Geográficamente, el mercado sigue estando configurado por un fuerte cinturón de producción en la costa este, que sirve como eje operativo tanto del suministro nacional como de la fabricación orientada a la exportación.
En cuanto a la demanda, el mercado chino de vitaminas se está equilibrando geográficamente, pero el consumo sigue siendo mayor en las regiones urbanas costeras, donde los niveles de ingresos, la concienciación sobre la salud y el acceso a productos en línea son más elevados. El este y el sur de China siguen siendo las zonas de consumo más consolidadas, ya que combinan un mayor poder adquisitivo con una adopción más rápida de suplementos de alta gama, formatos prácticos y productos de bienestar específicos. El norte de China también desempeña un papel importante, especialmente en categorías relacionadas con el apoyo óseo y la concienciación sobre deficiencias nutricionales, mientras que las regiones central y occidental representan una mayor oportunidad de crecimiento a medida que el comercio electrónico y los programas públicos de nutrición amplían el acceso. La Guía de Desarrollo de Alimentos y Nutrición de 2025 respalda esta mayor diversificación, ya que aborda la reducción de deficiencias como un problema nacional en lugar de un tema urbano limitado, lo que debería contribuir a que la demanda se extienda más allá de las ciudades de mayores ingresos con el tiempo.
La geografía también es crucial en el mercado chino de vitaminas, ya que el mapa de producción del país está vinculado a los flujos globales de precursores y a las decisiones de inversión de las empresas internacionales. El lanzamiento de los primeros productos de BASF en su planta de Zhanjiang Verbund, en Guangdong, en noviembre de 2025, añade un importante nodo de productos químicos especializados al sur de China y fortalece la base de suministro local para las cadenas de valor del citral y las vitaminas. Esto complementa los clústeres orientales ya establecidos y demuestra que el mercado no es estático, puesto que las nuevas inversiones están ampliando gradualmente la importancia estratégica de las provincias costeras del sur. El resultado es una geografía donde las provincias orientales siguen siendo la base manufacturera principal, las ciudades costeras los mercados de consumo más desarrollados y las nuevas inversiones en productos especializados están ampliando y fortaleciendo la presencia nacional del mercado chino de vitaminas.
Panorama competitivo
El mercado chino de vitaminas presenta una estructura de producción moderadamente concentrada, con un pequeño grupo de productores que definen las condiciones de suministro en las principales categorías de vitaminas, mientras que el segmento de suplementos de marca, situado en la fase final de la cadena de suministro, se mantiene mucho más fragmentado. Empresas como Zhejiang NHU, Zhejiang Medicine, CSPC y Xiamen Kingdomway son fundamentales en esta estructura, ya que operan a gran escala, poseen una sólida base técnica y ocupan posiciones en la cadena de suministro que influyen tanto en la disponibilidad nacional como en la economía de exportación. Los actores más fuertes no compiten únicamente por el volumen de producción, sino que también desarrollan ventajas en conocimientos técnicos de procesos, carteras de patentes, sistemas de cumplimiento normativo y una mayor capacidad en ingredientes nutricionales. NHU es un buen ejemplo, con una amplia cartera de patentes y centros de investigación y desarrollo en el extranjero que demuestran una estrategia centrada en mantener la relevancia técnica en lugar de depender exclusivamente de la escala de producción de materias primas. Esto genera una competencia escalonada en el mercado chino de vitaminas, donde el nivel de ingredientes está relativamente concentrado, pero el nivel de marcas minoristas aún permite que nuevos actores orientados al consumidor desafíen a las marcas más consolidadas.
Las estrategias de las grandes empresas muestran hacia dónde se dirige la competencia. El lanzamiento de la producción de BASF en el complejo industrial de Zhanjiang, en Guangdong, es importante porque fortalece la base de precursores que sustenta las vitaminas A y E y le otorga a la compañía una posición local más sólida en la cadena de productos químicos especializados vinculada al mercado chino de vitaminas. La desinversión de DSM-Firmenich de su planta de vitamina C en Jiangshan en 2024 apunta en la dirección opuesta, mostrando un cambio deliberado hacia una menor exposición a productos básicos y una mayor diferenciación en el sector nutricional. Estas acciones sugieren que la escala por sí sola ya no es suficiente, porque las empresas globales y nacionales están optando cada vez más por una mayor integración en insumos estratégicos o por un enfoque más preciso en categorías premium y especializadas.
La competencia también está siendo moldeada por empresas que pueden vincular la credibilidad de la fabricación con un acceso más amplio al mercado. El perfil de Kingdomway destaca una cadena integrada verticalmente que abarca la producción de coenzima Q10 y betacaroteno natural, junto con capacidades de fabricación internacionales, lo que respalda su posición tanto en mercados de exportación de alta gama como en canales nacionales de mayor confianza. La aprobación de NHU en 2026 para el anetol sintético no representa una expansión de vitaminas en sí misma, pero muestra cómo las empresas líderes están ampliando sus carteras de ingredientes para estar menos expuestas a los ciclos de precios de una sola categoría. En la práctica, la ventaja competitiva en el mercado chino de vitaminas ahora proviene de una combinación de integración, amplitud de aplicaciones, preparación para el cumplimiento normativo y la capacidad de ir más allá de las moléculas a granel hacia soluciones nutricionales más sólidas. Por eso, el mercado sigue estando moderadamente concentrado en la oferta, pero aún lo suficientemente abierto como para que los actores diferenciados ganen terreno, donde la calidad, la especialización y el posicionamiento estratégico importan más que el volumen por sí solo.
Líderes de la industria de vitaminas en China
Zhejiang NHU Co., Ltd.
Zhejiang Medicina Co., Ltd. / ZMC
CSPC Weisheng Pharmaceutical / Grupo Farmacéutico CSPC
Xiamen Kingdomway Group Co., Ltd.
Jiangxi Tianxin Pharmaceutical Co., Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Marzo de 2026: Zhejiang Medicine Co. (ZMC) registró el proyecto Changbei Bio en la bahía de Hangzhou, valorado en 1.685 millones de yuanes (aproximadamente 237.77 millones de dólares estadounidenses), para la producción de 17,000 toneladas anuales de precursores de vitaminas y productos derivados; la construcción está prevista desde enero de 2026 hasta diciembre de 2028.
- Noviembre de 2025: BASF inició la producción de los primeros productos en la planta principal de su complejo industrial integrado de Zhanjiang, en Guangdong, China, la mayor inversión individual de la compañía, con un valor aproximado de 8.7 millones de euros. La cadena de valor basada en C4 de la planta de Zhanjiang incluye una nueva instalación de producción de citral que abastece directamente a BASF con sus ingredientes de vitamina A y E.
- Septiembre de 2025: BY-HEALTH (汤臣倍健) lanzó una serie de calcio líquido con alto contenido de vitamina K2 y múltiples referencias, exclusivamente en JD Health, debutando en el puesto número 1 del ranking de ventas de todas las categorías de JD el día de su lanzamiento. La gama incluye formulaciones específicas para niños, mujeres embarazadas y adultos mayores de 45 años, lo que refuerza el posicionamiento clínico de la vitamina K2 para la salud ósea.
Alcance del informe del mercado de vitaminas en China
Las vitaminas son micronutrientes esenciales que se utilizan como ingredientes funcionales en alimentos, bebidas, suplementos, productos farmacéuticos, nutrición animal y formulaciones de cuidado personal para favorecer la salud y la funcionalidad de los productos. El mercado chino de vitaminas se centra en los ingredientes vitamínicos y se segmenta por tipo, origen, tipo de producto, formato y aplicación. Por tipo, el mercado incluye vitamina A, complejo de vitamina B, vitamina C, vitamina D, vitamina E, vitamina K y otras vitaminas. Según el origen, el mercado se clasifica en vitaminas sintéticas y naturales, y estas últimas se subdividen en fuentes de origen vegetal y animal. Por tipo de producto, el mercado abarca ingredientes vitamínicos individuales, premezclas y combinaciones de vitaminas. Según el formato, el mercado incluye polvos, líquidos y otras formas. Por aplicación, el mercado se segmenta en alimentos y bebidas, suplementos dietéticos, alimentación animal y nutrición para mascotas, productos farmacéuticos y cosméticos y cuidado personal, abarcando el uso de ingredientes vitamínicos en formulaciones industriales y comerciales. El informe analiza el tamaño del mercado chino de ingredientes vitamínicos y realiza previsiones para estos segmentos. Para cada segmento, el tamaño del mercado y las previsiones se han realizado en función del valor (USD).
| Vitamina A |
| Complejo de vitamina B |
| Vitamina C |
| Vitamina D |
| Vitamina E |
| Vitamina K |
| Otros |
| Sintético | |
| Naturales | Derivado de plantas |
| Derivado de animales |
| Ingredientes de vitaminas individuales |
| Premezclas y combinaciones de vitaminas |
| Polvos |
| Líquidos |
| Otros |
| Alimentos y Bebidas |
| Suplementos dietéticos |
| Alimentación animal y nutrición de mascotas |
| Farmacéuticos |
| Cosmética y Cuidado Personal |
| Por Tipo | Vitamina A | |
| Complejo de vitamina B | ||
| Vitamina C | ||
| Vitamina D | ||
| Vitamina E | ||
| Vitamina K | ||
| Otros | ||
| Por fuente | Sintético | |
| Naturales | Derivado de plantas | |
| Derivado de animales | ||
| Por tipo de producto | Ingredientes de vitaminas individuales | |
| Premezclas y combinaciones de vitaminas | ||
| Por formulario | Polvos | |
| Líquidos | ||
| Otros | ||
| por Aplicación | Alimentos y Bebidas | |
| Suplementos dietéticos | ||
| Alimentación animal y nutrición de mascotas | ||
| Farmacéuticos | ||
| Cosmética y Cuidado Personal | ||
Preguntas clave respondidas en el informe
¿Cuál es la perspectiva de valor para las vitaminas en China en 2031?
Se prevé que el mercado chino de vitaminas alcance los 729.41 millones de dólares en 2031, frente a los 551.17 millones de dólares en 2026, con una tasa de crecimiento anual compuesta del 5.76 %.
¿Qué tipo de vitamina tiene actualmente la posición más sólida?
El complejo de vitamina B representó la mayor cuota de mercado, con un 38.73% en 2025, debido a sus múltiples usos en la industria farmacéutica, de bebidas y de nutrición diaria, abarcando una amplia gama de aplicaciones.
¿Qué categoría de vitaminas está creciendo más rápidamente en China?
Se prevé que el consumo de vitamina D crezca a una tasa de crecimiento anual compuesta (CAGR) del 6.67 % hasta 2031, respaldado por los niveles de deficiencia documentados y la mayor demanda de apoyo para los huesos y el sistema inmunitario.
¿Por qué los líquidos están adquiriendo mayor importancia en los productos vitamínicos?
Se prevé que los líquidos crezcan a una tasa de crecimiento anual compuesta (CAGR) del 7.38%, ya que ofrecen un consumo más sencillo, un mayor atractivo premium y se adaptan mejor a las rutinas de bienestar específicas.
¿Qué factores impulsan la demanda a largo plazo en este sector?
La nutrición preventiva, las políticas de fortificación, las fórmulas de alta calidad, el acceso en línea y la demanda vinculada a la salud ósea y el cuidado de la belleza son los principales factores de crecimiento a largo plazo.


