

Visión general del mercado
| Periodo de estudio | 2020 - 2030 |
|---|---|
| Año base para la estimación | 2024 |
| Período de datos de pronóstico | 2025 - 2030 |
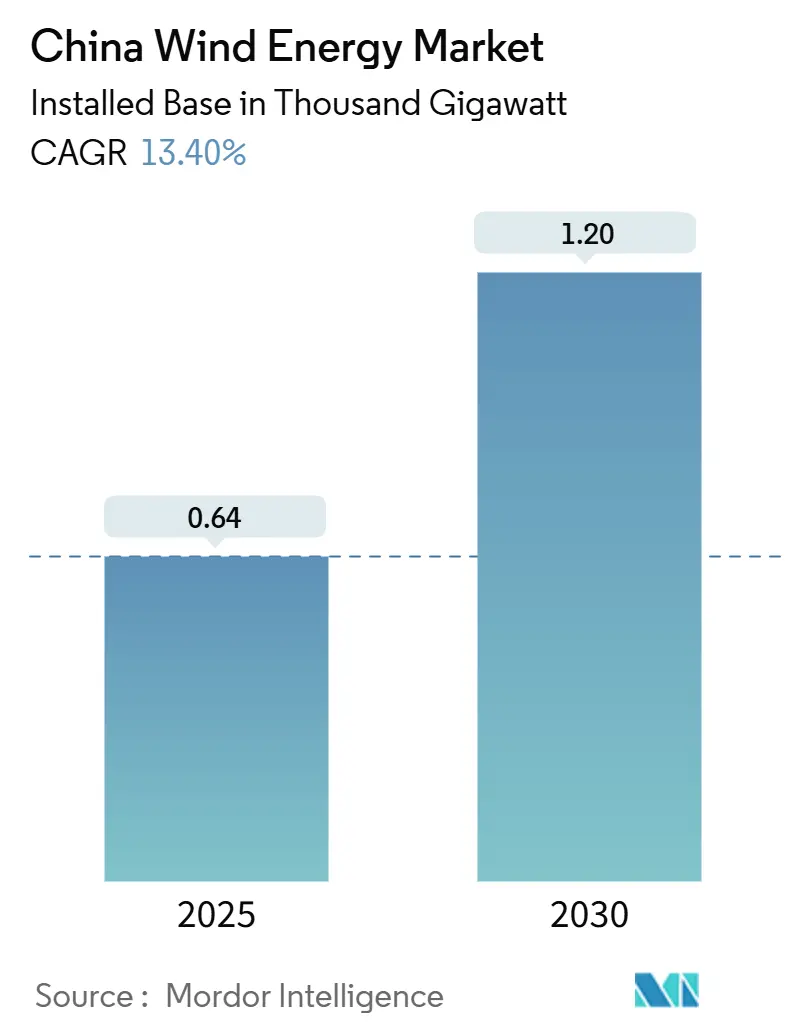
| Volumen de mercado (2025) | 0.64 mil gigavatios |
| Volumen de mercado (2030) | 1.20 mil gigavatios |
| Tasa de crecimiento (2025 - 2030) | 13.40% CAGR |
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de energía eólica de China por Mordor Intelligence
Se espera que el tamaño del mercado de energía eólica de China en términos de base instalada crezca de 0.64 mil gigavatios en 2025 a 1.20 mil gigavatios en 2030, a una CAGR del 13.40 % durante el período de pronóstico (2025-2030).
El cambio de Beijing de tarifas de alimentación a precios competitivos y orientados al mercado en febrero de 2025 obliga a los desarrolladores a priorizar la paridad de red, acelerando los proyectos a gran escala. Los estándares provinciales de cartera de energía renovable ahora superan los objetivos nacionales, concentrando la nueva capacidad en Mongolia Interior, Gansu y Guangdong, donde las aprobaciones simplificadas del uso de la tierra acortan los ciclos de desarrollo. (1) California-China Climate Institute, “Planes Quinquenales Provinciales 14”, ccci.berkeley.edu La inversión récord en transmisión de USD 88.7 mil millones por State Grid en 2025 alivia las preocupaciones de restricción a lo largo de la costa este y desbloquea recursos marinos de aguas profundas. Mientras tanto, el rápido aumento de la escala de turbinas a 8 MW y más reduce los costos nivelados, reforzando la competitividad de costos de la energía eólica incluso en zonas de recursos moderados.
Conclusiones clave del informe
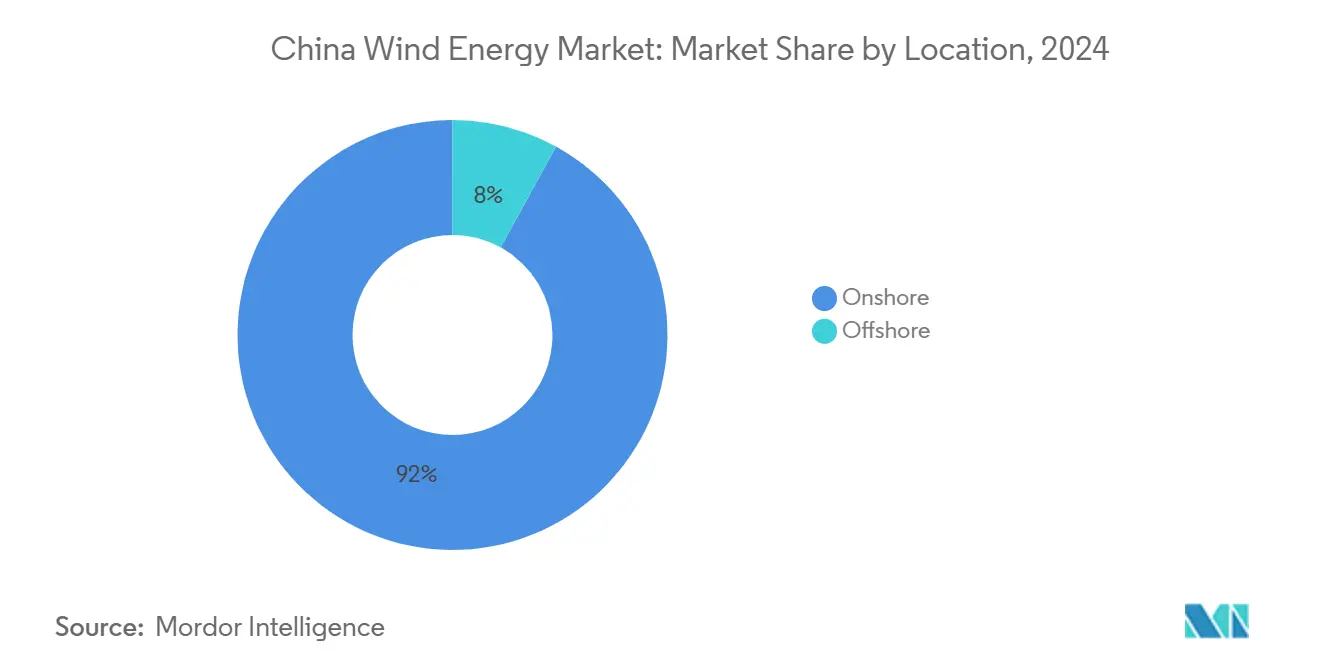
- Por ubicación, las instalaciones terrestres lideraron con el 92% del tamaño del mercado de energía eólica de China en 2024, mientras que se proyecta que la capacidad marina avance a una CAGR del 13.9% hasta 2030.
- Por capacidad de turbina, la clase de 3 a 6 MW capturó el 51.3% del tamaño del mercado de energía eólica de China en 2024; se prevé que las unidades de más de 6 MW se expandan a una CAGR del 24.3% entre 2025 y 2030.
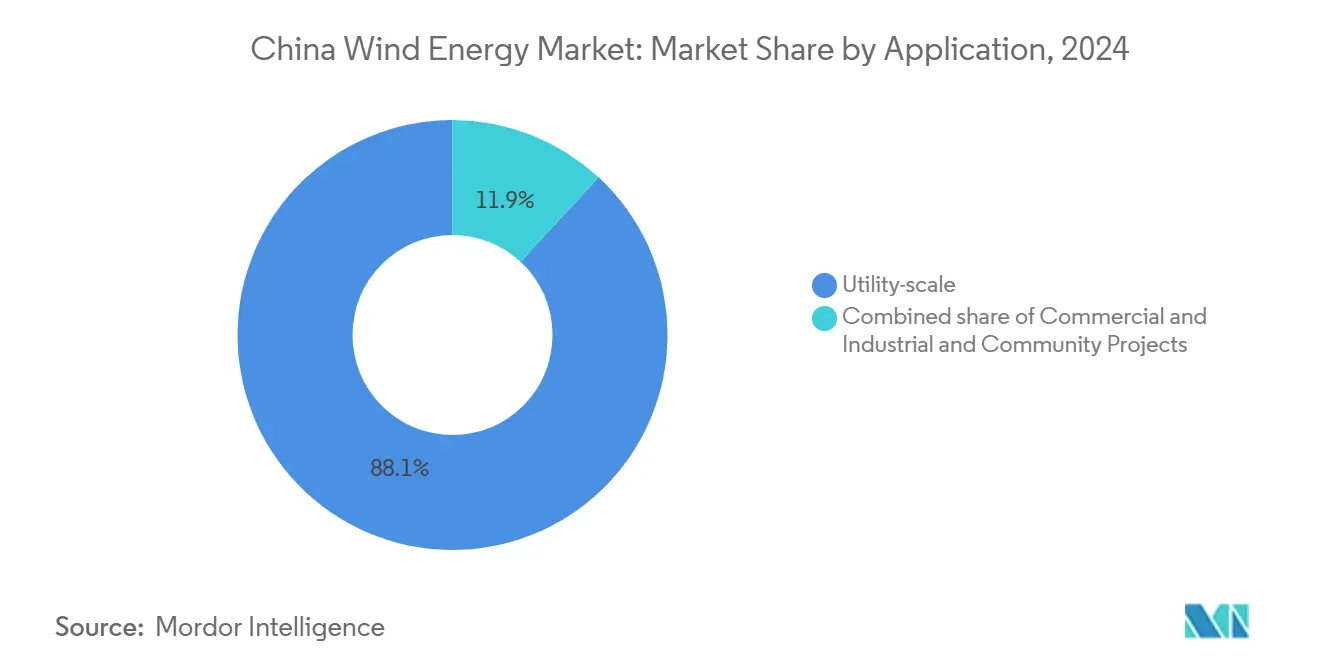
- Por aplicación, los proyectos a escala de servicios públicos representaron el 88.1% del tamaño del mercado de energía eólica de China en 2024, mientras que se prevé que los proyectos comunitarios registren una CAGR del 23.5% hasta 2030.
- Xinjiang Goldwind, Envision Group y Ming Yang Smart Energy juntos suministraron más del 60% de las nuevas turbinas en 2024
Tendencias y perspectivas del mercado de energía eólica en China
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Rápida expansión de las normas de la cartera provincial de energías renovables | + 2.8% | Nacional, avances tempranos en Jiangsu, Guangdong y Shandong | Mediano plazo (2-4 años) |
| Precios agresivos de subastas de paridad de red que impulsan nueva capacidad | + 2.5% | Provincias con fuertes vientos (Mongolia Interior, Gansu, Xinjiang) | Corto plazo (≤2 años) |
| LCOE decreciente para turbinas ≥8 MW | + 2.1% | Costa de alta mar y Mongolia Interior/Gansu en tierra | Mediano plazo (2-4 años) |
| State Grid lidera el desarrollo de la transmisión marina | + 1.9% | Provincias costeras (Jiangsu, Guangdong, Shandong, Fujian) | Largo plazo (≥4 años) |
| Repotenciación de parques eólicos de primera generación | + 1.2% | Mongolia Interior, Gansu, Sinkiang | Mediano plazo (2-4 años) |
| Híbridos con energía solar y almacenamiento | + 0.9% | Provincias occidentales (Qinghai, Mongolia Interior, Gansu, Xinjiang) | Largo plazo (≥4 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
Rápida expansión de los estándares de la cartera provincial de energías renovables
Los mandatos provinciales ahora superan los objetivos nacionales, creando picos de demanda localizados que impulsan nuevos proyectos a las colas de aprobación antes de lo previsto. El objetivo de Mongolia Interior de 134 GW de energía eólica-solar para 2025 equivale al 11% de la ambición nacional y muestra cómo los objetivos locales reconfiguran la selección de emplazamientos de los desarrolladores. Shandong planea 35 GW de energía eólica marina para 2030, dirigiendo el capital hacia centros de ingeniería de aguas profundas a lo largo del borde del mar de Bohai. A medida que las provincias se apresuran a cumplir las cuotas autoimpuestas, combinan los derechos de uso de la tierra con incentivos de la cadena de suministro que favorecen a los proveedores nacionales de turbinas y acortan los ciclos de permisos. (2) Oficina, “Solar Tariff Benchmarks”, asian-power.com Estos estándares alimentan el mercado chino de energía eólica con una cola confiable de proyectos listos para la ejecución que mantienen la utilización de la capacidad de fabricación.
Precios agresivos de subasta de paridad de red que impulsan nueva capacidad
Desde febrero de 2025, los desarrolladores pujan por la compra de energía sin los márgenes de las tarifas de alimentación, y los precios ganadores ahora caen por debajo de 0.40 CNY por kWh en los corredores de viento fuerte, un nivel a la par con la energía de carbón costera. El formato de subasta premia la escala, por lo que los actores integrados como China Three Gorges aseguran bloques más grandes y distribuyen los costos fijos en carteras de gigavatios. (3) Redacción, “Subastas de energías renovables de China”, scmp.com Los precios de liquidación más bajos intensifican el enfoque en la eficiencia de las turbinas y los ahorros en O&M, lo que impulsa a los proveedores a lanzar máquinas de mayor capacidad más rápidamente. La consolidación se está acelerando porque las empresas más pequeñas carecen de la solidez del balance para sobrevivir con márgenes reducidos, lo que aumenta la concentración en el mercado chino de energía eólica. La selección de sitios se ha vuelto impulsada por datos, haciendo hincapié en ubicaciones con baja restricción y acceso firme a la transmisión que salvaguardan los ingresos comerciales.
LCOE decreciente para turbinas ≥8 MW
Los fabricantes chinos pusieron en servicio unidades eólicas marinas de 16 MW en 2024 y presentaron un modelo de 26 MW en 2025, duplicando la capacidad nominal en menos de dos años. Los rotores más grandes captan vientos más fuertes en altura, lo que aumenta los factores de capacidad y reduce los costos energéticos, ampliando así la viabilidad económica más allá de los cinturones eólicos premium. Se obtienen ahorros en el balance del sistema, ya que se necesitan menos cimentaciones, cables y subestaciones por gigavatio instalado. El avance tecnológico también beneficia la repotenciación terrestre, donde turbinas más grandes en plataformas existentes duplican la producción anual sin necesidad de ocupar nuevos terrenos. A medida que se profundizan las economías de escala, el mercado chino de energía eólica presenta curvas de costos que rivalizan con las del carbón en la mayoría de las provincias.
El desarrollo de la transmisión marina está liderado por State Grid
State Grid asignó USD 88.7 mil millones para mejoras de transmisión 2025, incluyendo el primer enlace flexible de CC de ±400 kV de China en Rudong que transporta energía a más de 100 kilómetros mar adentro. La CC de alto voltaje reduce las pérdidas y permite agrupar múltiples parques eólicos en cables de exportación compartidos, lo que reduce las tarifas de conexión para los desarrolladores. Los recursos de aguas profundas en mares de 50 metros se vuelven financiables una vez que el acceso a la red es firme, triplicando el área explotable de energía eólica marina en comparación con las zonas cercanas a la costa. (4) Oficina de Información del Gobierno, “Entra en vigor la Ley de Energía”, gov.cn Los centros de demanda del este reciben energía más limpia y menos eventos de restricción, reforzando los objetivos provinciales de descarbonización. El desarrollo, por lo tanto, asegura el crecimiento a largo plazo para el mercado chino y energético a lo largo de la costa.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento del riesgo de reducción del suministro eléctrico en las provincias occidentales con redes eléctricas débiles | −1.4% | Gansu, Xinjiang, Qinghai, Mongolia Interior | Corto plazo (≤2 años) |
| Competencia de tarifas PPA solares históricamente bajas | −1.1% | Nacional, agudo en Qinghai, Xinjiang, Mongolia Interior | Mediano plazo (2-4 años) |
| Cuellos de botella en la cadena de suministro para monopilotes y buques XL | −0.8% | Jiangsu, Guangdong, Fujian, Shandong | Corto plazo (≤2 años) |
| Aprobaciones más estrictas de uso de la tierra cerca de tierras de cultivo | −0.6% | Jiangsu, Shandong, Henan, Anhui | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento del riesgo de reducción del suministro eléctrico en las provincias occidentales con redes eléctricas débiles
La limitación de la energía eólica alcanzó el 6.2 % a principios de 2025, frente al 4.0 % de 2024, con el Tíbet registrando un máximo del 27.5 %, lo que indica que la transmisión sigue estando por detrás de la generación. (5) Analistas, “Actualización sobre la limitación de la energía”, belfercenter.org Las redes occidentales fueron diseñadas para el despacho de carbón y tienen dificultades para equilibrar la producción variable, especialmente durante las bajadas estacionales de la demanda. Las plantas de cogeneración de funcionamiento obligatorio en las zonas de calefacción del norte desplazan aún más la energía eólica, obligando a los operadores a paralizar las turbinas y erosionando los flujos de caja de los proyectos. Aunque se están construyendo nuevas líneas de ultra alta tensión, no aliviarán los cuellos de botella antes de 2027, por lo que los desarrolladores incluyen una mayor limitación de la energía en sus modelos financieros. A pesar de los fuertes vientos favorables de las políticas, la limitación persistente modera las expectativas de crecimiento a corto plazo en el mercado chino de la energía eólica.
Competencia de tarifas PPA solares históricamente bajas
Los contratos de compraventa de energía solar a escala de servicios públicos cayeron por debajo de los 0.30 CNY por kWh en 2024 en las provincias con alta irradiación, lo que redujo las ofertas de energía eólica para la misma cuota de red. Los paneles solares se despliegan con mayor rapidez y enfrentan menos conflictos por el uso del suelo, lo que permite a las autoridades locales cumplir rápidamente con los objetivos de energías renovables. Los diseños híbridos eólico-solar pueden reducir la restricción al combinar perfiles de generación complementarios, pero también dividen la escasa capacidad de transmisión. En las subastas de adquisición, los planificadores de la red suelen favorecer el megavatio-hora más económico, por lo que los bajos precios de la energía solar impulsan a los promotores eólicos a ajustar las estructuras de costos y adoptar turbinas más grandes. A menos que la energía eólica mantenga su trayectoria de descenso de costos, las ganancias de la energía solar podrían restar participación al mercado eólico chino durante el período de pronóstico.
Análisis de segmento
Por ubicación: la aceleración de la exploración en alta mar redefine la estrategia costera
La capacidad eólica marina se expande a una tasa de crecimiento anual compuesta (TCAC) del 13.9%, superando con creces las incorporaciones terrestres y elevando el tamaño del mercado de energía eólica de China en las provincias costeras. La energía terrestre representó el 92% del volumen instalado en 2024, gracias a una inversión de capital de 1.2 millones de dólares por MW, en comparación con los aproximadamente 2.5 millones de dólares de la energía eólica marina, y a cadenas de suministro optimizadas que entregan turbinas en ciclos de 12 meses. Jiangsu ya opera 12 GW de energía eólica marina y su objetivo es alcanzar los 25 GW para 2030, aprovechando las profundidades de 10 a 40 m y las subvenciones provinciales que cubren las brechas de costos restantes. Guangdong avanza hacia cimentaciones flotantes para profundidades superiores a 50 m, donde una demostración de 100 MW ha validado diseños semisumergibles que pueden liberar 200 GW de potencial de recursos en aguas profundas.
El crecimiento terrestre se inclina hacia la repotenciación; el gasoducto de 8 GW de Mongolia Interior reemplazará máquinas de 1.5 MW por plataformas de 3 a 5 MW, lo que aumentará los factores de capacidad del emplazamiento del 28 % al 42 % sin necesidad de nuevos terrenos. La energía eólica marina disfruta de factores de capacidad superiores al 45 % en Guangdong y Fujian, y mínimas pérdidas de transmisión, lo que compensa en parte sus mayores gastos de capital. Shandong explota los astilleros locales para fabricar monopilotes en el país, lo que reduce los costes del proyecto en un 15 % y consolida su posición como centro de la cadena de suministro eólica marina. Las plataformas flotantes también eluden los conflictos por zonas de pesca y rutas marítimas en Zhejiang, donde la plataforma continental desciende bruscamente 30 km desde la costa, lo que hace que las cimentaciones fijas sean poco rentables. En conjunto, estas tendencias están reconfigurando la geografía de la capacidad e inclinando una mayor proporción del mercado de energía eólica china hacia la costa.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por capacidad de turbina: las plataformas de más de 6 MW redefinen la economía
La clase de >6 MW crecerá a una tasa de crecimiento anual compuesta (TCAC) del 24.3 %, lo que reducirá el panorama de proveedores y, al mismo tiempo, aumentará la cuota de mercado global de energía eólica en China para grandes máquinas. En 2024, las turbinas de 3 a 6 MW aún representaban el 51.3 % del tamaño del mercado eólico chino, ya que se ajustan a las limitaciones logísticas y de grúas existentes en tierra. La unidad marina de 20 MW y 260 m de Ming Yang reduce drásticamente las turbinas por gigavatio de 200 a 50, reduciendo los cimientos y cables en un 30 % y elevando los factores de capacidad al 50 % en emplazamientos seleccionados de Guangdong. Los modelos terrestres de 8 a 10 MW abren corredores de viento moderado en Hebei y Liaoning, que anteriormente no eran rentables, ampliando la capacidad edificable en aproximadamente 15 GW.
Las máquinas de menos de 3 MW ahora se destinan a proyectos distribuidos o de repotenciación donde la capacidad de la grúa o el acceso por carretera limitan el tamaño de los componentes. La turbina de 18 MW de accionamiento directo de CSIC Haizhuang reduce el mantenimiento en alta mar en un 12% al eliminar las cajas de engranajes, acortando así las ventanas de tiempo de inactividad que promedian USD 100,000 por buque por día. Las clasificaciones mayores requieren plantas de palas capaces de moldes de 100 m, lo que impulsa 8 mil millones de CNY de inversiones de capacidad de 2024 por parte de Goldwind, Envision y Ming Yang, medidas que excluyen del mercado a los OEM más pequeños. Marcas internacionales, como Vestas, se centran en contratos de servicios premium en lugar del volumen, aceptando una participación de mercado local de un solo dígito en medio de la presión de los precios internos. El aumento de tamaño también simplifica la tramitación de permisos al permitir que los desarrolladores cumplan los objetivos de capacidad con menos turbinas, acortando las colas de aprobación hasta en nueve meses.
Por aplicación: Los proyectos comunitarios aprovechan los modelos de propiedad distribuida
Los activos a gran escala representaron el 88.1% de las instalaciones de 2024, lo que refleja economías de escala, deuda de bajo costo de bancos de política y negociaciones más fáciles de PPA con las compañías provinciales de la red eléctrica. Sin embargo, se prevé que la energía eólica comunitaria alcance una tasa de crecimiento anual compuesta (TCAC) del 23.5%, ya que las cooperativas locales reclaman flujos directos de dividendos y una adquisición fluida de terrenos; un proyecto de 200 MW en Hebei paga a cada hogar 3,000 yuanes anuales y reserva empleos locales de operación y mantenimiento. Las estructuras cooperativas experimentan un cierre financiero que se extiende de tres a seis meses debido a que los bancos exigen préstamos concesionales combinados y capital; sin embargo, la aceptación local a menudo compensa este retraso.
La energía eólica comercial e industrial sigue siendo un nicho de mercado, limitado por obstáculos de zonificación e interconexión. Sin embargo, ofrece energía sin contador a acerías y centros de datos, protegiéndolos contra la volatilidad de las tarifas de la red y obteniendo certificados verdes negociables a 0.08 CNY/kWh. Un proyecto industrial de 50 MW en Hebei redujo las compras de la red en un 30 % y elevó la rentabilidad en cuatro puntos porcentuales gracias a los ingresos por certificados. La propiedad comunitaria también disipa la resistencia rural en la densamente cultivada provincia de Shandong, donde los planificadores provinciales ahora asignan cuotas de capacidad específicamente a las cooperativas. En conjunto, estas tendencias diversifican la participación y fomentan la aceptación social, aunque se prevé que el dominio a escala de servicios públicos persista hasta 2030.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Las tres provincias del Norte (Nordeste, Norte y Noroeste) albergaron el 58% de la capacidad instalada en 2024, respaldada por el objetivo de 134 GW de energía eólica y solar de Mongolia Interior para 2024, lo que equivale al 11% del tamaño del mercado eólico chino previsto para ese horizonte. Las redes del noroeste exportaron 202 millones de kWh de electricidad renovable en 100.5, la primera vez que una región china superó la marca de los 100 millones de kWh, lo que subraya un patrón de flujo de energía de oeste a este que amplía la presencia geográfica del mercado eólico chino. A pesar de estos hitos, la restricción aumentó al 6.2% a principios de 2025 y alcanzó el 27.5% en el Tíbet, lo que refleja que las instalaciones de transmisión aún están por debajo del crecimiento de la generación. Los operadores provinciales responden favoreciendo sistemas híbridos que combinan energía eólica con solar o almacenamiento, lo que aumenta la prioridad de despacho y reduce la producción perdida durante las depresiones estacionales. Los proyectos de repotenciación en Mongolia Interior y Xinjiang ahora instalan turbinas de 6 MW en plataformas antiguas, duplicando los factores de capacidad a nivel del sitio sin expandir el uso de la tierra.
Las provincias costeras orientales impulsan el impulso de la energía eólica marina aprovechando la superioridad de los vientos marinos cerca de los centros de demanda. Solo Guangdong aspira a 17 GW de turbinas marinas para 2025, canalizando la inversión de los astilleros hacia flotas de buques de fabricación e instalación de monopilotes que sustentan una porción en rápido crecimiento del mercado eólico chino. Jiangsu aprovecha el enlace de CC flexible de Rudong de ±400 kV para evacuar la generación de los conjuntos de 50 metros de profundidad a más de 100 km de la costa, reduciendo las pérdidas de línea y el riesgo de corte de suministro. Fujian prueba plataformas flotantes en aguas de 120 metros, triplicando el área explotable en comparación con las zonas con cimentación fija. Los promotores costeros obtienen tarifas comerciales premium porque la energía llega cerca de los centros de carga industriales, lo que compensa los mayores costos de construcción y fomenta la instalación de turbinas de más de 16 MW que aumentan el rendimiento energético por cimentación.
Las provincias del centro y suroeste configuran una dinámica complementaria donde la variabilidad hidroeléctrica determina la prioridad del suministro de energía eólica. Las entradas de agua de Sichuan y Yunnan durante la temporada de lluvias generan un excedente hidroeléctrico que solo puede absorber la energía eólica cuando se limita la descarga de los embalses, mientras que los déficits en la temporada seca elevan el valor de la energía eólica en la red y estabilizan el suministro de energía renovable. La limitada transmisión hacia el este en estas regiones montañosas frena el ritmo de nuevas construcciones; sin embargo, los gobiernos locales implementan turbinas a escala comunitaria para cumplir con los objetivos de energía distribuida y cubrir el déficit hidroeléctrico. Las aprobaciones más estrictas del uso del suelo cerca de zonas agrícolas de alto valor ralentizan los proyectos de montaje en tierra en Hubei y Hunan, redirigiendo el capital hacia emplazamientos en azoteas o laderas que minimizan la conversión de tierras agrícolas. Estos contrastes regionales diversifican las fuentes de ingresos y amplían los perfiles de riesgo dentro del mercado de la energía eólica en China.
Panorama competitivo
Los fabricantes de equipos originales (OEM) nacionales intensificaron su ascenso global en 2024 cuando Goldwind (19.3 GW), Envision (14.5 GW), Windey (12.5 GW) y Mingyang (12.2 GW) se hicieron con los cuatro primeros puestos de instalación a nivel mundial, alterando colectivamente los equilibrios de potencia en la cadena de suministro que antes favorecían a las marcas europeas. Su ventaja en costes del 30-40 % se debe a la integración vertical de las líneas de acero, palas y generadores, que acortan los plazos de entrega y protegen los márgenes frente a la volatilidad del precio del acero. El rápido escalado de productos es otro factor diferenciador: Dongfang Electric pasó de 16 MW a 26 MW de prototipos offshore en tan solo 18 meses, un intervalo que antes abarcaba ciclos de vida completos de los productos, y ya ha registrado pedidos anticipados de desarrolladores de Guangdong.
Las alianzas estratégicas amplían el alcance de las exportaciones. La empresa conjunta de Mingyang con BASF combina la experiencia en turbinas con la química para construir un parque eólico marino de 500 MW que suministrará energía renovable directamente a un parque petroquímico integrado en Guangdong, creando un modelo replicable para proyectos con presencia en la industria. Goldwind adquirió la fábrica de GE en Camaçari, Brasil, en abril de 2024, cumpliendo con las normas de contenido local que facilitan la financiación del Banco de Desarrollo de Brasil y posicionando a la empresa para licitaciones latinoamericanas que impulsan aún más el motor de fabricación del mercado eólico chino. El pedido de monopilotes de Dajin Heavy Industry por USD 135 millones a un promotor europeo indica la aceptación de las cimentaciones chinas en aguas europeas consolidadas, ampliando las fuentes de beneficios más allá de las instalaciones nacionales.
Las líneas de innovación se mantienen activas gracias a las patentes digitales y de integración en la red. En 25, las entidades chinas representaron el 2022 % de las solicitudes globales de tecnología de red, lideradas por gemelos digitales que predicen la fatiga de las palas y optimizan los programas de operación y mantenimiento (O&M) para flotas en alta mar. El prototipo de turbina flotante "Qihang" de 20 MW de CRRC integra generadores de accionamiento directo y lastre activo, lo que posiciona a la empresa para licitaciones en aguas profundas donde las cimentaciones fijas resultan poco rentables. Sin embargo, las políticas restrictivas en Estados Unidos y Europa limitan la entrada sin restricciones al mercado, lo que impulsa a los fabricantes de equipos originales (OEM) chinos a explorar empresas conjuntas que combinan hardware de bajo coste con capital local en proyectos para cumplir con las revisiones de seguridad. En general, el liderazgo en costes, la I+D acelerada y los modelos de colaboración ágiles consolidan una estructura de alta concentración en el mercado eólico chino.
Líderes de la industria de la energía eólica en China
GRUPO ENVISION
Xinjiang Goldwind Ciencia y Tecnología Co., Ltd.
Sociedad limitada del grupo eléctrico de Shangai
Energía inteligente Ming Yang
Vestas Wind Systems
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Mayo de 2025: China Dongfang Electric Corporation presentó la turbina eólica marina más grande del mundo, con una capacidad de 26 MW y una altura de buje de 185 metros, capaz de generar 100 millones de kWh al año y abastecer a 55,000 hogares, al tiempo que reduce el consumo de carbón en 32,000 toneladas al año.
- Abril de 2025: CRRC presentó la turbina eólica flotante “Qihang” de 20 MW, estableciendo el liderazgo de China en tecnología flotante ultragrande y superando las especificaciones occidentales actuales.
- Marzo de 2025: Orient Cable reportó ingresos en el extranjero de 733 millones de RMB (102 millones de USD) y una cartera de pedidos de 17.975 millones de RMB (2.5 millones de USD), lo que confirma una fuerte demanda mundial de cables submarinos chinos.
- Enero de 2025: CRRC Wind Power instaló la turbina eólica marina flotante más grande del mundo en China, lo que marca un avance significativo en la tecnología de energía eólica en aguas profundas y demuestra la viabilidad de las plataformas flotantes para aplicaciones comerciales.
Alcance del informe sobre el mercado de energía eólica de China
La energía eólica es la energía obtenida de la fuerza del viento. Esta energía se extrae principalmente del rotor, que transforma la energía cinética en energía mecánica, y del generador, que transforma esta energía mecánica en energía eléctrica. El informe considera la capacidad instalada acumulada de proyectos de energía eólica y los proyectos futuros en China anualmente. El tamaño del mercado y las previsiones se elaboraron para cada segmento en función de la capacidad instalada.
El informe del mercado de energía eólica de China incluye:
Por locación
| onshore |
| Costa afuera |
Por capacidad de turbina
| Hasta 3 MW |
| 3 a 6 MW |
| Por encima de 6MW |
por Aplicación
| escala de servicios públicos |
| Comercial e Industrial |
| Proyectos de la comunidad |
Por componente (análisis cualitativo)
| Góndola/Turbina |
| Espada |
| Torre |
| Generador y caja de cambios |
| Equilibrio del sistema |
| Por locación | onshore |
| Costa afuera | |
| Por capacidad de turbina | Hasta 3 MW |
| 3 a 6 MW | |
| Por encima de 6MW | |
| por Aplicación | escala de servicios públicos |
| Comercial e Industrial | |
| Proyectos de la comunidad | |
| Por componente (análisis cualitativo) | Góndola/Turbina |
| Espada | |
| Torre | |
| Generador y caja de cambios | |
| Equilibrio del sistema |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tan grande es el plan de desarrollo de energía eólica de China para 2030?
Se prevé que la capacidad nacional alcance los 1,200 GW para 2030, creciendo a una tasa compuesta anual del 13.4 % según las perspectivas del mercado de energía eólica de China.
¿Qué CAGR se espera para la energía eólica marina china hasta 2030?
Se proyecta que las instalaciones offshore se expandirán a una tasa compuesta anual del 13.9 % entre 2025 y 2030.
¿Qué segmento de tamaño de turbina está creciendo más rápido?
Se prevé que las plataformas de más de 6 MW aumenten a una CAGR del 24.3 %, impulsadas por unidades marinas de 15 a 20 MW y máquinas terrestres de 8 a 10 MW.
¿Por qué las tasas de recortes son más altas en las provincias occidentales?
La transmisión limitada a los centros de carga orientales y las cargas base de carbón inflexibles obligan a los operadores de la red a reducir entre un 5 y un 7 % de la producción eólica potencial en Gansu y Xinjiang.
¿Cómo benefician los proyectos eólicos comunitarios a las zonas rurales?
Las cooperativas de las aldeas reciben dividendos directos, con un promedio de 3,000 CNY por hogar al año, y obtienen prioridad para el empleo local de operación y mantenimiento.
¿Qué empresas dominan el suministro de turbinas de China?
Xinjiang Goldwind, Envision Group y Ming Yang Smart Energy juntos representaron más del 60% de las 2024 instalaciones.


