

Tamaño y cuota de mercado de los productos de confitería de chocolate.
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
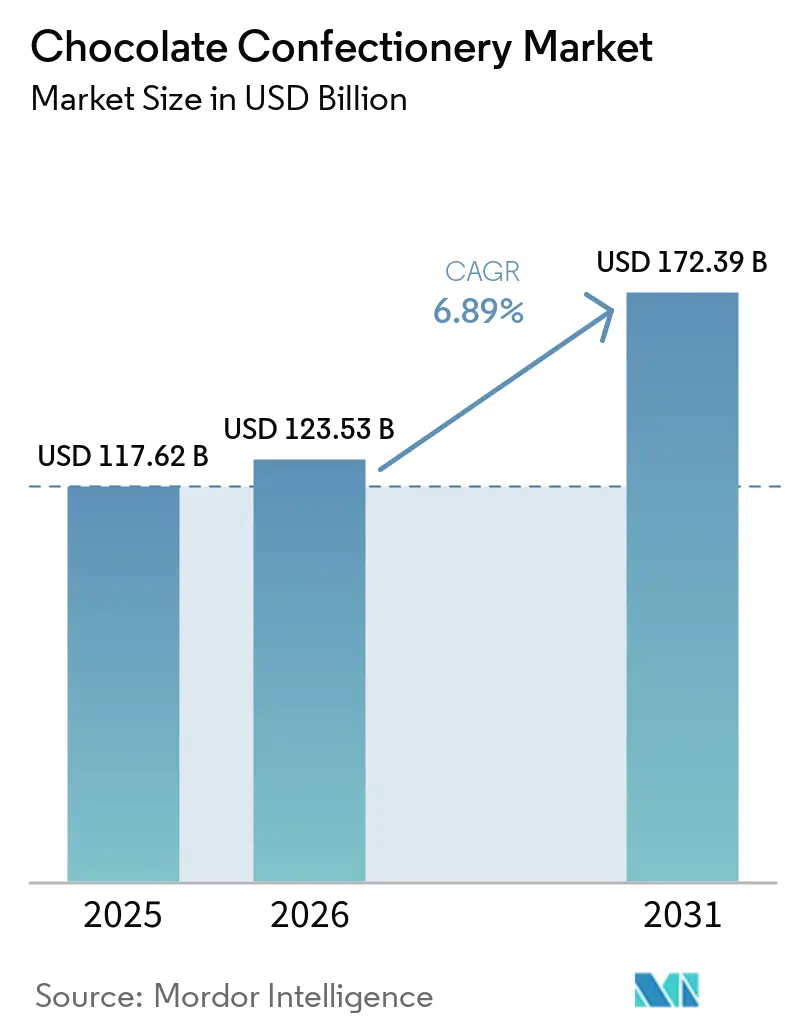
| Tamaño del mercado (2026) | USD 123.53 mil millones |
| Tamaño del mercado (2031) | USD 172.39 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.89% CAGR |
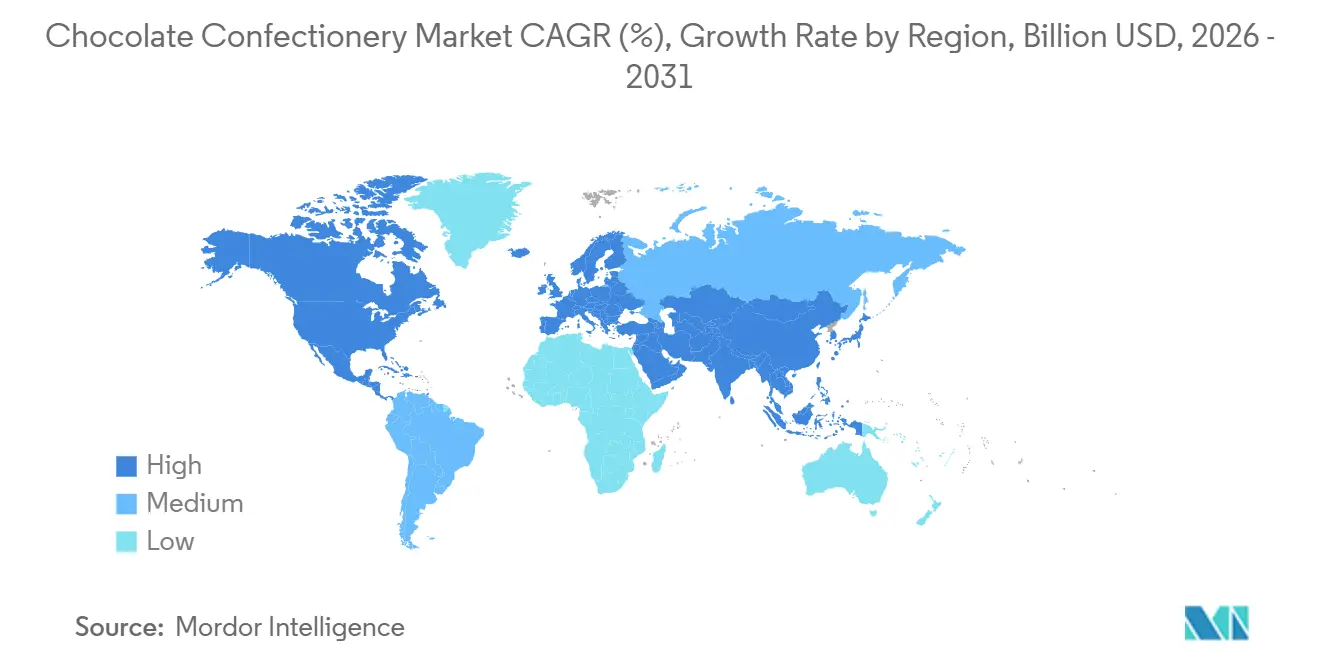
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
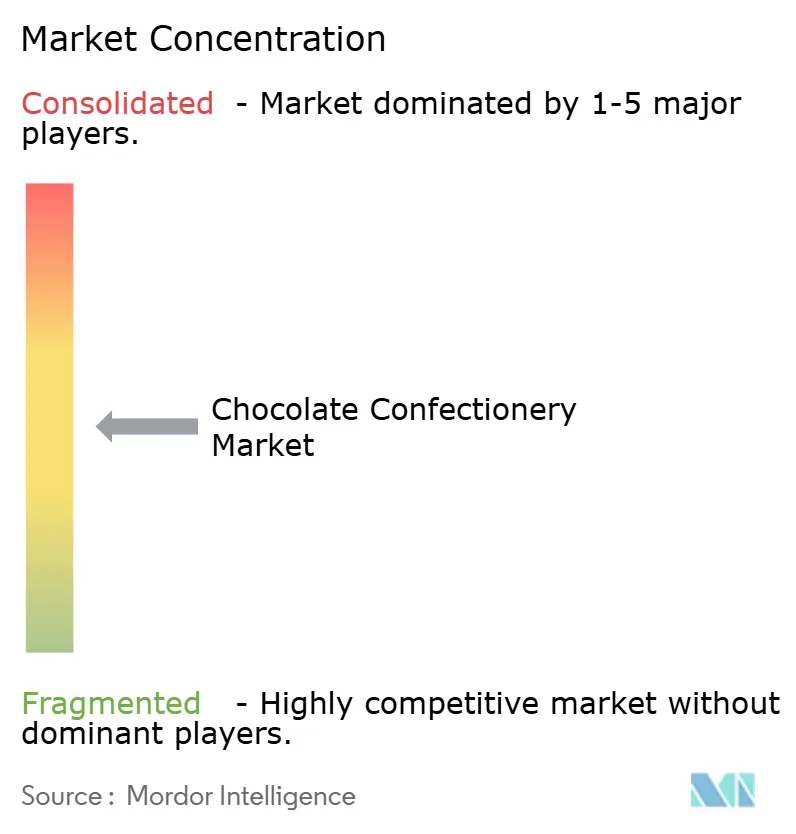
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de confitería de chocolate realizado por Mordor Intelligence
El mercado de confitería de chocolate alcanzó un valor de 117.62 millones de dólares en 2025 y se estima que crecerá desde los 123.53 millones de dólares en 2026 hasta los 172.39 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 6.89% durante el período de pronóstico (2026-2031). Los productos premium, las recetas con menos azúcar y las ofertas con alto contenido de cacao impulsan el crecimiento del valor en todo el mercado de confitería de chocolate. Los regalos siguen siendo una fuente confiable de demanda, especialmente durante las celebraciones de temporada y las ocasiones especiales. En los mercados establecidos, los ingresos pueden aumentar incluso cuando las ventas unitarias disminuyen, lo que incrementa el valor de las marcas fuertes, la calidad del producto y la distribución dirigida. Las presiones en el suministro de cacao están impulsando a los fabricantes a diversificar el abastecimiento, mejorar la trazabilidad y evaluar alternativas al cacao. El mercado de confitería de chocolate se está diferenciando entre los productos premium que atraen nuevos compradores y los productos convencionales que enfrentan sensibilidad al precio, preocupaciones por la reformulación y cambios en los hábitos alimenticios.
Conclusiones clave del informe
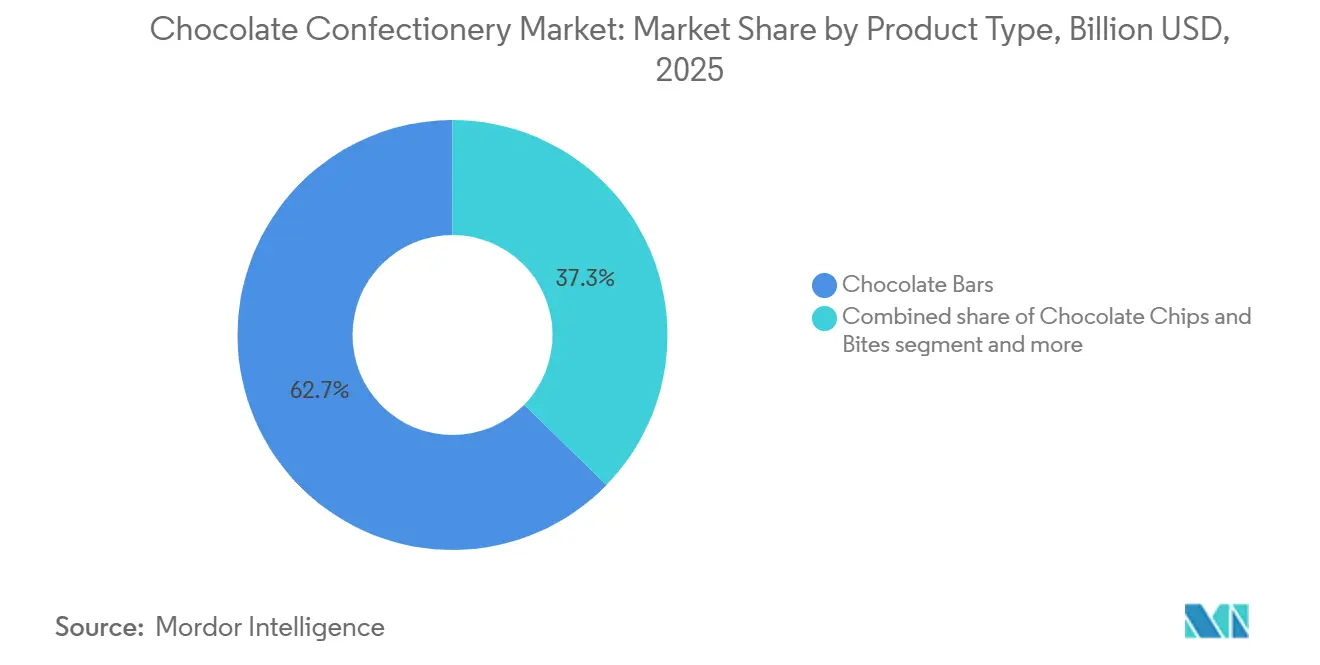
- Por tipo de producto, las barras de chocolate representaron el 62.71% de la cuota de mercado de la confitería de chocolate en 2025, mientras que se prevé que las pepitas y los bocaditos de chocolate crezcan a una tasa de crecimiento anual compuesta del 7.46% hasta 2031.
- Por tipo de chocolate, el chocolate con leche representó el 48.62% de la cuota de mercado de la confitería de chocolate en 2025, mientras que se prevé que el chocolate negro crezca a una tasa de crecimiento anual compuesta (CAGR) del 8.11% hasta 2031.
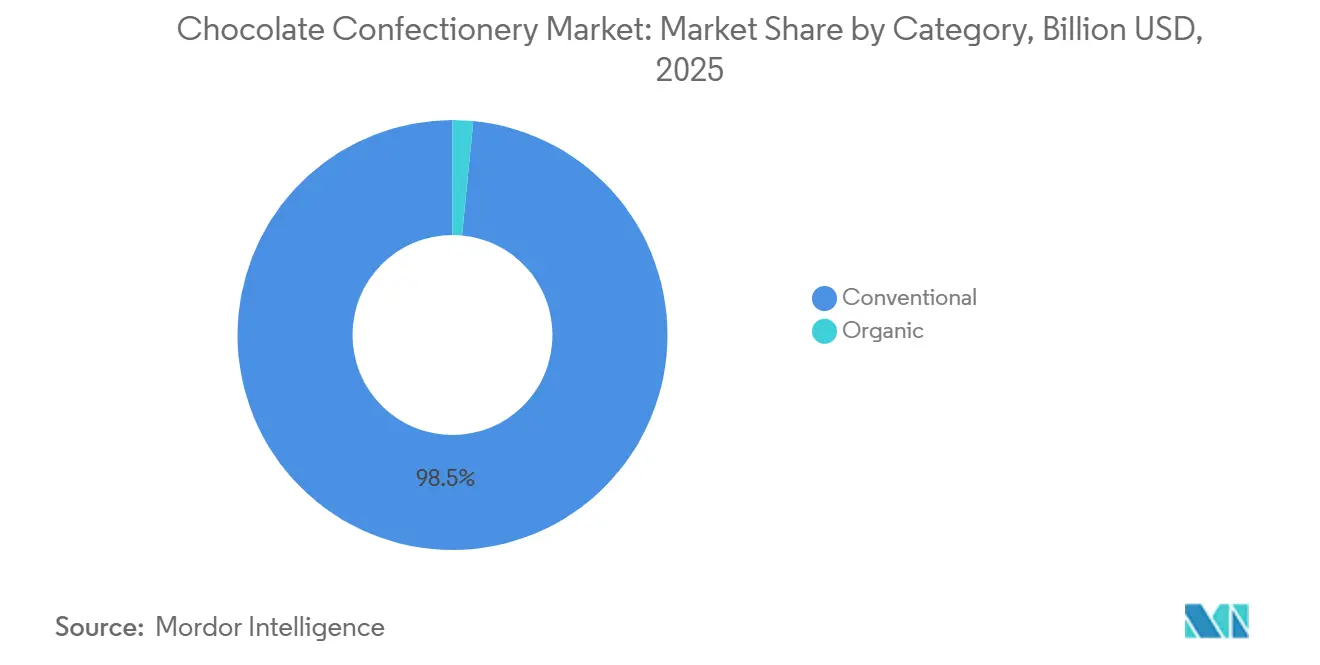
- Por categorías, los productos convencionales representaron el 98.47% del mercado en 2025, mientras que se prevé que la confitería de chocolate orgánico crezca a una tasa de crecimiento anual compuesta (CAGR) del 7.98% hasta 2031.
- Por canal de distribución, el comercio minorista acaparaba el 88.13% del mercado en 2025, mientras que se prevé que el sector de la restauración crezca a una tasa de crecimiento anual compuesta (CAGR) del 7.51% hasta 2031.
- Geográficamente, Norteamérica representaba el 33.90% del mercado en 2025, mientras que se prevé que Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (CAGR) del 7.82% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de confitería de chocolate
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de chocolates premium y artesanales. | + 1.8% | Global, concentrado en América del Norte y Europa | Mediano plazo (2-4 años) |
| Creciente preferencia de los consumidores por los productos de chocolate negro. | + 1.2% | Global | Largo plazo (≥ 4 años) |
| Creciente demanda de chocolates de origen vegetal y veganos. | + 0.5% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión de la oferta de chocolates más saludables y formulaciones con menos azúcar. | + 0.6% | A nivel mundial, con una mayor adopción en Norteamérica y Europa. | Largo plazo (≥ 4 años) |
| Crecientes ocasiones para regalar chocolate y consumirlo según la temporada. | + 0.9% | Impacto global máximo en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Incrementar la innovación de productos a través de sabores y texturas. | + 0.6% | Global | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de chocolates premium y artesanales.
La premiumización ha pasado de ser una estrategia de posicionamiento de nicho a convertirse en el principal motor comercial del mercado de la confitería de chocolate. El chocolate superpremium es el único segmento de precios que crece tanto en dólares como en unidades, y logra este crecimiento atrayendo a nuevos compradores a la categoría en lugar de simplemente convertir a los existentes, una ventaja estructural que los segmentos convencionales orientados al volumen no pueden replicar solo con ajustes de precio. Los compradores de chocolate superpremium realizan un promedio de solo 4 visitas al comercio minorista al año, lo que eleva la importancia estratégica de la ejecución en tienda, la distinción del empaque y el descubrimiento digital en cada una de esas visitas. En Alemania, la mayoría de los consumidores ahora prefiere cantidades más pequeñas de chocolate de mayor calidad, lo que confirma que la filosofía de "menos es más" está transformando los patrones de compra en el mercado de chocolate más grande de Europa. Las marcas que se basan en la historia del origen único, los métodos de producción artesanales y la transparencia verificable de los ingredientes están ganando sistemáticamente márgenes a los que los productos posicionados como productos básicos no pueden acceder.
Creciente preferencia de los consumidores por los productos de chocolate negro.
El reposicionamiento del chocolate negro como un producto alimenticio funcional, y no simplemente como un capricho, está ampliando su mercado potencial mucho más allá de los grupos de entusiastas de la salud. Una investigación publicada en el European Journal of Microbiology and Immunology (2025) confirmó que los polifenoles y las metilxantinas derivados del cacao modulan eficazmente las respuestas inflamatorias y apoyan los resultados vasculares y metabólicos, reforzando un conjunto de evidencia clínica que los fabricantes citan cada vez más en el posicionamiento del producto [1] Fuente: Ágnes Fazekas et al., “Come to the Dark Side, A Review on the Health-Beneficial and Disease-Alleviating Effects of Cocoa-Rich Dark Chocolate,” European Journal of Microbiology and Immunology, akjournals.com. . Los dietistas registrados de la Cleveland Clinic recomendaron públicamente un contenido mínimo de cacao del 70% para acceder a los beneficios para la salud, al tiempo que señalaron que la teobromina, un compuesto natural del cacao ahora vinculado a efectos antienvejecimiento en investigaciones preliminares, está abriendo una nueva narrativa de producto para los grupos de consumidores mayores que anteriormente no estaban atendidos por el marketing del chocolate. Los productos de chocolate negro registraron un crecimiento interanual del 9.1 % a nivel mundial en 2025, superando el crecimiento total de la categoría por un margen significativo. El lanzamiento en 2025 de EXCELLENCE Fusion de Lindt, una tableta de chocolate negro y con leche de doble capa, está diseñado estratégicamente para reducir la barrera del sabor para la adopción del chocolate negro sin diluir el posicionamiento premium de la marca, lo que demuestra cómo los líderes del mercado están creando vías de acceso accesibles al segmento de alto contenido de cacao.
Creciente demanda de chocolates de origen vegetal y veganos.
La base de demanda estructural para el chocolate vegano y de origen vegetal es más duradera de lo que sugieren los ciclos de tendencias de consumo. Los Institutos Nacionales de Salud estiman que aproximadamente el 68% de la población mundial tiene algún tipo de intolerancia a la lactosa, lo que crea una demanda fisiológica de confitería sin lácteos que persiste independientemente de las tendencias de estilo de vida o las actitudes culturales hacia el veganismo [2] Fuente: Instituto Nacional de Diabetes y Enfermedades Digestivas y Renales, “Intolerancia a la lactosa”, Institutos Nacionales de Salud, niddk.nih.gov. . La investigación Taste Tomorrow de Puratos (2026) encontró que el 61% de los consumidores eligen chocolate de origen vegetal principalmente por sus credenciales ambientales, con un interés de búsqueda en "marcas de chocolate vegano" que aumentó un 38% y "chocolate de origen vegetal" que aumentó un 60% año tras año. El Reglamento de la UE sobre la deforestación, que entró en vigor en diciembre de 2024, ha acelerado inadvertidamente la inversión en formulaciones sin cacao, ya que las marcas que no pueden rastrear el origen del cacao hasta fuentes no deforestadas verificadas están optando por alternativas de origen vegetal. La alianza comercial a largo plazo de Barry Callebaut con Planet A Foods, anunciada en 2025, para distribuir la alternativa sin cacao ChoViva a nivel mundial, indica que la infraestructura de suministro de ingredientes para el chocolate sin cacao está pasando de la fase experimental a la escala comercial, un umbral crítico que precede a su adopción generalizada en el mercado.
Crecientes ocasiones para regalar chocolate y consumirlo según la temporada.
El papel del chocolate en los regalos genera una demanda mínima que se mantiene relativamente estable frente a los ciclos económicos. El informe "Estado del Regalo 2025" de la Asociación Nacional de Confiteros (NCA) registró ventas combinadas de confitería estacional en EE. UU. de aproximadamente 25.7 millones de dólares en 2024, incluyendo el Día de San Valentín (5.5 millones), Pascua (5.3 millones), Halloween (7.4 millones) y las fiestas navideñas (7.5 millones), con aproximadamente 9 de cada 10 consumidores estadounidenses comprando confitería durante estas fechas. Lo que se suele comentar menos es que la ocasión de regalar es ahora el principal contexto comercial donde la innovación basada en texturas se propaga con mayor rapidez. La tendencia del chocolate de Dubái, con crema de pistacho y kataifi tostado en una cobertura premium, pasó de las boutiques artesanales de los Emiratos Árabes Unidos a los estantes de las tiendas minoristas globales en menos de 18 meses, impulsada por el descubrimiento en redes sociales en momentos clave de compra de regalos. La asociación mexicana de la industria de la confitería, ASCHOCO, proyecta un aumento del 8.3% en los ingresos del mercado nacional en 2026, y solo el Día de San Valentín representará el 10% de las ventas anuales de la industria, un patrón que refleja y amplifica la dinámica global de los regalos con la intensidad estacional latinoamericana, lo que señala a Sudamérica como un mercado de crecimiento subestimado en el ámbito de los regalos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Los altos precios del cacao aumentan los costos de producción de chocolate. | -0.4% | Global | Corto plazo (≤ 2 años) |
| El cambio climático amenaza la estabilidad del suministro mundial de cacao. | -0.3% | Principalmente África Occidental, con efectos indirectos en el mercado global de importaciones. | Largo plazo (≥ 4 años) |
| Creciente preocupación de los consumidores por la salud relacionada con el consumo de azúcar. | -0.2% | Mercados desarrollados: América del Norte y Europa | Largo plazo (≥ 4 años) |
| Mayor control regulatorio sobre el azúcar y su etiquetado. | -0.1% | Estados Unidos y Reino Unido | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Los altos precios del cacao aumentan los costos de producción de chocolate.
Después de alcanzar máximos históricos en 2024, los futuros del cacao cayeron a aproximadamente USD 3,000 por tonelada métrica a principios de 2026, aproximadamente un 70% por debajo del pico de abril de 2024, según CNBC, pero el traslado del precio al consumidor ha demostrado ser mucho más persistente de lo que sugiere la caída del precio al contado. Los resultados del primer semestre del año fiscal 2024/25 de Barry Callebaut informaron que los precios del cacao habían aumentado un 95% interanual y que la perturbación del mercado contribuyó a una disminución del 4.7% en los volúmenes totales de ventas en su negocio global de cacao. Los precios del chocolate en EE. UU. se mantuvieron un 14% más altos interanualmente a principios de 2026 en comparación con el mismo período de 2025, mientras que los precios del chocolate alemán aumentaron un 18.9% en 2025, dinámicas impulsadas por ciclos de cobertura donde los fabricantes aseguraron contratos a tasas máximas y continúan trasladando los costos a los niveles inferiores. El problema estructural radica en que, incluso con la normalización de los precios al contado, el sector ha sufrido una importante erosión de los márgenes, y el fenómeno meteorológico de El Niño, confirmado para 2026 y 2027, introduce un nuevo riesgo de escasez de suministro. Los fabricantes están respondiendo reformulando sus productos, reduciendo el contenido de cacao, modificando el tamaño de las porciones e invirtiendo en alternativas al cacao. Estas estrategias, si se utilizan en exceso, podrían provocar una reacción negativa de los consumidores, similar a la que sufrió Hershey en 2026.
El cambio climático amenaza la estabilidad del suministro mundial de cacao.
La amenaza climática para el suministro de cacao es estructural y de ciclo largo, lo que la hace fundamentalmente diferente en naturaleza de la volatilidad cíclica de los precios. El análisis de Climate Central de 2025 encontró que el cambio climático causado por el hombre agregó aproximadamente 40 días por año con temperaturas máximas diarias por encima de 90 °F (32 °C) en las regiones productoras de cacao tanto de Costa de Marfil como de Ghana durante la última década, niveles de calor que reducen directamente la calidad y el rendimiento de la cosecha [3] Fuente: Climate Central, “Climate and Cocoa 2025”, Climate Central, climatecentral.org. . Costa de Marfil y Ghana juntas representan más de la mitad de la producción mundial de cacao; 28 de las 44 áreas productoras de cacao analizadas vieron al menos 6 semanas adicionales de calor limitante del cacao anualmente debido al cambio climático. Reuters informó en julio de 2025 que África Occidental se encaminaba a una disminución del 10% en la producción durante la temporada 2025/26, revirtiendo las previsiones anteriores de una recuperación del 5%. La producción de Costa de Marfil se situaba en torno a 1.6 millones de toneladas métricas, frente a los más de 2 millones de toneladas métricas de cinco años antes, mientras que la producción de Ghana rondaba las 500,000 toneladas métricas. El envejecimiento de las reservas de árboles (aproximadamente el 70% de las plantaciones de Costa de Marfil superan la edad productiva) y la minería ilegal de oro, que destruye los campos de cacao, agravan la pérdida de rendimiento derivada del cambio climático de una manera que las señales de precios no pueden resolver rápidamente. El Reglamento de Deforestación de la UE añade una dimensión de cumplimiento: los fabricantes que no pueden verificar que el cacao procede de tierras no deforestadas se enfrentan a restricciones a la importación, lo que incentiva la transición a cadenas de suministro orgánicas y con trazabilidad certificada como respuesta tanto empresarial como regulatoria.
Análisis de segmento
Por tipo de producto: Las barras dominan el volumen, los formatos de tamaño bocado transforman las ocasiones.
Las barras de chocolate representan el 62.71 % del mercado de confitería de chocolate en 2025, un dominio que refleja la versatilidad universal del formato en contextos de compra impulsiva, regalos y consumo doméstico. Sin embargo, esa cuota está bajo presión estructural a medida que las ocasiones de consumo se fragmentan: los grupos demográficos más jóvenes prefieren cada vez más formatos más pequeños y con porciones controladas que se alinean con los hábitos de alimentación consciente y los tentempiés para llevar. Las chispas y bocaditos de chocolate son el tipo de producto de más rápido crecimiento con una CAGR del 7.46 % (2026-2031), impulsado por su atractivo transversal en aplicaciones de repostería, mezclas de frutos secos y aperitivos en porciones, y por la tendencia más amplia hacia la concienciación sobre las calorías por porción. Las cajas de bombones mantienen una fuerte relevancia estacional, particularmente en los mercados de regalos europeos y asiáticos, donde la presentación de la ocasión es tan importante como la calidad del producto.
Las trufas y las copas de chocolate son ideales para regalar en ocasiones especiales y cenas elegantes, mientras que los chocolates de temporada se benefician enormemente del calendario de regalos. La popularidad viral del perfil de "chocolate de Dubái", la crema de pistacho y el kataifi tostado han creado un referente mundial en innovación de texturas que está transformando las expectativas de los consumidores sobre lo que debe ofrecer una tableta de chocolate premium. Productores de renombre, desde Lindt hasta la marca Galaxy de Mars, ya han adaptado sus estrategias de desarrollo de nuevos productos en consecuencia.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de chocolate: el chocolate con leche lidera el volumen, el chocolate negro impulsa el valor premium.
El chocolate con leche representó el 48.62 % del mercado de confitería de chocolate en 2025, según el tipo de chocolate, gracias a su amplio atractivo demográfico, que abarca desde la confitería infantil hasta el consumo habitual de adultos, y a la mayor penetración en el portafolio de las marcas líderes a nivel mundial. Su posición consolidada refleja los atributos emocionales esenciales del chocolate: cremosidad, dulzura y familiaridad. El chocolate negro es el tipo de chocolate de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 8.11 % (2026-2031), ya que la investigación revisada por pares y la comunicación sobre salud en los medios de comunicación refuerzan continuamente la credibilidad clínica de los productos con alto contenido de cacao.
Un estudio de 2025 publicado en el European Journal of Microbiology and Immunology descubrió que los compuestos derivados del cacao pueden modular las respuestas inflamatorias y aliviar afecciones como enfermedades cardiovasculares y trastornos metabólicos, evidencia que se está aprovechando en el posicionamiento de productos en canales minoristas orientados a la salud. El chocolate blanco conserva su relevancia en nichos de mercado como la panadería, la confitería y los regalos de alta gama, pero se enfrenta a la presión competitiva de las variantes de chocolate con leche saborizado y la innovación del chocolate rubí. Los marcos de cumplimiento desempeñan un papel cada vez más relevante en este segmento: las normas FDA 21 CFR Parte 163 definen los umbrales mínimos de contenido de cacao para el etiquetado de "chocolate negro" en EE. UU., mientras que la FSSAI de la India aplica normas paralelas de contenido de cacao, definiciones que dan forma a cómo los fabricantes posicionan los productos con alto contenido de cacao en mercados clave.
Por categoría: Escala convencional vs. Impulso orgánico
En 2025, los productos de confitería de chocolate convencionales representaron el 98.47 % del mercado, lo que refleja el dominio persistente de la escala, la accesibilidad a precios en los estantes y la amplitud de la distribución en los formatos minoristas principales. Es poco probable que esa participación se erosione drásticamente en términos de volumen absoluto, pero la dirección de la creación de valor incremental está cambiando decisivamente. La confitería de chocolate orgánico es la categoría de más rápido crecimiento con una tasa de crecimiento anual compuesta (TCAC) del 7.98 % (2026-2031), y se posiciona de manera única en la intersección de la conciencia sobre la salud, la responsabilidad ambiental y las expectativas de los consumidores de etiquetas limpias. Los padres millennials y de la Generación Z representan el grupo de conversión orgánica más confiable: su escrutinio de etiquetas limpias para los alimentos infantiles se extiende activamente a la confitería, lo que convierte la certificación orgánica en un factor de decisión de compra que va más allá del nicho minorista tradicional de alimentos saludables.
El mercado de confitería de chocolate orgánico en Europa Occidental se ha consolidado, y se prevé que su crecimiento continúe incluso en un contexto de volumen de ventas prácticamente estable, lo que demuestra que el sector orgánico se está desvinculando de la dinámica general de la categoría. El Reglamento de la UE sobre la deforestación ejerce una presión estructural adicional: las marcas que buscan una trazabilidad verificada del cacao se inclinan cada vez más por las cadenas de suministro con certificación orgánica, dado que esta exige inherentemente una documentación de origen más rigurosa y se ajusta mejor a los requisitos de trazabilidad del Reglamento.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de distribución: amplitud en el comercio minorista frente a profundidad en el sector de la restauración.
El comercio minorista representó el 88.13 % del mercado de confitería de chocolate en 2025, con los supermercados e hipermercados como principal punto de descubrimiento, compra impulsiva y activación de categorías estacionales. El entorno físico de venta minorista sigue siendo insustituible para exhibidores estacionales de gran formato, promociones cruzadas de categorías y estrategias de proximidad de marcas premium que impulsan la prueba de nuevas variantes. Dentro del comercio minorista, las tiendas minoristas en línea representan el subcanal de más rápido crecimiento: el mapa GoKwik Great Indian Festive Food de la India confirmó que el chocolate fue la categoría de alimentos festivos más solicitada en línea durante octubre de 2024, superando a todas las demás categorías de alimentos rastreadas combinadas, un resultado que ilustra la creciente participación de los canales digitales en las compras para ocasiones especiales en los mercados emergentes.
El sector de la restauración es el canal de distribución de mayor crecimiento en general, con una tasa de crecimiento anual compuesta (TCAC) del 7.51 % (2026-2031), captando la demanda de ocasiones especiales en cafeterías, hoteles, restaurantes de alta cocina y servicios de catering, donde el control de precios es estructuralmente más defendible que en los estantes de las tiendas minoristas. Las tiendas especializadas mantienen una importancia estratégica para las marcas artesanales y de alta gama, proporcionando entornos de marca controlados que favorecen la narración de historias y un posicionamiento con mayores márgenes, independientemente de las presiones promocionales del comercio minorista masivo.
Análisis geográfico
Mercado de confitería de chocolate de Norteamérica
América del Norte representó el 33.9% del mercado global en 2025. Estados Unidos generó USD 28.1 mil millones en ventas de chocolate en 2024, y se proyecta que el sector de confitería alcance USD 38 mil millones para 2029, según la Asociación Nacional de Confiteros. Según la misma fuente, el Día de San Valentín, Pascua, Halloween y las fiestas de invierno generaron USD 25.7 mil millones en ventas de confitería en EE. UU. durante 2024. Canadá proporciona una demanda estable de productos premium, mientras que México agrega una base de consumo de más rápido crecimiento que se proyectó que aumentaría los ingresos en un 8.3% en 2026, respaldado por la importancia del Día de San Valentín, según la Asociación Nacional de Fabricantes de Chocolates, Dulces y Similares, AC Las propuestas de etiquetas frontales de empaque en EE. UU. están alentando a los fabricantes a revisar los niveles de azúcar y los mensajes del producto en todo el mercado de confitería de chocolate.
Mercado europeo de confitería de chocolate
Europa sigue siendo un referente de calidad a pesar de un crecimiento más lento que el de Asia-Pacífico. Los ingresos por chocolate en Alemania aumentaron un 7.5 % en 2025, mientras que la producción de confitería cayó a 3.9 millones de toneladas, lo que demuestra un crecimiento en valor a pesar del menor volumen, según la Asociación de la Industria Alemana de Confitería. Las restricciones publicitarias sobre alimentos con alto contenido de grasas, azúcar y sal (HFSS) en el Reino Unido, que entrarán en vigor en enero de 2026, limitan la promoción televisiva y en línea de los productos afectados. Los fabricantes europeos están adaptando sus compras al Reglamento de la UE sobre la deforestación, que apoya la transición hacia cadenas de suministro de cacao trazables y certificadas.
Mercado de confitería de chocolate en APAC, Sudamérica y MEA
Se prevé que Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (CAGR) del 7.82 % hasta 2031. El valor minorista de la confitería en Japón alcanzó los 4 billones de yenes en 2025, con el chocolate en 710.5 millones de yenes, un 12.6 % más que el año anterior, según la Asociación Japonesa de Confitería. La urbanización, el aumento de los ingresos familiares y las ocasiones de regalo más frecuentes están ampliando el consumo en toda la región. Mondelēz lanzó CÔTE D'OR en India en julio de 2026, dirigido a compradores urbanos de productos de alta gama a través de canales de comercio rápido. Sudamérica se ve impulsada por Brasil y la creciente demanda de regalos de alta gama en Argentina, Colombia, Perú y Chile, mientras que Oriente Medio y África combinan los regalos de alta gama en los Emiratos Árabes Unidos, Arabia Saudita y Sudáfrica con oportunidades de crecimiento de volumen en Nigeria, Egipto, Marruecos y Turquía en todo el mercado de la confitería de chocolate.
Panorama competitivo
El mercado de la confitería de chocolate incluye a un grupo de líderes mundiales de marcas reconocidas y a un amplio conjunto de productores regionales. Mars, Mondelēz, Ferrero, Nestlé y Hershey lideran los segmentos de marcas convencionales. Lindt, Barry Callebaut, Meiji, Lotte, Yildiz, CEMOI, Arcor, Alfred Ritter y Fazer compiten gracias a su presencia regional, su experiencia en ingredientes o su posicionamiento premium. Los productores artesanales tienen un volumen total limitado, pero influyen en los sabores, los estándares de calidad, los precios premium y la agenda de innovación de las grandes empresas.
Las adquisiciones de 2025 ampliaron el alcance competitivo de las principales empresas alimentarias. Mars completó la adquisición de Kellanova por 35.9 millones de dólares en diciembre de 2025, creando una plataforma de snacks más amplia que la de la confitería. Ferrero completó la adquisición de WK Kellogg por 3.1 millones de dólares en septiembre de 2025 y obtuvo capacidad de fabricación y distribución en toda Norteamérica. Ferrero también inauguró su primera planta de procesamiento de chocolate en Norteamérica, en Bloomington, Illinois, tras invertir más de 200 millones de dólares en el terreno, demostrando que la distribución y los snacks complementarios son ahora tan importantes como la propiedad de la marca de chocolate.
La resiliencia de la cadena de suministro y las alternativas se están convirtiendo en prioridades competitivas directas. Mondelēz ha diversificado su suministro y explorado alternativas basadas en células, mientras que Lindt invirtió en Food Brewer, una empresa que trabaja con células de cacao. Barry Callebaut estableció una alianza a largo plazo con Planet A Foods para distribuir ChoViva a nivel mundial. Mars, Mondelēz, Nestlé, Hershey y Lindt formaron TogetherCocoa en febrero de 2026 para apoyar a las familias productoras de cacao en Costa de Marfil y Ghana. Los productos funcionales, las alternativas sin cacao, los productos sin alérgenos y los formatos con certificación orgánica siguen siendo áreas donde las empresas especializadas pueden competir. Estas posiciones demuestran que la resiliencia de la cadena de suministro, la capacidad de formulación y un posicionamiento premium creíble son cada vez más importantes junto con las marcas establecidas.
Líderes de la industria de la confitería de chocolate
Mars, incorporado
Mondelēz International, Inc.
Ferrero Internacional S.A.
Nestlé SA
The Hershey Company
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Agosto de 2026: Mondelēz International lanzó en India su marca de chocolate belga premium, CÔTE D'OR, ofreciendo variedades de chocolate negro y de frutos secos enteros a 499 y 599 rupias indias respectivamente. El lanzamiento se dirigió al segmento de regalos premium del país a través de plataformas de comercio rápido y respaldó la estrategia de premiumización de Mondelēz en Asia-Pacífico.
- Julio de 2026: The Hershey Company lanzó REESE'S PIECES con galleta de chocolate en todo Estados Unidos, su primera innovación de REESE'S PIECES en más de una década, para respaldar su estrategia "One Hershey" y ampliar las ocasiones de consumo de aperitivos.
- Junio de 2026: Hershey se asoció con Grupo Bimbo para lanzar los snacks de marca compartida Marinela y Bimbo, elaborados con chocolate Hershey's, en tiendas de conveniencia de EE. UU., dirigidos a los consumidores hispanos y expandiéndose al pasillo de snacks de productos horneados.
Alcance del informe del mercado mundial de confitería de chocolate
La confitería de chocolate es cualquier alimento listo para consumir donde el chocolate, los sólidos de cacao o la manteca de cacao sirven como ingrediente principal o característico. El mercado de la confitería de chocolate se segmenta por tipo de producto, tipo de chocolate, categoría, canal de distribución y geografía. Por tipo de producto, el mercado se segmenta en barras de chocolate, cajas de bombones, chips y bocaditos, trufas y tazas, chocolates de temporada y otros. Por tipo de chocolate, el mercado se segmenta en chocolate con leche, chocolate negro y chocolate blanco. Por categoría, el mercado se segmenta en convencional y orgánico. Por canal de distribución, el mercado se segmenta en servicios de alimentación y venta minorista. El segmento minorista se subdivide en supermercados/hipermercados, tiendas de conveniencia y de comestibles, tiendas especializadas, tiendas minoristas en línea y otros canales de distribución. Por geografía, el mercado se segmenta en América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África. Las previsiones del mercado se proporcionan en términos de valor (USD).
| Barras de chocolate |
| Chocolates en caja |
| Galletas con chispas de chocolate y bocaditos |
| Trufas y copas |
| Bombones de Temporada |
| Otros tipos de productos |
| Chocolate con leche |
| Chocolate negro |
| Chocolate Blanco |
| Convencional |
| Organic |
| Servicio de comida | |
| Venta al Por Menor | Supermercados / Hipermercados |
| Tiendas de conveniencia y comestibles | |
| Tiendas Especializadas | |
| Tiendas minoristas en línea | |
| Otros Canales de Distribución |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Suecia | |
| Bélgica | |
| Polonia | |
| Netherlands | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Thailand | |
| Singapore | |
| Indonesia | |
| South Korea | |
| Australia | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Perú | |
| Chile | |
| Resto de Sudamérica | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Sudáfrica | |
| Saudi Arabia | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Medio Oriente y África |
| Tipo de Producto | Barras de chocolate | |
| Chocolates en caja | ||
| Galletas con chispas de chocolate y bocaditos | ||
| Trufas y copas | ||
| Bombones de Temporada | ||
| Otros tipos de productos | ||
| Tipo de chocolate | Chocolate con leche | |
| Chocolate negro | ||
| Chocolate Blanco | ||
| Categoría | Convencional | |
| Organic | ||
| Canal de distribución | Servicio de comida | |
| Venta al Por Menor | Supermercados / Hipermercados | |
| Tiendas de conveniencia y comestibles | ||
| Tiendas Especializadas | ||
| Tiendas minoristas en línea | ||
| Otros Canales de Distribución | ||
| Geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Suecia | ||
| Bélgica | ||
| Polonia | ||
| Netherlands | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Thailand | ||
| Singapore | ||
| Indonesia | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Perú | ||
| Chile | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Sudáfrica | ||
| Saudi Arabia | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es la tasa de crecimiento proyectada para la confitería de chocolate hasta 2031?
Se prevé que el mercado de la confitería de chocolate crezca a una tasa de crecimiento anual compuesta (CAGR) del 6.89 % entre 2026 y 2031, alcanzando los 172.39 millones de dólares en 2031.
¿Qué formato de producto de chocolate tiene la mayor cuota de mercado?
Las barras de chocolate representaron el 62.71% de las ventas en 2025 porque satisfacen las necesidades de compras impulsivas, regalos y consumo doméstico.
¿Por qué el chocolate negro crece más rápido que otros tipos?
Se prevé que el chocolate negro crezca a una tasa de crecimiento anual compuesta (CAGR) del 8.11 % hasta 2031, impulsado por su posicionamiento en el mercado con alto contenido de cacao y el interés de los consumidores en los beneficios para la salud relacionados con el cacao.
¿Qué factores impulsan la demanda de chocolate de alta gama?
Los productos de alta gama atraen a compradores que buscan calidad, ingredientes distintivos, trazabilidad, idoneidad para regalar y porciones más pequeñas.


