

Tamaño y cuota de mercado del sabor a chocolate
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
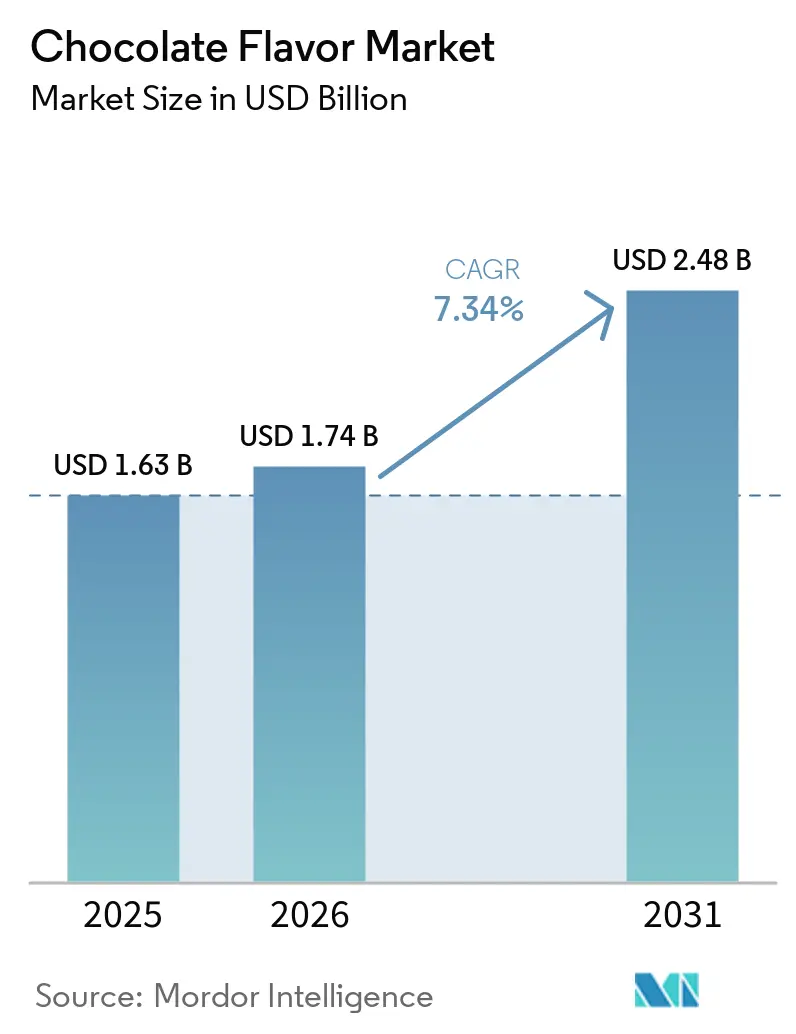
| Tamaño del mercado (2026) | USD 1.74 mil millones |
| Tamaño del mercado (2031) | USD 2.48 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.34% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de sabores de chocolate realizado por Mordor Intelligence
El mercado de sabores de chocolate alcanzó un valor de 1.63 millones de dólares en 2025 y se prevé que crezca de 1.74 millones de dólares en 2026 a 2.48 millones de dólares en 2031, registrando una tasa de crecimiento anual compuesta (TCAC) del 7.34% durante el período de pronóstico (2026-2031). Los fabricantes recurren cada vez más a los sistemas de sabor a chocolate para lograr un sabor a cacao consistente en aplicaciones de confitería, panadería, lácteos, bebidas y snacks. El aumento de los costos del cacao ha incrementado la importancia de los sistemas de sabor en formulaciones que reducen el uso de cacao en polvo, manteniendo el perfil de sabor deseado. La demanda de productos de chocolate premium también impulsa la necesidad de perfiles de sabor diferenciados, incluyendo conceptos de capas, inspirados en el origen y rellenos. Los requisitos de etiquetado limpio están impulsando a los proveedores a desarrollar alternativas naturales que cumplan con las regulaciones de etiquetado sin comprometer el rendimiento del procesamiento. Mientras tanto, el mercado de sabores de chocolate atiende tanto a productos premium que enfatizan ingredientes reconocibles como a productos de alto volumen que requieren eficiencia de costos, estabilidad y un suministro confiable.
Conclusiones clave del informe
- Por tipo de producto, el chocolate con leche representó el 38.11% de la cuota de mercado de sabores de chocolate en 2025, mientras que se prevé que el chocolate negro crezca a una tasa de crecimiento anual compuesta (CAGR) del 8.06% hasta 2031.
- Por su naturaleza, los sabores naturales representaron el 58.76% de la cuota de mercado de sabores de chocolate en 2025, mientras que se prevé que los sabores artificiales y sintéticos crezcan a una tasa de crecimiento anual compuesta (CAGR) del 8.74% hasta 2031.
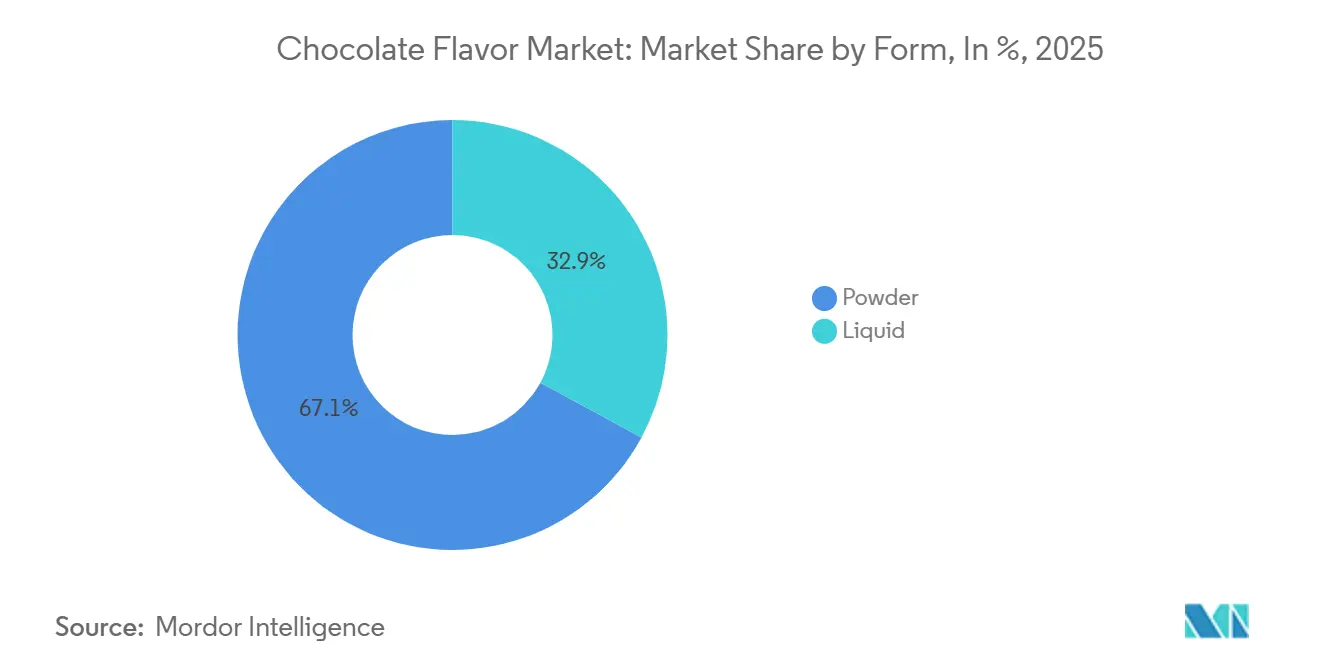
- Por formato, el polvo representó el 67.09% del valor de 2025, mientras que se prevé que el sabor líquido crezca a una tasa compuesta anual del 8.28% hasta 2031.
- Por aplicación final, la confitería representó el 37.41% del valor de 2025, mientras que se prevé que los aperitivos crezcan a una tasa de crecimiento anual compuesta del 8.21% hasta 2031.
- Geográficamente, Norteamérica representó el 34.24% de la cuota de mercado de los sabores a chocolate en 2025, mientras que se prevé que Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (CAGR) del 8.65% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de sabores de chocolate
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de productos alimenticios de alta gama y que ofrecen un trato exquisito. | + 2.1% | Global, liderado por América del Norte y Europa Occidental | Mediano plazo (2–4 años) |
| Aumento del consumo de productos de panadería y pastelería. | + 1.5% | Global, con mayor dinamismo en Europa y Asia-Pacífico. | Corto plazo (≤ 2 años) |
| Demanda de sabores naturales y con etiqueta limpia. | + 1.2% | América del Norte y Europa constituyen el núcleo, con repercusiones en Asia-Pacífico y Oriente Medio y África. | Mediano plazo (2–4 años) |
| Expansión de los productos de nutrición funcional y deportiva. | + 0.8% | América del Norte y Europa, con repercusión en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Uso de sabores de chocolate en productos con contenido reducido de azúcar y reformulados. | + 0.7% | Global, con avances iniciales en Norteamérica, Alemania y Reino Unido. | Corto plazo (≤ 2 años) |
| Mayor innovación y personalización de sabores por parte de los fabricantes de alimentos. | + 0.6% | Global | Mediano plazo (2–4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de productos alimenticios de alta gama y que ofrecen un gran placer.
Los consumidores buscan cada vez más productos alimenticios indulgentes de alta calidad y gama alta, lo que impulsa a los fabricantes a desarrollar perfiles de sabor de chocolate distintivos y sofisticados. Según el informe "Top Chocolate Confectionery Trends 2026 & Beyond" de Barry Callebaut, el 57% de los consumidores encuestados ha cambiado sus hábitos de alimentos y bebidas, y este porcentaje aumenta al 71% entre los consumidores de la Generación Z, quienes priorizan cada vez más compras indulgentes menos frecuentes pero de mayor calidad [1] Fuente: Barry Callebaut, “Barry Callebaut releases 'Top Chocolate Confectionery Trends 2026 & Beyond' report”, barry-callebaut.com . Este cambio está aumentando la demanda de perfiles de chocolate de origen único, tostados, intensos y en capas en confitería premium, postres, productos de panadería y chocolates rellenos. Los fabricantes están utilizando perfiles de sabor de cacao y tostado diferenciados en barras de chocolate premium y postres rellenos para mejorar el atractivo sensorial, respaldar la diferenciación del producto y justificar precios más altos.
Aumento del consumo de productos de panadería y pastelería.
La creciente demanda de productos de panadería con sabor a chocolate está aumentando la necesidad de ingredientes de sabor a chocolate de alta calidad, particularmente en pasteles y otros productos asociados con celebraciones y ocasiones especiales. Una encuesta de julio de 2025 a consumidores de 18 a 24 años en la ciudad de Anand, Gujarat, encontró que las ocasiones de celebración representaron el 91% de las compras de pasteles, lo que subraya la importancia de los pasteles en el consumo basado en eventos. El chocolate surgió como el sabor preferido, seleccionado por el 86% de los encuestados, seguido de Selva Negra con el 53% y Terciopelo Rojo con el 36%. La encuesta también mostró que el 74% de los consumidores consideraba la frescura muy importante, mientras que el 71% prefería diseños de pasteles modernos o temáticos, lo que refleja la demanda de ofertas de panadería visualmente atractivas y de alta calidad. Además, el 56% de los encuestados estaba dispuesto a pagar un precio superior por pasteles hechos con ingredientes orgánicos o de primera calidad [2] Fuente: Journal of Scientific Research and Reports, “A Survey on Consumer Preferences and Trends in Cake Consumption”, journaljsrr.com . Estas preferencias están creando oportunidades para que los proveedores de sabores de chocolate ofrezcan perfiles de sabor diferenciados, consistentes y de primera calidad para pasteles, bollería, rellenos, postres y otras aplicaciones de panadería.
Demanda de sabores naturales y con etiqueta limpia
El creciente interés de los consumidores por productos elaborados con ingredientes sencillos y reconocibles está impulsando la demanda de soluciones de sabor a chocolate naturales y con etiqueta limpia. Según la Encuesta de Alimentación y Salud de 2025 del Consejo Internacional de Información Alimentaria (IFIC), el 25 % de los estadounidenses consideró que la ausencia o la limitación de ingredientes artificiales o conservantes era un criterio clave al identificar opciones de alimentos saludables, lo que subraya la creciente importancia de las formulaciones con etiqueta limpia en las decisiones de compra de alimentos y bebidas [3] Fuente: Consejo Internacional de Información Alimentaria, “Encuesta de Alimentación y Salud 2025 del IFIC”, ific.org . Esta preferencia está animando a los fabricantes de productos de confitería, panadería, lácteos y bebidas a incorporar sabores de chocolate de origen natural que se ajusten a las expectativas de los consumidores en cuanto a transparencia y calidad de los ingredientes. En consecuencia, los proveedores de sabores tienen la oportunidad de desarrollar perfiles de chocolate auténticos y de alto rendimiento que ofrezcan un sabor, aroma y estabilidad de aplicación consistentes, al tiempo que ayudan a los fabricantes a cumplir con las declaraciones de etiqueta limpia y a reducir la dependencia de ingredientes artificiales.
Uso de sabores de chocolate en productos con contenido reducido de azúcar y reformulados.
El creciente interés de los consumidores por reducir el consumo de azúcar sin sacrificar el sabor está impulsando la aplicación de los sabores a chocolate en alimentos y bebidas con contenido reducido de azúcar y reformulados. Según una encuesta de IFIC, ocho de cada diez estadounidenses consideran importante reducir el dulzor general de su dieta, principalmente por motivos de salud, control del azúcar en sangre y objetivos de control de peso. En respuesta, los fabricantes están reformulando sus productos para reducir el contenido de azúcar, conservando al mismo tiempo la experiencia sensorial placentera que los consumidores asocian con el chocolate. Los sabores a chocolate apoyan este proceso al reforzar las notas de cacao, realzar la riqueza percibida y mantener un perfil de chocolate familiar en formulaciones con menos azúcar o edulcorantes alternativos. Esta tendencia es particularmente significativa en confitería, panadería, lácteos, bebidas y snacks, donde las marcas están desarrollando ofertas con menos azúcar que satisfacen las preferencias de salud en constante evolución sin sacrificar el sabor, el aroma y el atractivo general de los productos a base de chocolate.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad en los precios del cacao y las materias primas. | -1.8% | Global, grave en los centros de procesamiento europeos y en las regiones de suministro de África Occidental. | Corto plazo (≤ 2 años) |
| Regulaciones estrictas que rigen los sabores y aditivos alimentarios. | -0.9% | Europa y Norteamérica, con repercusiones en los marcos regulatorios de Asia-Pacífico. | Largo plazo (≥ 4 años) |
| Desafíos relacionados con la vida útil y la estabilidad del sabor | -0.5% | Global, particularmente grave en los mercados tropicales de Asia-Pacífico, Oriente Medio y África. | Mediano plazo (2–4 años) |
| Disponibilidad y variabilidad de la calidad de las materias primas naturales | -0.7% | Global, con especial concentración en las regiones de origen de África Occidental (cacao) y Madagascar (vainilla). | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad en los precios del cacao y las materias primas.
Las fluctuaciones en los precios del cacao y las condiciones de suministro limitadas están intensificando los desafíos en cuanto a costos, abastecimiento y formulación para los fabricantes de saborizantes de chocolate y productores de alimentos. La Organización Internacional del Cacao ha destacado las importantes presiones de suministro en el mercado del cacao, y se espera que estas difíciles condiciones persistan hasta 2025, lo que dificulta que los fabricantes mantengan estables los costos de los ingredientes, las recetas de los productos, los márgenes de ganancia y los precios minoristas. En respuesta, los fabricantes están explorando cada vez más estrategias de reducción de cacao, soluciones para extender el sabor e ingredientes alternativos para preservar un perfil de chocolate deseable, al tiempo que gestionan costos de materia prima más elevados. Sin embargo, estos enfoques pueden añadir complejidad a los procesos de adquisición, gestión de inventario y desarrollo de productos, especialmente cuando las empresas necesitan garantizar un sabor y una calidad consistentes entre lotes de producto. Además, las variaciones en el origen, la calidad de la cosecha y el procesamiento de las materias primas naturales a base de cacao pueden afectar la intensidad del sabor, el aroma y el desempeño sensorial general, lo que dificulta ofrecer una experiencia de sabor a chocolate consistente.
Regulaciones estrictas que rigen los saborizantes y aditivos alimentarios.
Los requisitos regulatorios complejos y en constante evolución en los principales mercados pueden aumentar los costos de cumplimiento, alargar los plazos de desarrollo de productos y generar una carga adicional de documentación para los fabricantes de saborizantes de chocolate. En la Unión Europea, el Reglamento (CE) n.º 1334/2008 establece los requisitos para las sustancias aromatizantes, incluido el uso permitido y el etiquetado de los aromatizantes naturales, mientras que la guía de la Administración de Alimentos y Medicamentos de los Estados Unidos (FDA) diferencia entre los productos comercializados como «chocolate» y los etiquetados como «con sabor a chocolate». En consecuencia, los fabricantes deben mantener registros detallados relacionados con el origen de los ingredientes, la formulación, las evaluaciones de seguridad y el etiquetado para garantizar el cumplimiento normativo en los mercados objetivo. Además, los saborizantes de chocolate pueden sufrir cambios sensoriales durante el procesamiento, el calentamiento, el almacenamiento y las interacciones con grasas, proteínas y edulcorantes. Por lo tanto, los fabricantes deben realizar pruebas exhaustivas de formulación y estabilidad para preservar la consistencia del sabor, la calidad del producto y el perfil sensorial deseado durante toda su vida útil.
Análisis de segmento
Por tipo de producto: El chocolate con leche lidera el mercado, mientras que las variantes de chocolate negro crecen más rápido.
En 2025, el chocolate con leche representó el 38.11 % del mercado de sabores de chocolate, convirtiéndose en el segmento de producto más grande. Su posición de liderazgo refleja su amplio uso en confitería, productos lácteos, panadería, pastelería y servicios de alimentación. El sabor suave, cremoso y familiar del chocolate con leche atrae a un amplio público de todas las edades y ocasiones de consumo. Su versatilidad, tanto en productos gourmet como en alimentos cotidianos, sigue impulsando una demanda estable. Los fabricantes también utilizan ampliamente los sabores del chocolate con leche para crear productos de chocolate accesibles y de consumo masivo con perfiles de sabor consistentes.
Se prevé que el chocolate negro se convierta en el tipo de producto de mayor crecimiento, registrando una tasa de crecimiento anual compuesta (TCAC) del 8.06 % hasta 2031. Este crecimiento se debe a la creciente preferencia de los consumidores por sabores a cacao más intensos y de mayor calidad. La creciente demanda de productos con alto contenido de cacao y confitería premium está impulsando aún más la expansión del segmento. El creciente interés de los consumidores por el valor nutricional percibido del chocolate negro y sus beneficios antioxidantes también favorece su adopción. Los fabricantes de aromas están respondiendo a esta tendencia desarrollando perfiles de chocolate negro que ofrecen una mayor intensidad de cacao y una diferenciación de producto en diversas aplicaciones.
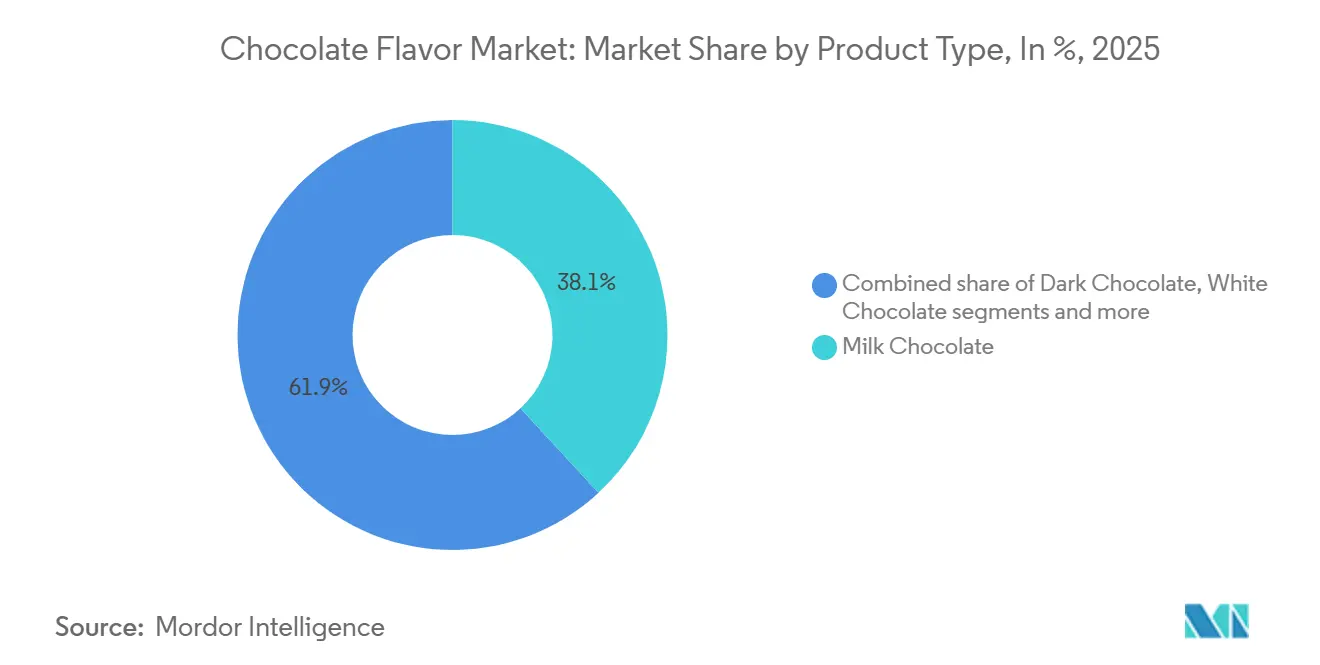
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por naturaleza: Los sabores naturales lideran, mientras que las variantes sintéticas registran el crecimiento más rápido.
En 2025, los sabores naturales de chocolate representaron el 58.76 % del mercado de sabores de chocolate, lo que refleja la marcada preferencia de los consumidores por ingredientes naturales y con etiqueta limpia. Los fabricantes utilizan cada vez más estos sabores para crear perfiles de chocolate auténticos en productos de confitería, panadería, lácteos y bebidas. La demanda es particularmente alta en las categorías de productos premium y saludables, donde la transparencia de los ingredientes sigue siendo un factor clave en la decisión de compra. Este segmento también se beneficia de los esfuerzos de las marcas por alinear las formulaciones de sus productos con los estándares de etiqueta limpia en constante evolución y las expectativas de los consumidores.
Se prevé que los aromas artificiales y sintéticos de chocolate crezcan a una tasa de crecimiento anual compuesta (TCAC) del 8.74 % hasta 2031, gracias a su rentabilidad, rendimiento constante y flexibilidad de formulación. Estos aromas permiten a los fabricantes mantener perfiles de chocolate estables en la producción a gran escala de alimentos y bebidas procesados. Su mayor estabilidad y adaptabilidad los hacen idóneos para aplicaciones que requieren un rendimiento de sabor fiable en diversas condiciones de procesamiento. Se espera que la creciente demanda de soluciones de aroma de chocolate personalizables y asequibles impulse aún más la expansión del sector.
Por formato: En las bebidas, el polvo mantiene el peso, mientras que el líquido lo aumenta.
En 2025, los aromas de chocolate en polvo representaron el 67.09 % del mercado de aromas de chocolate, impulsados por su amplio uso en productos de panadería en polvo, extensiones de cacao en polvo y aplicaciones de snacks de larga duración. Los fabricantes prefieren los formatos en polvo por su facilidad de manipulación, medición, transporte y almacenamiento. Su gran estabilidad durante el almacenamiento y su larga vida útil los hacen idóneos para la producción de alimentos a gran escala. Además, los aromas de chocolate en polvo se integran eficazmente con formulaciones en polvo, lo que favorece su continua adopción en diversas aplicaciones alimentarias.
Se prevé que los sabores de chocolate líquido sean la forma de mayor crecimiento, registrando una tasa de crecimiento anual compuesta (TCAC) del 8.28 % hasta 2031. Su facilidad de incorporación en bebidas, productos lácteos, confitería y otras formulaciones líquidas o semilíquidas impulsa este crecimiento. Estos sabores permiten a los fabricantes lograr una dispersión uniforme y desarrollar perfiles de sabor a chocolate personalizados. Se espera que la creciente demanda de sabores de chocolate intensos, de alta calidad y a medida impulse aún más la expansión del segmento durante el período de pronóstico.
Por aplicación final: la confitería ancla el volumen, mientras que los snacks lideran el crecimiento.
En 2025, la confitería representó el 37.41 % del mercado de sabores de chocolate, convirtiéndose en el segmento líder de aplicaciones finales. Los sabores de chocolate se utilizan ampliamente en chocolates, caramelos, chicles, toffees y otros productos de confitería para realzar el sabor y el atractivo del producto. Este segmento se beneficia de la constante demanda de los consumidores por productos de confitería innovadores, de alta calidad y con un toque gourmet. Los fabricantes también están introduciendo diversas combinaciones de sabores y formatos para satisfacer las preferencias cambiantes de los consumidores y fomentar la diferenciación de sus productos.
Se prevé que los snacks sean la aplicación de uso final de más rápido crecimiento, registrando una tasa de crecimiento anual compuesta (TCAC) del 8.21 % hasta 2031. Este crecimiento se debe a la creciente demanda de snacks con sabor a chocolate, como barritas proteicas, galletas, barritas de cereales y snacks extruidos. Los consumidores prefieren cada vez más opciones prácticas que combinen sabores deliciosos con beneficios funcionales o nutricionales. Esta tendencia está impulsando a los fabricantes a incorporar sabores de chocolate en una gama más amplia de snacks para llevar y más saludables.
Análisis geográfico
Mercado de sabores de chocolate en Norteamérica
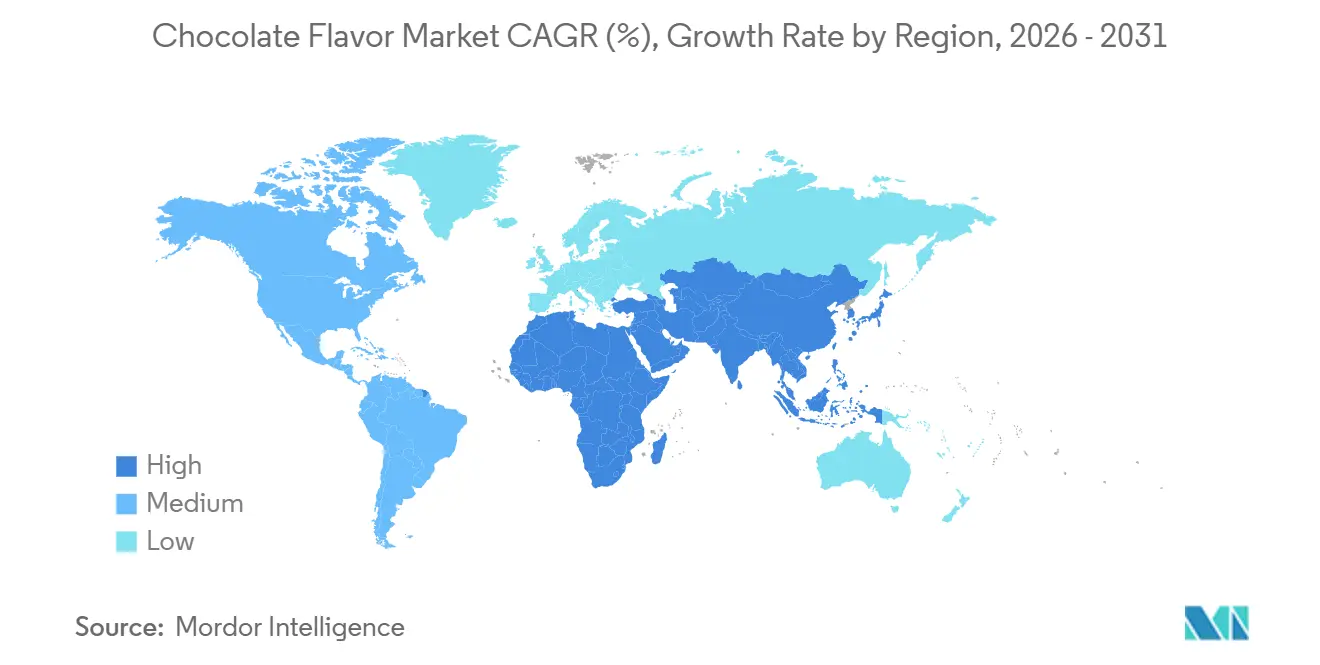
América del Norte representó el 34.24 % del mercado de sabores de chocolate en 2025, consolidándose como el mayor mercado regional. La región se beneficia de una industria de alimentos procesados consolidada y una fuerte demanda por parte de fabricantes de confitería, panadería, lácteos y snacks. La preferencia por productos con etiquetas limpias y la presión sobre los costos impulsan a los fabricantes a adoptar sabores naturales y soluciones para la reducción del cacao. Estados Unidos sigue siendo el principal centro de demanda de la región, respaldado por sus grandes industrias de marcas propias, marcas blancas y fabricación de snacks.
Mercado de sabores de chocolate en la región Asia-Pacífico
Se prevé que la región de Asia-Pacífico sea el mercado regional de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 8.65 % hasta 2031. La rápida urbanización, el aumento de los ingresos disponibles y la creciente producción de alimentos procesados están impulsando la demanda de sabores de chocolate en China, India, Japón y el sudeste asiático. La región ofrece importantes oportunidades para sabores naturales de alta calidad, así como alternativas sintéticas rentables. El creciente número de lanzamientos de productos con sabor a chocolate en diversos rangos de precios también contribuye a la expansión del mercado en la región.
Mercado de sabores de chocolate en EMEA y Sudamérica
Europa representa el segundo mercado regional más grande, respaldado por industrias de confitería y panadería de alta gama bien establecidas en Alemania, Francia, el Reino Unido e Italia. La demanda en la región está condicionada por la presión sobre los precios del cacao, las regulaciones sobre el etiquetado de sabores y el creciente interés de los consumidores por las formulaciones naturales. Sudamérica, liderada por Brasil, se beneficia del creciente consumo de confitería y la expansión de la actividad del sector de la restauración. En Oriente Medio y África, el desarrollo del comercio minorista urbano y las ocasiones de regalos estacionales siguen impulsando la demanda de productos con sabor a chocolate.
Panorama competitivo
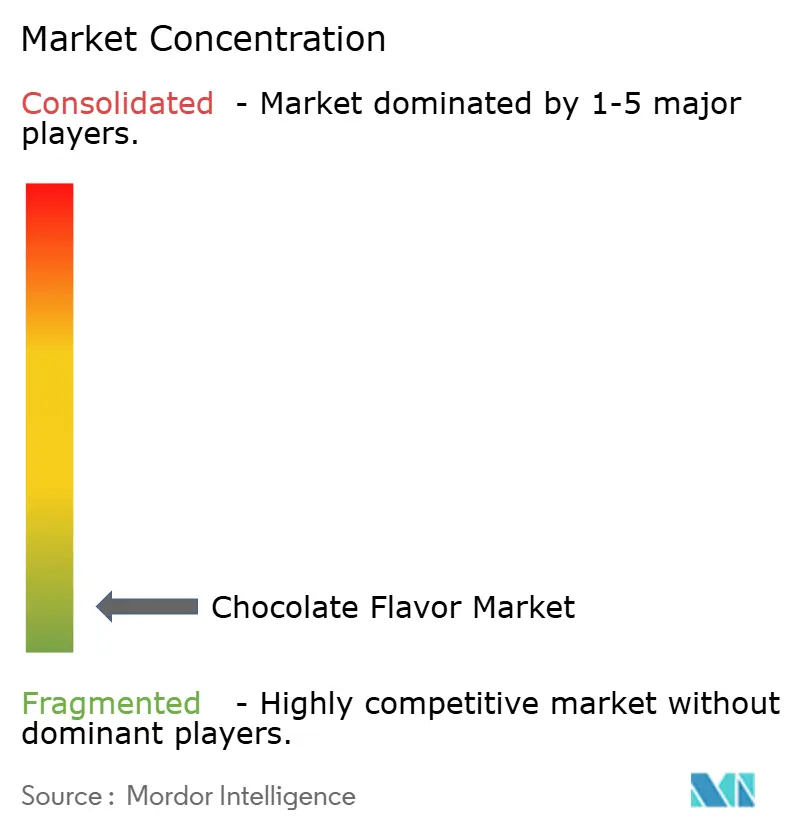
El mercado de sabores de chocolate está altamente fragmentado, con fabricantes multinacionales, empresas regionales especializadas y proveedores locales que operan en mercados geográficos clave. Las empresas líderes compiten desarrollando perfiles de chocolate innovadores, formulaciones naturales y de etiqueta limpia, soluciones de sabor personalizadas y productos específicos para cada aplicación. Estas ofertas atienden a una amplia gama de industrias de uso final, incluyendo confitería, panadería, lácteos, bebidas y snacks. Givaudan, dsm-firmenich, IFF, Symrise y Sensient se encuentran entre los principales actores globales, mientras que numerosos proveedores regionales intensifican aún más la competencia en el mercado.
La competencia se centra cada vez más en el desarrollo de sabores naturales, tecnologías de reducción de cacao y sistemas de aplicación avanzados que ayudan a los fabricantes a afrontar la volatilidad del precio del cacao sin comprometer la calidad sensorial. Los principales proveedores están ampliando sus capacidades de investigación, desarrollo y aplicación para crear perfiles de chocolate auténticos y diferenciados, tanto en polvo como en líquido. La creciente preferencia por ingredientes con etiqueta limpia está aumentando la demanda de formulaciones que ofrezcan un sabor a chocolate intenso, cumpliendo al mismo tiempo con los requisitos de transparencia y naturalidad. La experiencia técnica, la flexibilidad en la formulación y la capacidad de ofrecer soluciones rentables se están convirtiendo en factores clave de diferenciación competitiva en el mercado.
Las alianzas estratégicas, el desarrollo de nuevos productos y la expansión regional siguen siendo estrategias importantes para los proveedores que buscan fortalecer las relaciones con sus clientes y responder a las preferencias de sabor locales. Las empresas también están invirtiendo en encapsulación y otras tecnologías de liberación de sabor para mejorar la estabilidad, la liberación y el rendimiento del sabor en diversas aplicaciones de alimentos y bebidas. Los actores globales se benefician de amplias capacidades de investigación y extensas redes de clientes, mientras que los fabricantes regionales especializados compiten mediante un servicio flexible y ofertas de productos adaptadas a las necesidades locales. Este entorno competitivo crea oportunidades para las empresas que pueden ofrecer perfiles de chocolate diferenciados, formulaciones personalizadas y un sólido soporte técnico.
Líderes de la industria del sabor a chocolate
Givaudan SA
dsm-firmenich AG
International Flavors & Fragrances Inc.
Symrise AG
Corporación de Tecnologías Sensibles
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2025: OSF Flavors presentó Angel Hair Chocolate, un sabor de chocolate especial inspirado en la popular tendencia de confitería estilo Dubái conocida como "cabello de ángel". Este lanzamiento amplía la cartera de sabores de chocolate de OSF Flavors y satisface la creciente demanda de perfiles de chocolate innovadores y a la vanguardia de las tendencias en panadería y confitería.
- Octubre de 2024: En Gulfood Manufacturing 2024, IFF presentó nuevas innovaciones en alimentos y bebidas, incluyendo soluciones que ayudan a reducir el uso de cacao sin comprometer el sabor ni la experiencia sensorial del chocolate. Estas innovaciones reflejan el énfasis de IFF en las tecnologías de reducción de cacao y optimización del sabor, en un contexto de aumento de los costos del cacao y limitaciones en el suministro.
- Julio de 2024: Cargill presentó sus cacaos en polvo Gerkens® Revelry y Gerkens® Bliss, que ofrecen un intenso sabor a cacao y un perfil de chocolate suave y cremoso para la elaboración de bebidas. Estas soluciones permiten a los fabricantes reducir el contenido de azúcar entre un 15 % y un 30 %, manteniendo un sabor a chocolate equilibrado, lo que impulsa la innovación en bebidas de chocolate con bajo contenido de azúcar.
Alcance del informe del mercado global de sabores de chocolate
Los aromas de chocolate son ingredientes especializados que aportan, realzan o reproducen los perfiles de sabor del chocolate y el cacao en una amplia gama de productos alimenticios y bebidas. El mercado se segmenta por tipo de producto en chocolate con leche, chocolate negro, chocolate blanco y otros; por naturaleza en natural y artificial/sintético; por formato en polvo y líquido; y por aplicación final en confitería, panadería y pastelería, productos lácteos, helados y postres congelados, aperitivos, bebidas y otros. El ámbito geográfico abarca Norteamérica, Europa, Asia-Pacífico, Sudamérica y Oriente Medio y África, con previsiones de mercado presentadas en términos de valor (USD).
| Chocolate con leche |
| Chocolate negro |
| Chocolate Blanco |
| Otros |
| Naturales |
| Artificial/Sintético |
| Polvo |
| Liquid |
| Confitería |
| Panadería y Pastelería |
| Productos lácteos |
| Helados y Postres Helados |
| refrigerios |
| Bebidas |
| Otros |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Australia | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Sudáfrica |
| Saudi Arabia | |
| Emiratos Árabes Unidos | |
| Resto de Medio Oriente y África |
| Por tipo de producto | Chocolate con leche | |
| Chocolate negro | ||
| Chocolate Blanco | ||
| Otros | ||
| Por naturaleza | Naturales | |
| Artificial/Sintético | ||
| Por formulario | Polvo | |
| Liquid | ||
| Por aplicación de uso final | Confitería | |
| Panadería y Pastelería | ||
| Productos lácteos | ||
| Helados y Postres Helados | ||
| refrigerios | ||
| Bebidas | ||
| Otros | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Sudáfrica | |
| Saudi Arabia | ||
| Emiratos Árabes Unidos | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de sabores de chocolate para el año 2031?
Se prevé que el mercado de sabores de chocolate alcance los 2.48 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) proyectada del 7.34% a partir de 2026.
¿Qué tipo de producto con sabor a chocolate genera mayor demanda?
El chocolate con leche lideró la lista de tipos de productos con el 38.11% del valor de 2025 debido a su amplio uso en productos de confitería, lácteos, panadería y servicios de alimentación.
¿Son más importantes los sabores naturales del chocolate que las opciones sintéticas?
Los sabores naturales representaron el 58.76% del valor de 2025, impulsados por la demanda de productos con etiquetas limpias, mientras que las opciones sintéticas están creciendo más rápido, con una tasa de crecimiento anual compuesta del 8.7%, donde la rentabilidad y la estabilidad térmica son prioridades.
¿Qué segmento de consumo final está creciendo más rápido en el caso de los sabores de chocolate?
Los snacks son la aplicación de uso final de más rápido crecimiento, con una tasa de crecimiento anual compuesta del 8.21 % hasta 2031, impulsada por frutos secos recubiertos de chocolate, barritas proteicas, palomitas de maíz y productos de snack bajos en azúcar.


