

Tamaño y participación del mercado del cromo
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Volumen de mercado (2026) | Kilotones 46.61 |
| Volumen de mercado (2031) | Kilotones 56.33 |
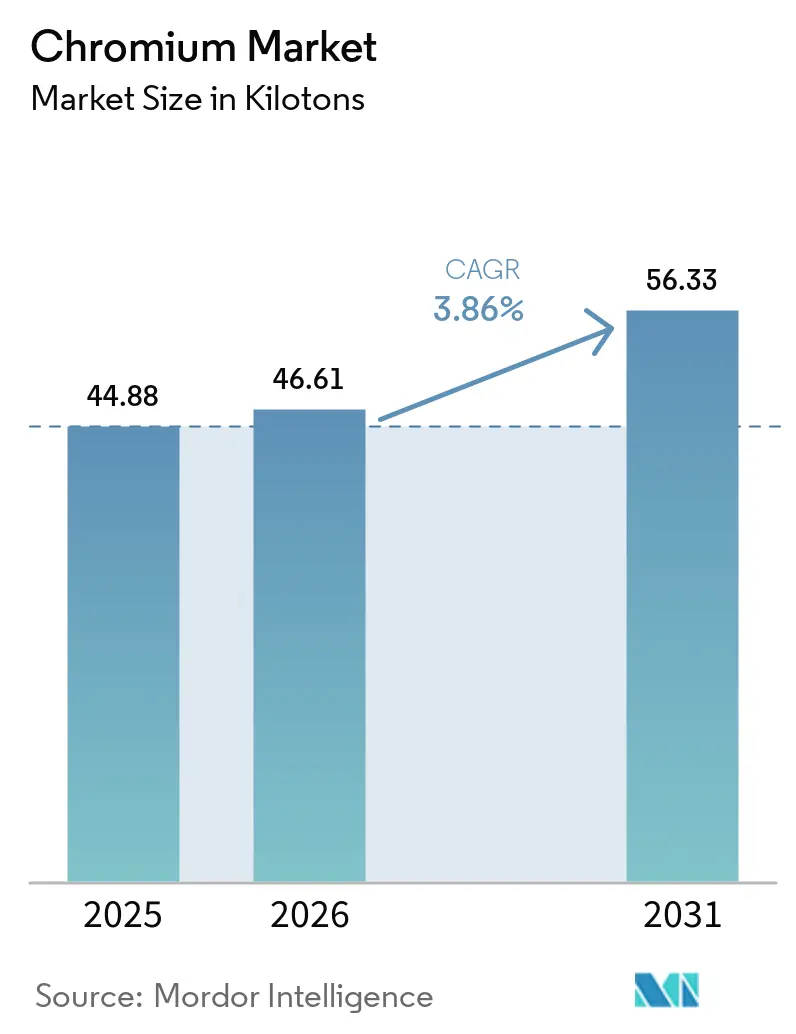
| Tasa de crecimiento (2026 - 2031) | 3.86% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
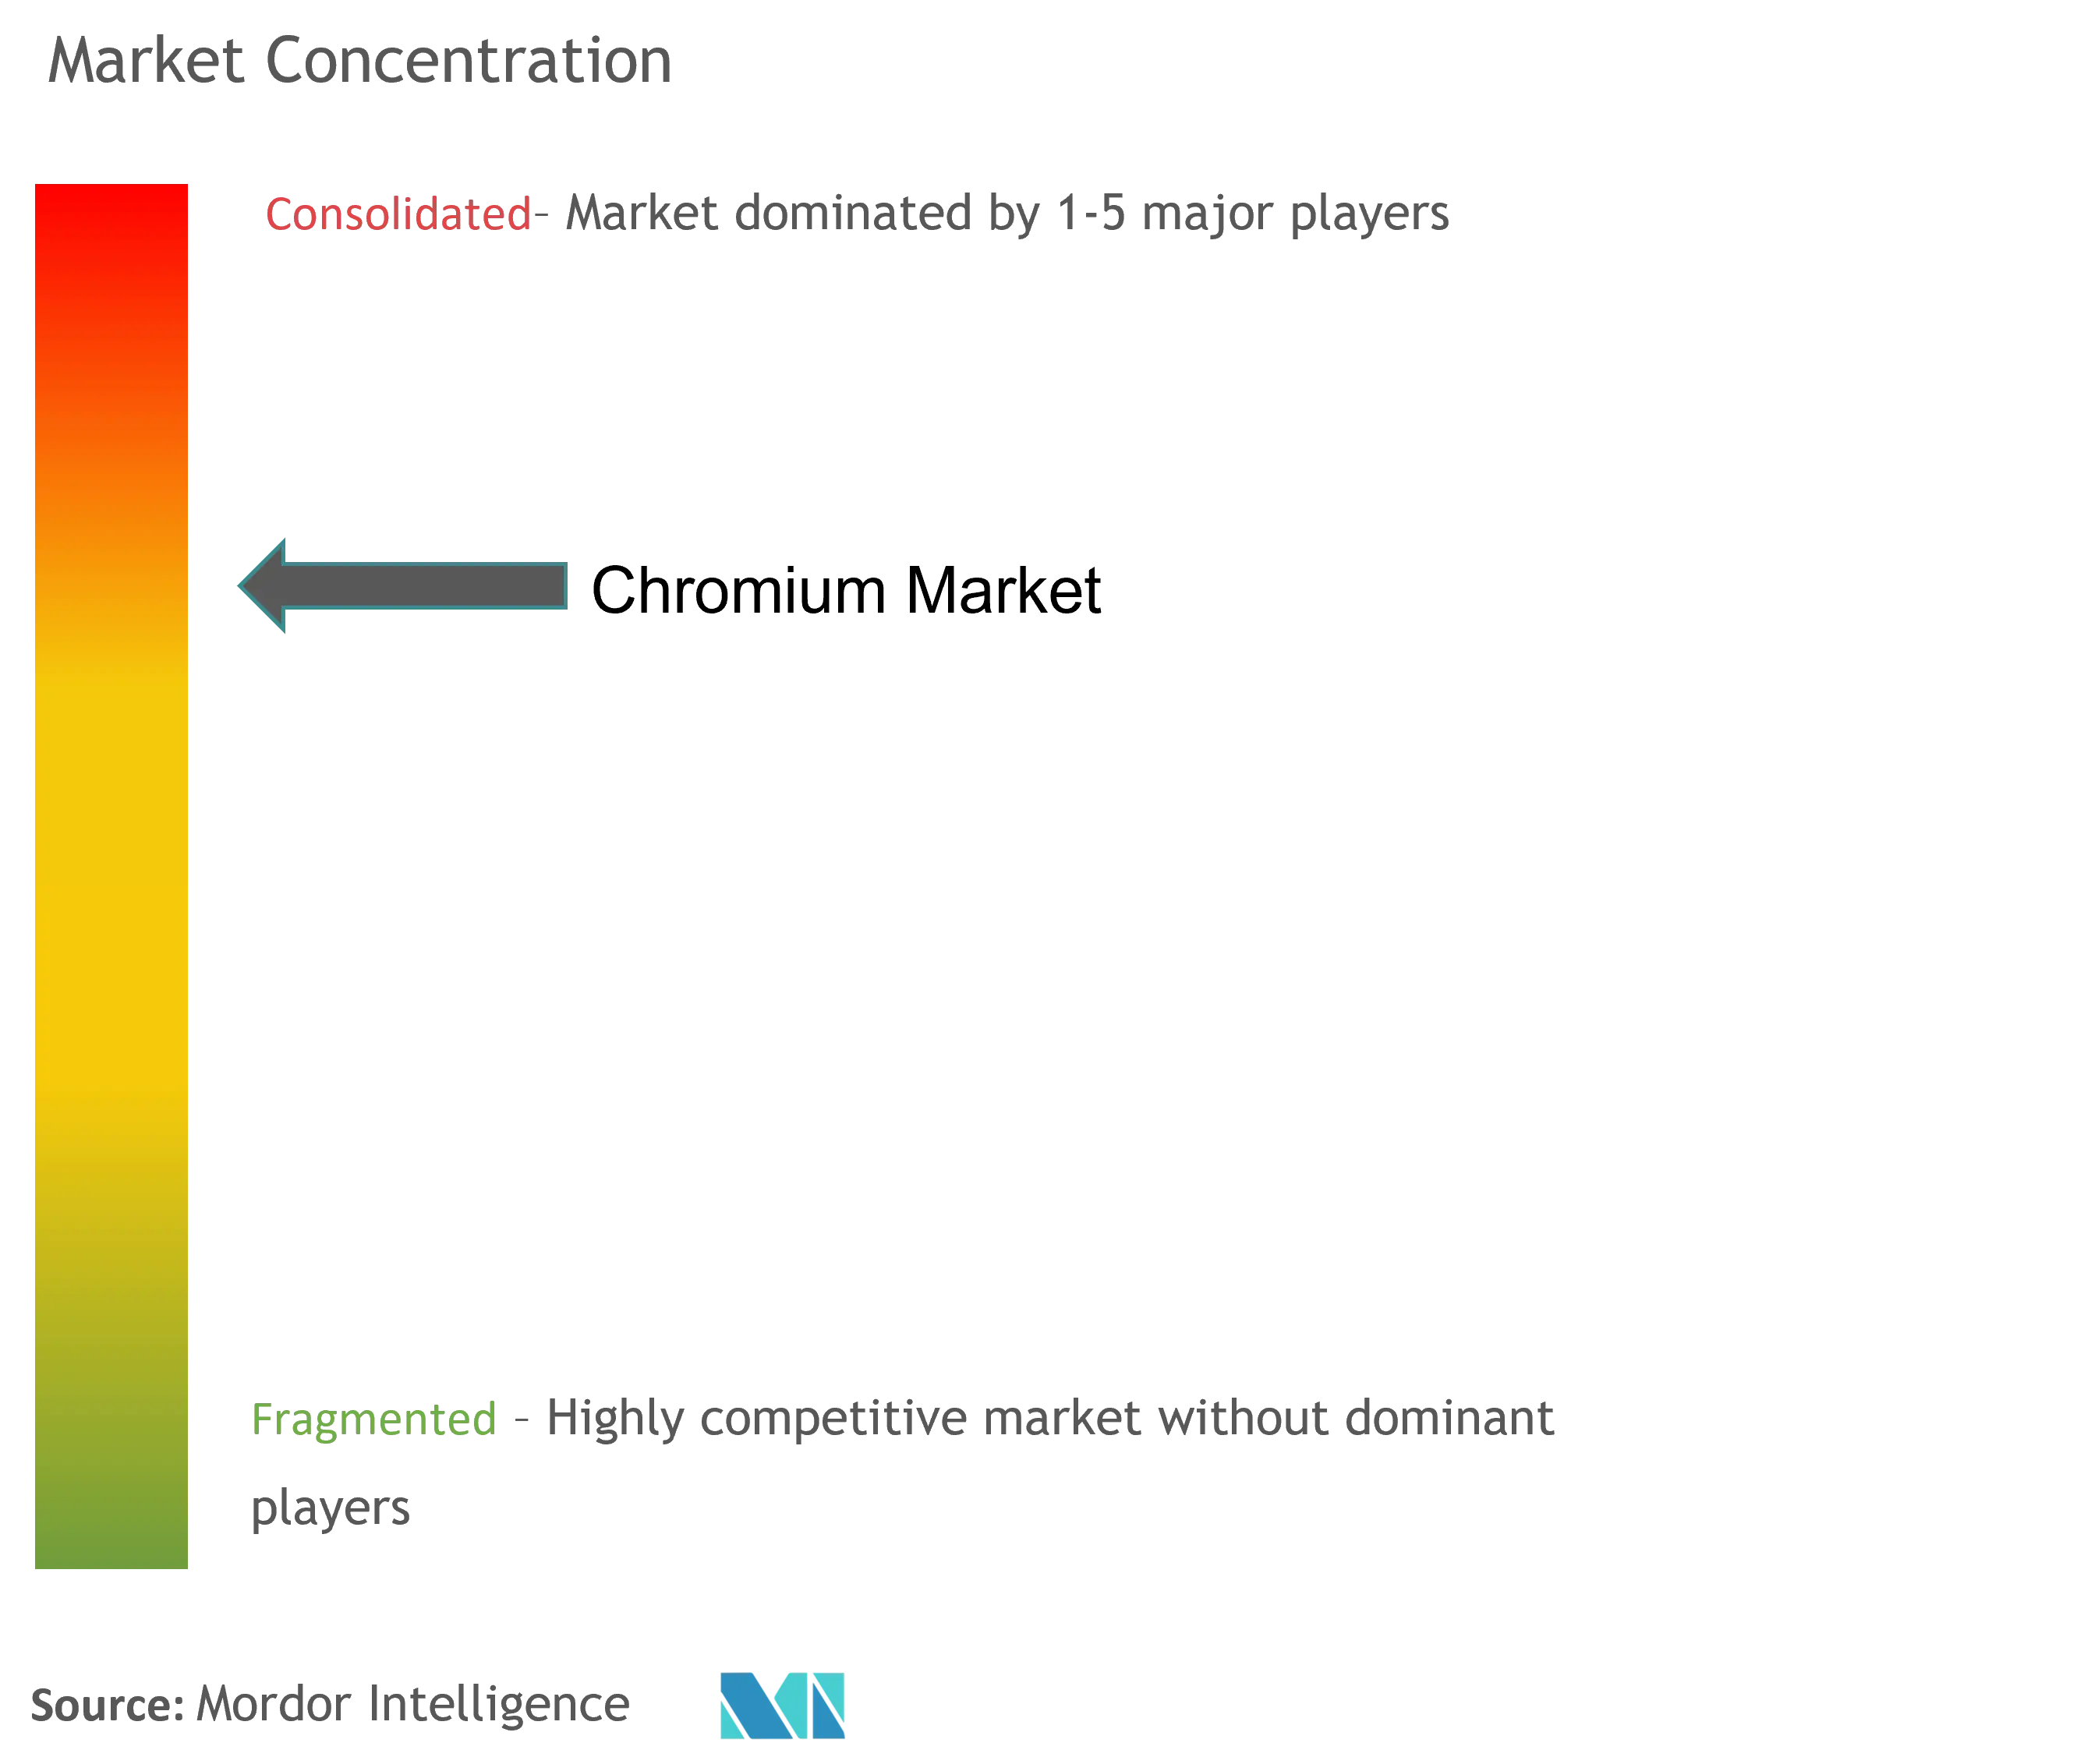
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado del cromo por Mordor Intelligence
El tamaño del mercado del cromo se valoró en 44.88 kilotoneladas en 2025 y se estima que crecerá de 46.61 kilotoneladas en 2026 a 56.33 kilotoneladas en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 3.86 % durante el período de pronóstico (2026-2031).
La pandemia de COVID-19 tuvo un gran efecto en el mercado del cromo debido a las restricciones globales a las industrias del automóvil y la construcción. Sin embargo, desde 2021, las industrias han crecido y se espera que el mercado haga lo mismo durante el período de pronóstico.
- A mediano plazo, se espera que la creciente demanda de usos metalúrgicos y el aumento de las aplicaciones refractarias en las industrias impulsen el crecimiento del mercado.
- Sin embargo, la exposición al cromo puede causar efectos sobre la salud y el medio ambiente, que se espera que obstaculicen el crecimiento del mercado.
- En los próximos años, es probable que el desarrollo del proceso de cromado duro con cromo trivalente conduzca al crecimiento del mercado.
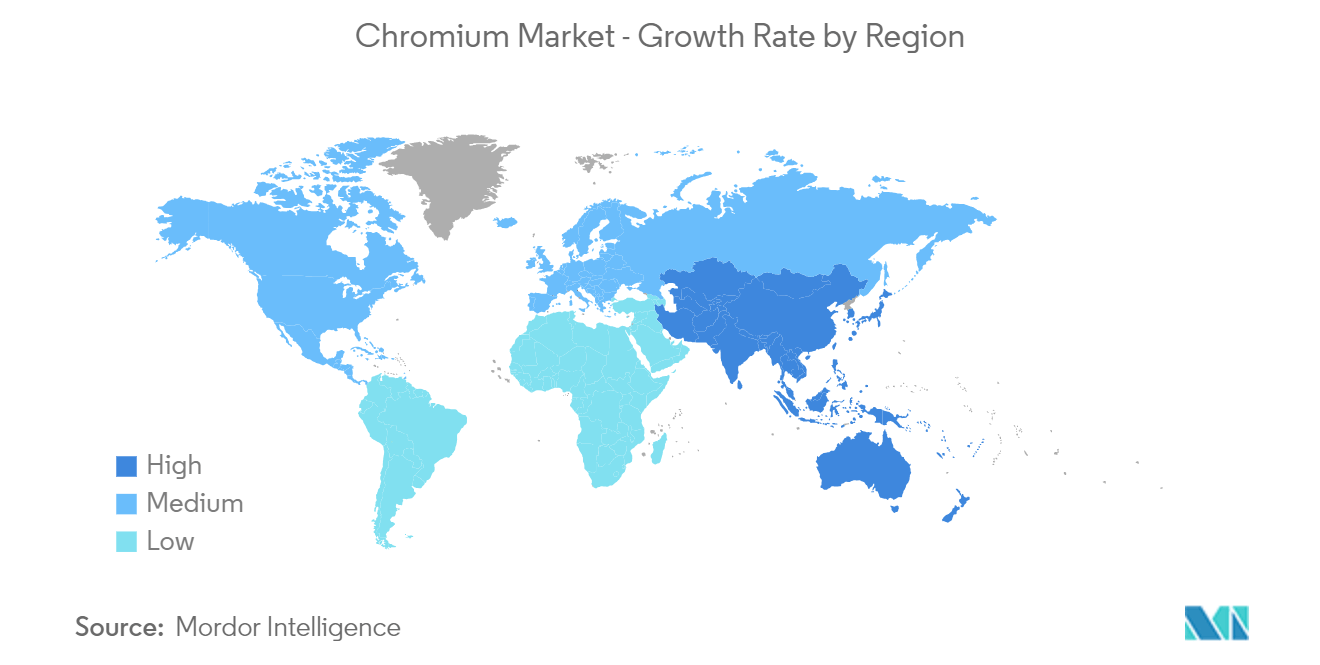
- Asia-Pacífico ha liderado el mercado durante los últimos años y también se espera que registre la CAGR más alta durante el período previsto.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial del cromo
Aplicaciones metalúrgicas para presenciar el crecimiento en el futuro
- El cromo se utiliza en procesos metalúrgicos para mejorar su templabilidad, resistencia al impacto, resistencia a la corrosión, oxidación a otros metales y muchas otras propiedades para su uso en maquinaria pesada, el sector de la construcción y otras aplicaciones.
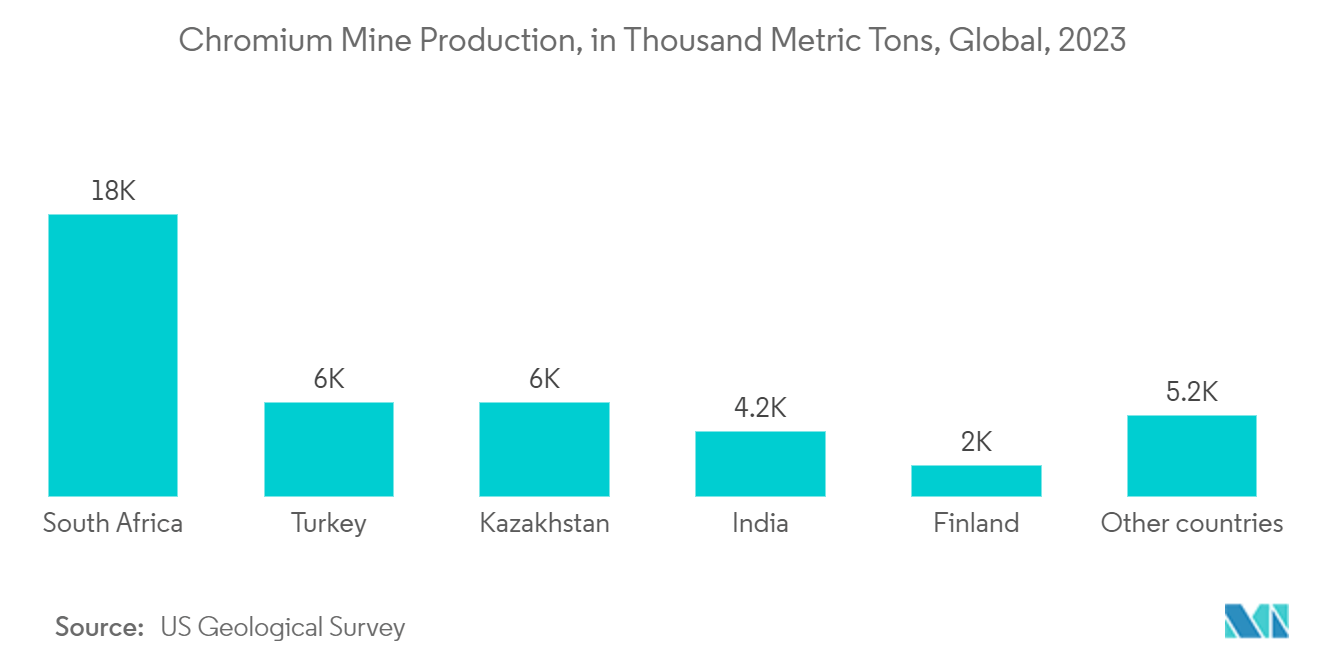
- Según el Servicio Geológico de EE. UU., en 41 se produjeron aproximadamente 2023 millones de toneladas métricas de cromo a nivel mundial a partir de minas. Con alrededor del 45 % de la producción total, Sudáfrica representó la participación mayoritaria (18 millones de toneladas métricas).
- Es una parte importante en la fabricación de acero inoxidable porque, incluso cuando se calienta a temperaturas muy altas, mantiene sus propiedades de endurecimiento y resistencia a la corrosión. Del mismo modo, el cromo se utiliza para hacer que el aluminio sea más resistente y duradero y para que mantenga su forma cuando se calienta a altas temperaturas.
- Según la Asociación Mundial del Acero, la producción mundial de acero bruto en 2023 alcanzó los 1,849.7 millones de toneladas, registrando un crecimiento de alrededor del 1% en comparación con los 1,831.5 millones de toneladas en 2022. Se espera que siga aumentando durante el período previsto.
- La cantidad más importante de acero a nivel mundial se produce en Asia-Pacífico, particularmente en países como China, Japón e India. También se prevé que China siga siendo el mayor consumidor de hierro y acero. Es probable que la producción de acero bruto del país aumente durante el período previsto, debido a la recuperación del consumo.
- La producción de acero bruto en América del Norte fue de 109.6 millones de toneladas en 2023, con un aumento del 5.3 % en comparación con 2022. Estados Unidos produjo 80.7 millones de toneladas en 2022, con un aumento del 7.6 % con respecto a 2022.
- En los procesos metalúrgicos, la mezcla de cromo con otros metales puede ayudar a fabricar piezas importantes para motores de aviones comerciales y militares, como camiones cisterna de acero inoxidable, ácidos y remolques de tolva a granel que se utilizan para mover fertilizantes y otros materiales que absorben agua.
- En la industria automotriz, el cromo se utiliza principalmente para: acabado de cromo para automóviles, galvanoplastia y recubrimientos de conversión en el exterior e interior de las piezas de automóviles. Según la Organización Internacional de Fabricantes de Vehículos Automotores (OICA), en 2022 se produjeron alrededor de 85.01 millones de vehículos en todo el mundo, lo que representa una tasa de crecimiento del 5.99 % en comparación con los 80.20 millones de vehículos en 2021.
- En América del Norte, según la OICA, la producción automotriz en 2022 representó 14,798,146 unidades, un aumento del 9.88% respecto a la de 2021, que fue de 13,467,065 unidades. Además, en Norteamérica las ventas de vehículos eléctricos en 2022 representaron 1,108 mil unidades, frente a 748 mil unidades vendidas en 2021.
- Por lo tanto, se espera que un aumento en el número de vehículos fabricados, junto con la demanda en la industria de fabricación de acero, impulse la demanda de cromo en el mercado.
La región de Asia y el Pacífico dominará el mercado
- Es probable que Asia-Pacífico sea el mercado más grande del mundo. Esto se debe a que China, India y otras partes de la región tienen sectores manufactureros muy desarrollados y la industria metalúrgica está aumentando su demanda.
- Asia-Pacífico utiliza más cromo para fabricar acero inoxidable que cualquier otra región. Esto se debe a que el acero inoxidable es cada vez más importante en todos los sectores de fabricación del mundo.
- Según la Asociación Mundial del Acero, Asia produjo 1,367.2 millones de toneladas de acero bruto en 2023, un aumento del 0.7% respecto a 2022.
- La producción de acero bruto de China en 2023 alcanzó los 1,019.1 millones de toneladas, un aumento de aproximadamente el 0.6% en comparación con 2022. La producción de acero bruto de la India en 2023 alcanzó los 140.2 millones de toneladas, un aumento del 11.8% en comparación con 2022.
- El cromo también es importante en la industria automotriz. Dado que China es el país que fabrica la mayor cantidad de automóviles, se espera que el mercado del cromo en ese país crezca a un ritmo muy rápido.
- La producción y las ventas en Asia-Pacífico están dominadas principalmente por países como China, India y Japón, que están formados por grandes fabricantes de automóviles y una gran cantidad de bases de producción dentro de los países.
- Según la Asociación China de Fabricantes de Automóviles (CAAM), con una producción total de vehículos de 27 millones de unidades en 2022, China tiene la base de producción de automóviles más importante del mundo, registrando un aumento del 3.4 % en comparación con 2021.
- En China, el objetivo principal es aumentar la producción y las ventas de vehículos eléctricos. Con este fin, el país se ha fijado el objetivo de producir 7 millones de vehículos eléctricos al año para 2025. Para 2025, el objetivo es que los vehículos eléctricos representen el 20 % de la producción total de vehículos nuevos en China.
- India se ha convertido en el segundo mayor fabricante de vehículos automotores de la región. Según la Sociedad de Fabricantes de Automóviles de la India (SIAM), durante el año fiscal 2022-2023, el número total de automóviles fabricados en el país creció aproximadamente un 12.55% en comparación con el año fiscal 2021-2022 y alcanzó 2,59,31,867 unidades.
- Según la Asociación de Fabricantes de Automóviles de Japón (JAMA), la producción de vehículos de motor en el país en 2023 creció un 14.84% y se valoró en 8,998,538 unidades.
- En Asia y el Pacífico, la industria química se está expandiendo rápidamente. El cromo se emplea como catalizador en procesos de oxidación, polimerización de etileno y catalizadores de oligomerización utilizados en la fabricación industrial de polietileno y 1-hexeno, y se prevé que estas cualidades impulsen el mercado del cromo en los próximos años.
- Por lo tanto, se espera que los factores antes mencionados tengan un impacto significativo en el mercado en los próximos años.
Análisis de la cadena de valor
La cadena de valor del cromo comienza con la extracción y el procesamiento del mineral de cromita, seguido del transporte (a menudo a granel por vía marítima) a las fundiciones de ferrocromo, y posteriormente su consumo, principalmente en la industria del acero inoxidable y otras aplicaciones metalúrgicas, con una demanda adicional por parte de usuarios finales de productos químicos y refractarios. La oferta inicial está concentrada, con reservas ubicadas principalmente en Kazajstán y el sur de África, mientras que el procesamiento posterior se centra cada vez más en Asia, donde China es un importante productor de ferrocromo y acero inoxidable, y un importador clave de mineral de cromo.
La economía del procesamiento intermedio está condicionada por la disponibilidad y el costo de la energía, dada la alta demanda energética de la fundición de ferrocromo. Este cuello de botella recurrente puede provocar cambios en la utilización de la capacidad regional. Paralelamente, la producción y distribución de cromo metálico conforman una cadena más pequeña, pero estratégicamente importante, para superaleaciones y aplicaciones especiales, donde los cambios en la capacidad localizada pueden afectar la dependencia de las importaciones y los patrones de compra de los compradores industriales.
Panorama competitivo
El mercado del cromo es de naturaleza parcialmente consolidada, y unos pocos actores importantes dominan una parte importante del mercado. Algunas de las empresas más importantes son (sin ningún orden en particular) Kermas Investment Group, Assmang Proprietary Limited, CVK Madencilik, Odisha Mining Corporation Ltd y Glencore.
Líderes de la industria del cromo
Grupo de Inversión Kermas
Assmang propiedad limitada
CVK Madencilik
Odisha Mining Corporation Ltd.
Glencore
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: Glencore Merafe Chrome Venture anunció la reactivación de sus fundiciones de ferrocromo de Boshoek y Wonderkop tras la firma de un acuerdo tarifario de electricidad de 62 céntimos/kWh con Eskom. Esta reactivación pone de manifiesto cómo la negociación de las condiciones energéticas puede restablecer la utilización de las instalaciones de ferrocromo sudafricanas, que consumen mucha energía, y reequilibrar la disponibilidad de exportaciones del país.
- Mayo de 2026: El Regulador Nacional de Energía de Sudáfrica (Nersa) aprobó un marco de precios de electricidad modificado para Glencore Merafe Chrome Venture y Samancor Chrome. La decisión regulatoria formalizó las estructuras de costos de energía que influyen en las decisiones operativas de ferrocromo, incluyendo reducciones de producción, reinicios y comportamiento contractual.
- Julio de 2025: Assmang cerró definitivamente su planta de fundición de ferrocromo Cato Ridge Works en KwaZulu-Natal, alegando pérdidas financieras, altos costos de electricidad y condiciones de mercado desfavorables. El cierre reflejó la continua racionalización de la capacidad de producción de mayor costo en Sudáfrica y redujo el número de plantas de fundición nacionales viables que competían en el suministro mundial de ferrocromo.
Alcance y metodología
El elemento químico cromo tiene el símbolo Cr y el número atómico 24. Es un metal de transición de color gris acero, brillante, duro y quebradizo. El metal cromo es apreciado por su gran resistencia a la corrosión y dureza. El acero inoxidable y el cromado (galvanoplastia de cromo) representan el 85% del uso comercial.
El mercado del cromo está segmentado por aplicación y geografía. Por aplicación, el mercado se segmenta en químicos, metalúrgicos, refractarios y otros (pulido de vidrio, catalizadores industriales y pigmentos). El informe también cubre los tamaños de mercado y las previsiones para el mercado del cromo en 27 países de las principales regiones. Para cada segmento, el dimensionamiento del mercado y las previsiones se realizaron en función del volumen (toneladas).
| Química |
| Metalúrgico |
| Refractario |
| Otras aplicaciones (pulido de vidrio, catalizadores industriales y pigmentos) |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Malaysia | |
| Thailand | |
| Indonesia | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| NÓRDICO | |
| Turquía | |
| Russia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Sudáfrica | |
| Nigeria | |
| Qatar | |
| Egipto | |
| Emiratos Árabes Unidos | |
| Resto de Medio Oriente y África |
| por Aplicación | Química | |
| Metalúrgico | ||
| Refractario | ||
| Otras aplicaciones (pulido de vidrio, catalizadores industriales y pigmentos) | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Malaysia | ||
| Thailand | ||
| Indonesia | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| NÓRDICO | ||
| Turquía | ||
| Russia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Sudáfrica | ||
| Nigeria | ||
| Qatar | ||
| Egipto | ||
| Emiratos Árabes Unidos | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Qué tamaño tiene el mercado del cromo?
Se espera que el tamaño del mercado de cromo alcance los 46.61 kilotones en 2026 y crezca a una tasa compuesta anual del 3.86% hasta alcanzar los 56.33 kilotones en 2031.
¿Cuál es el tamaño actual del mercado cromo?
En 2026, se espera que el tamaño del mercado del cromo alcance los 46.61 kilotones.
¿Quiénes son los jugadores clave que operan en el mercado Cromo?
Kermas Investment Group, Assmang Proprietary Limited, CVK Madencilik, Odisha Mining Corporation Ltd. y Glencore son las principales empresas que operan en el mercado del cromo.
¿Cuál es la región de más rápido crecimiento en el mercado del cromo?
Se estima que Asia-Pacífico crecerá a la CAGR más alta durante el período de pronóstico (2026-2031).
¿Que region tiene la mayor participacion en el mercado de cromo?
En 2025, Asia-Pacífico representa la mayor cuota de mercado en el mercado del cromo.
¿Qué años cubre este mercado de Cromo y cuál era el tamaño del mercado en 2025?
En 2025, el tamaño del mercado de cromo se estimó en 46.61 kilotones. El informe cubre el tamaño histórico del mercado de cromo para los años: 2019, 2020, 2021, 2022, 2023 y 2024. El informe también pronostica el tamaño del mercado de cromo para los años: 2026, 2027, 2028, 2029, 2030 y 2031.


