

Tamaño y cuota de mercado de los fármacos para la leucemia linfocítica crónica
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 5.77 mil millones |
| Tamaño del mercado (2031) | USD 7.91 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.91% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de fármacos para la leucemia linfocítica crónica realizado por Mordor Intelligence.
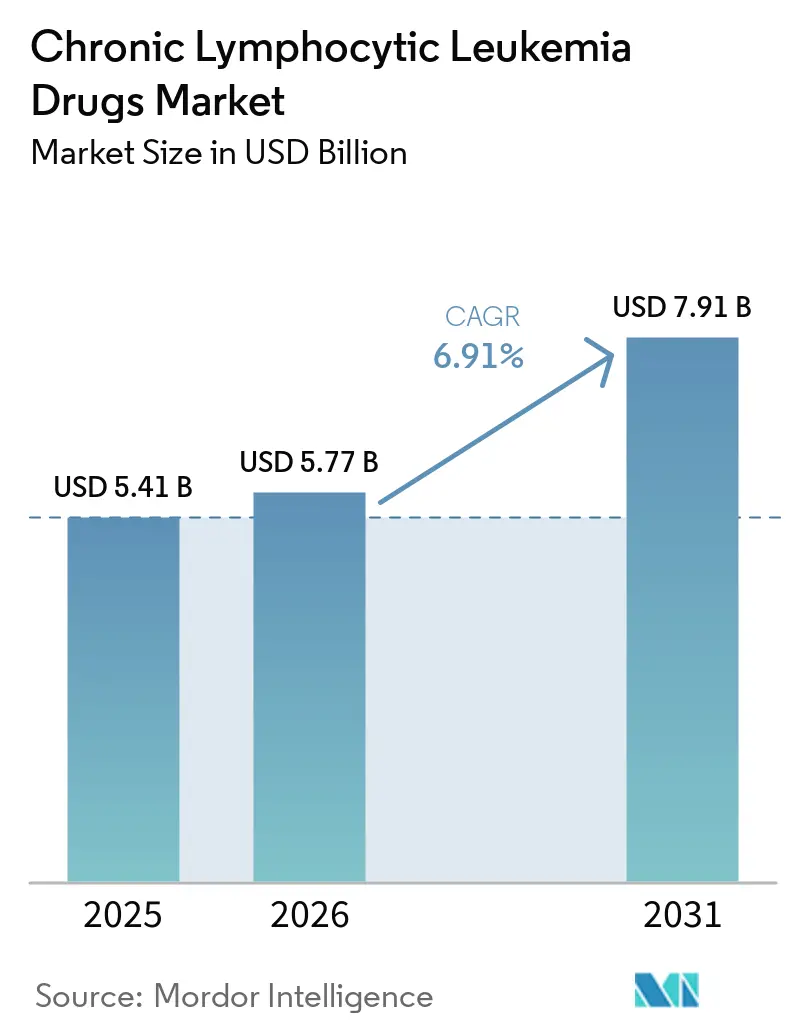
Se prevé que el tamaño del mercado de fármacos para la leucemia linfocítica crónica sea de 5.41 millones de dólares en 2025, de 5.77 millones de dólares en 2026 y alcance los 7.91 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 6.91 % entre 2026 y 2031.
Esta expansión constante se ve impulsada por el amplio cambio clínico de la quimioinmunoterapia hacia agentes dirigidos de precisión que ofrecen respuestas más profundas con mejor tolerabilidad, lo que prolonga tanto la supervivencia como los intervalos libres de tratamiento. La adopción de los inhibidores de la tirosina quinasa de Bruton (BTK) y del linfoma de células B-2 (BCL-2) se ha expandido rápidamente, y el primer producto de células CAR-T para la leucemia linfocítica crónica indica una creciente confianza en los enfoques celulares. Los regímenes combinados capaces de eliminar la enfermedad residual mínima alcanzan ahora tasas superiores al 90 % de indetectabilidad, lo que anima a los médicos a adoptar tratamientos de duración limitada que reducen la toxicidad acumulativa y los costes. Las diferencias de crecimiento regional siguen siendo amplias: Norteamérica continúa acaparando la mayor cuota de ingresos, mientras que la región de Asia-Pacífico está preparada para registrar el crecimiento más rápido a medida que se aceleran las aprobaciones y aumenta la capacidad de diagnóstico.
Conclusiones clave del informe
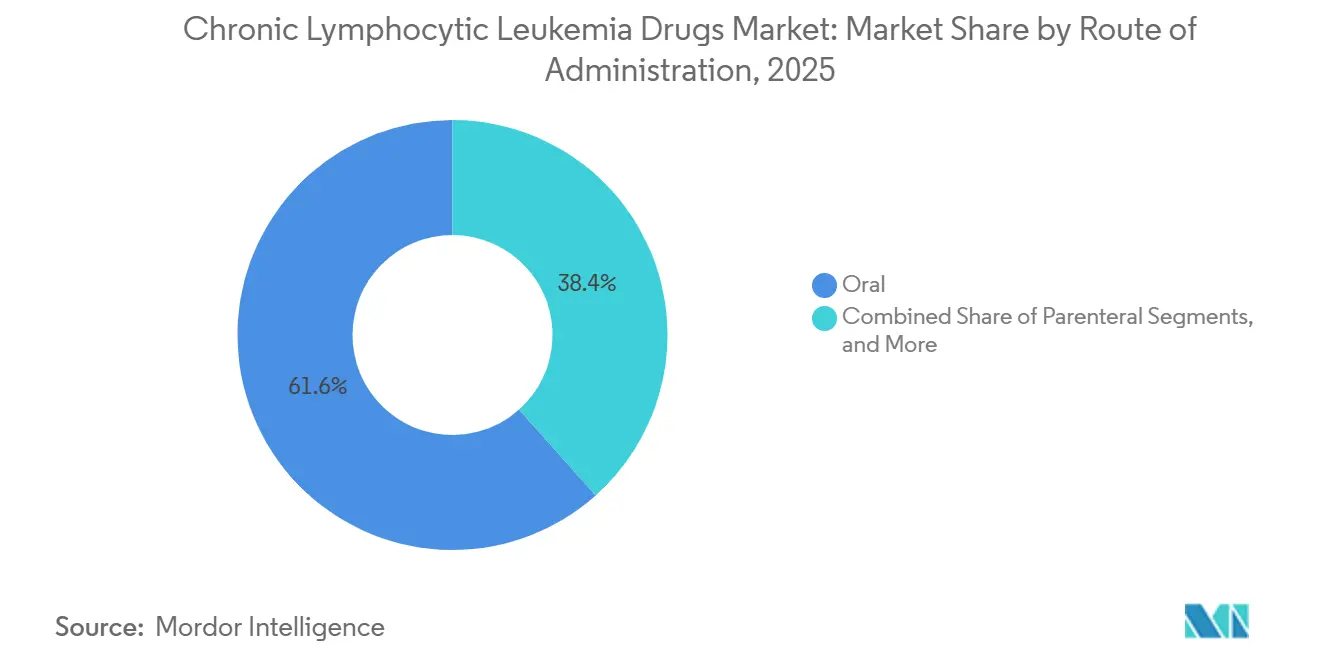
- En cuanto a la vía de administración, las formulaciones orales representaron el 61.65% del mercado de fármacos para la leucemia linfocítica crónica en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta del 9.18% entre 2026 y 2031.
- Por tipo de terapia, la terapia dirigida lideró con una participación de ingresos del 48.92 % en 2025; se prevé que la terapia CAR-T y la terapia celular avancen a una CAGR del 10.44 % hasta 2031.
- Por clase de fármaco, los inhibidores de BTK acapararon el 45.98% de la cuota de mercado de los fármacos para la leucemia linfocítica crónica en 2025, mientras que se prevé que los inhibidores de BTK no covalentes crezcan a una tasa de crecimiento anual compuesta del 8.11% hasta 2031.
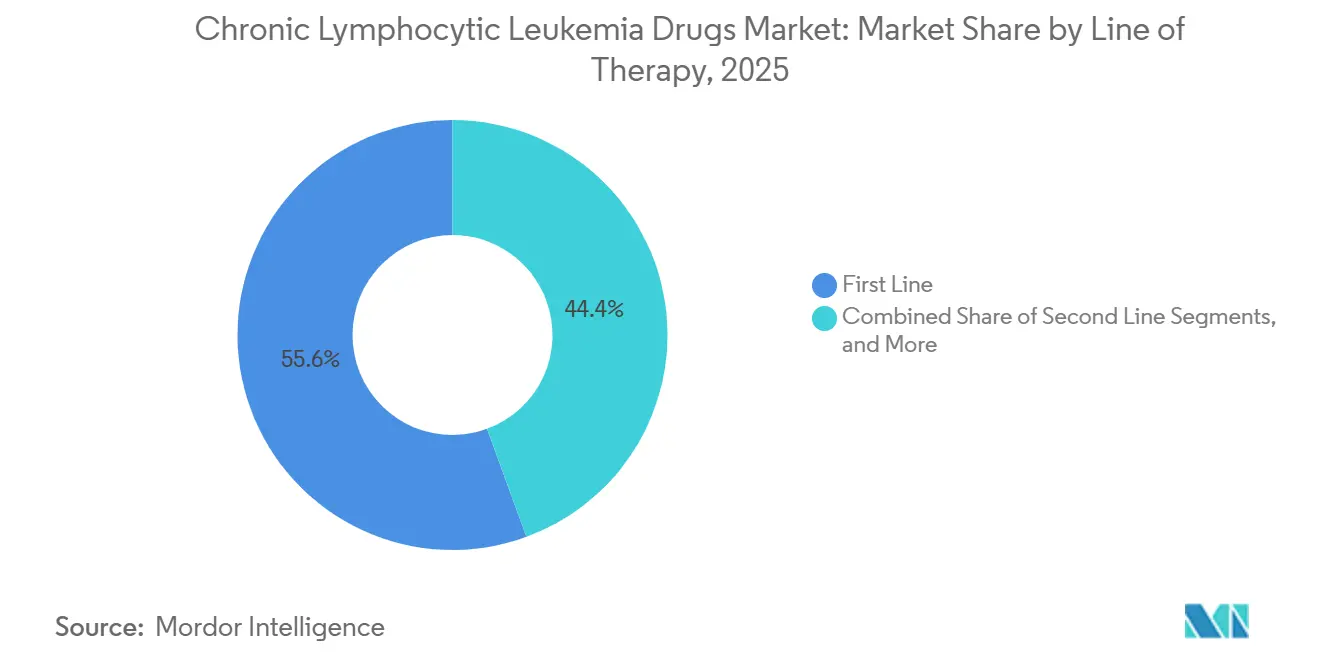
- Por línea de terapia, el tratamiento de primera línea representó el 55.62% de la participación en los ingresos en 2025, mientras que se espera que el tratamiento recidivante/refractario registre la CAGR más alta del 8.33% en el mismo horizonte.
- Por geografía, América del Norte representó el 38.12% de los ingresos globales de 2025, y se proyecta que la región Asia-Pacífico crecerá a una CAGR del 9.05%.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de fármacos para la leucemia linfocítica crónica
Análisis del impacto de los impulsores
| CONDUCTOR | (~) % IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | CRONOGRAMA DE IMPACTO | |
|---|---|---|---|---|
| Aumento de la prevalencia mundial de LLC y envejecimiento de la población | 1.20% | América del Norte y Europa más altas | Largo plazo (≥ 4 años) | |
| Expansión de la línea de inhibidores de BTK, BCL-2 y PI3K de próxima generación | 1.80% | Adopción temprana en EE. UU. y la UE-5 | Mediano plazo (2-4 años) | |
| Precisión diagnóstica mejorada mediante citometría de flujo y NGS | 0.90% | Mercados de altos ingresos, que se extienden a Asia-Pacífico | Mediano plazo (2-4 años) | |
| Reembolso favorable para terapias dirigidas orales | 1.10% | Principalmente América del Norte y Europa | Corto plazo (≤ 2 años) | |
| Creciente uso fuera de etiqueta de pruebas de EMR para acortar la terapia | 0.70% | Centros académicos en todo el mundo | Mediano plazo (2-4 años) | |
| El cambio del hospital al hogar permite aumentar la administración de venetoclax en pacientes ambulatorios | 0.50% | Mercados desarrollados con infraestructura robusta | Corto plazo (≤ 2 años) | |
| Fuente: Inteligencia de Mordor | ||||
Aumento de la prevalencia mundial de LLC y rápido envejecimiento de la población
Los diagnósticos a nivel mundial siguen en aumento, con 23,690 nuevos casos en EE. UU. previstos para 2025. La edad media de diagnóstico, de 70 años, vincula la enfermedad con el envejecimiento de la población, y una tasa de supervivencia superior al 89 % convierte a la LLC en una afección crónica que requiere décadas de tratamiento. Los países asiáticos, que antes presentaban una menor incidencia, ahora registran un crecimiento más rápido a medida que mejoran las pruebas de detección y los perfiles demográficos envejecen. Estos patrones epidemiológicos amplían el mercado de fármacos para la leucemia linfocítica crónica al aumentar el número de pacientes que pueden optar a agentes dirigidos y regímenes combinados. [1] Instituto Nacional del Cáncer, «Leucemia linfocítica crónica: datos estadísticos sobre el cáncer», seer.cancer.gov
Ampliación de la cartera de inhibidores de BTK, BCL-2 y PI3K de última generación
Las moléculas BTK no covalentes, como pirtobrutinib, presentan una tasa de respuesta del 81.6 % en pacientes con experiencia en el tratamiento con BTK, mientras que los fármacos BCL-2 de nueva generación, como sonrotoclax, alcanzan una tasa de respuesta del 97 % al combinarse con zanubrutinib. Los degradadores de BTK, actualmente en investigación, introducen un nuevo mecanismo de eliminación en lugar de inhibición. Los organismos reguladores aceleran el desarrollo de estos fármacos mediante programas de desarrollo acelerado, lo que reduce los plazos y aumenta la competencia en el mercado de medicamentos para la leucemia linfocítica crónica.
Precisión diagnóstica mejorada mediante citometría de flujo y paneles NGS
La citometría de flujo multiparamétrica detecta enfermedad residual hasta un 0.001 %, y la secuenciación genómica integral identifica aberraciones en TP53 o IGHV que guían las opciones de tratamiento de primera línea. Las herramientas de inteligencia artificial reducen el tiempo de análisis manteniendo la precisión, lo que facilita su adopción fuera de los centros académicos. Los protocolos estandarizados de EuroFlow armonizan las mediciones, lo que brinda a los organismos reguladores confianza en los criterios de valoración basados en la enfermedad residual mínima y permite a las aseguradoras financiar terapias de duración limitada. [2] Diseases, “High-Sensitivity Flow Cytometry for the Reliable Detection of Measurable Residual Disease,” mdpi.com
Reembolso favorable para terapias orales dirigidas
En Estados Unidos, la Ley de Reducción de la Inflación establece un límite anual de desembolso personal de USD 2,000 a partir de 2025, lo que mejora directamente la asequibilidad de los inhibidores de BTK y BCL-2. En los cinco países de la UE, los organismos de tecnología sanitaria aprueban los regímenes de duración fija basados en venetoclax basándose en el valor económico de las remisiones profundas y la reducción de la necesidad de seguimiento. La evidencia práctica muestra menores costos totales de atención para venetoclax-obinutuzumab en comparación con la terapia continua con BTK, un hallazgo que define las prioridades de los formularios.
Análisis del impacto de las restricciones
| RESTRICCIÓN | (~) % IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | CRONOGRAMA DE IMPACTO |
|---|---|---|---|
| Alto costo de nuevos agentes patentados y combinaciones | -1.40% | Global, más fuerte en los mercados emergentes | Mediano plazo (2-4 años) |
| Eventos adversos de grado ≥ 3 que motivan interrupciones tempranas | -0.80% | A nivel mundial, especialmente en pacientes de mayor edad | Corto plazo (≤ 2 años) |
| Las mutaciones emergentes de resistencia a los inhibidores de BTK erosionan la eficacia | -1.10% | Poblaciones predominantemente fuertemente pretratadas | Largo plazo (≥ 4 años) |
| Cuellos de botella en la cadena de suministro de reactivos de citometría especializados | -0.60% | Países de ingresos bajos y medios | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Alto costo de los nuevos agentes patentados y los regímenes combinados
El precio de la terapia CAR-T, cercano a 1 millón de dólares por paciente, dificulta el reembolso en todos los sistemas excepto en los más ricos. Los tratamientos dobles de duración fija también pueden suponer una carga para los presupuestos cuando no hay sustitutos genéricos disponibles hasta que expiren las patentes a finales de la década. Las negociaciones sobre contratos basados en el valor siguen siendo desiguales, lo que retrasa el acceso en regiones sensibles al precio y modera parte de la curva de crecimiento global. [3] Frontiers in Bioengineering and Biotechnology, “A Quest for Stakeholder Synchronization in the CAR T-Cell Therapy Supply Chain”, frontiersin.org
Eventos adversos de grado ≥ 3 que motivan interrupciones tempranas
Los datos del mundo real indican una mediana de 12.4 meses de uso de venetoclax en el tratamiento de primera línea, menor de lo previsto, principalmente debido a citopenias o complicaciones infecciosas. La toxicidad cardiovascular durante la terapia con inhibidores covalentes de la BTK conlleva cambios de medicación en pacientes de edad avanzada. Si bien los fármacos de nueva generación muestran una mayor seguridad, la variabilidad en la experiencia en centros comunitarios deja margen para interrupciones del tratamiento que afectan a la adherencia y, por extensión, al rendimiento del mercado de fármacos para la leucemia linfocítica crónica.
Análisis de segmento
Por vía de administración: el dominio oral acelera la penetración del mercado
Los fármacos orales representaron el 61.65 % de la cuota de mercado de medicamentos para la leucemia linfocítica crónica en 2025, lo que refleja la preferencia de los pacientes por la administración en el hogar y el interés de las aseguradoras en la reducción de los costos hospitalarios. La mayor cobertura de Medicare Parte D y el límite de copago para 2025 refuerzan su utilización en Estados Unidos, mientras que Japón y Alemania también informan una adopción oral más rápida tras la aprobación de acalabrutinib y zanubrutinib. Los inhibidores orales de BTK y BCL-2 sustentan este aumento, y las nuevas combinaciones de administración diaria o totalmente orales consolidan aún más la tendencia. Los regímenes parenterales siguen siendo fundamentales para los anticuerpos anti-CD20, especialmente durante las fases de inducción; sin embargo, su importancia relativa continúa disminuyendo. De cara al futuro, los productos subcutáneos anti-CD20 y los candidatos orales anti-PI3K podrían influir aún más en su uso. Se prevé que el tamaño del mercado de medicamentos orales para la leucemia linfocítica crónica crezca a una tasa de crecimiento anual compuesta (TCAC) del 9.18 % hasta 2031, superando el crecimiento general y consolidando la administración oral como la principal plataforma para la innovación.
La administración hospitalaria mantiene el control sobre el aumento de dosis de venetoclax en pacientes hospitalizados cuando el riesgo de lisis tumoral es alto, pero las guías actualizadas y las herramientas de telemedicina permiten ahora protocolos de atención ambulatoria o totalmente remotos. Esta flexibilidad atrae a las aseguradoras y libera capacidad para terapias celulares complejas, lo que refuerza la tendencia de la atención hospitalaria a la atención domiciliaria. De este modo, los fármacos orales mejoran la adherencia y amplían el acceso en zonas rurales, lo que apoya la expansión geográfica del mercado de medicamentos para la leucemia linfocítica crónica. Los fabricantes responden con programas de apoyo al paciente y envases tipo blíster que simplifican los esquemas de dosificación, lo que mejora aún más su adopción en diversos entornos sanitarios.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de terapia: Los enfoques específicos transforman los paradigmas del tratamiento
La terapia dirigida dominó los ingresos, representando el 48.92 % en 2025, ya que los inhibidores de BTK y BCL-2 desplazaron a la quimioinmunoterapia convencional. Los datos de cinco años del estudio FLAIR del Reino Unido confirman una supervivencia libre de progresión superior para ibrutinib-venetoclax en comparación con la FCR, lo que acelera la revisión de las directrices globales. Se proyecta que la terapia celular, a pesar de su baja base, se expandirá a una tasa de crecimiento anual compuesta (TCAC) del 10.44 %, impulsada por la aprobación, primera en su clase, de lisocabtagén maraleucel para pacientes que no responden a los inhibidores de BTK y BCL-2. Este resultado crea una vía de rescate y posiciona las plataformas CAR-T para evaluaciones más amplias de línea temprana, aunque la complejidad y el coste de la fabricación siguen siendo obstáculos.
La inmunoterapia con anticuerpos anti-CD20 conserva un papel fundamental, especialmente el obinutuzumab, cuya sinergia con venetoclax permite desarrollar regímenes de duración fija que alcanzan tasas de enfermedad residual mínima indetectables superiores al 90 %. La relevancia de la quimioterapia se limita a perfiles citogenéticos específicos o a entornos con recursos limitados. Junto con los avances diagnósticos, estos desarrollos siguen orientando el mercado de fármacos para la leucemia linfocítica crónica hacia modelos de atención de precisión centrados en los resultados, donde la profundidad de la respuesta y el intervalo libre de tratamiento tienen mayor peso que los paradigmas clásicos de mantenimiento a largo plazo.
Por clase de fármaco: los inhibidores de BTK lideran a pesar de la creciente competencia
Los inhibidores de BTK retuvieron el 45.98 % de los ingresos en 2025, impulsados por ibrutinib de primera generación, con una participación creciente de acalabrutinib y zanubrutinib. Los nuevos fármacos no covalentes se dirigen a mutaciones de resistencia y se proyecta una tasa de crecimiento anual compuesta (TCAC) del 8.11 %, lo que mantiene el crecimiento de la clase a medida que consolidan las posiciones de primera línea. La inhibición de BCL-2 sigue siendo fundamental, lo que permite dobletes de duración limitada que desafían la monoterapia continua con BTK tanto en cohortes aptas como no aptas. Los inhibidores de PI3K se retiran del mercado debido a problemas de seguridad, aunque los compuestos de nueva generación con selectividad mejorada buscan recuperar su utilidad.
Los anticuerpos monoclonales anti-CD20 siguen siendo fundamentales, especialmente durante la fase de inducción, y continúan generando ingresos estables. La categoría "Otros", que incluye degradadores de BTK y anticuerpos biespecíficos, aporta opciones de desarrollo que podrían reequilibrar la cuota de mercado de esta clase de fármacos de cara a 2030. A lo largo del tiempo, las presiones sobre los precios y la biología de la resistencia determinarán en última instancia la clasificación final, pero las plataformas anti-BTK constituyen actualmente la base del mercado de fármacos dirigidos para la leucemia linfocítica crónica.
Por línea de terapia: la innovación de primera línea impulsa el crecimiento del mercado
La atención de primera línea representó el 55.62 % de los ingresos de 2025, ya que las directrices fomentan el uso de combinaciones potentes de duración fija en las primeras etapas de la enfermedad. Las remisiones profundas en este grupo prolongan los períodos sin tratamiento, lo que resulta atractivo para pacientes y aseguradoras e impulsa la captación inicial de mercado para nuevos participantes. Sin embargo, en contextos de recaída/refractarios, se registra la tasa de crecimiento anual compuesta (TCAC) más rápida, del 8.33 %, ya que la terapia celular, los degradadores y las terapias combinadas amplían las opciones tras la exposición a dos clases de fármacos. La atención de segunda línea sigue siendo un segmento puente, pero su participación se reducirá gradualmente si los regímenes de primera línea retrasan la progresión por más tiempo.
Es probable que la adopción de la terapia CAR-T como tratamiento de tercera línea atraiga a pacientes resistentes a la terapia hacia intervenciones de mayor valor, lo que podría aumentar el gasto por paciente a pesar de la menor cantidad de casos. Estos ajustes en la secuencia de tratamientos ilustran el creciente enfoque del mercado de fármacos para la leucemia linfocítica crónica en la profundidad, la durabilidad y la eficiencia económica, con decisiones basadas en la detección de la enfermedad residual mínima (ERM).
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de distribución: la infraestructura sanitaria configura los patrones de acceso
Los hospitales representaron el 61.54 % de los ingresos en 2025, lo que refleja la complejidad de las necesidades de infusión, la gestión de eventos adversos y la supervisión multidisciplinaria requerida. Los centros académicos lideran la innovación de protocolos y albergan la mayor parte de la actividad CAR-T. Sin embargo, se proyecta que los canales de farmacia en línea y minoristas aumenten a una tasa de crecimiento anual compuesta (TCAC) del 9.67 % a medida que se expande la prescripción oral y la teleoncología normaliza la monitorización remota. Las clínicas especializadas conectan ambos modelos, proporcionando capacidad de infusión y supervisión experta en entornos comunitarios.
Los gestores de beneficios farmacéuticos influyen en la clasificación de los medicamentos y, a menudo, requieren modificaciones en los niveles de cobertura, lo que determina las opciones iniciales. Las plataformas digitales de adherencia al tratamiento y las alianzas con empresas de mensajería facilitan el envío por correo de productos orales refrigerados, ampliando el acceso a regiones con escasos recursos. En conjunto, estas tendencias expanden el mercado de medicamentos para la leucemia linfocítica crónica al estabilizar el suministro y aliviar la carga para los pacientes, manteniendo al mismo tiempo la supervisión clínica.
Análisis geográfico
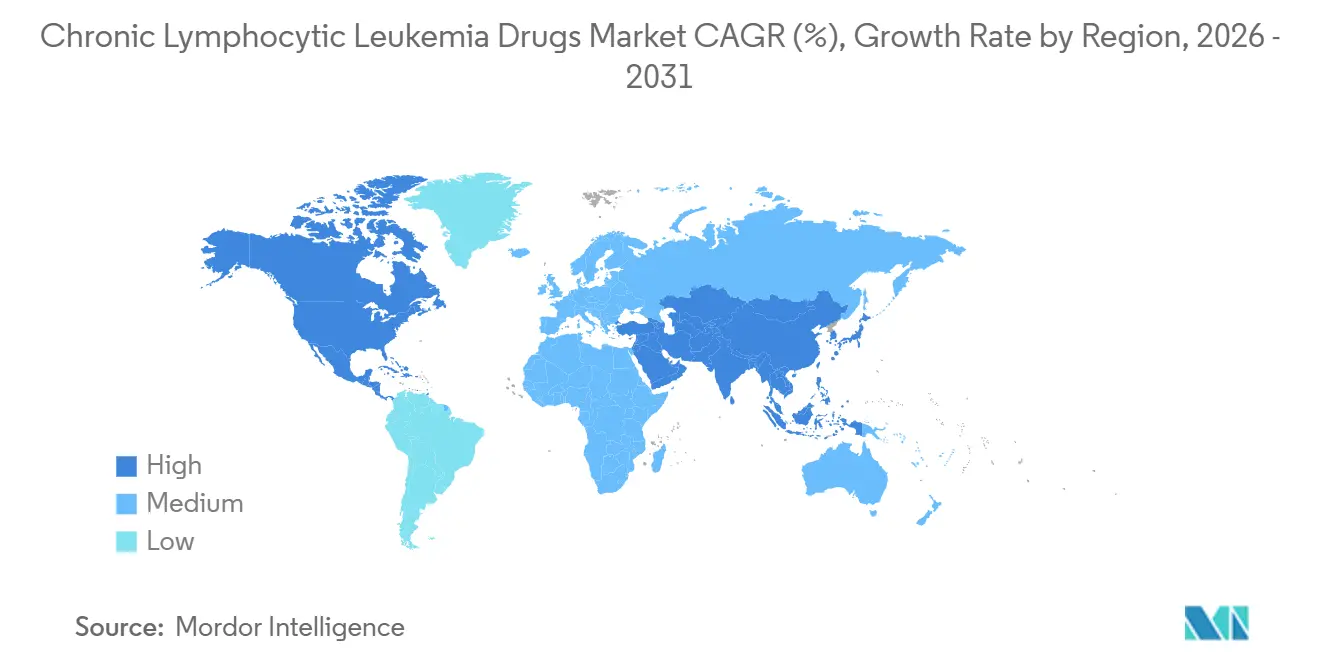
Norteamérica sigue controlando el 38.12 % de los ingresos globales, gracias a las tempranas autorizaciones de la FDA, una cobertura de seguros consolidada y una densa red de centros de hematología. El límite de 2025 USD para Medicare en 2,000 mejora notablemente la asequibilidad de los fármacos orales, y múltiples centros académicos, como MD Anderson, lideran ensayos clínicos clave que aceleran su adopción en el mundo real. Canadá sigue patrones de práctica similares, con el apoyo de reembolsos provinciales, mientras que México acelera la armonización de directrices y los procesos de adquisición.
Se prevé que Asia-Pacífico registre la tasa de crecimiento anual compuesta (TCAC) más rápida, del 9.05 %, hasta 2031. La aprobación de acalabrutinib de primera línea en Japón en 2024 y la autorización multiindicativa de zanubrutinib en China ofrecen opciones modernas a grandes poblaciones de personas mayores. Los innovadores chinos amplían sus líneas de producción de BCL-2 y BTK y prueban precios competitivos que podrían transformar los parámetros de referencia mundiales. Australia y Corea del Sur reembolsan rápidamente los dobletes de venetoclax de duración fija, mientras que India amplía su capacidad de citometría de flujo y explora la fabricación local para moderar los costes.
Europa mantiene un avance constante gracias a la vía centralizada de la EMA y a los programas piloto de evaluación clínica conjunta que agilizan las revisiones de las aseguradoras. Alemania y el Reino Unido ya implementan normas de interrupción del tratamiento basadas en la EMR, lo que refuerza los regímenes de duración limitada como factores económicos positivos. Los biosimilares reducen los costes de CD20, lo que permite un uso más amplio de combinaciones. En Oriente Medio y África, las subvenciones para diagnósticos y las colaboraciones multinacionales permiten la creación de laboratorios de análisis, pero los elevados precios de lista siguen siendo un obstáculo. Sudamérica, con Brasil y Argentina a la cabeza, mejora el acceso lentamente mediante la expansión de los seguros privados y la actualización de los formularios nacionales, pero la volatilidad cambiaria modera el crecimiento absoluto.
Panorama competitivo
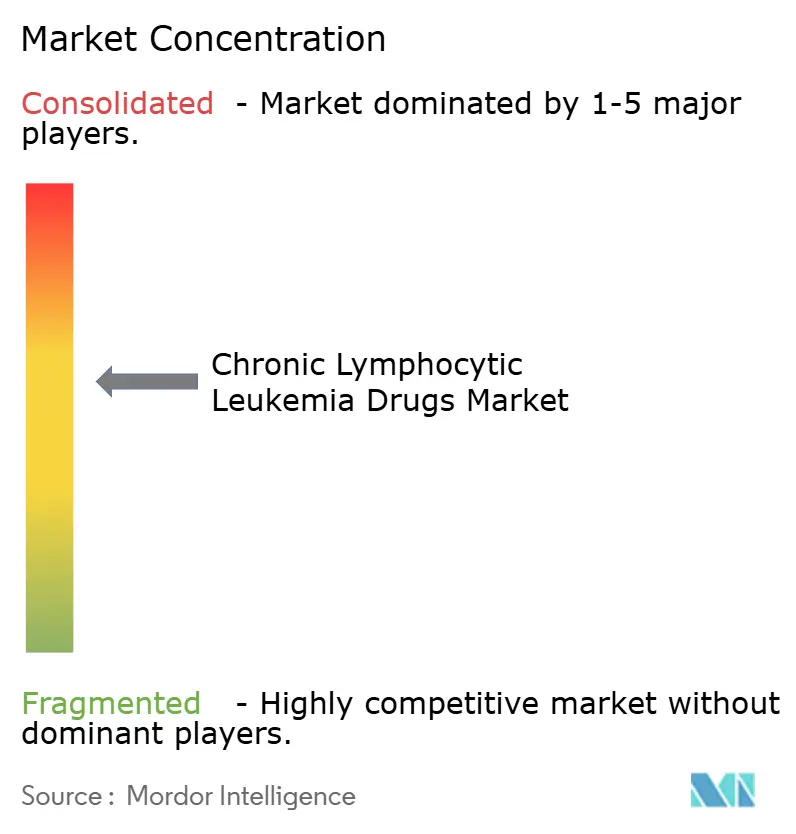
El mercado muestra una concentración moderada, liderada por AbbVie, BeiGene y Roche. AbbVie combina ibrutinib y venetoclax para consolidar los segmentos BTK y BCL-2, lo que le otorga una flexibilidad de combinación inigualable. BeiGene aprovecha los datos de seguridad mejorados de zanubrutinib e impulsa la presentación de solicitudes globales, mientras que Roche mantiene su influencia gracias a su liderazgo en el CD20 y los datos de combinación. La plataforma CAR-T de Bristol-Myers Squibb ofrece una diferenciación de alto valor a pesar de la complejidad de su fabricación.
La competencia se intensifica a medida que Nurix avanza en el desarrollo de degradadores de BTK y Ascentage o InnoCare desarrollan nuevas estructuras base de BCL-2 en China. Las alianzas estratégicas proliferan; el enfoque de colaboración de AbbVie garantiza una cartera de productos amplia y los acuerdos de licencia cruzada aceleran su alcance global. El conocimiento de la fabricación es fundamental para la terapia celular; las empresas capaces de escalar la producción de vectores y automatizar los procesos celulares obtienen una ventaja competitiva. En general, la profundidad de la remisión, el manejo de la resistencia y la facilidad de administración determinan el posicionamiento en el mercado de fármacos para la leucemia linfocítica crónica.
Líderes de la industria farmacéutica en el tratamiento de la leucemia linfocítica crónica
AbbVie Inc.
F. Hoffmann-La Roche Ltda.
AstraZeneca Plc.
BeiGene
Gilead Sciences
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Febrero de 2026: La FDA aprobó acalabrutinib con venetoclax como la primera combinación sin quimioterapia para la LLC en pacientes sin tratamiento previo, con la expectativa de captar el 40 % de los nuevos tratamientos iniciados para finales de año.
- Junio de 2025: Nurix Therapeutics anunció planes para abrir ensayos de registro global para el degradador de BTK NX-5948 después de que los datos de la Fase 1a/1b mostraran una tasa de respuesta del 75.5 % en la LLC recidivante/refractaria; el programa cuenta con las designaciones FDA Fast-Track y EMA PRIME.
- Febrero de 2025: InnoCare Pharma recibió la aprobación para iniciar un ensayo de fase III del inhibidor de BCL-2 ICP-248 más el inhibidor de BTK orelabrutinib como terapia de primera línea en China.
Alcance del informe sobre el mercado mundial de fármacos para la leucemia linfocítica crónica
Según el alcance del informe, los fármacos para la leucemia linfocítica crónica (LLC) son terapias dirigidas, quimioterapia e inmunoterapias que se utilizan para tratar un cáncer de la sangre y la médula ósea de crecimiento lento. Entre los fármacos clave se incluyen los inhibidores de BTK (ibrutinib), los inhibidores de BCL-2 (venetoclax) y los anticuerpos monoclonales anti-CD20 (rituximab), que se utilizan en combinación para inducir la remisión mediante la eliminación o el bloqueo específico del crecimiento de las células cancerosas.
El mercado de fármacos para la leucemia linfocítica crónica se segmenta por vía de administración, tipo de terapia, clase de fármaco, línea de tratamiento y canal de distribución. Por vía de administración, el mercado incluye oral, parenteral y otras. Por tipo de terapia, el mercado se segmenta en terapia dirigida, quimioterapia, inmunoterapia (mAbs y BsAbs), terapia CAR-T y celular, y regímenes combinados. Por clase de fármaco, el mercado se clasifica en inhibidores de BTK, inhibidores de BCL-2, inhibidores de PI3K, mAbs CD20, agentes citotóxicos y otros. Por línea de tratamiento, el mercado se segmenta en primera línea, segunda línea y recidivante/refractario. Por canal de distribución, el mercado se segmenta en hospitales, clínicas especializadas y farmacias en línea y físicas. Geográficamente, el mercado se analiza en Norteamérica, Europa, Asia-Pacífico, Oriente Medio y África, y Sudamérica. El informe también abarca las estimaciones del tamaño y las tendencias del mercado para 17 países en las principales regiones del mundo. El informe ofrece el tamaño del mercado y las previsiones en términos de valor (USD) para los segmentos mencionados anteriormente.
| Oral |
| parenteral |
| Otros |
| Terapia dirigida |
| Quimioterapia |
| Inmunoterapia (mAbs y BsAbs) |
| CAR-T y terapia celular |
| Regímenes combinados |
| Inhibidores BTK |
| Inhibidores de BCL-2 |
| Inhibidores de PI3K |
| mAb CD20 |
| Agentes citotóxicos |
| Otros |
| Primera línea |
| Segunda línea |
| Recidivante/Refractario |
| Hospitales |
| Clínicas de Especialidades |
| Farmacias en línea y minoristas |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Australia | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por vía de administración | Oral | |
| parenteral | ||
| Otros | ||
| Por tipo de terapia | Terapia dirigida | |
| Quimioterapia | ||
| Inmunoterapia (mAbs y BsAbs) | ||
| CAR-T y terapia celular | ||
| Regímenes combinados | ||
| Por clase de droga | Inhibidores BTK | |
| Inhibidores de BCL-2 | ||
| Inhibidores de PI3K | ||
| mAb CD20 | ||
| Agentes citotóxicos | ||
| Otros | ||
| Por línea de terapia | Primera línea | |
| Segunda línea | ||
| Recidivante/Refractario | ||
| Por canal de distribución | Hospitales | |
| Clínicas de Especialidades | ||
| Farmacias en línea y minoristas | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Australia | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de la leucemia linfocítica crónica?
Se estima que el mercado de la leucemia linfocítica crónica ascenderá a USD 5.77 millones en 2026 y se proyecta que aumentará a USD 7.91 millones en 2031.
¿Qué clase de terapia tiene la mayor participación de mercado hoy en día?
Los inhibidores de BTK representan la mayor participación con un 45.98 % de los ingresos de 2025, impulsados por los agentes de primera generación y la rápida adopción de moléculas de próxima generación.
¿Qué tan rápido está creciendo el mercado de Asia-Pacífico?
Asia-Pacífico es la región de más rápido crecimiento, con una CAGR proyectada del 9.05 % hasta 2031, respaldada por aprobaciones recientes en Japón y China.
¿Qué impulsa la adopción de regímenes de duración fija?
Las terapias combinadas que eliminan la enfermedad residual mínima por encima del 90% permiten a los médicos suspender el tratamiento de forma segura, reduciendo la toxicidad y el costo general, un factor clave para los pagadores.
¿Por qué son importantes los inhibidores no covalentes de BTK?
Abordan mutaciones de resistencia como C481S y L528W que limitan los agentes BTK covalentes, lo que explica su CAGR proyectada del 8.11%.


