

Tamaño y participación en el mercado de polímeros circulares
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
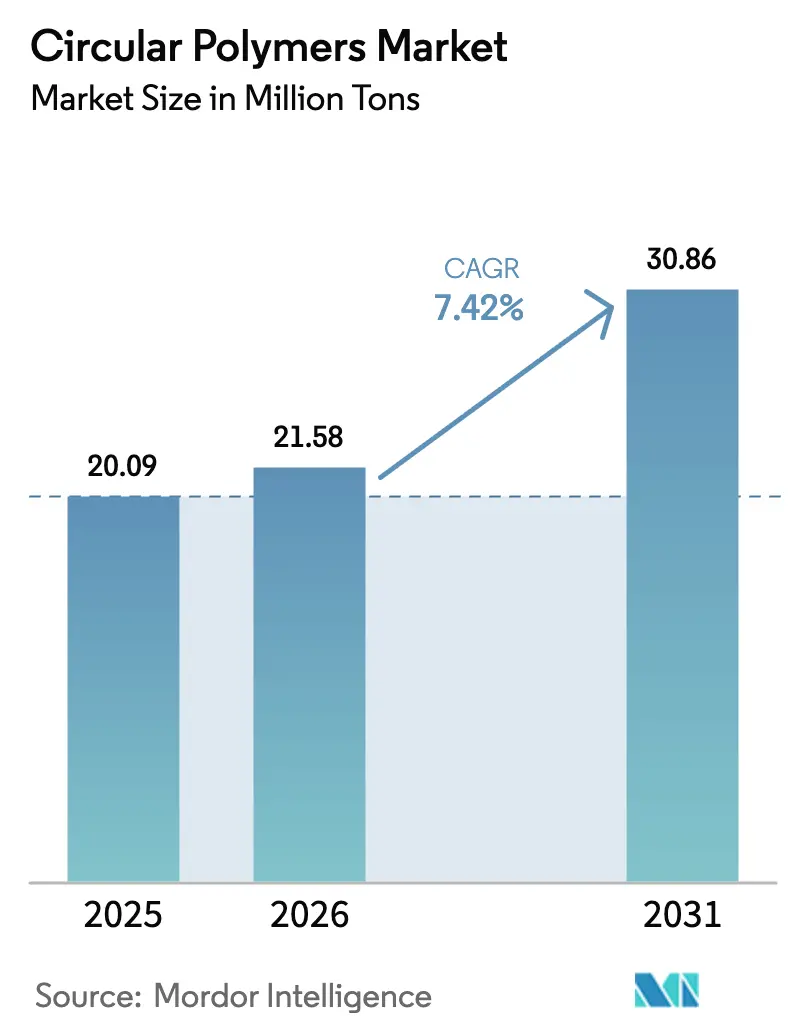
| Volumen de mercado (2026) | 21.58 millones de toneladas |
| Volumen de mercado (2031) | 30.86 millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 7.42% CAGR |
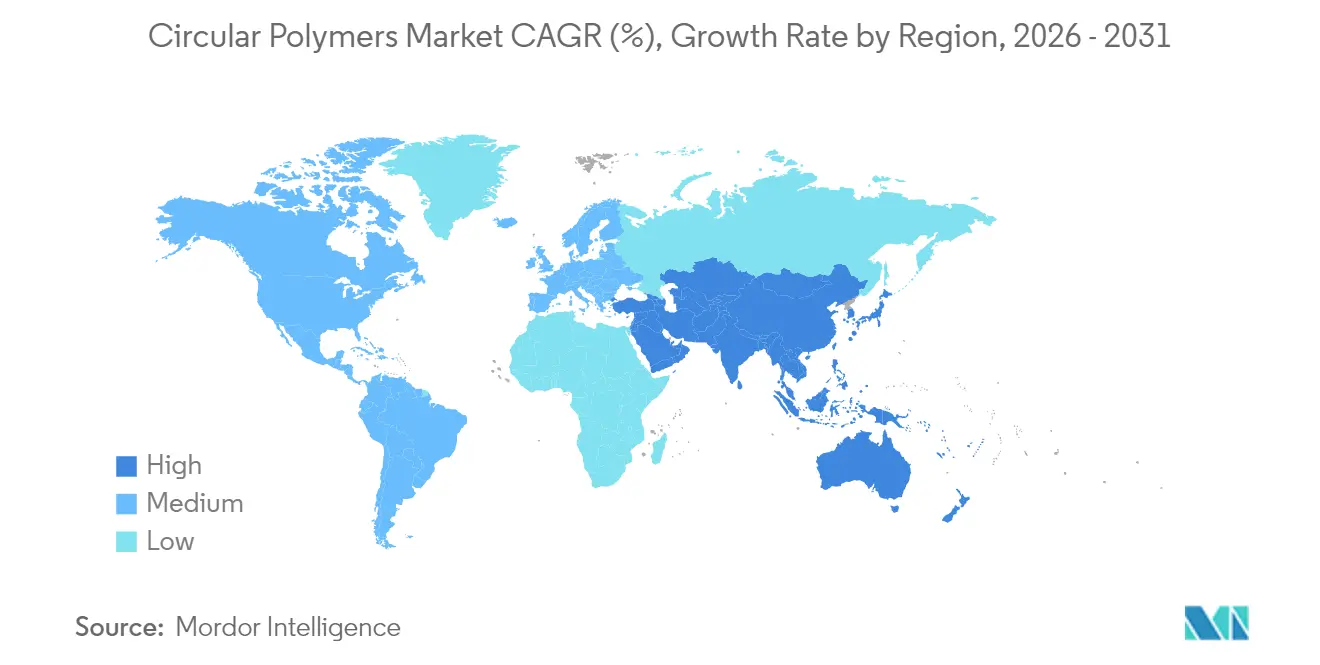
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Europa |
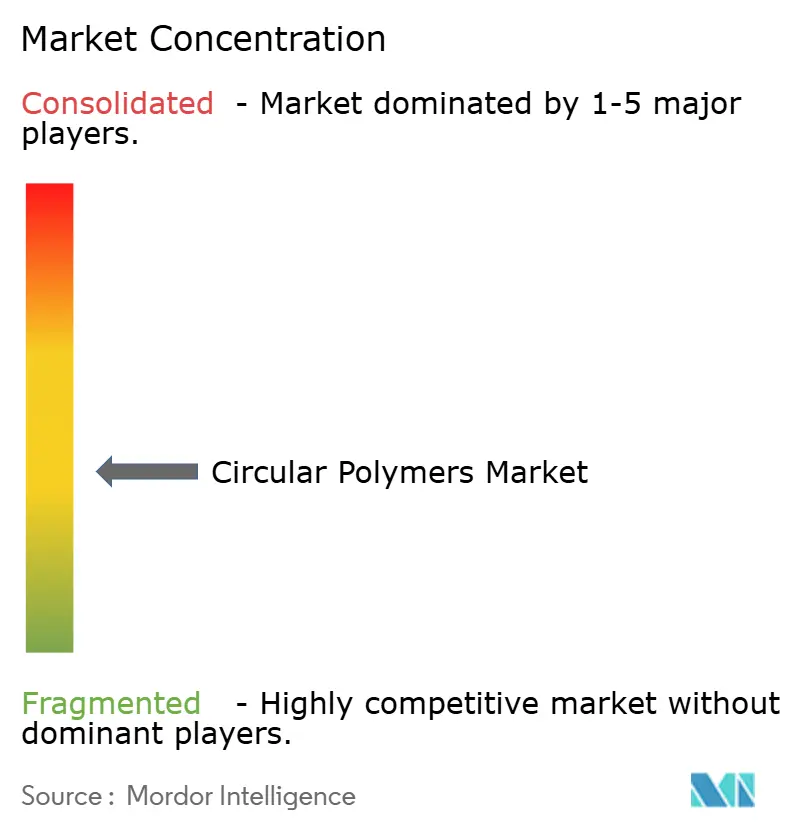
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de polímeros circulares por Mordor Intelligence
Se espera que el tamaño del mercado de polímeros circulares crezca de 20.09 millones de toneladas en 2025 a 21.58 millones de toneladas en 2026 y se pronostica que alcance los 30.86 millones de toneladas para 2031 con una tasa de crecimiento anual compuesta (TCAC) del 7.42 % durante el período 2026-2031. Esta expansión refleja un cambio global desde modelos de eliminación lineal hacia cadenas de valor de circuito cerrado que recuperan polímeros mediante reciclaje mecánico y químico. Los umbrales obligatorios de contenido reciclado, especialmente el requisito de la Unión Europea de un 30 % de PET reciclado en botellas de bebidas para 2030, están redefiniendo las estrategias de adquisición. El reciclaje avanzado, que convierte flujos previamente no reciclables en materia prima casi virgen, está reduciendo la brecha de costos con las resinas primarias. Los aumentos repentinos de la inversión, como la plataforma Grandpuits de TotalEnergies y el centro Knapsack de LyondellBasell, indican una creciente confianza en el mercado de polímeros circulares. El crecimiento acelerado de la capacidad de Asia-Pacífico complementa la infraestructura madura de Europa, garantizando la disponibilidad de materia prima y vías de crecimiento diversificadas para el mercado de polímeros circulares.
Conclusiones clave del informe
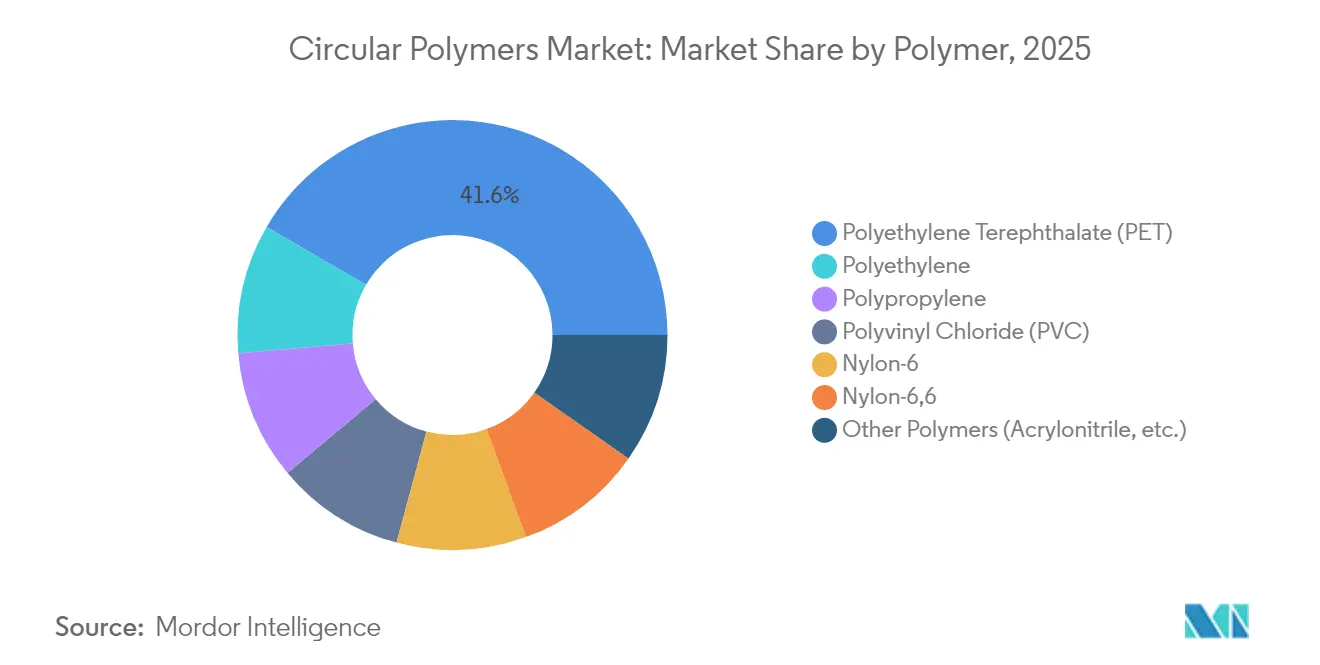
- Por polímero, el PET lideró con el 41.62% de la participación de mercado de polímeros circulares en 2025, mientras que se proyecta que el Nylon-6 se expandirá a una CAGR del 8.37% hasta 2031.
- Por tecnología de reciclaje, el reciclaje mecánico representó el 64.35 % de la participación de mercado de polímeros circulares en 2025, mientras que se prevé que el reciclaje químico aumente a una CAGR del 8.29 % hasta 2031.
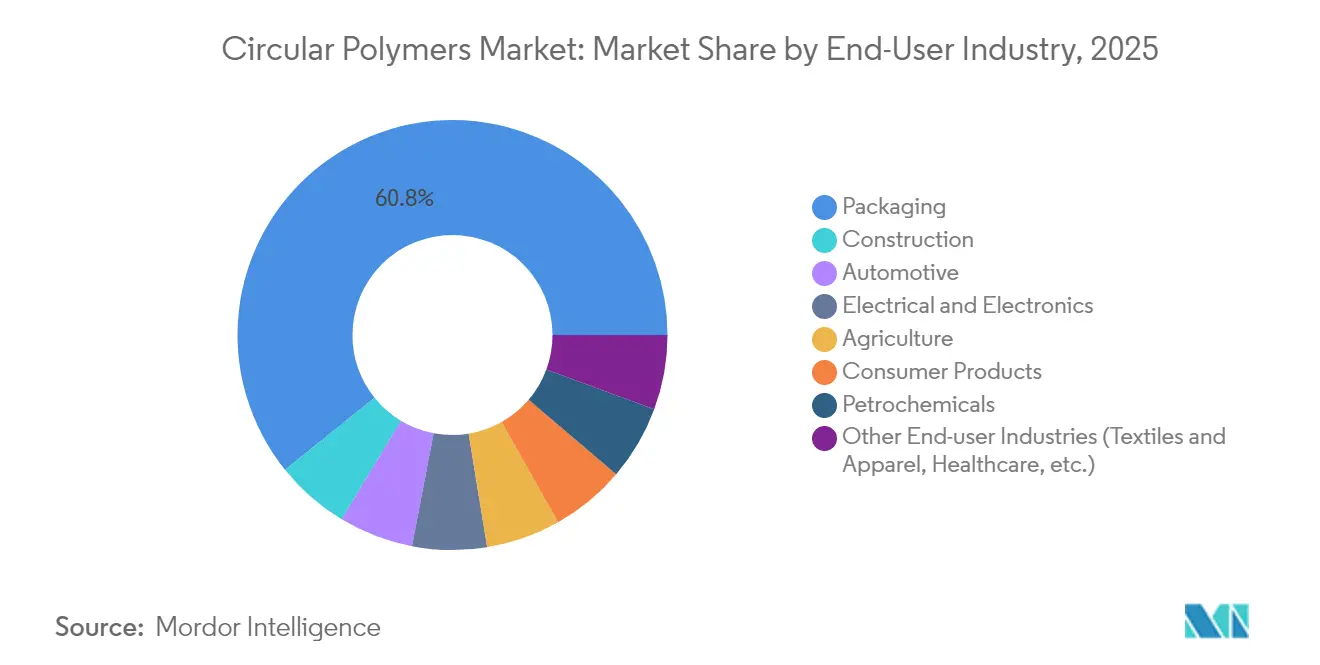
- Por industria de usuario final, el embalaje representó el 60.78 % del tamaño del mercado de polímeros circulares en 2025; el resto de industrias de usuarios finales está avanzando a una CAGR del 8.61 % hasta 2031.
- Por región, Europa representó el 31.22 % del tamaño del mercado de polímeros circulares en 2025; Asia-Pacífico registra la CAGR regional más rápida con un 8.46 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de polímeros circulares
Análisis del impacto del conductor
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento del uso de polímeros reciclados en aplicaciones de embalaje | + 2.1% | Global, con la UE y América del Norte liderando la adopción | Mediano plazo (2-4 años) |
| La creciente conciencia y las regulaciones que promueven las prácticas de economía circular | + 1.8% | Núcleo de la UE, expansión a Asia-Pacífico y América del Norte | Largo plazo (≥ 4 años) |
| Inversiones masivas en infraestructura de reciclaje | + 1.5% | Núcleo de Asia y el Pacífico, con repercusiones en Oriente Medio y África y América del Sur | Mediano plazo (2-4 años) |
| Creciente demanda del sector automovilístico | + 1.2% | Global, con APAC y Europa a la cabeza | Mediano plazo (2-4 años) |
| Creciente demanda en el sector de la construcción de aislamientos, cables y alfombras | + 0.9% | América del Norte y la UE, con expansión a Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento del uso de polímeros reciclados en aplicaciones de embalaje
Los compromisos de los propietarios de marcas de un 50 % de contenido reciclado en los envases están amplificando la demanda, mientras que la Decisión UE 2023/2683 impone un 25 % de plástico reciclado en botellas de PET para 2025 y un 30 % en todas las botellas de bebidas para 2030 [1] Comisión Europea, “Directiva (UE) 2019/904 sobre la reducción del impacto de determinados productos plásticos en el medio ambiente”, europa.eu . Empresas como Berry Global informaron de un aumento del 43 % en el consumo de resina posconsumo en el marco de su hoja de ruta Impact 2025. Las marcas de agua digitales y los clasificadores habilitados por IA están mejorando la pureza de las balas, ayudando a los convertidores a cumplir con los criterios de seguridad alimentaria. Los envases flexibles monomateriales desbloquean además rutas mecánicas que antes no eran rentables. Estos avances mejoran la certeza del volumen para el mercado de polímeros circulares y fomentan contratos a largo plazo entre los gestores de residuos y los compradores de resina.
La creciente conciencia y las regulaciones que promueven las prácticas de economía circular
Los esquemas de responsabilidad extendida del productor y los mandatos de contenido reciclado están incorporando la circularidad en las decisiones de adquisición. El Reglamento europeo (UE) 2025/351 endurece los límites de pureza e introduce protocolos de trazabilidad para los plásticos reciclados en contacto con alimentos. El Centro Nacional de China para la Evaluación de Riesgos de Seguridad Alimentaria está impulsando la convergencia regulatoria con los estándares de EE. UU. y la UE, allanando el camino para reglas formales de contacto con alimentos en 2025. En los Estados Unidos, la HR 9676 propone estándares nacionales de reciclaje que apuntan a un 50 % de reciclaje de plásticos para 2030 [2] Congreso de los Estados Unidos, “HR 9676 Accelerating a Circular Economy for Plastics and Recycling Innovation Act of 2024”, govtrack.us . Dicha armonización proporciona incentivos más claros para la asignación de capital a activos de reciclaje de próxima generación.
Inversiones masivas en infraestructura de reciclaje
La inversión global en infraestructura de reciclaje ascendió a 160 2018 millones de dólares entre 2023 y mediados de 40, centrándose en la recolección, la clasificación y la capacidad de reciclaje avanzado. El centro integrado de LyondellBasell en Knapsack y su planta de reciclaje químico de 15 millones de euros en Alemania son ejemplos de proyectos europeos a gran escala. TotalEnergies transformó Grandpuits en la primera plataforma de crudo cero de Francia, con una unidad de reciclaje avanzado de 100 kilotoneladas al año. Las empresas conjuntas de Indorama Ventures en India añaden XNUMX kilotoneladas de capacidad de rPET al año. Estos proyectos, en conjunto, amplían la cobertura de las materias primas y respaldan el crecimiento previsto en el mercado de polímeros circulares.
Demanda creciente del sector automotriz
Los fabricantes de automóviles incorporan polímeros secundarios para reducir el peso y cumplir con los objetivos de emisiones de carbono. BMW planea incorporar hasta un 50 % de contenido secundario en sus vehículos Neue Klasse, mientras que su planta de Múnich pasa a la producción exclusivamente de vehículos eléctricos para 2027. RadiciGroup fabricó un colector de admisión de aire con poliamida 100 % reciclada, lo que redujo las emisiones de CO₂ en su ciclo de vida en un 70 %. Ford integra plásticos posconsumo en las piezas interiores como parte de su estrategia de ciclo cerrado. La Directiva revisada de la UE sobre vehículos al final de su vida útil (2023) incorpora umbrales de plástico reciclado, lo que impulsa la demanda de polímeros más allá del embalaje.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Variabilidad de la contaminación de la materia prima | -1.4% | Global, afectando particularmente a las aplicaciones de grado alimenticio | Corto plazo (≤ 2 años) |
| Desventaja de costos por precios bajos del petróleo | -0.8% | Global, con mayor impacto en mercados sensibles a los costos | Corto plazo (≤ 2 años) |
| Alto gasto de capital inicial (CAPEX) | -0.6% | Mercados emergentes y actores más pequeños | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Variabilidad de la contaminación de la materia prima
Estudios analíticos detectaron 191 pesticidas y 107 productos farmacéuticos en pellets reciclados de varios países, lo que pone de relieve los riesgos persistentes de contaminación que pueden superar los límites de contacto con alimentos. La recogida selectiva de botellas de leche de HDPE mitiga la contaminación cruzada; sin embargo, persisten siete vías de contaminación durante el reprocesamiento mecánico. Los clasificadores con IA y las marcas de agua digitales mejoran la homogeneidad, pero incrementan el gasto de capital para los pequeños recicladores. Estos desafíos incrementan los costes de calificación para los convertidores que buscan obtener las certificaciones de grado alimentario, lo que frena el crecimiento a corto plazo del mercado de polímeros circulares.
Desventaja de costos del bajo precio del petróleo
Los precios al contado del polímero virgen periódicamente son inferiores a los de la resina reciclada cuando bajan los precios del crudo, lo que erosiona los márgenes de reciclaje. El aceite de pirólisis se negocia a 600-900 USD por tonelada, mientras que el gas de síntesis genera menores ingresos, lo que hace que la rentabilidad sea sensible a los precios de referencia de los combustibles fósiles. El Instituto de Economía Energética y Análisis Financiero informó que los precios del polipropileno virgen en EE. UU. estuvieron por debajo de los equivalentes reciclados durante la mayor parte de 2024 [3] Instituto de Economía Energética y Análisis Financiero, “Volatilidad de precios en los mercados de plásticos”, ieefa.org . Se están debatiendo opciones políticas, como límites a la producción de plásticos vírgenes, para estabilizar la economía del mercado de polímeros circulares.
Análisis de segmento
Por Polymer: El dominio del PET se une a la innovación del nailon
El PET representó el 41.62 % del mercado de polímeros circulares en 2025 gracias al establecimiento de circuitos de reciclaje botella a botella y a la adopción global de marcas. India alcanzó una tasa de reciclaje de botellas de PET del 95 %, con una capacidad anual de 500,000 4 toneladas. El PET también se beneficia de vías claras de aprobación para la industria alimentaria, lo que lo posiciona para obtener ganancias incrementales a medida que los productores de bebidas aumentan el contenido reciclado. El precio de las escamas mecánicas se mantuvo dentro del 2024 % del de la resina virgen a finales de XNUMX, lo que redujo el obstáculo del costo.
El nailon-6 representa el polímero de más rápido crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 8.37 % hasta 2031. La despolimerización catalítica genera caprolactama de alta pureza en segundos sin disolventes y logra una recuperación de monómeros superior al 90 %. La industria automotriz, aligerada y los textiles de alto rendimiento prefieren los reciclados de nailon con paridad mecánica verificada. Las plantas piloto de circuito continuo en Alemania y Japón prevén su producción comercial para 2026, lo que fortalecerá el mercado de polímeros circulares.
Las poliolefinas aprovechan mejoras mecánicas que reducen drásticamente los costos de reciclaje de mPP en un 30 %, pero el cumplimiento normativo para productos de grado alimentario sigue siendo un desafío. Los procesos de disolución eliminan pigmentos y compuestos olorosos del polipropileno con emisiones de 0.32 kg de CO₂ equivalente por kg de PP reciclado, lo que abre la puerta a usos de alto valor para envases. El reciclaje de PVC requiere decloración, lo que aumenta la complejidad del procesamiento. Las resinas especiales, como el ABS y el policarbonato, registran un crecimiento más lento, pero cobran fuerza en los sistemas de recogida de electrónica de consumo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Mediante la tecnología del reciclaje: el dominio mecánico desafiado por la innovación química
El reciclaje mecánico controló el 64.35 % del mercado de polímeros circulares en 2025 gracias a su presencia y a su menor coste. Las directrices de diseño para el reciclaje y los clasificadores de grado de placa de circuito redujeron los costes de producción de polipropileno reciclado en casi un tercio, lo que mejoró los márgenes. Sin embargo, las vías mecánicas aún presentan dificultades con las películas multicapa y la recogida contaminada en las costas oceánicas.
El reciclaje químico crece a una tasa de crecimiento anual compuesta (TCAC) del 8.29% a medida que la pirólisis, la gasificación y la recuperación a base de solventes liberan materias primas complejas. La unidad Grandpuits de TotalEnergies produce anualmente 10,000 toneladas de aceite de pirólisis, que se repolimeriza en polímeros circulares certificados. Los procesos de disolución separan el nailon del algodón en las mezclas textiles sin comprometer la resistencia de la fibra. Las plantas de recuperación de energía con captura de calor siguen siendo la salida de menor valor, y los críticos argumentan que podrían desviar materia prima de los circuitos de mayor valor, un debate político en curso en el mercado de polímeros circulares.
Por industria de usuario final: El liderazgo en embalajes impulsa la innovación
Los envases mantuvieron una cuota de mercado del 60.78 % en polímeros circulares en 2025 gracias a la combinación de la regulación y los compromisos de las marcas. Tetra Pak y Lactalis avanzaron en el desarrollo de envases de cartón monomaterial, y Braskem lanzó polipropileno biocircular, procedente de aceite de cocina usado, para el envasado de alimentos. Las tecnologías de clasificación con espectroscopia de infrarrojo cercano y robótica aumentaron el rendimiento de los envases de grado alimentario, cumpliendo así con los límites de migración más estrictos del Reglamento (UE) 2025/351.
El grupo de otras industrias de usuarios finales crece a una tasa de crecimiento anual compuesta (TCAC) del 8.61 %, lo que refleja el impulso en los sectores de la confección, la salud y los artículos para el hogar. Los datos de estudios muestran que las mezclas de hormigón con plástico reciclado aumentan la resistencia a la compresión en un 15 %, a la vez que reducen las emisiones. En el sector de la movilidad, los compuestos de PA6 derivados de redes de pesca presentaron una resistencia a la tracción un 23 % mayor, en línea con los objetivos de CO2 de los fabricantes de automóviles. Los componentes eléctricos adoptan materiales reciclados ignífugos que cumplen con las normas UL 94 V-0, lo que amplía el volumen de mercado potencial.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado europeo de polímeros circulares
Europa poseía el 31.22 % de la cuota de mercado de polímeros circulares en 2025, gracias a estrictas directivas de economía circular y sólidas redes de recogida. El Reglamento de la UE sobre Envases y Residuos de Envases impone requisitos de contenido reciclado escalonado, mientras que el Reglamento General de Seguridad de los Productos endurece el etiquetado y las normas de seguridad de los productos. Los desequilibrios entre la oferta y la demanda de reciclados de alta calidad generan primas de hasta 250 USD por tonelada con respecto a los grados convencionales, lo que intensifica el comercio intracomunitario de polímeros secundarios. Inversiones como la planta de reciclaje químico de LyondellBasell, de 40 millones de euros, y la línea de compuestos Borcycle M de Borealis en Bélgica refuerzan la oferta local. Persisten las brechas de circularidad, lo que impulsa las asociaciones de importación con proveedores asiáticos.
Mercado de polímeros circulares en la región Asia-Pacífico
Asia-Pacífico registra una tasa de crecimiento anual compuesta (TCAC) del 8.46 % hasta 2031, la más rápida entre las regiones. China alcanza una tasa de reciclaje de botellas de PET del 96.48 %, pero solo se recicla el 30 % de un total estimado de 63 millones de toneladas de residuos plásticos, lo que deja margen para un rápido crecimiento. India exige un 30 % de contenido reciclado para 2025-2026, que aumentará al 60 % para 2028-2029, impulsando la entrada de capital. La plataforma conjunta de Indorama Ventures con Dhunseri y Varun Beverages añade 100 kilotones de capacidad anual de rPET, y Ganesha Ecopet prevé alcanzar las 42,000 2026 toneladas anuales para XNUMX.
Mercado de polímeros circulares de Norteamérica
América del Norte se beneficia de líneas mecánicas consolidadas y de la expansión de los programas piloto de reciclaje químico. El proyecto de ley estadounidense HR 9676 busca alcanzar tasas de reciclaje de plásticos del 50 % para 2030, estableciendo estándares nacionales unificados que podrían optimizar los flujos de materia prima. México y Canadá adoptan sistemas de etiquetado compatibles, lo que facilita el comercio regional de escamas y pellets reciclados.
Mercado de polímeros circulares en Sudamérica y Oriente Medio y África
Sudamérica, Oriente Medio y África constituyen focos de crecimiento emergentes. La tasa de reciclaje de botellas PET de Brasil aumentó al 56.4 % para 2024 bajo la supervisión de seguridad alimentaria de ANVISA. La Visión 2030 de Arabia Saudita encomienda a la Compañía Saudí de Reciclaje de Inversiones (SRI) lograr el 95 % de reciclaje de residuos, con una contribución estimada de 120 XNUMX millones de SAR al PIB. Los proyectos en desarrollo en el Consejo de Cooperación del Golfo incluyen plantas de recuperación de solventes posicionadas para atender a las empresas de transformación asiáticas.

Panorama regulatorio
El marco regulatorio para los polímeros circulares se basa en el Reglamento de la Unión Europea sobre envases y residuos de envases (PPWR), que entró en vigor en febrero de 2025 e impulsa la armonización de las normas sobre contenido reciclado en todos los Estados miembros. La Decisión de Ejecución (UE) 2026/1425, publicada el 30 de junio de 2026, establece normas para el cálculo, la verificación y la notificación del contenido de plástico reciclado, incluidos los enfoques de balance de masas y la verificación de la cadena de custodia mediante esquemas como ISCC PLUS. Fuera de Europa, la responsabilidad ampliada del productor y las obligaciones de notificación se están expandiendo a nivel mundial, pero las normas siguen fragmentadas (ISO 15270, EN 15343, ASTM). El Tratado Global de Plásticos de la ONU, INC 5.4, está previsto para septiembre/octubre de 2026, lo que mantiene un alto nivel de control regulatorio en las cadenas de suministro de polímeros, reciclaje y envases.
Análisis de la cadena de valor
La cadena de valor de los polímeros circulares abarca desde la recogida y clasificación posconsumo hasta el preprocesamiento, incluyendo la clasificación asistida por IA y la identificación digital de marcas de agua. Las materias primas se transforman mediante reciclaje mecánico (escamas, gránulos) o rutas químicas como el aceite de pirólisis, los monómeros despolimerizados y la disolución con disolventes. Los intermedios resultantes se combinan y polimerizan en grados circulares, que luego se distribuyen a través de los convertidores para su uso en envases, automoción, construcción y aplicaciones eléctricas y electrónicas. La certificación y las pruebas, incluyendo la migración en contacto con alimentos y la trazabilidad, actúan como pasos de control, mientras que la contabilidad de balance de masas permite atribuir el contenido reciclado para la certificación ISCC PLUS. El hecho de que el 19 % de la demanda de los convertidores de la UE se cubra con importaciones a partir de 2026 pone de relieve el papel de los ecosistemas integrados que conectan a los socios de gestión de residuos con los productores de productos químicos y polímeros, siendo la disponibilidad de materias primas, la pureza de las balas y los flujos transfronterizos los cuellos de botella más visibles, especialmente en Europa.
Panorama competitivo
El mercado de polímeros circulares está moderadamente fragmentado, con empresas petroquímicas tradicionales que aprovechan la escala y las redes integradas de materias primas, mientras que los recicladores especializados impulsan la innovación. LyondellBasell adquirió una participación del 25% en la empresa conjunta Cyclyx con Agilyx y ExxonMobil, obteniendo acceso a capacidad de clasificación de residuos y tecnología de pirólisis. Agilyx opera Centros de Circularidad con 20 patentes sobre optimización y despolimerización de residuos. El programa TRUCIRCLE de SABIC comercializó el reciclaje de plásticos mixtos y estableció alianzas trazables para la cadena de suministro. TotalEnergies, en colaboración con Plastic Energy, tiene como objetivo alcanzar un millón de toneladas de producción circular para 1. Las solicitudes de patentes se centran en avances en catalizadores y tecnologías de clasificación asistida por sensores. Los altos costos de capital (CAPEX) para las plantas de reciclaje químico y los estrictos protocolos de calificación de grado alimenticio siguen siendo barreras de entrada clave. Los recicladores medianos mitigan los riesgos mediante contratos de procesamiento por encargo, lo que garantiza una trazabilidad de circuito cerrado.
Líderes de la industria de polímeros circulares
SABIC
Borealis GmbH
LyondellBasell Industries Holdings BV
Energía plástica
Veolia
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Julio de 2026: LyondellBasell anunció su colaboración con Mondelez International, Amcor y Taghleef Industries para el envasado de chocolate Marabou, utilizando polímeros CirculenRevive con un 100 % de contenido reciclado certificado. Esta colaboración amplía las cadenas de suministro de envases de ciclo cerrado con socios OEM y pone de relieve la validación del contenido reciclado en masa en bienes de consumo.
- Junio de 2026: LyondellBasell recibió un premio de sostenibilidad de Toyota Motor Europe por desarrollar soluciones de polímeros reciclados posconsumo derivados de redes de pesca al final de su vida útil. El premio destaca el progreso en el reciclaje automotriz y respalda la demanda, impulsada por las políticas públicas, de polímeros reciclados para aplicaciones de mayor valor.
- Marzo de 2026: SABIC lanzó los compuestos LNP ELCRIN SLX, que utilizan contenido reciclado posconsumo, e introdujo el compuesto KONDUIT WTF2C para componentes ADAS de automoción en PIAE 2026. Esto amplía la cartera de polímeros reciclados de SABIC a componentes de automoción de funcionalidad crítica y demuestra una mayor integración con las vías de reciclaje químico.


Alcance del informe del mercado global de polímeros circulares
Los polímeros circulares se fabrican a partir de plásticos recogidos de diversas fuentes, como la basura municipal e industrial. La economía circular del plástico es un paradigma de sistemas cerrados que fomenta la reutilización y el reciclaje de polímeros. Este concepto produce valor a partir de la basura y desalienta la eliminación de los plásticos recuperados en los vertederos. El sector mundial del plástico está buscando formas de reemplazar los combustibles fósiles con recursos renovables. A medida que la economía circular convierta más desechos plásticos en reciclaje, es probable que las ventas de polímeros circulares aumenten en los próximos años.
El mercado de polímeros circulares está segmentado por polímero, forma, industria de usuario final y geografía. Por polímero, el mercado se segmenta en tereftalato de polietileno (PET), polietileno, polipropileno, cloruro de polivinilo (PVC), nailon 6, nailon 6,6 y otros polímeros (acrilonitrilo). Por industria de usuario final, el mercado se segmenta en embalaje, construcción, automoción, electricidad y electrónica, agricultura, productos de consumo (hogar), petroquímicos y otras industrias de usuario final (textiles, atención sanitaria y otras). El informe también ofrece tamaños de mercado y pronósticos para 27 países en las principales regiones. Para cada segmento se realizaron dimensionamientos de mercado y pronósticos en función del volumen (toneladas).
| Tereftalato de polietileno (PET) |
| Polietileno |
| Polipropileno |
| El cloruro de polivinilo (PVC) |
| Nilón-6 |
| Nilón-6,6 |
| Otros polímeros (acrilonitrilo, etc.) |
| Reciclaje Mecánico |
| Reciclaje químico |
| Disolución / A base de solventes |
| Pirólisis y gasificación (materia prima) |
| Recuperación de energía (incineración con captura de calor) |
| Embalaje |
| Construcción |
| Motorium |
| Eléctrica y electrónica |
| Agricultura |
| Productos de consumo |
| petroquímica |
| Otras industrias de usuarios finales (textiles y prendas de vestir, atención médica, etc.) |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Malaysia | |
| Thailand | |
| Indonesia | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Países nórdicos | |
| Turquía | |
| Russia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Qatar | |
| Sudáfrica | |
| Nigeria | |
| Egipto | |
| Resto de Medio Oriente y África |
| por polímero | Tereftalato de polietileno (PET) | |
| Polietileno | ||
| Polipropileno | ||
| El cloruro de polivinilo (PVC) | ||
| Nilón-6 | ||
| Nilón-6,6 | ||
| Otros polímeros (acrilonitrilo, etc.) | ||
| Por tecnología de reciclaje | Reciclaje Mecánico | |
| Reciclaje químico | ||
| Disolución / A base de solventes | ||
| Pirólisis y gasificación (materia prima) | ||
| Recuperación de energía (incineración con captura de calor) | ||
| Por industria del usuario final | Embalaje | |
| Construcción | ||
| Motorium | ||
| Eléctrica y electrónica | ||
| Agricultura | ||
| Productos de consumo | ||
| petroquímica | ||
| Otras industrias de usuarios finales (textiles y prendas de vestir, atención médica, etc.) | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Malaysia | ||
| Thailand | ||
| Indonesia | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Países nórdicos | ||
| Turquía | ||
| Russia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Qatar | ||
| Sudáfrica | ||
| Nigeria | ||
| Egipto | ||
| Resto de Medio Oriente y África | ||


Preguntas clave respondidas en el informe
¿Cuál es el tamaño proyectado del mercado de polímeros circulares para 2031?
Se espera que el tamaño del mercado de polímeros circulares alcance los 30.86 millones de toneladas para 2031, lo que refleja una CAGR del 7.42 % durante el período de pronóstico 2026-2031.
¿Qué región lidera hoy el mercado de polímeros circulares?
Europa ocupa la posición regional más grande con un 31.22 % de la participación de mercado de polímeros circulares en 2025, impulsada por estrictos mandatos de contenido reciclado.
¿Qué polímero domina los volúmenes reciclados?
El PET lidera con una participación del 41.62 % en 2025 debido a los circuitos botella a botella bien establecidos y al apoyo regulatorio para aplicaciones de grado alimenticio.
¿Qué tecnología procesa actualmente la mayor parte de la materia prima?
El reciclaje mecánico mantendrá el 64.35% de la cuota de mercado de polímeros circulares en 2025 gracias a una infraestructura madura y una economía favorable.
Última actualización de la página:



