

Tamaño y participación en el mercado del ácido cítrico
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
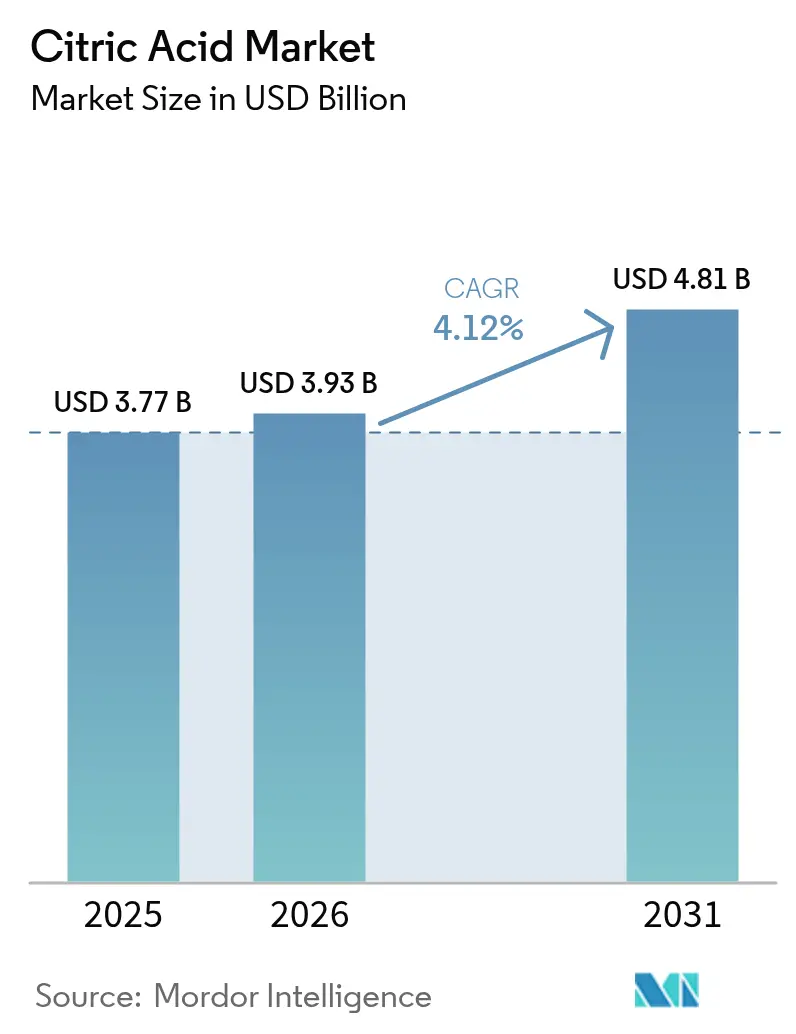
| Tamaño del mercado (2026) | USD 3.93 mil millones |
| Tamaño del mercado (2031) | USD 4.81 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.12% CAGR |
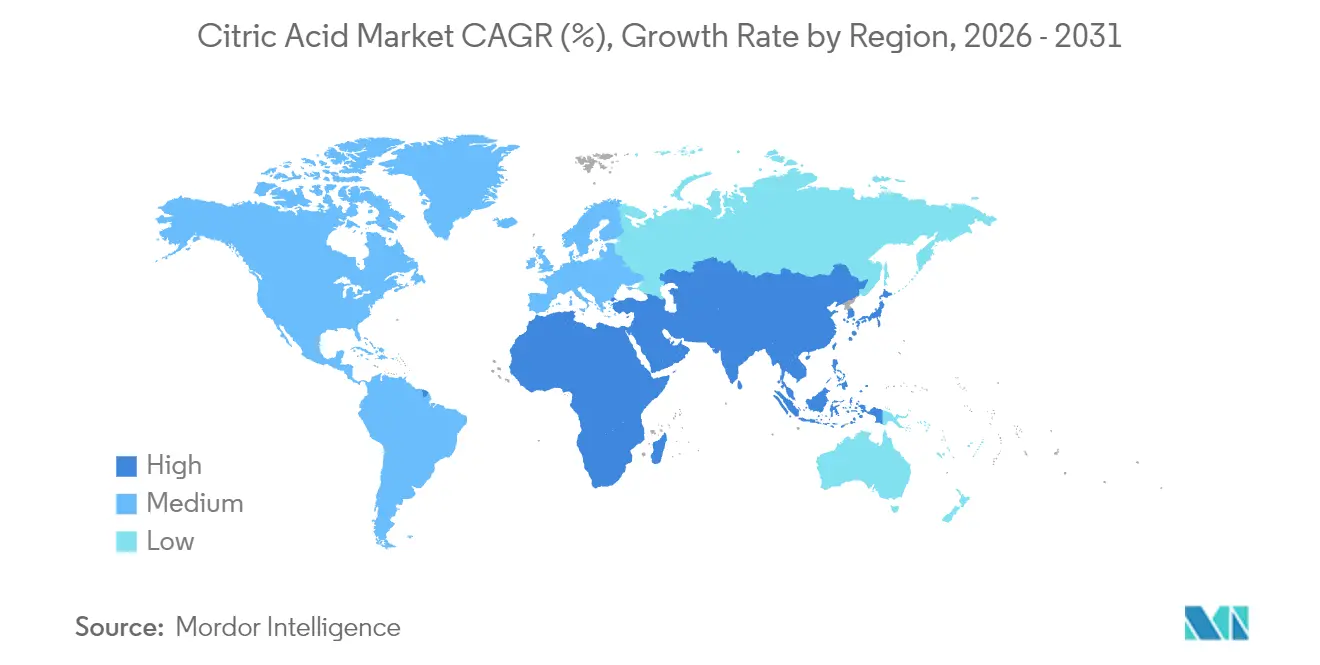
| Mercado de más rápido crecimiento | Oriente Medio y África |
| Mercado más grande | Asia-Pacífico |
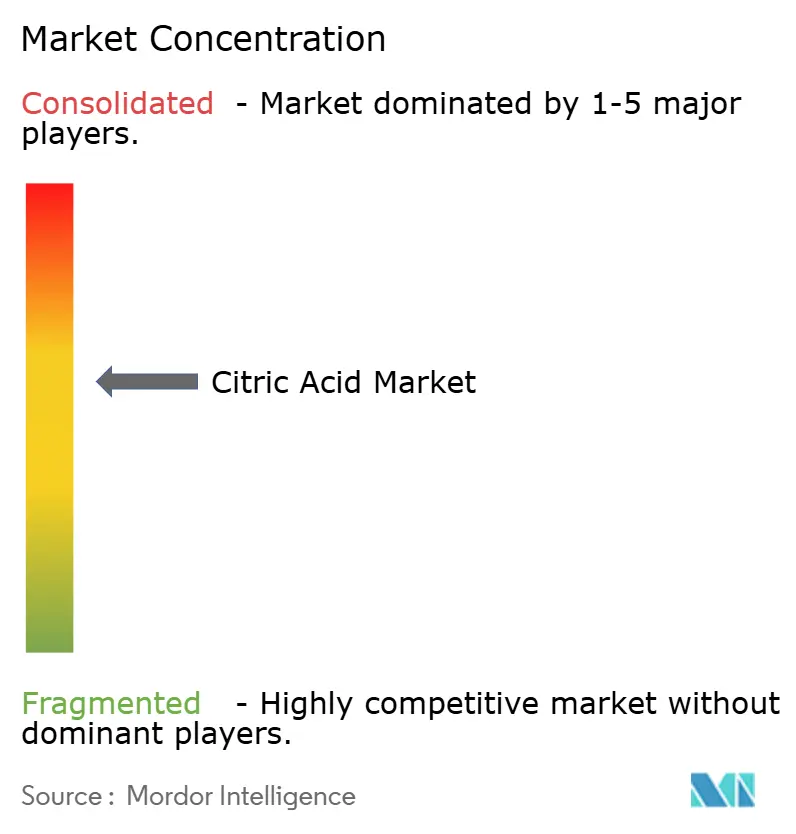
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado del ácido cítrico por Mordor Intelligence
Se espera que el tamaño del mercado del ácido cítrico crezca de USD 3.77 mil millones en 2025 a USD 3.93 mil millones en 2026, y alcance USD 4.81 mil millones para 2031, creciendo a una CAGR del 4.12% de 2026 a 2031. La adopción global de formulaciones de alimentos con etiquetas limpias, la ampliación de las restricciones de fosfato en la química de detergentes y el despliegue de capacidad de fermentación rentable en Asia se combinan para mantener la demanda en una trayectoria ascendente. Los productores de alimentos y bebidas representaron el 49.74% del consumo de 2025, ya que las marcas de panadería, bebidas y lácteos cambiaron los conservantes sintéticos a favor del ácido cítrico que tiene aprobaciones explícitas bajo FDA 21 CFR 184.1033 y EFSA E330 [1] Fuente: Administración de Alimentos y Medicamentos de EE. UU., “Sustancias añadidas a los alimentos”, fda.gov . Al mismo tiempo, las prohibiciones de fosfatos establecidas en el Reglamento (UE) 648/2004 impulsaron a los fabricantes de productos de limpieza para el hogar hacia los citratos biodegradables, generando así el segmento de aplicaciones de mayor crecimiento. La participación del 35.43 % de Asia-Pacífico en 2025 reflejó la capacidad exportadora de China (1.067 millones de kilogramos) y las nuevas plantas de la India que utilizan melaza, mientras que Oriente Medio y África se consolidaron como la región de mayor crecimiento gracias a las inversiones en el sector de bebidas y confitería.
Conclusiones clave del informe
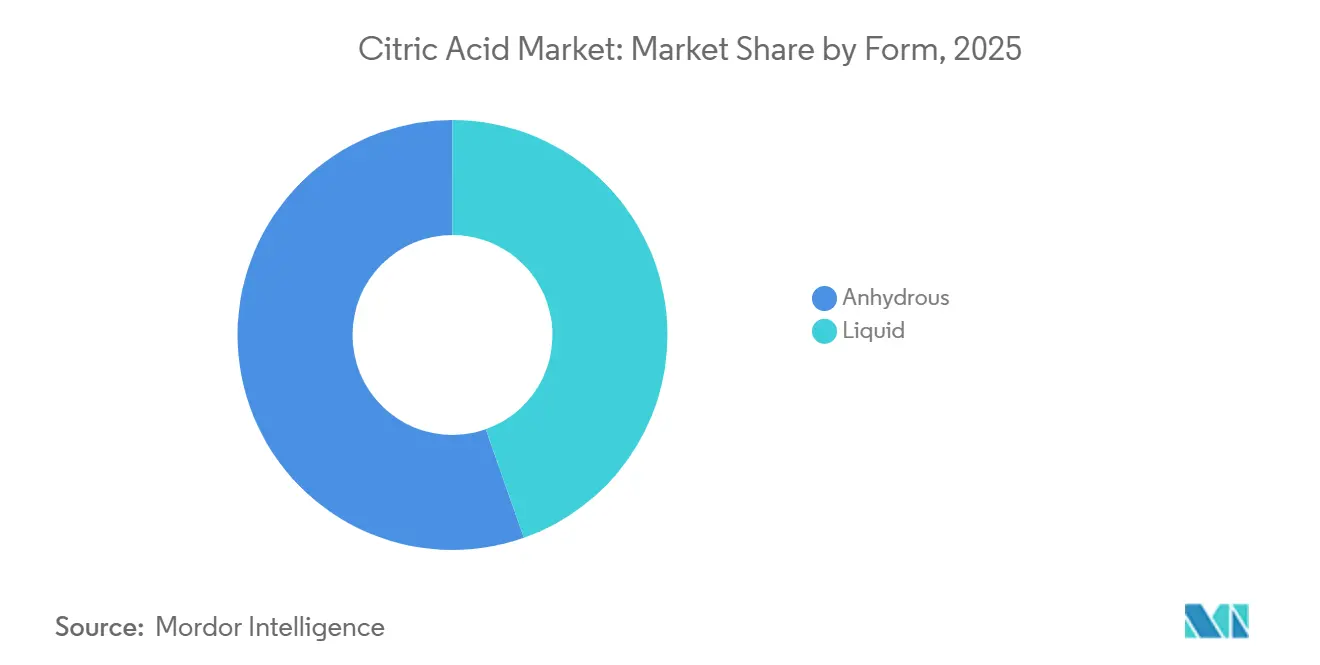
- Por forma, el grado anhidro capturó el 55.62 % del volumen en 2025; se pronostica que el ácido cítrico líquido se expandirá a una CAGR del 5.80 % hasta 2031.
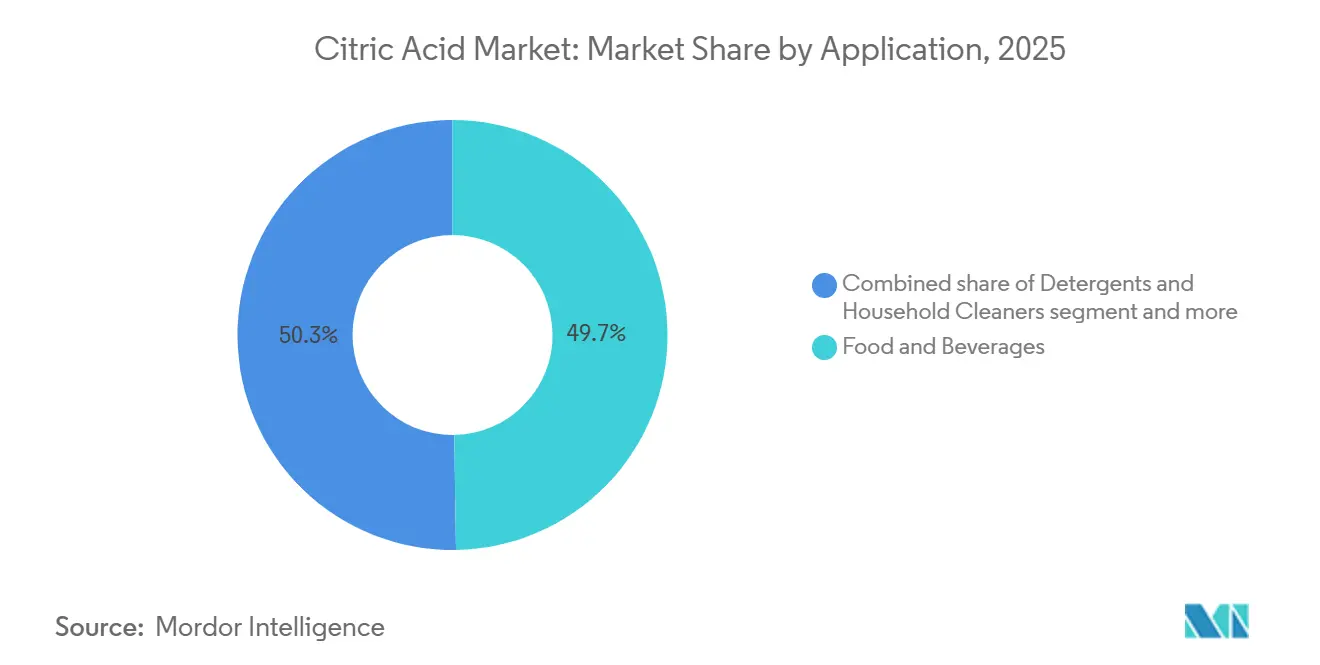
- Por aplicación, los alimentos y bebidas lideraron con una participación de ingresos del 49.74 % en 2025; los detergentes y limpiadores domésticos avanzaron a una CAGR del 6.03 % hasta 2031.
- Por geografía, Asia-Pacífico tenía el 35.43% de la participación de mercado del ácido cítrico en 2025; se prevé que Oriente Medio y África registren una CAGR del 6.56% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial del ácido cítrico
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la demanda de etiquetas limpias en alimentos y bebidas procesados | + 1.2% | Global, con América del Norte y Europa liderando la reformulación | Mediano plazo (2-4 años) |
| La prohibición de fosfatos impulsa el uso de citrato en detergentes | + 0.9% | Europa (primaria), América del Norte (emergente), Asia-Pacífico (selectivo) | Corto plazo (≤ 2 años) |
| Ampliación de las aplicaciones de excipientes farmacéuticos | + 0.6% | América del Norte, Europa, India (centro de genéricos) | Largo plazo (≥ 4 años) |
| Crecimiento de la capacidad de producción de base biológica en Asia | + 0.8% | China, India, Tailandia, Indonesia | Mediano plazo (2-4 años) |
| Comercialización de las rutas de glicerol residual de Yarrowia lipolytica | + 0.4% | Europa (escala piloto), Asia-Pacífico (potencial de ampliación) | Largo plazo (≥ 4 años) |
| Incentivos del Pacto Verde Europeo para quelantes biodegradables | + 0.5% | Europa (núcleo), propagación al Oriente Medio y el norte de África | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la demanda de etiquetas limpias en alimentos y bebidas procesados
La preferencia del consumidor por ingredientes reconocibles ha obligado a los fabricantes de alimentos a reemplazar los conservantes sintéticos con alternativas de origen natural, posicionando al ácido cítrico como un acidulante y agente antimicrobiano de doble función en aplicaciones de panadería, confitería y lácteos. El reconocimiento de la FDA bajo 21 CFR 582.1033 como una sustancia alimentaria directa afirmada como generalmente reconocida como segura (GRAS) elimina la fricción regulatoria, permitiendo a los formuladores declarar el ácido cítrico en los paneles de ingredientes sin escepticismo del consumidor. Los productores de bebidas están aprovechando la acidez del ácido cítrico para enmascarar notas desagradables en formulaciones bajas en azúcar, una tendencia que se acelera a medida que proliferan los impuestos al azúcar en América Latina y el Sudeste Asiático. Las aplicaciones de panadería se benefician de la capacidad del ácido cítrico para extender la vida útil al reducir el pH por debajo de 4.6, inhibiendo el crecimiento de Clostridium botulinum sin impartir el regusto metálico asociado con los sorbatos o benzoatos. El imperativo de la etiqueta limpia se amplifica aún más por los mandatos de los minoristas; Las principales cadenas de supermercados europeas exigen ahora a sus proveedores que eliminen los aditivos de número E de sus líneas de productos de marca blanca, lo que impulsa ciclos de reformulación que favorecen al ácido cítrico sobre el propionato de calcio o el benzoato de sodio.
La prohibición de fosfatos impulsa el uso de citrato en detergentes
Las restricciones regulatorias sobre los fosfatos en los detergentes domésticos, codificadas en el Reglamento (CE) 648/2004 de la UE y reforzadas por enmiendas que limitan el contenido de fósforo a 0.3 gramos por dosis estándar, han catalizado la sustitución con ácido cítrico y sus sales de sodio como agentes coadyuvantes y quelantes [2] Fuente: Agencia Europea de Sustancias Químicas, “Reglamento de Detergentes”, echa.europa.eu . El ácido cítrico secuestra los iones de calcio y magnesio en el agua dura, evitando la acumulación de sarro en los tejidos y los componentes de la lavadora, mientras que su biodegradabilidad según los protocolos OECD 301B satisface los criterios ambientales que los fosfatos no cumplen. El consumo europeo de productos de limpieza para el hogar alcanzó aproximadamente las 100,000 toneladas en 2025, con Alemania, Francia y el Reino Unido representando la mayor parte de la adopción. Las jurisdicciones norteamericanas están siguiendo el ejemplo; varios estados de EE. UU. han promulgado prohibiciones de fosfatos en los detergentes para lavavajillas automáticos, y las provincias canadienses están considerando medidas similares. El crecimiento anual compuesto del 6.03 % del segmento de detergentes hasta 2031 refleja no solo la presión regulatoria, sino también el reconocimiento por parte de los formuladores de que el ácido cítrico permite la creación de formatos líquidos concentrados al mantener la estabilidad a un pH más bajo, reduciendo el peso del envase y las emisiones de transporte, un doble beneficio a medida que las marcas buscan afirmaciones de sostenibilidad.
Ampliación de las aplicaciones de excipientes farmacéuticos
El papel del ácido cítrico como agente amortiguador, componente efervescente y excipiente enmascarador del sabor en formulaciones farmacéuticas se está ampliando a medida que los fabricantes de medicamentos genéricos en India y China escalan la producción de tabletas de desintegración oral y suspensiones pediátricas. El cumplimiento con las monografías de la Farmacopea de los Estados Unidos (USP) y la Farmacopea Europea (EP) garantiza la consistencia entre lotes, un requisito no negociable para la aprobación regulatoria de la FDA y la Agencia Europea de Medicamentos. Las tabletas efervescentes, ampliamente utilizadas para analgésicos, vitaminas y reemplazos de electrolitos, dependen de la reacción del ácido cítrico con bicarbonato de sodio para generar dióxido de carbono, lo que mejora la disolución y el cumplimiento del paciente. El cambio hacia formas de dosificación centradas en el paciente, particularmente en poblaciones geriátricas y pediátricas, está impulsando la demanda de ácido cítrico de grado farmacéutico que cumpla con los estrictos límites de metales pesados (≤10 ppm de plomo, ≤5 ppm de arsénico según los estándares de la USP). El surgimiento de la India como potencia en el sector de genéricos, abasteciendo más del 40% de la demanda mundial de medicamentos genéricos, posiciona al subcontinente como un motor de crecimiento para el consumo de excipientes farmacéuticos, en el que el ácido cítrico se beneficia de su doble utilidad tanto en la síntesis de ingredientes farmacéuticos activos (API) como en la formulación final.
Crecimiento de la capacidad de producción de base biológica en Asia
La cuota de mercado del 35.43% de Asia-Pacífico en 2025 se basa en complejos de fermentación integrados en China, India y Tailandia, que convierten la melaza y el licor de maíz en ácido cítrico mediante fermentación sumergida de Aspergillus niger, logrando rendimientos superiores al 90% en base al sustrato. Las empresas chinas COFCO Biochemical, RZBC Group y Weifang Ensign operan plantas con capacidades individuales que superan las 100,000 toneladas anuales, aprovechando la proximidad a los centros de procesamiento de caña de azúcar y maíz para minimizar los costos logísticos de la materia prima. India está experimentando inversiones en nuevas instalaciones; un estudio de viabilidad para una planta de ácido cítrico anhidro de 30,000 toneladas anuales estima una inversión total de capital de 18.12 millones de INR, con una tasa de retorno proyectada del 47% y un punto de equilibrio con una utilización de la capacidad del 45%. Los aranceles antidumping de Tailandia sobre las importaciones chinas (57.79 % a enero de 2025) incentivan la ampliación de la capacidad nacional para abastecer a los mercados de la ASEAN, donde el consumo de bebidas y alimentos procesados crece a tasas de dos dígitos, según el Departamento de Comercio Exterior de Tailandia. La ventaja de costos de la región, con un precio de la melaza entre un 30 % y un 40 % inferior al del azúcar refinado en base a materia seca, sustenta la competitividad, incluso mientras los productores occidentales buscan segmentos de calidad superior.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad de los precios del maíz y el azúcar | -0.7% | Global, con exposición aguda en América del Norte (maíz) y Brasil (azúcar) | Corto plazo (≤ 2 años) |
| Presión sobre los márgenes derivada del exceso de capacidad de China y de los derechos antidumping | -0.9% | Asia-Pacífico (dependiente de las exportaciones), América del Norte y Europa (que compiten con las importaciones) | Mediano plazo (2-4 años) |
| Aumento de los costos de cumplimiento de la eliminación de residuos de yeso | -0.4% | América del Norte, Europa (regulaciones estrictas sobre vertederos) | Largo plazo (≥ 4 años) |
| Amenaza de sustitución por las nuevas mezclas multiácidas | -0.5% | Global, concentrado en segmentos de alimentos premium y cuidado personal | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad de los precios del maíz y el azúcar
La economía de la producción de ácido cítrico depende de los costos de las materias primas, con la melaza, el licor de maceración de maíz y el azúcar refinado representando el 40-50% de los gastos totales de fabricación en los procesos basados en fermentación. La producción de azúcar en la campaña agrícola 2023/24 totalizó 179.4 millones de toneladas a nivel mundial, con Brasil exportando 34 millones de toneladas, pero los precios siguen siendo susceptibles a las anomalías climáticas. Las sequías inducidas por El Niño en Tailandia e India redujeron los rendimientos de la caña de azúcar en 2024, lo que redujo la disponibilidad de melaza y elevó los precios al contado en un 18-22% interanual [3] Fuente: Organización de las Naciones Unidas para la Alimentación y la Agricultura, “Revisión del mercado del azúcar 2025”, fao.org . Los precios del maíz, críticos para los productores estadounidenses y europeos, oscilan con los mandatos de biocombustibles; el requisito del Estándar de Combustibles Renovables de EE. UU. de 15 mil millones de galones de etanol de maíz anualmente desvía materia prima, creando competencia que se dispara durante los años de cosecha corta. El precio de los fertilizantes se desplomó, pasando de 815 USD por tonelada en abril de 2022 a 327 USD por tonelada en abril de 2024, lo que proporcionó un alivio temporal. Sin embargo, la volatilidad de las tarifas de flete, vinculada a las interrupciones en el transporte marítimo de contenedores (desvíos en el Mar Rojo, restricciones de calado en el Canal de Panamá), ha incrementado las facturas de importación de melaza y azúcar cruda entre un 12 % y un 15 % en 2025. Los productores que carecen de integración vertical en el refinado de azúcar o la molienda húmeda de maíz se enfrentan a una compresión de los márgenes cuando la inflación de las materias primas supera su capacidad para trasladar los costos a la cadena de suministro, especialmente en los segmentos alimentarios sensibles al precio, donde los compradores se resisten a los ajustes a mitad de contrato.
Presión sobre los márgenes derivada del exceso de capacidad china y los derechos antidumping
En los últimos años, las exportaciones chinas de ácido cítrico alcanzaron los 1,067 millones de kilogramos, lo que demuestra una capacidad nacional tres veces superior al consumo local. Aproximadamente 300,000 toneladas se consumen en el país, y el resto se destina a la exportación, según informa la Agencia de Protección Ambiental de Estados Unidos. Este exceso de oferta ha generado derechos antidumping a nivel mundial. En enero de 2025, Tailandia impuso un arancel del 57.79 % tras su quinta revisión por extinción. Los aranceles estadounidenses oscilan entre el 0.48 % y el 156.45 %, según el productor, mientras que la Unión Europea ha aplicado medidas similares, según el Departamento de Comercio Exterior de Tailandia. Estas barreras comerciales han fragmentado el mercado global, obligando a los productores chinos a absorber aranceles o redirigir las exportaciones a mercados menos regulados de África y América Latina, donde las limitaciones de infraestructura y poder adquisitivo limitan los precios. Los productores occidentales se benefician de la protección a las importaciones, pero se enfrentan al riesgo de represalias. El Ministerio de Comercio de China ha iniciado investigaciones sobre derechos compensatorios sobre productos químicos especializados estadounidenses y europeos, lo que genera incertidumbre para las empresas diversificadas. El resultado es una volatilidad de márgenes: los exportadores chinos operan con diferenciales estrechos (a menudo inferiores al 5% de márgenes EBITDA) para mantener su participación en el mercado, mientras que los productores norteamericanos y europeos tienen dificultades para justificar inversiones en capacidad en medio de un dumping periódico en los mercados spot.
Análisis de segmento
Por forma: Dominancia anhidra anclada en la estabilidad de la mezcla seca
En 2025, el ácido cítrico anhidro dominó el mercado con una participación del 55.62%, consolidando su papel en aplicaciones de mezcla seca sensibles a la humedad. Su estabilidad cristalina es crucial para mezclas de bebidas en polvo, tabletas efervescentes y potenciadores de panadería, previniendo reacciones prematuras con bicarbonatos e ingredientes higroscópicos. El ácido cítrico líquido, con una tasa de crecimiento anual compuesta (TCAC) del 5.80% hasta 2031, está ganando terreno en productos farmacéuticos y de cuidado personal, donde se prioriza el control preciso del pH en sistemas acuosos y la facilidad de manejo. La transición de la industria farmacéutica hacia películas líquidas de desintegración oral y jarabes pediátricos está impulsando la adopción del ácido cítrico líquido, evitando los problemas de polvo y electricidad estática en salas blancas. Los operadores de servicios de alimentación también están favoreciendo los formatos líquidos para la dispensación de bebidas y la preparación de aderezos, ya que el ácido cítrico predisuelto elimina la necesidad de mezclar y reduce los costos de mano de obra. Si bien el ácido cítrico anhidro se beneficia de menores costos de producción debido a la cristalización y el secado, los proveedores de líquidos están cerrando la brecha al ubicarse junto con las plantas de fermentación para reducir los costos de transporte de agua.
Ambas formas de ácido cítrico cumplen con los protocolos ISO 9001 y HACCP. Sin embargo, el ácido cítrico anhidro, clasificado como sólido no peligroso según las normas de transporte de la ONU, simplifica la logística en comparación con el ácido cítrico líquido, etiquetado como corrosivo (UN 1760, Clase 8), que requiere contenedores y manipulación especializados. Las innovaciones en secado por aspersión y granulación en lecho fluidizado permiten a los productores de anhidro personalizar el tamaño de las partículas para usos específicos, como gránulos gruesos (malla 40-100) para la fabricación de comprimidos y polvos finos (malla 200+) para el enturbiamiento de bebidas. Estos productos a medida tienen un precio entre un 10% y un 15% superior al del ácido cítrico anhidro estándar. Los proveedores de ácido cítrico líquido contrarrestan esta situación con formulaciones estabilizadas, que eliminan los metales traza quelados a niveles inferiores a ppm para cumplir con los estrictos estándares de la industria cosmética y farmacéutica inyectable, donde incluso una contaminación mínima con hierro o cobre puede causar decoloración u oxidación.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: Alimentos y bebidas lideran, detergentes aceleran
En 2025, los alimentos y bebidas representaron una participación de mercado del 49.74%, mientras que los detergentes y limpiadores domésticos fueron la aplicación de más rápido crecimiento, con una CAGR del 6.03% proyectada hasta 2031. Esto refleja la doble fuerza que impulsa la demanda de ácido cítrico: las reformulaciones de etiqueta limpia en comestibles y los mandatos de reemplazo de fosfato en productos de limpieza. Las bebidas dominan el sector de alimentos y bebidas, utilizando la acidez del ácido cítrico para equilibrar el dulzor en bebidas carbonatadas, bebidas energéticas y tés. Coca-Cola y PepsiCo suelen utilizar ácido cítrico al 0.05-0.15%, logrando un pH de 2.5-3.5 para frenar el crecimiento microbiano y realzar el sabor. En panaderías, el ácido cítrico extiende la vida útil del pan y los pasteles entre un 20% y un 30% al quelar iones metálicos. Los procesadores de lácteos lo utilizan en el queso procesado para emulsionar grasas y ajustar el pH para una solubilidad óptima de las proteínas, fundamental para las formulaciones de salsas de queso y productos para untar. Los fabricantes de confitería utilizan ácido cítrico para prevenir la cristalización del azúcar en caramelos duros y añadir notas ácidas a las gomitas, con tasas de uso del 2-3% en las variantes extremadamente ácidas. Los snacks salados se recubren cada vez más con ácido cítrico para realzar su acidez y sabor, impulsada por la demanda de sabores audaces e internacionales.
En productos farmacéuticos, el ácido cítrico actúa como agente efervescente y amortiguador, beneficiándose del auge de los genéricos en India, donde se ubican más del 40% de las instalaciones de medicamentos genéricos aprobadas por la FDA de EE. UU. En el cuidado personal, el ácido cítrico ajusta el pH en champús y acondicionadores (pH 4.5-5.5) y actúa como alfahidroxiácido en sueros antienvejecimiento, promoviendo la exfoliación y la síntesis de colágeno. La categoría "Otros" incluye aplicaciones industriales, limpieza de metales, procesamiento textil y aditivos para concreto, donde las propiedades quelantes del ácido cítrico eliminan el óxido y las incrustaciones. Sin embargo, estos segmentos enfrentan presiones de sustitución por alternativas más económicas como el EDTA y el ácido glucónico. El crecimiento de los detergentes está impulsado por la prohibición de fosfatos y el auge de los formatos líquidos concentrados, donde el ácido cítrico garantiza la estabilidad a un pH de 3-4, previniendo la precipitación de surfactantes y enzimas. El crecimiento es desigual geográficamente; El consumo de detergentes en Europa aumentó un 8% interanual en 2025, mientras que América del Norte se quedó atrás con un 4% debido a una adopción regulatoria más lenta y una preferencia por formatos en polvo que toleran niveles de pH más altos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de ácido cítrico en la región Asia-Pacífico
En 2025, Asia-Pacífico dominará una cuota de mercado del 35.43%, debido principalmente a la robusta capacidad de producción de China y a su creciente interés interno en los sectores de procesamiento de alimentos e industrial. Las ventajas de la región incluyen una infraestructura de fermentación consolidada, costos de producción competitivos y un acceso cercano a materias primas vitales como el maíz y los derivados de la caña de azúcar. Sin embargo, las tensiones comerciales y las medidas antidumping están alterando el panorama regional. Países como India, Tailandia y otras naciones del Sudeste Asiático están incrementando su capacidad de producción para satisfacer la demanda local y de exportación. Los sofisticados sectores farmacéutico y de procesamiento de alimentos de Japón presentan perspectivas de mercado lucrativas, mientras que la floreciente industria australiana de bebidas impulsa el consumo regional.
Mercado del ácido cítrico en Norteamérica y EMEA
Oriente Medio y África son las regiones a tener en cuenta, con una tasa de crecimiento anual compuesta (TCAC) del 6.56 % hasta 2031. Este crecimiento se atribuye en gran medida al auge de los sectores de procesamiento de alimentos y a las inversiones en infraestructura en países como Arabia Saudita y los Emiratos Árabes Unidos. Las iniciativas gubernamentales en la región, destinadas a reforzar la seguridad alimentaria y diversificar las industrias, están generando nuevos polos de demanda de ácido cítrico. La colaboración de NEOM con Liberation Labs para establecer instalaciones de fermentación de precisión subraya la ambición de la región en la biofabricación avanzada. Mientras tanto, América del Norte y Europa, con sus consolidados sectores alimentario y farmacéutico, ofrecen una demanda estable, aunque con tasas de crecimiento moderadas debido a la saturación del mercado y la inconsistencia regulatoria.
Mercado del ácido cítrico en Europa y América
Europa, con su sólida demanda en los sectores de alimentación, bebidas y cuidado personal, se mantiene como un actor estable, impulsado por estrictos estándares de calidad e instalaciones de procesamiento consolidadas. El crecimiento de Norteamérica es constante, impulsado por el auge de las bebidas listas para beber, los alimentos precocinados y los productos farmacéuticos. Los consumidores locales se inclinan cada vez más por los ingredientes de etiqueta limpia, utilizando ácido cítrico como conservante natural y potenciador del sabor. Sudamérica, en particular en países como Brasil y Argentina, está en auge gracias a la expansión de sus sectores de procesamiento de alimentos y al creciente interés por los alimentos envasados. Los fabricantes sudamericanos disfrutan de la doble ventaja de la abundancia de materias primas agrícolas para la producción de ácido cítrico y una menor dependencia de las importaciones. En Europa, Norteamérica y Sudamérica, los marcos regulatorios que favorecen los aditivos naturales amplían aún más el potencial de mercado del ácido cítrico, lo que representa oportunidades tanto para los gigantes globales como para los actores locales.
Panorama regulatorio
El ácido cítrico cuenta con amplias autorizaciones como aditivo alimentario en las principales regiones consumidoras, lo que respalda su función como acidulante y conservante de etiqueta limpia. En Estados Unidos, el ácido cítrico está reconocido como GRAS (generalmente reconocido como seguro) para su adición directa a los alimentos según la norma 21 CFR 184.1033, si bien su uso está limitado por las buenas prácticas de fabricación vigentes. Esta normativa es frecuentemente citada por las empresas multinacionales de formulación de alimentos y bebidas.
En la Unión Europea, el ácido cítrico está autorizado como aditivo alimentario E 330 en virtud del Reglamento (CE) n.º 1333/2008, y permanece incluido en el marco de reevaluación y seguimiento de aditivos de la EFSA. En marzo de 2026, la EFSA lanzó una convocatoria abierta para la recopilación de datos analíticos y niveles de uso del ácido cítrico (E 330), y su marco de recopilación de datos se abrió para la presentación de informes el 1 de abril de 2026. Esta fecha subraya la importancia de contar con documentación trazable sobre los niveles de uso y la preparación analítica para los proveedores que abastecen a clientes de la UE.
Análisis de la cadena de valor
La creación de valor del ácido cítrico comienza con materias primas de carbohidratos (melaza, azúcar y subproductos del maíz, como el licor de maceración de maíz), seguidas de fermentación sumergida, purificación, cristalización y conversión en sales de citrato. La fermentación sumergida con Aspergillus niger es la ruta de producción dominante (alrededor del 80 % de la producción mundial). Algunos productores europeos utilizan la fermentación superficial, pero la base de suministro sigue estando muy concentrada en China (entre el 60 % y el 70 % de la capacidad mundial), lo que influye en los precios y los flujos comerciales en los sectores de alimentos, bebidas, detergentes y excipientes farmacéuticos.
En la fase posterior de la cadena de suministro, los productores venden ácido cítrico de grado alimenticio y farmacéutico directamente a grandes formuladores y a través de distribuidores. Las sales de citrato y las especificaciones personalizadas también se suelen distribuir a través de canales de ingredientes especializados para bebidas, suplementos y aplicaciones farmacéuticas. La cadena es sensible a la volatilidad de las materias primas y a la logística transfronteriza, lo cual se acentúa en las regiones que dependen de las importaciones; muchos compradores utilizan estrategias de doble abastecimiento que combinan material de origen chino y occidental para gestionar los riesgos de continuidad. En abril de 2026, Xitrical, con sede en Tailandia, publicó una guía técnica y especificaciones actualizadas para el citrato de potasio y el citrato tripotásico monohidratado utilizados en formulaciones de alimentos y bebidas, destacando el papel del servicio técnico y la gestión de especificaciones más allá del suministro de productos básicos.
Panorama competitivo
El mercado del ácido cítrico está moderadamente consolidado, con unas pocas multinacionales dominantes, como Cargill Incorporated, Shandong Ensign Industry Co., Ltd., Jungbunzlauer Suisse AG, COFCO Corporation y RZBC Group Co., Ltd. Estas empresas poseen cuotas de mercado significativas gracias a su amplia capacidad de producción y a sus sólidas redes de distribución global. Esta concentración del mercado les permite alcanzar economías de escala y ejercer un fuerte poder de negociación tanto con los proveedores de materias primas como con los compradores finales. Sin embargo, la presencia de numerosos fabricantes regionales y de nicho impide que el mercado se consolide por completo. Estas empresas más pequeñas satisfacen eficazmente la demanda local ofreciendo precios flexibles y soluciones personalizadas.
La competencia en el mercado se ve impulsada aún más por los avances en las tecnologías de producción de base biológica y la creciente demanda de ácido cítrico en diversas aplicaciones, como la conservación de alimentos, los productos farmacéuticos y los productos de cuidado personal. El panorama competitivo refleja un equilibrio entre el dominio de los líderes mundiales y la adaptabilidad de los actores regionales, lo que resulta en una estructura de mercado moderadamente consolidada. Los mercados emergentes presentan importantes oportunidades de crecimiento, ya que la capacidad de producción local a menudo va a la zaga del aumento del consumo. Esta dependencia de las importaciones crea un entorno favorable para que los actores consolidados se expandan mediante inversiones en nuevas instalaciones o alianzas estratégicas.
Los avances tecnológicos desempeñan un papel fundamental en la dinámica competitiva del mercado. Las empresas con experiencia en procesos avanzados de fermentación y optimización de procesos están mejor posicionadas para obtener una ventaja competitiva. Además, las complejidades regulatorias asociadas a las aplicaciones farmacéuticas crean barreras de entrada, favoreciendo a los proveedores con las certificaciones necesarias y sólidos sistemas de gestión de calidad. Si bien la moderada fragmentación del mercado permite a los nichos de mercado competir eficazmente en aplicaciones especializadas, alcanzar la escala cobra cada vez mayor importancia en los segmentos de productos básicos, donde la presión sobre los precios es más pronunciada.
Líderes de la industria del ácido cítrico
Cargill, Incorporated
Shandong Ensign Industry Co. Ltd.
Corporación COFCO
Grupo RZBC Co., Ltd.
Jungbunzlauer Suiza AG
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Mayo de 2026: Estados Unidos publicó un aviso confirmando la continuidad de las órdenes de derechos antidumping y compensatorios sobre el ácido cítrico y ciertas sales de citrato procedentes de China, reforzando así las defensas comerciales existentes. Esta medida mantiene el cumplimiento de las normas arancelarias y las diferencias en los costos de importación como factores clave en las decisiones de abastecimiento para los productos destinados a Estados Unidos. Asimismo, fomenta la diversificación de las compras hacia orígenes alternativos y proveedores nacionales o regionales.
- Enero de 2025: Brenntag Pharma amplió su acuerdo de distribución con Citribel para ácidos cítricos y excipientes farmacéuticos de citrato, incluyendo ahora Israel, Turquía y Sudáfrica. Esta expansión aumenta la disponibilidad local de insumos de citrato de grado farmacéutico en mercados adicionales y mejora los niveles de servicio para usos finales regulados. Asimismo, incrementa la presión competitiva sobre los distribuidores regionales que dependen de una cartera de proveedores más limitada.
- Marzo de 2024: Jungbunzlauer puso en marcha la mayor central fotovoltaica de Austria, una instalación de 56 MWp que genera más de 60 GWh de electricidad renovable al año y se inyecta directamente en la red eléctrica privada de su planta de producción. El proyecto reduce la exposición a la volatilidad de los precios de la energía y contribuye a la obtención de credenciales de fabricación con bajas emisiones de carbono para el ácido cítrico y sus ingredientes relacionados. Este tipo de integración de energías renovables in situ se ajusta a las auditorías de clientes y a la cualificación de proveedores orientada a la sostenibilidad en las cadenas de valor alimentarias y farmacéuticas.
Alcance del informe del mercado global de ácido cítrico
El ácido cítrico es un ácido orgánico débil que se encuentra naturalmente en varias frutas cítricas, como limones, limas, etc.
El mercado de ácido cítrico está segmentado por forma, aplicación y geografía. Por forma, el mercado está segmentado en líquidos y anhidros. Por aplicación, se segmenta en alimentos y bebidas, productos farmacéuticos, cuidado personal y otras aplicaciones. El segmento de alimentos y bebidas se subsegmenta aún más en panadería, confitería, bebidas lácteas y otros alimentos y bebidas. Por geografía, el mercado estudiado está segmentado en América del Norte, América del Sur, Europa, Asia Pacífico, Medio Oriente y África.
Para cada segmento, se han realizado cálculos de tamaño de mercado y previsiones en función del valor (USD) y el volumen (toneladas).
| Anhidro |
| Liquid |
| Alimentos y Bebidas | Panaderías y pastelerías |
| Confitería | |
| Lácteos | |
| Bebidas | |
| Salados y Snacks | |
| Otros alimentos y bebidas | |
| Farmacéuticos | |
| Cuidado personal y cosméticos | |
| Detergentes y limpiadores domésticos | |
| Otros |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Suecia | |
| Bélgica | |
| Polonia | |
| Netherlands | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Thailand | |
| Singapore | |
| South Korea | |
| Australia | |
| New Zealand | |
| Resto de Asia y el Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de Sudamérica | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Qatar | |
| Turquía | |
| Sudáfrica | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Resto de Medio Oriente y África |
| Formulario | Anhidro | |
| Liquid | ||
| Aplicación | Alimentos y Bebidas | Panaderías y pastelerías |
| Confitería | ||
| Lácteos | ||
| Bebidas | ||
| Salados y Snacks | ||
| Otros alimentos y bebidas | ||
| Farmacéuticos | ||
| Cuidado personal y cosméticos | ||
| Detergentes y limpiadores domésticos | ||
| Otros | ||
| Geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Suecia | ||
| Bélgica | ||
| Polonia | ||
| Netherlands | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Thailand | ||
| Singapore | ||
| South Korea | ||
| Australia | ||
| New Zealand | ||
| Resto de Asia y el Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Qatar | ||
| Turquía | ||
| Sudáfrica | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Qué tamaño se espera que tenga el mercado del ácido cítrico en 2031?
Las previsiones indican que el mercado del ácido cítrico alcanzará los 4.81 millones de dólares en 2031, con una CAGR del 4.12% entre 2026 y 2031.
¿Qué categoría de aplicación utiliza actualmente más ácido cítrico?
Los alimentos y bebidas representan el 49.74% de la demanda mundial gracias a la reformulación de etiquetas limpias en productos de panadería, bebidas y lácteos.
¿Por qué los detergentes son una salida de gran crecimiento para el ácido cítrico?
Las prohibiciones de fosfato en Europa y varios estados de EE. UU. impulsan el uso de limpiadores con coadyuvantes de citrato biodegradables, lo que genera una CAGR del 6.03 % en aplicaciones de detergentes.
¿Qué región está creciendo más rápidamente en el consumo de ácido cítrico?
Se proyecta que Oriente Medio y África se expandirán a una tasa compuesta anual del 6.56 % hasta 2031 a medida que aumente la capacidad local de bebidas y confitería.


