

Tamaño y participación del mercado de sabores cítricos
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 5.39 mil millones |
| Tamaño del mercado (2031) | USD 7.10 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.67% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de sabores cítricos por Mordor Intelligence
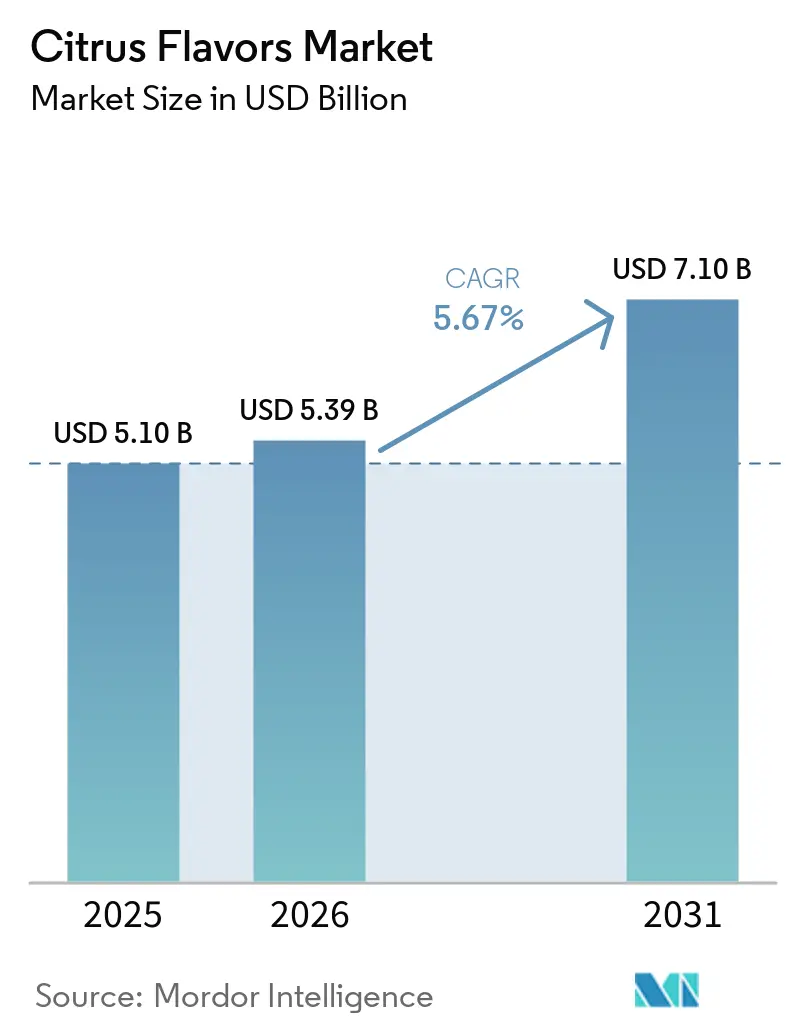
El mercado de sabores cítricos alcanzó los 5.10 millones de dólares en 2025, valorado en 5.39 millones de dólares en 2026, y se prevé que se expanda a 7.10 millones de dólares en 2031, registrando una CAGR del 5.67% de 2026 a 2031. Este crecimiento refleja un cambio estructural hacia formulaciones naturales en lugar de una simple expansión de volumen. Las presiones regulatorias, como los mandatos de etiquetado 21 CFR 101.22 de la Administración de Alimentos y Medicamentos de EE. UU. y el Reglamento 2025/1112 de la Unión Europea sobre autenticación de sabores naturales, están impulsando a los fabricantes a invertir en cadenas de suministro trazables y de etiqueta limpia [1] Fuente: Unión Europea, “Reglamento (UE) 2025/1112”, eur-lex.europa.eu . Si bien la naranja mantiene su liderazgo en costos, la acidez más marcada de la lima se alinea con las reformulaciones de bebidas bajas en azúcar, convirtiéndola en el sabor de mayor crecimiento en bebidas funcionales y condimentos salados. En Norteamérica, el crecimiento se debe menos al tamaño de la población y más a las cadenas de suministro integradas verticalmente que conectan a los productores de Florida y California con las empresas de saborizantes a través de centros de extracción por prensado en frío. Mientras tanto, se espera que la región de Asia-Pacífico experimente el mayor crecimiento, ya que DSM-Firmenich y Givaudan están estableciendo nuevas plantas en India e Indonesia, lo que reduce los plazos de lanzamiento de productos a base de yuzu y calamansi.
Conclusiones clave del informe
- Por tipo de sabor, la naranja lideró con el 66.43% de la cuota de mercado de sabores cítricos en 2025, mientras que se prevé que la lima crezca a una tasa de crecimiento anual compuesta del 5.58% hasta 2031.
- Por su naturaleza, los sabores naturales representaron el 70.05% del mercado de sabores cítricos en 2025 y se prevé que aumenten a una tasa de crecimiento anual compuesta (CAGR) del 5.17% hasta 2031.
- Por formato, los líquidos representaron el 54.26% en 2025, mientras que se prevé que los polvos registren la mayor tasa de crecimiento anual compuesto (CAGR) del 5.06% hasta 2031.
- Por aplicación, las bebidas representaron el 56.08% en 2025, mientras que los aperitivos y snacks crecerán a una tasa compuesta anual del 5.29% durante el período 2026-2031.
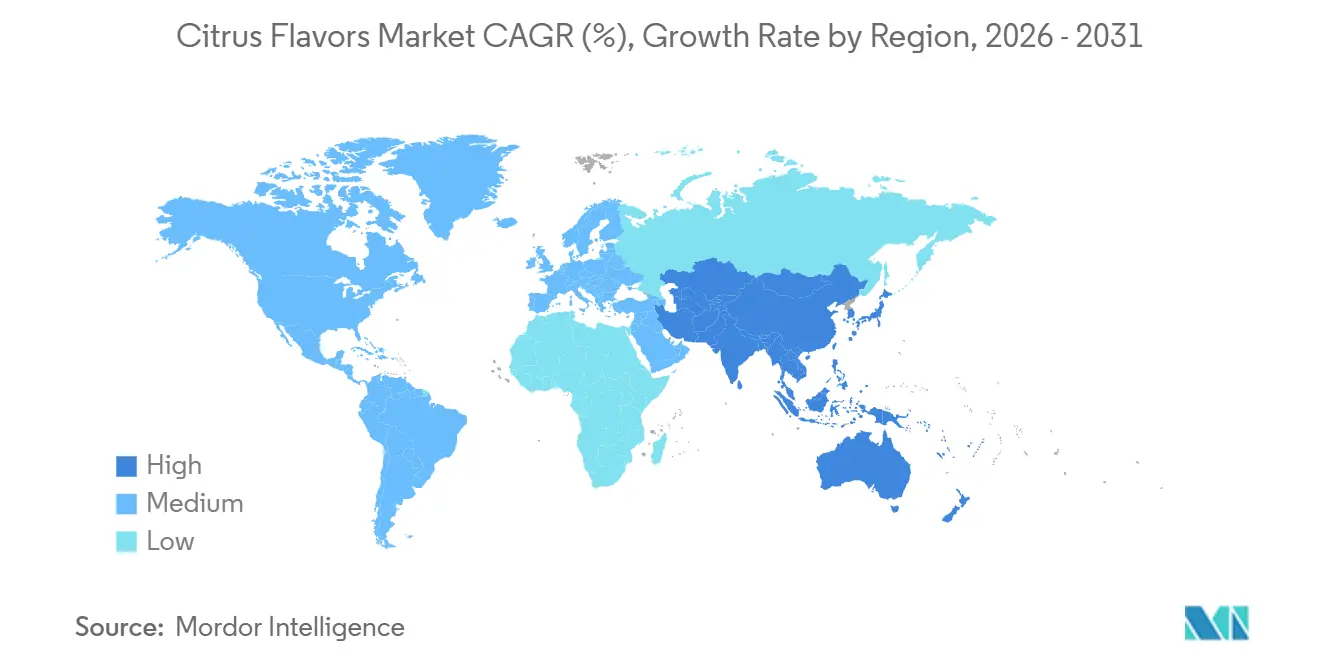
- Geográficamente, Norteamérica representó el 38.41% en 2025, mientras que se prevé que la región de Asia-Pacífico registre la tasa de crecimiento anual compuesta (CAGR) más rápida, del 5.38%, hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de sabores cítricos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de ingredientes naturales y con etiquetas limpias en alimentos y bebidas. | + 1.2% | Global, con América del Norte y Europa liderando la aplicación de las normativas | Mediano plazo (2-4 años) |
| Demanda de sabores frescos, ácidos y refrescantes. | + 0.9% | Global, particularmente fuerte en Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Crecimiento de las bebidas funcionales y fortificadas | + 1.1% | América del Norte, Europa y los mercados urbanos de Asia-Pacífico | Mediano plazo (2-4 años) |
| Creciente popularidad de las variedades de cítricos exóticos. | + 0.7% | Originario de Asia-Pacífico, se está expandiendo a Norteamérica y Europa. | Largo plazo (≥ 4 años) |
| Mayor uso de sabores cítricos en productos de cuidado personal y farmacéuticos. | + 0.6% | Europa y América del Norte, con repercusión regulatoria en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Avances en las tecnologías de extracción y formulación de sabores. | + 0.8% | Global, con I+D concentrada en Europa y Norteamérica. | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de ingredientes naturales y con etiquetas limpias en alimentos y bebidas.
La desconfianza de los consumidores hacia los aditivos sintéticos ha elevado los sabores cítricos naturales de una opción premium a una expectativa básica, especialmente en Norteamérica y Europa. Los consumidores revisan cada vez más las listas de ingredientes y prefieren productos que les resulten sencillos, familiares y menos procesados. Esto ha hecho que los sabores cítricos naturales sean más atractivos, ya que ofrecen un perfil frutal reconocible y se ajustan a un posicionamiento de etiqueta limpia. Los fabricantes de alimentos y bebidas están respondiendo reformulando sus productos con soluciones de sabor natural y reduciendo la dependencia de aditivos artificiales. Los sabores cítricos se benefician de este cambio porque respaldan tanto el sabor como las afirmaciones de marketing sobre frescura, autenticidad y productos más saludables. Las marcas están respondiendo reduciendo la lista de ingredientes: las variantes reformuladas de Sprite de Coca-Cola en los mercados de la ASEAN en 2025 reemplazaron el sabor artificial a limón-lima con extractos cítricos naturales, un cambio que requirió alianzas con proveedores regionales para obtener la certificación de no transgénicos. Además, la creciente demanda de ingredientes orgánicos y de origen sostenible ha impulsado aún más la adopción de sabores cítricos naturales.
Demanda de sabores frescos, ácidos y refrescantes.
Los sabores cítricos se asocian ampliamente con la brillantez, la frescura y una experiencia gustativa nítida, lo que los convierte en muy apreciados en bebidas, confitería, lácteos y snacks. Las marcas buscan cada vez más crear una experiencia sensorial estimulante y refrescante, en sintonía con los cambios en los estilos de vida de los consumidores que prefieren sabores más ligeros y vigorizantes. Las notas cítricas como el limón, la lima, la naranja y el pomelo son particularmente versátiles, añadiendo un toque vibrante y moderno a una amplia gama de productos. El cambio hacia perfiles ácidos y bajos en azúcar está transformando el panorama de los sabores cítricos, con la lima y el pomelo ganando protagonismo sobre las variantes de naranja más dulces en las bebidas. Por ejemplo, Siggi's lanzó un skyr con sabor a yuzu en marzo de 2025, aprovechando el perfil ácido de este cítrico japonés para destacar en el competitivo segmento de lácteos con alto contenido proteico y atraer a los reposteros caseros que buscan un sabor ácido de calidad profesional. La creciente popularidad de las bebidas alcohólicas con gas a base de cítricos subraya aún más esta tendencia, con marcas como White Claw y Truly ampliando su oferta de productos con sabor a lima y pomelo, que están superando en ventas a las ofertas tradicionales de naranja.
Crecimiento de las bebidas funcionales y fortificadas
La categoría de bebidas funcionales está en auge, ya que los consumidores buscan cada vez más bebidas que proporcionen hidratación, apoyo inmunológico, energía y beneficios para el bienestar general. Los sabores cítricos se alinean naturalmente con esta tendencia debido a su fuerte asociación con la salud, la vitalidad y la vitamina C. Estos sabores se utilizan frecuentemente para enmascarar el amargor de los ingredientes activos en las bebidas funcionales, a la vez que mejoran el perfil de sabor general. Como resultado, los sabores cítricos se han convertido en la opción preferida para bebidas deportivas, bebidas para reforzar el sistema inmunológico, productos con electrolitos y suplementos nutricionales. Además, el enriquecimiento con vitamina C presenta una oportunidad sinérgica, ya que los extractos de naranja y cereza acerola aportan tanto ácido ascórbico como auténticas notas cítricas. Esto permite a las marcas simplificar las etiquetas de ingredientes al eliminar los aditivos vitamínicos individuales. Los avances en la tecnología de encapsulación han impulsado aún más esta tendencia. Por ejemplo, los polvos cítricos secados por aspersión con portadores de maltodextrina permiten una liberación gradual del sabor durante el consumo, extendiendo el impacto sensorial y justificando los precios premium en el mercado de la nutrición deportiva.
Creciente popularidad de las variedades de cítricos exóticos.
El yuzu, la lima dedo, el calamansi y la naranja sanguina han pasado de ser novedades culinarias a ingredientes de consumo masivo, un cambio impulsado por la promoción en redes sociales de productos visualmente distintivos y la disposición de los consumidores a pagar entre un 20 % y un 30 % más por una supuesta autenticidad. Las exportaciones australianas de lima dedo a Norteamérica aumentaron un 140 % entre 2023 y 2025, impulsadas por la demanda de bares de cócteles artesanales y marcas de helados premium que utilizan las vesículas similares al caviar de la fruta tanto por su sabor como por su textura.[ 2 ]Fuente: Oficina Australiana de Estadística, "Estadísticas de producción agrícola", abs.gov.auEl calamansi, originario de Filipinas, ha ganado popularidad en los mercados de bebidas del sudeste asiático, donde su perfil híbrido de lima y mandarina se ajusta a las preferencias de sabor locales. Sin embargo, persisten los desafíos en la cadena de suministro: el cultivo de yuzu fuera de Japón sigue siendo limitado debido a la lenta maduración del árbol (5-7 años hasta la primera cosecha) y su vulnerabilidad al enverdecimiento de los cítricos, lo que restringe la producción mundial anual a aproximadamente 25 000 toneladas métricas y mantiene los precios mayoristas tres veces por encima de los de los limones convencionales. Las empresas de aromatizantes están abordando estos desafíos mediante avances en biotecnología.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de los riesgos de adulteración y autenticidad. | -0.4% | Global, con deficiencias en la aplicación de la ley en Asia-Pacífico y Sudamérica. | Corto plazo (≤ 2 años) |
| Normativa estricta sobre seguridad alimentaria y etiquetado. | -0.3% | Europa y América del Norte, expandiéndose a Asia-Pacífico | Mediano plazo (2-4 años) |
| Fluctuaciones estacionales de la oferta y volatilidad de los precios en los cultivos de cítricos. | -0.5% | Global, agudo en Florida, España y Brasil. | Corto plazo (≤ 2 años) |
| Problemas de oxidación/estabilidad en matrices de alta acidez | -0.2% | Global | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Normativa estricta sobre seguridad alimentaria y etiquetado.
Las regulaciones de la FDA y la UE imponen cargas analíticas que afectan de manera desproporcionada a los proveedores de nivel medio que carecen de capacidades internas de espectrometría de masas y análisis de relación isotópica, lo que eleva las barreras de entrada y consolida la cuota de mercado entre las grandes empresas integradas verticalmente. La guía de la Autoridad Europea de Seguridad Alimentaria de 2025 exige la documentación de cada paso del procesamiento, desde la cosecha hasta la destilación, para justificar las afirmaciones de "natural", un estándar que ha obligado a las empresas europeas de saborizantes más pequeñas a invertir en mejoras de laboratorio o abandonar por completo el segmento natural. El etiquetado de alérgenos para el citral (por encima del 0.001 % en cosméticos que no se enjuagan según el Reglamento UE 1223/2009) y el limoneno (por encima del 0.01 % en productos que se enjuagan) ha fragmentado las carteras de productos, con marcas que reformulan o descontinúan SKU en lugar de lidiar con los complejos requisitos de divulgación. Paradójicamente, las normas estrictas pueden beneficiar al sector a largo plazo al eliminar a los competidores de baja calidad y restablecer la confianza del consumidor; sin embargo, el efecto a corto plazo es la compresión de los márgenes y el retraso en los lanzamientos de productos, ya que las fórmulas se someten a pruebas iterativas para cumplir con los estándares en constante evolución.
Fluctuaciones estacionales de la oferta y volatilidad de los precios en los cultivos de cítricos.
La producción de cítricos enfrenta importantes desafíos debido a huracanes, heladas y enfermedades, lo que genera volatilidad en los precios y altera los contratos de suministro a largo plazo. Esto obliga a las empresas de saborizantes a mantener un inventario de 6 a 9 meses, lo que aumenta las necesidades de capital de trabajo y los riesgos de deterioro. En la temporada 2024-25, la cosecha de cítricos de Florida cayó a 15.85 millones de cajas, una disminución del 29 % con respecto al año anterior y la más baja desde 1936, lo que provocó que los futuros del jugo de naranja en EE. UU. alcanzaran los 4.12 dólares por libra en diciembre de 2024.[ 3 ]Fuente: Departamento de Agricultura de los Estados Unidos, "CÍTRICOS - USDA NASS", nass.usda.govDe manera similar, la producción de cítricos de España en 2024 cayó un 10.7% hasta los 5.6 millones de toneladas métricas, el nivel más bajo en 16 años, debido a la sequía y el estrés térmico, lo que redujo la oferta europea y elevó los precios al contado del aceite de limón. Además, la enfermedad del enverdecimiento de los cítricos (Huanglongbing) ha infectado al 90% de los árboles de Florida, sin que exista una cura comercial disponible. Esto ha provocado un cambio estructural hacia el abastecimiento desde Brasil y Sudáfrica, donde la presión de la enfermedad es comparativamente menor. Si bien los contratos a plazo y la cobertura de futuros ayudan a mitigar cierta volatilidad, las empresas de aromas más pequeñas a menudo carecen de las herramientas financieras para gestionar estos riesgos de manera efectiva, lo que las deja vulnerables a los picos de precios en el mercado al contado que pueden afectar significativamente los márgenes trimestrales.
Análisis de segmento
Por tipo de sabor: El predominio de la naranja enmascara la velocidad de la lima.
El sabor a naranja domina el mercado con una participación sustancial del 66.43 % en 2025, lo que refleja décadas de optimización de la cadena de suministro en Florida, Brasil y España, donde la infraestructura de prensado en frío y la economía de los subproductos (jugo, aceite, cáscara) generan ventajas de costos que las variedades más recientes no pueden igualar. La versatilidad del sabor a naranja en múltiples aplicaciones, incluyendo bebidas, confitería, panadería y productos lácteos, fortalece aún más su posición en el mercado. Su dulzura natural y la amplia aceptación del consumidor lo convierten en la opción preferida para los fabricantes que buscan satisfacer tanto a los segmentos preocupados por la salud como a los que buscan darse un gusto.
Los sabores a lima están avanzando a una CAGR del 5.58 % hasta 2031, a medida que los fabricantes incorporan estos sabores en formulaciones de productos premium para satisfacer las cambiantes preferencias de los consumidores. Las marcas están reformulando limonadas y agua con gas para reducir el contenido de azúcar, confiando en la acidez más marcada de la lima para mantener la intensidad del sabor sin dulzor. El suministro de lima está más disperso geográficamente en México, India y Egipto, produciendo en conjunto 8 millones de toneladas métricas anuales, lo que reduce el riesgo de origen único y estabiliza los precios, una ventaja estructural que respalda su trayectoria de crecimiento más rápida. El resurgimiento del pomelo en cócteles artesanales y aguas funcionales, impulsado por su contenido de naringina, que modula las enzimas del citocromo P450 y mejora la biodisponibilidad de los fármacos, ha llevado a las empresas de saborizantes a invertir en tecnologías para eliminar el amargor. El limón sigue siendo el ingrediente principal en panadería y productos lácteos.
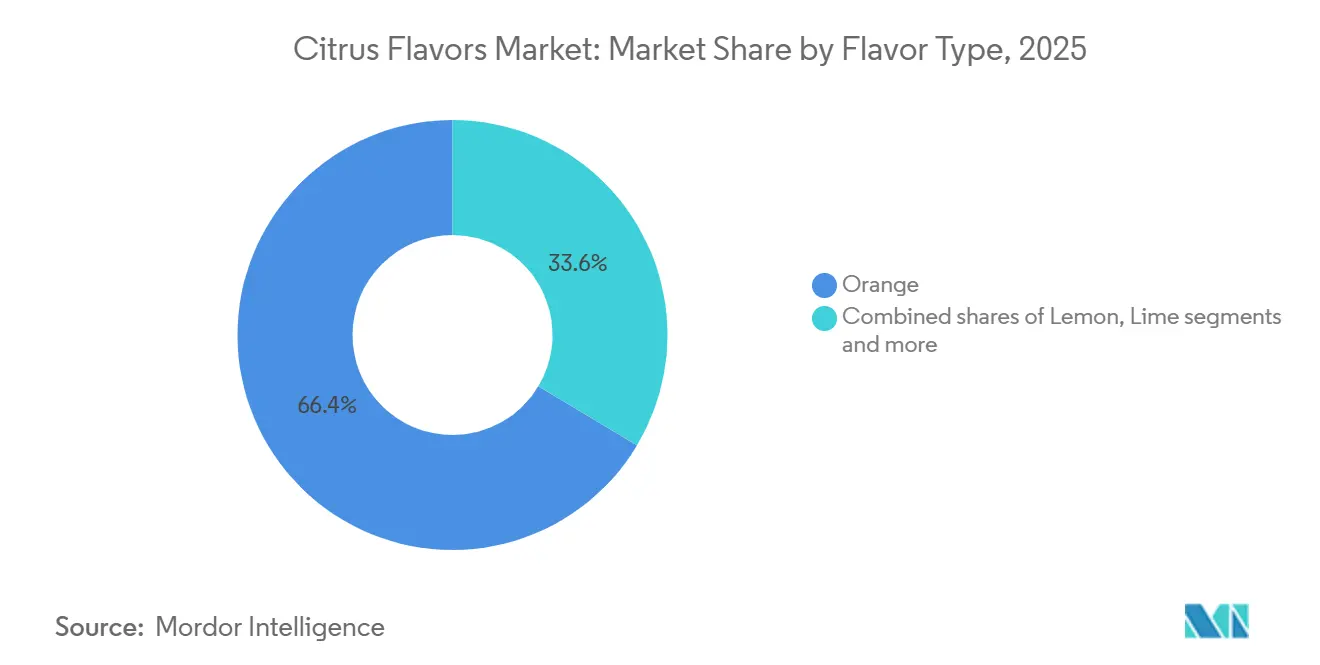
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por naturaleza: La gama premium de productos naturales se reduce a medida que mejoran los sintéticos.
Los sabores cítricos naturales alcanzaron una cuota de mercado del 70.05 % en 2025, con un crecimiento anual compuesto del 5.17 %. El crecimiento de este segmento se debe a la creciente demanda de los consumidores por productos con etiquetas limpias y a la estricta normativa vigente. Organismos reguladores como la FDA (CFR 101.22) y el Reglamento (UE) 2025/1112 han destacado la importancia de la autenticación de los sabores naturales, lo que obliga a los fabricantes a invertir en tecnologías de extracción avanzadas y cadenas de suministro trazables. Además, la creciente concienciación sobre los beneficios para la salud de los sabores cítricos naturales, como sus propiedades antioxidantes y su contenido en vitamina C, ha impulsado aún más su adopción en bebidas, confitería y alimentos funcionales.
Los aromas artificiales, antes estigmatizados, están recuperando terreno en aplicaciones donde el costo es un factor crítico y donde la similitud sensorial con los sabores naturales ha mejorado significativamente. Los avances en biotecnología desempeñan un papel fundamental para reducir la brecha entre los aromas naturales y artificiales, permitiendo la producción de aromas cítricos artificiales de alta calidad y rentables. Estos aromas se utilizan cada vez más en alimentos procesados, bebidas carbonatadas y snacks, donde la rentabilidad y la consistencia del sabor son cruciales. El segmento de los aromas artificiales también se beneficia de su capacidad para ofrecer combinaciones de sabores únicas y personalizables, adaptándose a las preferencias cambiantes de los consumidores en nichos de mercado específicos.
Por formato: La ventaja de estabilidad de Powder impulsa el crecimiento compensatorio.
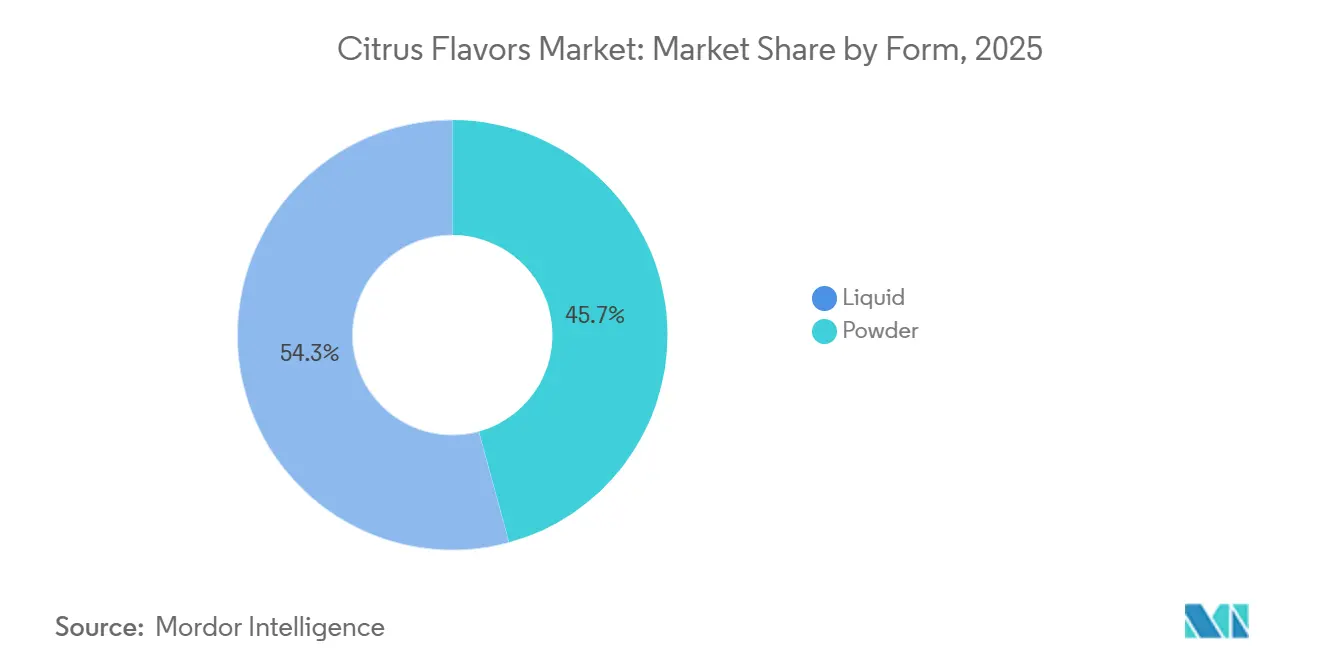
Los aromas cítricos líquidos representaron el 54.26 % del mercado en 2025, lo que refleja su facilidad de integración en formulaciones de bebidas y productos lácteos donde la dispersión homogénea es fundamental. Las formas líquidas siguen dominando en bebidas donde la solubilidad inmediata y la claridad son imprescindibles. Los avances en la tecnología de nanoemulsión, gracias a la homogeneización a alta presión, han permitido que los aceites cítricos se dispersen sin problemas en aguas claras, bebidas deportivas y bebidas funcionales sin enturbiarse, solucionando así un problema de formulación de larga data. Además, los aromas cítricos líquidos se utilizan cada vez más en cócteles listos para consumir (RTD) y bebidas saludables, impulsados por la demanda de los consumidores de sabores naturales y refrescantes.
Se prevé que los formatos en polvo crezcan a una tasa de crecimiento anual compuesta (TCAC) del 5.06 %, lo que indica un cambio estructural hacia formatos que priorizan la vida útil, la rentabilidad y la logística sobre la inmediatez sensorial. Las técnicas de secado por aspersión, que emplean portadores como maltodextrina, goma arábiga o almidones modificados, encapsulan los terpenos volátiles en una matriz protectora. Este proceso prolonga la vida útil a temperatura ambiente y reduce la dependencia de la cadena de frío, lo que hace que los formatos en polvo sean ideales para regiones con infraestructura de transporte refrigerado limitada, como África subsahariana y el sudeste asiático. Además, los aromas cítricos en polvo están ganando terreno en panadería, confitería y mezclas para bebidas instantáneas debido a su facilidad de almacenamiento, dosificación precisa y compatibilidad con formulaciones secas.
Por aplicación: Los snacks salados emergen como la sorpresa del mercado.
Las aplicaciones en bebidas representaron el 56.08 % del mercado en 2025, impulsadas por la creciente demanda de tés, limonadas y aguas funcionales listas para consumir. Estos productos aprovechan los ácidos cítricos para mejorar la absorción de electrolitos y enmascarar el amargor de la cafeína o las proteínas vegetales, satisfaciendo así a los consumidores preocupados por su salud. El auge de las bebidas bajas en azúcar y con etiquetas limpias ha impulsado aún más la adopción de sabores cítricos, ya que proporcionan dulzor y acidez naturales sin azúcares añadidos ni ingredientes artificiales. Los sabores cítricos se utilizan cada vez más en aguas con gas y bebidas energéticas, donde sus perfiles refrescantes y vigorizantes atraen a los consumidores más jóvenes. La creciente tendencia de las bebidas sin alcohol, como los cócteles sin alcohol y las aguas con gas saborizadas, también ha impulsado la demanda de sabores cítricos, ya que ofrecen una base versátil para crear perfiles de sabor complejos y atractivos.
Se prevé que el segmento de aperitivos salados registre el crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 5.29 % durante el período de pronóstico. Los polvos cítricos en los condimentos para patatas fritas ofrecen una solución a los problemas de oxidación asociados con los extractos líquidos, a la vez que brindan auténticos perfiles de lima-chile o limón-pimienta. Estos sabores conectan fuertemente con la preferencia de la Generación Z por sabores intensos e inspirados globalmente. Además, el uso de ácidos cítricos, como el ácido cítrico y el ácido málico, proporciona acidez sin el alto contenido de sodio de los perfiles tradicionales de sal y vinagre, en línea con las directrices de la FDA para reducir la ingesta de sodio por debajo de 2,300 mg por día. En el segmento de panadería y confitería, si bien el crecimiento se mantiene constante, la innovación continúa con la incorporación de sabores cítricos en ofertas premium como chocolates artesanales, pasteles rellenos de fruta y glaseados picantes, atrayendo a consumidores que buscan experiencias únicas y placenteras.
Análisis geográfico
América del Norte dominó el mercado con una participación del 38.41 % en 2025, impulsada por sólidas cadenas de suministro verticalmente integradas que conectan a los productores de cítricos de Florida y California con las empresas de saborizantes a través de avanzados centros de extracción por prensado en frío. La creciente demanda de la región de productos con etiquetas limpias continúa impulsando la innovación en sabores a base de cítricos. Estados Unidos sigue siendo el principal contribuyente, con sabores cítricos ampliamente utilizados en bebidas como aguas con gas, bebidas energéticas y bebidas funcionales, para satisfacer a la creciente base de consumidores preocupados por la salud. Si bien Canadá y México contribuyen modestamente, la producción anual de lima de México, de 2.5 millones de toneladas métricas, lo posiciona como un proveedor clave, especialmente ahora que Florida enfrenta la crisis del enverdecimiento de los cítricos.
Se prevé que la región de Asia-Pacífico registre la tasa de crecimiento anual compuesto (TCAC) más rápida, del 5.38 %, impulsada por la urbanización, el aumento de los ingresos disponibles y la comercialización de variedades cítricas locales como el yuzu, el calamansi y la lima australiana. China e India, los mercados más grandes de la región, presentan tendencias distintas. En China, la tendencia hacia productos de mayor calidad ha impulsado la demanda de variedades cítricas importadas como el yuzu y la naranja sanguina, especialmente en cócteles artesanales y postres de autor. Por su parte, el mercado indio, sensible al precio, se centra en el limón y la lima para bebidas tradicionales como el nimbu pani y el masala soda. Además, el creciente volumen de exportaciones australianas de lima australiana a Norteamérica pone de manifiesto la creciente demanda mundial de sabores cítricos únicos.
El riguroso marco regulatorio europeo ha transformado el mercado, consolidando la cuota de mercado entre las empresas integradas verticalmente y creando barreras para los proveedores más pequeños que carecen de capacidades analíticas avanzadas. Esta dinámica ha reforzado la confianza del consumidor en las empresas de aromatizantes de la región. Alemania, el Reino Unido y Francia lideran la innovación en bebidas funcionales, aprovechando los ácidos cítricos para enmascarar el amargor en proteínas vegetales y aguas fortificadas. Mientras tanto, Italia y España se centran en aplicaciones tradicionales como el limoncello y los aceites de oliva con infusión de naranja, que alcanzan precios elevados en los mercados de exportación. El énfasis de la región en la sostenibilidad y la trazabilidad refuerza aún más su ventaja competitiva en el mercado global.
Panorama competitivo
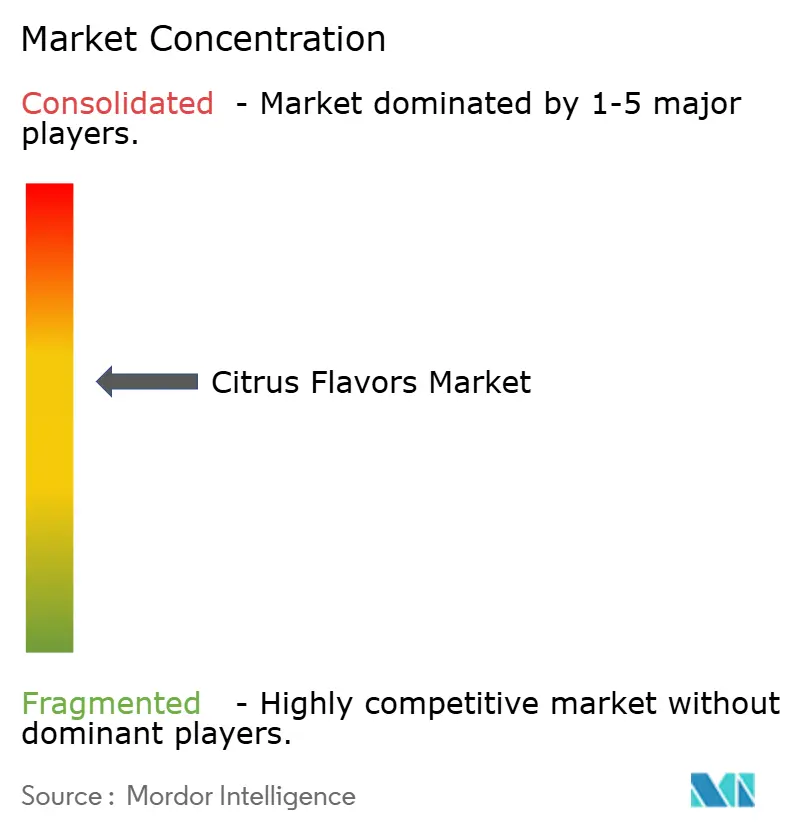
El mercado de aromas cítricos presenta una estructura moderadamente concentrada, con actores principales como Givaudan, IFF y Symrise dominando la capacidad de extracción mediante prensado en frío y CO₂ supercrítico. Mientras tanto, especialistas regionales como Florida Food Products, Citromax y Treatt mantienen una ventaja competitiva gracias a su proximidad a las regiones productoras de cítricos y a sus procesos patentados de eliminación del amargor en los aceites de cáscara de pomelo y lima. Esta estructura de mercado fragmentada crea oportunidades para maniobras estratégicas. Por ejemplo, la adquisición de Florida Worldwide Citrus por parte de MCI Miritz en marzo de 2025, por una suma no revelada, permitió al conglomerado surcoreano asegurar el suministro a largo plazo para sus clientes de bebidas en Asia, evitando la volatilidad de los mercados spot. Esta estrategia de integración vertical pone de manifiesto una ventaja competitiva que los actores más pequeños a menudo no pueden replicar debido a las limitaciones de capital.
Las iniciativas estratégicas en el mercado se concentran en tres áreas clave: expansión de la capacidad en regiones de alto crecimiento, fusiones y adquisiciones para asegurar el acceso a materias primas y alianzas tecnológicas para mejorar la estabilidad del producto y reducir costos. Algunos ejemplos son la expansión de las instalaciones de Givaudan en Indonesia, las inversiones de SDM-Firmenich en India y la colaboración de Symrise con GEA en sistemas avanzados de secado por aspersión. Además, las oportunidades emergentes en sabores derivados de la biotecnología están ganando terreno. La solicitud de patente de Givaudan para 2025 para el yuzu obtenido por fermentación mediante cepas de levadura modificadas genéticamente ejemplifica los esfuerzos por superar los cuellos de botella agrícolas manteniendo la condición de "natural" según las definiciones de la FDA. Si se consolida la aceptación regulatoria, estas innovaciones podrían transformar las cadenas de suministro tradicionales.
Los avances tecnológicos siguen siendo un factor diferenciador clave para la competitividad. La extracción con CO₂ supercrítico, por ejemplo, logra una pureza de limoneno superior al 95 % al tiempo que elimina los residuos de solventes, lo que la hace muy atractiva para aplicaciones farmacéuticas y de cuidado personal sujetas a un estricto control regulatorio. Sin embargo, solo un número limitado de instalaciones a nivel mundial posee esta capacidad, lo que crea una ventaja estructural para los actores ya establecidos. Además, las soluciones de trazabilidad basadas en blockchain, como la colaboración de Givaudan en 2025 con IBM Food Trust para rastrear el aceite de naranja brasileño desde el cultivo hasta la formulación, buscan combatir la adulteración y mejorar la transparencia. A medida que los costos de cumplimiento normativo continúan aumentando, se espera que el panorama competitivo se consolide aún más, favoreciendo a los actores más grandes y con mayor capital.
Líderes de la industria de sabores cítricos
-
Givaudan SA
-
DSM Firmenich
-
Sabores y Fragancias Internacionales (IFF)
-
Grupo Kerry plc
-
Symrise AG
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Abril de 2026: Unifrutti adquirió una finca de 400 hectáreas en Sicilia, Italia, especializada en el cultivo de naranjas sanguinas y mandarinas, invirtiendo aproximadamente 25 millones de euros (27 millones de dólares) para asegurar el suministro directo a los segmentos premium europeos y evitar los canales tradicionales de distribución de materias primas, reduciendo así los costes de adquisición.
- Octubre de 2025: DSM-Firmenich completó la ampliación de su planta en Thuravoor, India, añadiendo 15,000 metros cuadrados de espacio de producción y aumentando la capacidad de producción de sabores cítricos en un 30%, con el objetivo de abastecer los segmentos de bebidas funcionales y productos lácteos del subcontinente, con una inversión estimada de 40 millones de dólares.
- Agosto de 2025: DSM-Firmenich inició la construcción de una nueva planta en Vadodara, India, con una inversión estimada de 60 millones de dólares; la planta, que estará operativa en el cuarto trimestre de 2027, albergará líneas de extracción de CO₂ supercrítico y atenderá la creciente demanda de sabores cítricos naturales en la región de Asia-Pacífico.
- Marzo de 2025: MCI Miritz completó la adquisición de Florida Worldwide Citrus por una suma no revelada, lo que permitió al conglomerado surcoreano evitar la volatilidad de los mercados al contado y asegurar el suministro a largo plazo de aceite de cítricos para sus clientes de bebidas en Asia, con volúmenes de adquisición anuales estimados en 500-600 toneladas métricas.
Alcance del informe del mercado global de sabores cítricos
Los sabores cítricos son brillantes, ácidos y aromáticos, y provienen principalmente de la cáscara y el jugo de frutas de la familia Rutaceae, como limones, limas, naranjas, pomelos y mandarinas. Se caracterizan por una combinación de alta acidez (ácido cítrico), un dulzor sutil y un contenido de aceite aromático y refrescante.
El mercado de sabores cítricos se segmenta por tipo de sabor, naturaleza, formato, aplicación y geografía. Según el tipo de sabor, el mercado se divide en naranja, limón, lima, pomelo y otros. Por naturaleza, se divide en natural y artificial. Por formato, se divide en líquido y polvo. Por aplicación, se divide en alimentos y bebidas, cuidado personal y cosméticos, productos farmacéuticos y nutracéuticos. Geográficamente, se divide en Norteamérica, Europa, Asia-Pacífico, Sudamérica y Oriente Medio y África. Para cada segmento, el tamaño del mercado y las previsiones se han realizado en función del valor (USD).
| Orange |
| Lemon |
| Lima |
| Pomelo |
| Otros |
| Naturales |
| Inteligencia |
| Liquid |
| Polvo |
| Alimentos y Bebidas | Panaderia y Confiteria |
| Postres Helados y Lácteos | |
| Bebidas | |
| Salados y Snacks | |
| Otros | |
| Cuidado personal y cosméticos | |
| Farmacéutica y Nutracéutica | |
| Otros |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Netherlands | |
| Polonia | |
| Bélgica | |
| Suecia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| Australia | |
| Indonesia | |
| South Korea | |
| Thailand | |
| Singapore | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de Sudamérica | |
| Oriente Medio y África | Sudáfrica |
| Saudi Arabia | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Medio Oriente y África |
| Por tipo de sabor | Orange | |
| Lemon | ||
| Lima | ||
| Pomelo | ||
| Otros | ||
| Por naturaleza | Naturales | |
| Inteligencia | ||
| Por formulario | Liquid | |
| Polvo | ||
| por Aplicación | Alimentos y Bebidas | Panaderia y Confiteria |
| Postres Helados y Lácteos | ||
| Bebidas | ||
| Salados y Snacks | ||
| Otros | ||
| Cuidado personal y cosméticos | ||
| Farmacéutica y Nutracéutica | ||
| Otros | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Netherlands | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| Australia | ||
| Indonesia | ||
| South Korea | ||
| Thailand | ||
| Singapore | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Sudáfrica | |
| Saudi Arabia | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado mundial de sabores cítricos?
Según Mordor Intelligence, el mercado de los sabores cítricos alcanzó los 5.39 millones de dólares en 2026 y se prevé que llegue a los 7.10 millones de dólares en 2031.
¿Qué tipo de sabor tiene la mayor cuota de mercado?
En 2025, la naranja representó el 66.43% de la cuota de mercado de los sabores cítricos, impulsada por la arraigada economía de los subproductos de zumo y aceite.
¿Qué región crecerá más rápido entre 2026 y 2031?
Se prevé que la región de Asia-Pacífico registre la tasa de crecimiento anual compuesta (CAGR) más rápida, del 5.38%, gracias a la nueva capacidad de producción en India e Indonesia.
¿Por qué están ganando popularidad los polvos de cítricos?
Los polvos secados por pulverización ofrecen una vida útil de 18 a 24 meses, lo que permite su distribución en climas cálidos e impulsa una tasa de crecimiento anual compuesta (CAGR) del 5.06 % para este formato.
¿Qué avances tecnológicos están dando forma al mercado?
La extracción con CO₂ supercrítico y el secado por aspersión avanzado permiten una mayor retención del sabor y etiquetas más limpias, lo que respalda el rápido crecimiento de los formatos en polvo.


