

Tamaño y participación en el mercado de revestimientos
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
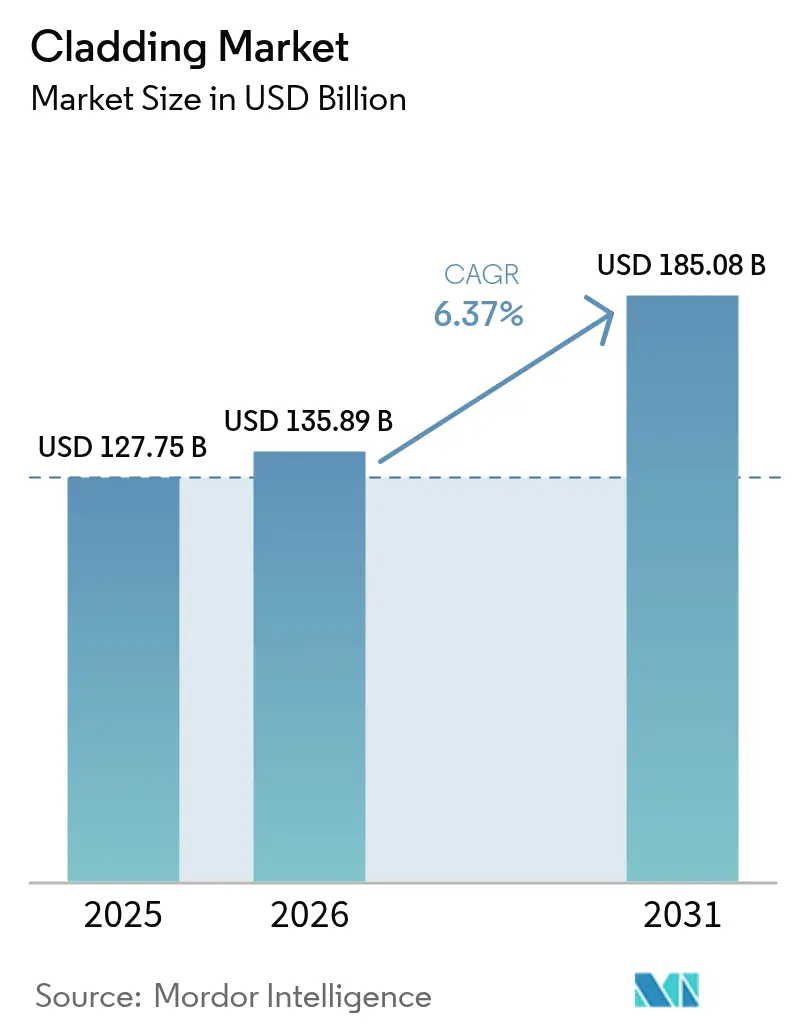
| Tamaño del mercado (2026) | USD 135.89 mil millones |
| Tamaño del mercado (2031) | USD 185.08 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.37% CAGR |
| Mercado de más rápido crecimiento | Oriente Medio y África |
| Mercado más grande | Asia-Pacífico |
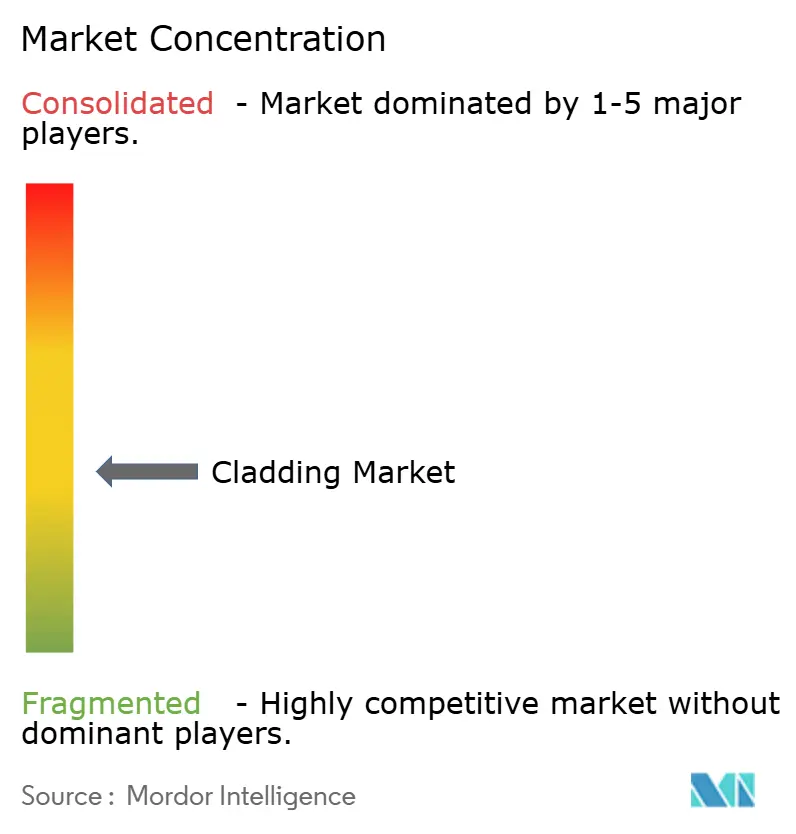
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de revestimientos por Mordor Intelligence
Se prevé que el tamaño del mercado de revestimientos aumente de 127.75 millones de dólares en 2025 a 135.89 millones de dólares en 2026 y alcance los 185.08 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 6.37% durante el período 2026-2031.
El impulso está creciendo a medida que los gobiernos endurecen los códigos de rendimiento energético, las aseguradoras exigen una resistencia al fuego comprobada y los propietarios de propiedades antiguas redirigen el gasto de las nuevas construcciones a la renovación de fachadas. Los sistemas metálicos siguen dominando las especificaciones debido a su durabilidad y a las altas tasas de reciclaje posconsumo, pero las soluciones de base biológica están ganando atención a medida que se amplían las normas sobre carbono incorporado. La financiación vinculada al programa Visión 2030 de Arabia Saudita y a los programas de eficiencia energética de la Ley de Reducción de la Inflación de EE. UU. está ampliando la base de clientes potenciales, mientras que el aumento de las primas del aluminio y el acero sigue reduciendo los márgenes de los instaladores. Los flujos de trabajo digitales que conectan los archivos de modelado de información de construcción (BIM) directamente con la fabricación de paneles están acortando los ciclos de licitación a obra, reforzando la ventaja de ser pioneros para los proveedores con configuradores propios.
Conclusiones clave del informe
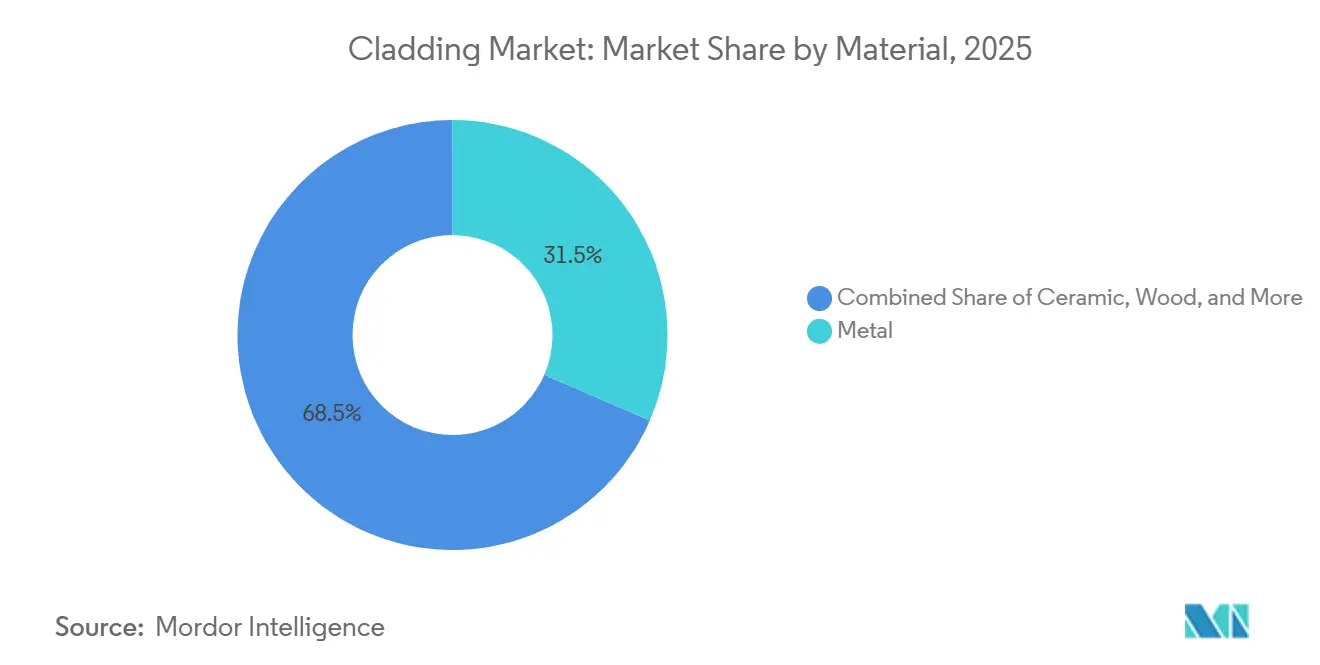
- Por material, los paneles metálicos representaron el 31.5% de la cuota de mercado de revestimientos en 2025, mientras que se prevé que el revestimiento de madera crezca a una tasa de crecimiento anual compuesta (CAGR) del 6.89% hasta 2031.
- Por tipo de construcción, la obra nueva representó el 62.3% del tamaño del mercado de revestimientos en 2025, mientras que se prevé que la renovación aumente a una tasa de crecimiento anual compuesta (CAGR) del 6.71% entre 2026 y 2031.
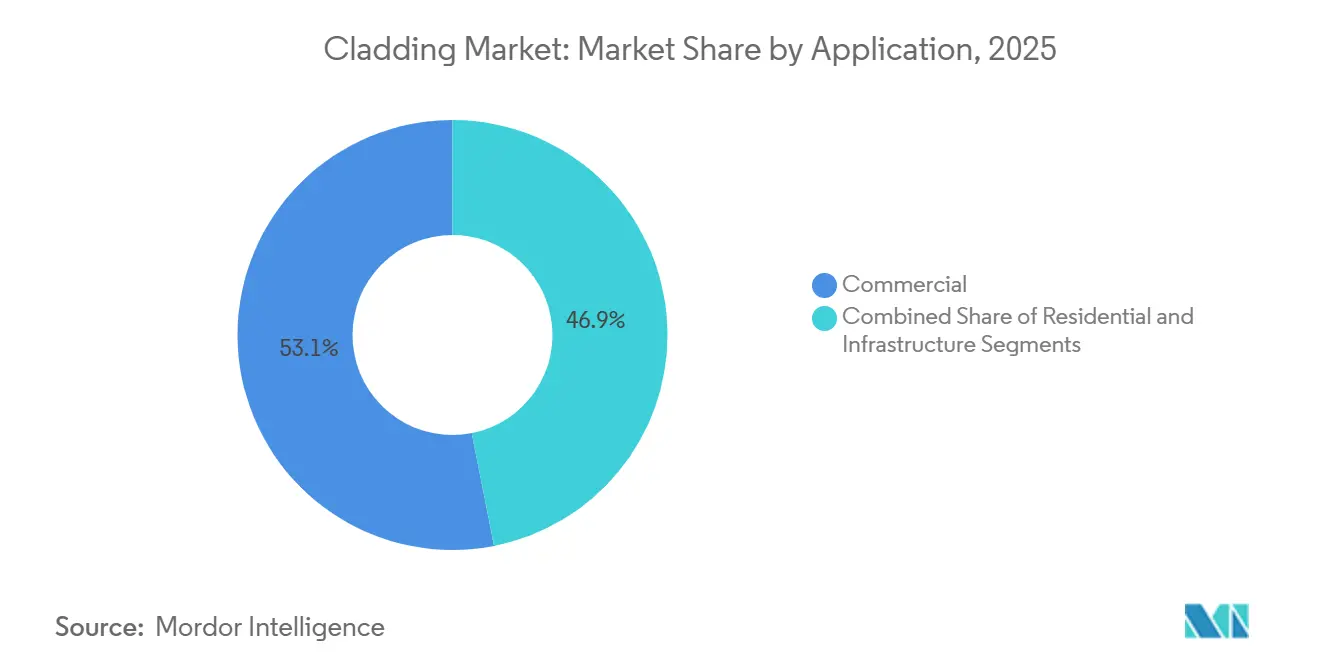
- Por aplicación, los edificios comerciales lideraron con una cuota de ingresos del 53.1% en 2025; se espera que el sector residencial registre la tasa de crecimiento anual compuesta (CAGR) más rápida, del 6.68%, hasta 2031.
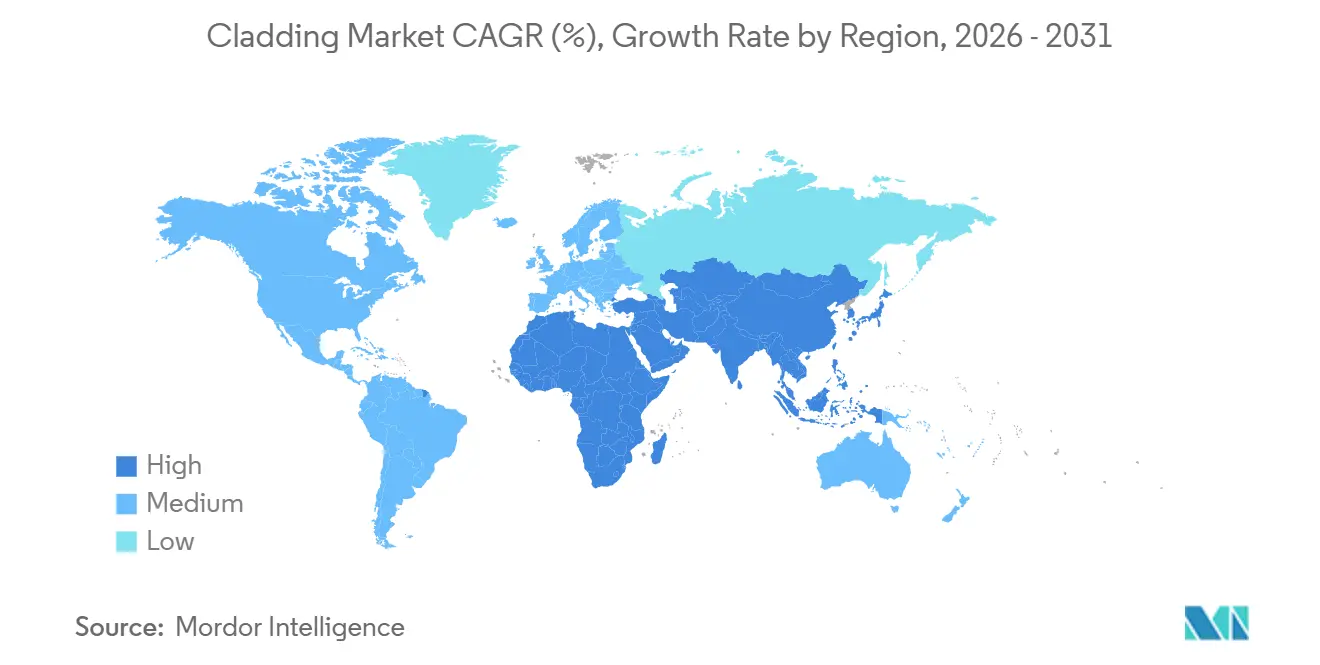
- Geográficamente, la región de Asia-Pacífico acaparó el 35.9% del mercado de revestimientos en 2025, mientras que se prevé que la región de Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (CAGR) del 7.02% durante el período 2026-2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de revestimientos
Análisis del impacto de los impulsores
| Factores de la migración | (~) % IMPACTO EN EL PRONÓSTICO DE CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Las mejoras en la eficiencia energética están aumentando la demanda de revestimientos aislantes y sistemas de fachada ventilada. | + 1.8% | Europa, América del Norte, China, Japón, Corea del Sur | Mediano plazo (2–4 años) |
| El crecimiento de la construcción comercial y de edificios de gran altura está impulsando las instalaciones de revestimientos exteriores. | + 1.5% | China, India, Emiratos Árabes Unidos, Arabia Saudita | Corto plazo (≤ 2 años) |
| Los requisitos más estrictos de seguridad contra incendios están acelerando la transición hacia materiales de revestimiento no combustibles. | + 1.3% | Reino Unido, Unión Europea, Australia, Global | Largo plazo (≥ 4 años) |
| El aumento de la actividad de renovación y rehabilitación está impulsando la sustitución de fachadas antiguas. | + 1.2% | Estados Unidos, Canadá, Europa Occidental | Mediano plazo (2–4 años) |
| Preferencia arquitectónica por los acabados modernos, con un uso cada vez mayor de paneles metálicos, compuestos y de fibrocemento. | + 0.9% | Centros urbanos de todo el mundo | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Las mejoras en la eficiencia energética aumentan la demanda de revestimientos aislantes y sistemas de fachada ventilada.
Los gobiernos ahora vinculan los objetivos climáticos directamente con el rendimiento de la envolvente de los edificios, y ese vínculo está llevando las fachadas ventiladas aislantes a la contratación pública habitual. La revisión de 2024 de la Directiva de la Unión Europea sobre el rendimiento energético de los edificios obliga a los Estados miembros a renovar el 16 % del parque no residencial con peor rendimiento para 2030, lo que se traduce en aproximadamente 35 millones de m² de fachadas que necesitan una nueva piel cada año [1] Comisión Europea, “Directiva sobre el rendimiento energético de los edificios (revisión)”, europa.eu . Normas paralelas en el Reino Unido elevaron los límites del valor U de las paredes a 0.18 W/m²K para proyectos nuevos y 0.26 W/m²K para rehabilitaciones, dejando de facto de lado los conjuntos de una sola piel [2] Departamento de Nivelación del Reino Unido, “Enmienda de 2024 de la Parte L del Reglamento de Construcción”, gov.uk. En Estados Unidos, el Departamento de Energía otorgó USD 1.5 millones en 2024 para desarrollar MonoInsu, un revestimiento de rehabilitación aplicado por pulverización diseñado para una resistencia térmica R-5+, con el objetivo de lograr un ahorro de energía operativa del 30% en viviendas existentes [3] Departamento de Energía de EE. UU., “BTO 2024 Funding Opportunity Selections”, energy.gov . Los organismos de certificación citan cada vez más los cálculos de flujo de calor ISO 6946 y las pruebas de caja caliente protegida ASTM C1363, lo que hace que los datos térmicos sean tan importantes para las ofertas como la estética o el precio. En conjunto, el rendimiento codificado y la financiación de subvenciones han impulsado a los propietarios a tratar las fachadas como la vía más rápida para alcanzar los objetivos de emisiones de 2030.
El crecimiento de la construcción comercial y de edificios de gran altura impulsa las instalaciones de revestimientos exteriores.
Los proyectos a gran escala en Asia y el Golfo están consumiendo grandes volúmenes de metal, vidrio y paneles compuestos, incluso mientras algunos proyectos emblemáticos ajustan su alcance. El plan de capital Visión 2030 de Arabia Saudita aún supera los 1.3 billones de dólares, con un gasto anual en construcción proyectado de 175-181 mil millones de dólares hasta 2028. Si bien el megaproyecto Line se redujo a 2.4 km a finales de 2024, las expansiones del metro y las ciudades secundarias mantienen el flujo de pedidos para los contratistas de fachadas . Los Emiratos Árabes Unidos superaron a Arabia Saudita en la adjudicación de nuevos proyectos durante 2025 gracias a los trabajos relacionados con la Expo 2020. En India, la producción de infraestructura aumentó un 7.8% interanual en diciembre de 2025, respaldada por un crecimiento del 13.5% en la producción de cemento y un crecimiento del 6.9% en la producción de acero. La necesidad a largo plazo de Asia de 1.7 billones de dólares anuales en infraestructura hasta 2030, según las estimaciones del Banco Asiático de Desarrollo, garantiza un flujo constante de sistemas de revestimiento exterior.
Requisitos más estrictos de seguridad contra incendios aceleran la transición a materiales de revestimiento no combustibles.
La legislación posterior al incendio de Grenfell modificó las listas de materiales aceptables en diversos mercados. El Reino Unido prohibió las fachadas combustibles de más de 18 m en 2018 y extendió la altura límite a 11 m en Gales y Escocia para 2024. La ISO cubrió una laguna de larga data al publicar las normas ISO 13785-1 e ISO 13785-2 en febrero de 2024, proporcionando a los fabricantes métodos comunes de ensayo de fuego a escala intermedia y grande. La madera está volviendo a incorporarse en los diseños de edificios de altura media después de que Fraunhofer WKI lanzara en agosto de 2025 revestimientos ignífugos sin halógenos que ofrecen la clasificación Euroclase B-s1,d0. Arquitectos, aseguradoras y prestamistas ahora rechazan sistemáticamente los paneles compuestos de aluminio con núcleos de polietileno, acelerando la transición a casetes metálicos rellenos de lana mineral, terracota y fibrocemento no combustible. A medida que los ciclos de certificación se alargan hasta 18 meses, los proveedores que obtienen la certificación de los nuevos estándares con antelación están cerrando acuerdos de suministro a cinco años con contratistas deseosos de reducir los riesgos de sus ofertas.
El creciente número de proyectos de renovación y rehabilitación está impulsando la sustitución de las fachadas de edificios antiguos.
Europa y Norteamérica albergan la mayor parte del parque inmobiliario mundial construido antes de 1980, y este parque es ahora fundamental para las políticas climáticas y de seguridad. El Banco Europeo de Inversiones aprobó 11 millones de dólares en 2024 para rehabilitaciones energéticas profundas que deben lograr un ahorro de al menos el 60%, lo que a menudo requiere la sustitución completa de la fachada. El Fondo de Seguridad de Edificios del Reino Unido, con un valor de 6.5 millones de dólares, identificó 4,630 edificios que necesitaban la retirada de paneles combustibles a diciembre de 2024. En Estados Unidos, Liatris Inc. obtuvo 1.18 millones de dólares para comercializar paneles aislantes de arcilla y celulosa que pueden instalarse sin necesidad de desalojar a los ocupantes, reduciendo la mano de obra de rehabilitación en aproximadamente un 25%. Las licitaciones del sector público incluyen cada vez más fachadas preparadas para la energía solar, de modo que los propietarios obtienen reducciones en el consumo energético operativo y créditos por generación de energía renovable en el mismo contrato. A medida que los marcos de financiación premian el rendimiento energético y la reducción de emisiones de carbono, la sustitución de fachadas está pasando de ser un gasto discrecional a una necesidad regulada.
Análisis del impacto de las restricciones
| Dominación | (~) % IMPACTO EN EL PRONÓSTICO DE CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Los elevados costes de materiales e instalación están limitando su adopción en proyectos sensibles al precio. | -0.9% | América del Sur, África, Sudeste de Asia | Corto plazo (≤ 2 años) |
| La volatilidad en los precios de los insumos de aluminio, acero y resina está afectando los márgenes y los precios. | -0.7% | Estados Unidos, Unión Europea, China | Mediano plazo (2–4 años) |
| Los plazos para las pruebas de conformidad y la certificación están retrasando las aprobaciones de productos y la ejecución de proyectos. | -0.5% | Unión Europea, Reino Unido, Australia | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Los elevados costes de materiales e instalación limitan su adopción en proyectos sensibles al precio.
Los paquetes de revestimiento representan entre el 12% y el 18% del costo total de la estructura del edificio, por lo que la inflación en metales y mano de obra enfría rápidamente la demanda en las regiones emergentes. Los gastos en construcción en EE. UU. cayeron un 0.4% interanual en diciembre de 2025 debido al debilitamiento de la vivienda unifamiliar. Los aranceles de la Sección 232 aumentaron los precios nacionales del aluminio y el acero entre un 1.7% y un 2.2% en el mismo período, reduciendo los márgenes de los subcontratistas y provocando períodos de validez de las cotizaciones más cortos. Los inicios de vivienda en Canadá aumentaron un 5.6% a 259,028 unidades en 2025, pero los inicios en Toronto cayeron un 31% mientras los compradores esperaban claridad en las tasas de interés. Los contratistas más pequeños en América Latina y África a menudo omiten las fachadas ventiladas en favor del estuco más barato o la mampostería sin aislamiento, posponiendo los beneficios de la mejora térmica. Hasta que los gobiernos extiendan los incentivos de financiamiento verde a los desarrolladores privados de alquiler, la adopción en los segmentos con restricciones de costos se quedará rezagada.
La volatilidad en los precios de los insumos de aluminio, acero y resina afecta los márgenes y los precios.
Las primas al contado del aluminio del Medio Oeste estadounidense superaron los 660 USD por tonelada métrica en noviembre de 2024, más del doble de su media de los últimos 10 años, debido a que los consumidores acumularon existencias ante posibles aumentos arancelarios. Los precios de la bobina laminada en caliente en la Bolsa de Metales de Londres fluctuaron entre 650 y 750 USD por tonelada métrica hasta mediados de 2025, un rango lo suficientemente amplio como para eliminar la disciplina de precios en los contratos a tanto alzado. El Banco Mundial prevé que el aluminio se estabilice cerca de los 2,450 USD por tonelada métrica en 2026 y el acero cerca de los 730 USD, pero incluso estas previsiones presentan amplios márgenes de incertidumbre. Los productores de paneles compuestos también se enfrentan a fluctuaciones del 8-12 % en los costes de la resina de polietileno y polipropileno cuando los mercados del petróleo o la nafta experimentan alzas. Para hacer frente a esta situación, los fabricantes están cotizando proyectos para plazos de 15 a 30 días en lugar de los 90 históricos, transfiriendo el riesgo a los propietarios, quienes a su vez aplazan las decisiones de adjudicación y ralentizan el ritmo de los proyectos.
Análisis de segmento
Por material: La durabilidad del metal se une a la innovación basada en la biología.
El metal mantuvo el 31.5 % de la cuota de mercado de revestimientos en 2025, gracias a los paneles de aluminio y acero que combinan una larga vida útil con un fácil reciclaje. Sin embargo, se prevé que la madera se expanda a una tasa de crecimiento anual compuesta (TCAC) del 6.89 % hasta 2031, el ritmo más rápido entre todos los materiales, impulsado por las torres de madera maciza que requieren continuidad de fachada con núcleos estructurales de madera laminada cruzada (CLT). Investigadores del Laboratorio Nacional de Oak Ridge confirmaron en 2024 que las paredes de CLT aisladas pueden ofrecer valores U inferiores a 0.20 W/m²K al tiempo que retienen entre 200 y 300 kg de dióxido de carbono equivalente por metro cúbico. El revestimiento intumescente sin halógenos del Fraunhofer WKI, lanzado en 2025, permite que las fachadas de madera cumplan con la Euroclase B-s1,d0, lo que reduce las preocupaciones de las aseguradoras para las instalaciones de mediana altura. El sector de los revestimientos está a la expectativa de si los organismos reguladores norteamericanos aprueban pruebas de resistencia al fuego a gran escala similares en los próximos dos años, una decisión que podría extender el auge de los materiales biológicos a los mercados de Chicago y Vancouver. Por ahora, el metal sigue siendo la opción por defecto para las fachadas de edificios altos, especialmente donde los propietarios valoran el bajo mantenimiento y la probada resistencia al fuego.
La cerámica, el ladrillo y la piedra siguen siendo materiales de nicho, atractivos principalmente para restauraciones de patrimonio y proyectos de uso mixto de prestigio. Dentro de los materiales compuestos, el fibrocemento se está consolidando en torno a plataformas más grandes: la oferta de James Hardie de 8.8 millones de dólares por AZEK en 2025 indica un giro hacia ofertas integradas de envolvente exterior que combinan revestimiento, molduras y cubiertas bajo un mismo techo. El vinilo, dominante en los suburbios estadounidenses de la década de 1990, está retrocediendo a medida que los municipios incorporan métricas de carbono del ciclo de vida en las directrices de fachadas. Los muros cortina de vidrio siguen siendo protagonistas en los horizontes comerciales, pero rara vez compiten en precio con las fachadas ventiladas opacas que ahora alcanzan índices de iluminación natural similares mediante ventanas corridas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de construcción: La renovación reduce la brecha
La nueva construcción mantuvo el 62.3% del tamaño del mercado de revestimientos en 2025, pero se prevé que la renovación registre una CAGR del 6.71% entre 2026 y 2031, más rápida que la actividad de nueva construcción. La Ola de Renovación de la Unión Europea tiene como objetivo duplicar las tasas anuales de rehabilitación hasta el 2% para 2030, una meta que convierte las fachadas en el pilar de la financiación de la descarbonización. Empresas estadounidenses innovadoras en rehabilitación, como MonoInsu, prometen instalar revestimientos aislantes R-5+ directamente sobre vinilo o fibrocemento envejecido sin necesidad de reubicar a los inquilinos, reduciendo los costes de instalación en aproximadamente una cuarta parte. Esta propuesta de valor resulta atractiva para los propietarios que se enfrentan a tipos de interés más altos que hacen que la demolición y reconstrucción sean menos rentables.
Los proyectos de nueva construcción siguen dependiendo de las agendas gubernamentales para megaproyectos y de los centros logísticos de comercio electrónico que requieren plazos de ejecución acelerados. ConstructConnect prevé un crecimiento del 4.1 % en los inicios de construcción no residencial en EE. UU. durante 2025, impulsado por los centros de datos y las instalaciones de fabricación avanzada. Los inicios de construcción de viviendas de alquiler en Canadá alcanzaron un récord del 43 % del total de unidades nuevas en 2025, y los constructores allí especifican cada vez más fachadas ventiladas de fibrocemento por su estética y durabilidad. Sin embargo, la certeza que las políticas de renovación ofrecen está atrayendo a las grandes constructoras a reorientar sus equipos hacia programas de revestimiento que presentan una menor volatilidad de la demanda que las oficinas especulativas.
Por aplicación: El sector residencial se pone al día con el comercial.
Los edificios comerciales generaron el 53.1% de la demanda de 2025, respaldados por torres de oficinas, distritos de uso mixto y proyectos institucionales. Sin embargo, se prevé que el sector residencial avance a una tasa de crecimiento anual compuesta (TCAC) del 6.68% hasta 2031, ya que los planificadores fomentan viviendas de mayor densidad con fachadas modernas que superan al vinilo tradicional en métricas térmicas y visuales. El aumento en Canadá de las nuevas construcciones de viviendas de alquiler, hasta el 43% de todas las unidades nuevas, ejemplifica el cambio hacia bloques de apartamentos de mediana altura que favorecen el revestimiento panelizado sobre el ladrillo tradicional. En Estados Unidos, los permisos para viviendas multifamiliares aumentaron un 3% interanual en febrero de 2025, incluso cuando los permisos para viviendas unifamiliares cayeron un 6%, lo que subraya la tendencia hacia la densificación urbana.
Las perspectivas comerciales varían según el subsector. La tasa de desocupación de oficinas en EE. UU. superó el 19 % en las principales áreas metropolitanas a finales de 2025, lo que frenó la construcción de torres especulativas e impulsó los presupuestos de renovación hacia la sustitución de fachadas de vidrio antiguas por sistemas híbridos opacos y de visión. Por el contrario, los promotores logísticos siguen demandando paneles metálicos aislantes (IMP) que combinan la rapidez de montaje con el cumplimiento del valor R para las operaciones de cadena de frío. Los proyectos de infraestructura en Asia (aeropuertos, estaciones de metro, estadios) siguen representando una parte pequeña pero creciente del mercado de revestimientos, impulsada por el auge del metro en India y las mejoras en la aviación en el sudeste asiático.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de revestimientos en la región Asia-Pacífico
La región Asia-Pacífico representó el 35.9% de los ingresos de 2025, debido a la considerable demanda de infraestructura en China y al crecimiento interanual del 7.8% en la producción de infraestructura de la India en diciembre de 2025. Sin embargo, las dificultades de financiación en el sector de los promotores privados chinos y las revisiones de los proyectos de la Iniciativa de la Franja y la Ruta están moderando los pedidos futuros. El gasto de capital federal de la India aumentó un 92% en el ejercicio fiscal 2024-25, canalizando fondos hacia la expansión del metro y la vivienda asequible, que especifica fachadas ventiladas de metal y fibrocemento. Los países del sudeste asiático siguen atrayendo a contratistas chinos y japoneses para aeropuertos y estaciones de tren de alta velocidad, pero la certeza en los pagos exige que muchos proveedores de materiales soliciten cartas de crédito antes del envío.
Mercado de revestimientos de Oriente Medio y África
Se prevé que Oriente Medio y África registren el crecimiento anual compuesto más rápido, del 7.02%, hasta 2031, impulsado por los compromisos de la Visión 2030 de Arabia Saudí y el desarrollo turístico de los Emiratos Árabes Unidos tras la Expo. El gasto saudí sigue siendo elevado (entre 175 y 181 millones de dólares anuales), pero los planificadores han recortado proyectos emblemáticos como The Line y han aplazado el cubo Mukaab, reasignando el gasto a corredores de transporte y zonas industriales que aún requieren envolventes robustas de paneles metálicos. Los Emiratos Árabes Unidos obtuvieron la mayor cantidad de nuevos contratos en 2025, y sus contratistas suelen especificar casetes de aluminio con núcleo de lana mineral que cumplen con las actualizaciones de los códigos de incendios regionales. África subsahariana, liderada por Nigeria y Sudáfrica, muestra una modesta demanda de fachadas concentrada en centros comerciales de alta gama donde las fluctuaciones cambiarias y los aranceles de importación elevan los costes de entrega para los proveedores europeos o del Golfo.
Mercado de revestimientos en Europa y América
Europa y Norteamérica están girando hacia la renovación a medida que la legislación climática y las normas de seguridad contra incendios aceleran los ciclos de revestimiento. La directiva de la Unión Europea para modernizar los edificios no residenciales más pobres para 2030 abre un flujo recurrente de aproximadamente 35 millones de m² de fachadas cada año. La Ley de Seguridad de Edificios del Reino Unido, junto con PAS 9980:2022, prohíbe efectivamente los paneles combustibles en estructuras de más de 11 m, impulsando la demanda de reemplazo al por mayor. El gasto en construcción en EE. UU. cayó un 0.4 % en diciembre de 2025, pero las subvenciones federales para la eficiencia energética amortiguan la actividad de rehabilitación en edificios multifamiliares y públicos. Los inicios generales en Canadá aumentaron un 5.6 %, pero persiste la divergencia regional, ya que los volúmenes de Toronto cayeron por problemas de asequibilidad, mientras que el corredor energético de Alberta registró ganancias. Sudamérica sigue siendo más pequeña; el Proyecto Sostenible de Bahía de Brasil, con 200 millones de dólares, ilustra cómo los préstamos multilaterales se están acercando a la contratación pública.
Nota: Los segmentos representan la participación de todos los segmentos individuales disponibles al momento de la compra del informe.
Panorama competitivo
Los diez mayores proveedores representan en conjunto una parte significativa de los ingresos del mercado de revestimientos, lo que indica una concentración moderada con una marcada fragmentación regional. La integración vertical es la principal defensa: Kingspan fabrica tanto núcleos aislantes como paneles acabados, lo que permite plazos de entrega de 48 horas para pedidos a medida. Compagnie de Saint-Gobain profundizó su presencia en Asia-Pacífico con la compra de CSR Limited por 3.0 millones de dólares en 2024, incorporando fibrocemento y placas de yeso a su cartera existente de yeso y vidrio. La oferta de James Hardie por 8.8 millones de dólares para adquirir AZEK en 2025 crearía una plataforma multicanal que abarcaría revestimientos de fibrocemento y tarimas de polímero compuesto, ofreciendo a las grandes constructoras un único punto de contacto para todas las envolventes exteriores.
La capacidad tecnológica se está convirtiendo cada vez más en el campo de batalla. Arconic y Tata Steel han invertido en líneas de recubrimiento continuo de bobinas que aplican acabados ignífugos y autolimpiables en una sola pasada, reduciendo la mano de obra en las etapas posteriores. Rockwool y Dow colaboran para integrar núcleos aislantes patentados en paneles metálicos, asegurando contratos de suministro plurianuales con contratistas que prefieren sistemas con una sola garantía. Los configuradores digitales que se integran directamente con Revit o Archicad están influyendo en las especificaciones desde las primeras etapas, un cambio que beneficia a empresas como Kingspan y Trespa con amplias bibliotecas de objetos paramétricos.
Empresas chinas como Guangzhou Xingfa Aluminium y Yaret Industrial Group exportan perfiles de aluminio con descuentos del 20-30%, pero la documentación inconsistente de las pruebas de resistencia al fuego ISO 13785 limita su aceptación en torres comerciales de alta gama. Empresas emergentes en Escandinavia y Estados Unidos comercializan compuestos de base biológica que combinan fibras de lino con aglutinantes minerales para cumplir con los requisitos de incombustibilidad, pero la expansión a volúmenes superiores a los de pequeña escala sigue siendo un obstáculo. En general, las empresas consolidadas que combinan capacidad de ensayo interna con carteras de materiales diversificadas parecen estar mejor posicionadas para gestionar la volatilidad regulatoria y de las materias primas.
Líderes de la industria del revestimiento
Grupo Kingspan
Compañía de Saint-Gobain SA
Corporación Arconic
Grupo Etex
Tata Steel Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Agosto de 2025: Fraunhofer WKI presentó revestimientos ignífugos libres de halógenos que otorgan a las fachadas de madera la clasificación Euroclase B-s1,d0.
- Abril de 2025: El Banco Mundial aprobó un préstamo de 200 millones de dólares para el Proyecto de Desarrollo Sostenible e Inclusivo de Bahía, que incluye mejoras en la fachada.
- Marzo de 2025: James Hardie ofreció 8.8 millones de dólares para adquirir AZEK, con el objetivo de construir una plataforma integrada de fachadas, molduras y cubiertas.
- Diciembre de 2024: El BERD asignó 22 millones de dólares estadounidenses para la modernización de edificios públicos en Kosovo con fachadas aisladas y paneles fotovoltaicos.
Alcance del informe del mercado global de revestimientos
| Cerámica |
| Madera |
| Ladrillo y piedra |
| Metal |
| Otros (estuco, vidrio, fibrocemento, vinilo) |
| Nueva construcción |
| Renovación |
| Comercial |
| Residencial |
| Infraestructura |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Chile | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Sudáfrica | |
| Nigeria | |
| Resto de Medio Oriente y África |
| Por material | Cerámica | |
| Madera | ||
| Ladrillo y piedra | ||
| Metal | ||
| Otros (estuco, vidrio, fibrocemento, vinilo) | ||
| Por tipo de construcción | Nueva construcción | |
| Renovación | ||
| por Aplicación | Comercial | |
| Residencial | ||
| Infraestructura | ||
| Por región | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Chile | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál será la magnitud de la demanda mundial de revestimientos para edificios en 2031?
Se prevé que el mercado de revestimientos alcance los 185.08 millones de dólares en 2031, lo que refleja una tasa de crecimiento anual compuesta del 6.37% durante el período 2026-2031.
¿Qué material ostenta actualmente la mayor cuota de mercado?
Los sistemas metálicos lideraron el mercado con el 31.5% de los ingresos de 2025 debido a su durabilidad, reciclabilidad y fácil cumplimiento de las normas contra incendios.
¿Qué factores impulsan el auge de la renovación de fachadas?
Las normativas de la UE y del Reino Unido exigen ahora envolventes energéticamente eficientes e incombustibles en los edificios existentes, mientras que los programas de subvenciones de EE. UU. y Canadá ayudan a los propietarios a financiar reformas integrales.
¿Por qué los precios del aluminio y el acero son una preocupación tan grande para los contratistas de fachadas?
Las primas al contado aumentaron drásticamente en 2024-2025, lo que obligó a los proveedores a acortar la validez de las ofertas y a transferir el riesgo de costes a los propietarios de los proyectos.
¿Qué región se espera que crezca más rápido hasta 2031?
Se prevé que Oriente Medio y África registren una tasa de crecimiento anual compuesta (TCAC) del 7.02%, impulsada por la Visión Saudí 2030 y los proyectos de turismo y logística en curso de los Emiratos Árabes Unidos.
¿Cómo están respondiendo los proveedores a las pruebas de resistencia al fuego más estrictas?
Los principales productores invierten en laboratorios que cumplen con la norma ISO 13785 y lanzan paneles con núcleo mineral, mientras que los especialistas en madera aplican nuevos revestimientos ignífugos que alcanzan la clasificación Euroclase B-s1,d0.


