

Tamaño y participación del mercado de sistemas de apoyo a la decisión clínica
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 3 mil millones |
| Tamaño del mercado (2031) | USD 4.94 mil millones |
| Tasa de crecimiento (2026 - 2031) | 10.49% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
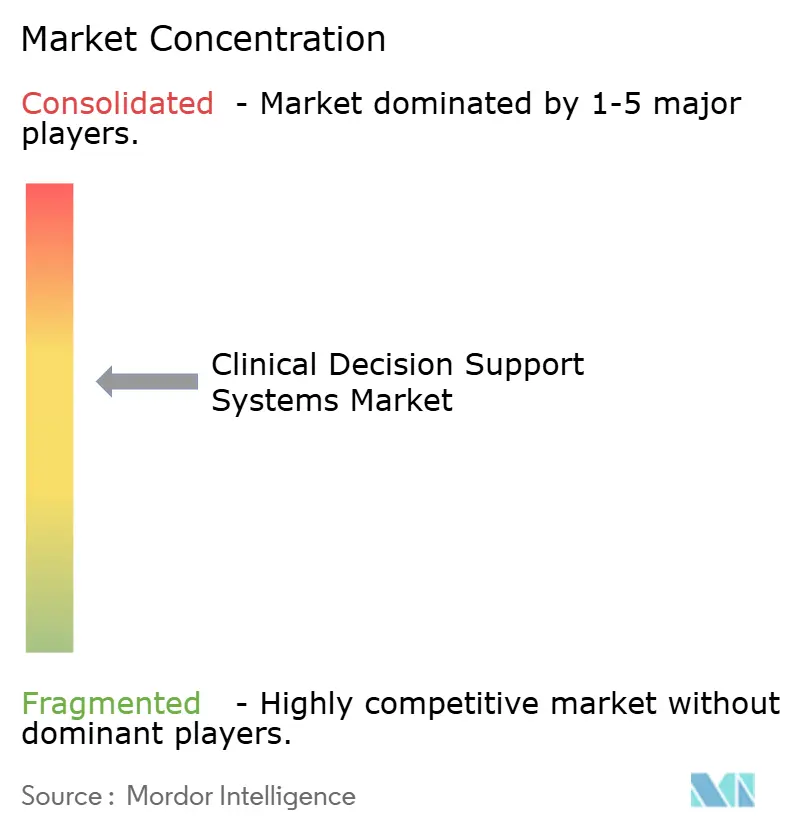
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis de mercado de sistemas de apoyo a la decisión clínica por Mordor Intelligence
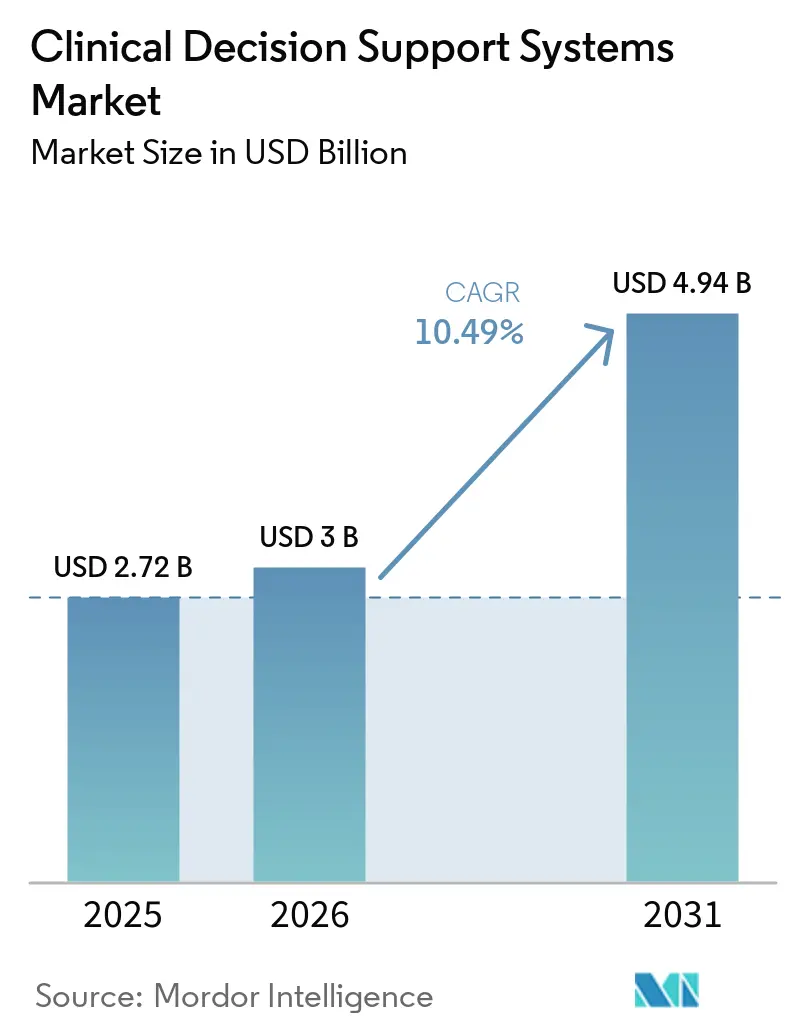
Se proyecta que el tamaño del mercado de sistemas de apoyo a la toma de decisiones clínicas se expandirá de USD 2.72 mil millones en 2025 y USD 3 mil millones en 2026 a USD 4.94 mil millones en 2031, registrando una CAGR del 10.49% entre 2026 y 2031.
La trayectoria de crecimiento se ve impulsada por la adopción casi universal de historiales médicos electrónicos, normas de reembolso más estrictas basadas en el valor y la expansión de la capacidad de la nube, lo que hace que el entrenamiento de modelos de IA a gran escala sea financieramente viable. Los estándares de interoperabilidad obligatorios de EE. UU. y la Ley de IA de la Unión Europea obligan a los proveedores a exponer las interfaces de programación de aplicaciones (IPA) e invertir en explicabilidad, respectivamente, lo que, en conjunto, acelera los ciclos de actualización de productos. El rendimiento de los CDSS de aprendizaje automático, superior al de los motores de reglas en radiología y patología, combinado con la flexibilidad en los precios de la nube, está desviando el capital del hardware local hacia paquetes de software de suscripción. Al mismo tiempo, los incidentes de ransomware de alto perfil están creando obstáculos a corto plazo que ralentizan las migraciones a la nube, pero, paradójicamente, impulsan a los proveedores a reforzar la seguridad y diferenciarse en arquitecturas de confianza cero.
Conclusiones clave del informe
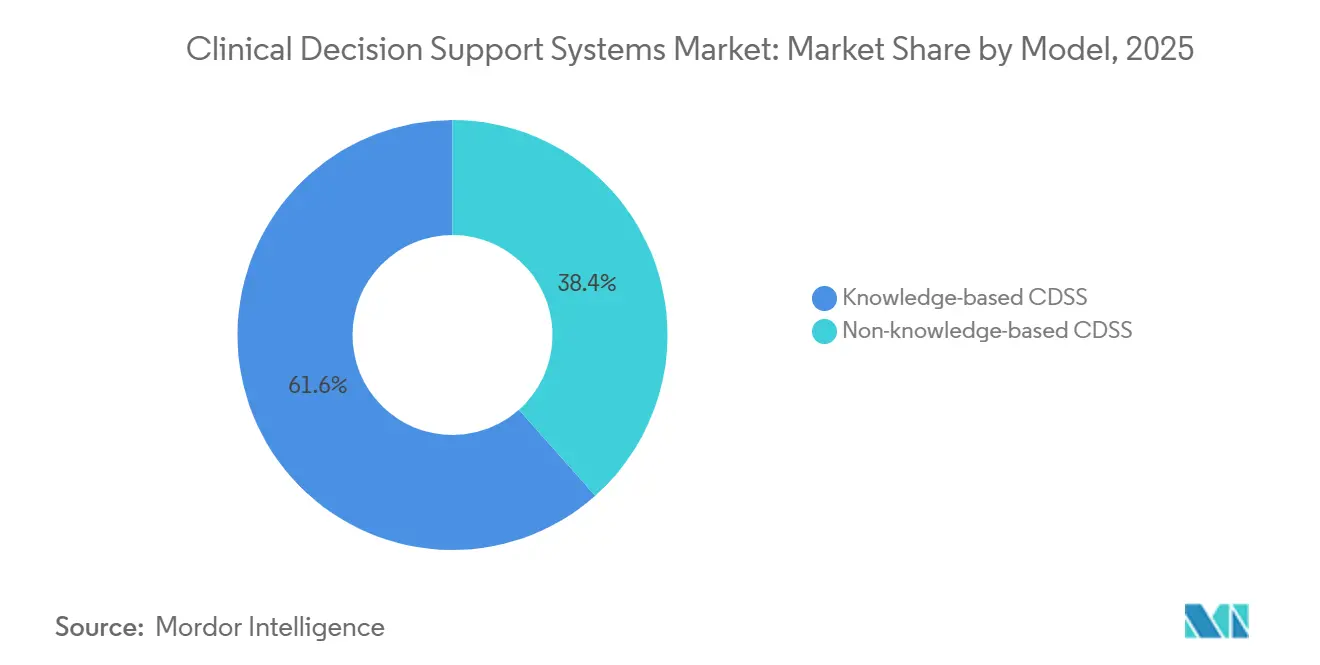
- Por arquitectura de modelo, los CDSS basados en conocimiento lideraron con una participación de ingresos del 61.56 % en 2025; se proyecta que las plataformas no basadas en conocimiento avancen a una CAGR del 14.25 % hasta 2031.
- Por modo de entrega, las implementaciones locales representaron el 54.53 % de la participación de mercado de sistemas de apoyo a decisiones clínicas en 2025, mientras que la entrega en la nube se está expandiendo a una CAGR del 16.85 % hasta 2031.
- Por componente, los servicios representaron el 43.63% del tamaño del mercado de sistemas de apoyo a la toma de decisiones clínicas en 2025, mientras que las suscripciones de software están creciendo a una CAGR del 13.87% hasta 2031.
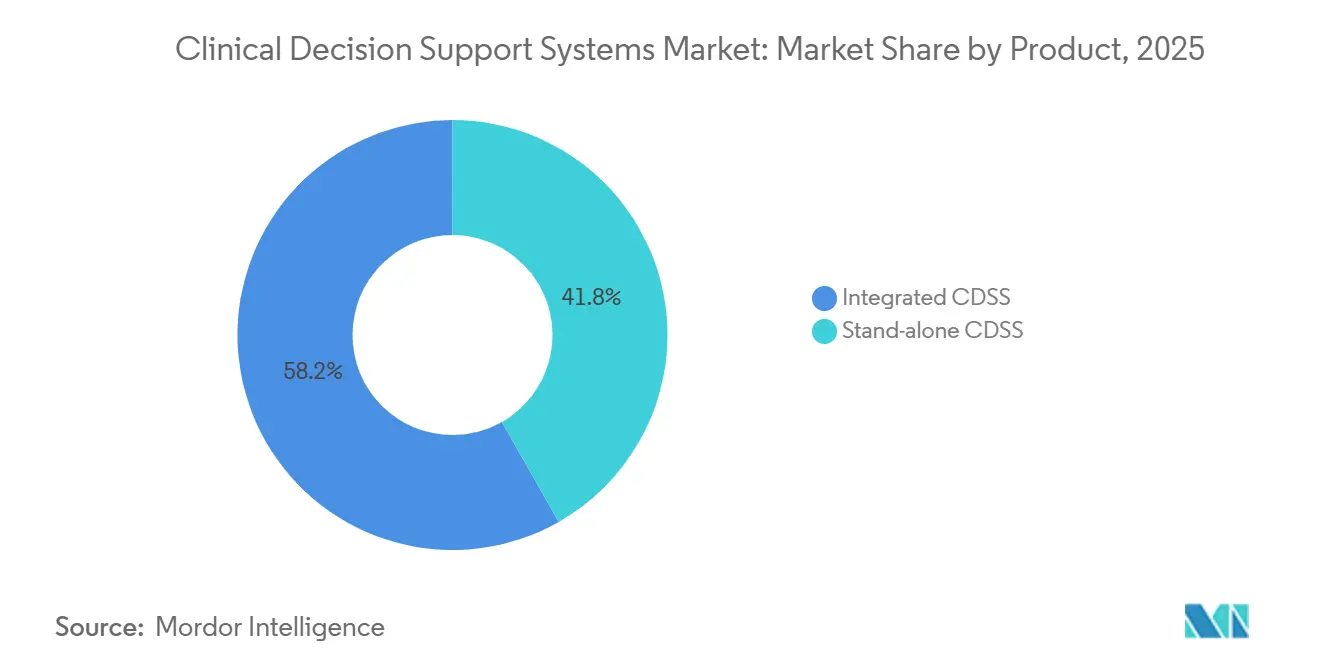
- Por producto, los CDSS integrados capturaron el 58.23 % de participación en los ingresos en 2025; se prevé que los módulos independientes registren una CAGR del 15.7 % hasta 2031.
- Por aplicación, las herramientas de diagnóstico médico representaron el 31.3% de los ingresos de 2025, mientras que las plataformas de recuperación de información avanzan a una CAGR del 18.81% hasta 2031.
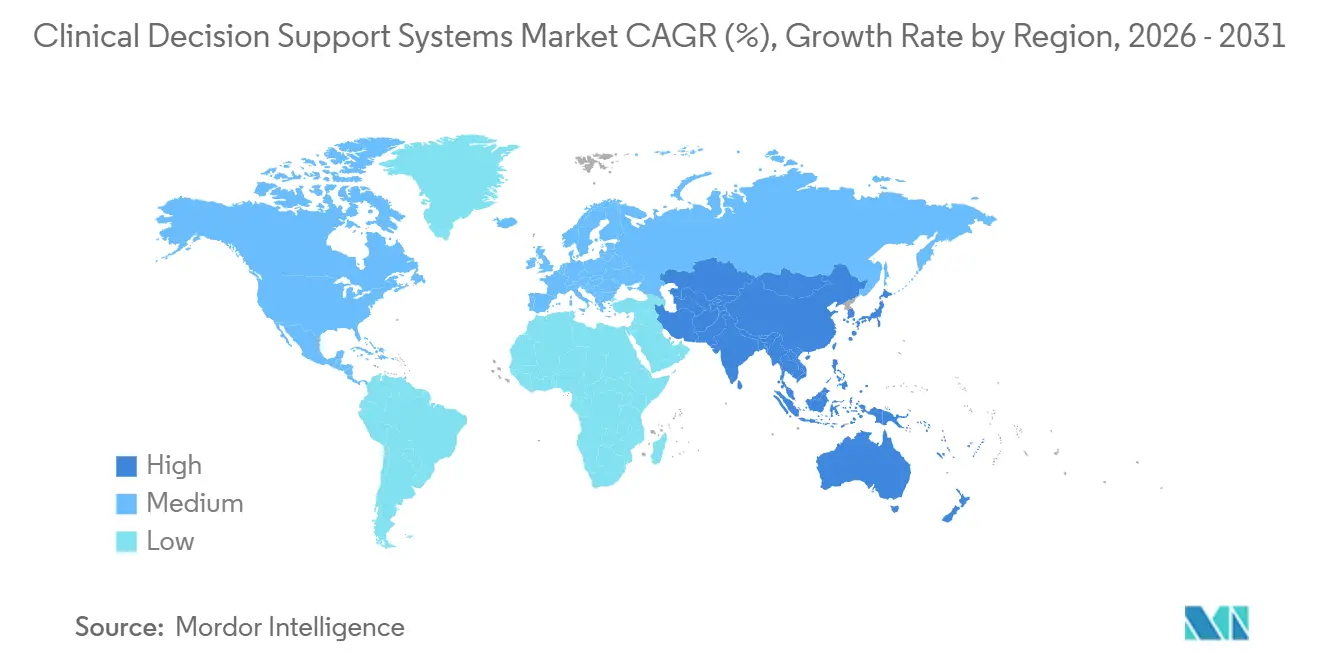
- Por geografía, América del Norte mantuvo una participación del 46.53% en 2025; Asia-Pacífico es la región de más rápido crecimiento, con una CAGR del 12.21% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de sistemas de apoyo a la decisión clínica
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Adopción creciente de CDSS integrados en EHR | + 2.8% | América del Norte, Europa y repercusiones globales | Mediano plazo (2-4 años) |
| Análisis impulsados por IA/ML que mejoran la precisión | + 3.1% | América del Norte, Asia-Pacífico, global | Largo plazo (≥ 4 años) |
| Presión para reducir los costos y errores en la atención médica | + 2.4% | Norteamérica, Europa | Mediano plazo (2-4 años) |
| El CDSS con voz ambiental habilitada alivia el agotamiento | + 1.5% | América del Norte, Europa, Asia-Pacífico emergente | Corto plazo (≤ 2 años) |
| Demanda de explicabilidad impulsada por la regulación | + 1.2% | Contaminación en Europa, América del Norte y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente adopción de CDSS integrados en EHR
Casi todos los hospitales de cuidados intensivos de EE. UU. implementaron HCE certificados a finales de 2024, lo que creó un sustrato de datos consolidado para los motores de decisión integrados. La versión de 2025 de Epic optimizó las herramientas de aprendizaje automático basadas en Cosmos para que las puntuaciones de riesgo aparezcan en las pantallas de revisión de historias clínicas sin necesidad de clics adicionales, lo que mejoró la adherencia al flujo de trabajo. La reconstrucción de la base de código de Oracle Health, con una inversión de 1.50 millones de dólares, migró la lógica CDSS a microservicios nativos en la nube que activan alertas solo cuando se cumplen los parámetros contextuales, lo que redujo las ventanas emergentes duplicadas en un 28 % en los hospitales piloto. La interoperabilidad exige menores barreras de integración para algoritmos de terceros, pero también profundiza la dependencia de los proveedores, ya que cambiar de HCE ahora implica migrar miles de reglas CDS personalizadas. En consecuencia, los hospitales prefieren módulos de primera línea que puedan prosperar dentro de los principales ecosistemas de HCE y, al mismo tiempo, mantener la portabilidad contractual si cambia la estrategia de la plataforma.
Análisis impulsados por IA/ML que mejoran la precisión de las decisiones
La FDA de EE. UU. aprobó 171 dispositivos médicos habilitados para IA en 2024, 42 de los cuales eran algoritmos de radiología calibrados en conjuntos de datos de múltiples sitios [1] US FDA, “Inteligencia artificial y aprendizaje automático en SaMD”, FDA.GOV . AIR Recon DL de GE HealthCare reduce a la mitad los tiempos de escaneo de resonancia magnética mientras preserva la fidelidad de la imagen, eliminando los cuellos de botella de procesamiento de pacientes en salas de imágenes con recursos limitados. La plataforma Azurion de Philips modera automáticamente la dosis de radiación, lo que ayuda a los hospitales a cumplir con las nuevas directrices de dosificación del OIEA y evitar sanciones de reembolso. Los modelos de aprendizaje continuo se reentrenan mensualmente en entornos de prueba en la nube, incorporando nuevos resultados de ensayos más rápido que la curación manual de reglas. Los reguladores ahora requieren paneles de vigilancia posterior a la comercialización para que la deriva en el rendimiento del algoritmo en cohortes demográficas active actualizaciones proactivas en lugar de retiros por seguridad pública.
Presión para reducir los costos de atención médica y los errores médicos
El Programa de Reducción de Reingresos de Medicare amplió las sanciones a ocho afecciones en 2024, lo que puso en juego 520 millones de dólares en reembolsos e impulsó a los hospitales a integrar sistemas CDSS de puntuación de riesgo que detectan a los pacientes inestables antes del alta. La puntuación de reingreso de MEDITECH reduce los rebotes a los 30 días en un 11 % en estudios multihospitalarios, ya que los coordinadores de atención programan seguimientos basados en niveles de riesgo algorítmicos. La expansión de las alertas farmacogenómicas de Wolters Kluwer en marzo de 2024 redujo drásticamente las tasas de eventos adversos de la warfarina en un 35 % en los primeros usuarios. Estos rendimientos cuantificables respaldan las solicitudes de capital para los CDSS a pesar de la presión sobre los márgenes derivada de la inflación en la dotación de personal de enfermería.
CDSS con voz ambiental habilitada para aliviar el agotamiento del personal clínico
JAMA Network Open informó que los registradores de IA ambiental reducen el tiempo diario de la HCE en 1.5 horas, lo que permite 7.5 visitas adicionales de pacientes por semana sin extender los turnos. Dragon Ambient eXperience de Microsoft-Nuance transmite conversaciones a Azure OpenAI, rellenando campos específicos de la HCE y ejecutando simultáneamente activadores de contexto para que las quejas de dolor torácico den lugar a listas de verificación de ACS. El lanzamiento de Athenahealth en febrero de 2025 integró la documentación ambiental en las tarifas de la plataforma, lo que impulsó un aumento de 3 puntos en las encuestas de satisfacción del cliente, ya que los proveedores perciben un intercambio justo: las consultas PDMP y las órdenes de laboratorio se rellenan automáticamente sin necesidad de introducir datos adicionales.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Preocupaciones sobre la privacidad de los datos y la ciberseguridad (nube) | −1.8% | Norteamérica, Europa | Corto plazo (≤ 2 años) |
| Escasez de mano de obra cualificada en informática | −1.3% | Asia-Pacífico, América del Norte rural | Mediano plazo (2-4 años) |
| La fatiga por alerta erosiona la confianza de los médicos | −1.1% | Norteamérica, Europa | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Preocupaciones sobre la privacidad de los datos y la ciberseguridad (nube)
Los ataques de ransomware contra Change Healthcare y Ascension Health inhabilitaron los sistemas de facturación y de historiales clínicos electrónicos durante semanas, exponiendo deficiencias en la autenticación multifactor y la segmentación de la red. El Departamento de Salud y Servicios Humanos de EE. UU. (HHS) respondió con una propuesta de normativa que exige pruebas de penetración anuales, lo que aumenta los costes de cumplimiento normativo y sobrecarga a los hospitales comunitarios que contemplan la implementación de CDSS en la nube. Los proveedores contraatacan comercializando enclaves de computación confidencial que cifran los datos durante el procesamiento; sin embargo, los directores de TI se muestran recelosos del acceso de terceros. Por lo tanto, las arquitecturas híbridas están en auge: los identificadores sensibles permanecen en las instalaciones, mientras que los datos de entrenamiento anónimos se trasladan a clústeres elásticos en la nube.
Escasez de mano de obra cualificada en informática
AMIA estima que Estados Unidos carecía de 30 000 informáticos clínicos en 2024, una brecha que se prevé que se amplíe a medida que el mantenimiento de la IA exige un ajuste continuo de los modelos [2] AMIA, “Clinical Informatics Workforce Gap”, AMIA.ORG . Los hospitales rurales tienen dificultades para pagar salarios de 120 000 USD, por lo que subcontratan la optimización de reglas a consultores, lo que prolonga los plazos de puesta en marcha. El programa nacional de certificación de la India tiene como objetivo formar a 10 000 informáticos para 2026, pero se enfrenta a la escasez de profesorado, lo que indica que las canteras de talento se retrasarán con respecto a los calendarios de implementación de los CDSS durante varios años.
Análisis de segmento
Por arquitectura de modelos: el aprendizaje automático supera a los motores de reglas
Se prevé que los sistemas de apoyo a la toma de decisiones clínicas (CDSS) no basados en el conocimiento se expandan a una tasa de crecimiento anual compuesta (TCAC) del 14.25 %, eclipsando el crecimiento general del mercado de sistemas de apoyo a la toma de decisiones clínicas. Los motores basados en el conocimiento aún representan el 61.56 % de los ingresos, pero sus árboles de reglas estáticos requieren costosas actualizaciones trimestrales, especialmente porque la literatura médica se duplica cada 73 días. El algoritmo de Google Health para la retinopatía diabética, que se reentrena mensualmente con nuevas imágenes, ilustra cómo los sistemas de aprendizaje automático (ML) asimilan la evidencia más reciente sin necesidad de una selección manual. Las plataformas basadas en el conocimiento persistirán en la seguridad de los medicamentos, donde la lógica determinista sigue siendo suficiente, pero los flujos de trabajo de radiología y patología ahora favorecen las redes convolucionales que superan la precisión humana en la interpretación de imágenes.
Los principales fabricantes de motores de reglas están adoptando enfoques híbridos, superponiendo puntuaciones de probabilidad derivadas de aprendizaje automático a los desencadenadores de reglas tradicionales. Los proveedores que no logren adaptarse se arriesgan a quedar obsoletos, como demostró la salida de Watson Health en 2024. Durante el período de pronóstico, los proveedores de HCE consolidados integrarán procesos de aprendizaje automático en las interfaces gráficas de usuario (GUI) de CDSS existentes, difuminando la frontera entre los modelos basados en reglas y los basados en datos. Los hospitales compararán el coste total de propiedad (CTP) entre ambos paradigmas, y los proveedores que ofrecen reentrenamiento automatizado y control de versiones transparente podrían ganar ciclos de reemplazo.
Por modo de entrega: la elasticidad de la nube impulsa la migración
Los CDSS distribuidos en la nube se incrementarán a una tasa del 16.85 % hasta 2031, a pesar de la mayor ansiedad por las brechas de seguridad. El tamaño del mercado de sistemas de apoyo a la toma de decisiones clínicas vinculado a arquitecturas locales sigue siendo considerable, pero los directores de TI asignan cada vez más presupuesto a licencias SaaS que incluyen parches de seguridad nocturnos y ráfagas de GPU para el reentrenamiento de modelos. Los conflictos entre los requisitos de latencia y las leyes de soberanía de datos fomentan las topologías híbridas, donde las alertas de sepsis e ictus se ejecutan en servidores locales, mientras que los análisis no urgentes se procesan en clústeres en la nube.
Los eventos de ransomware provocaron moratorias temporales en las transiciones a la nube en 2024; sin embargo, esos mismos incidentes expusieron las defensas locales con inversión insuficiente. En consecuencia, muchos sistemas de salud han negociado cláusulas de "nube soberana" que ubican los identificadores de los pacientes en regiones locales, a la vez que permiten que grupos de datos anónimos crucen fronteras para la evaluación comparativa de investigaciones. Este acuerdo satisface a los reguladores y ofrece economías de escala, posicionando el consumo de la nube para superar los ciclos de actualización de hardware a mediados de la década.
Por componente: Suscripciones Servicios profesionales de Eclipse
Las suscripciones de software registran una tasa de crecimiento anual compuesta (TCAC) del 13.87%, a medida que los proveedores cambian de licencias perpetuas a precios basados en el uso que incluyen actualizaciones, alojamiento y soporte. Los servicios aún representan el 43.63% de los ingresos, pero se están reduciendo gradualmente a medida que las plantillas de implementación de bajo código acortan los plazos de configuración de 12 meses a 90 días. El resultado es una reducción de márgenes para los integradores de sistemas tradicionales, pero una adopción más amplia entre las pequeñas empresas que antes no podían afrontar costosas implementaciones de seis cifras.
El hardware sigue siendo un segmento de nicho, anclado en centros de imágenes que implementan dispositivos GPU para la inferencia local y así evitar la latencia de la red. Sin embargo, incluso en este caso, los proveedores ahora integran clústeres de Kubernetes que pueden federarse con nodos de entrenamiento en la nube durante las horas de menor actividad. A medida que se acelera el ritmo de actualización de modelos, la narrativa de valor se desplaza decisivamente hacia el software y las fuentes de datos recurrentes en lugar de hacia los bienes de capital.
Por producto: el dominio integrado se ve desafiado por los módulos especializados
Los sistemas integrados de apoyo a la decisión clínica (CDSS, por sus siglas en inglés), incorporados en las principales plataformas de historias clínicas electrónicas (EHR, por sus siglas en inglés), representan el 58.23 % de los ingresos gracias a que eliminan la necesidad de cambiar de contexto y aprovechan el inicio de sesión único. Además , las capacidades de apoyo a la decisión clínica basadas en IA potencian aún más su valor. Sin embargo, los módulos independientes, con un crecimiento anual compuesto del 15.7 %, ahora prestan servicio a especialidades que no cuentan con suficientes herramientas genéricas de EHR. La dermatología, la patología oncológica y la radiología constituyen nichos particularmente fértiles donde los algoritmos de análisis de imágenes ofrecen una mejora diagnóstica significativa.
Los proveedores líderes aprovechan las API basadas en FHIR para extraer datos estructurados sin necesidad de certificación de HCE. La dinámica competitiva está evolucionando hacia "mercados de complementos" donde los hospitales ensamblan conjuntos de CDSS a la carta, similares a las tiendas de aplicaciones para teléfonos inteligentes. Los proveedores de HCE tradicionales deben demostrar un rendimiento igual o superior en casos de uso específicos o se arriesgan a ceder márgenes a competidores con un enfoque hiperespecializado.
Por aplicación: la síntesis de evidencia impulsa el auge de la recuperación de información
Las plataformas de recuperación de información registran el crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 18.81 %, debido a la dificultad de los profesionales clínicos para mantenerse al día con la producción de las revistas. Los resúmenes de IA generativa de Elsevier ClinicalKey condensan 20 páginas de resultados de ensayos controlados aleatorizados en breves consejos prácticos de 200 palabras, reduciendo el tiempo de revisión bibliográfica a minutos. La cuota de mercado de los sistemas de apoyo a la toma de decisiones clínicas para las herramientas tradicionales de apoyo al diagnóstico se mantiene elevada, con un 31.3 %, pero la preocupación por la responsabilidad civil frena las implementaciones agresivas en casos complejos como la oncología, donde los falsos negativos conllevan un alto riesgo de negligencia.
El apoyo a la prescripción es un sistema consolidado, pero está en evolución: las alertas farmacogenómicas reducen los litigios por eventos adversos y, por lo tanto, mantienen a los pagadores comprometidos. Las categorías más amplias de CDSS (análisis de salud poblacional, alertas de coordinación de la atención y emparejamiento de ensayos clínicos) se están fragmentando a medida que los proveedores cambian de contratos episódicos de pago por servicio a contratos de riesgo longitudinales.
Análisis geográfico
Mercado norteamericano de sistemas de apoyo a la toma de decisiones clínicas
Norteamérica, con el 46.53 % de los ingresos de 2025, aprovecha las penalizaciones de Medicare por compras basadas en el valor para justificar las inversiones en CDSS que reducen los reingresos y las enfermedades adquiridas en hospitales. La Ley de Curas del Siglo XXI también penaliza el bloqueo de información, otorgando a proveedores externos de CDSS acceso a datos clínicos mediante API y acelerando la adopción inmediata. La plataforma canadiense Connect Care integra CDSS para enfermedades crónicas a nivel nacional, pero presenta retrasos en la personalización a nivel provincial. El programa piloto de CDSS para diabetes en México, que se lleva a cabo en 200 clínicas, demuestra la portabilidad de algoritmos en entornos con bajo ancho de banda; sin embargo, su expansión nacional depende de la implementación de 5G.
Mercado de sistemas de apoyo a la toma de decisiones clínicas en la región Asia-Pacífico
Asia-Pacífico registra la tasa de crecimiento anual compuesta (TCAC) más rápida, del 12.21 %. El mandato de madurez de los registros médicos electrónicos (RME) de China exige capacidades de Nivel 4, que integran directamente la entrada computarizada de órdenes médicas y sistemas básicos de apoyo a la toma de decisiones (CDSS) en 3,000 hospitales. La Misión Digital Ayushman Bharat de la India asigna un identificador de salud unificado, lo que permite que los algoritmos de detección de tuberculosis vinculen radiografías con datos de laboratorio para lograr una sensibilidad del 95 % en los ensayos clínicos. Japón subsidia a hospitales más pequeños para que incluyan CDSS de polifarmacia, abordando así las tasas de eventos adversos de medicamentos en su población de edad avanzada. Corea del Sur vincula el reembolso a las métricas de cumplimiento del CDSS para la sepsis, lo que hace que el apoyo a la toma de decisiones sea financieramente innegociable. El sistema australiano My Health Record integra alertas de seguridad de medicamentos entre proveedores, lo que limita la duplicación en su sistema mixto público-privado.
Mercado europeo de sistemas de apoyo a la toma de decisiones clínicas
Europa aplica una estricta gobernanza de la IA. La Ley de IA impone evaluaciones de conformidad que prolongan el lanzamiento de productos hasta 12 meses; sin embargo, los hospitales prefieren el software con marcado CE porque certifica la seguridad de los datos y las prácticas de mitigación de sesgos. Alemania reembolsa 14 terapias digitales, incluyendo CDSS para la diabetes, en virtud de su Ley de Salud Digital, ofreciendo a los proveedores una plantilla para la participación de los pagadores. El Reino Unido amplió un algoritmo de puntuación de alerta temprana en 140 fideicomisos, pero descubrió que el 30% carecía de personal informático para la calibración local, lo que pone de manifiesto los cuellos de botella en la fuerza laboral. El Centro de Datos de Salud de Francia proporciona datos seudonimizados de 67 millones de ciudadanos para entrenar modelos de riesgo cardiovascular, fomentando así las colaboraciones público-privadas en I+D.
Mercado de sistemas de apoyo a la toma de decisiones clínicas en Latinoamérica y Oriente Medio y África
América Latina, Oriente Medio y África representan segmentos más pequeños, pero registran un crecimiento de dos dígitos donde existen programas nacionales de HCE. La implementación obligatoria de CDSS en los Emiratos Árabes Unidos en hospitales públicos para 2026 establece un referente regional. El CDSS para coinfección por VIH en Sudáfrica, en 50 clínicas, redujo los retrasos en el cambio de régimen, mientras que el CDSS para salud materna en Brasil muestra resultados prometedores, pero enfrenta desafíos de conectividad en la región amazónica. Estas implementaciones confirman que el CDSS ofrece valor incluso en entornos con recursos limitados cuando los algoritmos se adaptan a la carga de morbilidad local.
Panorama regulatorio
En Estados Unidos, la supervisión de los sistemas de apoyo a la toma de decisiones clínicas se está reforzando en materia de transparencia e interoperabilidad. Según las actualizaciones del Programa de Certificación de TI para la Salud de ASTP (anteriormente ONC), el criterio CDS anterior (45 CFR 170.315(a)(9)) expiró en enero de 2025, y los desarrolladores debían cumplir el criterio de Intervenciones de Apoyo a la Toma de Decisiones (DSI) (45 CFR 170.315(b)(11)) antes de diciembre de 2024 para mantenerse alineados con los requisitos básicos de la historia clínica electrónica. Esto ha elevado las expectativas en torno al diseño de las intervenciones y la divulgación de los resultados predictivos utilizados en los flujos de trabajo de atención médica.
En lo que respecta a los sistemas de apoyo a la decisión clínica (CDSS) basados en IA, la FDA de EE. UU. publicó una guía final revisada sobre software de apoyo a la decisión clínica en enero de 2026. Esta guía aclara cuándo la funcionalidad del CDSS puede quedar fuera de la regulación de dispositivos y subraya que los médicos deben poder revisar de forma independiente la base de las recomendaciones, respaldada por descripciones claras de la lógica, las entradas, la validación y las limitaciones. En Europa, la Ley de IA de la UE (Reglamento (UE) 2024/1689) introduce obligaciones adicionales para la IA de alto riesgo, incluyendo requisitos de gobernanza, gestión de riesgos y documentación que se relacionan con las actividades de conformidad con el MDR/IVDR. Para los proveedores de CDSS que prestan servicios a los sistemas de salud de la UE, estas obligaciones pueden prolongar los plazos de implementación empresarial.
Panorama competitivo
El mercado sigue estando moderadamente fragmentado. Epic y Oracle Health gestionan conjuntamente plataformas de HCE para un porcentaje significativo de camas en EE. UU., lo que les otorga acceso privilegiado a datos para agrupar CDSS. Los proveedores independientes se destacan por su precisión en nichos específicos; VisualDx supera a los módulos dermatológicos integrados en la clasificación de lesiones, y la herramienta de radiografía de tórax de Qure.ai rivaliza con la sensibilidad del radiólogo en la detección de tuberculosis. La salida de IBM de Watson Health en 2024 subraya que la amplitud sin profundidad presenta dificultades frente a competidores especializados.
Las alianzas estratégicas definen la diferenciación. NextGen Healthcare gestiona ahora un mercado de módulos independientes precertificados, lo que reduce el riesgo para los hospitales comunitarios. AWS HealthLake de Amazon colabora con centros académicos líderes para desarrollar conjuntamente modelos de predicción a nivel de cohorte que se ejecutan en infraestructura sin servidor, lo que reduce drásticamente los ciclos de adquisición de recursos informáticos. Mientras tanto, la madurez en ciberseguridad se convierte en una ventaja competitiva: los enclaves de computación confidencial de Microsoft cifran los datos en uso, una capacidad destacada en las solicitudes de propuestas (RFP) tras los ataques de ransomware.
Las oportunidades de espacio en blanco proliferan en la atención postaguda, donde la adopción de CDSS se retrasa media década respecto a la atención aguda. Los proveedores que desarrollan algoritmos ligeros para centros de enfermería especializada o agencias de atención domiciliaria pueden obtener ventajas pioneras. Los CDSS autónomos, capaces de tomar decisiones sin supervisión humana, aún están en sus inicios, pero podrían revolucionar el triaje y la gestión de enfermedades crónicas una vez que se consoliden los marcos de responsabilidad.
Líderes de la industria de sistemas de apoyo a la decisión clínica
Oráculo (Cerner)
Corporación de sistemas épicos
Wolters Kluwer NV
Siemens Healthineers
Merativo
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Mayo de 2026: Labcorp y Epic ampliaron su colaboración para integrar el catálogo completo de pruebas diagnósticas de Labcorp en Epic Aura, fortaleciendo los flujos de trabajo de pedidos y resultados de principio a fin dentro de la historia clínica electrónica. Una mayor conectividad diagnóstica aumenta la superficie de acción para el apoyo a la toma de decisiones integrado, que incluye orientación para la selección de pruebas, vías para pruebas de confirmación y avisos de interpretación específicos de los resultados en el punto de atención.
- Marzo de 2026: Oracle Health puso a disposición en Estados Unidos la generación de notas mediante agentes de IA clínica para entornos de hospitalización y urgencias. Al integrar la capacidad de IA generativa directamente en los flujos de trabajo de alta complejidad, Oracle aumentó la presión competitiva sobre los proveedores de sistemas de apoyo a la decisión clínica (CDSS) para que ofrecieran asistencia contextualizada que redujera la carga de documentación, manteniendo al mismo tiempo el control y la trazabilidad por parte del médico.
- Octubre de 2024: Oracle Health presentó su Agente de IA Clínica para brindar asistencia basada en inteligencia artificial a los profesionales clínicos dentro de los flujos de trabajo clínicos. El lanzamiento cambió el enfoque de las alertas tradicionales a la asistencia para la toma de decisiones integrada en los entornos de historias clínicas electrónicas empresariales, lo que elevó las expectativas de comprensión semántica e integración de flujos de trabajo en lugar de simples avisos basados en reglas.
Alcance y metodología
Según el alcance del informe de la industria, los sistemas de apoyo a la toma de decisiones clínicas (CDSS) se refieren a los sistemas de TI de atención médica diseñados específicamente para ayudar a los profesionales de la salud y los médicos en la toma de decisiones clínicas. Incluyen varias herramientas que ayudan a mejorar la toma de decisiones en el flujo de trabajo clínico. Además, brindan alertas y recordatorios computarizados a los proveedores de atención y a los pacientes, pautas clínicas, informes y resúmenes de datos de pacientes específicos, apoyo de diagnóstico y plantillas de documentación, entre otras herramientas.
El informe de mercado de sistemas de apoyo a la toma de decisiones clínicas está segmentado por modelo, modo de entrega, componente, producto, aplicación y geografía. El segmento de modelos se segmenta además en CDSS basados en conocimiento y CDSS sin conocimiento. El segmento de modo de entrega se divide además en basado en la nube y en las instalaciones. El segmento de componentes se divide además en hardware, software y servicios. El segmento de productos se divide además en CDSS integrados y CDSS independientes. El segmento de aplicaciones se divide además en diagnóstico médico, alertas y recordatorios, apoyo a la toma de decisiones sobre prescripciones, recuperación de información y otras aplicaciones. El segmento geográfico se segmenta además en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe de mercado también cubre los tamaños y tendencias de mercado estimados para 17 países diferentes en las principales regiones, a nivel mundial. El informe de investigación de mercado ofrece el valor (en USD) de los segmentos anteriores.
| CDSS basado en el conocimiento |
| CDSS no basado en el conocimiento |
| Basado en la nube |
| Soluciones |
| Componentes metálicos |
| Software |
| Servicios |
| CDSS integrado |
| CDSS independiente |
| Diagnostico medico |
| Alertas y recordatorios |
| Apoyo a la decisión de prescripción |
| Recuperación de información |
| Otras aplicaciones |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por modelo | CDSS basado en el conocimiento | |
| CDSS no basado en el conocimiento | ||
| Por modo de entrega | Basado en la nube | |
| Soluciones | ||
| Por componente | Componentes metálicos | |
| Software | ||
| Servicios | ||
| Por producto | CDSS integrado | |
| CDSS independiente | ||
| por Aplicación | Diagnostico medico | |
| Alertas y recordatorios | ||
| Apoyo a la decisión de prescripción | ||
| Recuperación de información | ||
| Otras aplicaciones | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
Preguntas clave respondidas en el informe
¿Qué tan rápido está creciendo el gasto en apoyo a la toma de decisiones clínicas en todo el mundo?
Los gastos globales están aumentando a una tasa compuesta anual del 10.49 % y se proyecta que alcancen los 4.94 millones de dólares en 2031, impulsados por las actualizaciones de aprendizaje automático y las migraciones a la nube.
¿Qué modelo de entrega se está escalando más rápido para CDSS?
Las plataformas alojadas en la nube están avanzando a una tasa compuesta anual del 16.85 % a medida que los hospitales intercambian gastos de capital por computación elástica y controles de ciberseguridad integrados.
¿Dónde están teniendo los cambios regulatorios el mayor impacto en el mercado?
La Ley de IA de la Unión Europea configura las hojas de ruta de los productos al exigir evaluaciones de conformidad y explicabilidad, mientras que las normas de interoperabilidad de Estados Unidos fomentan la adopción de módulos de terceros.
¿Qué segmento controla actualmente la mayor participación en los ingresos?
Los CDSS basados en conocimiento aún lideran con una participación del 61.56%, pero su crecimiento se queda atrás debido a que las plataformas de aprendizaje automático las superan en especialidades con uso intensivo de imágenes.
¿Por qué la fatiga por alerta es una preocupación importante para los hospitales?
Los estudios muestran que los médicos ignoran hasta el 94% de las alertas de terapia duplicada, lo que erosiona la confianza en el apoyo a la toma de decisiones y obliga a los proveedores a rediseñar las reglas para lograr relevancia contextual.
¿Qué región se espera que registre el mayor crecimiento futuro?
Asia-Pacífico, que se expande a una tasa de crecimiento anual compuesta (CAGR) del 12.21 %, se beneficia de los mandatos de EHR financiados por el gobierno y de los subsidios para el apoyo a la toma de decisiones basado en IA en grandes redes de hospitales públicos.


