

Tamaño y participación en el mercado de análisis empresarial basado en la nube
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
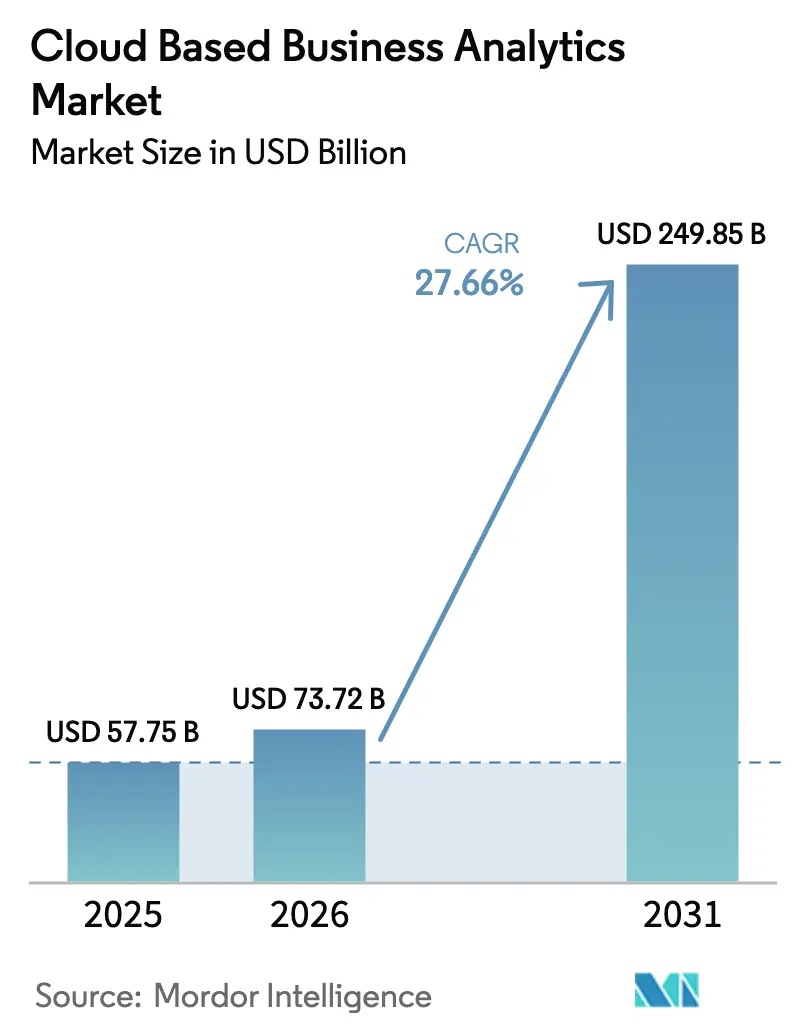
| Tamaño del mercado (2026) | USD 73.72 mil millones |
| Tamaño del mercado (2031) | USD 249.85 mil millones |
| Tasa de crecimiento (2026 - 2031) | 27.66% CAGR |
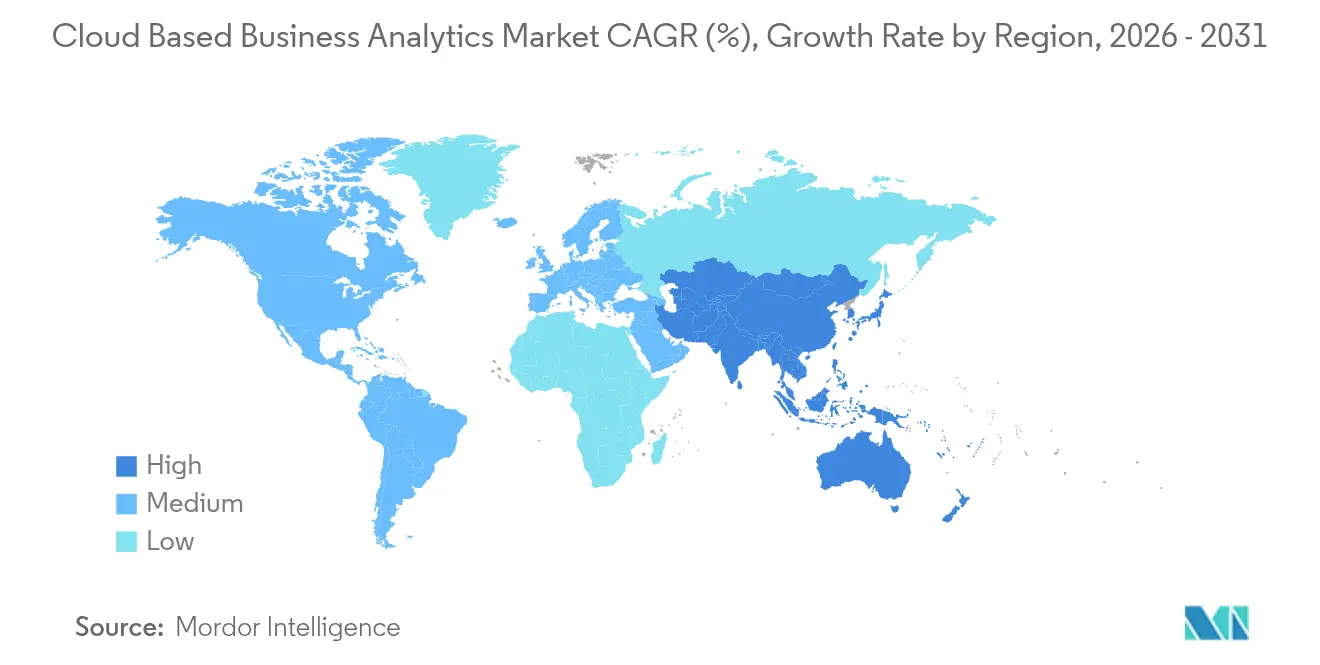
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
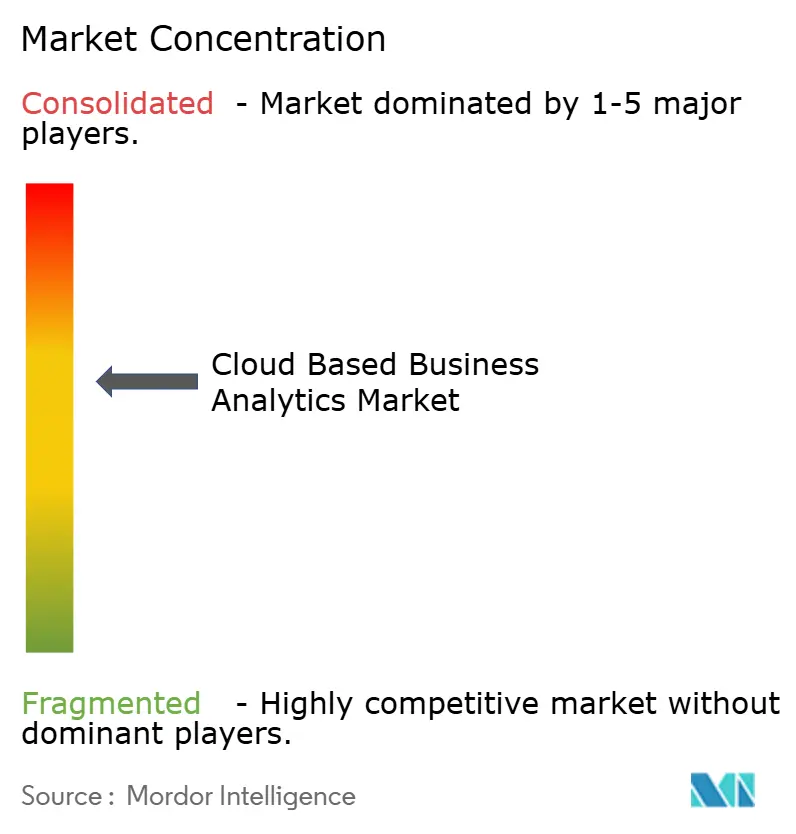
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de análisis empresarial basado en la nube por Mordor Intelligence
Se estima que el tamaño del mercado de analítica empresarial en la nube en 2026 será de 73.72 millones de dólares, cifra que crecerá desde los 57.75 millones de dólares de 2025, con proyecciones para 2031 de 249.85 millones de dólares, con una tasa de crecimiento anual compuesta (TCAC) del 27.66 % entre 2026 y 2031. La creciente demanda de decisiones basadas en datos, la transición de implementaciones locales a nativas de la nube y la rápida integración de la IA generativa sustentan esta marcada expansión. Las empresas prefieren estrategias multicloud que permitan la federación de datos en distintas plataformas, mientras que las arquitecturas que preservan la privacidad protegen la información confidencial y cumplen con las normativas regionales. La diferenciación competitiva se centra ahora en información optimizada por IA, analítica en tiempo real y soluciones adaptadas a cada sector que reducen la latencia y aceleran los resultados. El mayor escrutinio regulatorio, el aumento de las tarifas de salida y la escasez de talento moderan el crecimiento, pero a la vez amplían las oportunidades para servicios gestionados y herramientas de automatización que reducen la complejidad. En consecuencia, el mercado de análisis empresarial basado en la nube está evolucionando hacia un ecosistema donde la infraestructura a hiperescala, el software especializado y los servicios expertos en el dominio convergen para ofrecer valor analítico de extremo a extremo.
Conclusiones clave del informe
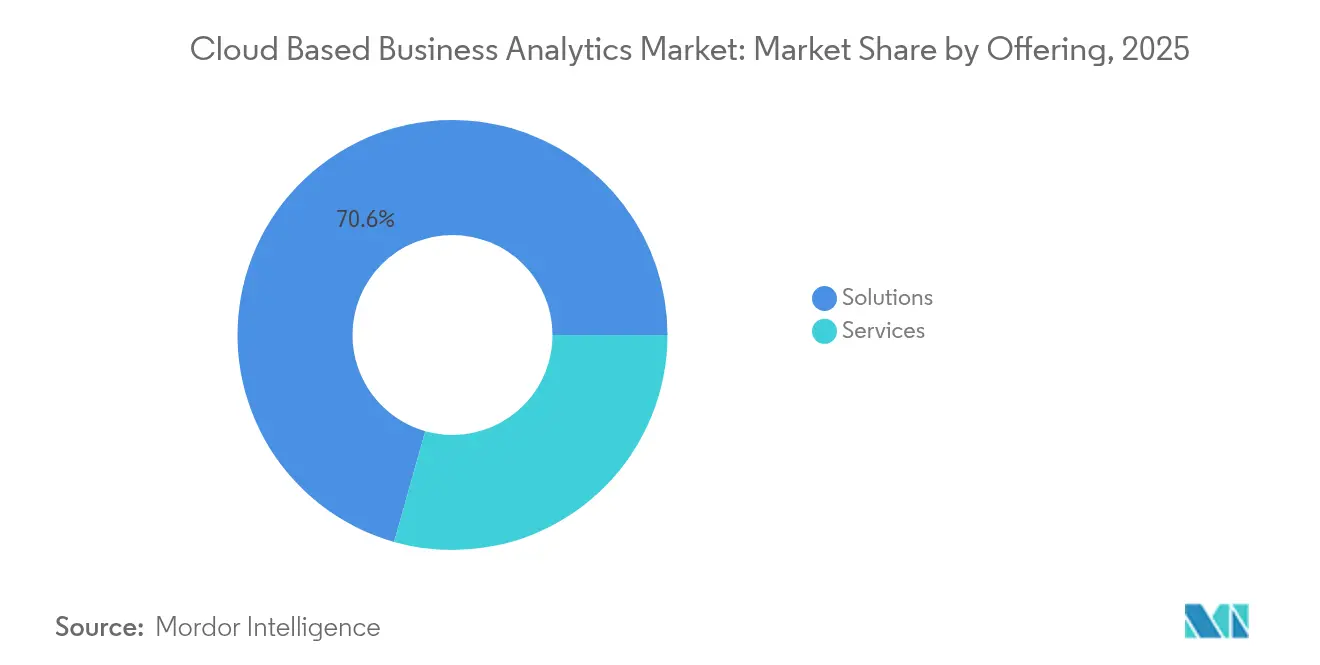
- Al ofrecer soluciones, estas representaron el 70.62 % de los ingresos en 2025, mientras que se prevé que los servicios aumenten más rápido, con una CAGR del 31.91 %, hasta 2031.
- Por modelo de implementación, la nube pública lideró con el 58.04 % de la participación de mercado de análisis de negocios basado en la nube en 2025, mientras que se espera que la nube privada se expanda a una CAGR del 35.20 % hasta 2031.
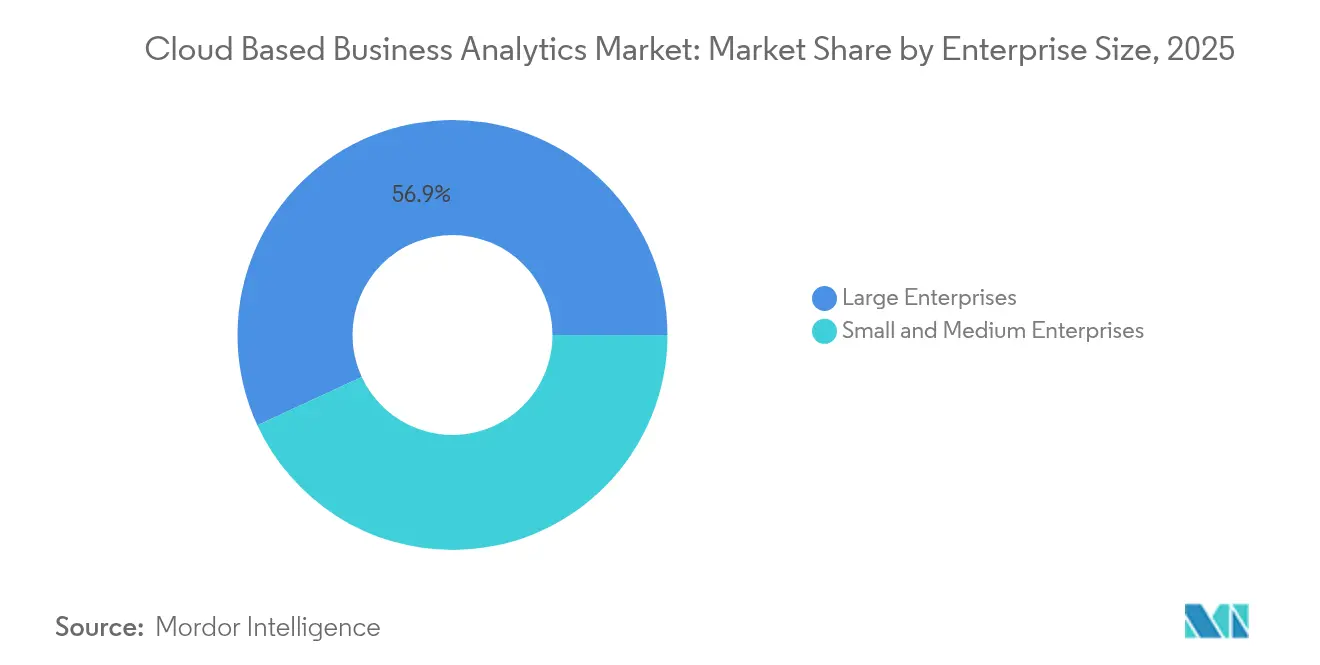
- Por tamaño de empresa, las grandes empresas contribuyeron con el 56.89 % del tamaño del mercado de análisis empresarial basado en la nube en 2025; se proyecta que las pequeñas y medianas empresas crecerán a una CAGR del 30.93 % hasta 2031.
- Por sector industrial vertical, BFSI lideró con una participación en los ingresos del 27.93 % en 2025, mientras que se prevé que el sector sanitario avance a una CAGR del 32.54 % hasta 2031.
- Por geografía, América del Norte representó el 42.06 % de los ingresos en 2025; se prevé que Asia-Pacífico registre el ritmo más rápido, con una CAGR del 33.86 % durante el mismo período.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de análisis empresarial basado en la nube
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Explosión de volúmenes de datos multicloud | + 8.2% | Global, con concentración en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Imperativos de toma de decisiones en tiempo real | + 6.8% | Global, liderado por los sectores BFSI y manufacturero | Corto plazo (≤ 2 años) |
| Adopción digital de análisis SaaS por parte de las PYME | + 5.4% | Núcleo de Asia-Pacífico, propagación a América Latina | Mediano plazo (2-4 años) |
| Las cargas de trabajo de IA generativa impulsan la modernización analítica | + 7.1% | América del Norte y la UE a la cabeza, seguidas por Asia-Pacífico. | Largo plazo (≥ 4 años) |
| La demanda de análisis de gobernanza de costos impulsada por FinOps | + 4.3% | Global, con énfasis en mercados de nube maduros | Corto plazo (≤ 2 años) |
| Surgimiento de análisis de salas blancas que preservan la privacidad | + 3.7% | UE y América del Norte debido a los marcos regulatorios | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Explosión de volúmenes de datos multicloud
La adopción de soluciones híbridas y multinube supera el 92 %, y la empresa promedio ya utiliza 2.2 proveedores de nube, lo que genera una importante fragmentación de datos. Esta dispersión aumenta la complejidad de la integración y triplica los desafíos relacionados con el movimiento de datos en comparación con entornos de nube única. Las plataformas de análisis modernas responden a esta necesidad con funcionalidades de federación en tiempo real, malla de datos y compartición sin copia, que reducen los ciclos de obtención de información en un 19 % una vez alcanzada la madurez. [1] VMware, “Estrategias multinube para la empresa moderna”, vmware.com
Imperativos de toma de decisiones en tiempo real
Los sectores sensibles a la latencia, como el comercio de alta frecuencia, la fabricación automatizada y la fijación dinámica de precios en el comercio minorista, requieren respuestas analíticas que se miden en milisegundos. La fusión de las redes 5G con la computación perimetral permite ahora procesar el 45 % de los datos de IoT cerca del dispositivo, lo que reduce drásticamente los costes de transporte y posibilita una intervención inmediata en el punto de acción. Los minoristas que utilizan análisis en tiempo real para la fijación dinámica de precios han logrado aumentos de ingresos de entre el 15 % y el 25 %. [2] Renesas Electronics Corporation, “Edge Analytics and IoT Data Processing”, renesas.com
Adopción digital de análisis SaaS por parte de las PYME
El análisis en la nube basado en suscripción elimina las barreras de capital, poniendo a disposición de las pymes que antes carecían de infraestructura y experiencia una inteligencia empresarial de calidad. El 70 % de las pequeñas empresas conoce las herramientas de análisis de negocios, y la adopción se acelera en los sectores minorista, de comercio electrónico y fintech. Las funciones de código bajo permiten a los usuarios sin conocimientos técnicos obtener información rápidamente, aunque persisten las limitaciones financieras y la falta de habilidades. Los paquetes específicos para pymes, que incluyen incorporación guiada, formación integrada y precios basados en el consumo, ayudan a mitigar estos obstáculos.
Las cargas de trabajo de IA generativa impulsan la modernización analítica
Se prevé que el gasto global en infraestructura de IA generativa alcance los 644 mil millones de dólares en 2025. Las empresas que actualizan sus sistemas para el procesamiento nativo de IA reportan retornos superiores a 3.71 dólares por cada dólar invertido. Las tecnologías de sala limpia y la privacidad diferencial protegen los conjuntos de datos confidenciales, al tiempo que permiten el entrenamiento eficaz de modelos de lenguaje extenso. Los proveedores integran agentes de IA directamente en las capas de análisis, lo que permite la generación de narrativas contextuales, la detección de anomalías y la preparación guiada de datos a gran escala. [3] Snowflake, “Anuncio de agentes de IA”, snowflake.com
Análisis del impacto de las restricciones
| Restricción | % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Cumplimiento normativo complejo (RGPD, CCPA, DPDPA) | -4.2% | La UE lidera y se expande hacia Asia-Pacífico y las Américas | Mediano plazo (2-4 años) |
| Preocupaciones persistentes sobre la seguridad y la soberanía de los datos | -3.8% | Global, con énfasis en industrias reguladas | Corto plazo (≤ 2 años) |
| Los crecientes costos de salida de la nube limitan la movilidad de los datos | -2.9% | Global, que afecta a las implementaciones de múltiples nubes | Corto plazo (≤ 2 años) |
| Escasez de talento en análisis nativos de la nube | -3.1% | Global, agudo en América del Norte y la UE | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Cumplimiento normativo complejo (RGPD, CCPA, DPDPA)
Las leyes de privacidad divergentes obligan a las empresas a mantener plataformas de análisis específicas para cada región que satisfacen los requisitos de residencia de datos, consentimiento y auditoría. El gasto en cumplimiento normativo absorbe hasta el 20 % de los presupuestos de análisis en la nube en los sectores financiero y sanitario, lo que genera interés en zonas de nube soberana que equilibran la localización con capacidades de hiperescala. Las normativas europeas y de Asia-Pacífico, como la Ley de Protección de Datos Personales (PIPL) y la Ley de Protección de Datos Personales (DPPDPA), complican el intercambio transfronterizo de datos, lo que dificulta las arquitecturas de análisis globales unificadas.
Escasez de talento en análisis nativos de la nube
Se prevé que una escasez global de más de 85 millones de profesionales de TI para 2030 cueste 5.5 billones de dólares en producción no realizada. Los puestos de análisis en la nube se encuentran entre los más difíciles de cubrir, ya que los ingenieros deben comprender las arquitecturas distribuidas, los canales de IA y los marcos de seguridad en constante evolución. La automatización y los servicios gestionados ofrecen un alivio parcial, pero el diseño estratégico y la gestión de modelos aún exigen especialistas con experiencia, lo que intensifica la inflación salarial y retrasa los plazos de los proyectos.
Análisis de segmento
Al ofrecer: las soluciones dominan mientras los servicios se aceleran
El segmento de soluciones generó el 70.62 % de los ingresos de 2025, impulsado por plataformas integradas de proveedores de nube a gran escala que simplifican la adquisición y ofrecen una rápida obtención de valor. Sin embargo, la complejidad de la implementación en entornos multicloud impulsa una tasa de crecimiento anual compuesta (TCAC) del 31.91 % para los servicios profesionales y gestionados hasta 2031. Las empresas confían en especialistas para diseñar canales seguros, integrar motores de IA y cumplir con los requisitos de cumplimiento normativo, especialmente al trabajar con conjuntos de datos regulados. Los proveedores ganan terreno al integrar la asesoría, la implementación, la optimización y la gobernanza de FinOps en un único contrato. La armonización entre la plataforma y la prestación de servicios reduce la proliferación de herramientas y refuerza la fidelidad de los proveedores a medida que las cargas de trabajo se escalan en diferentes geografías.
Las ofertas de servicios gestionados también se amplían para supervisar el rendimiento, controlar los costes y automatizar la aplicación de parches ante la constante implementación de funciones. La colaboración continua entre los socios de servicio y los propietarios de las plataformas mitiga el tiempo de inactividad y garantiza que las funciones de IA se mantengan transparentes y explicables. Para 2031, se prevé que más del 40 % de los compradores prefieran contratos basados en resultados, donde las tarifas de los servicios se alinean con las métricas de valor empresarial en lugar de con las horas consumidas, lo que refuerza la importancia estratégica de los socios de confianza para el mercado de la analítica empresarial en la nube.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por modelo de implementación: la nube privada gana en imperativos de soberanía
La nube pública controla el 58.04 % de las implementaciones, gracias a la escalabilidad bajo demanda y a un catálogo de herramientas analíticas en constante crecimiento. Sin embargo, la soberanía de datos y la baja latencia impulsan la nube privada a una tasa de crecimiento anual compuesta (TCAC) del 35.20 %, especialmente en los servicios financieros y la atención médica, donde las cargas de trabajo sensibles no pueden cruzar fronteras. Las iniciativas de nube soberana de proveedores globales ofrecen regiones dedicadas, garantías contractuales y certificaciones de terceros que abordan los requisitos de localización sin sacrificar la agilidad de la nube. Esta situación propicia carteras mixtas donde los datos sensibles permanecen en instancias privadas, mientras que los activos menos regulados aprovechan la elasticidad pública.
Los patrones híbridos y multicloud dominan la planificación arquitectónica, y el 92 % de las empresas prefieren la portabilidad de la carga de trabajo para evitar la dependencia y aprovechar los mejores servicios. Por lo tanto, los proveedores de análisis amplían las capas de orquestación que abstraen las diferencias de infraestructura y unifican la gobernanza. Esta interoperabilidad se convertirá en un requisito indispensable a medida que el mercado de análisis de negocios basado en la nube se expanda a jurisdicciones que exigen un control granular, pero esperan flujos de información fluidos.
Por tipo de datos: los datos no estructurados impulsan la innovación
Los datos estructurados representaron el 63.68 % de los ingresos en 2025, lo que subraya el valor perdurable de los sistemas transaccionales. Sin embargo, los datos no estructurados, como documentos, imágenes y feeds de sensores, se están expandiendo a una tasa de crecimiento anual compuesta (TCAC) del 32.35 %, a medida que la visión artificial, el procesamiento del lenguaje natural y la IA generativa abren nuevos modelos de negocio. Las organizaciones ahora consideran estos activos como diferenciadores competitivos, en lugar de desventajas en términos de almacenamiento. Los proveedores responden con bases de datos vectoriales, integraciones de almacenamiento de objetos y motores de consulta nativos de IA que ofrecen búsqueda, resumen y generación de contenido rápidos.
Los datos semiestructurados, caracterizados por JSON y cargas útiles del IoT, experimentan un crecimiento constante a medida que los ecosistemas de API prosperan y los dispositivos conectados proliferan. En conjunto, estas dinámicas refuerzan la necesidad de plataformas capaces de armonizar entradas ricas en esquemas y sin esquemas, y de ofrecer gobernanza, linaje y observabilidad en todo el espectro de datos empresariales.
Por tamaño de empresa: las pymes adoptan la analítica basada en la nube
Las grandes empresas mantuvieron el 56.89 % de los ingresos en 2025, gracias a presupuestos expansivos y programas de análisis multidominio. Las pymes son las que más rápido se mueven, con una tasa de crecimiento anual compuesta (TCAC) del 30.93 %, lo que demuestra que las suscripciones en la nube ofrecen igualdad de condiciones. Las suscripciones sin complicaciones, los asistentes de IA integrados y los precios de pago por crecimiento minimizan la exposición al capital, a la vez que democratizan la generación de información sofisticada. Como resultado, casi la mitad de los nuevos clientes de análisis que se incorporan al mercado de análisis empresarial en la nube cada año provienen del segmento de las pymes.
La escasez de personal cualificado supone un mayor obstáculo para las empresas más pequeñas que para las multinacionales que pueden superar las ofertas de sus competidores por el talento. Por ello, los proveedores de plataformas priorizan las hojas de ruta que priorizan la automatización, con modelos de datos generados automáticamente, sugerencias de consultas guiadas y plantillas de gobernanza integradas. Estas capacidades permiten a los no especialistas obtener valor rápidamente, mantener la adopción y justificar las renovaciones incluso con presupuestos ajustados.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por sector industrial: el sector sanitario supera el liderazgo de BFSI
BFSI contribuyó con el 27.93 % de los ingresos de 2025 gracias a las rigurosas necesidades de informes regulatorios, análisis de riesgos y prevención del fraude. El sector sanitario, con una tasa de crecimiento anual compuesta (TCAC) del 32.54 %, se acerca ahora al liderazgo gracias a la importancia de los sistemas de historiales médicos electrónicos en la nube, los diagnósticos basados en IA y el análisis de la salud poblacional. Los modelos regionales de reembolso premian cada vez más la atención centrada en los resultados, lo que incentiva aún más la información predictiva derivada de conjuntos de datos masivos y heterogéneos de pacientes.
El comercio minorista y el comercio electrónico siguen adoptando la analítica en la nube para la fijación de precios dinámicos, la optimización del inventario y experiencias hiperpersonalizadas. La fabricación se apoya en inspecciones de calidad en tiempo real y el mantenimiento predictivo, que reducen el tiempo de inactividad y los desechos. La modernización del sector público y la inteligencia de las redes de telecomunicaciones amplían la demanda vertical, garantizando que el mercado de la analítica empresarial en la nube siga diversificando su base de ingresos.
Análisis geográfico
Norteamérica generó el 42.06 % de los ingresos de 2025, gracias a una sólida inversión federal en la nube, una sólida adopción empresarial en los sectores de finanzas, salud y tecnología, y la proximidad a proveedores líderes de hiperescala. Estados Unidos prioriza el SaaS como el modelo de implementación preferido para las agencias civiles, mientras que Canadá invierte constantemente en habilidades y automatización para compensar la escasez de talento. La certidumbre regulatoria y los ecosistemas digitales maduros sustentan el crecimiento incluso cuando la penetración se acerca a la saturación.
Asia-Pacífico es el territorio de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 33.86 % hasta 2031, impulsada por los mandatos gubernamentales de priorizar la nube, la aceleración de la transformación digital y la creciente presencia de centros de datos. China, Japón, India y Corea del Sur lideran la expansión regional con inversiones en infraestructura a gran escala, mientras que las economías de la ASEAN se benefician de la armonización de políticas que facilita los flujos de datos transfronterizos. Se prevé que la capacidad de coubicación en Asia-Pacífico prácticamente se duplique entre 2023 y 2028, lo que sentará las bases para la creciente demanda de cargas de trabajo analíticas.
Europa experimenta una adopción constante, guiada por el RGPD y los imperativos de soberanía nacional que favorecen a los proveedores que ofrecen garantías deterministas de residencia de datos. Francia, Alemania y el Reino Unido constituyen los principales mercados, aunque los miembros de Europa del Este muestran un impulso creciente a medida que la pertenencia a la UE acelera la transferencia de tecnología. Oriente Medio y África representan oportunidades incipientes pero prometedoras, especialmente en los países del Golfo ricos en petróleo que impulsan proyectos de ciudades inteligentes y en los ecosistemas bancarios panafricanos que colaboran con proveedores globales de servicios de nube.
Panorama competitivo
El mercado de análisis de negocios en la nube combina una concentración moderada con una innovación vigorosa. AWS, Microsoft y Google Cloud representan conjuntamente el 63% del gasto global en la nube, aprovechando su escalabilidad para introducir aceleradores de IA, bases de datos vectoriales y modelos específicos de dominio con mayor rapidez que sus rivales más pequeños, CRN. Microsoft y Google Cloud actualmente aumentan las cargas de trabajo relacionadas con la IA a un ritmo aproximadamente el doble que el de AWS, lo que demuestra el cambio de enfoque hacia los servicios de IA. Oracle exhibe un crecimiento de dos dígitos gracias al impulso de las bases de datos multicloud y a una cartera de contratos de 30 2028 millones de dólares que se espera genere importantes ingresos para XNUMX.
Los mejores proveedores de análisis, como Snowflake, Databricks y Palantir, compiten con éxito ofreciendo almacenamiento y computación desacoplados, formatos de datos abiertos y amplias herramientas de IA. El reciente lanzamiento de agentes de IA y una capa de orquestación OpenFlow por parte de Snowflake indica un fuerte impulso hacia la automatización de cargas de trabajo que simplifica el diseño de pipelines complejos. Strategic MandA mantiene un ritmo dinámico a medida que los proveedores adquieren capacidades especializadas en tecnología de privacidad, implementación de aprendizaje automático de bajo código y experiencia en el sector. La adquisición de Hakkoda por parte de IBM para los servicios de Snowflake, la integración de Gemini de Salesforce con Google Cloud y la compra de Weights and Biases por parte de CoreWeave para un desarrollo de IA sin esfuerzo ilustran esta tendencia de consolidación.
Líderes de la industria del análisis empresarial basado en la nube
Corporación Internacional de Máquinas de Negocios (IBM)
Microsoft Corporation
Amazon Web Services, Inc.
Google LLC (Alfabeto Inc.)
Oracle Corporation
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2025: Snowflake lanzó agentes de IA y la plataforma OpenFlow para acelerar la gestión del flujo de trabajo de datos en múltiples entornos.
- Junio de 2025: Las acciones de Oracle subieron bruscamente tras la divulgación de un contrato en la nube que se espera que genere más de USD 30 mil millones en ingresos anuales a partir del año fiscal 2028.
- Febrero de 2025: Snowflake integró Microsoft Azure OpenAI Service, brindando a los clientes acceso directo a los últimos modelos OpenAI dentro de la interfaz de Snowflake.
- Noviembre de 2024: Snowflake se asoció con Anthropic para integrar los modelos de Claude en Cortex AI y compró Datavolo para mejorar la gestión de la canalización de datos.
Alcance del informe de mercado global de análisis empresarial basado en la nube
El análisis de negocios basado en la nube permite a las organizaciones recopilar, almacenar y analizar datos mediante algoritmos para encontrar información empresarial mediante tecnologías en la nube. Es un modelo en el que los procesos de análisis de datos e inteligencia empresarial (BI) se llevan a cabo en una infraestructura administrada por el proveedor.
El mercado de análisis de negocios basado en la nube está segmentado por tipo (soluciones, servicios), por tipo de datos (estructurados, no estructurados), por empresas (PYME, grandes empresas), por usuarios finales (BFSI, TI y telecomunicaciones, atención médica, comercio minorista y comercio electrónico, gobierno, otros usuarios finales), por geografía (América del Norte, Europa, Asia-Pacífico, América Latina, Medio Oriente y África). Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD) para todos los segmentos anteriores.
| Soluciones |
| Servicios |
| Nube pública |
| Nube privada |
| Híbrido/Multinube |
| Datos estructurados |
| Datos semiestructurados |
| Datos no estructurados |
| Grandes empresas |
| Pequeñas y medianas empresas |
| BFSI |
| TI y Telecomunicaciones |
| Salud y ciencias de la vida |
| Minorista y comercio electrónico |
| Gobierno y sector público |
| Manufactura |
| Otros (Energía, Medios, etc.) |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia y Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| UAE | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Kenia | ||
| Resto de Africa | ||
| Ofreciendo | Soluciones | ||
| Servicios | |||
| Por modelo de implementación | Nube pública | ||
| Nube privada | |||
| Híbrido/Multinube | |||
| Por tipo de datos | Datos estructurados | ||
| Datos semiestructurados | |||
| Datos no estructurados | |||
| Por tamaño de empresa | Grandes empresas | ||
| Pequeñas y medianas empresas | |||
| Por sector vertical | BFSI | ||
| TI y Telecomunicaciones | |||
| Salud y ciencias de la vida | |||
| Minorista y comercio electrónico | |||
| Gobierno y sector público | |||
| Manufactura | |||
| Otros (Energía, Medios, etc.) | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Europa | Reino Unido | ||
| Alemania | |||
| Francia | |||
| Italia | |||
| España | |||
| Russia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Japan | |||
| India | |||
| South Korea | |||
| Australia y Nueva Zelanda | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| UAE | |||
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Kenia | |||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de análisis empresarial basado en la nube para 2031?
Se prevé que el mercado alcance los 249.85 millones de dólares en 2031, expandiéndose a una CAGR del 27.66 %.
¿Qué modelo de implementación está creciendo más rápido?
La nube privada exhibe el mayor crecimiento, y se espera que registre una CAGR del 35.20 % hasta 2031 a medida que se endurecen las normas de soberanía de datos.
¿Por qué las PYMES están adoptando el análisis en la nube tan rápidamente?
Las plataformas SaaS eliminan grandes desembolsos de capital, brindan una incorporación automatizada y ofrecen precios de suscripción que se alinean con los presupuestos de las pymes, lo que genera una CAGR del 30.93 % para el segmento.
¿Qué sector industrial vertical está preparado para la expansión más rápida?
La atención médica lidera con una CAGR proyectada del 32.54 %, habilitada por registros médicos electrónicos basados en la nube, diagnósticos de IA y análisis de salud de la población.


