

Tamaño y cuota de mercado del software de seguimiento de la huella de carbono en la nube
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 1.14 mil millones |
| Tamaño del mercado (2031) | USD 3.36 mil millones |
| Tasa de crecimiento (2026 - 2031) | 24.18% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
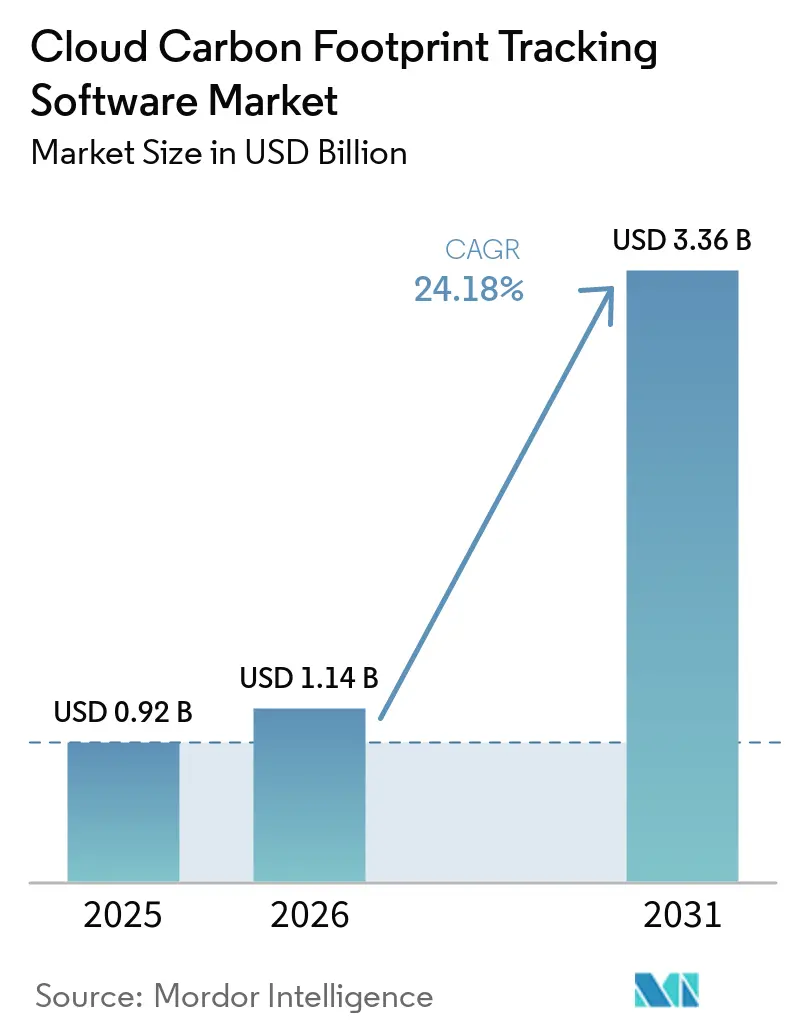
Análisis de mercado del software de seguimiento de la huella de carbono en la nube realizado por Mordor Intelligence
Se proyecta que el mercado de software de seguimiento de la huella de carbono en la nube alcance los 0.92 mil millones de dólares en 2025, 1.14 mil millones de dólares en 2026 y 3.36 mil millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 24.18% entre 2026 y 2031. Este mercado está experimentando una rápida adopción, ya que las normas de informes climáticos exigen ahora registros de auditoría más precisos para las operaciones digitales. El aumento del costo del carbono en la infraestructura de IA también impulsa este mercado, especialmente cuando las cargas de trabajo con alto uso de GPU generan un elevado consumo de energía y una baja utilización efectiva. Los compradores ya no consideran los datos de carbono como un análisis de sostenibilidad aislado, dado que los equipos de costos e infraestructura buscan cada vez más una visión operativa unificada en AWS, Microsoft Azure y Google Cloud. Esto genera una mayor demanda de plataformas que puedan conectarse directamente a las capas de facturación, telemetría y orquestación de cargas de trabajo en la nube en tiempo real. Al mismo tiempo, las diferencias en las metodologías de los proveedores están haciendo que el software de terceros sea más importante, ya que las empresas necesitan una capa de informes consistente que pueda soportar directrices más estrictas sobre la concordancia de las emisiones por hora en el próximo ciclo de informes.
Conclusiones clave del informe
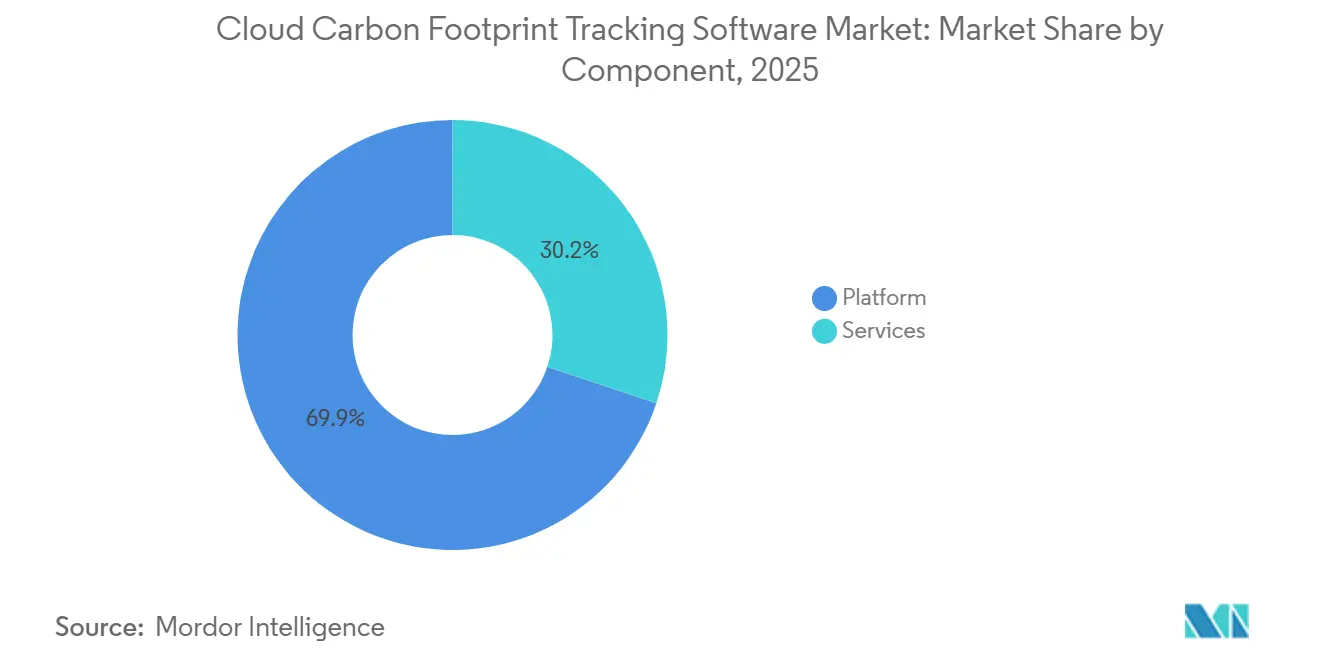
- Por componentes, el software de plataforma representó el 69.85 % del mercado de software de seguimiento de la huella de carbono en la nube en 2025, mientras que se prevé que los servicios se expandan a una tasa de crecimiento anual compuesta (CAGR) del 25.12 % hasta 2031.
- En cuanto al modo de implementación, las implementaciones basadas en la nube representaron el 66.74% del mercado en 2025, mientras que se prevé que la implementación híbrida crezca a una tasa de crecimiento anual compuesta (CAGR) del 26.03% hasta 2031.
- Por tamaño de empresa, las grandes empresas representaron el 64.92% de la cuota de mercado en 2025, mientras que se prevé que las pymes crezcan a una tasa de crecimiento anual compuesta (CAGR) del 25.87% durante el período 2026-2031.
- Por aplicación, la monitorización y optimización de la infraestructura en la nube representó una cuota del 28.63 % en 2025, mientras que se prevé que la optimización de la sostenibilidad mediante IA/ML crezca a una tasa de crecimiento anual compuesta (CAGR) del 26.41 % hasta 2031.
- Por sector de usuario final, las tecnologías de la información y las telecomunicaciones representaron una cuota del 26.12 % en 2025, mientras que se prevé que el comercio minorista y los bienes de consumo crezcan a una tasa de crecimiento anual compuesta del 24.89 % hasta 2031.
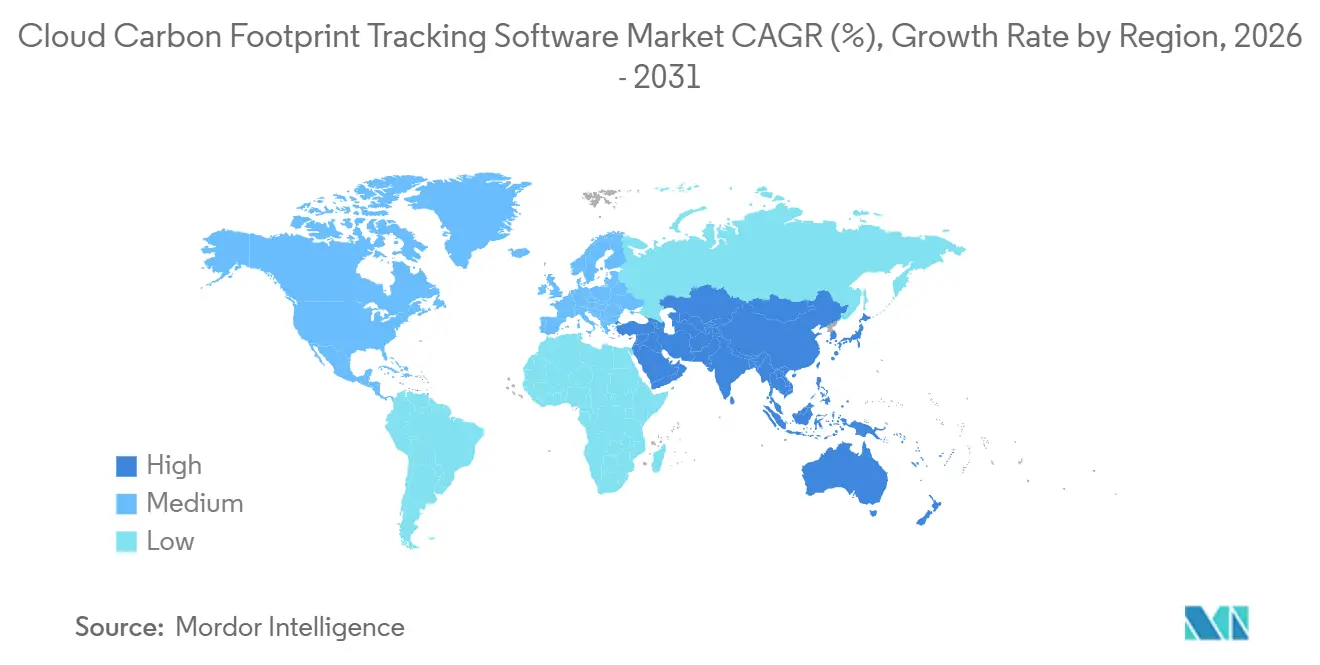
- Geográficamente, Norteamérica representó el 34.56% del mercado de software de seguimiento de la huella de carbono en la nube en 2025, mientras que se prevé que Asia-Pacífico registre el crecimiento más rápido, con una tasa de crecimiento anual compuesta (CAGR) del 27.34% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de software para el seguimiento de la huella de carbono en la nube.
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Informes de sostenibilidad obligatorios: Mejora de los controles de emisiones para facilitar las auditorías. | + 6.8% | Global, con liderazgo regulatorio en la UE y Norteamérica. | Corto plazo (≤ 2 años) |
| Creciente adopción de FinOps para la cooptimización de costos y emisiones de carbono en la nube. | + 5.2% | América del Norte y la UE, con repercusión en Asia-Pacífico | Mediano plazo (2-4 años) |
| Las cargas de trabajo de IA y GPU aumentan las necesidades de elasticidad y eficiencia energética. | + 4.1% | Global, liderado por Norteamérica y el núcleo de APAC. | Mediano plazo (2-4 años) |
| API de intensidad de carbono de la red que permiten la ubicación de cargas de trabajo en tiempo real | + 3.2% | UE, Norteamérica, con cobertura emergente en la región Asia-Pacífico. | Mediano plazo (2-4 años) |
| Demanda de automatización nativa de Kubernetes en empresas nativas de la nube | + 2.1% | APAC, América del Norte | Mediano plazo (2-4 años) |
| Expansión multi-nube que genera demanda de programación con reconocimiento regional | + 1.7% | Global | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Informes de sostenibilidad obligatorios: Mejora de los controles de emisiones para facilitar las auditorías.
El mercado de software de seguimiento de la huella de carbono en la nube está recibiendo apoyo directo de las normas de informes obligatorios que ahora exigen datos de emisiones trazables para las operaciones empresariales. La Directiva de Informes de Sostenibilidad Corporativa de la Unión Europea amplió las obligaciones de divulgación de sostenibilidad e impulsó a las empresas hacia una contabilidad de carbono más estructurada según los requisitos ESRS E1. [1] Comisión Europea, “Informes de Sostenibilidad Corporativa”, Finanzas - Comisión Europea, ec.europa.eu El Protocolo de GEI también documentó cómo los principales marcos de divulgación están integrando las normas establecidas de contabilidad de gases de efecto invernadero en los requisitos formales de informes, lo que aumenta la necesidad de herramientas que conserven el método, la fuente y el historial de auditoría en un solo lugar. Para el mercado de software de seguimiento de la huella de carbono en la nube, este cambio es importante porque la actividad en la nube ahora se encuentra dentro de las huellas de Alcance 2 y Alcance 3 informadas en lugar de fuera de ellas. Por lo tanto, las empresas quieren sistemas que puedan obtener datos del proveedor de la nube directamente, bloquear las opciones de metodología y generar evidencia que los equipos de aseguramiento externos puedan revisar sin reconstrucción manual. Esto ha convertido los controles de emisiones en tiempo real y listos para auditoría en una prioridad de compra en lugar de un complemento de informes posterior.
Creciente adopción de FinOps para la cooptimización de costos y emisiones de carbono en la nube.
El mercado de software para el seguimiento de la huella de carbono en la nube también se beneficia de que los equipos de FinOps amplíen su ámbito de actuación, pasando del control de gastos a la visibilidad de las emisiones. La Fundación FinOps informó de que el 53 % de las prácticas de FinOps europeas realizaban un seguimiento del carbono en la nube en 2025, mientras que en Norteamérica se mantenía en el 29 %, lo que indica que la medición del carbono está pasando de ser una práctica especializada a una rutina operativa en las regiones líderes. La misma encuesta mostró que solo el 3 % de las prácticas de FinOps globales optimizaban los recursos en función del carbono, frente al 15 % que lo hacía en función del coste, lo que deja una amplia brecha para que los proveedores de software conviertan los datos de carbono en decisiones activas sobre la carga de trabajo. Flexera descubrió en 2026 que, para casi un tercio de los encuestados, la optimización de costes y la reducción de las emisiones de carbono eran prioridades iguales, lo que sugiere que los objetivos financieros y de sostenibilidad están convergiendo en los mismos flujos de trabajo operativos. La expansión de IBM Apptio de la generación de informes de emisiones de carbono en la nube en las principales nubes públicas reforzó esta tendencia al integrar la visibilidad de las emisiones en una plataforma que ya se utilizaba para la gestión de costes en la nube. Como resultado, el mercado de software de seguimiento de la huella de carbono en la nube se está integrando en la gobernanza de infraestructuras convencionales, donde los compradores buscan una plataforma de control unificada para gastos, utilización y emisiones, en lugar de herramientas separadas para cada tarea. [2] Protocolo de Gases de Efecto Invernadero, “Descripción general de la integración del Protocolo de GEI en la divulgación climática obligatoria”, Protocolo de GEI, ghgprotocol.org
Las cargas de trabajo de IA y GPU aumentan las necesidades de elasticidad y eficiencia energética.
El mercado del software de seguimiento de la huella de carbono en la nube está cada vez más vinculado a la rápida expansión de la infraestructura de IA, donde el hardware de alto rendimiento puede crear grandes cargas de emisiones con una utilización muy desigual. La Universidad de las Naciones Unidas informó en junio de 2026 que los centros de datos que impulsan la IA están en camino de consumir 945 TWh para 2030, lo que indica un fuerte aumento en la carga ambiental asociada con las cargas de trabajo digitales. [3] Universidad de las Naciones Unidas, “Aumento de las emisiones, agotamiento del agua y desaparición de la tierra, científicos de la ONU, la IA amenaza los recursos naturales de miles de millones”, UNU-INWEH, unu.edu El informe de optimización de Kubernetes de Cast AI de 2026 mostró una utilización promedio de GPU de solo 5 % y una utilización de CPU de 8 % en clústeres no optimizados, lo que significa que una gran parte de la capacidad aprovisionada todavía producía poca producción útil. Un estudio revisado por pares publicado en MRS Energy and Sustainability reveló que los centros de datos de IA en EE. UU. podrían emitir entre 24 y 44 millones de toneladas de CO2e al año entre 2024 y 2030, lo que subraya la importancia de la optimización de la IA tanto a nivel operativo como de transparencia. En el mercado del software de seguimiento de la huella de carbono en la nube, esto está impulsando la demanda de herramientas con telemetría que permitan atribuir las emisiones a las tareas de entrenamiento, la actividad de inferencia y los grupos de GPU inactivos con mayor precisión. Esto también explica por qué la optimización de la sostenibilidad mediante IA/ML es el área de aplicación de mayor crecimiento: los compradores ahora necesitan elasticidad con conciencia del carbono, en lugar de solo una monitorización general de la infraestructura.
API de intensidad de carbono de la red que permiten la ubicación de cargas de trabajo en tiempo real
El mercado de software de seguimiento de la huella de carbono en la nube está ganando valor gracias a las API de intensidad de carbono de la red que permiten una programación de cargas de trabajo más sensible al tiempo y la ubicación. Electricity Maps proporciona datos de intensidad de carbono y combinación energética en tiempo real en más de 200 países y territorios, y esta cobertura en expansión ofrece a los proveedores de software una capa de datos práctica para la contabilidad de carbono con conciencia de la red. Una revisión en Nature Reviews Clean Technology señaló que los datos de emisiones de electricidad en tiempo real proporcionan estimaciones más precisas que los promedios anuales estáticos, lo que refuerza la necesidad de arquitecturas de software granulares. WattTime mejoró sus modelos de emisiones marginales para Norteamérica en marzo de 2026, y WattTime, junto con REsurety, ya había lanzado una plataforma global gratuita de emisiones marginales por hora en 2025, lo que redujo las barreras de datos tanto para desarrolladores como para usuarios empresariales. Una investigación en MRS Energy and Sustainability también mostró que las arquitecturas federadas de inteligencia de carbono pueden combinar señales de la red con telemetría de hardware para guiar la ubicación de cargas de trabajo más limpias en entornos heterogéneos. Para el mercado del software de seguimiento de la huella de carbono en la nube, esto significa que la integración de API en tiempo real está pasando de ser una función de optimización a una necesidad futura para el cumplimiento normativo, a medida que los organismos de normalización evalúan reglas de coincidencia temporales más estrictas.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Complejidad de la integración en entornos heterogéneos de nube y sistemas heredados. | -3.2% | Global | Corto plazo (≤ 2 años) |
| Estandarización limitada de los datos de carbono y precisión de las previsiones | -2.1% | Global | Mediano plazo (2-4 años) |
| Restricciones de residencia de datos y cumplimiento que limitan la programación entre regiones. | -1.3% | UE, APAC | Mediano plazo (2-4 años) |
| Riesgo de rendimiento de la carga de trabajo derivado de políticas agresivas de aplazamiento de emisiones de carbono. | -0.8% | Global | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Complejidad de la integración en entornos heterogéneos de nube y sistemas heredados.
El mercado de software de seguimiento de la huella de carbono en la nube todavía enfrenta ciclos de implementación más lentos cuando los compradores operan en entornos mixtos de ERP, multi-nube y locales. Estos proyectos a menudo requieren una capa de integración para datos de facturación y recursos, otra para telemetría de carga de trabajo y otra para flujos de trabajo de gobernanza y aseguramiento antes de que se pueda establecer una línea base de emisiones utilizable. Esta carga aumenta aún más cuando las empresas necesitan una vista consolidada única en AWS, Microsoft Azure, Google Cloud y la infraestructura heredada que nunca fue diseñada para informes de carbono. La transición de AWS de Customer Carbon Footprint Tool a la consola de Sustainability en 2026 mejoró la profundidad de los informes nativos, pero también obligó a los proveedores de software y usuarios empresariales a actualizar asignaciones, flujos de trabajo y referencias de cálculo internas. [4] Amazon Web Services, “Updated Carbon Methodology for the AWS Customer Carbon Footprint Tool”, AWS Cloud Financial Management Blog, aws.amazon.com En el mercado de software de seguimiento de la huella de carbono en la nube, los largos plazos de implementación pueden frenar a los compradores medianos que carecen de ingenieros de FinOps dedicados, equipos de datos o personal de sistemas de sostenibilidad. Esto mantiene el valor de los servicios de implementación, pero también ralentiza la adopción del modelo de "instalación y expansión" para los proveedores que dependen de una obtención de valor más rápida.
Estandarización limitada de los datos de carbono y precisión de las previsiones
El mercado de software de seguimiento de la huella de carbono en la nube también se ve limitado por la falta de un método armonizado entre proveedores para asignar las emisiones a las cargas de trabajo de los clientes. AWS publicó una metodología actualizada para su herramienta de carbono que hacía referencia al estándar corporativo del Protocolo de GEI y a los marcos del ciclo de vida de ISO; sin embargo, aún no existe una regla universal que obligue a todos los principales proveedores a aplicar las mismas suposiciones, intervalos o lógica de asignación. Electricity Maps argumentó en su respuesta de 2026 a la consulta del Protocolo de GEI que los estándares futuros deberían avanzar hacia una correspondencia temporal más granular, lo que demuestra la rapidez con la que puede cambiar la base metodológica. Hasta que esas reglas se establezcan, algunos compradores dudarán, ya que una herramienta elegida hoy podría necesitar una recalibración sustancial antes de que finalice el próximo ciclo de garantía. En el mercado de software de seguimiento de la huella de carbono en la nube, esta incertidumbre debilita la confianza a corto plazo en los programas de adquisición a largo plazo, especialmente cuando los consejos de administración buscan software que siga siendo defendible a lo largo de varios períodos de informe. También aumenta el atractivo de los proveedores que desarrollan arquitecturas transparentes e independientes de la metodología, en lugar de obligar a los clientes a utilizar cálculos rígidos y propietarios.
Análisis de segmento
Por componente: El dominio de la plataforma refleja la demanda de monitorización integrada.
En 2025, el software de plataforma acaparó el 69.85 % de la cuota de mercado del software de seguimiento de la huella de carbono en la nube, lo que indica que las empresas priorizaban los sistemas integrados sobre las soluciones puntuales. Este liderazgo refleja un claro patrón de compra en el mercado del software de seguimiento de la huella de carbono en la nube, donde las empresas prefieren un único entorno para visualizar conjuntamente los costes, las emisiones y la utilización. Los compradores suelen buscar paneles conectados mediante API que puedan extraer datos de las capas de facturación en la nube, orquestación de cargas de trabajo e informes de sostenibilidad sin necesidad de una compleja conciliación manual. Este enfoque resulta especialmente atractivo para grandes entornos multinube, ya que los equipos de finanzas, plataforma y sostenibilidad pueden trabajar a partir de un único registro operativo. IBM puso de manifiesto esta tendencia al integrar las métricas de energía y carbono en los flujos de trabajo de optimización de recursos, reforzando así el atractivo del software que considera la eficiencia y la sostenibilidad como decisiones vinculadas. Como resultado, las ofertas de plataforma se han convertido en el punto de entrada predeterminado para la mayoría de las implementaciones empresariales en el mercado del software de seguimiento de la huella de carbono en la nube.
Se prevé que los servicios crezcan a una tasa de crecimiento anual compuesta (TCAC) del 25.12 % durante el período 2026-2031, lo que mantiene la importancia estratégica de la capa de servicios incluso con una fuerte adopción de la plataforma. Muchos clientes aún necesitan ayuda con el mapeo de datos, el diseño de metodologías, la preparación de auditorías y la integración en entornos híbridos antes de que una implementación de software sea lo suficientemente fiable para la elaboración de informes a nivel directivo. En el sector del software de seguimiento de la huella de carbono en la nube, esta necesidad es especialmente visible entre los compradores que carecen de conocimientos internos de ingeniería de Kubernetes o de procesos FinOps maduros. La hoja de ruta de SAP para agentes de IA de sostenibilidad de 2026 apunta a cierta automatización de las tareas de simulación y preparación de informes, lo que podría desplazar gradualmente la demanda de servicios del trabajo de soporte repetitivo hacia el trabajo de asesoramiento de mayor valor. Aun así, los requisitos de auditoría limitados y las expectativas de informes más estrictas siguen impulsando la demanda de servicios, ya que muchas empresas todavía buscan apoyo externo al formalizar metodologías de carbono y controles internos. Esto significa que los ingresos de la plataforma siguen siendo mayores, pero es probable que los ingresos por servicios sigan estando estrechamente ligados a la calidad de la adopción y la preparación para auditorías en el mercado del software de seguimiento de la huella de carbono en la nube.
Por modo de implementación: La nube lidera, el modelo híbrido acelera la respuesta a las presiones sobre la soberanía de los datos.
En 2025, las implementaciones en la nube representaron el 66.74 % del mercado de software de seguimiento de la huella de carbono en la nube, lo que refleja la compatibilidad natural entre el producto y el entorno que mide. El mercado de software de seguimiento de la huella de carbono en la nube favoreció la entrega en la nube porque las arquitecturas SaaS pueden conectarse más rápidamente a las API de los proveedores, actualizar los métodos de forma centralizada y escalar en cargas de trabajo distribuidas sin mantenimiento del sistema local. Los proveedores también pueden implementar nuevas funciones de informes con mayor rapidez en entornos de nube cuando cambian las reglas de divulgación o las estructuras de datos de los proveedores. El cambio en la consola de Sostenibilidad de AWS en 2026 subrayó esta tendencia al fortalecer el acceso programático y consolidar las funciones de informes dentro del entorno del proveedor. Esto mantiene la implementación en la nube como el modelo más práctico para los compradores que desean una visibilidad rápida en todos los entornos de nube y actualizaciones estandarizadas a lo largo del tiempo.
Se prevé que la implementación híbrida crezca a una tasa de crecimiento anual compuesta (TCAC) del 26.03 % hasta 2031, lo que la convierte en el modelo de mayor crecimiento en el mercado de software de seguimiento de la huella de carbono en la nube. El crecimiento es más fuerte donde los clientes deben combinar informes centralizados con reglas de procesamiento local para telemetría, detalles de facturación o datos operativos. Los sectores regulados, como los servicios financieros, la atención médica y las instituciones públicas, a menudo necesitan ese equilibrio, ya que las reglas de residencia de datos limitan el alcance de los datos de infraestructura sin procesar. La disponibilidad de IBM Turbonomic en la región de AWS São Paulo demostró cómo los proveedores están respondiendo con opciones de implementación local que preservan la residencia local sin sacrificar las capacidades de optimización nativas de la nube. La implementación local aún tiene un papel importante en el mercado de software de seguimiento de la huella de carbono en la nube, especialmente para usuarios gubernamentales y de infraestructura crítica que mantienen un control estricto sobre la telemetría del sistema. Por lo tanto, los proveedores con modelos flexibles de nube pública, nube privada y alojados por el Estado tienen una ventaja cuando las reglas de cumplimiento son tan importantes como las características del producto.
Por tamaño de empresa: las grandes empresas consolidan sus ingresos, las pymes aceleran su crecimiento gracias a la presión regulatoria.
Las grandes empresas controlaban el 64.92 % del mercado en 2025, y este segmento sigue siendo fundamental para el mercado del software de seguimiento de la huella de carbono en la nube. Estas organizaciones suelen operar con las mayores infraestructuras multi-nube, las plataformas Kubernetes más extensas y las estructuras de informes de sostenibilidad más formales. Además, se enfrentan a la mayor presión por parte de la junta directiva para presentar datos de Alcance 2 y Alcance 3 que sean fiables, especialmente cuando las divulgaciones abarcan unidades de negocio globales y redes de proveedores. En el mercado del software de seguimiento de la huella de carbono en la nube, las grandes empresas han priorizado las compras, ya que pueden justificar el uso de herramientas específicas tanto por motivos de cumplimiento normativo como de eficiencia operativa. Los grandes compradores también suelen exigir funcionalidades del proveedor como controles de políticas, informes multi-entidad y trazabilidad de datos auditable, aspectos que las cuentas más pequeñas pueden posponer. Esto mantiene la funcionalidad de nivel empresarial en el centro de la estrategia de producto, incluso a medida que la base de clientes se amplía.
Se prevé que las pymes crezcan a una tasa de crecimiento anual compuesta (TCAC) del 25.87 % hasta 2031, lo que indica que la adopción se está extendiendo más allá de las grandes empresas digitales. El principal atractivo proviene de la presentación de informes de la cadena de valor, ya que las grandes empresas solicitan cada vez más a sus proveedores datos de emisiones más estructurados, en respuesta a las crecientes expectativas de divulgación de información sobre sostenibilidad. Por lo tanto, el mercado del software de seguimiento de la huella de carbono en la nube está experimentando una segunda ola, con organizaciones más pequeñas que adoptan herramientas de medición de referencia para mantenerse preparadas para las compras de clientes más grandes. Los hallazgos de utilización de Cast AI para 2026 también sugieren que el desperdicio no se limita a los operadores de hiperescala, ya que los patrones de aprovisionamiento ineficientes pueden persistir también entre los usuarios más pequeños de Kubernetes. Es probable que los precios basados en el consumo y los modelos de implementación más ligeros sean más importantes para este grupo que las estructuras de licencias empresariales completas. Esto hace que la oportunidad para las pymes sea significativa, pero los proveedores aún necesitan una incorporación más sencilla si quieren convertir la presión del cumplimiento normativo en ingresos recurrentes sostenibles.
Por aplicación: La monitorización de la infraestructura lidera mientras que la optimización mediante IA/ML acelera
La monitorización y optimización de la infraestructura en la nube representó el 28.63 % del mercado en 2025, manteniendo la visibilidad fundamental como la capa de aplicación más importante. La mayoría de los compradores aún acceden al mercado del software de seguimiento de la huella de carbono en la nube con una pregunta básica: ¿qué cargas de trabajo, regiones y opciones de computación generan las mayores emisiones y costes? Esto convierte la monitorización de la infraestructura en el primer sistema de registro antes de que la generación de informes, la planificación o la optimización a nivel de carga de trabajo puedan madurar. Esta misma capa base es esencial para las organizaciones multi-nube, ya que los datos de emisiones solo resultan útiles una vez que el coste, la utilización y el contexto del hardware se normalizan dentro de un único marco. En este sentido, el mercado del software de seguimiento de la huella de carbono en la nube aún depende de una amplia observabilidad antes de poder ofrecer decisiones sofisticadas con conciencia ambiental en la capa de aplicación. Esto explica por qué la monitorización de la infraestructura lidera los ingresos, incluso a medida que los casos de uso más avanzados ganan terreno.
Se prevé que la optimización de la sostenibilidad mediante IA/ML crezca a una tasa de crecimiento anual compuesta (CAGR) del 26.41 % hasta 2031, convirtiéndose en la aplicación de mayor crecimiento en el mercado de software de seguimiento de la huella de carbono en la nube. Un estudio de 2026 publicado en Energy Informatics reveló que las emisiones de los centros de datos relacionadas con la IA podrían aumentar considerablemente para 2030, lo que subraya la importancia de que los consejos de administración presten mayor atención a la eficiencia del entrenamiento y la inferencia. El mercado de software de seguimiento de la huella de carbono en la nube está respondiendo con herramientas que integran telemetría de GPU, orquestación de cargas de trabajo y señales de red basadas en el tiempo para permitir una atribución de carbono más granular. Este mismo cambio también está impulsando la gestión de emisiones en entornos multinube, ya que las empresas necesitan una visión única y normalizada de las emisiones cuando los proveedores utilizan diferentes métodos y estructuras de informes. Los informes de sostenibilidad y la contabilidad del carbono siguen siendo importantes porque las divulgaciones formales aún impulsan la aprobación del presupuesto, pero cada vez se basan más en datos operativos en lugar de flujos de trabajo manuales independientes. El análisis de carbono de aplicaciones y cargas de trabajo completa este panorama al ayudar a los equipos de ingeniería a vincular las emisiones con los microservicios y las funcionalidades, de forma similar a como los equipos de FinOps ya vinculan los costes con las unidades de producto.
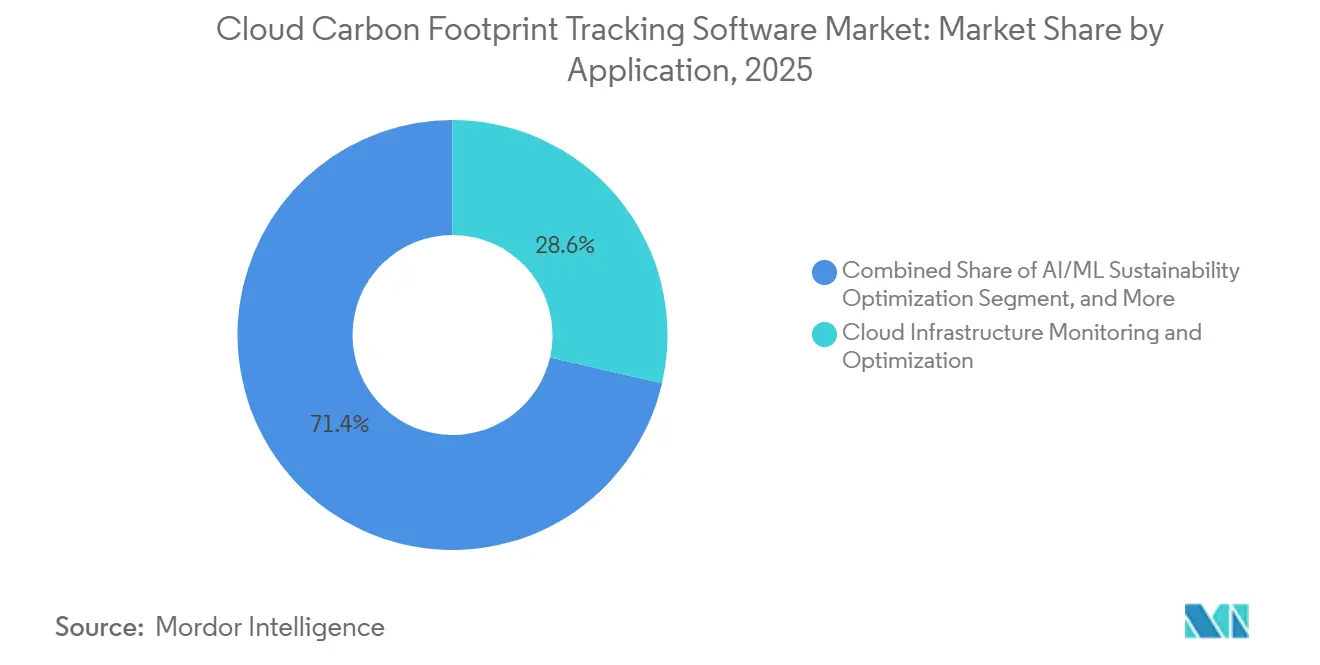
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por sector de usuario final: TI y telecomunicaciones lideran, mientras que el comercio minorista y los bienes de consumo se expanden rápidamente.
En 2025, el sector de TI y telecomunicaciones representó el 26.12 % del mercado, situándose en el centro de la demanda actual. El mercado del software de seguimiento de la huella de carbono en la nube encontró una rápida acogida entre este grupo, dado que los operadores de telecomunicaciones, los proveedores de servicios gestionados y las empresas basadas en software cuentan con una de las mayores infraestructuras en la nube. Estas empresas también suelen tener equipos de ingeniería de plataformas consolidados, lo que facilita la integración con sistemas de telemetría, orquestación y costes, en comparación con otros sectores verticales. Su exposición a grandes infraestructuras implica que el seguimiento de la huella de carbono está estrechamente vinculado a la eficiencia operativa, en lugar de ser tratado como un simple ejercicio de elaboración de informes. En el mercado del software de seguimiento de la huella de carbono en la nube, esta combinación de intensidad digital y madurez en la gobernanza sigue impulsando el liderazgo inicial de los clientes de TI y telecomunicaciones. Además, convierte a este sector vertical en un importante campo de pruebas para los proveedores que posteriormente se adentran en sectores más regulados o con menor madurez tecnológica.
Se prevé que el comercio minorista y los bienes de consumo crezcan a una tasa de crecimiento anual compuesta (TCAC) del 24.89 % hasta 2031, lo que lo convierte en el segmento de usuarios finales de más rápido crecimiento. Esta demanda está impulsada por la necesidad de conectar más estrechamente los datos de productos, abastecimiento y sostenibilidad a lo largo de las cadenas de suministro digitales. Worldly informó en 2026 que las marcas habían modelado las emisiones de 400 000 productos utilizando sus herramientas de impacto de producto, lo que demuestra cómo el análisis de carbono a nivel de producto se está integrando cada vez más en los flujos de trabajo operativos. El mercado del software de seguimiento de la huella de carbono en la nube se beneficia de este cambio, ya que el trabajo con el carbono de los productos depende cada vez más de plataformas de datos basadas en la nube, sistemas de proveedores y motores de informes que trabajan conjuntamente. Los sectores de servicios financieros, energía y servicios públicos, y fabricación industrial también siguen siendo importantes, ya que cada grupo se enfrenta a una combinación diferente de normas de informes, decisiones energéticas y exigencias de huella de producto. La atención médica, el gobierno y el transporte aún se encuentran en una fase temprana de adopción, pero representan una creciente cartera en la que los informes públicos, la supervisión de la infraestructura digital y la eficiencia operativa están empezando a alinearse.
Análisis geográfico
Mercado norteamericano de software para el seguimiento de la huella de carbono en la nube
América del Norte representó el 34.56 % de la cuota de mercado global de software de seguimiento de la huella de carbono en la nube en 2025, manteniendo el liderazgo de la región. El mercado de software de seguimiento de la huella de carbono en la nube en América del Norte se benefició de una alta concentración de empresas nativas de la nube, equipos FinOps maduros y la adopción temprana de Kubernetes. Estados Unidos siguió siendo el principal centro de ingresos porque las grandes empresas de ese país ya estaban desarrollando flujos de trabajo de emisiones auditables en torno a las operaciones en la nube y las necesidades más amplias de infraestructura digital. Canadá impulsó la demanda al alinearse más estrechamente con las prácticas globales de informes de sostenibilidad, mientras que México añadió relevancia a través de cadenas de suministro vinculadas a la exportación que se alinean cada vez más con los requisitos de informes europeos. Los resultados de Flexera de 2026 mostraron que el 34 % de los encuestados norteamericanos realizaban un seguimiento de su huella de carbono en la nube, lo que sugiere que la adopción ya había superado el uso piloto, aunque Europa seguía a la cabeza.
Mercado de software de seguimiento de la huella de carbono en la nube en Europa y Asia-Pacífico
Europa siguió siendo la región con mayor regulación para el mercado de software de seguimiento de la huella de carbono en la nube, lo que mantuvo fuerte la demanda impulsada por el cumplimiento normativo en las principales economías consumidoras de servicios en la nube. La demanda de la región se basó en las normativas CSRD y ESRS E1, que incrementaron la necesidad de captura de datos auditable, coherencia metodológica y flujos de trabajo de informes interfuncionales. Se prevé que Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (CAGR) del 27.34 % hasta 2031, convirtiéndose en el mercado regional de más rápido crecimiento para el software de seguimiento de la huella de carbono en la nube. El crecimiento en Asia-Pacífico está vinculado a la creciente presencia de la nube pública en India, las crecientes expectativas de transparencia en Japón y las iniciativas más amplias de informes de sostenibilidad en Australia y otros mercados regionales. La región también se beneficia de una fuerte demanda relacionada con la producción de semiconductores, la inversión en infraestructura digital y el crecimiento de la computación relacionada con la IA, lo que proporciona a los proveedores una amplia gama de compradores empresariales y regulados.
Mercado de software de seguimiento de la huella de carbono en la nube para Oriente Medio, África y Sudamérica
Sudamérica, Oriente Medio y África siguen siendo regiones en fase inicial, pero el mercado del software de seguimiento de la huella de carbono en la nube está encontrando puntos de entrada más claros en las tres. En Sudamérica, Brasil lidera la adopción gracias a su amplia base empresarial y la disponibilidad de la nube local, lo que facilita la implementación en el país para clientes regulados; una dinámica reforzada por la expansión de IBM Turbonomic en São Paulo en 2026. La demanda en Oriente Medio se ve impulsada por las estrategias de infraestructura digital respaldadas por el Estado y los compromisos de cero emisiones netas de grandes empresas, especialmente en Arabia Saudita y los Emiratos Árabes Unidos. África aún se encuentra en una fase inicial, pero Sudáfrica y Nigeria están empezando a cobrar importancia, ya que las relaciones comerciales internacionales y el desarrollo de infraestructuras digitales generan una mayor necesidad de medición y reporte de emisiones.
Panorama competitivo
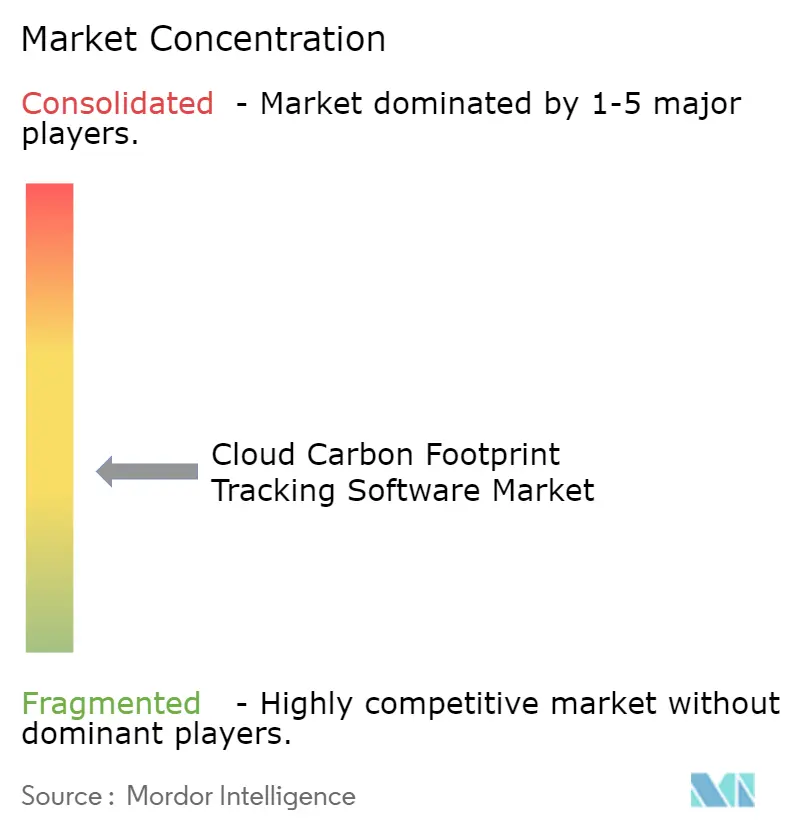
El mercado de software de seguimiento de la huella de carbono en la nube está moderadamente fragmentado, con proveedores de optimización empresarial consolidados que compiten con proveedores especializados en datos de carbono y plataformas FinOps más recientes. IBM Turbonomic e IBM Apptio siguen destacando por conectar la optimización con la gobernanza financiera, mientras que Electricity Maps y WattTime aportan un valor diferencial mediante datos de emisiones detallados e inteligencia de red. Cast AI, CloudZero, Harness, Greenpixie, EasyVirt, Kubecost, CloudBolt y StormForge abordan cada uno una parte diferente del problema, desde la eficiencia de Kubernetes hasta la asignación de gastos de IA y la gobernanza multinube. Esto deja al mercado de software de seguimiento de la huella de carbono en la nube sin un proveedor dominante, pero también crea una clara brecha de calidad entre las plataformas de plano de control generales y las herramientas especializadas más específicas. La fortaleza competitiva depende cada vez más de quién pueda combinar la asignación de costos, la contabilidad de carbono y la optimización de la carga de trabajo en una única vista operativa en la que los compradores empresariales puedan confiar en todas las nubes.
Un tema central en el mercado del software de seguimiento de la huella de carbono en la nube es la carrera por unificar las métricas de costos y carbono, en lugar de vender la visibilidad del carbono como una capa independiente. Harness se movió en esa dirección en mayo de 2026 con Cloud and AI Cost Management, que amplió su cobertura para incluir el gasto de los proveedores de IA y la atribución a nivel de solicitud. CloudZero siguió con su propio plano de control financiero para el gasto en IA, impulsando una asignación de costos más detallada en la misma conversación con el comprador que ya incluye la gobernanza de las emisiones. IBM reforzó la credibilidad empresarial a través de su acuerdo a largo plazo con Atruvia, donde la optimización respaldada por Turbonomic redujo los requisitos de infraestructura y el consumo de energía en un gran entorno bancario. Estos movimientos demuestran que los proveedores ya no compiten solo en la profundidad del panel de control, ya que los compradores buscan cada vez más resultados operativos medibles vinculados al costo, la utilización y las emisiones.
El mercado del software de seguimiento de la huella de carbono en la nube también ofrece un nicho de mercado atractivo donde la diferenciación sigue siendo posible. Las opciones de implementación soberana y privada son importantes para los clientes gubernamentales y regulados, mientras que la atribución a nivel de inferencia de IA cobra mayor relevancia a medida que las empresas buscan ir más allá de las métricas genéricas de infraestructura. Los productos orientados a las pymes representan otra oportunidad, ya que los proveedores más pequeños necesitan una integración más sencilla y precios más accesibles para que la presión de los informes de la cadena de valor se traduzca en una adopción real del software. La defensa por parte de Electricity Maps de estándares contables de Alcance 2 más detallados también demuestra que algunos proveedores están intentando definir las reglas que determinarán los requisitos futuros de los productos. A medida que los estándares se vuelven más estrictos, es probable que los proveedores con métodos transparentes, datos de red fiables y modelos de implementación flexibles mantengan una posición más sólida que aquellos que se basan únicamente en funciones básicas de informes.
Líderes del sector en software de seguimiento de la huella de carbono en la nube
Tecnología de cuencas hidrográficas Inc.
Persefoni AI, Inc.
SAP SE
Microsoft Corporation
Salesforce, Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Mayo de 2026: Harness lanzó dos nuevos productos, AI DLC Insights y Cloud and AI Cost Management, en versión beta, que brindan a los equipos de ingeniería y FinOps visibilidad en tiempo real del gasto en infraestructura de IA hasta el nivel de solicitud individual. Cloud and AI Cost Management amplía la plataforma FinOps existente de Harness para abarcar el gasto de proveedores de IA en OpenAI, Anthropic, AWS Bedrock y Google Cloud Vertex AI, vinculando el costo con el retorno de la inversión a nivel de agente.
- Mayo de 2026: CloudZero lanzó su plataforma de control financiero para el gasto en IA, que permite la asignación multidimensional en tiempo real de los costos de IA a productos, clientes y funcionalidades. La plataforma procesa más de 14 billones de eventos de facturación al año para clientes empresariales e incorpora la atribución nativa de IA como una nueva dimensión dentro de su motor de asignación de costos en la nube.
- Mayo de 2026: AWS anunció la descontinuación de su herramienta Customer Carbon Footprint Tool, efectiva a partir del 30 de junio de 2026, y migró a todos sus clientes a la nueva consola de AWS Sustainability, que ofrece acceso programático a la API, informes CSV configurables e informes consolidados de alcance 1 a 3. Esto representa una mejora significativa en la infraestructura nativa de medición e informes de carbono de AWS.
- Mayo de 2026: SAP anunció que los nuevos agentes de IA para la sostenibilidad, que abarcan la simulación de la huella de carbono, la preparación de informes de sostenibilidad y el cumplimiento de las normas de embalaje, estarán disponibles para el público en general a finales de 2026, lo que indica un cambio hacia la gestión autónoma y multietapa del flujo de trabajo de sostenibilidad en los equipos de finanzas, compras y cadena de suministro.
Alcance del informe del mercado global de software de seguimiento de la huella de carbono en la nube
El mercado de software de seguimiento de la huella de carbono en la nube abarca plataformas y servicios digitales que permiten a las organizaciones medir, monitorear y optimizar las emisiones de gases de efecto invernadero asociadas con la computación en la nube, los entornos multinube y las cargas de trabajo de TI. Estas soluciones ofrecen funcionalidades como monitoreo de infraestructura, informes de sostenibilidad, contabilidad de carbono, gestión de carbono integrada con FinOps, optimización de la sostenibilidad basada en IA/aprendizaje automático, seguimiento de emisiones en entornos multinube y análisis de carbono a nivel de carga de trabajo.
El informe de mercado del software de seguimiento de la huella de carbono en la nube está segmentado por Componente (Plataforma y Servicios), Modo de Implementación (Basado en la Nube, Local e Híbrido), Tamaño de la Empresa (Grandes Empresas y Pequeñas y Medianas Empresas), Aplicación (Monitoreo y Optimización de la Infraestructura en la Nube, Informes de Sostenibilidad y Contabilidad de Carbono, Gestión de Carbono Integrada con FinOps, Optimización de la Sostenibilidad con IA/ML, Gestión de Emisiones Multi-Nube, Análisis de Carbono de Aplicaciones y Cargas de Trabajo), Industria del Usuario Final (Fabricación Industrial, Energía y Servicios Públicos, BFSI, Comercio Minorista y Bienes de Consumo, TI y Telecomunicaciones, Salud y Ciencias de la Vida, Gobierno y Sector Público, Transporte y Logística y Otras Industrias de Usuario Final) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Las Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Plataforma |
| Servicios |
| Basado en la nube |
| En el local |
| Híbrido |
| Grandes empresas |
| Pequeñas y medianas empresas |
| Monitoreo y optimización de la infraestructura en la nube |
| Informes de sostenibilidad y contabilidad del carbono |
| Gestión de carbono integrada en FinOps |
| Optimización de la sostenibilidad mediante IA/ML |
| Gestión de emisiones en múltiples nubes |
| Aplicación y carga de trabajo de Carbon Analytics |
| Manufactura Industrial |
| Energía y servicios Públicos |
| BFSI |
| Venta al por menor y bienes de consumo |
| TI y Telecomunicaciones |
| Salud y ciencias de la vida |
| Gobierno y sector público |
| Transporte y Logística |
| Otras industrias de usuarios finales |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| Netherlands | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Australia y Nueva Zelanda | |
| Resto de Asia-Pacífico | |
| Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Resto de Medio Oriente | |
| África | Sudáfrica |
| Nigeria | |
| Resto de Africa |
| Por componente | Plataforma | |
| Servicios | ||
| Por modo de implementación | Basado en la nube | |
| En el local | ||
| Híbrido | ||
| Por tamaño de empresa | Grandes empresas | |
| Pequeñas y medianas empresas | ||
| por Aplicación | Monitoreo y optimización de la infraestructura en la nube | |
| Informes de sostenibilidad y contabilidad del carbono | ||
| Gestión de carbono integrada en FinOps | ||
| Optimización de la sostenibilidad mediante IA/ML | ||
| Gestión de emisiones en múltiples nubes | ||
| Aplicación y carga de trabajo de Carbon Analytics | ||
| Por industria del usuario final | Manufactura Industrial | |
| Energía y servicios Públicos | ||
| BFSI | ||
| Venta al por menor y bienes de consumo | ||
| TI y Telecomunicaciones | ||
| Salud y ciencias de la vida | ||
| Gobierno y sector público | ||
| Transporte y Logística | ||
| Otras industrias de usuarios finales | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| Netherlands | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia y Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de Africa | ||
Preguntas clave respondidas en el informe
¿Cuál es la perspectiva de tamaño para el sector del software de seguimiento de la huella de carbono en la nube?
El mercado de software de seguimiento de la huella de carbono en la nube estaba valorado en 0.92 millones de dólares en 2025, alcanzará los 1.14 millones de dólares en 2026 y se prevé que llegue a los 3.36 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 24.18 %.
¿Qué factores impulsarán la demanda de software de seguimiento de la huella de carbono en la nube en 2026?
Los principales factores que impulsan la demanda son la obligatoriedad de presentar informes de sostenibilidad, la mayor adopción de FinOps y el creciente consumo energético de las cargas de trabajo de IA y GPU. Estos factores están impulsando a las empresas a adoptar herramientas de seguimiento en tiempo real preparadas para auditorías.
¿Qué modelo de implementación se está expandiendo más rápidamente en el software de seguimiento de la huella de carbono en la nube?
Se prevé que la implementación híbrida crezca más rápidamente, con una tasa de crecimiento anual compuesta (CAGR) del 26.03 % hasta 2031. Las normas de residencia de datos y los requisitos regulados del sector están impulsando este cambio.
¿Qué área de aplicación está creciendo más rápidamente en este sector del software?
Se prevé que la optimización de la sostenibilidad mediante IA/ML crezca a una tasa de crecimiento anual compuesta (CAGR) del 26.41 % hasta 2031. Las cargas de trabajo que requieren un uso intensivo de GPU y la necesidad de visibilidad del carbono por inferencia están aumentando la demanda.
¿Qué región lidera actualmente el sector del software de seguimiento de la huella de carbono en la nube?
América del Norte lideró con una participación del 34.56 % en 2025 debido a su amplia base de empresas nativas de la nube y la temprana adopción de FinOps. Se espera que Asia-Pacífico experimente el crecimiento más rápido hasta 2031.
¿Qué grupo de clientes genera la mayor parte de los ingresos en la actualidad?
Las grandes empresas lideraron con una cuota del 64.92 % en 2025. Sus entornos multi-nube más amplios, sus obligaciones de presentación de informes y sus necesidades de gobernanza las convierten en los primeros y mayores compradores.


