

Tamaño y cuota de mercado de los sistemas de punto de venta (TPV) en la nube.
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 7.32 mil millones |
| Tamaño del mercado (2031) | USD 16.01 mil millones |
| Tasa de crecimiento (2026 - 2031) | 16.96% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
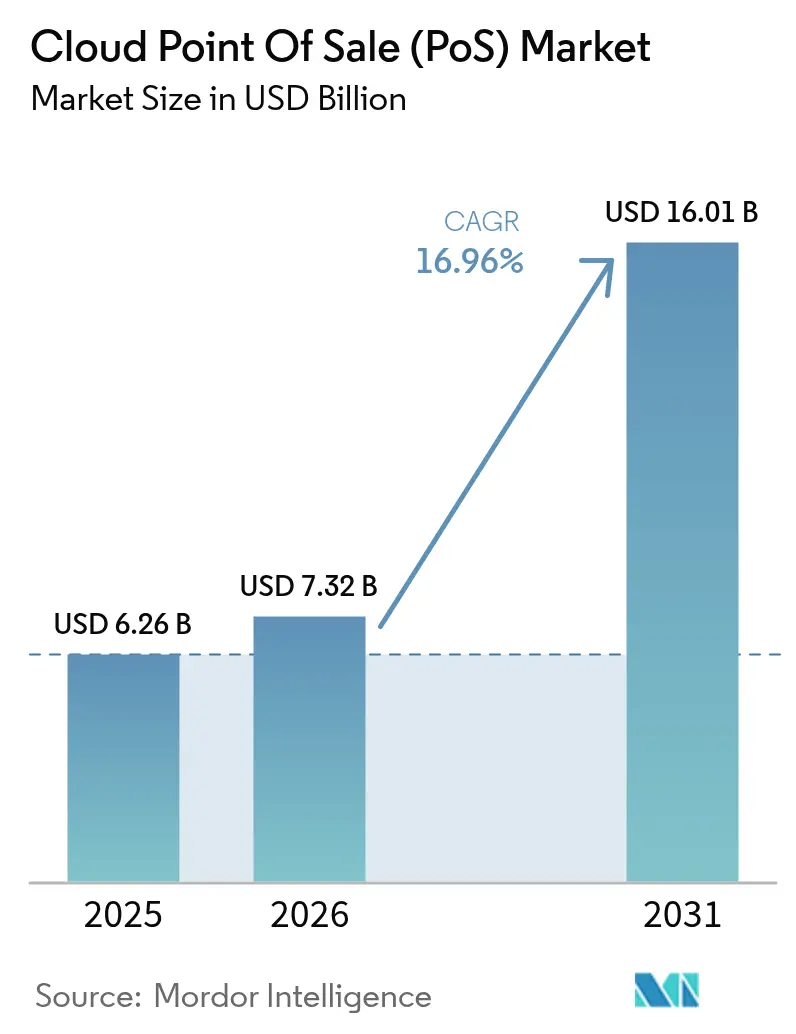
Análisis del mercado de sistemas de punto de venta (TPV) en la nube realizado por Mordor Intelligence.
Se estima que el tamaño del mercado de puntos de venta en la nube para 2026 será de 7.32 millones de dólares, cifra que crecerá desde los 6.26 millones de dólares de 2025, con proyecciones para 2031 de 16.01 millones de dólares, con una tasa de crecimiento anual compuesta (TCAC) del 16.96 % entre 2026 y 2031. El mayor uso de teléfonos inteligentes, las experiencias de pago digital fluidas y la visibilidad de datos en tiempo real siguen impulsando su adopción. Los minoristas están cambiando las cajas registradoras estáticas por terminales móviles para eliminar las colas en caja, mientras que los operadores de hostelería confían en plataformas unificadas para integrar pedidos, pagos y programas de fidelización. Los gobiernos están endureciendo las normas sobre el manejo de efectivo y fomentando las transacciones electrónicas, lo que impulsa aún más a los comerciantes hacia las soluciones en la nube. Los proveedores están respondiendo integrando inteligencia artificial que transforma los registros de transacciones en información predictiva, lo que ayuda a los operadores a reducir las roturas de stock, personalizar las ofertas y aumentar los márgenes.
Conclusiones clave del informe
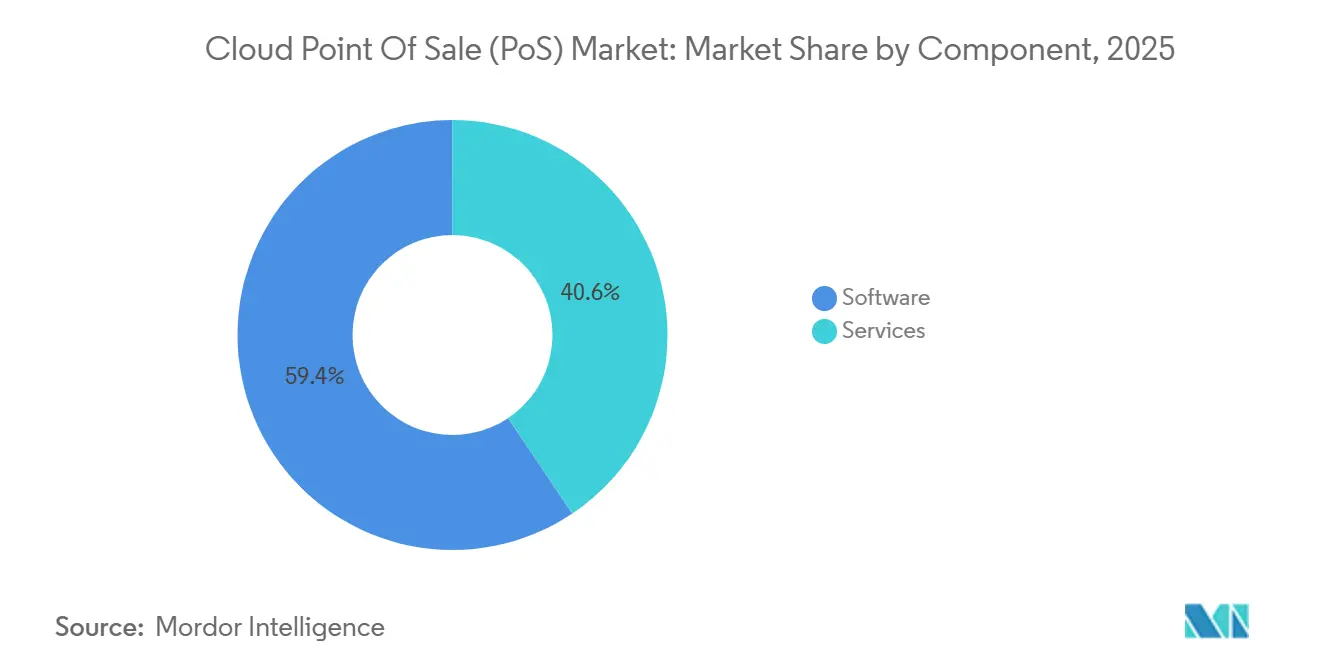
- Por componente, el software representó el 59.40% de la participación de mercado de puntos de venta en la nube en 2025, mientras que se prevé que los servicios crezcan a una CAGR del 20.95% hasta 2031.
- Por tipo de PoS, las soluciones móviles lideraron con el 57.20 % del tamaño del mercado de puntos de venta en la nube en 2025; los sistemas fijos se expandirán a una CAGR más lenta del 12.41 % hasta 2031.
- Por modelo de implementación, la nube pública representó el 71.40 % de los ingresos de 2025, mientras que se prevé que la nube híbrida registre la CAGR más rápida del 23.74 % hasta 2031.
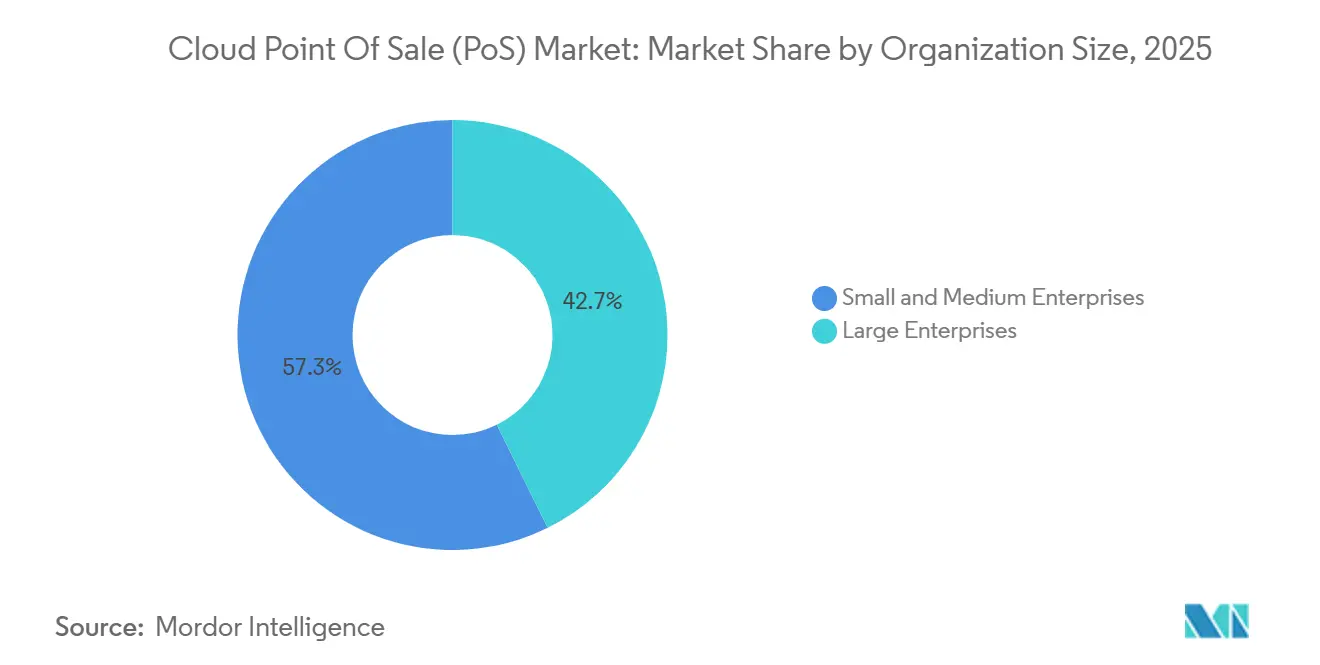
- Por tamaño de organización, las PYMES representaron una participación del 57.30% de los ingresos de 2025, mientras que se proyecta que las grandes empresas crecerán a una CAGR del 18.87% durante el horizonte de pronóstico.
- Por industria de usuario final, el comercio minorista y los bienes de consumo contribuyeron con el 38.40 % de los ingresos de 2025; la atención médica es el sector de ascenso más rápido, con una CAGR del 21.37 % hasta 2031.
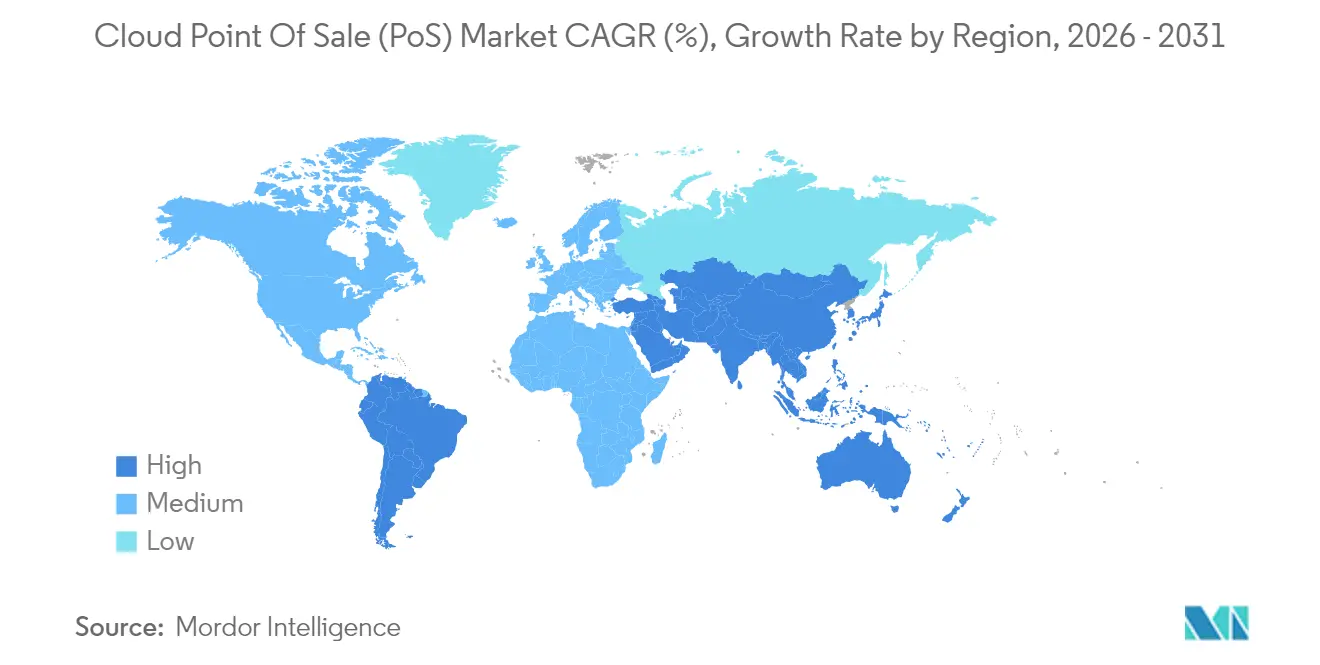
- Por geografía, América del Norte contribuyó con el 34.70% de los ingresos de 2025; Asia-Pacífico es la región que crece más rápido, con una CAGR del 19.92% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de sistemas de punto de venta (TPV) en la nube.
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Impulso de las transacciones sin efectivo | + 5.2% | Global, con mayor impacto en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Adopción del comercio móvil como prioridad | + 4.7% | Global, con impacto significativo en Asia-Pacífico | Mediano plazo (2-4 años) |
| Demanda de análisis omnicanal | + 3.8% | América del Norte, Europa y los mercados desarrollados de APAC | Mediano plazo (2-4 años) |
| Impulso regulatorio a los pagos electrónicos | + 2.9% | Europa, Asia-Pacífico y América Latina | Largo plazo (≥ 4 años) |
| Herramientas de optimización de inventario impulsadas por IA | + 2.1% | Norteamérica, Europa | Mediano plazo (2-4 años) |
| Modelos de precios de participación en los ingresos de SaaS | + 1.8% | Global | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Impulso de las transacciones sin efectivo
Se espera que para 2025 solo el 10 % de los pagos en tiendas sigan siendo en efectivo, un punto de inflexión que obliga a los comerciantes a aceptar tarjetas, billeteras móviles y pagos de cuenta a cuenta. [1] Castles Technology, “POS, una intersección de innovación y experiencia”, castlestech.com Las plataformas de TPV en la nube permiten a los operadores agregar nuevos métodos de pago de la noche a la mañana sin cambiar el hardware, lo que las convierte en la opción predeterminada para garantizar la aceptación de pagos a futuro. El cambio es más visible en Norteamérica, donde predominan las tarjetas sin contacto, y en Europa, donde los reguladores restringen los límites de efectivo. La autenticación biométrica se está uniendo a la mezcla, permitiendo pagos verificados por rostro o huella dactilar que aumentan la confianza y la velocidad. A medida que crece el uso, los adquirentes reducen las tarifas de intercambio para las transacciones digitales, ampliando el mercado total de puntos de venta en la nube al que se puede acceder.
Adopción del comercio móvil como prioridad
El comercio móvil superará los 728 mil millones de dólares en 2025, lo que representa casi la mitad de las ventas minoristas de comercio electrónico en EE. UU. Estos volúmenes exigen hardware de punto de venta móvil que convierta cualquier rincón de la tienda, ubicación en la acera o furgoneta de reparto en un punto de pago. El segmento de mPOS, valorado en 44.26 mil millones de dólares en 2024, se proyecta que alcance los 80.58 mil millones de dólares para 2029. Los minoristas de Asia-Pacífico frecuentemente prescinden de terminales fijas y confían en pagos telefónicos QR o NFC que se integran sin problemas con los sistemas backend en la nube. [2] Silkpay, “Boosting Retail: The Rise of mPOS Systems in 2024”, silkpay.us Los minoristas ahora ven el mPOS como una palanca de experiencia del cliente: reduce las filas, ofrece búsquedas de pasillos interminables y facilita promociones personalizadas que cierran ventas más rápido. Estos factores en conjunto expanden el mercado de puntos de venta en la nube al tiempo que modifican el espacio de pago tradicional.
Demanda de análisis omnicanal
El ochenta y cinco por ciento de los operadores ya alimentan los datos de los puntos de venta con herramientas de interacción digital, utilizando paneles unificados para comprender los recorridos de compra y perfeccionar el marketing. [3] Hospitality Tech, “Estudio de tendencias de software de puntos de venta de 2024”, hospitalitytech.com Las arquitecturas en la nube facilitan la agrupación segura de datos de tiendas físicas y carritos en línea, brindando a los comerciantes una visión de 360 grados del cliente. Las capas de IA segmentan a los compradores, predicen el tamaño de las cestas de compra y señalan el inventario en riesgo antes de que se produzcan desabastecimientos. Los primeros en adoptar reportan aumentos de dos dígitos en las tasas de recompra, lo que valida el análisis omnicanal como una necesidad competitiva. En consecuencia, las plataformas preparadas para el análisis amplían el atractivo del mercado de puntos de venta en la nube entre los minoristas orientados al crecimiento.
Impulso regulatorio a los pagos electrónicos
Los responsables políticos, desde la Autoridad Bancaria Europea hasta los reguladores indios, endurecen progresivamente las normas de pago electrónico. Medidas como la Directiva de Servicios de Pago de la UE 2 exigen una autenticación sólida del cliente y el registro de transacciones. Los pequeños comerciantes a menudo carecen de los recursos para actualizar los servidores heredados, por lo que adoptan plataformas en la nube que implementan automáticamente las actualizaciones de cumplimiento. [4] Fiskaly, “Sistemas POS compatibles con RKSV: una guía para proveedores”, fiskaly.com En Asia-Pacífico, los gobiernos otorgan subsidios para pagos con código QR, un catalizador adicional para la transición a suites de TPV gestionadas. A largo plazo, la carga del cumplimiento se convierte en un impulso para el mercado de puntos de venta en la nube, ya que los proveedores se posicionan como socios de mitigación de riesgos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Brechas de seguridad de datos y cumplimiento | -2.8% | Global, con mayor impacto en Europa y América del Norte | Mediano plazo (2-4 años) |
| Confiabilidad del ancho de banda en los mercados emergentes | -2.3% | Asia-Pacífico, África y partes de América Latina | Largo plazo (≥ 4 años) |
| Normas de pago transfronterizo fragmentadas | -1.9% | Global, con mayor impacto en los minoristas multinacionales | Mediano plazo (2-4 años) |
| Aumento de las primas de seguros cibernéticos | -1.6% | Norteamérica, Europa | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Brechas de seguridad de datos y cumplimiento
Las infracciones de alto perfil y las sanciones de PCI DSS mantienen a muchas empresas indecisas sobre la migración completa a la nube. Las grandes cadenas que utilizan servidores locales heredados temen los riesgos de residencia de datos, a pesar de que las modernas suites de punto de venta cifran los datos en movimiento y en reposo. Los proveedores contraatacan con tokenización, arquitecturas de confianza cero y equipos de cumplimiento dedicados; sin embargo, la brecha de percepción persiste. Los minoristas de productos farmacéuticos o de artículos de lujo, donde la confidencialidad de los datos de los clientes es alta, suelen insistir en implementaciones híbridas, lo que frena el crecimiento a corto plazo de las configuraciones de nube pública en el mercado de puntos de venta en la nube.
Confiabilidad del ancho de banda en los mercados emergentes
Las fallas en las transacciones durante las caídas de conectividad afectan directamente los ingresos y la satisfacción del cliente. Los puntos de venta rurales del Sudeste Asiático y África Subsahariana suelen depender de 3G o de líneas de fibra óptica inestables. Existen soluciones de punto de venta híbrido que almacenan las transacciones localmente y luego las sincronizan, pero la complejidad de la conciliación desalienta su adopción. Hasta que la infraestructura de telecomunicaciones madure, la intermitencia del ancho de banda limitará el mercado de puntos de venta en la nube, especialmente para los proveedores que operan exclusivamente en la nube.
Análisis de segmento
Por componente: el software domina mientras los servicios se aceleran
El segmento de software capturó el 59.40% de la cuota de mercado de los puntos de venta en la nube en 2025, lo que subraya su papel como motor de transacciones y centro de análisis. Las actualizaciones recurrentes, los parches en tiempo real y la activación remota de funciones generan un valor sostenido sin necesidad de actualizar el hardware. Los servicios, desde la implementación hasta la gestión de análisis, presentan una tasa de crecimiento anual compuesta (TCAC) del 20.95%, lo que ampliará el tamaño del mercado de los puntos de venta en la nube para especialistas en consultoría y externalización.
Las suites modernas integran el control de inventario, la programación del personal y el CRM en una interfaz unificada, redefiniendo el software de punto de venta (TPV) como el centro de control de las operaciones diarias. Los comerciantes que carecen de personal de TI interno recurren a integradores de servicios para la implementación, flujos de trabajo personalizados y soporte de guardia. A medida que más minoristas impulsan sus ambiciones omnicanal, la demanda de integraciones personalizadas con redes de entrega de última milla y sistemas ERP impulsa el auge de los servicios, expandiendo aún más el mercado de puntos de venta en la nube.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de PoS: Las soluciones móviles redefinen las ubicaciones de las transacciones
Las soluciones de punto de venta móvil representaron el 57.20 % de los ingresos de 2025, un liderazgo que probablemente mantendrán gracias a una tasa de crecimiento anual compuesta (TCAC) proyectada del 22.84 % hasta 2031. Los minoristas implementan tabletas o dispositivos portátiles en tiendas, en tiendas temporales y para recogidas en la acera, lo que demuestra la flexibilidad que sustenta el impulso del mercado de los puntos de venta en la nube. Los terminales fijos siguen siendo vitales en las líneas de supermercados de alto rendimiento, pero muchos ahora funcionan como nodos conectados a la nube para aprovechar los análisis centralizados.
Los avances en hardware (carcasas robustas, ciclos de batería más largos y actualizaciones del sistema operativo nativo en la nube) convierten a las unidades móviles en dispositivos de nivel empresarial. La mitad de los ejecutivos minoristas encuestados planea implementar mPOS para mejorar los niveles de servicio. En el sector hotelero, los pedidos en mesa aceleran la rotación de las comidas y aumentan las propinas. Esta evidencia directa del ROI convierte a los dispositivos móviles, pasando de ser un accesorio opcional a un pilar fundamental del mercado de puntos de venta en la nube.
Por modelo de implementación: la nube híbrida cobra impulso
La nube pública aún domina el 71.40% de las instalaciones gracias a su bajo coste inicial, pero se prevé que el enfoque híbrido registre la tasa de crecimiento anual compuesta (TCAC) más rápida, del 23.74%. Las grandes cadenas mantienen los datos confidenciales y el procesamiento a prueba de fallos en servidores locales, mientras que descargan los análisis y las actualizaciones a instancias alojadas. Esta dualidad resuelve las preocupaciones sobre la soberanía de los datos sin sacrificar la escalabilidad de la nube, ampliando el tamaño del mercado de puntos de venta en la nube para los proveedores que ofrecen stacks de arquitectura dividida sin interrupciones.
Las implementaciones híbridas mitigan los riesgos de interrupciones con modos de conmutación automática, una característica muy valorada por supermercados y gasolineras, donde cada minuto de inactividad reduce los ingresos. Por el contrario, las implementaciones en nube privada resultan atractivas para bancos y aerolíneas con estrictos requisitos de cumplimiento normativo internos. El continuo fortalecimiento de la seguridad en la nube pública puede difuminar gradualmente las distinciones, pero la diversidad de opciones de implementación seguirá siendo un factor clave en el mercado de puntos de venta en la nube.
Por tamaño de organización: las PYMES lideran, las grandes empresas aceleran
Las pymes representaron el 57.30% de la facturación de 2025, adoptando modelos de suscripción que eliminan los elevados costes iniciales de licencia. Los paquetes llave en mano equipan a minoristas independientes, cafeterías y salones de belleza con herramientas de nivel empresarial, democratizando capacidades que antes estaban reservadas a las cadenas. Mientras tanto, las grandes empresas se están incorporando a una tasa de crecimiento anual compuesta (TCAC) del 18.87%, impulsadas por las actualizaciones de toda la plataforma y la orquestación global de tiendas.
Para las pequeñas empresas, el punto de venta en la nube implica copias de seguridad automáticas y una baja carga de TI, algo fundamental en un entorno donde los propietarios-operadores desempeñan múltiples funciones. Las grandes cadenas, frustradas por las plataformas heredadas incompletas y los datos aislados, consideran cada vez más la migración a la nube como un elemento clave para una transformación digital más amplia. Consolidar docenas de desarrollos personalizados en una plataforma SaaS unificada reduce drásticamente los gastos de mantenimiento y facilita la supervisión en tiempo real desde la sede central, lo que refuerza la expansión a largo plazo del mercado de puntos de venta en la nube.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por industria de usuario final: la atención médica interrumpe el dominio minorista
El sector minorista y de bienes de consumo mantuvo un 38.40% de sus ingresos en 2025 gracias a un alto volumen de transacciones y modelos de negocio basados en la fidelización. Sin embargo, el sector sanitario avanza a pasos agigantados con una tasa de crecimiento anual compuesta (TCAC) del 21.37%, gracias a la incorporación de proveedores de funcionalidades de tarjeta en archivo y enlaces a historiales clínicos electrónicos (HCE) que acortan los ciclos de facturación. Los hospitales y clínicas integran cada vez más la experiencia de pago en la atención al paciente, lo que impulsa el mercado de los puntos de venta en la nube.
Los restaurantes de comida rápida adoptan suites en la nube para optimizar las operaciones de cocina, mientras que los locales de ocio combinan la venta de entradas, las concesiones y la comercialización en un único panel. Los operadores de transporte y logística introducen los datos de los depósitos en los centros ERP centrales, lo que refuerza la aplicabilidad multisectorial del punto de venta en la nube. Esta diversificación vertical protege al sector de los puntos de venta en la nube de las recesiones sectoriales, manteniendo su curva de crecimiento resiliente.
Análisis geográfico
Norteamérica lideró las ventas con el 34.70% de 2025, impulsada por consumidores expertos en tecnología y la concentración de proveedores. Cadenas de restaurantes estadounidenses, como las que operan Toast, experimentaron mejoras notables en su rendimiento tras integrar pedidos, pagos y fidelización en una sola plataforma. La claridad en los estándares de tokenización y transacciones sin contacto también aceleró la implementación de plataformas, sentando las bases para el mercado más amplio de puntos de venta en la nube.
Asia-Pacífico es la región con mayor crecimiento, con una proyección de una tasa de crecimiento anual compuesta (TCAC) del 19.92 % hasta 2031. Los ecosistemas chinos de Alipay y WeChat Pay impulsan a los comerciantes hacia integraciones nativas, mientras que Japón compensa la escasez de mano de obra con quioscos de autopago. Los incentivos de digitalización de India para pymes abren nuevos puntos de apoyo para los proveedores regionales, lo que amplía el uso de mPOS en ciudades de segundo nivel. A medida que las mejoras en telecomunicaciones reducen las brechas de ancho de banda, el comercio transfronterizo en la región ampliará el tamaño del mercado de puntos de venta en la nube para suites multilingües y multidivisa.
Europa cuenta con una demanda consolidada, pero impulsada por la regulación. Mandatos como el Kassensicherungsverordnung de Alemania y el RKSV de Austria exigen una memoria fiscal segura y registros a prueba de manipulaciones. Muchos comerciantes optan por plataformas en la nube certificadas que entregan actualizaciones de cumplimiento de forma remota, lo que impulsa el mercado de puntos de venta en la nube. América Latina, Oriente Medio y África se encuentran en una etapa incipiente, pero prometedora: la mejora de la cobertura inalámbrica y las hojas de ruta de las tecnologías financieras gubernamentales deberían impulsar un crecimiento de dos dígitos, especialmente mediante arquitecturas híbridas que priorizan la tecnología offline.
Panorama competitivo
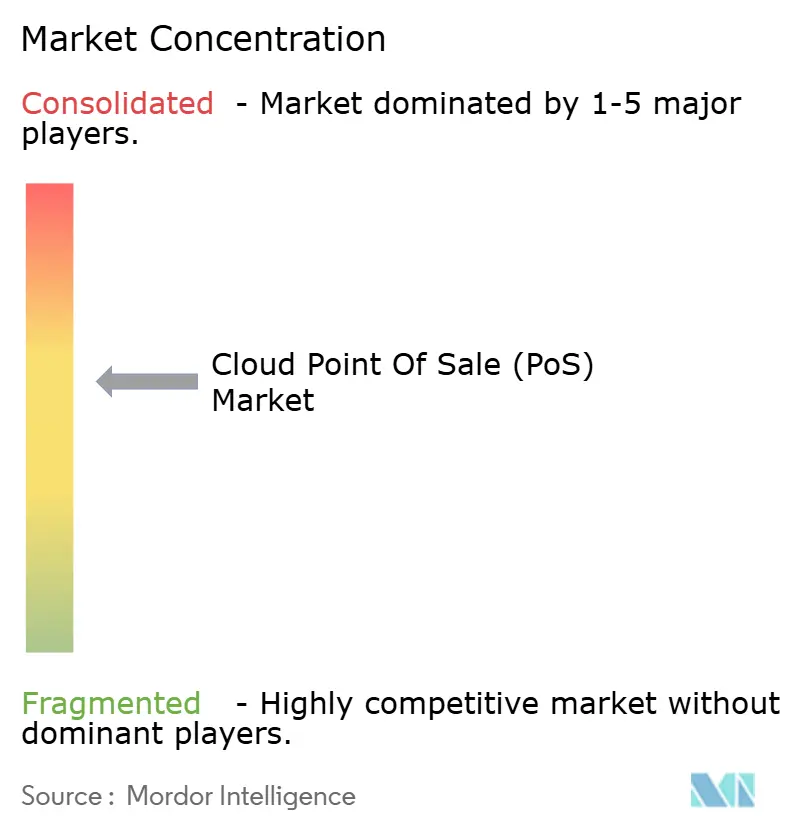
El mercado está moderadamente fragmentado. Proveedores de primer nivel como Block (Square), Shopify y Oracle se dirigen a comerciantes multiverticales con tiendas de aplicaciones extensibles y pasarelas de pago. Líderes de nicho como Toast y Lightspeed se especializan en hostelería y comercio minorista especializado, adaptando sus flujos de trabajo a las particularidades del sector. Las innovaciones en inteligencia artificial y análisis predictivo actúan como diferenciadores clave, guiando las decisiones de los comerciantes hacia plataformas que convierten los datos de ventas en información práctica.
Las alianzas estratégicas definen el posicionamiento. La adquisición de Global Blue por parte de Shift4 Payments en 2024 amplió la gestión de reembolsos en tiendas libres de impuestos, lo que le otorgó una ventaja transfronteriza y aumentó los ingresos brutos en un 30 %. Las Ediciones de Verano 2025 de Shopify ampliaron la cobertura de pagos a 16 países, reforzando su ambición omnicanal. La solución integrada de Oracle para hostelería combina la exhibición de cocinas, la fidelización y el análisis, optimizando la implantación de franquicias. Estas medidas intensifican la competencia en el mercado de puntos de venta en la nube.
Siguen existiendo oportunidades en los sectores de la salud, los servicios automotrices y el comercio minorista regulado de lujo. Los proveedores que buscan precios de participación en los ingresos alinean los incentivos de crecimiento con el éxito de los comerciantes, asegurando anualidades recurrentes. La detección de fraudes con IA y los pedidos activados por voz son campos de batalla emergentes, con pilotos iniciales que indican ahorros de mano de obra mensurables. A medida que convergen las funcionalidades, la reputación de marca, la amplitud del ecosistema y la agilidad en el cumplimiento normativo determinarán los ganadores a largo plazo en el mercado de los puntos de venta en la nube.
Líderes del sector de sistemas de punto de venta (TPV) en la nube
Block, Inc. (Cuadrado)
Shopify Inc.
Intuit Inc.
comercio de velocidad de la luz inc.
Clover Network Inc. (Fiserv)
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Mayo de 2025: Shopify lanzó su actualización Summer Editions 2025, agregando una navegación más rápida y expandiendo el procesamiento de pagos globales a 16 nuevos países.
- Abril de 2025: Oracle presentó una pila SaaS integrada para diversos formatos de restaurantes, mejorando la eficiencia operativa.
- Marzo de 2025: Shift4 Payments adquirió Global Blue Group para ampliar el alcance internacional y las capacidades de compras libres de impuestos.
- Febrero de 2025: PAR Technology introdujo la automatización del drive-thru impulsada por IA para restaurantes de servicio rápido.
Alcance y metodología
El Punto de Venta es la hora y el lugar donde se completa una transacción. A diferencia de los sistemas de punto de venta tradicionales, que almacenan datos localmente en computadoras o servidores locales, los sistemas de punto de venta en la nube procesan y almacenan datos de ventas en línea. Cloud PoS incluye hardware, software y servicios que gestionan la transacción durante la venta de un producto o servicio.
El mercado de sistemas de punto de venta (TPV) en la nube se segmenta por componente (hardware y software y servicios), tipo (TPV fijo y TPV móvil), sector de usuario final (entretenimiento, hostelería, sanidad, comercio minorista y otros sectores) y geografía (Norteamérica, Europa, Asia-Pacífico, Latinoamérica y Oriente Medio y África). El tamaño del mercado y las previsiones se presentan en miles de millones de dólares estadounidenses para todos los segmentos mencionados.
| Software |
| Servicios |
| Punto de venta fijo |
| Móvil / mPoS |
| Nube pública |
| Nube privada |
| Nube híbrida |
| Pequeñas y medianas empresas (pymes) |
| Grandes empresas |
| Venta al por menor y bienes de consumo |
| Hostelería y Restaurantes |
| Sector Sanitario |
| Entretenimiento y Ocio |
| Transporte y Logística |
| Otras industrias de usuarios finales |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de Africa | ||
| Por componente | Software | ||
| Servicios | |||
| Por tipo de PoS | Punto de venta fijo | ||
| Móvil / mPoS | |||
| Por modelo de implementación | Nube pública | ||
| Nube privada | |||
| Nube híbrida | |||
| Por tamaño de organización | Pequeñas y medianas empresas (pymes) | ||
| Grandes empresas | |||
| Por industria del usuario final | Venta al por menor y bienes de consumo | ||
| Hostelería y Restaurantes | |||
| Sector Sanitario | |||
| Entretenimiento y Ocio | |||
| Transporte y Logística | |||
| Otras industrias de usuarios finales | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| India | |||
| Japan | |||
| South Korea | |||
| Resto de Asia-Pacífico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de puntos de venta en la nube?
El mercado está valorado en 7.32 millones de dólares en 2026 y se proyecta que alcance los 16.01 millones de dólares en 2031.
¿Qué región crece más rápido en el mercado de puntos de venta en la nube?
Se pronostica que Asia-Pacífico se expandirá a una tasa de crecimiento anual compuesta (CAGR) del 19.92 %, impulsada por la adopción de pagos móviles y las iniciativas de pago electrónico del gobierno.
¿Por qué están ganando popularidad las implementaciones de nube híbrida?
Combinan la flexibilidad de la nube pública con el control local, satisfaciendo los requisitos de soberanía de datos y tiempo de actividad en entornos regulados o con problemas de ancho de banda.
¿Cómo la inteligencia artificial mejora las plataformas PoS en la nube?
La IA automatiza la optimización del inventario, predice el comportamiento del cliente y detecta el fraude, lo que permite a los comerciantes aumentar los márgenes y personalizar el servicio.
¿Qué sector industrial vertical muestra la adopción más rápida de PoS en la nube?
La atención médica está avanzando a una tasa de crecimiento anual compuesta (CAGR) del 21.37 % a medida que los proveedores integran la facturación con los registros médicos electrónicos para lograr experiencias más fluidas para los pacientes.


