

Tamaño y participación en el mercado de redes de acceso por radio en la nube
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
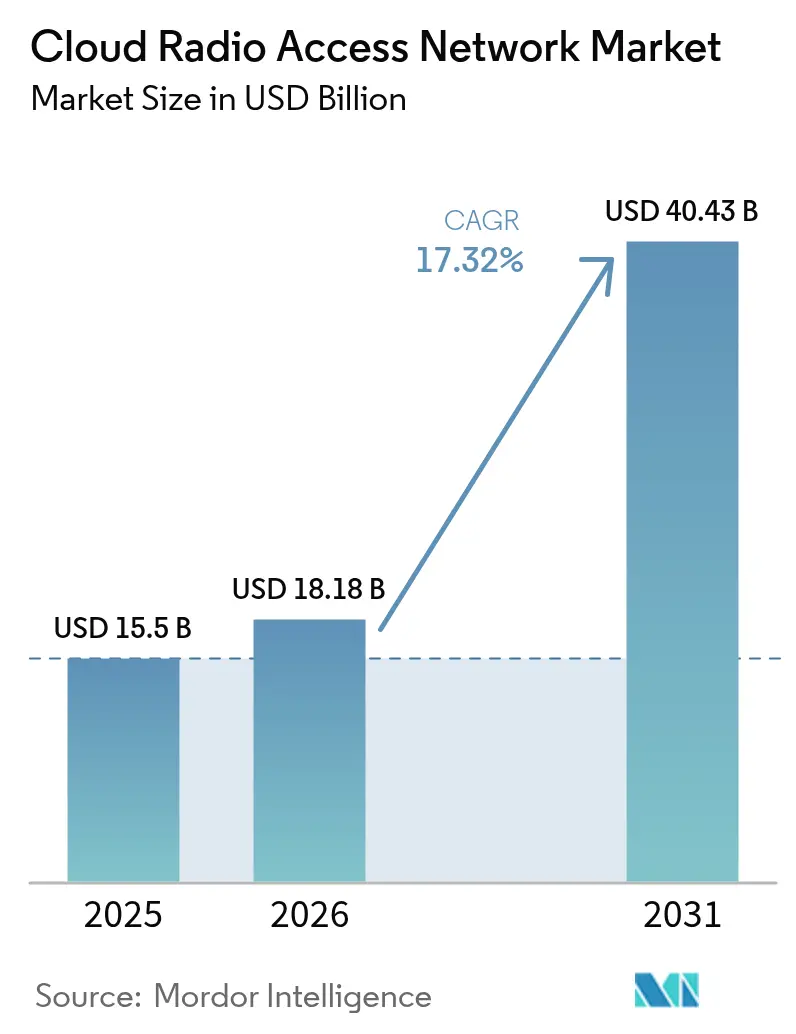
| Tamaño del mercado (2026) | USD 18.18 mil millones |
| Tamaño del mercado (2031) | USD 40.43 mil millones |
| Tasa de crecimiento (2026 - 2031) | 17.32% CAGR |
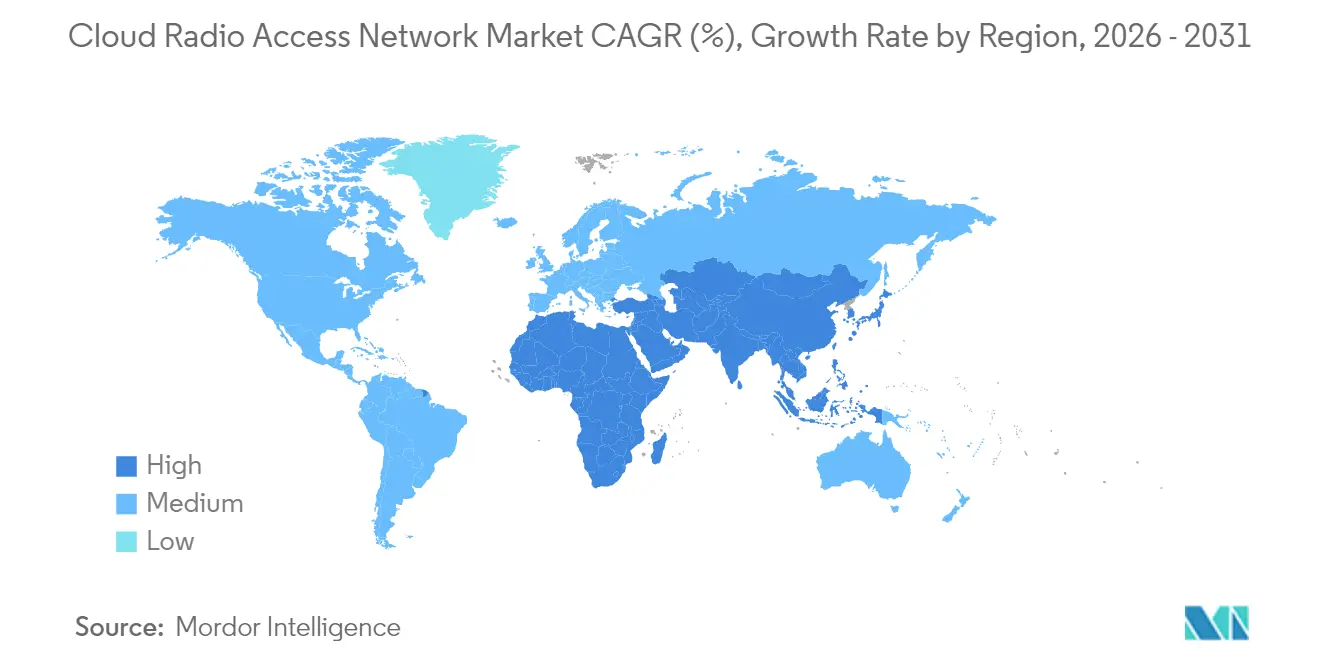
| Mercado de más rápido crecimiento | Oriente Medio y África |
| Mercado más grande | Asia-Pacífico |
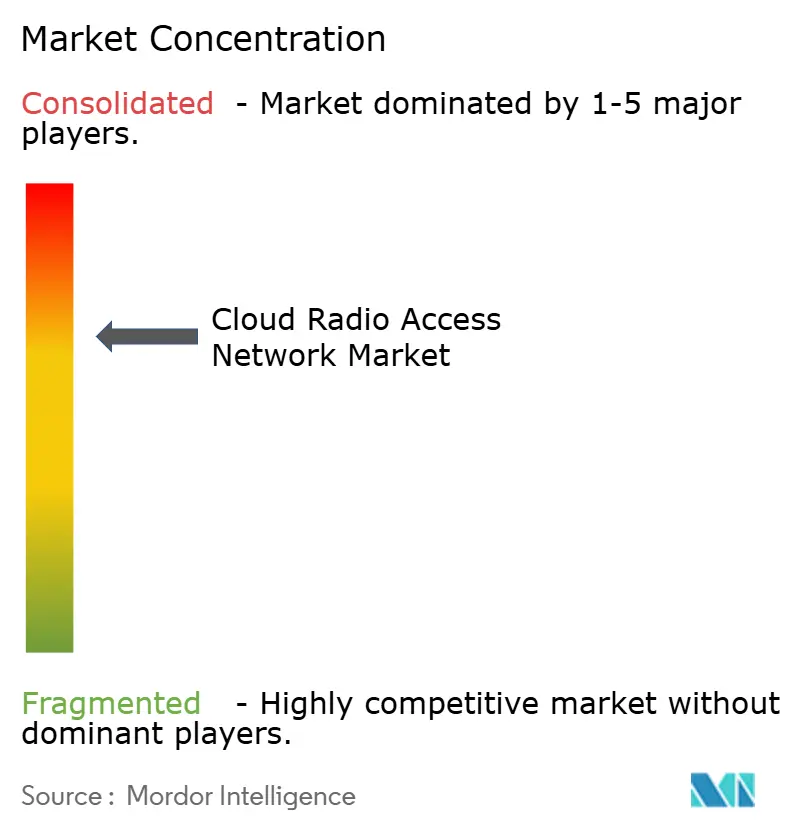
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de redes de acceso por radio en la nube por Mordor Intelligence
Se espera que el tamaño del mercado de redes de acceso de radio en la nube crezca de 15.5 millones de dólares en 2025 a 18.18 millones de dólares en 2026, y se prevé que alcance los 40.43 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 17.32% durante el período 2026-2031.
Los rápidos despliegues de 5G, la presión por el procesamiento centralizado de banda base y la creciente presión para reducir los costos operativos de la red mantienen alta la demanda. Los operadores están diseñando estrategias de cobertura multicapa en densas aglomeraciones urbanas, donde la agrupación de recursos en la nube ha comenzado a aumentar el rendimiento de las estaciones base y la utilización del espectro. Pruebas comerciales en Estados Unidos, Japón y las principales capitales europeas también indican que la programación asistida por IA puede reducir el consumo de energía en las radios activas, lo que respalda los objetivos de sostenibilidad junto con la modernización de la red. La competencia se intensifica a medida que los proveedores tradicionales defienden su cuota de mercado frente a los nuevos competidores centrados en software, lo que impulsa una ola de alianzas que combinan la experiencia en radio, computación y silicio para acelerar las hojas de ruta de los productos. Si bien el mercado de redes de acceso radioeléctrico en la nube se beneficia de incentivos políticos favorables, aún enfrenta dificultades relacionadas con los calendarios de liberación del espectro y los cuellos de botella en el fronthaul, que varían considerablemente según el país.
Conclusiones clave del informe
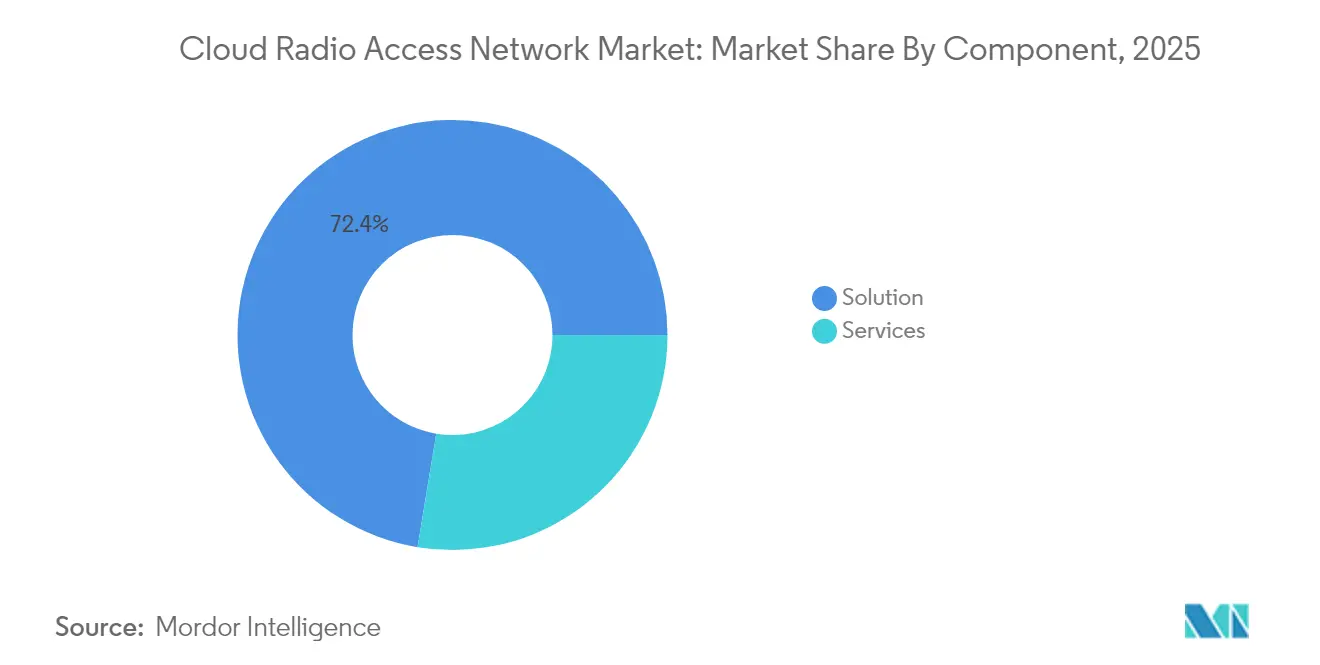
- Por componente, las Soluciones controlaron el 72.40% de la participación de mercado de la red de acceso por radio en la nube en 2025, mientras que los Servicios están en camino de lograr la CAGR más rápida del 18.02% hasta 2031.
- Por tipo de red, 5G representó el 61.80 % de los ingresos en 2025; se proyecta que Open RAN se expandirá a una CAGR del 26.4 %, superando el crecimiento del segmento.
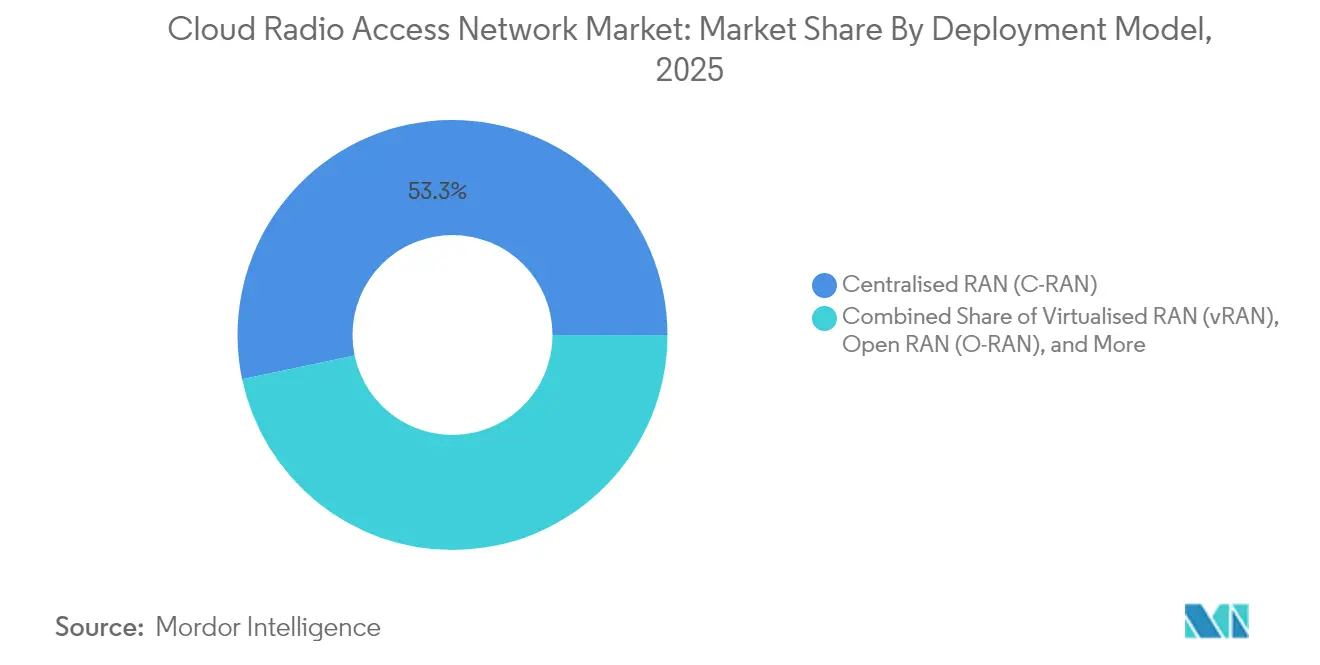
- Por modelo de implementación, la RAN centralizada tenía el 53.30 % del tamaño del mercado de la red de acceso por radio en la nube en 2025, mientras que la RAN abierta lidera el crecimiento futuro con una CAGR del 26.4 %.
- Por usuario final, los operadores de redes móviles representaron el 66.20 % de la participación en 2025, aunque se prevé que las redes empresariales aumenten a una CAGR del 18.93 %.
- Por geografía, Asia Pacífico capturó el 38.60% del mercado de redes de acceso por radio en la nube en 2025 y también muestra la CAGR más pronunciada del 22.4% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de redes de acceso por radio en la nube
Análisis del impacto de los impulsores
| Destornillador | ( ~ ) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Despliegues rápidos de 5G y densificación | + 5.20% | Global, el más alto en Asia Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Ahorros de CAPEX y OPEX gracias a una banda base centralizada | + 3.80% | Global | Corto plazo (≤ 2 años) |
| Aumento del tráfico de datos móviles | + 4.10% | Global, agudo en los centros metropolitanos | Mediano plazo (2-4 años) |
| Virtualización de red y adopción de SDN | + 2.90% | América del Norte, Europa y mercados avanzados de Asia Pacífico | Mediano plazo (2-4 años) |
| Adopción de la optimización de RAN impulsada por IA (discreta) | + 2.3% | América del Norte, Europa, China, Japón, Corea del Sur | Largo plazo (≥ 4 años) |
| Las regulaciones de eficiencia energética impulsan la RAN en la nube (de forma discreta) | + 1.8% | Europa, Norteamérica, Japón | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Los rápidos despliegues de 5G y la densificación impulsan el cambio arquitectónico
Los operadores globales están optimizando las capas 5G de banda media y añadiendo celdas pequeñas para cubrir las brechas de cobertura. En este entorno, el mercado de redes de acceso radioeléctrico en la nube ofrece los recursos de computación centralizados necesarios para gestionar miles de radios sin duplicar hardware. Pruebas de campo en Tokio, Seúl y Nueva York demuestran que la variación dinámica de las cargas de trabajo de banda base puede aumentar la utilización en un 30 % y el rendimiento máximo de las celdas en un 25 %. Los núcleos comerciales independientes de 5G ahora coordinan la programación sensible al tiempo con funciones de banda base virtuales, lo que pone de relieve cómo los principios nativos de la nube acortan los ciclos de lanzamiento de funciones. Implementaciones a gran escala en China y Estados Unidos revelan que un mismo sitio en la nube puede albergar múltiples generaciones de radio, lo que facilita las decisiones de reorganización del espectro y facilita las rutas de migración progresiva. Estas ventajas impulsan la inversión continua, especialmente donde las obligaciones de cobertura en interiores requieren redes de radio densas.
Los ahorros de CAPEX y OPEX sustentan el caso de negocio
El atractivo económico de los pools de banda base virtualizados es inmediato: la agrupación reduce la duplicación de hardware, reduce los gastos de espacio y simplifica las actualizaciones. Estudios de caso de proveedores norteamericanos indican que los operadores que consolidan tres tipos de banda base heredados en un único clúster de nube registraron recortes de CAPEX cercanos a un tercio durante las implementaciones del primer año. Los OPEX se reducen a medida que las herramientas de automatización escalan el mantenimiento preventivo y las actualizaciones remotas de software. Las facturas de energía se reducen cuando los programadores de IA colocan radios con poca carga en modo de suspensión profunda durante los períodos de baja demanda, lo que mejora el perfil de eficiencia energética de la red. Estos ahorros respaldan los ambiciosos planes de expansión de 5G, especialmente para los operadores que buscan equilibrar sus compromisos de dividendos con la necesidad de mejorar la calidad del servicio. A medida que los modelos de precios basados en el consumo para la nube pública cobran impulso, los operadores obtienen mayor flexibilidad para alinear el gasto con los picos de tráfico, lo que refuerza el atractivo de la arquitectura en la nube.
El crecimiento exponencial de los datos móviles requiere innovación arquitectónica
Ericsson proyecta 6.3 millones de suscripciones 5G para 2030, con 5G representando el 80 % del tráfico móvil total [1] Ericsson, “Mobility Report Q4 2024”, ericsson.com . Este volumen sobrecarga los diseños RAN distribuidos tradicionales, donde los recursos de banda base permanecen inactivos durante los períodos de baja demanda, pero se saturan durante los picos de tráfico. El mercado de redes de acceso de radio en la nube responde trasladando el procesamiento a ubicaciones centrales, lo que permite la agrupación de recursos en docenas de sitios celulares. Los operadores en Singapur y Estocolmo informaron un aumento del rendimiento de enlace ascendente del 20-30 % después de activar las funciones de gestión de interferencias coordinadas habilitadas por la computación agrupada. La centralización simplifica aún más la agregación de portadoras multibanda, lo que admite la transmisión de video y los servicios XR emergentes que aumentan los requisitos de ancho de banda. A medida que las economías centradas en la movilidad se orientan hacia aplicaciones inmersivas, la RAN en la nube se destaca como una respuesta escalable a los picos de tráfico impredecibles.
La virtualización de red y la adopción de SDN redefinen las estrategias
Las redes centrales ya se ejecutan en pilas nativas de la nube, lo que convierte a la capa de radio en el siguiente paso lógico hacia la elasticidad de extremo a extremo completa. La O-RAN ALLIANCE confirma que la mayoría de los operadores de nivel uno ahora operan clústeres piloto de RAN virtualizados o sitios comerciales iniciales [2] O-RAN ALLIANCE, “Operator Survey 2025”, o-ran.org . La integración de RAN con marcos de control SDN más amplios permite a los equipos de ingeniería modificar las políticas de segmentación en tiempo casi real, ajustando los perfiles de latencia a los acuerdos de nivel de servicio empresariales. Los proveedores han comenzado a distribuir funciones de banda base en contenedores que se pueden implementar en servidores genéricos, lo que armoniza las cadenas de suministro y reduce la dependencia del hardware propietario. Los pioneros informan que las canalizaciones de estilo DevOps acortan los tiempos de entrega de lanzamiento de software de trimestres a semanas. En conjunto, estos factores respaldan un cambio en el ecosistema hacia interfaces abiertas, lo que otorga a los compradores mayor poder de negociación y estimula una sana competencia entre proveedores en todo el mercado de redes de acceso de radio en la nube.
Análisis del impacto de las restricciones
| Restricción | ( ~ ) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Escasez de espectro y límites regulatorios | -2.70% | Global, con mayor impacto en los mercados en desarrollo | Mediano plazo (2-4 años) |
| Desafíos de latencia y fibra de fronthaul limitado | -3.10% | Mercados emergentes, zonas rurales en mercados desarrollados | Corto plazo (≤ 2 años) |
| Riesgos de seguridad y privacidad en la arquitectura centralizada (generalizada) | -2.4% | América del Norte, Europa, segmentos empresariales a nivel mundial | Mediano plazo (2-4 años) |
| ROI incierto en mercados emergentes (bajo el radar) | -1.8% | América Latina, África, Sudeste Asiático | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
La escasez del espectro y los límites regulatorios afectan el impulso
La autorización y subasta oportunas del espectro de banda media siguen siendo un factor limitante para los despliegues nacionales de 5G. El vencimiento de la autoridad de subasta en la Comisión Federal de Comunicaciones de Estados Unidos en 2024 introdujo incertidumbre en torno a futuras liberaciones, ralentizando algunos ciclos de inversión de operadores [3] Comisión Federal de Comunicaciones, “Informe del mercado de comunicaciones de 2024”, fcc.gov . Muchos mercados emergentes también se enfrentan a procesos de asignación opacos o impulsados políticamente que retrasan el despliegue llave en mano de capas 5G optimizadas para RAN en la nube. Incluso donde hay licencias en vigor, las condiciones de banda de guarda y los límites de nivel de potencia pueden restringir los diseños de red, obligando a los operadores a depender de participaciones fragmentadas que complican la planificación de radio. Estas realidades moderan la velocidad de despliegue y pueden posponer el momento en que la economía de la agrupación se vuelve atractiva.
Los desafíos de latencia y fibra de fronthaul limitados restringen la implementación
La centralización de la banda base exige enlaces fronthaul de alta capacidad y baja latencia. En las zonas rurales de Norteamérica y partes del sudeste asiático, la insuficiente densidad de fibra obliga a los operadores a mantener nodos de banda base distribuidos, lo que reduce las ventajas de la agrupación. Cisco señala que las arquitecturas fronthaul empaquetadas progresan mejor donde los arrendamientos de fibra oscura o los derechos de paso de las empresas de servicios públicos reducen los costos de excavación [4] Cisco Systems, “5G Transport Architecture”, cisco.com . Donde el alcance de la fibra sigue siendo escaso, los operadores implementan compresión adaptativa o divisiones funcionales más altas que relajan los presupuestos de latencia, pero esas opciones reducen algunas ganancias de eficiencia espectral. Cerrar la brecha dependerá de la inversión público-privada coordinada y de modelos de operador neutral mayorista que hagan que los enlaces de alto ancho de banda sean asequibles más allá de los núcleos metropolitanos.
Análisis de segmento
Por componente: Los servicios liberan valor en implementaciones complejas
El tamaño del mercado de redes de acceso radioeléctrico en la nube derivado de Soluciones alcanzó los 11.22 2025 millones de dólares en 72.40, lo que equivale al 18.02 % de los ingresos del segmento. Sin embargo, el mercado de Servicios se expande a un ritmo más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 4 %, a medida que los entornos multiproveedor se convierten en la norma. Las primeras instalaciones greenfield requerían principalmente hardware y licencias de banda base virtualizadas, pero las actualizaciones brownfield actuales exigen integración, optimización de la red y soporte durante el ciclo de vida. Los operadores europeos están firmando contratos plurianuales de servicios gestionados que combinan análisis de rendimiento basados en IA con la habilitación de DevOps, lo que permite a los equipos internos priorizar el diseño de nuevos servicios. Los equipos de consultoría ahora guían la reorganización del espectro, la selección de la división funcional y la secuenciación de la migración, funciones cruciales para los operadores actuales que equilibran el tráfico 5G heredado y los casos de uso emergentes del 2031G privado. Los proveedores de hardware responden integrando interfaces abiertas y flujos de trabajo de automatización de referencia, difuminando la línea entre producto y servicio profesional. A su vez, esta combinación impulsa al segmento de Servicios a representar una porción más profunda del conjunto de ingresos del mercado de redes de acceso por radio en la nube a medida que se acerca el año XNUMX.
Un flujo constante de innovación mantiene el dinamismo del negocio de Soluciones. Las grandes empresas de silicio introdujeron la aceleración integrada para la formación de haces y la corrección de errores de avance, duplicando la capacidad de banda base por unidad de rack en comparación con los blades de 2. Los proveedores de radio complementan estas mejoras con matrices Massive MIMO ligeras, diseñadas para entornos en azoteas e interiores. Estos avances reducen el coste total de propiedad, a la vez que amplían la base de clientes potenciales, lo que impulsa un crecimiento constante, aunque moderado, de los ingresos en el sector de Soluciones. El resultado neto es un panorama equilibrado donde el software, el silicio y los servicios refuerzan la transición a capas de radio orquestadas centralmente, ampliando la adopción en los segmentos de operadores y empresas del mercado de redes de acceso radiofónico en la nube.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de red: el 5G prevalece mientras la RAN abierta gana terreno
En 2025, la capa 5G representó el 61.80% de los ingresos totales del mercado de redes de acceso radioeléctrico en la nube, gracias a la inversión de los operadores para aprovechar el espectro de banda media. Los operadores adoptaron rápidamente arquitecturas independientes, que permiten segmentación y canales de latencia ultrabaja, cruciales para las cargas de trabajo de la Industria 4.0. Los grupos de banda base virtualizados permiten ejecutar 5G, LTE y NR no independientes en servidores comunes, lo que permite a los operadores eliminar gradualmente el 3G en favor de mejoras de capacidad. Si bien el 4G LTE aún genera una rentabilidad significativa, su participación disminuye cada año a medida que los consumidores, con un uso intensivo de datos, optan por paquetes 5G con dispositivos subvencionados.
Open RAN exhibe la trayectoria más rápida, con una tasa de crecimiento anual compuesta (TCAC) del 26.4 % hasta 2031, impulsada por los compromisos de alto perfil de las empresas de primer nivel de Norteamérica y Asia, interesadas en diversificar sus cadenas de suministro. Las interfaces abiertas del modelo fomentan las mejores combinaciones, pero la sobrecarga de integración sigue siendo considerable. No obstante, los resultados piloto de redes en funcionamiento en Dallas y Seúl muestran que las pilas Massive MIMO de múltiples proveedores pueden alcanzar la paridad de eficiencia espectral con los sistemas monolíticos cuando se orquestan desde una plataforma en la nube unificada. El apoyo regulatorio, como los programas de subvenciones del gobierno de Estados Unidos, aporta un impulso adicional. En conjunto, estas fuerzas posicionan a Open RAN como un disruptor clave, que amplía la diversidad de proveedores y a la vez intensifica la dinámica competitiva en el mercado de redes de acceso radioeléctrico en la nube.
Por modelo de implementación: la RAN centralizada establece una línea base, la RAN abierta acelera
La RAN centralizada mantuvo el 53.30% del mercado de redes de acceso radioeléctrico en la nube en 2025, lo que refleja su madurez y facilidad de integración con las topologías de transporte existentes. Muchos operadores adoptan una migración gradual: las agrupaciones urbanas con abundante fibra se trasladan primero, seguidas por las celdas suburbanas a medida que se completan las actualizaciones de backhaul. Sin embargo, la implementación de la RAN abierta trae consigo una nueva curva de costos. El programa plurianual de AT&T aspira a transportar el 70% del tráfico a través de plataformas con capacidad abierta para 2026, anticipando un alivio en los costos de capital y operativos. Los primeros cálculos de operadores europeos sugieren un ahorro en equipos superior al 40% en comparación con las plataformas propietarias cuando se alcanzan los umbrales de volumen.
La RAN virtualizada en servidores comerciales listos para usar se ejecuta en paralelo, lo que permite adaptaciones de infraestructuras existentes donde la apertura total aún no es viable. La RAN en la nube híbrida surge donde las limitaciones de fibra o potencia requieren procesamiento local, combinando instancias de nube periférica con centros metropolitanos. Orange apoya públicamente esta postura flexible, citando la necesidad de equilibrar la reforma del espectro con los contratos de sitios heredados. El resultado es un mosaico de despliegues que varía según la geografía, con empresas emergentes como Rakuten Mobile que adoptan la Open RAN completa, y empresas ya establecidas que superponen la virtualización a las macrorredes existentes. Este pluralismo genera oportunidades de inversión sostenidas a lo largo de toda la cadena de valor dentro del mercado de redes de acceso radioeléctrico en la nube.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por el usuario final: Las empresas impulsan la demanda más allá de las empresas de telecomunicaciones
Los operadores de redes móviles generaron el 66.20 % de los ingresos del mercado de redes de acceso radioeléctrico en la nube en 2025, pero la expansión de las redes inalámbricas privadas aumenta rápidamente la participación en el gasto empresarial. Fabricantes, hospitales y centros logísticos implementan núcleos 5G locales junto a nodos RAN en la nube para garantizar un rendimiento determinista. Estos clientes valoran la cobertura en interiores, la soberanía de datos y bucles de control de baja latencia que el Wi-Fi no puede igualar. Con el surgimiento de aplicaciones específicas para cada sector, los proveedores de soluciones incorporan puertas de enlace de seguridad preintegradas y plantillas de segmentos de red, lo que reduce el tiempo de configuración y facilita la integración de TI.
Las agencias gubernamentales y de seguridad pública buscan una cobertura resiliente en sus campus, a menudo en colaboración con empresas de torres neutrales que agrupan la inversión de capital entre redes de múltiples inquilinos. TowerCos considera la RAN en la nube como una herramienta para alojar el tráfico multioperador sin duplicar la electrónica, ampliando así su cartera de servicios. Este modelo de infraestructura compartida también acelera la cobertura rural, una prioridad política en muchas economías emergentes. En conjunto, estos patrones elevan la CAGR empresarial al 18.93%, lo que garantiza que los clientes no pertenecientes a telecomunicaciones se conviertan en un pilar fundamental del crecimiento del mercado de redes de acceso radioeléctrico en la nube, a la vez que refuerzan los ciclos de retroalimentación de la innovación en las hojas de ruta de los proveedores.
Análisis geográfico
Asia Pacífico domina el mercado de redes de acceso radioeléctrico en la nube con una cuota de mercado del 38.60% en 2025 y lidera el crecimiento con una tasa de crecimiento anual compuesta (TCAC) del 22.4%. Los despliegues dinámicos de 5G en China, Japón y Corea del Sur se basan en redes de celdas pequeñas de alta densidad conectadas a grandes centros de datos regionales. Operadores de Shenzhen y Seúl ya operan clústeres comerciales de interfaz abierta en distritos comerciales clave, mostrando la agrupación de espectro en tiempo real para la transmisión de vídeo durante los festivales de mayor demanda. Los gobiernos ofrecen marcos de políticas de apoyo, como descuentos en las tarifas del espectro para inversiones en virtualización. Los ecosistemas de proveedores prosperan en torno a bancos de pruebas abiertos, y empresas conjuntas como la iniciativa OREX buscan oportunidades de exportación, consolidando el liderazgo de la región.
Norteamérica ocupa el segundo lugar en ingresos. Los operadores estadounidenses destinaron presupuestos multimillonarios para reemplazar hardware heredado por radios con capacidad abierta para 2026. Las subvenciones federales bajo la Ley CHIPS y la Ciencia cofinancian la investigación en silicio que potencia los motores de programación basados en IA, lo que otorga mayor resiliencia a las cadenas de suministro nacionales. Las primeras implementaciones en Las Vegas y Seattle demuestran que los nodos en la nube acelerados por GPU pueden cumplir estrictos objetivos de latencia de milisegundos para juegos de XR y automatización industrial. Las colaboraciones de operadores canadienses con proveedores finlandeses y coreanos amplían el ámbito de innovación regional, impulsando el intercambio transfronterizo de tecnología que impulsa el mercado más amplio de redes de acceso por radio en la nube.
Europa acelera la adopción mediante una combinación de mandatos regulatorios y la necesidad competitiva. Operadores del Reino Unido, Alemania y España desplegaron los primeros macrositios comerciales de RAN abierta 5G, con el apoyo de laboratorios de pruebas públicos que certifican la interoperabilidad entre radios, bandas base y sistemas de gestión. La Unión Europea destina fondos a la I+D de redes 5G y 6G, lo que impulsa una cantera de talento en software RAN entre la academia y la industria. A pesar del retraso en la cobertura 5G independiente, los operadores tradicionales impulsan planes acelerados para la cloudización de sus capas de radio, citando como principales motivadores un menor coste total de propiedad y una innovación más rápida en los servicios. Los programas de infraestructura en curso modernizan las redes troncales de fibra a través de corredores rurales, lo que eliminará un cuello de botella histórico y ampliará aún más la presencia del mercado de redes de acceso radioeléctrico en la nube en toda la región.
Panorama regulatorio
Los despliegues de Cloud RAN se sitúan en la intersección de las licencias de telecomunicaciones y el cumplimiento de la seguridad en la nube, y la política de espectro y las normas de la cadena de suministro pueden afectar significativamente a los despliegues. En Estados Unidos, la expiración de la autoridad de subasta de la Comisión Federal de Comunicaciones en 2024 generó incertidumbre en torno a los futuros calendarios de liberación de espectro, lo que puede ralentizar el ritmo de las capas 5G a nivel nacional que más se benefician de la agrupación centralizada de banda base.
La supervisión centrada en la seguridad se está reforzando a la par de la adopción de Open RAN. En abril de 2026, la FCC adoptó normas sobre autorizaciones cubiertas (publicadas en el Registro Federal), con requisitos de presentación de informes que entraron en vigor el 9 de junio de 2026, lo que incrementó las obligaciones de cumplimiento vinculadas a la seguridad nacional y el control de adversarios extranjeros para las autorizaciones de red. Paralelamente, los organismos de normalización del sector que influyen en la contratación y la interoperabilidad siguen endureciendo los requisitos, incluidas las especificaciones publicadas por ETSI y el trabajo de O-RAN ALLIANCE, que alinea las implementaciones de interfaz abierta con expectativas de seguridad básicas más estrictas.
Análisis de la cadena de valor
La cadena de valor de la RAN en la nube comienza con silicio y computación (CPU, aceleradores y GPU), plataformas de servidor y fundamentos de software nativos de la nube (sistema operativo, entornos de ejecución de contenedores y pilas basadas en Kubernetes), para luego pasar a la banda base virtualizada, la orquestación y las funciones de control inteligente de la RAN. Los proveedores de equipos, incluidos Ericsson, Nokia, Samsung, Huawei y ZTE, integran estas capas con radios y transporte. Los ecosistemas de hiperescaladores y plataformas, junto con los proveedores de software especializados, proporcionan los componentes básicos de O-Cloud y SMO que permiten la desagregación. En la fase posterior, los operadores (operadores de redes móviles, empresas y proveedores de alojamiento neutral) adquieren soluciones y servicios profesionales y gestionados plurianuales para la integración, la optimización, el refuerzo de la seguridad y las operaciones del ciclo de vida.
Los estándares de interoperabilidad y la integración de múltiples proveedores determinan dónde se genera valor a lo largo de la cadena. La alineación de la interfaz O-RAN (que incluye A1, E2, O1 y O2) y las definiciones de O-Cloud se han convertido en requisitos prácticos de adquisición, reforzados por la versión 5 de la especificación O-RAN ALLIANCE y las especificaciones técnicas ETSI relacionadas, que enfatizan la preparación para la producción y los estándares de seguridad. Las recientes demostraciones entre operadores y proveedores, como la validación por parte de Ericsson y AT&T de la adaptación de enlaces nativa de IA en una pila Cloud RAN con un SoC Intel Xeon 6 (marzo de 2026), indican que las mejoras de rendimiento dependen cada vez más de una estrecha integración entre el software RAN, las características del silicio y la automatización. Esta dinámica aumenta la importancia de la integración del sistema, las pruebas y la validación, así como de los servicios gestionados para escalar las implementaciones.
Panorama competitivo
El mercado de redes de acceso radioeléctrico en la nube muestra una concentración moderada, con los cinco principales proveedores controlando una participación mayoritaria fuera de China. Huawei consolida su liderazgo mediante despliegues a gran escala con operadores nacionales, consolidando su posición en los mercados emergentes. Ericsson cuenta con una participación de aproximadamente el 37 % fuera de China, tras obtener contratos con operadores de primer nivel en Norteamérica y Europa que priorizan la disponibilidad de interfaces abiertas. Nokia le sigue de cerca, aprovechando su amplia cartera de servicios y recientes adquisiciones de redes ópticas para integrar soluciones de transporte y radio en paquetes cohesivos.
Samsung se alza como un retador estratégico al combinar silicio interno con radios Massive MIMO optimizadas para Open RAN. Su presencia en las construcciones greenfield de Estados Unidos señala una mayor aceptación de la diversificación de las cadenas de suministro. Los innovadores de software Mavenir y Rakuten Symphony apuntan a capas de desagregación donde el valor se desplaza hacia la orquestación y la automatización. Se diferencian mediante microservicios nativos de la nube y modelos de mercado que simplifican la incorporación de aplicaciones de terceros. Proliferan las alianzas: los proveedores de chipsets se asocian con OEM de servidores, los fabricantes de radio se asocian con hiperescaladores de nube pública y los integradores de sistemas proporcionan modelos llave en mano para verticales empresariales. La IA se encuentra en el corazón de muchas nuevas ofertas, donde los motores de inferencia predicen cargas de tráfico y ajustan los estados de energía. El resultado es un rico campo de rivalidad, cooperación y co-opetencia que impulsa el avance continuo en todo el mercado de redes de acceso por radio en la nube.
Líderes de la industria de redes de acceso por radio en la nube
sistema cisco inc.
Nokia Corporation
Huawei Technologies Co. Ltd.
Telefonaktiebolaget LM Ericsson
Corporación Intel
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Marzo de 2026: Ericsson y AT&T demostraron la adaptación de enlaces nativa de IA en una pila RAN en la nube con procesador Intel Xeon 6, logrando un aumento de hasta un 20 % en el rendimiento en comparación con los métodos basados en reglas. Este resultado pone de manifiesto la integración de las funciones de IA en el plano de datos de la RAN y subraya la importancia del codiseño optimizado de silicio y software para un rendimiento de banda base nativo en la nube.
- Junio de 2025: Ericsson completó una prueba de RAN en la nube 5G utilizando un servidor HPE ProLiant Compute DL110 Gen12 y un SoC Intel Xeon 6. Este hito reforzó la validación de la RAN en la nube con infraestructura informática comercial estándar, lo que permite una mayor diversidad de proveedores en cuanto a servidores e infraestructura.
- Diciembre de 2024: Nokia y du implementaron la primera solución comercial independiente de Cloud RAN 5G en Oriente Medio y África, utilizando servidores Dell PowerEdge XR8620 y Red Hat OpenShift. Esta puesta en marcha comercial amplió la presencia geográfica de Cloud RAN fuera de los mercados pioneros y reforzó el papel de las plataformas nativas de la nube en las implementaciones de RAN de nivel operador.
Alcance y metodología
El mercado C-RAN se define en función de los ingresos generados por las soluciones y servicios utilizados en varios tipos de redes en todo el mundo. El análisis se basa en los conocimientos del mercado capturados a través de investigaciones secundarias y primarias. El mercado también cubre los principales factores que afectan su crecimiento en términos de impulsores y restricciones.
El mercado de la red de acceso de radio en la nube (C-RAN) está segmentado por componentes (solución, servicio [profesional, administrado], tipo de red (5G, 4G, LTE, 3G (EDGE)) y geografía (América del Norte (Estados Unidos, Canadá) , Europa (Reino Unido, Alemania, Resto de Europa), Asia-Pacífico (China, Japón, Resto de Asia-Pacífico), América Latina y Oriente Medio y África)). Se proporcionan los tamaños de mercado y las previsiones con respecto al valor (USD) para todos los segmentos anteriores.
| Solución | |
| Servicios | Desarrollo profesional |
| Gestionado |
| 5G |
| 4G |
| LTE |
| 3G (BORDE) |
| RAN centralizada (C-RAN) |
| RAN virtualizada (vRAN) |
| RAN abierta (O-RAN) |
| RAN de nube híbrida |
| Operadores de redes móviles |
| Empresas |
| Gobierno y seguridad pública |
| Host neutral/TowerCos |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| South Korea | ||
| India | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Medio Oriente | UAE |
| Saudi Arabia | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Resto de Africa | ||
| Por componente | Solución | ||
| Servicios | Desarrollo profesional | ||
| Gestionado | |||
| Por tipo de red | 5G | ||
| 4G | |||
| LTE | |||
| 3G (BORDE) | |||
| Por modelo de implementación | RAN centralizada (C-RAN) | ||
| RAN virtualizada (vRAN) | |||
| RAN abierta (O-RAN) | |||
| RAN de nube híbrida | |||
| Por usuario final | Operadores de redes móviles | ||
| Empresas | |||
| Gobierno y seguridad pública | |||
| Host neutral/TowerCos | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Europa | Reino Unido | ||
| Alemania | |||
| Francia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Japan | |||
| South Korea | |||
| India | |||
| Resto de Asia-Pacífico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Oriente Medio y África | Medio Oriente | UAE | |
| Saudi Arabia | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de redes de acceso por radio en la nube en 2026?
El mercado alcanzará los 18.18 mil millones de dólares en 2026.
¿Qué tasa de crecimiento anual compuesta (CAGR) se proyecta para el mercado de redes de acceso por radio en la nube hasta 2031?
Los analistas pronostican una CAGR del 17.32% para 2026-2031.
¿Qué región lidera el mercado de redes de acceso por radio en la nube y qué tan rápido está creciendo?
Asia Pacífico representa el 38.60% de los ingresos de 2025 y se está expandiendo a una CAGR del 22.4% hasta 2031.
¿Qué tipo de red se espera que crezca más rápido dentro de las implementaciones de RAN en la nube?
Open RAN muestra el mayor impulso con una CAGR del 26.4 % proyectada para 2026-2031.
¿Cuánto alivio de costos pueden lograr los operadores al adoptar arquitecturas RAN en la nube?
Estudios independientes indican hasta un 49% de ahorro en CAPEX en el primer año y un 31% de ahorro en OPEX acumulado durante cinco años en comparación con la RAN distribuida tradicional.
¿Cuáles son los principales obstáculos que podrían ralentizar la implementación de RAN en la nube?
La escasez de espectro, los retrasos regulatorios, la fibra de primera línea limitada y los estrictos requisitos de latencia siguen siendo los principales obstáculos.


