

Tamaño y participación del mercado de analizadores de coagulación
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 4.75 mil millones |
| Tamaño del mercado (2031) | USD 6.31 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.85% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de analizadores de coagulación por Mordor Intelligence
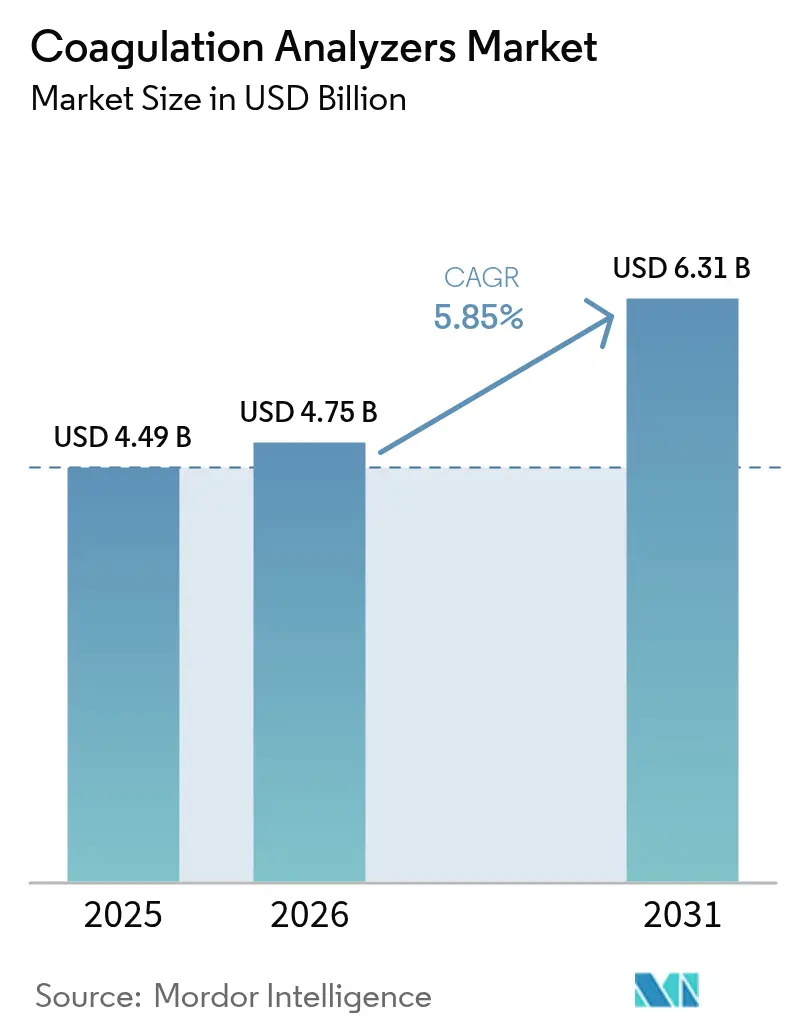
El tamaño del mercado de analizadores de coagulación se valoró en 4.49 millones de dólares en 2025 y se estima que crecerá de 4.75 millones de dólares en 2026 a 6.31 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 5.85 % durante el período de pronóstico (2026-2031). Este crecimiento se debe a la transición hacia plataformas viscoelásticas en tiempo real, regulaciones de calidad más estrictas y una mayor adopción de la dosificación guiada por IA, que reduce los eventos adversos en un 30 % en comparación con la monitorización convencional. Los analizadores viscoelásticos proporcionan perfiles de coagulación completos en minutos, lo que permite a los equipos quirúrgicos ahorrar hemoderivados y acortar el tiempo de quirófano. Al mismo tiempo, la reclasificación de Clase II en mayo de 2025 ha reducido las barreras regulatorias, lo que ha animado a los fabricantes regionales a entrar en el mercado de analizadores de coagulación y diversificar la oferta. La intensificación de la actividad de fusiones y adquisiciones (como la compra de Accriva por parte de Werfen y el pacto OEM a largo plazo entre Siemens y Sysmex) indica una carrera para asegurar líneas de reactivos y análisis integrados.
Conclusiones clave del informe
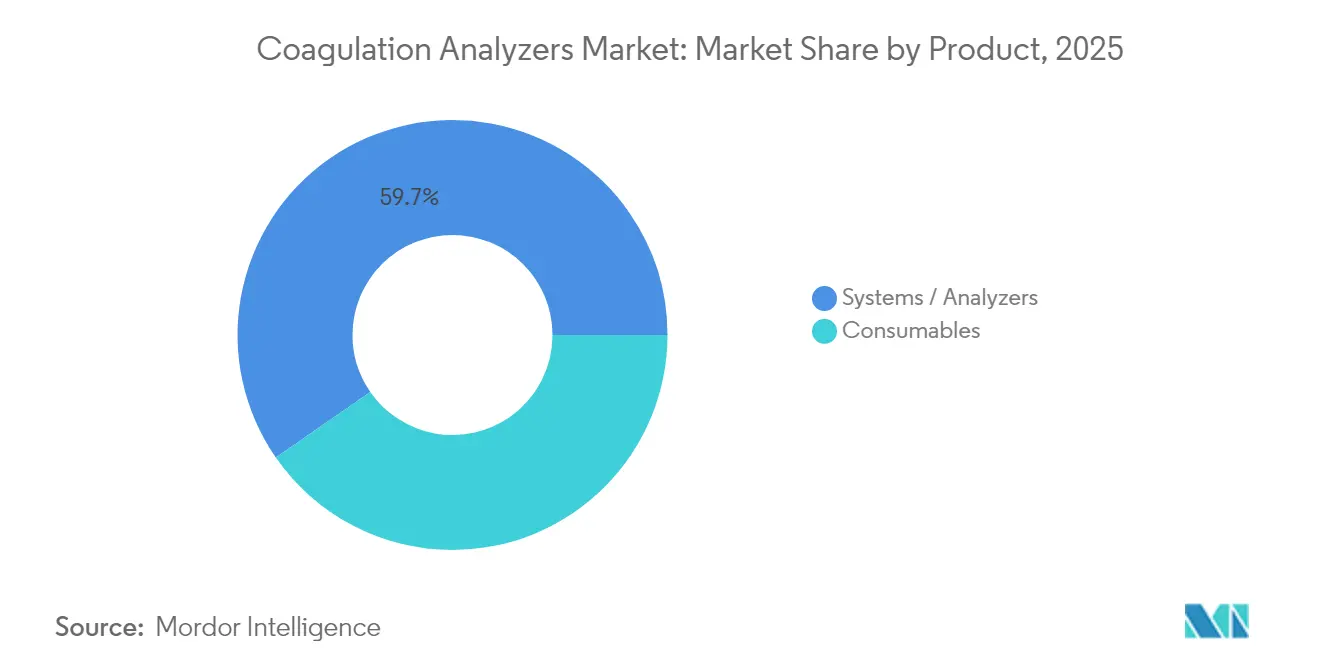
- Por producto, los sistemas y analizadores lideraron con una participación de ingresos del 59.65 % en 2025; se proyecta que los analizadores de punto de atención aumentarán a una CAGR del 11.05 % hasta 2031.
- Por tipo de prueba, PT/INR representó el 30.25 % del tamaño del mercado de analizadores de coagulación en 2025, mientras que los ensayos de dímero D están en camino de lograr una CAGR del 11.95 % hasta 2031.
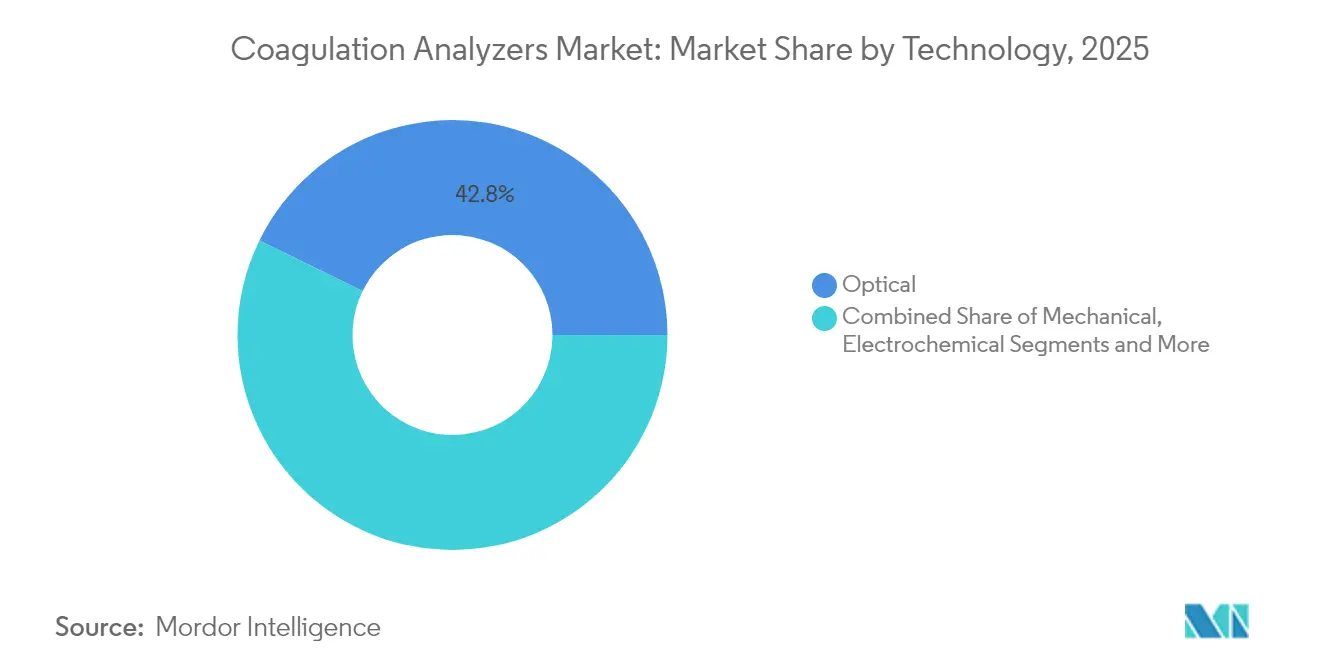
- Por tecnología, los métodos ópticos representaron el 42.75 % de la participación de mercado de analizadores de coagulación en 2025; se prevé que las tecnologías viscoelásticas/magnéticas aumenten a una CAGR del 13.65 % entre 2026 y 2031.
- Por modalidad, los laboratorios centrales basados en hospitales capturaron el 53.90 % del tamaño del mercado de analizadores de coagulación en 2025; se prevé que los dispositivos de punto de atención alcancen una CAGR del 15.1 % hasta 2031.
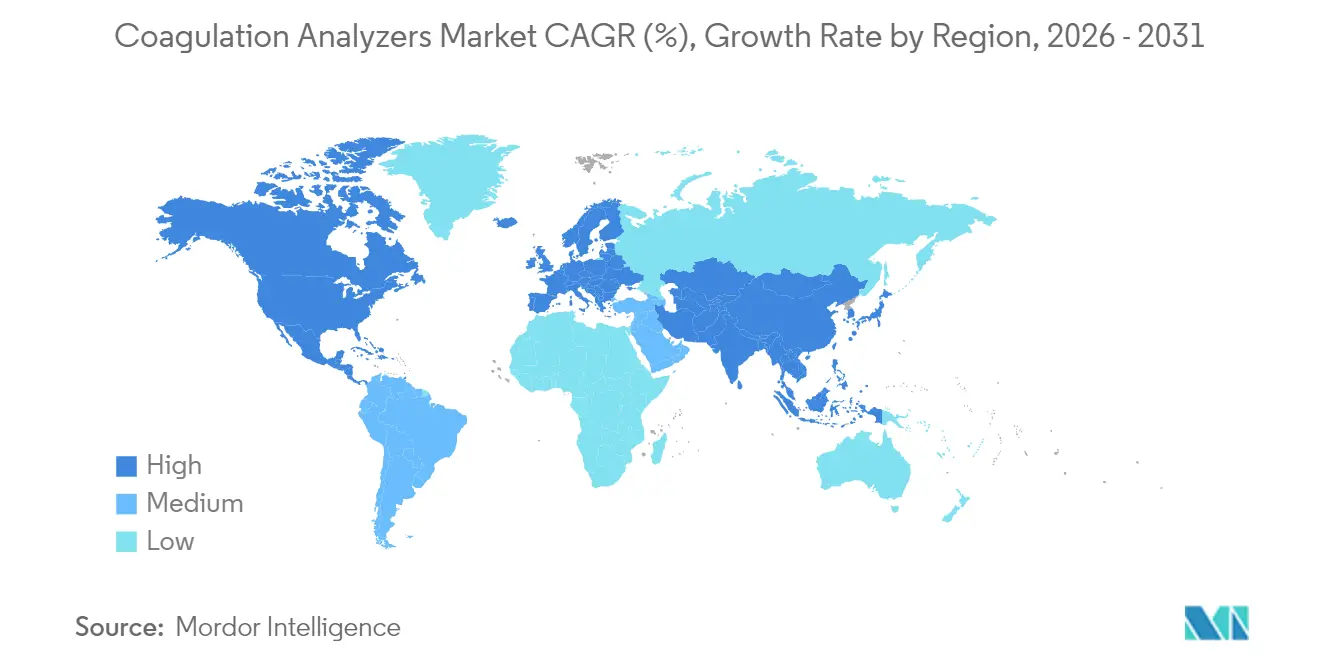
- Por geografía, América del Norte lideró con una participación del 43.10% del mercado de analizadores de coagulación en 2025, mientras que Asia-Pacífico registrará el crecimiento más rápido con una CAGR del 15.35% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de analizadores de coagulación
Análisis del impacto de los impulsores
| Destornillador | ( ~ ) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Prevalencia creciente de trastornos hemorrágicos y trombóticos | + 1.80% | A nivel mundial, mayor en poblaciones que envejecen | Largo plazo (≥ 4 años) |
| Envejecimiento de la población y carga de enfermedades crónicas | + 1.50% | Mercados desarrollados | Largo plazo (≥ 4 años) |
| Automatización de laboratorio y analizadores de alto rendimiento | + 1.20% | Norteamérica y Europa | Mediano plazo (2–4 años) |
| Aumento de las pruebas de coagulación en el punto de atención | + 1.00% | Entornos quirúrgicos y de emergencia en todo el mundo | Mediano plazo (2–4 años) |
| Adopción rápida de pruebas viscoelásticas | + 0.80% | Norteamérica y Europa | Corto plazo (≤ 2 años) |
| Algoritmos específicos para cada paciente basados en IA | + 0.60% | Adopción temprana en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Prevalencia creciente de trastornos hemorrágicos y trombóticos
La hemofilia afecta a 273 000 personas diagnosticadas, con otras 563 000 probablemente sin diagnosticar, lo que aumenta la demanda de un control preciso de la coagulación. [1] James O'Donnell, “Carga global de la hemofilia”, frontiersin.org La enfermedad de Von Willebrand sigue siendo el trastorno hemorrágico hereditario más común, y entre el 72 % y el 94 % de los pacientes experimentan episodios de sangrado clínico que se benefician de una confirmación de laboratorio rápida. Las nuevas terapias, como fitusiran, aprobadas por la FDA en marzo de 2025, requieren ensayos de antitrombina, lo que amplía aún más el mercado de analizadores de coagulación.
Envejecimiento de la población y carga de enfermedades crónicas
El aumento de la prevalencia de fibrilación auricular en personas mayores incrementa la necesidad de anticoagulación a largo plazo. La tromboelastografía demuestra una mayor precisión en la predicción de hemorragias en comparación con las pruebas convencionales en cohortes de ancianos. La adopción de anticoagulantes orales directos, liderada por apixabán, subraya un cambio de rumbo del mercado hacia fármacos más recientes que aún requieren controles de coagulación periódicos. [2] Wei Zhang, “Sensor de coágulos fluorescente de nanotubos de carbono”, mdpi.com
Automatización de laboratorio y analizadores de alto rendimiento
Plataformas como Sysmex CS-5100 procesan hasta 402 pruebas por hora con un CV ≤3%, lo que satisface el deseo de los hospitales de tiempos de respuesta inferiores a 60 minutos. El Atellica COAG 360 de Siemens registra un 98% de satisfacción del operador, lo que destaca las mejoras en la usabilidad, vitales para el mercado de analizadores de coagulación.
Aumento de las pruebas de coagulación en el punto de atención
Los medidores de INR portátiles ofrecen una precisión equivalente a la de laboratorio, lo que facilita el ajuste de la terapia en el hogar y descongestiona las clínicas ambulatorias. [3] Kenneth Uhl, “Precisión del INR portátil”, mayoclinicproceedings.org El cartucho TEG 6s HN de abril de 2024 aporta información viscoelástica a los casos cardíacos heparinizados, reduciendo las tasas de transfusión.
Análisis del impacto de las restricciones
| Restricción | ( ~ ) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos de capital y reactivos | -1.20% | Mercados emergentes en todo el mundo | Mediano plazo (2–4 años) |
| Adopción limitada en países de bajos ingresos | -0.80% | África subsahariana y partes de Asia | Largo plazo (≥ 4 años) |
| Choques en el suministro de reactivos de heparina porcina y IVDR | -0.60% | Cadenas de suministro globales | Corto plazo (≤ 2 años) |
| Biomarcadores no invasivos emergentes | -0.40% | Norteamérica y Europa | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Análisis de segmento
Por producto: La automatización impulsa el dominio de los sistemas
Los sistemas y analizadores representaron el 59.65 % del mercado de analizadores de coagulación en 2025, ya que los laboratorios priorizaron la automatización sin intervención para controlar el creciente volumen de pruebas sin aumentar el personal. Las unidades de punto de atención registraron la adopción más rápida, impulsada por la autorización de TEG 6s, que amplió las pruebas viscoelásticas a los quirófanos cardíacos. Su robusto rendimiento (402 pruebas por hora en modelos de alta gama) reduce los cuellos de botella durante los picos de flebotomía matutinos, consolidando la dependencia del proveedor mediante contratos de consumibles.
Los consumibles constituyen la columna vertebral del mercado de analizadores de coagulación. Las exigencias de integridad de los reactivos se han agudizado desde que las alertas de contaminación por heparina porcina provocaron retiradas globales de productos. En respuesta, las alianzas entre fabricantes de equipos originales (OEM), como el acuerdo Siemens-Sysmex de 2024, garantizan un flujo de reactivos estable y la integración avanzada de paquetes de control de calidad con IA. Los materiales de calibración también se benefician de los objetivos de precisión CLIA más estrictos, lo que impulsa a los laboratorios hacia controles premium con consistencia validada entre lotes.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de prueba: Aumentos del dímero D en medio de un foco de trombosis
El TP/INR sigue siendo el pilar de la vigilancia crónica de la warfarina, representando el 30.25 % del mercado de analizadores de coagulación en 2025. No obstante, los médicos prefieren cada vez más los ensayos anti-Xa para la heparina de bajo peso molecular, lo que refleja la migración de la terapia. El dímero D, por su parte, registra la tasa de crecimiento anual compuesta (TCAC) más rápida, del 11.95 %, ya que los servicios de urgencias lo utilizan para el triaje de la tromboembolia venosa y el seguimiento de la coagulopatía pos-COVID.
Los paneles de fibrinógeno y función plaquetaria completan el catálogo, apoyando los protocolos de traumatología y el ajuste de antiagregantes plaquetarios. Las aplicaciones globales de hemostasia (TEG y ROTEM) se están expandiendo más allá de los quirófanos y alcanzando las unidades de cuidados intensivos, impulsadas por la reclasificación de Clase II de mayo de 2025, que redujo el tiempo de comercialización de los nuevos cartuchos.
Por tecnología: Los métodos viscoelásticos desafían la dominancia óptica
Los analizadores ópticos mantuvieron una cuota de mercado del 42.75 % en analizadores de coagulación en 2025 gracias a una sólida base instalada y a sistemas de control de calidad consolidados. Aun así, se prevé una tasa de crecimiento anual compuesta (TCAC) del 13.65 % para las modalidades viscoelásticas y magnéticas, ya que los equipos perioperatorios buscan información de sangre completa que las curvas fotométricas estándar no pueden proporcionar. Las unidades viscoelásticas portátiles ahora se integran en los carros de anestesia, lo que facilita la retroalimentación durante las resecciones hepáticas.
Los chips electroquímicos y los sensores ópticos conectados a teléfonos inteligentes están pasando de la fase de prueba de concepto a la de implementación piloto en clínicas de anticoagulación ambulatoria. Investigadores informan de un seguimiento exitoso del tiempo de coagulación mediante fluorescencia de nanotubos de carbono, lo que sugiere el desarrollo de desechables de bajo coste que podrían abrir el mercado de analizadores de coagulación a las farmacias comunitarias.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por modalidad: el punto de atención gana terreno
Los laboratorios centrales aún dominan los contratos hospitalarios gracias a su amplia oferta de reactivos y sus descuentos por volumen. Sin embargo, los modelos de punto de atención registraron una tasa de crecimiento anual compuesta (TCAC) del 15.1 %, ya que los profesionales sanitarios trasladan las pruebas a la cabecera del paciente para casos de trauma, trasplantes y obstetricia, donde las respuestas en 10 minutos influyen en las decisiones quirúrgicas.
El autodiagnóstico en el hogar representa la próxima frontera. Los medidores de INR de bolsillo, combinados con paneles en la nube, muestran un tiempo de tratamiento estable y menos visitas a la clínica, lo que se alinea con los incentivos de las aseguradoras para la gestión remota. Sin embargo, la claridad en los reembolsos y los umbrales de capacitación de los operadores varían, lo que limita las implementaciones a corto plazo fuera de los países de altos ingresos.
Por el usuario final: El cuidado domiciliario emerge como líder en crecimiento
Los hospitales representaron el 53.90 % de los ingresos en 2025, lo que refleja la necesidad de contar con servicios internos integrales en urgencias, cirugía y clínicas especializadas de coagulación. Los laboratorios clínicos de referencia gestionan análisis factoriales complejos y paneles genéticos que los hospitales más pequeños externalizan.
Las líneas de atención domiciliaria, con un crecimiento previsto del 15.1 % anual, se benefician del envejecimiento de la población y de las mejoras en la alfabetización digital. Los biosensores portátiles en desarrollo prometen líneas de tendencia de coagulación continuas en lugar de controles puntuales, lo que podría reducir el riesgo de reingreso en pacientes con insuficiencia cardíaca que reciben terapia antitrombótica dual.
Análisis geográfico
Mercado de analizadores de coagulación en Norteamérica
Norteamérica lidera el mercado de analizadores de coagulación, gracias a hospitales bien financiados, la rápida adopción de la IA y marcos de reembolso favorables. La aprobación del fitusiran por parte de la FDA en marzo de 2025, junto con un ensayo de antitrombina complementario, ilustra cómo la innovación terapéutica impulsa de inmediato la demanda de diagnóstico. El modelo de pagador único de Canadá impulsa las redes nacionales de gestión del INR, mientras que las emergentes cadenas de hospitales privados de México invierten en dispositivos de punto de atención para acortar los tiempos de estancia en urgencias.
Mercado de analizadores de coagulación en la región Asia-Pacífico
Asia Pacífico es la región de mayor crecimiento, lo que refleja la rápida modernización de infraestructuras y el crecimiento de la población de adultos mayores que requiere vigilancia rutinaria de la coagulación. El papel de China como el mayor proveedor mundial de heparina ofrece ventajas en costos, pero también vulnerabilidad ante fluctuaciones en las materias primas. El riguroso proceso de revisión de dispositivos de Japón garantiza altos estándares de laboratorio, mientras que las recientes reformas regulatorias en India han abierto caminos para la fabricación nacional de analizadores de mediano rendimiento. Sysmex reportó un crecimiento de dos dígitos en las ventas regionales en el primer trimestre de 1, lo que subraya la demanda insatisfecha de reactivos y controles.
Mercado europeo de analizadores de coagulación
Europa equilibra una sólida capacidad científica con la carga adicional del cumplimiento del IVDR. Alemania, Francia y el Reino Unido operan extensas redes de laboratorios de referencia que ya cumplen con la mayoría de los nuevos requisitos de documentación, pero los centros más pequeños se enfrentan a un costoso trabajo de validación. La preocupación por el suministro de reactivos de origen porcino ha impulsado estudios piloto sobre alternativas bovinas, mientras que la escasez de sangre del NHS en Inglaterra pone de relieve la importancia de las pruebas viscoelásticas para una práctica transfusional responsable.
Panorama regulatorio
Los analizadores de coagulación están regulados como dispositivos médicos de diagnóstico in vitro, y su acceso al mercado está condicionado por los requisitos previos a la comercialización de la FDA de EE. UU. y el marco del Reglamento de Dispositivos Médicos de Diagnóstico In Vitro (IVDR) de la Unión Europea. En Estados Unidos, los sistemas automatizados y semiautomatizados utilizados para estudios de coagulación in vitro están bajo la supervisión de la FDA y, por lo general, siguen el procedimiento de notificación previa a la comercialización 510(k). A medida que la conectividad, el software intermedio y el soporte algorítmico para la toma de decisiones se integran en los flujos de trabajo de hemostasia, se intensifica el control sobre las funciones del software del dispositivo.
En Europa, el Reglamento (UE) 2017/746 (IVDR), modificado por el Reglamento (UE) 2024/1860, sigue elevando las expectativas en cuanto a documentación y organismos notificados para los sistemas de pruebas de coagulación y los ensayos asociados. Los hitos clave de 2026 estrechan los plazos de ejecución: el 26 de mayo de 2026 es la fecha límite para que los fabricantes de dispositivos de diagnóstico in vitro (DIV) de clase C heredados presenten solicitudes formales de evaluación de la conformidad ante un organismo notificado para mantener la elegibilidad para las disposiciones transitorias ampliadas, y el 26 de septiembre de 2026 requiere un acuerdo escrito firmado con un organismo notificado para esos dispositivos de clase C heredados. La incorporación de EUDAMED también añade una capa adicional de cumplimiento, con uso obligatorio para los nuevos dispositivos de diagnóstico in vitro a partir del 28 de mayo de 2026, lo que afecta a los registros y flujos de datos posteriores a la comercialización para los productos de hemostasia recién colocados.
Panorama competitivo
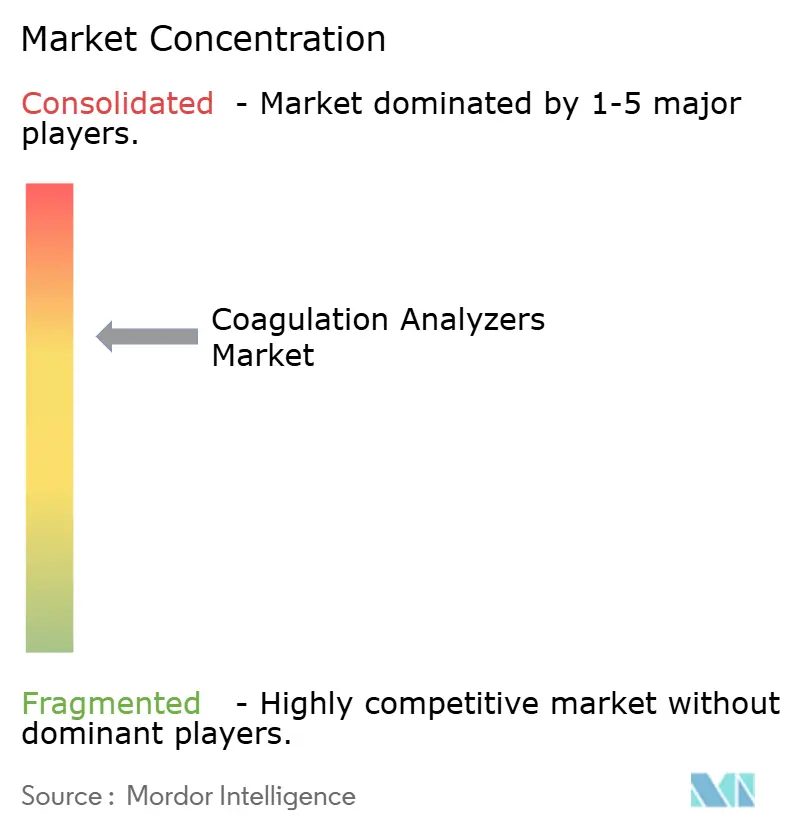
El mercado de analizadores de coagulación presenta una consolidación moderada: se estima que los cinco principales proveedores controlan dos tercios de los ingresos globales, pero la rotación tecnológica permite a los nuevos participantes consolidarse en nichos de mercado. Siemens Healthineers y Sysmex extienden su alianza de 25 años mediante un nuevo acuerdo OEM que agrupa instrumentos y reactivos bajo contratos de servicios compartidos. Roche refuerza su posición de alto rendimiento con pruebas de factor Xa adaptadas a la monitorización directa de anticoagulantes orales.
Werfen amplió su alcance en el punto de atención con la adquisición de Accriva Diagnostics y la incorporación de Hemochron y VerifyNow para complementar su línea GEM de laboratorio. Haemonetics se centra en el liderazgo en viscoelásticos, añadiendo cartuchos neutralizados con heparina para cubrir cirugías cardiovasculares. En el sector de segundo nivel, las startups utilizan la IA para convertir las curvas de coágulos sin procesar en puntuaciones predictivas de riesgo de hemorragia, ofreciendo API en la nube que se integran con los sistemas LIS heredados.
Es probable que la presión competitiva se intensifique a medida que las empresas farmacéuticas buscan diagnósticos complementarios sincronizados con anticoagulantes de última generación. La flexibilización de la clasificación regulatoria estadounidense para sistemas viscoelásticos, prevista para mayo de 2025, también reduce los obstáculos de capital para los fabricantes locales, lo que podría fragmentar su participación en segmentos sensibles al precio.
Líderes de la industria de analizadores de coagulación
F. Hoffmann-La Roche Ltda.
Siemens Healthineers AG
Corporación Sysmex
Beckman Coulter (Danaher)
Werfen (Laboratorio de Instrumentación)
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: Siemens Healthineers lanzó los sistemas de hemostasia CN-3000 y CN-6000 en Canadá tras obtener la licencia de Health Canada. Este lanzamiento amplía el acceso a flujos de trabajo de coagulación automatizados en un importante mercado norteamericano y respalda la estandarización de instrumentos en centros que ya utilizan automatización de laboratorio integrada y contratos de servicio.
- Marzo de 2026: Roche lanzó el ensayo cobas MPX-E para la detección de enfermedades en donantes de sangre en países que aceptan la marca CE. Si bien está enfocado en la seguridad transfusional, este lanzamiento refuerza una tendencia más amplia de expansión de las carteras de ensayos en plataformas automatizadas, lo que influye en las decisiones de compra de los laboratorios que consolidan las pruebas de hemostasia y otras pruebas relacionadas bajo instrumentación y regímenes de control de calidad compartidos.
- Abril de 2024: Siemens Healthineers y Sysmex iniciaron la distribución independiente de su cartera combinada de pruebas de hemostasia bajo sus respectivas marcas en Estados Unidos y Europa. Este cambio transformó la estrategia de comercialización de instrumentos y reactivos, otorgando a cada empresa un mayor control sobre el servicio, la continuidad del suministro y las hojas de ruta de su cartera de productos en dos de las regiones con mayor regulación para las pruebas de coagulación.
Alcance y metodología
Según el alcance de este informe, los analizadores de coagulación se utilizan para detectar la presencia de coágulos de sangre en los vasos sanguíneos. Estos analizadores miden la velocidad de la vía de la coagulación, así como los niveles de trombolina y tromboplastina en pocos minutos. Un sistema analizador de coagulación también tiene protocolos de bloqueo de seguridad y control de calidad incorporados para garantizar un uso seguro, ya que se utiliza en información confidencial sobre la salud de los pacientes. El mercado de Analizadores de coagulación está segmentado por Producto (Analizadores (Analizadores de laboratorio clínico y Analizadores de punto de atención) y Consumibles), Por Tipo de prueba (Pruebas de fibrinógeno, Pruebas de dímero D, Pruebas de función plaquetaria y otras pruebas de coagulación), Tecnología (Pruebas ópticas , Mecánica, Electroquímica y Otros), Usuario Final (Hospitales, Centros de Diagnóstico y Otros) y Geografía (Norteamérica, Europa, Asia Pacífico, Medio Oriente y África y Sudamérica). El informe de mercado también cubre los tamaños y tendencias de mercado estimados para 17 países diferentes en las principales regiones, a nivel mundial. El informe ofrece el valor (en millones de USD) para los segmentos anteriores.
| Sistemas / Analizadores | Analizadores de laboratorio de alto rendimiento |
| Analizadores de laboratorio de rendimiento medio | |
| Analizadores de punto de atención | |
| Consumibles | Reactivos y ensayos |
| Calibradores y controles | |
| Otros |
| Tiempo de protrombina (TP/INR) |
| Tiempo de tromboplastina parcial activado (aPTT) |
| Dímero D |
| Fibrinógeno |
| Función plaquetaria |
| Anti-factor Xa |
| Hemostasia global (TEG/ROTEM) |
| Otras pruebas |
| Óptico |
| Mecánico |
| Electroquímico |
| Magnético / Viscoelástico |
| Otras tecnologias |
| Plataformas de laboratorio central |
| Dispositivos de punto de atención |
| Dispositivos de autoevaluación/cuidado domiciliario |
| Hospitales |
| Laboratorios clínicos y de referencia |
| Centros Quirúrgicos Ambulatorios |
| Configuración de atención domiciliaria |
| Otros |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Australia | |
| Resto de Asia y el Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por producto | Sistemas / Analizadores | Analizadores de laboratorio de alto rendimiento |
| Analizadores de laboratorio de rendimiento medio | ||
| Analizadores de punto de atención | ||
| Consumibles | Reactivos y ensayos | |
| Calibradores y controles | ||
| Otros | ||
| Por tipo de prueba | Tiempo de protrombina (TP/INR) | |
| Tiempo de tromboplastina parcial activado (aPTT) | ||
| Dímero D | ||
| Fibrinógeno | ||
| Función plaquetaria | ||
| Anti-factor Xa | ||
| Hemostasia global (TEG/ROTEM) | ||
| Otras pruebas | ||
| por Tecnología | Óptico | |
| Mecánico | ||
| Electroquímico | ||
| Magnético / Viscoelástico | ||
| Otras tecnologias | ||
| Por Modalidad | Plataformas de laboratorio central | |
| Dispositivos de punto de atención | ||
| Dispositivos de autoevaluación/cuidado domiciliario | ||
| Por usuario final | Hospitales | |
| Laboratorios clínicos y de referencia | ||
| Centros Quirúrgicos Ambulatorios | ||
| Configuración de atención domiciliaria | ||
| Otros | ||
| Geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Resto de Asia y el Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual y las perspectivas de crecimiento del mercado global de analizadores de coagulación?
El mercado está valorado en USD 4.75 mil millones en 2026 y se proyecta que alcance los USD 6.31 mil millones para 2031, lo que refleja una CAGR del 5.85%.
¿Qué categoría de productos se está expandiendo más rápidamente?
Los analizadores de punto de atención están creciendo a una tasa de crecimiento anual compuesta (CAGR) del 11.05 % a medida que los hospitales y las unidades de emergencia priorizan los resultados de coagulación en la cama del paciente.
¿Por qué las pruebas viscoelásticas (TEG/ROTEM) están ganando rápida adopción?
Estas plataformas brindan perfiles de coagulación de sangre completa en tiempo real en cuestión de minutos, lo que mejora las decisiones de transfusión y se beneficia de una reclasificación de Clase II de mayo de 2025 que redujo los obstáculos regulatorios.
¿Qué región geográfica se prevé que crecerá más rápido?
Asia Pacífico lidera con una CAGR del 15.35% debido al envejecimiento de la población, las mejoras de infraestructura y la creciente carga de enfermedades crónicas.


