

Tamaño y participación en el mercado del carbón activado a base de carbón
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 3.5 mil millones |
| Tamaño del mercado (2031) | USD 4.55 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.41% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
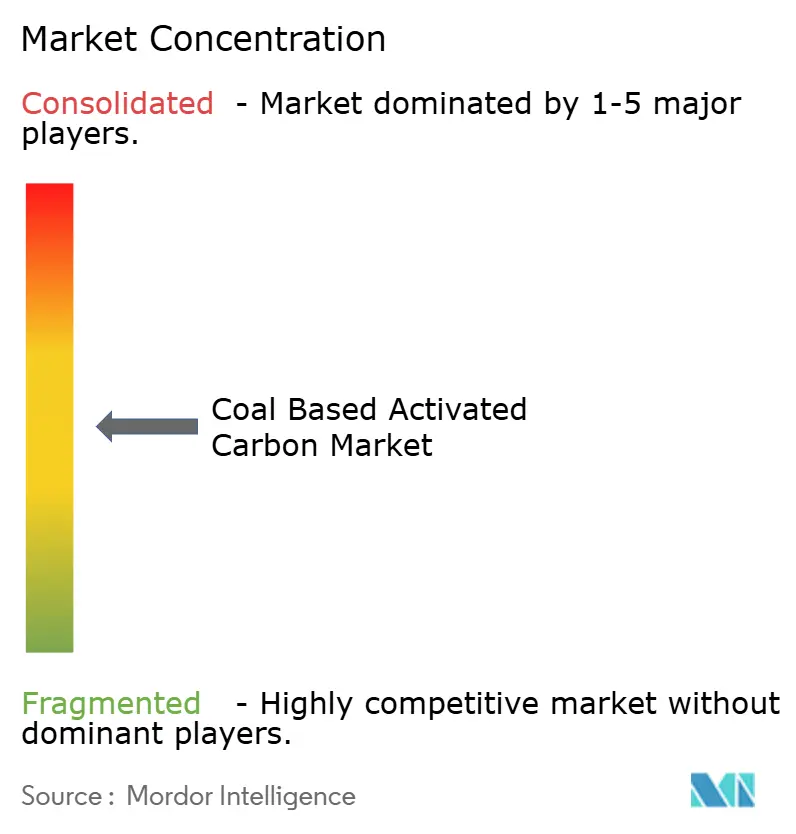
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de carbón activado a base de carbón por Mordor Intelligence
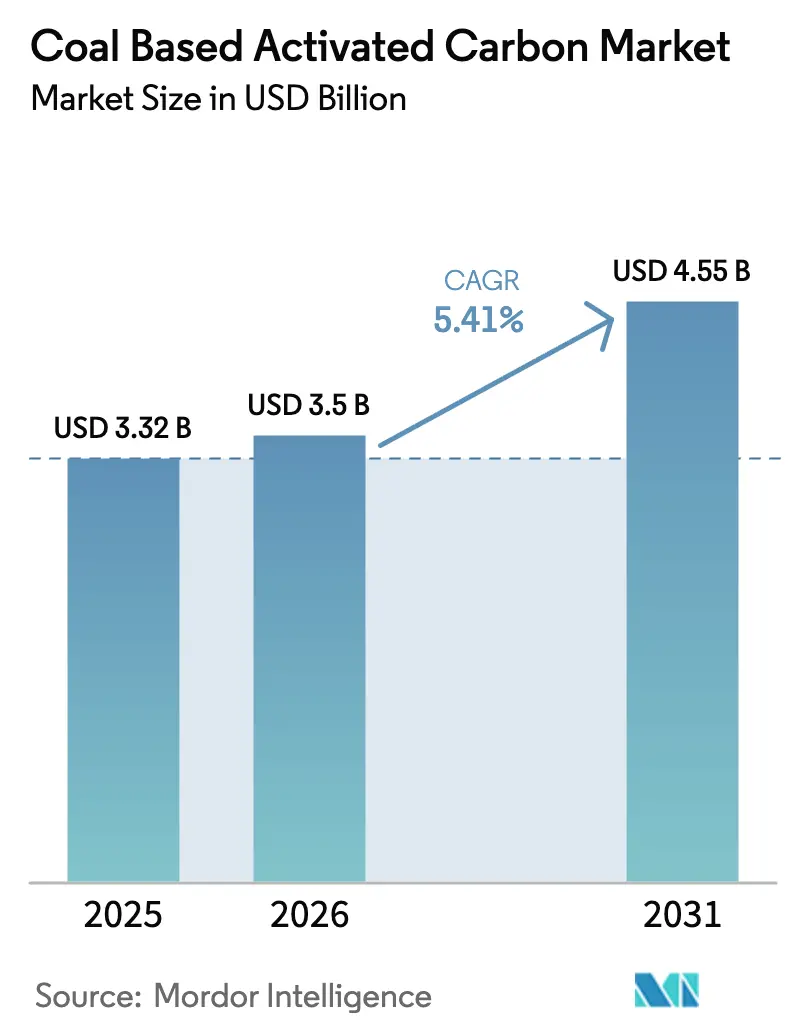
Se proyecta que el tamaño del mercado de carbón activado a base de carbón será de USD 3.32 mil millones en 2025, USD 3.5 mil millones en 2026, y alcanzará USD 4.55 mil millones para 2031, con un crecimiento a una CAGR del 5.41% entre 2026 y 2031. Las empresas de servicios públicos están obteniendo contratos de regeneración como servicio, que reducen las emisiones de CO₂ del ciclo de vida en casi un 80 por ciento, manteniendo los costos unitarios por debajo de los estándares del carbón virgen, a pesar del riesgo de sustitución por carbones de biomasa. En Estados Unidos y Europa, las regulaciones sobre PFAS han acelerado las mejoras municipales. Mientras tanto, los usuarios industriales están cambiando a medios extruidos y peletizados, que reducen las pérdidas por caída de presión en los depuradores de compuestos orgánicos volátiles (COV). Si bien los productores ricos en carbón de China e India están expandiendo sus capacidades, las importaciones de Japón y Corea del Sur de productos con alto índice de yodo ponen de manifiesto una brecha de calidad que favorece a los proveedores occidentales integrados verticalmente. En general, el mercado del carbón activado derivado del carbón se está adaptando, y los clientes ahora evalúan a los proveedores en función tanto del rendimiento de adsorción como de la reducción de las emisiones de alcance 3.
Conclusiones clave del informe
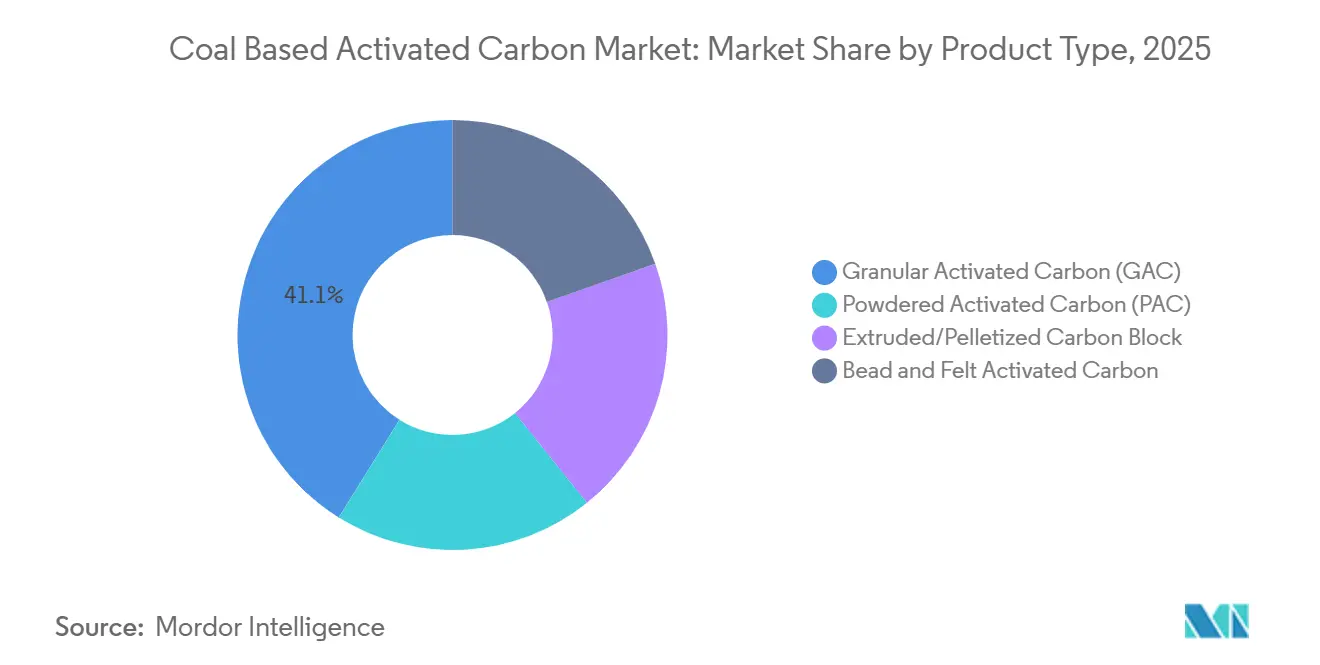
- Por tipo de producto, el carbón activado granular representó el 41.12% de la cuota de mercado del carbón activado a base de carbón en 2025; se prevé que las formas extruidas y peletizadas crezcan a una tasa de crecimiento anual compuesta (CAGR) del 5.89% en el período 2026-2031.
- En cuanto al proceso de activación, la activación con vapor representó el 59.98% del tamaño del mercado de carbón activado a base de carbón en 2025, mientras que la activación con ácido fosfórico avanza a una tasa de crecimiento anual compuesta (CAGR) del 5.98% en el período 2026-2031.
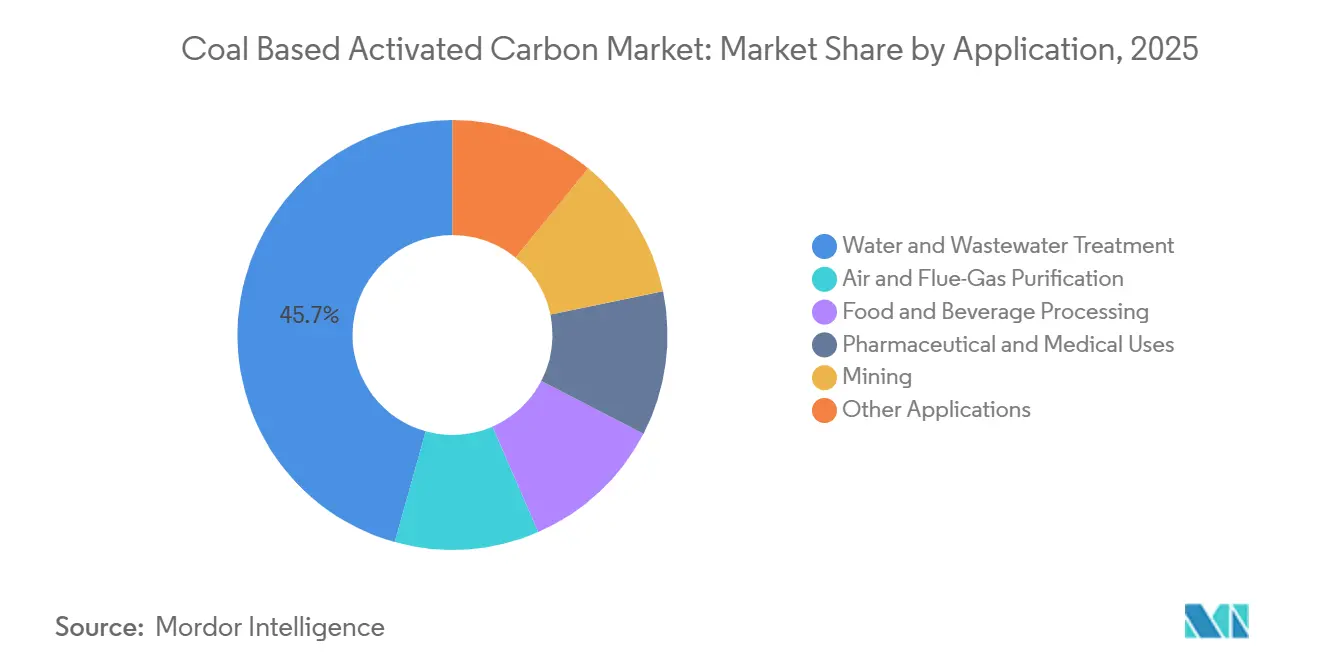
- Por aplicación, el tratamiento de agua y aguas residuales acaparó el 45.67% del mercado de carbón activado a base de carbón en 2025, y la purificación de aire y gases de combustión está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 5.12% en el período 2026-2031.
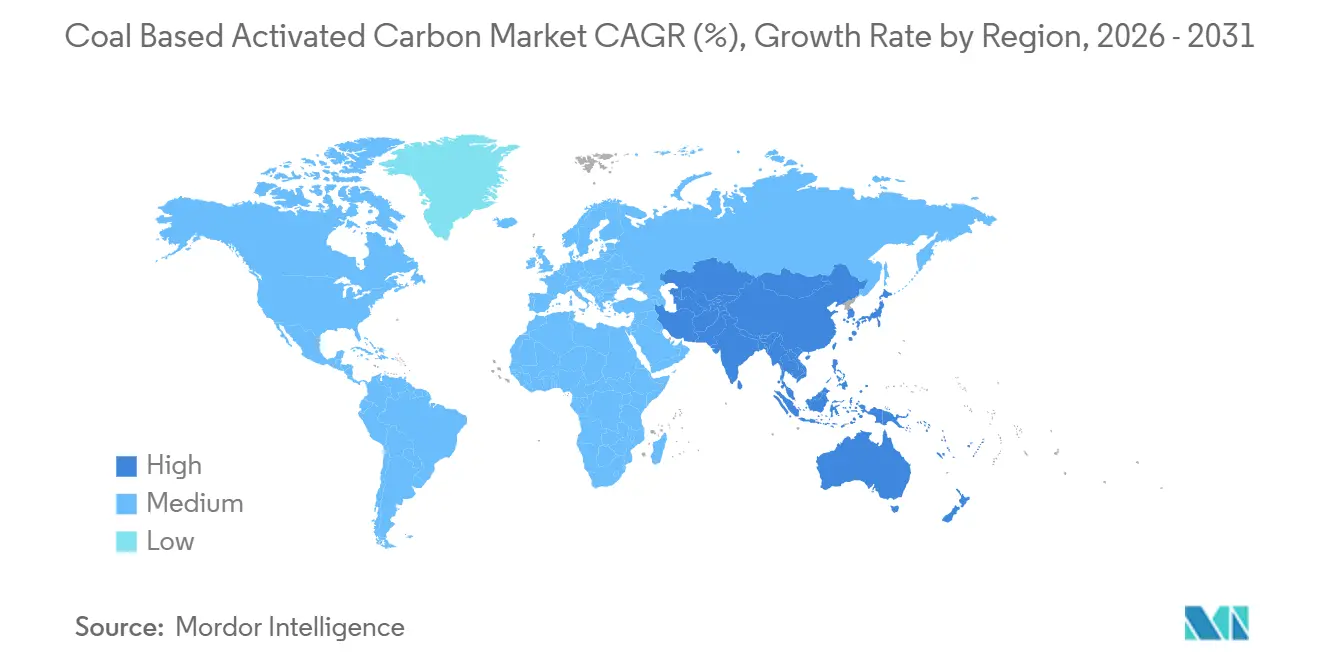
- Geográficamente, Asia-Pacífico lideró con una cuota de ingresos del 43.22% en 2025; además, es la región de más rápido crecimiento, registrando una tasa de crecimiento anual compuesta (CAGR) del 5.96% en el período 2026-2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial del carbón activado a base de carbón
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Normas más estrictas sobre emisiones atmosféricas que impulsan la purificación de gases de combustión | + 1.2% | Global, con medidas de aplicación concentradas en Norteamérica, la UE y China. | Mediano plazo (2-4 años) |
| Estándares de trazas ultrabajas basados en PFAS para servicios de agua potable | + 1.5% | América del Norte y núcleo de la UE, efecto indirecto en los centros urbanos de Asia-Pacífico. | Corto plazo (≤ 2 años) |
| Aumento en los circuitos de recuperación de cianuración de minerales de oro | + 0.8% | Sudamérica (Perú, Chile), África Occidental (Ghana, Burkina Faso), Asia-Pacífico (Indonesia, Filipinas) | Largo plazo (≥ 4 años) |
| Adopción de adsorbentes de captura de carbono para hornos de cemento y acero | + 0.6% | Proyectos piloto de la UE en la región Asia-Pacífico (China, India) | Largo plazo (≥ 4 años) |
| Surgimiento de modelos de negocio de regeneración como servicio | + 1.1% | Global, tracción temprana en América del Norte y Europa Occidental | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Normas más estrictas sobre emisiones atmosféricas que impulsan la purificación de gases de combustión
En 2024, la norma MATS de EE. UU. y los estándares de emisiones ultrabajas de China obligan a las centrales eléctricas y cementeras a inyectar carbón activado en polvo con alto índice de yodo [1] Agencia de Protección Ambiental de EE. UU., “Hoja informativa sobre estándares de mercurio y tóxicos atmosféricos”, epa.gov . Los proveedores cercanos a las cuencas carboníferas de Mongolia Interior y Shanxi están asegurando contratos de suministro vinculados a los estándares de carbón térmico, una medida que estabiliza los márgenes brutos en medio de las fluctuaciones de la materia prima. En la UE, mientras que los carbones a base de biomasa alcanzan un precio superior, las centrales de co-combustión de biomasa se apresuran a cumplir con las conclusiones de BAT de 2026, lo que resulta en un aumento en los pedidos piloto. Estas regulaciones impulsan el mercado del carbón activado a base de carbón, ya que los operadores tratan los gases de combustión para mantener sus licencias operativas. Las instalaciones que aseguran una mínima filtración de azufre y una cinética de adsorción rápida pueden obtener ganancias significativas, incluso con factores de carga fluctuantes.
Estándares de trazas ultrafinas basados en PFAS para empresas de agua potable
En abril de 2024, la EPA estableció los Niveles Máximos de Contaminantes para seis compuestos PFAS en 4 ppt. También identificaron el carbón activado granular a base de carbón como la Mejor Tecnología Disponible para tratar aguas con niveles totales de PFAS por debajo de 100 ppt. En respuesta, las empresas de servicios públicos que abastecen a millones de residentes de EE. UU. firmaron contratos de regeneración de compra o pago, evitando las responsabilidades de vertedero por el adsorbente usado. Kuraray había anticipado que la oportunidad del mercado estadounidense crecería significativamente para 2030. Para capitalizar, la empresa mejoró tanto la capacidad de producción como la de reactivación, con el objetivo de asegurar una participación sustancial en ese mercado. Mientras tanto, India propuso un borrador de límite de PFAS en línea con las Normas de la UE, lo que señala una mayor demanda en el sur de Asia [2] Autoridad de Seguridad Alimentaria y Normas de la India, “Borrador de Límites de PFAS”, fssai.gov.in . Estos desarrollos han impulsado el mercado del carbón activado a base de carbón hacia un modelo de ingresos orientado al servicio, favoreciendo a los proveedores integrados verticalmente.
Aumento en los circuitos de recuperación de cianuración de minerales de oro
Las plantas de oro de todo el mundo, que utilizan métodos CIP/CIL, son grandes consumidoras de carbón activado a base de carbón anualmente. Los líderes de la industria, Barrick y Newmont, han expandido recientemente sus operaciones, lo que ha resultado en un aumento significativo del consumo de carbón. En Filipinas, los exportadores están mezclando carbón subbituminoso con carbón de cáscara de coco, logrando índices de yodo que prefieren las refinerías australianas. Esto subraya la adaptabilidad de la región en materia prima y su mejor aprovechamiento. El aumento de los costos del cianuro ha impulsado las primeras pruebas de lixiviación con tiosulfato, lo que podría moderar el crecimiento a largo plazo. Sin embargo, los volúmenes inmediatos están respaldados por depósitos de alta ley en África Occidental e Indonesia. Además, las mineras más pequeñas están adoptando plataformas CIP modulares, ampliando su base de clientes e impulsando el rendimiento en el mercado del carbón activado a base de carbón. Los proveedores que certifican una resistencia a la abrasión superior a la dureza ASTM obtienen una ventaja de precio en estas operaciones intensivas en lodos.
Adopción de adsorbentes de captura de carbono para hornos de cemento y acero
En un esfuerzo por hacer que la captura de CO₂ sea más rentable, la empresa china Anhui Conch Cement y la planta de ArcelorMittal en Dunkirk están probando sistemas piloto de carbón activado impregnado con aminas. Estos sistemas piloto capturan eficientemente una cantidad sustancial de CO₂ de gases de combustión de concentración moderada. Además, regeneran el adsorbente utilizando calor residual, lo que reduce significativamente las penalizaciones energéticas. El Mecanismo de Ajuste en Frontera del Carbono (CBAM) de la Unión Europea ha impulsado a los exportadores a adoptar estas iniciativas antes de enfrentarse a mayores aranceles. Dado que los gases de escape de los hornos emiten mayores niveles de partículas y SOₓ que las centrales eléctricas, las inversiones en sistemas de pretratamiento, como precipitadores electrostáticos (ESP) y unidades de desulfuración, se han vuelto esenciales. Estos proyectos piloto no solo están ampliando el mercado del carbón activado a base de carbón, sino que también están estableciendo un nicho rentable centrado en la captura de alto valor. Este nicho favorece particularmente a los adsorbentes con bajas tasas de desgaste y rápida estabilidad cíclica.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad de precios y riesgo logístico en la materia prima del carbón | -0.7% | Global, especialmente en Asia-Pacífico y Europa, donde la dependencia del carbón transportado por mar es extrema. | Corto plazo (≤ 2 años) |
| Competencia del carbón activado a base de biomasa | -0.5% | América del Norte y la UE, impulsadas por mandatos de sostenibilidad. | Mediano plazo (2-4 años) |
| Retirada de capital de las cadenas de suministro de carbón impulsada por criterios ESG (ambientales, sociales y de gobernanza) | -0.4% | Europa y América del Norte, impacto limitado en Asia-Pacífico. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad de precios y riesgo logístico en la materia prima del carbón
En 2024, las fluctuaciones trimestrales en los precios del carbón transportado por mar se vieron influenciadas por factores como las condiciones climáticas, las cuotas de exportación de Indonesia y las políticas de importación de China. Los productores europeos, que dependen en gran medida de las importaciones, están experimentando un aumento significativo en sus costos de carbón en destino debido al incremento de los fletes. Los productores más pequeños, sujetos a contratos de aprovisionamiento a corto plazo, están sufriendo una compresión de los márgenes, ya que los picos en los precios de la materia prima superan la reevaluación de sus contratos. Por el contrario, los productores con minas propias en Shanxi o contratos de compra a largo plazo en la cuenca de Illinois (EE. UU.) están disfrutando de márgenes de EBITDA más altos que aquellos que compran a precios al contado. Si bien los esfuerzos por mejorar los finos de carbón de las plantas de lavado han dado como resultado carbones con índices de yodo en un rango limitado, esta limitación restringe su uso a mercados de eliminación de colorantes de bajo valor y disminuye su potencial en el sector del carbón activado a base de carbón.
Competencia del carbón activado a base de biomasa
En 2024, las exportaciones de cáscaras de coco del sudeste asiático aumentaron significativamente, proporcionando a los clientes de bebidas y bienes de consumo alternativas renovables que alcanzaron un precio superior en la UE y EE. UU. Sin embargo, la menor densidad aparente de estas cáscaras de coco resultó en una vida útil reducida del lecho en los contactores de agua fijos, lo que a menudo anuló las ventajas de costo por unidad. No obstante, las grandes corporaciones ajustaron sus estrategias de adquisición para priorizar estas materias primas renovables. Si bien los carbones a base de madera cumplían con los rigurosos estándares de pureza farmacéutica, sus altos costos limitaron su adopción en sectores más sensibles al precio. Además, la superposición de las materias primas de coco con los mercados de biocombustibles y biocarbón ocasionalmente redujo la oferta, lo que llevó a los compradores a recurrir a productos de carbón durante las épocas de escasez de cosecha. Este cambio cíclico ayudó a mitigar el impacto negativo en el mercado del carbón activado a base de carbón.
Análisis de segmento
Por tipo de producto: Las formas extruidas ganan terreno en los sistemas de aire industriales.
En 2025, el carbón activado granulado dominaba el mercado con una cuota del 41.12 %. Sin embargo, las proyecciones indican que, durante el periodo de previsión de 2026 a 2031, tanto las formas extruidas como las peletizadas experimentarán un fuerte crecimiento anual compuesto del 5.89 %, superando a todas las demás categorías. En los sectores químico y de refinación, los depuradores de COV de alto consumo energético se inclinan cada vez más por los pellets extruidos. Estos pellets no solo reducen el consumo energético de los ventiladores, sino que también generan ahorros sustanciales en los gastos operativos, lo que impulsa un cambio en las especificaciones hacia los medios cilíndricos.
Osaka Gas Chemicals ha impulsado el mercado japonés de carbón activado a base de carbón mediante la puesta en marcha de nuevas prensas. Esto, sumado a los avances en aglutinantes que mejoran la superficie específica BET, ha propiciado un crecimiento constante de los productos extruidos. Si bien las formas en polvo desempeñan un papel fundamental en la remediación de aguas residuales y la purificación farmacéutica, los derivados en perlas y fieltro se destinan a aplicaciones específicas en dispositivos médicos. Sin embargo, la elevada inversión de capital requerida para una línea de 10 000 toneladas limita la extrusión a empresas con una sólida situación financiera, lo que resulta en una concentración moderada dentro de este segmento del mercado de carbón activado a base de carbón.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Mediante un proceso de activación: el ácido fosfórico obtiene ventajas en cuanto a su superficie.
La activación con vapor, con su método familiar, sin reactivos y de bajo costo, logró retener el 59.98 % de la producción de 2025. Por su parte, la activación con ácido fosfórico, principalmente debido a su coactivación con KOH, alcanzó la mayor tasa de crecimiento anual compuesta (CAGR) del 5.98 % en el período de pronóstico de 2026 a 2031. Esta coactivación incrementó significativamente las áreas superficiales hasta el rango de 1,200 a 1,500 m²/g y mejoró el volumen de microporos.
En consecuencia, el mercado del carbón activado a base de carbón, especialmente el que utiliza rutas de ácido fosfórico, ha experimentado el crecimiento más rápido. Este auge se produce incluso cuando algunos operadores occidentales se muestran reticentes, disuadidos por los costes de neutralización de aguas residuales. Por el contrario, las plantas en China e India, aprovechando los precios más bajos del H₃PO₄ y las regulaciones de efluentes más laxas, han logrado ofrecer un rendimiento superior a precios competitivos. Esta ventaja les ha permitido ofrecer precios más bajos que sus rivales que solo utilizan vapor. Si bien la activación con CO₂ sigue siendo un nicho de mercado, sus tiempos de residencia de ocho horas limitan la utilización del horno. Sin embargo, las rutas de cloruro de zinc están experimentando un declive, debido a las estrictas limitaciones de descarga de metales pesados. Estos cambios económicos no solo refuerzan la cuota de mercado del vapor, sino que también canalizan un mayor volumen y márgenes de beneficio hacia los especialistas en ácido fosfórico en el sector del carbón activado a base de carbón.
Aplicación: La purificación del aire acelera el cumplimiento de las normativas sobre COV (compuestos orgánicos volátiles).
En 2025, el tratamiento de agua y aguas residuales dominó el panorama, representando el 45.67 % del tonelaje total. Este predominio pone de manifiesto los ciclos de inversión prolongados del sector y la modernización impulsada por la preocupación ante las sustancias PFAS. Por otro lado, la purificación de aire y gases de combustión está experimentando un rápido crecimiento, con proyecciones que indican una tasa de crecimiento anual compuesta (TCAC) del 5.12 % durante el período de previsión de 2026 a 2031. Este dinamismo se debe principalmente a las estrictas normas de emisiones ultrabajas de China y a las recientes actualizaciones de la NESHAP de EE. UU., que exigen la inyección de carbón activado en polvo (CAP) para la captura eficaz de mercurio y compuestos orgánicos volátiles (COV).
En consecuencia, el carbón activado derivado del carbón mineral está experimentando un aumento constante en su cuota de mercado, especialmente en aplicaciones de gases de combustión. Este crecimiento es particularmente notable en los hornos de cemento y las plantas de valorización energética de residuos, que compensan el estancamiento de los volúmenes de agua procedentes de municipios con larga tradición. La industria alimentaria y de bebidas mantiene su ritmo constante de compras anuales; sin embargo, se observa una clara tendencia hacia alternativas a base de cáscara de coco para la decoloración del azúcar, lo que modera ligeramente el crecimiento general. Mientras tanto, los rigurosos estándares de pureza en la industria farmacéutica y la demanda constante de la minería de oro fortalecen estos sectores, contribuyendo a un panorama de demanda estable que sustenta la estabilidad general del mercado.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de carbón activado a base de carbón en la región Asia-Pacífico
En 2025, la región de Asia-Pacífico dominó el panorama mundial, acaparando una notable cuota del 43.22 % del mercado global y proyectando una sólida tasa de crecimiento anual compuesto (TCAC) del 5.96 % para el periodo 2026-2031. China, a pesar de ser un importante productor, recurrió a las importaciones, adquiriendo productos de alta calidad a precios considerablemente superiores a la media de las exportaciones. Esta tendencia puso de manifiesto la resiliencia y la demanda de grados especiales en el mercado del carbón activado a base de carbón. En India, los niveles de producción, junto con la reducción de los costes logísticos en Andhra Pradesh y Odisha, impulsaron una mayor autosuficiencia regional. Mientras tanto, Filipinas demostró las ventajas económicas de la materia prima mezclada, convirtiéndola en una opción atractiva para los compradores de Japón y Corea del Sur.
El mercado de carbón activado a base de carbón en América y EMEA
América del Norte, en particular Estados Unidos, desempeñó un papel fundamental en el panorama de la demanda de 2025, influenciada en gran medida por las estrictas regulaciones sobre PFAS y los límites de mercurio que favorecieron los contratos de regeneración. Los circuitos de agua de las arenas bituminosas de Canadá y la dinámica industria de procesamiento de alimentos de México enriquecieron aún más la dinámica regional. Europa, si bien ostentaba una participación de mercado significativa, se enfrentó a desafíos como el aumento de los precios del carbón y las presiones de capital ESG. Estos factores impulsaron a los productores a orientarse hacia los hornos de reactivación, cada vez más alimentados por energías renovables. En América del Sur, impulsado por la producción de oro de Perú y Chile, el mercado experimentó un crecimiento constante. Oriente Medio y África, aunque modestos en su participación global, se labraron nichos en el pretratamiento de la desalinización y los proyectos auríferos en África Occidental. Esta compleja dinámica regional, en conjunto, configuró una trayectoria de crecimiento global equilibrada para el mercado del carbón activado derivado del carbón.
Panorama competitivo
El mercado del carbón activado derivado del carbón está moderadamente fragmentado. La integración vertical en el suministro, la activación y la reactivación regional del carbón mantiene altos los costos de cambio y permite contratos de ciclo de vida que estabilizan las ganancias. Existe un potencial significativo en los hornos preparados para la captura de carbono, particularmente aquellos ubicados junto a plantas de cemento y acero. Jacobi apunta a este nicho a través de su planta de Tianjin alimentada por energía solar, que califica para bonos verdes. Las empresas medianas están formando empresas conjuntas con las principales compañías de gases industriales para financiar dicha infraestructura sin incumplir los acuerdos ESG. Los umbrales de volumen mínimo de los contratos de regeneración implican que los clientes industriales más pequeños siguen sin estar atendidos, lo que ofrece oportunidades de entrada para proveedores regionales ágiles. En general, la tecnología, el control de la materia prima y la densidad de reactivación definen las ventajas competitivas dentro del mercado del carbón activado derivado del carbón.
Líderes de la industria del carbón activado a base de carbón
Corporación Cabot
InfobelFilipinasOtros Comercios & ServiciosKurarayCo., LTD.
Productos químicos de gas de Osaka
Haycarb PLC
Boyce Carbon Ltd
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Diciembre de 2024: Cabot Corporation implementó un aumento de precio del 8-12% en sus líneas de productos de carbón activado para abordar el aumento de los costos de la materia prima de carbón y mantener la estabilidad de los márgenes. Este exitoso ajuste de precios destaca el sólido posicionamiento de la compañía en el mercado de aplicaciones críticas donde el rendimiento prima sobre el costo.
- Mayo de 2024: Kuraray Co., Ltd. anunció que Calgon Carbon Corporation, su subsidiaria estadounidense, adquirirá el negocio de carbón reactivado industrial de Sprint Environmental Services, LLC, que incluye un segmento de carbón activado a base de carbón.
Alcance del informe sobre el mercado mundial de carbón activado a base de carbón
El carbón activado a base de carbón es un material adsorbente altamente poroso que se obtiene a partir de carbón antracita, bituminoso o lignito mediante procesos de carbonización y activación, lo que da como resultado una extensa estructura de poros internos (microporos, mesoporos y macroporos). Se utiliza principalmente para la purificación de líquidos y gases, el control de olores y la decoloración.
El mercado del carbón activado se segmenta por tipo de producto, proceso de activación, aplicación y geografía. Por tipo de producto, el mercado se segmenta en carbón activado en polvo (PAC), carbón activado granular (GAC), bloque de carbón extruido/peletizado y carbón activado en perlas y fieltro. Por proceso de activación, el mercado se segmenta en activación con vapor, activación con dióxido de carbono, ácido fosfórico y cloruro de zinc. Por aplicación, el mercado se segmenta en tratamiento de agua y aguas residuales, purificación de aire y gases de combustión, procesamiento de alimentos y bebidas, usos farmacéuticos y médicos, minería (recuperación de oro) y otras aplicaciones (recuperación de solventes industriales, purificación de biogás e hidrógeno, etc.). El informe también cubre el tamaño del mercado y las previsiones para el mercado en 18 países de las principales regiones. Para cada segmento, el tamaño del mercado y las previsiones se realizan en función del valor (USD).
| Carbón activado en polvo (PAC) |
| Carbón activado granular (GAC) |
| Bloque de carbono extruido/peletizado |
| Carbón activado en perlas y fieltro |
| Activación de Steam |
| Activación por dióxido de carbono |
| Ácido fosfórico |
| Cloruro de zinc |
| Tratamiento de aguas y aguas residuales. |
| Purificación de aire y gases de combustión |
| Procesamiento de alimentos y bebidas |
| Usos farmacéuticos y médicos |
| Minería (Recuperación de Oro) |
| Otras aplicaciones (recuperación de disolventes industriales, purificación de biogás e hidrógeno, etc.) |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| Países nórdicos | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por tipo de producto | Carbón activado en polvo (PAC) | |
| Carbón activado granular (GAC) | ||
| Bloque de carbono extruido/peletizado | ||
| Carbón activado en perlas y fieltro | ||
| Por proceso de activación | Activación de Steam | |
| Activación por dióxido de carbono | ||
| Ácido fosfórico | ||
| Cloruro de zinc | ||
| por Aplicación | Tratamiento de aguas y aguas residuales. | |
| Purificación de aire y gases de combustión | ||
| Procesamiento de alimentos y bebidas | ||
| Usos farmacéuticos y médicos | ||
| Minería (Recuperación de Oro) | ||
| Otras aplicaciones (recuperación de disolventes industriales, purificación de biogás e hidrógeno, etc.) | ||
| Por geografía | Asia-Pacífico | China |
| Japan | ||
| India | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| Países nórdicos | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado del carbón activado derivado del carbón en 2026?
Se estima que alcanzará los 3.50 millones de dólares en 2026, con previsión de llegar a los 4.55 millones de dólares en 2031, a una tasa de crecimiento anual compuesta del 5.41% en el período 2026-2031.
¿Qué producto lidera la demanda mundial?
El carbón activado granular representó una cuota de mercado del 41.12% en 2025, impulsado por los circuitos de recuperación de oro y agua potable municipal.
¿Cuál es el área de aplicación de más rápido crecimiento?
Se prevé que la purificación del aire y de los gases de combustión se expanda a una tasa de crecimiento anual compuesta del 5.12 % (2026-2031) debido a las normas más estrictas sobre compuestos orgánicos volátiles (COV) y mercurio.
¿Por qué están ganando terreno los contratos de regeneración como servicio?
Reducen las emisiones de CO₂ durante todo el ciclo de vida y los costes netos en comparación con el carbón virgen, lo que resulta atractivo para las empresas de servicios públicos sujetas a las normativas sobre PFAS.
¿Qué región ofrece las perspectivas de crecimiento más rápidas?
Se prevé que la región de Asia-Pacífico registre una tasa de crecimiento anual compuesta (CAGR) del 5.96 % hasta 2031, impulsada por grandes inversiones industriales y municipales.


