

Tamaño y participación del mercado del aceite de coco
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 7.75 mil millones |
| Tamaño del mercado (2031) | USD 11.05 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.36% CAGR |
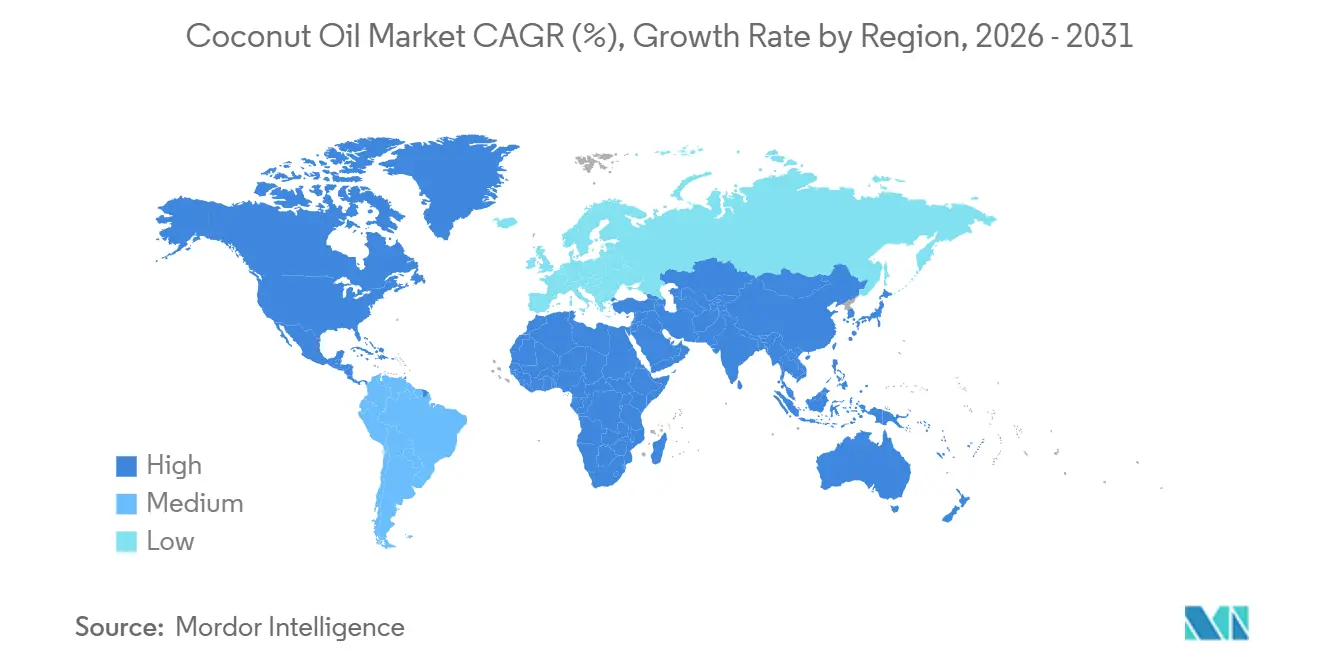
| Mercado de más rápido crecimiento | Norteamérica |
| Mercado más grande | Asia-Pacífico |
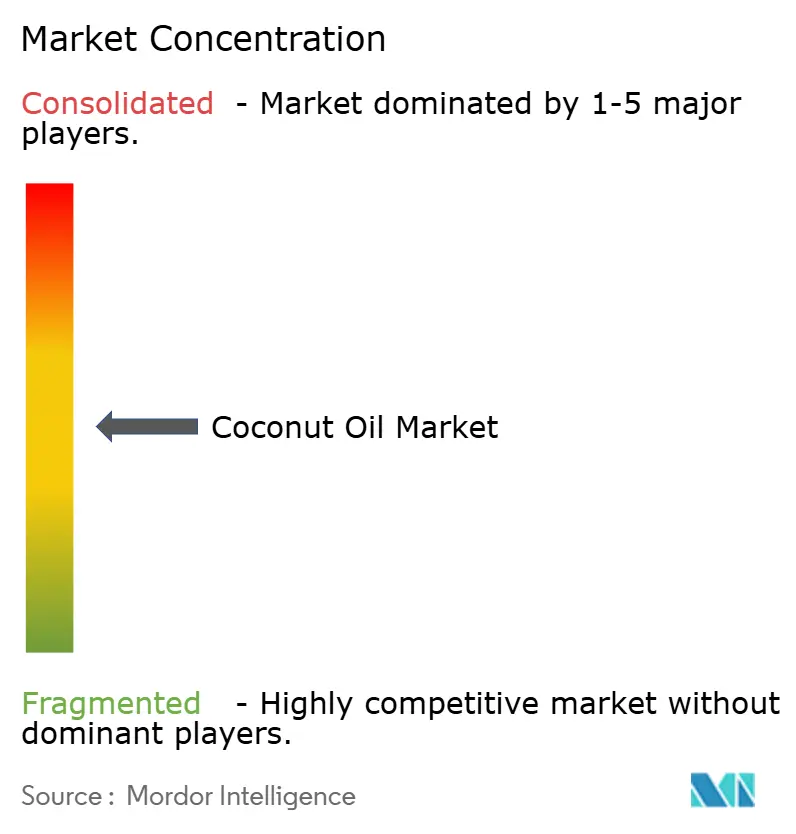
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado del aceite de coco por Mordor Intelligence
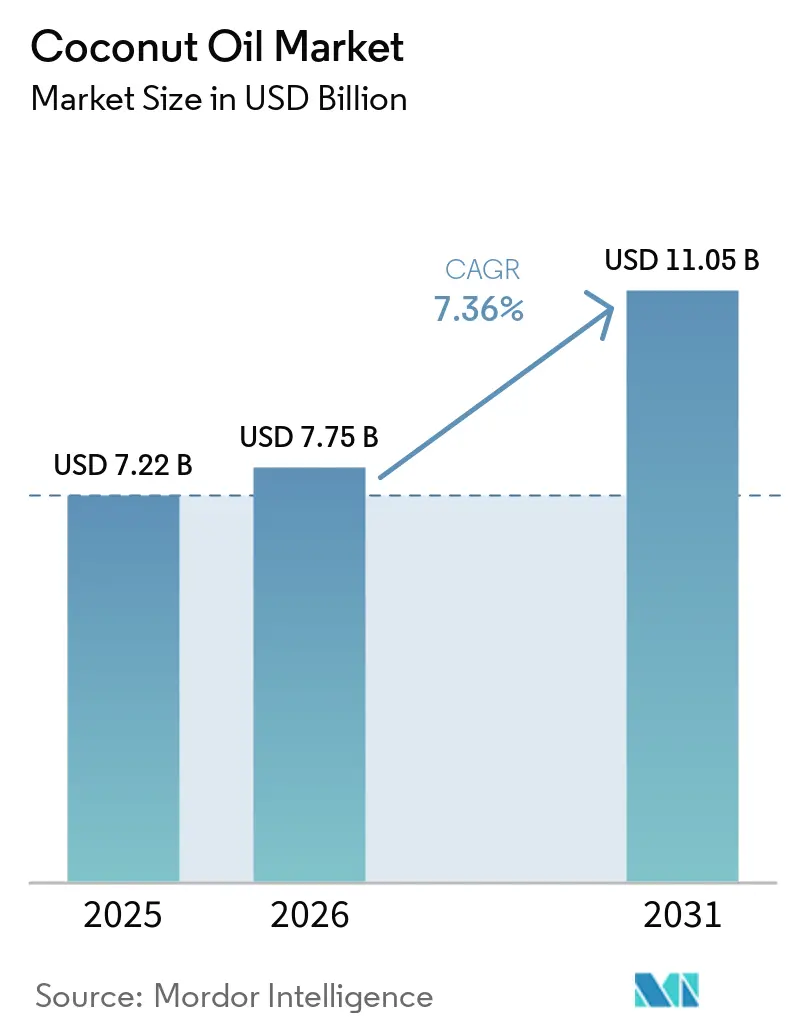
El mercado del aceite de coco alcanzó un valor de 7220 millones de dólares en 2025 y se estima que crecerá de 7750 millones de dólares en 2026 a 11 050 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 7.36 % durante el período de pronóstico (2026-2031). La creciente demanda de grasas con etiqueta limpia en alimentos envasados, el uso cada vez mayor como excipiente farmacéutico y los lanzamientos de productos de cuidado personal de alta gama que aprovechan el perfil antimicrobiano del ácido láurico impulsan esta expansión. Además, las iniciativas gubernamentales en la industria del aceite de coco en Filipinas e Indonesia buscan estabilizar la disponibilidad de materia prima, mientras que los requisitos de certificación orgánica de los minoristas norteamericanos y europeos están reconfigurando las estrategias de adquisición. La intensidad competitiva en el mercado del aceite de coco se mantiene moderada, ya que los procesadores multinacionales compiten con los exportadores asiáticos integrados verticalmente y las marcas orgánicas especializadas por la influencia en los canales de distribución y el poder de fijación de precios.
Conclusiones clave del informe
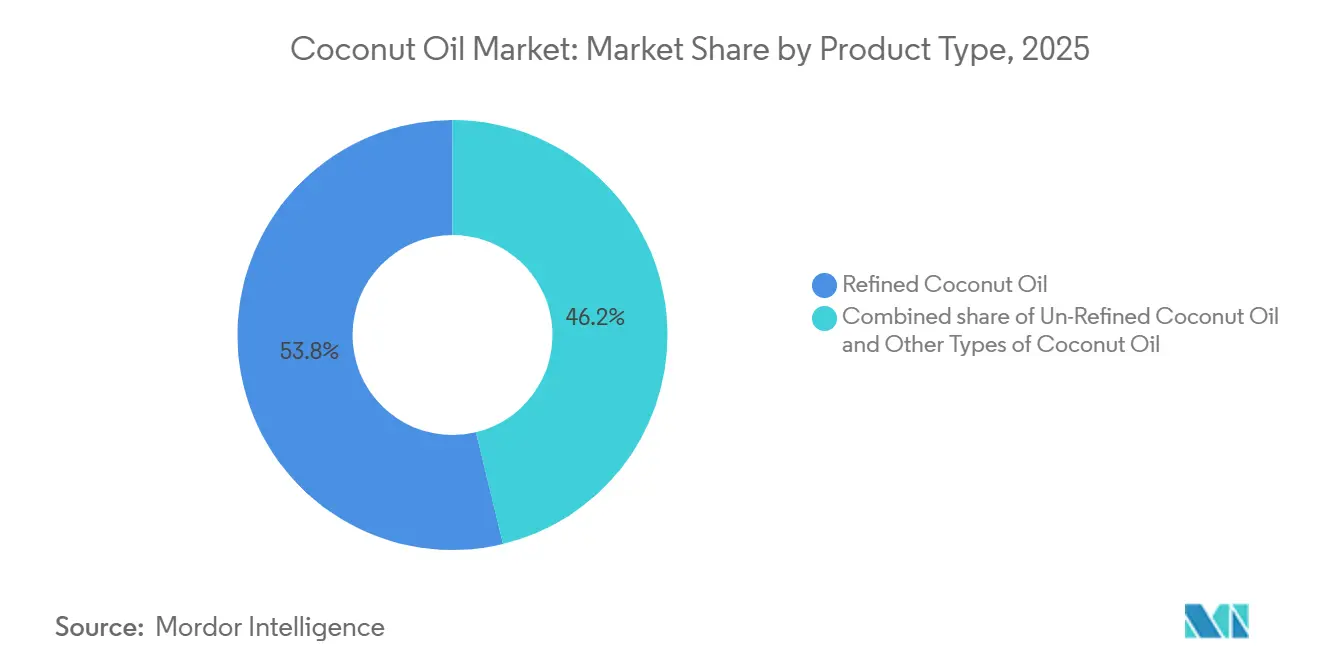
- Por tipo de producto, los grados refinados representaron el 53.78 % de la participación de mercado del aceite de coco en 2025, mientras que las variantes sin refinar avanzaron a una CAGR del 8.31 % hasta 2031.
- Por naturaleza, la producción convencional capturó el 74.16% del tamaño del mercado de aceite de coco en 2025, mientras que los grados orgánicos se están expandiendo a una CAGR del 8.42% hasta 2031.
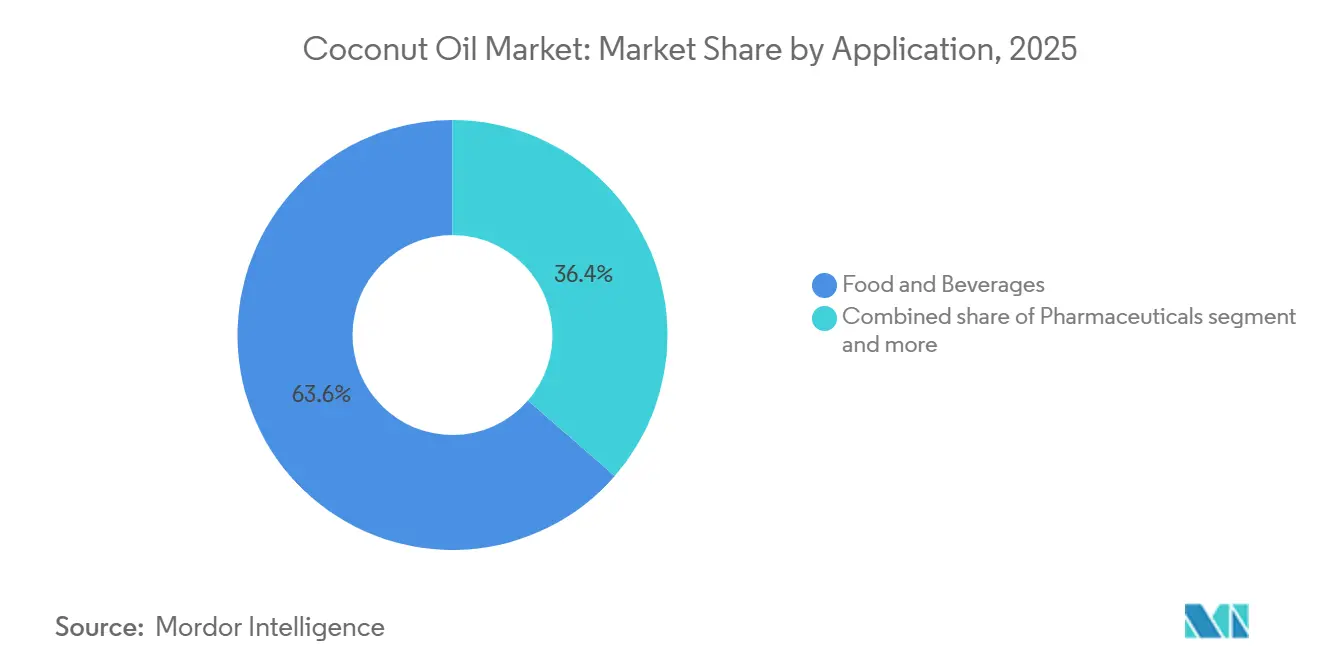
- Por aplicación, los alimentos y bebidas representaron el 63.62% de la demanda en 2025, y los cosméticos y el cuidado personal están creciendo a una CAGR del 7.75% hasta 2031.
- Por geografía, Asia-Pacífico representó el 74.24% del volumen mundial en 2025, y América del Norte lidera el crecimiento con una CAGR del 8.58% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial del aceite de coco
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de aceites de cocina naturales y de etiqueta limpia en aplicaciones domésticas y de servicio de alimentos | + 1.8% | Global, con concentración en América del Norte, Europa Occidental y los mercados urbanos de Asia y el Pacífico. | Mediano plazo (2-4 años) |
| La creciente conciencia de los beneficios para la salud asociados con el aceite de coco impulsa el crecimiento del mercado | + 1.5% | Global, en particular América del Norte, Europa y los segmentos preocupados por la salud en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Expansión en la oferta de productos, como aceites de coco vírgenes, prensados en frío e infusionados, que atraen a diversos grupos de consumidores. | + 1.2% | América del Norte, Europa y canales minoristas premium en Asia-Pacífico | Mediano plazo (2-4 años) |
| Iniciativas gubernamentales que apoyan el cultivo y la exportación de coco en los principales países productores | + 1.0% | Núcleo de Asia y el Pacífico (Filipinas, Indonesia, India, Sri Lanka), con repercusión exportadora hacia los mercados mundiales | Largo plazo (≥ 4 años) |
| Uso creciente en cosméticos y productos de cuidado personal debido a sus propiedades hidratantes y nutritivas. | + 0.9% | Global, con adopción temprana en América del Norte y Europa, expandiéndose a Asia-Pacífico y Medio Oriente | Corto plazo (≤ 2 años) |
| Ampliación de aplicaciones industriales, incluidos biocombustibles y lubricantes | + 0.6% | Asia-Pacífico y mercados selectos con mandato de biocombustibles en Europa y América Latina | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de aceites de cocina naturales y de etiqueta limpia en aplicaciones domésticas y de servicio de alimentos
En el mercado del aceite de coco, la demanda de los consumidores de aceites de cocina naturales y con etiquetas limpias para uso doméstico y en servicios de alimentación está impulsada por la preferencia por la transparencia, la sostenibilidad y las formulaciones que tienen en cuenta la salud. Una encuesta realizada en 2025 por la National Sanitation Foundation (NSF) reveló que el 82 % de los consumidores busca información detallada sobre el procesamiento, el 80 % prioriza una divulgación más clara de los alérgenos y el 83 % lee activamente las etiquetas de los alimentos antes de comprarlos, lo que subraya el papel fundamental de la integridad del etiquetado en las decisiones de compra. [ 1 ]Fuente: Fundación Nacional de Sanidad (NSF), "Investigación de la NSF muestra que los estadounidenses exigen mayor claridad y estandarización en el etiquetado de alimentos", nsf.orgEsta tendencia en el mercado del aceite de coco está impulsando a fabricantes y operadores de servicios de alimentos a pasar de aceites refinados o sintéticos a alternativas naturales y mínimamente procesadas, como el aceite de coco prensado en frío. Empresas como Cargill y AarhusKarlshamn (AAK) están respondiendo a esta demanda ofreciendo aceites de coco refinados y fraccionados que cumplen con los estándares de etiqueta limpia, satisfaciendo tanto los requisitos de rendimiento como las expectativas del consumidor. Estos actores industriales están reformulando los aceites para reducir el procesamiento químico, manteniendo la estabilidad y funcionalidad esenciales para aplicaciones como freír, hornear y formular productos. Este cambio refleja el movimiento más amplio de etiqueta limpia, donde la simplicidad en los ingredientes se une al abastecimiento ético y los objetivos de sostenibilidad, mejorando la credibilidad de la marca. En el mercado global, los procesadores de aceites naturales en la industria del aceite de coco se están centrando en cadenas de suministro trazables y minimizando los procesos de refinamiento para cumplir con estos estándares en constante evolución. El impacto combinado de la demanda del consumidor por transparencia en los ingredientes y la adaptación de la industria hacia aceites naturales más limpios está redefiniendo los estándares de calidad e impulsando la innovación en la industria del aceite de cocina, posicionándola para satisfacer las futuras expectativas en materia de salud, sostenibilidad y prácticas éticas.
La creciente conciencia de los beneficios para la salud asociados con el aceite de coco impulsa el crecimiento del mercado
El creciente reconocimiento de los beneficios para la salud del aceite de coco, en particular de sus triglicéridos de cadena media (TCM), que constituyen aproximadamente el 60 % de su perfil de ácidos grasos, está impulsando su adopción en diversas industrias. Los TCM facilitan la oxidación hepática sin requerir el transporte de carnitina, una vía metabólica distinta a la de las grasas saturadas de cadena larga, lo que aumenta su valor como ingrediente alimentario funcional. En el mercado del aceite de coco, este perfil único ha permitido su aplicación en diversas áreas, incluyendo la farmacéutica, como lo demuestra un estudio revisado por pares de 2024. El estudio destacó que los sistemas de administración de fármacos autoemulsionantes a base de aceite de coco no solo mejoraron la disolución, sino que también mitigaron los efectos secundarios ulcerogénicos de los antiinflamatorios no esteroideos, extendiendo así su utilidad más allá de la nutrición.[ 2 ]Fuente: Biblioteca Nacional de Medicina, "Sistemas de administración autoemulsionantes a base de aceite de coco que mitigan el efecto secundario ulcerogénico de los AINE y mejoran la disolución del fármaco: optimización de la fórmula, evaluaciones in vitro e in vivo", pubmed.ncbi.nlm.nih.gov Proveedores industriales como Wilmar International están capitalizando esta composición rica en MCT al producir aceite de coco fraccionado a granel para formulaciones de alimentos funcionales y mezclas nutracéuticas, garantizando la estabilidad del producto y satisfaciendo la creciente demanda de productos para la salud. La sinergia entre un metabolismo rápido y su potencial terapéutico ha reforzado el papel del aceite de coco en las dietas vegetales y los productos de bienestar, impulsando la innovación en sistemas de administración que alinean los beneficios metabólicos con los avances farmacéuticos. En los sectores de servicios de alimentación e industrial, las marcas están priorizando la potencia de los MCT para aplicaciones como la energía sostenida y los beneficios antiinflamatorios. La distintiva vía de oxidación de los MCT complementa los hallazgos sobre biodisponibilidad, posicionando al aceite de coco como un ingrediente versátil que combina usos nutricionales y medicinales. Con actores industriales que garantizan un suministro escalable y afirmaciones de salud validadas, el aceite de coco continúa evolucionando de una grasa básica a un componente funcional premium, impulsando el crecimiento en múltiples industrias.
Iniciativas gubernamentales que apoyan el cultivo y la exportación de coco en los principales países productores
En la industria del aceite de coco, las iniciativas gubernamentales en los principales países productores de coco están impulsando avances significativos en la capacidad de suministro, el valor añadido y la competitividad de las exportaciones. En Filipinas, la Autoridad Filipina del Coco (PCA) ha implementado un programa quinquenal para plantar 100 millones de cocoteros para 2028, con una meta revisada de 50 millones de árboles para 2026, superior a los 25 millones iniciales. El progreso es evidente: se plantaron más de 8.5 millones de árboles en 2024 y se prevé plantar 15 millones adicionales durante el mismo año, lo que garantiza la seguridad del suministro a largo plazo para los procesadores industriales y los exportadores. [ 3 ]Fuente: Departamento de Agricultura de Filipinas, "Filipinas acelera la siembra de coco para recuperar el liderazgo mundial", da.gov.ph En India, los programas de la Junta de Desarrollo del Coco para la expansión del área de cultivo, el apoyo a las plántulas y la promoción de las exportaciones, que impulsan el procesamiento posterior, las mejoras logísticas y un mayor acceso al mercado, están canalizando los cocos hacia exportaciones de aceite y derivados de mayor valor, amplificando el impacto del apoyo al cultivo en el movimiento de productos procesados y mejorando la productividad de los agricultores, al tiempo que mantienen un suministro constante de materia prima para las trituradoras a gran escala y los fabricantes de aceites especiales. Estas políticas en el mercado del aceite de coco también se alinean con los esfuerzos de desarrollo de las exportaciones, como la participación en eventos comerciales internacionales y el cumplimiento de los estándares de calidad globales, lo que beneficia a las marcas industriales involucradas en cadenas de suministro B2B. Empresas como ADM capitalizan estas expansiones respaldadas por el gobierno y las mejoras de infraestructura para asegurar volúmenes constantes de aceite de coco crudo y refinado para aplicaciones en alimentos, cuidado personal y productos oleoquímicos, reforzando su papel como proveedores industriales. En Indonesia, las estrategias que promueven el procesamiento posterior, las mejoras logísticas y un mayor acceso al mercado están canalizando los cocos hacia exportaciones de aceite y derivados de mayor valor, amplificando el impacto del apoyo al cultivo en el comercio de productos procesados. Estas inversiones coordinadas, tanto públicas como privadas, en replantación, apoyo a los agricultores, refinación y facilitación de las exportaciones estabilizan la oferta y los precios para los compradores mundiales, lo que permite el abastecimiento a largo plazo, la innovación en formulaciones funcionales y la satisfacción de la creciente demanda en aplicaciones alimentarias, cosméticas y farmacéuticas.
Uso creciente en cosméticos y productos de cuidado personal debido a sus propiedades hidratantes y nutritivas.
El segmento de cosméticos y cuidado personal en el mercado del aceite de coco depende cada vez más de este aceite debido a sus propiedades emolientes, con ácidos grasos de cadena media que penetran el estrato córneo con mayor eficacia que los triglicéridos de cadena larga. Esto permite una hidratación más profunda y un mejor soporte de la barrera cutánea en productos para el cuidado de la piel sin enjuague, acondicionadores para el cabello y bálsamos labiales, especialmente aquellos que destacan por su origen natural. Su capacidad para proporcionar una nutrición oclusiva pero ligera se alinea con las tendencias de belleza limpia, impulsando la reformulación de productos existentes y acelerando los lanzamientos de nuevos productos, lo que contribuye al crecimiento del mercado global del aceite de coco en este segmento. Los formuladores están reemplazando los aceites minerales y los emolientes sintéticos con alternativas de origen vegetal, manteniendo la textura, la extensibilidad y el rendimiento sensorial. Norteamérica y Europa lideran la adopción, impulsadas por una mayor penetración de la belleza limpia en comparación con los canales tradicionales de cosméticos de prestigio, lo que genera demanda de aceite de coco certificado y trazable para aplicaciones de alto rendimiento. El aumento de los ingresos disponibles y la influencia de los estándares de belleza occidentales en Asia-Pacífico y Oriente Medio han impulsado a las marcas locales y regionales a incorporar el aceite de coco en formatos híbridos como aceites de tratamiento, sérums capilares y bálsamos multifuncionales, ampliando así sus aplicaciones. Proveedores industriales del sector del aceite de coco, como BASF, suministran derivados de aceite de coco fraccionado e hidrogenado de grado cosmético, incluyendo ésteres emolientes y tensioactivos, a fabricantes globales, garantizando ingredientes estables y escalables para formulaciones de consumo masivo y de alta gama. Estos proveedores colaboran con marcas de belleza para alinear los ingredientes a base de aceite de coco con afirmaciones sobre hidratación, reparación de la barrera cutánea y contenido de origen natural, potenciando su valor en el marketing basado en afirmaciones. La interacción entre la demanda de los consumidores de productos naturales y con etiquetas limpias y los beneficios técnicos del aceite de coco en la química de la formulación subraya su importancia estratégica en la industria cosmética, impulsando su integración en las formulaciones de productos básicos a nivel mundial.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Competencia de aceites sustitutos como el de oliva, aguacate y almendras | -1.2% | Global, con efectos pronunciados en los segmentos minoristas premium de América del Norte y Europa | Mediano plazo (2-4 años) |
| Preocupaciones de salud relacionadas con el contenido de grasas saturadas en el aceite de coco | -0.8% | América del Norte, Europa y los mercados urbanos conscientes de la salud a nivel mundial | Largo plazo (≥ 4 años) |
| Fluctuaciones de precios impulsadas por rendimientos de cultivos dependientes del clima y la producción estacional | -0.7% | Global, originario de zonas de producción de Asia-Pacífico con transmisión a mercados de importación | Corto plazo (≤ 2 años) |
| Estándares de calidad inconsistentes en varias regiones de producción | -0.5% | Las regiones de producción de Asia y el Pacífico afectan la competitividad de las exportaciones en América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Competencia de aceites sustitutos como el de oliva, aguacate y almendras
En el mercado del aceite de coco, los aceites sustitutos, como el de oliva, el de aguacate y el de almendras, están ganando cada vez más cuota de mercado tanto en aplicaciones culinarias como cosméticas, lo que supone un reto para el crecimiento del mercado mundial del aceite de coco. El aceite de oliva, con su composición de ácidos grasos monoinsaturados y su fuerte asociación con la dieta mediterránea, se ha consolidado como un producto de alta gama en los supermercados de Norteamérica y Europa, donde el consumo per cápita supera el litro anual. Los consumidores preocupados por la salud en estas regiones muestran una gran fidelidad a la marca, prefiriendo alternativas saludables para el corazón a las grasas saturadas tropicales. El aceite de aguacate ha ganado terreno rápidamente en el comercio minorista convencional debido a su alto punto de humo y su perfil de sabor neutro, desplazando al aceite de coco en aplicaciones de salteado y asado, ya que los consumidores buscan aceites vegetales con claras ventajas funcionales y nutricionales frente al sabor distintivo y la alta concentración de triglicéridos de cadena media (TCM) del aceite de coco. El aceite de almendras, a pesar de su mayor coste, resulta atractivo para los formuladores de cosméticos que buscan ingredientes naturales por su emoliencia derivada de la almendra y para los usuarios culinarios que desean notas de sabor sutiles ausentes en el aceite de coco, intensificando así la competencia entre las distintas categorías. La dinámica de precios en el mercado del aceite de coco agrava aún más estos desafíos, especialmente durante las crisis de suministro. Datos del Banco Mundial indican que el aceite de coco se cotizaba a 2,599 USD por tonelada métrica en octubre de 2025, aproximadamente un 40 % más que el aceite de palmiste y un 20 % más que el aceite de girasol alto oleico, lo que reduce los márgenes de los fabricantes de alimentos sensibles a los costos e impulsa la búsqueda de sustitutos más asequibles. Se estima que esta vulnerabilidad en los precios reduce la tasa de crecimiento anual compuesta en 1.2 puntos porcentuales, con un impacto más pronunciado en Norteamérica y Europa, donde los segmentos minoristas premium y las redes de distribución superiores para aceites sustitutos impulsan la presión competitiva. Los proveedores industriales, como IOI Group, enfrentan desafíos adicionales, ya que los operadores de servicios de alimentos y los formuladores de productos de cuidado personal optan cada vez más por alternativas, lo que obliga a los proveedores a diversificar sus carteras para mantener la estabilidad del volumen.
Preocupaciones de salud relacionadas con el contenido de grasas saturadas en el aceite de coco
En el mercado del aceite de coco, la preocupación por su alto contenido en grasas saturadas influye en las preferencias de los consumidores y en las prácticas de la industria, especialmente a medida que las organizaciones de salud y los organismos reguladores enfatizan los riesgos asociados. Con aproximadamente un 90 % de grasas saturadas, entidades como la Asociación Americana del Corazón (AHA) y la Organización Mundial de la Salud (OMS) han vinculado el aceite de coco con niveles elevados de colesterol LDL ("malo") y un mayor riesgo cardiovascular. Si bien proporciona algunos beneficios para el colesterol HDL ("bueno"), estos son insuficientes para contrarrestar las preocupaciones. Los metaanálisis de ensayos clínicos indican que el aceite de coco eleva los niveles de colesterol LDL de forma similar a otras grasas saturadas, lo que contradice las afirmaciones sobre los beneficios metabólicos superiores de sus triglicéridos de cadena media (TCM). En consecuencia, los expertos en salud recomiendan limitar su consumo a no más de 13 gramos por día en una dieta de 2,000 calorías. Los mensajes de salud pública han posicionado aún más al aceite de coco como menos saludable para el corazón en comparación con aceites poliinsaturados como el de canola o el de girasol, lo que genera confusión y reticencia entre los consumidores, especialmente entre aquellos centrados en el control del colesterol y la prevención de enfermedades cardiovasculares. Las guías dietéticas de organizaciones como la AHA recomiendan reemplazar las grasas saturadas, incluido el aceite de coco, por alternativas insaturadas para mitigar el riesgo de enfermedades cardíacas. Esta recomendación ha influido en la distribución minorista, la formulación de alimentos y las estrategias de marketing, y proveedores industriales como Peter Cremer observan una menor dependencia del aceite de coco en favor de aceites vegetales mezclados o alternativos. El debate actual, a pesar de las distinciones relacionadas con los MCT, sigue erosionando el posicionamiento del aceite de coco como ingrediente funcional. Las posturas conservadoras de los profesionales de la salud amplifican las percepciones negativas, particularmente en los mercados desarrollados, lo que lleva a los formuladores a limitar o sustituir su uso. Estos factores, combinados con las tendencias de bienestar que favorecen las alternativas bajas en grasas saturadas, presentan desafíos significativos para una mayor penetración del aceite de coco en el mercado.
Análisis de segmento
Por tipo de producto: Las variantes sin refinar capturan un posicionamiento premium
En el mercado del aceite de coco, el aceite de coco refinado sigue siendo la opción dominante en aplicaciones industriales y de servicios de alimentación, representando el 53.78 % de los ingresos de 2025. Su perfil rentable y su sabor neutro, logrados mediante procesos de refinado, blanqueo y desodorización, lo hacen idóneo para aplicaciones que requieren una vida útil prolongada y manipulación a granel. Estos procesos eliminan los ácidos grasos libres y los compuestos volátiles, garantizando la estabilidad del rendimiento en usos exigentes como grasas para repostería y confitería, donde los atributos sensoriales son menos críticos. Los proveedores industriales del mercado del aceite de coco, como KLK Oleo, suministran aceite de coco refinado a fabricantes globales, lo que permite una producción escalable. Además, la variante fraccionada del aceite de coco refinado, producida mediante el aislamiento de los ácidos caprílico y cáprico, se utiliza en nichos de mercado específicos de cosmética y farmacéutica. Su estado líquido y su estabilidad oxidativa lo hacen ideal para formulaciones de cuidado personal sin conservantes y excipientes farmacéuticos. Estas características especializadas permiten que el aceite fraccionado alcance precios superiores, complementando el liderazgo en volumen del aceite de coco refinado al atender segmentos especializados de alto valor.
El aceite de coco sin refinar, incluyendo las variedades virgen y prensada en frío, está ganando terreno gracias a su alineación con las tendencias de premiumización en el mercado minorista de alimentos naturales. Los consumidores asocian cada vez más estas variantes con una retención nutricional superior y cualidades sensoriales excepcionales, como un aroma y sabor intensos. Este segmento supera a los aceites refinados al aprovechar atributos como la certificación orgánica, el comercio justo y un procesamiento mínimo, que ayudan a preservar los antioxidantes y los compuestos bioactivos. Estos factores impulsan una tasa de crecimiento anual compuesta (TCAC) del 8.31 % hasta 2031. Las marcas están capitalizando estas características para alcanzar precios entre un 30 % y un 50 % superiores a los de las alternativas refinadas en mercados centrados en la salud. Además, un estudio revisado por pares de 2024 subraya la utilidad funcional del aceite de coco sin refinar, demostrando que los portadores lipídicos nanoestructurados a base de aceite de coco virgen lograron una eficiencia de encapsulación de rosuvastatina del 75.6 %, a la vez que mejoraron la eficacia hipolipemiante in vivo. Esto resalta su creciente atractivo, desde la nutrición hasta las aplicaciones farmacéuticas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por naturaleza: la certificación orgánica impulsa la expansión más rápida
El aceite de coco convencional mantuvo su dominio, representando el 74.16 % del volumen del mercado mundial de aceite de coco en 2025. Su ventaja competitiva radica en menores costos de producción y cadenas de suministro sólidas, lo que lo convierte en la opción preferida para aplicaciones donde el precio es un factor importante. Grandes procesadores, como AAK, logran economías de escala al abastecerse de agregadores que mezclan la producción de miles de pequeños productores. Esta estructura rentable asegura la posición del aceite de coco convencional en aplicaciones industriales, como la fritura en el sector de la alimentación y los oleoquímicos, donde las primas de precio de los productos orgánicos son menos justificables. Si bien el aceite de coco orgánico se beneficia de los compromisos de sostenibilidad, como el de las corporaciones multinacionales que buscan obtener aceites de coco 100 % certificados como sostenibles para 2025, las variantes convencionales continúan liderando en volumen debido a su disponibilidad confiable y su rentabilidad en segmentos de alto rendimiento.
El aceite de coco orgánico, por otro lado, está experimentando un crecimiento significativo, con una tasa de crecimiento anual compuesta (TCAC) del 8.42 % proyectada hasta 2031. Este crecimiento supera al del mercado general en más de un punto porcentual, impulsado por la creciente demanda de ingredientes limpios y sostenibles por parte de los consumidores. El proceso de certificación orgánica del USDA, que incluye un período de transición de tierras de tres años, la prohibición de pesticidas y fertilizantes sintéticos, y auditorías anuales obligatorias de terceros, garantiza estrictos estándares de calidad. Estos requisitos marcan una clara diferencia con los grados convencionales, pero también presentan desafíos para los pequeños productores en países productores clave como Filipinas e Indonesia, donde el tamaño promedio de las fincas oscila entre 2 y 3 hectáreas y el apoyo de extensión es limitado. La consiguiente escasez de aceite de coco orgánico impulsa los precios premium y aumenta su atractivo en las compras corporativas, donde la trazabilidad es muy valorada. Además, las normas orgánicas de la Unión Europea, en virtud del Reglamento (UE) 2018/848, imponen requisitos de doble certificación para los exportadores que se dirigen a los mercados de América del Norte y Europa, lo que eleva aún más el valor del aceite de coco orgánico en los canales premium regulados.
Por aplicación: Los cosméticos y el cuidado personal emergen como motores de crecimiento
El segmento de alimentos y bebidas en el mercado del aceite de coco representó el 63.62 % de la demanda en 2025, impulsado por sus diversas aplicaciones en aceites de cocina, grasas para panadería, recubrimientos para confitería y alternativas lácteas, especialmente en cocinas tropicales y subtropicales. Su textura sólida a temperatura ambiente y su alto punto de humo lo hacen ideal para freír, hornear y atemperar chocolate, mejorando la calidad del producto gracias a su estabilidad y la liberación efectiva de su sabor sin aditivos sintéticos. Proveedores industriales como Musim Mas abastecen a los fabricantes de alimentos proporcionando aceite de coco refinado y fraccionado a granel, lo que permite aplicaciones a gran escala como la producción de snacks y untables vegetales que se benefician de su etiqueta limpia. Este papel consolidado en el sector de alimentos y bebidas garantiza un liderazgo sostenido en volumen, ya que la rentabilidad y la fiabilidad del rendimiento siguen siendo factores clave frente a las declaraciones de propiedades saludables en el consumo habitual.
Se prevé que el segmento de cosméticos y cuidado personal en el mercado del aceite de coco crezca a una tasa de crecimiento anual compuesta (TCAC) del 7.75 % hasta 2031, impulsado por la creciente demanda de productos de belleza limpios y los requisitos regulatorios que enfatizan la transparencia. El aceite de coco se utiliza ampliamente en emulsiones hidratantes, tratamientos capilares y bálsamos, mientras que las aplicaciones farmacéuticas, aunque de menor volumen, alcanzan el precio más alto por kilogramo debido a su papel en formulaciones avanzadas como portadores lipídicos nanoestructurados y sistemas liposomales que mejoran la biodisponibilidad de los fármacos. Un estudio publicado en agosto de 2024 demostró que los portadores a base de aceite de coco virgen para rosuvastatina lograron una eficiencia de encapsulación del 75.6 %, reduciendo significativamente los niveles de triglicéridos, colesterol total y LDL en modelos de ratas obesas. Proveedores como Croda ofrecen derivados de aceite de coco de grado cosmético, satisfaciendo las necesidades de precisión de las aplicaciones farmacéuticas y apoyando la escalabilidad en cosméticos. Para 2028, se espera que el segmento de cosméticos supere a las aplicaciones farmacéuticas en volumen, impulsado por las preferencias de los consumidores por ingredientes activos naturales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de aceite de coco en Asia-Pacífico
La región de Asia-Pacífico dominó el consumo mundial en 2025, representando el 74.24 % del mercado del aceite de coco. Esto se debe a los centros de producción en Filipinas, Indonesia, India y Sri Lanka, que en conjunto abastecen aproximadamente el 85 % de las exportaciones mundiales. La fuerte demanda interna, respaldada por tradiciones culinarias como los curries, los salteados y los productos horneados, refuerza aún más la posición de la región. La iniciativa de la Autoridad Filipina del Coco de plantar 100 millones de árboles para 2028 busca abordar el envejecimiento de las plantaciones de palma, que actualmente producen menos de 1 tonelada de copra por hectárea. Se espera que este programa estabilice los volúmenes de exportación en USD 2-3 mil millones anuales hasta 2026, al tiempo que garantiza un suministro industrial constante. En India, los programas de extensión de la Junta de Desarrollo del Coco se centran en el manejo integrado de plagas y la fertirrigación para combatir problemas como las infestaciones del escarabajo rinoceronte y la pudrición de los cogollos, mejorando los rendimientos por palma. Sin embargo, el consumo interno limita el potencial exportador de India, lo que mantiene los precios internacionales elevados. La producción de Sri Lanka en 2023-2024 ha disminuido debido a la escasez de fertilizantes y la inestabilidad política, lo que ha creado déficits de suministro que han redirigido la demanda hacia Filipinas e Indonesia, provocando un ajuste de los precios mundiales al contado.
Mercado de aceite de coco en Norteamérica y Europa
Se prevé que Norteamérica lidere el crecimiento regional del mercado del aceite de coco con una tasa de crecimiento anual compuesta (TCAC) del 8.58 % hasta 2031. Este crecimiento se sustenta en el posicionamiento premium de los productos alimenticios naturales, la reformulación de productos envasados con etiquetas limpias y la investigación y el desarrollo farmacéutico que utilizan el aceite de coco como excipiente en sistemas de administración basados en lípidos. Europa canaliza las importaciones a través de los Países Bajos para su distribución a Alemania, Francia y el Reino Unido, con una demanda que prioriza las certificaciones orgánicas y de comercio justo, las cuales otorgan primas de sostenibilidad. Las normas del Codex Alimentarius sobre ácidos grasos libres y valores de peróxido guían la calidad, pero la aplicación inconsistente ha dado lugar a auditorías multinacionales y plataformas de trazabilidad que verifican los orígenes.
Mercado de aceite de coco en EMEA y Sudamérica
Las regiones emergentes en el mercado del aceite de coco, incluyendo Sudamérica, Oriente Medio y África, también contribuyen al crecimiento, impulsadas por la urbanización y el aumento de los ingresos. Brasil y Argentina importan aceite de coco para cosméticos y alimentos especializados, mientras que los Emiratos Árabes Unidos y Arabia Saudita prefieren los grados refinados para productos con certificación halal y para garantizar su estabilidad en climas cálidos, con Dubái como centro de reexportación a África y Asia Central. En África, países como Nigeria y Sudáfrica impulsan el crecimiento en aplicaciones de belleza urbana y panadería, aunque la sensibilidad al precio limita los volúmenes totales. Turquía, beneficiándose de su unión aduanera con la Unión Europea, apoya las reexportaciones de los Balcanes. Empresas industriales como Naturin contribuyen al mercado suministrando aceite de coco fraccionado para emulsiones de Oriente Medio, integrando la logística emergente en las cadenas de valor globales.
Panorama competitivo
Los principales actores del mercado del aceite de coco, como Cargill, Archer Daniels Midland (ADM) y Bunge, mantienen su dominio en el mercado global gracias a sus extensas redes de abastecimiento y operaciones de refinación a gran escala, lo que evidencia una fragmentación moderada del mercado. Estas empresas garantizan un suministro fiable para los compradores industriales al combinar el aceite de coco con otros productos como el aceite de palmiste, el aceite de soja y grasas especiales. Este enfoque agiliza la adquisición para los fabricantes de alimentos, a la vez que ofrece asistencia técnica para reformulaciones con etiquetas limpias en productos de panadería, confitería y alternativas lácteas. Sus economías de escala en logística y procesamiento les permiten optimizar los costos, lo que les posibilita mantener precios competitivos incluso durante interrupciones en el suministro proveniente de Asia.
En la industria del aceite de coco, los productores integrados verticalmente en Asia, como Greenville Agro Corporation, Celebes Coconut Corporation y Thai Coconut Public Company, supervisan toda la cadena de valor, desde las plantaciones hasta las exportaciones. Esta integración garantiza un estricto control de calidad y una rápida respuesta a las fluctuaciones de la demanda. Al abordar riesgos como el envejecimiento de las palmas de coco y los desafíos climáticos, estos productores apoyan iniciativas como los programas de plantación de árboles de la Autoridad Filipina del Coco para mantener los rendimientos. Su enfoque en los aceites de coco refinados y vírgenes para la exportación complementa las estrategias de mezcla de las empresas multinacionales, que abastecen a segmentos de alto valor en las industrias cosmética y farmacéutica.
Las empresas biotecnológicas innovadoras del mercado del aceite de coco están irrumpiendo como agentes disruptivos al emplear la fermentación microbiana para producir ácido láurico y triglicéridos de cadena media, reduciendo así la dependencia de factores agrícolas como los monzones y la disponibilidad de tierras. Los avances tecnológicos, incluyendo blockchain y la trazabilidad mediante códigos QR, están mejorando la transparencia y validando las certificaciones orgánicas, especialmente en los sectores farmacéutico y cosmético. Estos desarrollos responden a los crecientes requisitos contractuales de las normas ISO 9001 e ISO 22000. Mientras tanto, la competencia en Norteamérica y Europa se intensifica debido a la presencia de sustitutos como los aceites de oliva, aguacate y almendra, así como a los productos de marca blanca. Especialistas en productos orgánicos como Liberty Oils defienden su posición en el mercado mediante certificaciones y canales de distribución directa, vinculando el cumplimiento normativo con precios premium sostenidos.
Líderes de la industria del aceite de coco
-
Cargill Incorporated
-
Bunge limitada
-
Corporación Agropecuaria de Greenville
-
Archer Daniels Midland Company
-
Corporación de coco Celebes
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Abril de 2025: BASF amplió su portafolio de ingredientes naturales con la introducción de Dehyton PK45 GA/RA, una betaína sostenible derivada del coco. Dehyton PK45 GA/RA era un tensioactivo anfotérico fácilmente biodegradable, especialmente adecuado para champús, productos de ducha y baño, y limpiadores de piel, con excelentes propiedades espumantes.
- Julio de 2024: AAK presentó AkoVeg 163-14, un producto que combina aceite de coco y hojuelas de fibra insoluble. AkoVeg permitió a los formuladores desarrollar productos cárnicos de origen vegetal con un contenido reducido de grasa total y sin colesterol. La solución ofreció a los fabricantes beneficios como tolerancia y estabilidad térmica, mayor firmeza y facilidad de corte, consistencia en el sabor y la textura, procesos de producción optimizados y mejores opciones de etiquetado.
- Enero de 2024: AAK amplió su plataforma AkoPlanet para alimentos de origen vegetal en Estados Unidos con la introducción de un nuevo aceite de coco, AkoPlanet CNO 16-001. Esta incorporación buscaba impulsar una cadena de suministro sostenible de aceite de coco. La línea AkoPlanet incluye ingredientes de aceite de origen vegetal diseñados para aplicaciones en alimentos de origen vegetal.
Alcance y metodología
El alcance del estudio considera el aceite de coco utilizado como ingrediente en diferentes industrias de uso final, incluidas las farmacéuticas, de alimentos y bebidas; y fabricación de cosméticos y cuidado personal. El aceite de coco se produce principalmente mediante un proceso de extracción por solventes. El endospermo de coco se extrae y se seca para producir la pulpa de coco seca, también conocida como copra, y posteriormente se aplican solventes para maximizar la capacidad de extracción del aceite. El mercado global de aceite de coco está segmentado por tipo de producto, aplicación y geografía. Por tipo de producto, el mercado está segmentado en aceite de coco refinado, aceite de coco sin refinar y otros tipos de aceites de coco. Por aplicación, el mercado está segmentado en alimentos y bebidas, productos farmacéuticos, cosméticos y cuidado personal. Proporciona un análisis de las economías emergentes y establecidas en todo el mundo, que comprende América del Norte, Europa, América del Sur, Asia-Pacífico y Medio Oriente y África. Para cada segmento, el tamaño del mercado y las previsiones se han realizado sobre la base del valor (en millones de USD).
| Aceite de coco refinado |
| Aceite de coco sin refinar |
| Otros tipos de aceite de coco |
| Convencional |
| Organic |
| Alimentos y Bebidas |
| Farmacéuticos |
| Cosmética y Cuidado Personal |
| Otros |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Netherlands | |
| Polonia | |
| Bélgica | |
| Suecia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| Australia | |
| Indonesia | |
| South Korea | |
| Thailand | |
| Singapore | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de Sudamérica | |
| Oriente Medio y África | Sudáfrica |
| Saudi Arabia | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Medio Oriente y África |
| Por tipo de producto | Aceite de coco refinado | |
| Aceite de coco sin refinar | ||
| Otros tipos de aceite de coco | ||
| Por naturaleza | Convencional | |
| Organic | ||
| por Aplicación | Alimentos y Bebidas | |
| Farmacéuticos | ||
| Cosmética y Cuidado Personal | ||
| Otros | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Netherlands | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| Australia | ||
| Indonesia | ||
| South Korea | ||
| Thailand | ||
| Singapore | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Sudáfrica | |
| Saudi Arabia | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es la tasa de crecimiento anual compuesta proyectada para el mercado mundial de aceite de coco hasta 2031?
Se prevé que el mercado mundial de aceite de coco se expandirá a una tasa compuesta anual del 7.36 % entre 2026 y 2031.
¿Por qué los usos de los cosméticos y el cuidado personal se están expandiendo más rápidamente que las aplicaciones alimentarias?
Las marcas están reformulándose para cumplir con los estándares de belleza limpia, y los emolientes a base de coco reemplazan al aceite mineral y la silicona, impulsando el segmento a una CAGR del 7.75 %, más rápido que cualquier otro uso final.
¿Qué región se espera que registre el crecimiento más rápido de la demanda durante los próximos cinco años?
América del Norte lidera el crecimiento con una CAGR del 8.58 % para el período 2026-2031, impulsada por la adopción de marcas limpias y los lanzamientos de productos de cuidado personal premium.
¿Cuál es el principal riesgo a la baja que podría frenar la demanda de aceite de coco en los mercados occidentales?
La constante preocupación de los consumidores por su alto contenido de grasas saturadas hace que algunos compradores prefieran los aceites de oliva, aguacate o almendras, lo que modera el potencial de crecimiento.


