

Tamaño y cuota de mercado del coñac y el brandy
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
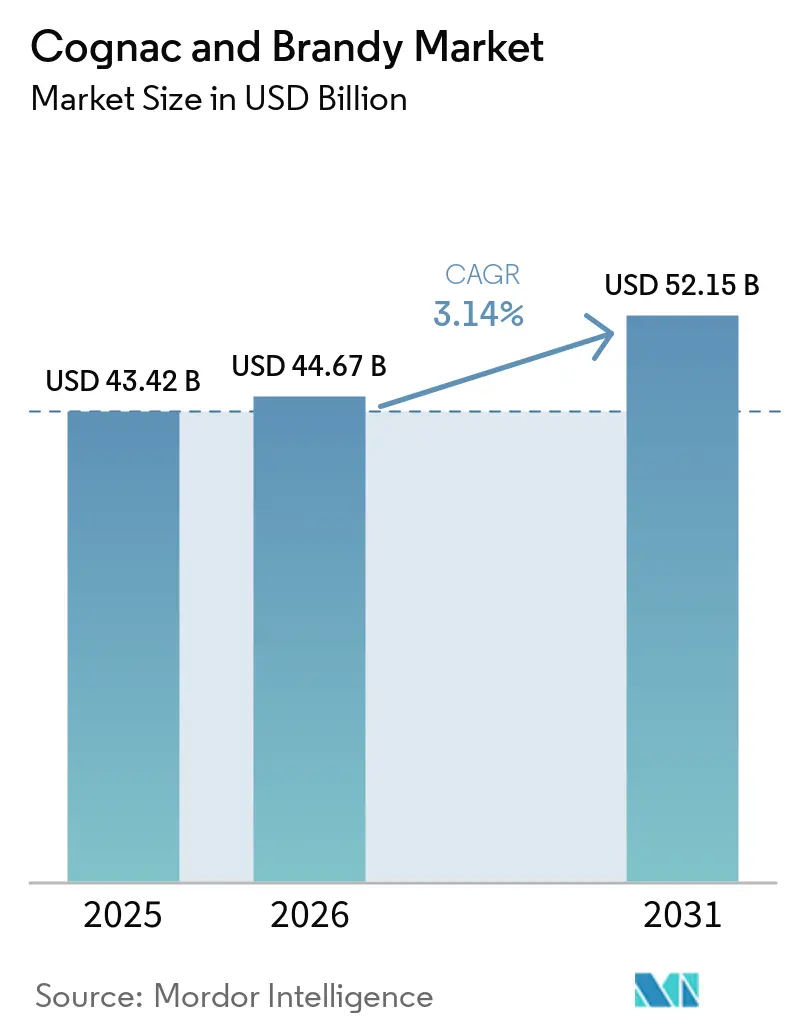
| Tamaño del mercado (2026) | USD 44.67 mil millones |
| Tamaño del mercado (2031) | USD 52.15 mil millones |
| Tasa de crecimiento (2026 - 2031) | 3.14% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Europa |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de coñac y brandy realizado por Mordor Intelligence
Se prevé que el mercado del coñac y el brandy crezca de 43.42 millones de dólares en 2025 a 44.67 millones de dólares en 2026, y que alcance los 52.15 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 3.14% entre 2026 y 2031. Esta trayectoria de crecimiento se ve impulsada por la creciente preferencia por las bebidas alcohólicas premium y de lujo, especialmente entre los millennials y los consumidores de alto poder adquisitivo. Además, la creciente popularidad del coñac y el brandy en los mercados emergentes, junto con los lanzamientos de productos innovadores y las iniciativas de marketing estratégico de los principales actores, impulsará aún más el crecimiento del mercado. El creciente enfoque en la diferenciación de productos y la adopción de prácticas de producción sostenibles también contribuirán a las perspectivas positivas del mercado. En general, se espera que el mercado del coñac y el brandy mantenga un patrón de crecimiento estable, impulsado por la evolución de las preferencias de los consumidores y los avances de la industria.
Conclusiones clave del informe
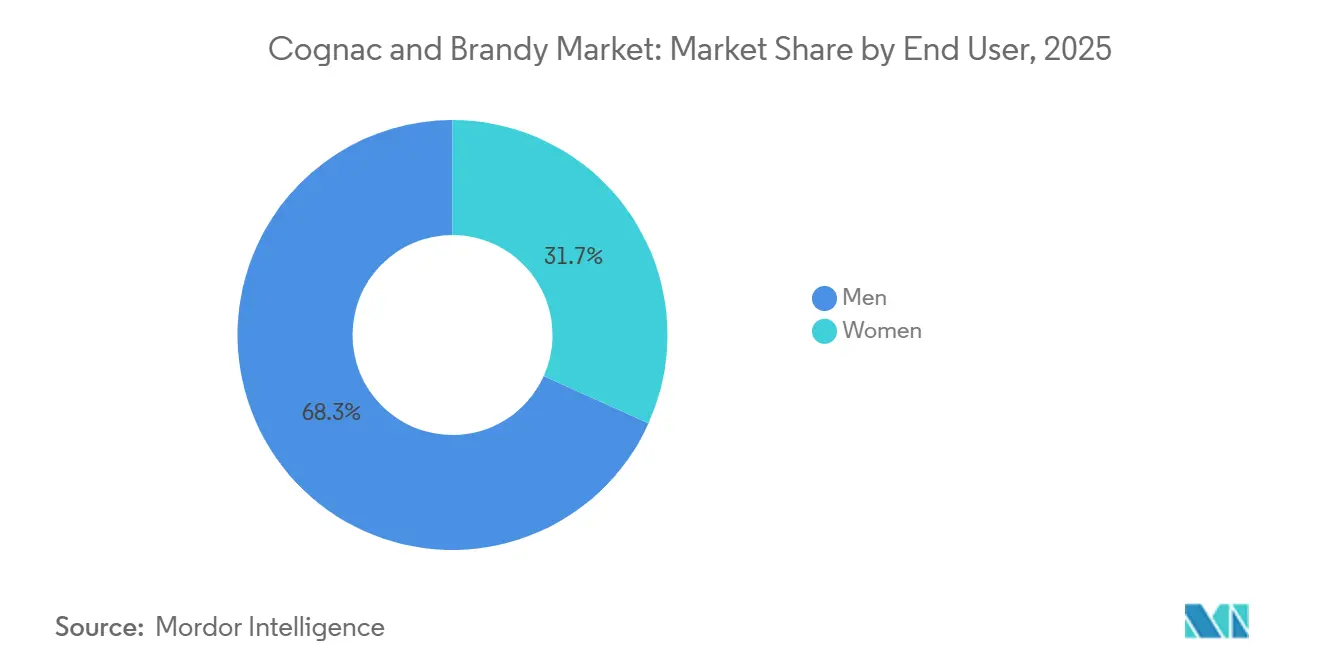
- En cuanto al usuario final, los hombres representaron el 68.26% del mercado de coñac y brandy en 2025, mientras que se prevé que el mercado femenino crezca a una tasa compuesta anual del 4.56% hasta 2031.
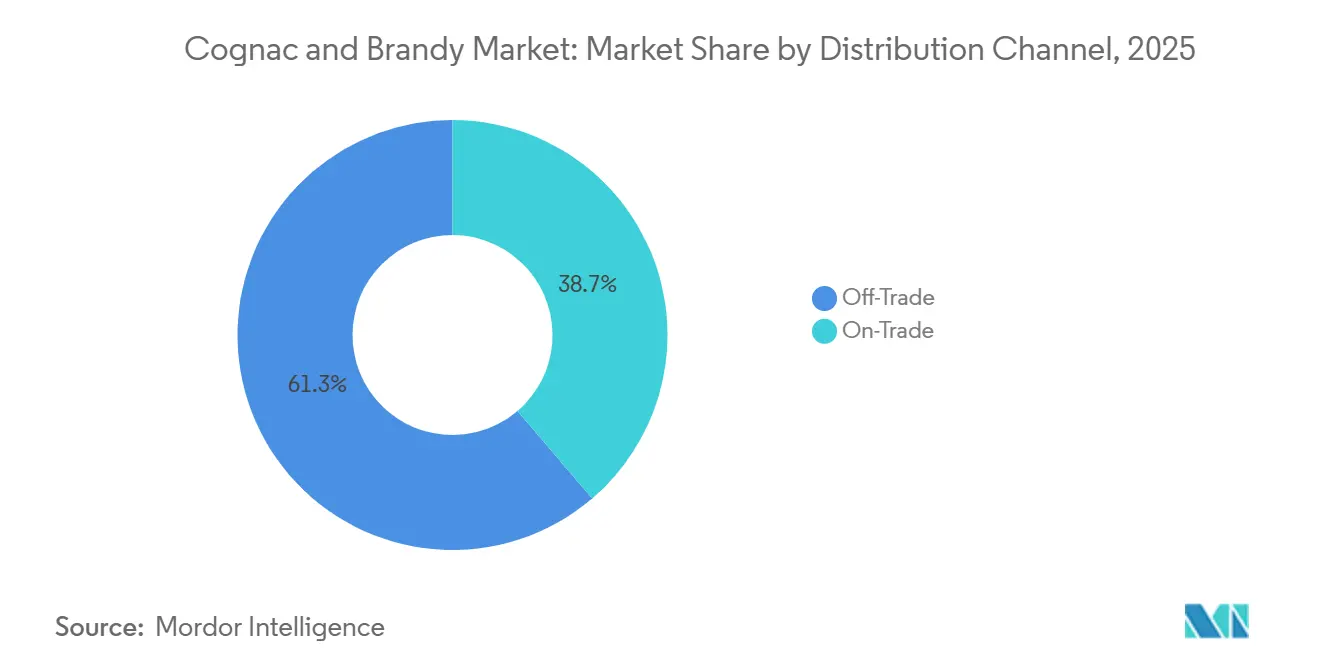
- Por canal de distribución, el comercio minorista representó el 61.26% del mercado de coñac y brandy en 2025, mientras que se prevé que el comercio en establecimientos crezca a una tasa de crecimiento anual compuesta del 4.89% hasta 2031.
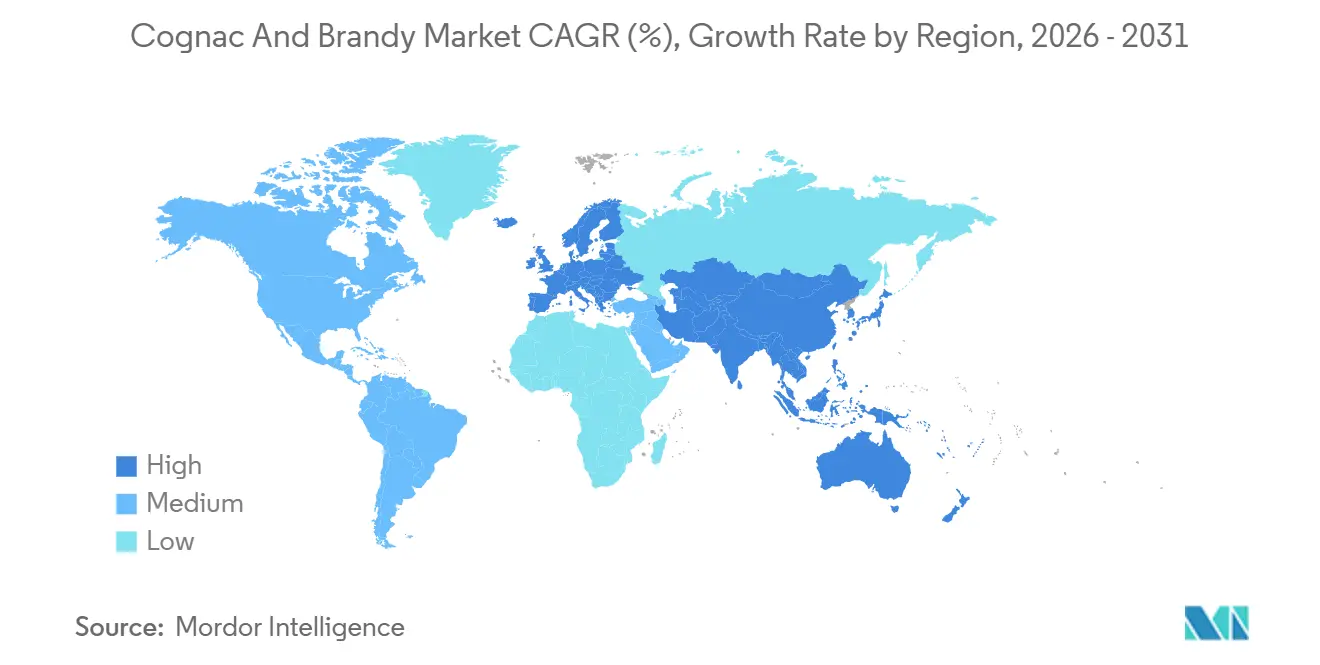
- Geográficamente, Europa acaparó el 34.12% del mercado de coñac y brandy en 2025, mientras que se espera que Asia-Pacífico registre la tasa de crecimiento anual compuesta regional más rápida, del 4.23%, hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial del coñac y el brandy
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente preferencia de los consumidores por las bebidas espirituosas añejas y artesanales. | + 0.7% | Global, más fuerte en América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| La expansión del sector turístico y hotelero contribuye al fuerte crecimiento del mercado | + 0.5% | Europa, Asia-Pacífico y Sudamérica | Mediano plazo (2-4 años) |
| Creciente demanda de bebidas alcohólicas de alta gama y premium | + 1.2% | Global, con la mayor intensidad de primas en Asia-Pacífico y Norteamérica. | Largo plazo (≥ 4 años) |
| Innovación de productos mediante variantes con sabor, de edición limitada y con acabado en barrica. | + 0.3% | América del Norte y Europa, con una temprana penetración en Asia-Pacífico. | Corto plazo (≤ 2 años) |
| Expansión de la cultura del cóctel y las tendencias de la coctelería a nivel mundial. | + 0.4% | América del Norte, Europa y el Sudeste Asiático | Mediano plazo (2-4 años) |
| Creciente popularidad de los regalos de lujo y el consumo en ocasiones especiales. | + 0.3% | Asia-Pacífico, América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente preferencia de los consumidores por las bebidas espirituosas añejas y artesanales.
La creciente preferencia de los consumidores por los licores añejos y artesanales es un importante motor del mercado del coñac y el brandy, ya que los consumidores buscan cada vez más bebidas alcohólicas premium, auténticas y de alta calidad. El creciente interés en los métodos de producción artesanal, los perfiles de sabor únicos y las marcas con tradición ha animado a los fabricantes a ampliar sus carteras con ofertas añejas, de lotes pequeños y de edición limitada. Esta tendencia se ve respaldada además por el crecimiento general de la industria de bebidas alcohólicas artesanales. Según la Brewers Association, el número de cervecerías artesanales de EE. UU. aumentó de 9,118 en 2021 a 9,796 en 2024, lo que refleja una fuerte demanda de los consumidores por bebidas alcohólicas artesanales [1] Fuente: Brewers Association, “Brewers Association Reports 2024 US Craft Brewing Industry Figures”, brewersassociation.org . La creciente valoración de la artesanía y la diferenciación de productos está impulsando la innovación y la premiumización en todo el sector de las bebidas espirituosas, lo que lleva a los productores a introducir variantes premium de coñac y brandy que se adaptan a los gustos cambiantes de los consumidores y al mayor gasto en bebidas alcohólicas de lujo.
La expansión del sector turístico y hotelero contribuye al fuerte crecimiento del mercado
La expansión del sector turístico y hotelero es un motor clave del crecimiento del mercado del coñac y el brandy, ya que el aumento de la actividad turística impulsa el consumo de bebidas alcohólicas premium en hoteles, restaurantes, bares, complejos turísticos y tiendas libres de impuestos. Los turistas internacionales suelen buscar experiencias auténticas de consumo local y licores premium, lo que contribuye a una mayor demanda de coñac y brandy en los principales destinos turísticos. Según el Informe de Turismo de las Naciones Unidas, en 2025 se registraron aproximadamente 1.52 millones de turistas internacionales en todo el mundo, casi 60 millones más que en 2024, lo que pone de manifiesto la continua recuperación y expansión de los viajes mundiales [2] Fuente: Turismo de las Naciones Unidas, «Las llegadas de turistas internacionales aumentaron un 4 % en 2025, reflejando una fuerte demanda de viajes en todo el mundo», untourism.int . Este aumento en las llegadas de turistas está incrementando las ventas en el sector de la hostelería y animando a los operadores del sector a ampliar su oferta de licores premium. Además, las tendencias del turismo de lujo y el creciente gasto en experiencias gastronómicas están impulsando un mayor consumo de coñac y brandy añejos y de alta gama, contribuyendo así al crecimiento sostenido del mercado a nivel mundial.
Creciente demanda de bebidas alcohólicas de alta gama y premium
La creciente demanda de bebidas alcohólicas de alta gama y premium impulsa significativamente el mercado del coñac y el brandy. Los consumidores están cada vez más dispuestos a invertir en licores premium que ofrecen calidad superior, autenticidad, un añejamiento distinguido y perfiles de sabor únicos. El aumento de los ingresos disponibles, la urbanización y la expansión de los grupos de consumidores adinerados favorecen esta tendencia hacia las bebidas alcohólicas de lujo. Además, el cambio en las preferencias de los consumidores hacia experiencias de consumo premium y un consumo orientado al estatus impulsa la demanda de coñac añejo y brandy premium. Esta tendencia es particularmente evidente entre los consumidores jóvenes que valoran la artesanía, la tradición y la exclusividad en sus elecciones de bebidas. Los fabricantes responden lanzando productos premium, ultra premium y de edición limitada para fortalecer el posicionamiento de la marca y la rentabilidad.
Innovación de productos mediante variantes con sabor, de edición limitada y con acabado en barrica.
La innovación de productos mediante variantes aromatizadas, de edición limitada y con acabado en barrica es un importante motor de crecimiento en el mercado del coñac y el brandy. Los consumidores buscan cada vez más experiencias gustativas únicas y productos premium diferenciados, lo que anima a los productores a ir más allá de la oferta tradicional. Las expresiones aromatizadas con notas frutales, especiadas o botánicas atraen a los consumidores más jóvenes y amplían el atractivo de la categoría. Al mismo tiempo, los lanzamientos de edición limitada crean una sensación de exclusividad y escasez, lo que impulsa el interés del consumidor y las oportunidades de precios premium. Las variantes con acabado en barrica, envejecidas en barricas previamente utilizadas para vino, whisky, jerez u otros licores, ofrecen perfiles de sabor distintivos que atraen a aficionados y coleccionistas. Estas innovaciones ayudan a las marcas a fortalecer sus carteras de productos, mejorar la interacción con el cliente y diferenciarse en un mercado competitivo.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Regulaciones estrictas sobre el alcohol, restricciones publicitarias y requisitos de licencia. | -0.4% | A nivel mundial, especialmente China, la Unión Europea y América del Norte. | Largo plazo (≥ 4 años) |
| Aumento de los problemas de salud relacionados con el consumo excesivo de alcohol | -0.2% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Creciente tendencia de los consumidores hacia alternativas bajas en alcohol y sin alcohol. | -0.4% | América del Norte, Europa y Australia | Corto plazo (≤ 2 años) |
| Altos impuestos especiales y tributación sobre las bebidas alcohólicas. | -0.3% | Unión Europea, América del Norte, India y Sudáfrica | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Regulaciones estrictas sobre el alcohol, restricciones publicitarias y requisitos de licencia.
Las estrictas regulaciones sobre el alcohol, las restricciones publicitarias y los requisitos de licencia representan importantes obstáculos para el crecimiento del mercado del coñac y el brandy. Los gobiernos de muchos países imponen normas rigurosas sobre la producción, distribución, comercialización y venta de bebidas alcohólicas para abordar los problemas de salud pública y reducir el consumo indebido de alcohol. Las restricciones a la publicidad y las actividades promocionales limitan la visibilidad de la marca y dificultan que las empresas atraigan nuevos consumidores y amplíen su alcance de mercado. Además, los complejos procedimientos de licencia y los requisitos de cumplimiento pueden incrementar los costos operativos y crear barreras de entrada al mercado, especialmente para los pequeños productores. Los frecuentes cambios regulatorios y los diferentes marcos legales entre regiones complican aún más las estrategias de expansión empresarial. Los altos impuestos especiales y la supervisión regulatoria también pueden afectar el precio del producto y la asequibilidad para el consumidor.
Aumento de los problemas de salud relacionados con el consumo excesivo de alcohol
La creciente preocupación por la salud relacionada con el consumo excesivo de alcohol actúa como una importante limitación para el mercado del coñac y el brandy, ya que la creciente concienciación sobre las enfermedades relacionadas con el alcohol está influyendo en el comportamiento del consumidor y reduciendo el consumo general en varias regiones. Las campañas de salud pública y las directrices dietéticas más estrictas están fomentando la moderación, especialmente entre los consumidores más jóvenes y preocupados por su salud. La preocupación por las enfermedades hepáticas, los riesgos cardiovasculares y la adicción está impulsando un cambio gradual hacia alternativas con bajo contenido de alcohol y sin alcohol. En algunas regiones, los niveles de consumo de alcohol siguen siendo alarmantemente altos, lo que intensifica aún más las preocupaciones sanitarias y el escrutinio regulatorio. Por ejemplo, Rumania registró un consumo medio de alcohol de 16.96 litros per cápita, una de las tasas más altas a nivel mundial, según la Organización Mundial de la Salud [3] Fuente: Organización Mundial de la Salud, “Consumo total de alcohol per cápita (>= 15 años de edad) (litros de alcohol puro)”, data.who.int . Estas altas cifras de consumo han llevado a los gobiernos y a las agencias de salud a promover iniciativas de concienciación y medidas de control más estrictas. Como resultado, se prevé que la creciente preocupación por la salud limite el crecimiento de la demanda de bebidas espirituosas de alta graduación alcohólica, como el coñac y el brandy, a largo plazo.
Análisis de segmento
Por usuario final: El segmento femenino supera el promedio del mercado a medida que aumenta la diversidad de ocasiones de uso.
En 2025, los hombres representaron la mayor parte del mercado de coñac y brandy, con un 68.26 % de los ingresos totales. El predominio de este segmento se atribuye en gran medida a la arraigada cultura de consumo de coñac y brandy entre los hombres, tanto en mercados desarrollados como emergentes. Las variedades de coñac premium y superpremium siguen gozando de una fuerte demanda masculina, especialmente en reuniones sociales, celebraciones, eventos empresariales y ocasiones de lujo. Un mayor poder adquisitivo y un mayor conocimiento de la marca entre los hombres también han contribuido al liderazgo del segmento. Además, la popularidad de los licores añejos, las destilaciones artesanales y los coñacs de colección se mantiene significativamente alta entre los hombres, lo que respalda una demanda sostenida en el mercado.
Se prevé que el segmento femenino registre el crecimiento más rápido en el mercado del coñac y el brandy, con una tasa de crecimiento anual compuesta (TCAC) del 4.56 % hasta 2031. La creciente participación de las mujeres en el consumo de bebidas alcohólicas premium está generando nuevas oportunidades de crecimiento para fabricantes y distribuidores. El cambio en las normas sociales, el aumento de los ingresos disponibles y el creciente interés por los productos de lujo están impulsando una mayor adopción del coñac y el brandy entre las consumidoras. Las marcas también están introduciendo sabores innovadores, mezclas más ligeras y campañas de marketing dirigidas a las mujeres, lo que contribuye aún más a la expansión del segmento. La creciente popularidad de la cultura del cóctel y la coctelería ha hecho que el coñac y el brandy sean más accesibles para las consumidoras que prefieren experiencias de consumo versátiles.
Por canal de distribución: El liderazgo en volumen del comercio minorista enmascara el papel de premiumización del comercio de hostelería.
El canal de venta minorista dominó el mercado del coñac y el brandy en 2025, representando el 61.26 % de los ingresos totales. El liderazgo de este segmento se debe principalmente a la amplia disponibilidad de coñac y brandy en licorerías, supermercados, hipermercados, tiendas especializadas en bebidas alcohólicas y plataformas de comercio electrónico. Los consumidores prefieren cada vez más comprar bebidas alcohólicas en estos canales debido a la comodidad, los precios competitivos y el acceso a una gama más amplia de marcas y variedades de productos. Las compras al por mayor para consumo doméstico, reuniones privadas y ocasiones especiales han fortalecido aún más la demanda en los puntos de venta minorista. La expansión de las redes minoristas organizadas y los servicios de entrega de alcohol en línea en varios mercados también ha mejorado la accesibilidad al producto y el alcance al consumidor.
Se prevé que el canal de hostelería sea el segmento de distribución de mayor crecimiento, registrando una tasa de crecimiento anual compuesta (TCAC) del 4.89 % hasta 2031. Este crecimiento se ve impulsado por la recuperación y expansión de bares, restaurantes, hoteles, salones y locales de ocio nocturno en los principales mercados. El creciente interés de los consumidores por las experiencias de consumo de alta gama y la cultura de la coctelería artesanal fomenta un mayor consumo de coñac y brandy en los establecimientos. Los operadores del sector de la hostelería incorporan cada vez más licores premium en sus cartas de bebidas, catas y programas de coctelería, lo que aumenta la visibilidad y el consumo de estos productos. Además, la creciente urbanización, la actividad turística y el mayor gasto discrecional contribuyen a un mayor flujo de clientes en los locales de ocio y restauración.
Análisis geográfico
Mercado europeo de coñac y brandy
Europa dominó el mercado mundial de coñac y brandy en 2025, representando el 34.12 % de los ingresos totales. El liderazgo de la región se sustenta principalmente en su larga tradición en la producción y el consumo de bebidas espirituosas, especialmente en países como Francia, España, Alemania e Italia. Francia sigue siendo el centro mundial de la producción de coñac, beneficiándose de una fuerte demanda interna y de importantes volúmenes de exportación a los mercados internacionales. Los consumidores europeos muestran una marcada preferencia por las bebidas espirituosas premium y añejas, lo que impulsa el crecimiento de las categorías de coñac y brandy de alto valor. La región también se beneficia de una red de distribución bien establecida que incluye licorerías especializadas, supermercados y establecimientos de hostelería. Además, el fuerte reconocimiento de marca, las tendencias hacia productos premium y una cultura de bebidas alcohólicas consolidada siguen reforzando la posición de liderazgo de Europa en el mercado.
Mercado de coñac y brandy en la región Asia-Pacífico
Se prevé que la región de Asia-Pacífico sea el mercado regional de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 4.23 % hasta 2031. El aumento de los ingresos disponibles, la rápida urbanización y la expansión de la clase media en países como China, India, Japón y Corea del Sur impulsan la demanda de bebidas alcohólicas de alta gama. Los consumidores de la región se inclinan cada vez más por licores importados y de lujo, como el coñac y los brandies premium. La creciente influencia de los hábitos de consumo occidentales, la cultura del cóctel y las tendencias de estilo de vida de lujo aceleran aún más la expansión del mercado. La penetración del comercio electrónico y el desarrollo de una infraestructura minorista moderna también mejoran la accesibilidad a los productos en los principales mercados. A medida que las marcas internacionales continúan invirtiendo en marketing, distribución e innovación de productos, se espera que Asia-Pacífico siga siendo el principal motor del crecimiento futuro del mercado.
El mercado de coñac y brandy en América y Oriente Medio y África
América del Norte representa un mercado importante para el coñac y el brandy, impulsado por el fuerte interés de los consumidores en las bebidas espirituosas de alta gama y una floreciente cultura coctelera, especialmente en Estados Unidos y Canadá. América del Sur experimenta un crecimiento gradual, ya que la creciente urbanización y la mejora de las condiciones económicas fomentan un mayor consumo de bebidas alcohólicas importadas, sobre todo en países como Brasil y Argentina. Mientras tanto, la región de Oriente Medio y África goza de una expansión constante, impulsada por el crecimiento del turismo, la hostelería y el consumo de bebidas de alta gama en mercados selectos. La demanda en estas regiones se ve reforzada por la creciente disponibilidad de marcas internacionales a través de canales de venta minorista organizados y tiendas libres de impuestos.
Panorama competitivo
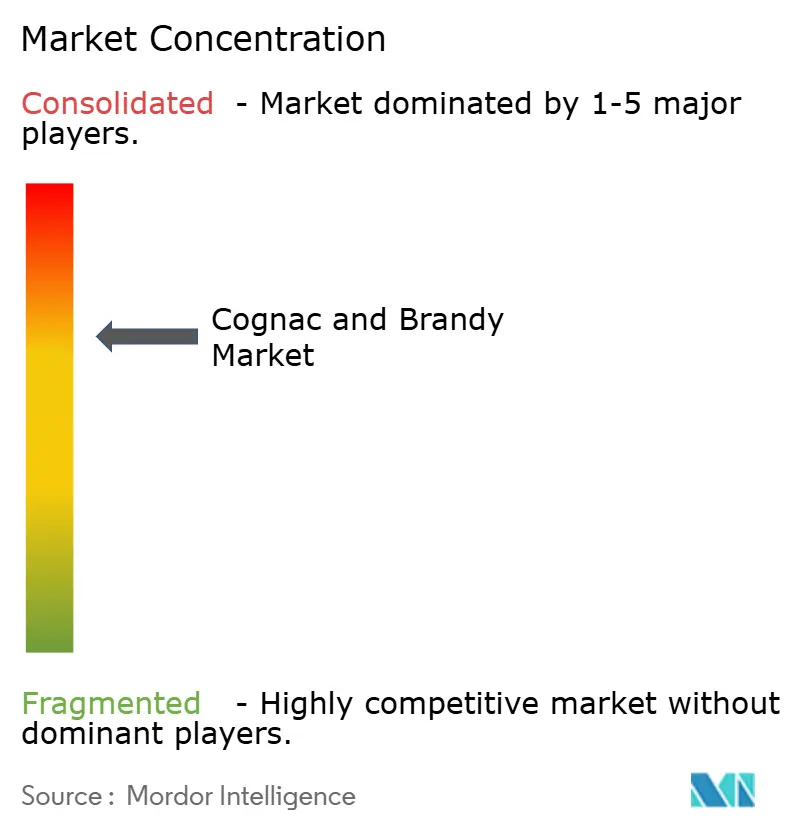
El mercado del coñac y el brandy presenta un panorama competitivo moderadamente consolidado, con una mezcla de empresas globales de bebidas espirituosas y productores regionales establecidos que compiten en las categorías premium, superpremium y de consumo masivo. Los líderes del mercado se benefician de una sólida tradición de marca, extensas redes de distribución y relaciones bien establecidas con minoristas, operadores de hostelería y distribuidores. La industria se caracteriza por una importante fidelidad a la marca, particularmente en el segmento del coñac, donde la autenticidad del producto, la experiencia en el añejamiento y el origen geográfico desempeñan un papel fundamental en las decisiones de compra. Los grandes fabricantes siguen aprovechando su presencia global para expandir su alcance de mercado, manteniendo al mismo tiempo un posicionamiento de marca premium. Paralelamente, los productores regionales compiten haciendo hincapié en la artesanía, los perfiles de sabor únicos y la herencia local.
La competencia en el mercado se ve cada vez más impulsada por estrategias de premiumización, innovación de productos y diversificación de cartera. Las empresas líderes están ampliando su oferta mediante lanzamientos de ediciones limitadas, variantes añejadas y envases de alta gama diseñados para atraer a consumidores adinerados y coleccionistas. Las inversiones estratégicas en la construcción de marca, el marketing digital y las promociones experienciales ayudan a los fabricantes a fortalecer la relación con el consumidor y aumentar el valor de la marca. Las empresas también se centran en expandir su presencia en mercados emergentes, donde el aumento de los ingresos disponibles y el creciente interés por las bebidas espirituosas premium generan nuevas oportunidades de crecimiento. Las colaboraciones con establecimientos de hostelería, cocteleros y marcas de estilo de vida de lujo se han convertido en herramientas importantes para aumentar la visibilidad del producto.
El mercado también ha experimentado un creciente énfasis en fusiones, adquisiciones y alianzas de distribución, con el objetivo de fortalecer el alcance geográfico y las capacidades operativas. Los principales actores están invirtiendo en la eficiencia de la cadena de suministro, prácticas de producción sostenibles y gestión de viñedos para asegurar la disponibilidad de materia prima a largo plazo y mantener los estándares de calidad del producto. La expansión de los canales de comercio electrónico y las plataformas de venta directa al consumidor está transformando aún más la dinámica competitiva, permitiendo a las marcas interactuar con los consumidores de manera más efectiva. Mientras tanto, la creciente demanda de licores auténticos y de alta calidad está impulsando a los productores a destacar la procedencia, la artesanía y la tradición en sus estrategias de marketing.
Líderes de la industria del coñac y el brandy
Rémy Cointreau SA
Pernod Ricard S.A.
LVMH Moët Hennessy Louis Vuitton ES
Diageo plc
Compañía Sazerac, Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Marzo de 2026: Campari Group reforzó su cartera de bebidas espirituosas premium y amplió su presencia global en el mercado del coñac al completar la adquisición de Courvoisier Cognac a Beam Suntory.
- Enero de 2026: Copper & Kings American Brandy Company presentó una gama de productos estrella que incluía brandy americano VSOP de seis años, brandy americano de manzana embotellado bajo la denominación de origen de seis años y bourbon puro con acabado en barrica de brandy. Este lanzamiento tenía como objetivo fortalecer la posición de la compañía en el mercado de brandy americano premium, modernizar su oferta principal y expandir su presencia en el creciente segmento de licores artesanales.
- Enero de 2026: Hennessy lanzó su botella de edición limitada Carnival 2026, que celebraba la cultura caribeña y enriqueció aún más su gama de coñacs de edición especial. Este lanzamiento estaba dirigido a coleccionistas y consumidores de alta gama, lo que aumentó su atractivo en el mercado de bebidas espirituosas de lujo.
- Marzo de 2025: Campari anunció su enfoque estratégico en la integración y el crecimiento del negocio de coñac Courvoisier, adquirido recientemente, con el objetivo de consolidar su posición en el segmento global de coñac premium.
Alcance del informe sobre el mercado mundial del coñac y el brandy
El coñac y el brandy son bebidas alcohólicas destiladas producidas a partir de jugo de fruta fermentado, siendo la uva la materia prima más utilizada. El mercado del coñac y el brandy se segmenta por usuario final, canal de distribución y geografía. Según el usuario final, el mercado se segmenta en hombres y mujeres. Según el canal de distribución, el mercado se segmenta en canales de venta minorista y fuera del comercio. Según el canal de distribución, el mercado se segmenta en servicios de alimentación y venta minorista. Por geografía, el mercado se segmenta en América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África. Para cada segmento, el tamaño y la previsión del mercado se han realizado en términos de valor (millones de USD) y volumen (litros).
| Hombres |
| Mujeres |
| En el comercio | |
| Fuera de comercio | Tiendas especializadas/licores |
| Otros canales no comerciales |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Netherlands | |
| Suecia | |
| Bélgica | |
| Polonia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Australia | |
| Indonesia | |
| Thailand | |
| Singapore | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Chile | |
| Colombia | |
| Perú | |
| Resto de Sudamérica | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Sudáfrica | |
| Saudi Arabia | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Medio Oriente y África |
| Por usuario final | Hombres | |
| Mujeres | ||
| Por canal de distribución | En el comercio | |
| Fuera de comercio | Tiendas especializadas/licores | |
| Otros canales no comerciales | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Netherlands | ||
| Suecia | ||
| Bélgica | ||
| Polonia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Indonesia | ||
| Thailand | ||
| Singapore | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Chile | ||
| Colombia | ||
| Perú | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Sudáfrica | ||
| Saudi Arabia | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado del coñac y el brandy para el año 2031?
Se prevé que el mercado del coñac y el brandy alcance los 52.15 millones de dólares en 2031, frente a los 44.67 millones de dólares en 2026, con una tasa de crecimiento anual compuesta del 3.14% durante el período 2026-2031.
¿Qué región lidera la demanda mundial de coñac y brandy?
Europa lideró el mercado con una cuota del 34.12% en 2025, gracias a la base productiva de Francia y a la madurez de sus mercados de consumo en Europa Occidental.
¿Qué región se espera que crezca más rápido hasta 2031?
Se prevé que la región de Asia-Pacífico registre la tasa de crecimiento anual compuesta (CAGR) regional más rápida, del 4.23%, hasta 2031, con un crecimiento cada vez más diversificado más allá de China.
¿Qué grupo de consumidores está creciendo más rápidamente?
Las mujeres constituyen el grupo de usuarias finales de más rápido crecimiento, con una tasa de crecimiento anual compuesta (CAGR) proyectada del 4.56 % entre 2026 y 2031, a medida que las ocasiones de consumo se amplían más allá de los entornos tradicionalmente dominados por hombres.
¿Por qué el comercio de alimentos y bebidas está adquiriendo mayor importancia para los productores?
El canal Off-Trade seguía liderando con una cuota del 61.26% en 2025, pero el canal On-Trade estaba creciendo más rápido, con una tasa de crecimiento anual compuesta del 4.89%, porque impulsaba la prueba de productos, los cócteles, la formación sobre la marca y la mejora de la oferta de productos premium.


