

Tamaño y cuota de mercado de las pruebas y evaluaciones cognitivas
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
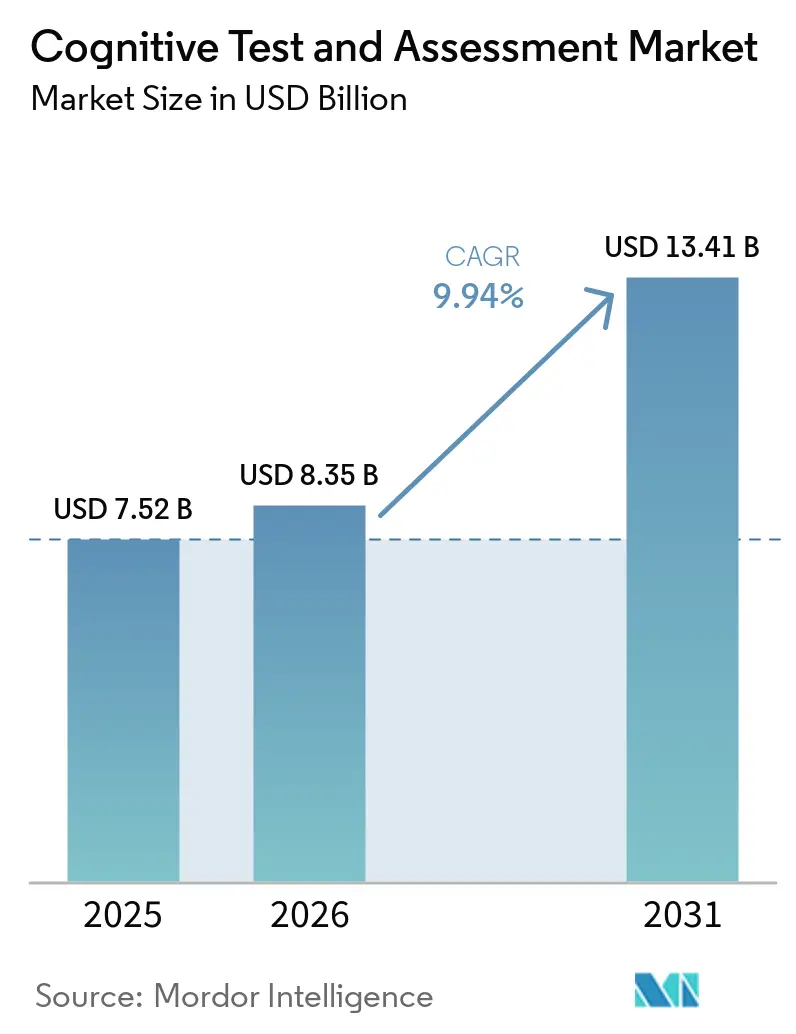
| Tamaño del mercado (2026) | USD 8.35 mil millones |
| Tamaño del mercado (2031) | USD 13.41 mil millones |
| Tasa de crecimiento (2026 - 2031) | 9.94% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
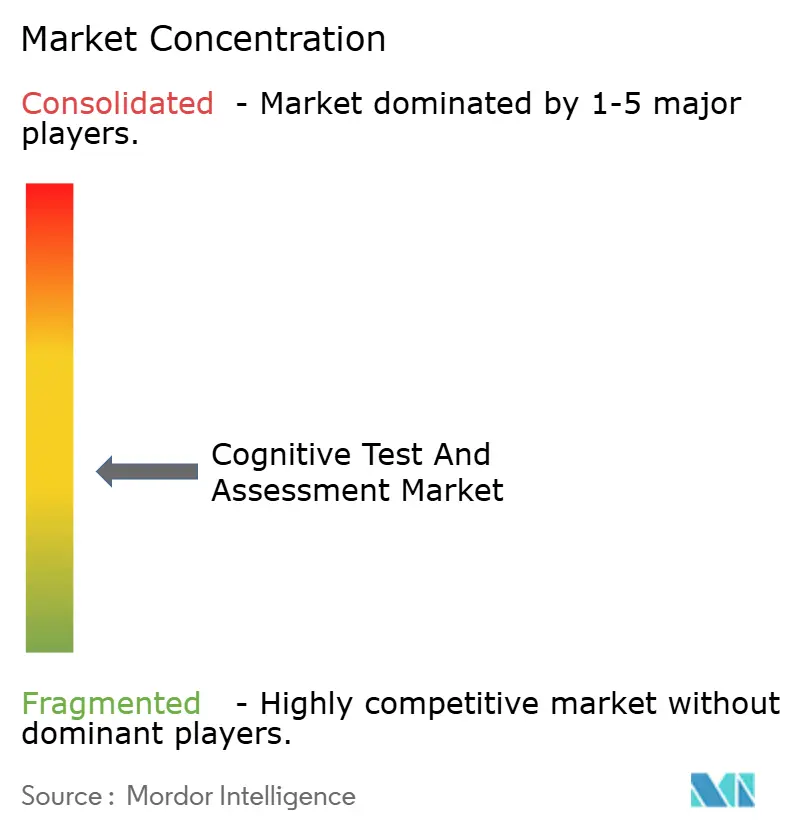
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de pruebas y evaluaciones cognitivas realizado por Mordor Intelligence.
El tamaño del mercado global de pruebas y evaluaciones cognitivas se situó en USD 8.35 millones en 2026, frente a los USD 7.52 millones en 2025, y se proyecta que alcance los USD 13.41 millones para 2031, con una CAGR del 9.94 %. Las pruebas y evaluaciones cognitivas están respaldadas por una gran y creciente necesidad de atención neurológica, con 55 millones de personas viviendo con demencia en todo el mundo y casi 10 millones de nuevos casos añadidos cada año, lo que mantiene la demanda base de pruebas estructuralmente intacta [1] WHO.INT https://www.who.int/news-room/fact-sheets/detail/dementia . El mercado de pruebas y evaluaciones cognitivas también se está beneficiando de la adopción más amplia de puntos finales digitales validados en el desarrollo de fármacos, ya que las vías regulatorias de Estados Unidos para las tecnologías de salud digital se han vuelto más claras para los patrocinadores que llevan a cabo programas del sistema nervioso central. El diagnóstico precoz está ampliando el grupo de pacientes a los que se puede acceder, ya que la primera ayuda diagnóstica in vitro basada en sangre aprobada por la FDA para la enfermedad de Alzheimer está llevando a más pacientes a vías de evaluación formales en etapas más tempranas del deterioro. Las condiciones competitivas siguen siendo moderadas, ya que los 5 principales proveedores representaron el 46.3 % de los ingresos en 2025, dejando un espacio significativo para los especialistas con herramientas digitales validadas y ofertas vinculadas a biomarcadores. Las principales limitaciones a corto plazo en el mercado de pruebas y evaluaciones cognitivas siguen siendo el reembolso desigual fuera de las vías de atención establecidas y la continua preocupación por el sesgo demográfico en las herramientas asistidas por IA, que ralentizan la implementación generalizada en diversas poblaciones de pacientes [2] JMIR.ORG https://www.jmir.org/2025/1/e67446.
Conclusiones clave del informe
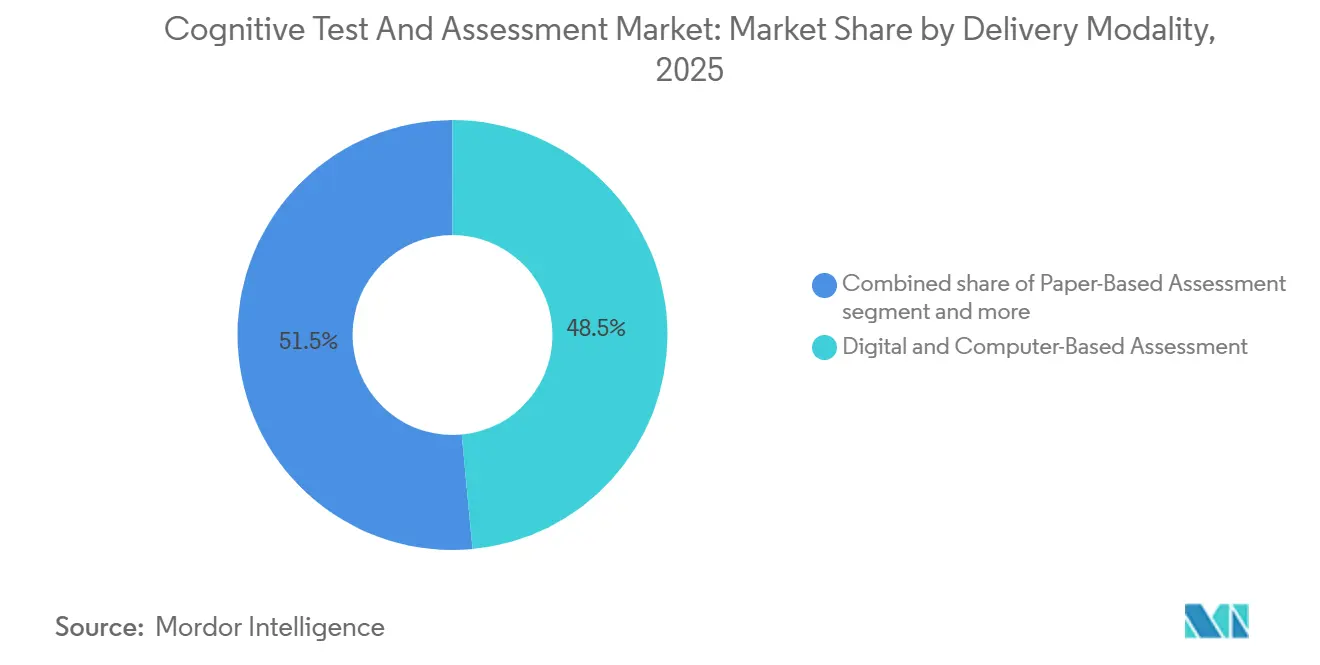
En cuanto a la modalidad de entrega, la evaluación digital y basada en computadora representó el 48.5% del mercado en 2025, mientras que se prevé que la evaluación remota/en línea crezca a una tasa compuesta anual del 10.4% hasta 2031.
Por usuario final, los proveedores de atención médica representaron el 32.5% del mercado en 2025, mientras que los consumidores individuales registraron la tasa de crecimiento anual compuesta (CAGR) proyectada más alta, del 11.8% hasta 2031.
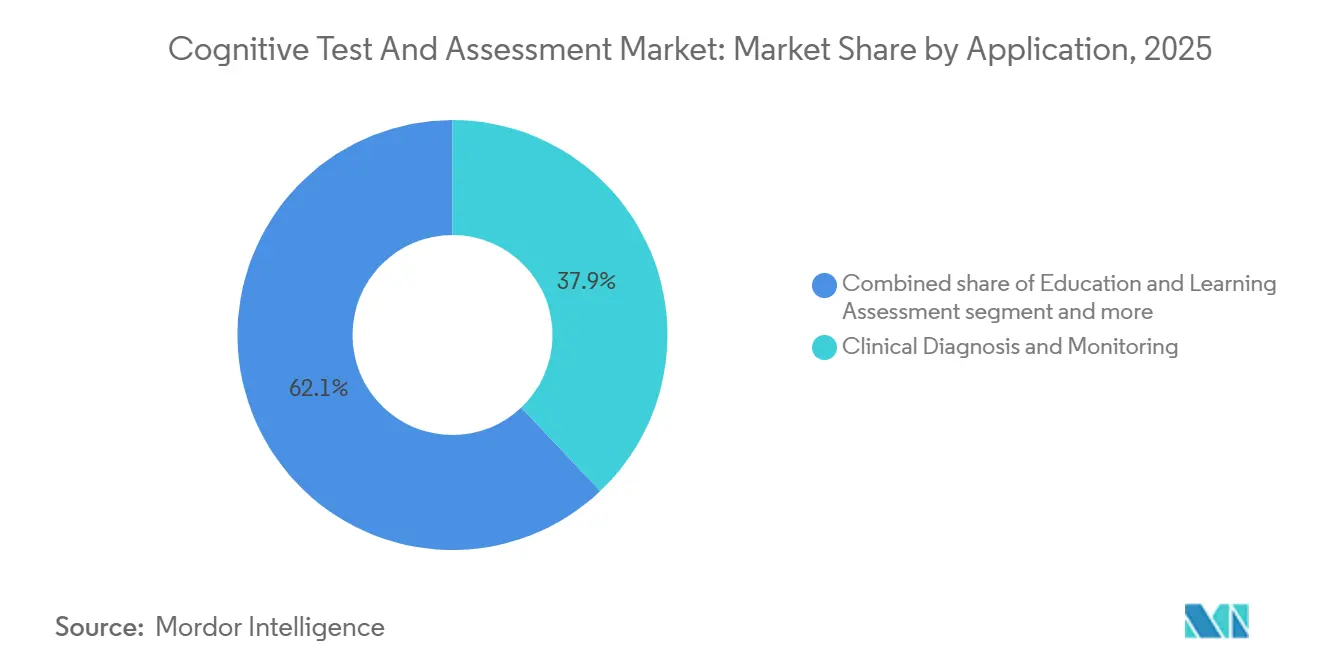
Por aplicación, el diagnóstico y la monitorización clínica representaron el 37.9 % del tamaño del mercado de pruebas y evaluaciones cognitivas en 2025, mientras que la salud cerebral y el bienestar del consumidor avanzan a una tasa de crecimiento anual compuesta del 10.8 % hasta 2031.
Por tipo de evaluación, las evaluaciones neuropsicológicas lideraron con una cuota del 26.3 % en 2025, mientras que se prevé que las evaluaciones de atención y función ejecutiva crezcan a una tasa compuesta anual del 11.4 % hasta 2031.
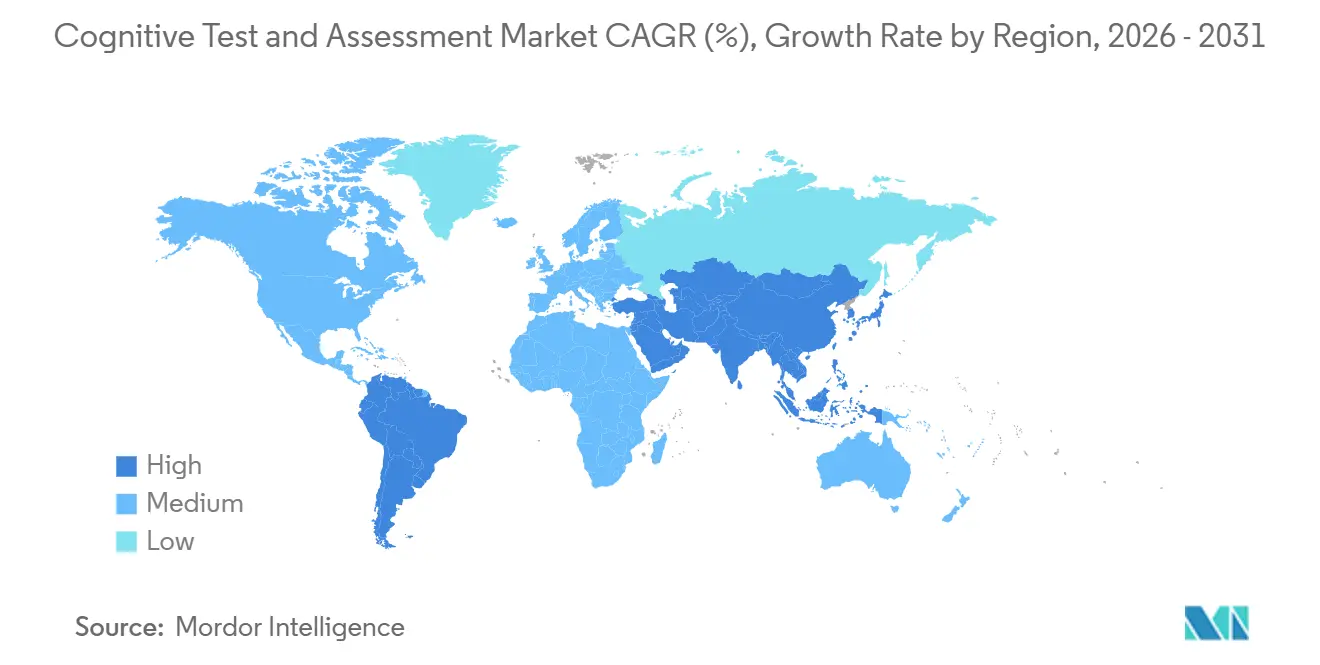
Geográficamente, Norteamérica representaba el 38.3% del mercado en 2025, mientras que se prevé que Asia-Pacífico experimente un crecimiento anual compuesto del 11.9% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de pruebas y evaluaciones cognitivas
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la carga de demencia y enfermedades neurodegenerativas | + 2.1% | Global, con la mayor intensidad en Asia-Pacífico y América del Norte. | Largo plazo (≥ 4 años) |
| Crecimiento de los ensayos clínicos descentralizados del SNC | + 1.8% | América del Norte y Europa, expandiéndose hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Adopción de la telemedicina y las pruebas cognitivas móviles | + 1.6% | Centros urbanos de Norteamérica, los países nórdicos y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Uso de la evaluación comparativa cognitiva escalable por parte de empleadores y centros educativos | + 1.0% | América del Norte, Europa y los centros corporativos de Asia-Pacífico | Mediano plazo (2-4 años) |
| Las vías terapéuticas para el Alzheimer aumentan la necesidad de realizar evaluaciones de estadio repetidas. | + 1.4% | América del Norte y Europa, seguidas de Asia-Pacífico. | Mediano plazo (2-4 años) |
| Los biomarcadores digitales basados en el habla permiten una monitorización de baja carga | + 0.9% | América del Norte, Europa y Japón, con India emergiendo | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la carga de demencia y enfermedades neurodegenerativas
El mercado de pruebas y evaluaciones cognitivas se beneficia de una gran carga de enfermedad que sigue en aumento. La prevalencia mundial de la demencia ya se sitúa en 55 millones de personas, y la incidencia anual se mantiene cerca de los 10 millones de casos nuevos, lo que mantiene la demanda recurrente de pruebas en el diagnóstico, la estadificación y la atención de seguimiento. Un estudio de carga revisado por pares de 2025 también señaló una base de pacientes a largo plazo mucho mayor, con casos de demencia a nivel mundial proyectados para alcanzar los 153 millones para 2050 a medida que las poblaciones envejecen aún más [3] JOURNALS.LWW.COM https://journals.lww.com/md-journal/fulltext/2025/03140/the_global,_regional,_and_national_burdens_of.2.aspx . Esto es importante para el mercado de pruebas y evaluaciones cognitivas porque cada paciente normalmente requiere evaluaciones repetidas en múltiples puntos de tratamiento en lugar de una única prueba única. Las confirmaciones biológicas previas están reforzando esa tendencia, ya que la aprobación por parte de la FDA de la prueba sanguínea Lumipulse de Fujirebio en mayo de 2025 está permitiendo que más pacientes accedan a una evaluación cognitiva estructurada en etapas más tempranas de la progresión de la enfermedad.
Crecimiento de los ensayos clínicos descentralizados del SNC
El mercado de pruebas y evaluaciones cognitivas también se ve respaldado por un claro cambio en los ensayos del sistema nervioso central hacia diseños de estudio remotos y digitales. Los patrocinadores utilizan cada vez más puntos finales cognitivos digitales porque reducen la carga de los centros, mejoran la flexibilidad de reclutamiento y generan datos de mayor frecuencia durante largos períodos de estudio [4] FDA.GOV https://www.fda.gov/science-research/science-and-research-special-topics/digital-health-technologies-dhts-drug-development . Cogstate informó 133 ensayos clínicos activos en su cartera al 31 de diciembre de 2025, lo que representó un aumento del 34 % interanual y una señal directa de la creciente demanda de los patrocinadores por infraestructura de evaluación digital. La misma divulgación mostró 42 nuevos inicios de ensayos en la primera mitad del año fiscal 2026, frente a 25 en el período comparable anterior, lo que indica una adopción más amplia más allá de un grupo reducido de estudios heredados sobre el Alzheimer. La diversificación hacia programas relacionados con el estado de ánimo, el sueño y otros trastornos neurológicos hace que la demanda relacionada con los ensayos clínicos en el mercado de pruebas y evaluaciones cognitivas sea más duradera, al reducir la dependencia de una sola área terapéutica o resultado de un ensayo clínico.
Adopción de la telemedicina y las pruebas cognitivas móviles
El mercado de pruebas y evaluaciones cognitivas avanza cada vez más hacia la prestación de servicios a distancia, a medida que los proveedores y los pacientes se familiarizan con los flujos de trabajo de atención digital. La prueba más contundente de este avance proviene de BrainCheck, que informó que más de 150 nuevos centros se unieron a su plataforma en 2025, ampliando su red a más de 500 centros y 105 000 evaluaciones durante ese año. Esta expansión de la red demuestra que las pruebas cognitivas remotas y móviles se están integrando en la atención rutinaria, en lugar de ser una herramienta temporal. Además, modifica las condiciones de acceso al mercado de pruebas y evaluaciones cognitivas, ya que las pruebas de detección validadas pueden administrarse en zonas geográficas más amplias sin necesidad de una visita al especialista en cada interacción inicial. En la práctica, esto amplía el alcance a zonas rurales, reduce las dificultades de programación de citas y facilita una evaluación inicial más temprana antes de que los pacientes pasen a los servicios de neurología o geriatría.
Las vías terapéuticas para el Alzheimer aumentan la necesidad de realizar evaluaciones de estadio repetidas.
El mercado de pruebas y evaluaciones cognitivas está experimentando una mayor demanda de uso repetido, ya que los tratamientos para el Alzheimer ahora requieren un seguimiento más estructurado a lo largo del tiempo. Una vez que las terapias modificadoras de la enfermedad se incluyen en el plan de atención, los proveedores necesitan una estadificación inicial, revisiones periódicas y reevaluaciones repetidas para guiar las decisiones de tratamiento y el seguimiento. CMS continúa respaldando la evaluación cognitiva y la planificación de la atención bajo las vías de cobertura establecidas, reforzando el papel de la evaluación formal dentro de los episodios de atención reembolsados. Esto ayuda a explicar por qué el Diagnóstico y Monitoreo Clínico siguió siendo el área de aplicación más grande en 2025, ya que las obligaciones de monitoreo terapéutico ahora respaldan la demanda de evaluación junto con el diagnóstico inicial. El resultado es un mercado de pruebas y evaluaciones cognitivas donde la frecuencia de las pruebas por paciente está aumentando, incluso antes de considerar el crecimiento futuro de la población de pacientes subyacente.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Reembolso limitado más allá de las vías de atención establecidas | -0.8% | Global, con mayor incidencia en Sudamérica, Oriente Medio, África y Asia-Pacífico, excluyendo Japón. | Mediano plazo (2-4 años) |
| Privacidad de datos neuronales y exposición a riesgos de ciberseguridad | -0.5% | América del Norte, Europa bajo el RGPD y los mercados de Asia-Pacífico con leyes de protección de datos emergentes. | Corto plazo (≤ 2 años) a mediano plazo (2-4 años) |
| Sesgo en la IA y validación interdemográfica débil | -0.6% | Global, con consecuencias más importantes en poblaciones multilingües y con bajo índice de desarrollo socioemocional (IDS). | Largo plazo (≥ 4 años) |
| Brechas de equivalencia entre dispositivos y lenguajes | -0.4% | Mercados multilingües de Asia-Pacífico, Oriente Medio y África, y Sudamérica. | Mediano plazo (2-4 años) a Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Reembolso limitado más allá de las vías de atención establecidas
El mercado de pruebas y evaluaciones cognitivas aún enfrenta un sistema de reembolso desigual fuera de un número limitado de entornos de atención establecidos. En Estados Unidos, CMS respalda la evaluación cognitiva y la planificación de la atención mediante el código CPT 99483. Sin embargo, este marco se aplica a un episodio de atención definido, en lugar de las interacciones digitales más breves y frecuentes de las que dependen muchas plataformas remotas. Esto obliga a muchos proveedores a equilibrar dos grupos de demanda distintos: uno vinculado al reembolso y otro al pago directo, la financiación por parte del empleador o los presupuestos institucionales. Esta brecha es importante porque las decisiones de adopción en el mercado de pruebas y evaluaciones cognitivas a menudo dependen menos del valor clínico y más de si ya existe una vía de pago. También dificulta la expansión internacional, ya que las condiciones de reembolso varían ampliamente entre países y, con frecuencia, se quedan rezagadas con respecto a los nuevos formatos de evaluación digital.
Sesgo de la IA y validación interdemográfica débil
El mercado de pruebas y evaluaciones cognitivas también se enfrenta a un serio desafío de validación a medida que las herramientas asistidas por IA se generalizan en el ámbito clínico. Un estudio de 2025 publicado en el Journal of Medical Internet Research halló un sesgo medible relacionado con la edad en un examen cognitivo autónomo. El estudio indicó que, incluso tras el ajuste estadístico, no se podía garantizar la plena accesibilidad demográfica. Una revisión de 2025 publicada en AI and Ethics advirtió además que los sistemas multimodales de IA para la detección de la demencia pueden heredar sesgos de modelos preentrenados con conjuntos de datos de origen desiguales, lo que debilita la generalización en el mundo real a grupos subrepresentados. Para el mercado de pruebas y evaluaciones cognitivas, esto genera riesgos tanto clínicos como comerciales, ya que los sistemas de salud están menos dispuestos a implementar herramientas que puedan tener un rendimiento inferior en función de la edad, el idioma, la educación o la etnia. También aumenta la carga de validación para los proveedores, puesto que una mayor adopción depende ahora de evidencia estratificada en las poblaciones exactas a las que se espera que sirvan estas herramientas.
Análisis de segmento
Por modalidad de entrega: Las plataformas digitales consolidan los flujos de trabajo clínicos y de investigación.
La evaluación digital y computarizada representó el 48.5 % de la cuota de mercado de pruebas y evaluaciones cognitivas en 2025, convirtiéndose en la modalidad de administración más importante durante el período analizado. Esta posición refleja una transición más prolongada en el mercado de pruebas y evaluaciones cognitivas, desde la administración en papel hacia flujos de trabajo digitales validados en la atención clínica, los estudios de investigación y las plataformas de pruebas dirigidas por editores. El lanzamiento por parte de Pearson del D-KEFS Advanced totalmente digital en septiembre de 2025 demostró cómo los principales proveedores ya no solo digitalizan formularios en papel, sino que rediseñan baterías para su uso nativo en tabletas y una captura de respuestas más completa. Las pruebas digitales permiten una puntuación más rápida, una administración más consistente y una mejor captura de datos, lo cual es especialmente valioso en entornos de atención de alto volumen y ensayos multicéntricos. También ofrece a los proveedores del mercado de pruebas y evaluaciones cognitivas mayor flexibilidad para vincular los resultados con registros longitudinales, flujos de trabajo remotos y modelos de monitorización basados en biomarcadores.
La evaluación en papel aún conserva un volumen significativo porque muchos clínicos siguen aferrados a normas arraigadas, marcos interpretativos familiares e historiales psicométricos basados en instrumentos heredados. En algunos sectores de la industria de la evaluación cognitiva, esta base instalada aún ralentiza la migración, ya que los proveedores buscan la certeza de que los formatos digitales mantengan la equivalencia entre grupos de edad, idiomas y condiciones de los dispositivos. La evaluación remota/en línea es la modalidad de mayor crecimiento y se prevé que se expanda a una tasa de crecimiento anual compuesta (TCAC) del 10.4 % hasta 2031, lo que indica que la demanda está trascendiendo los modelos de prestación de servicios presenciales. El estudio de salud cerebral vinculado a Oura de Cambridge Cognition de 2026 también ilustra hacia dónde se dirige el mercado de pruebas y evaluaciones cognitivas, con tareas validadas cada vez más combinadas con datos fisiológicos y de sueño continuos dentro de ecosistemas digitales conectados. A medida que los formatos remotos maduran, la propuesta de valor pasa de la simple comodidad al monitoreo longitudinal sostenido, lo que representa una posición más sólida para los proveedores que la evaluación puntual.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por usuario final: El segmento de consumo revoluciona el modelo tradicional centrado en lo clínico.
Los proveedores de atención médica controlaron el 32.5 % del mercado en 2025, convirtiéndose en el mayor grupo de usuarios finales en el mercado de pruebas y evaluaciones cognitivas. Los hospitales, clínicas, consultorios de neurología y centros de rehabilitación siguen siendo fundamentales, ya que el diagnóstico formal, la planificación del tratamiento y la atención cognitiva reembolsable aún se realizan principalmente a través de canales dirigidos por proveedores. Las instituciones académicas y educativas continúan respaldando un volumen constante mediante baterías de pruebas estandarizadas. Al mismo tiempo, las organizaciones de investigación siguen siendo una base de clientes importante para las herramientas validadas utilizadas en estudios del sistema nervioso central. Las agencias gubernamentales y de defensa también mantienen la demanda de herramientas especializadas de preparación y rendimiento en entornos operativos. Los compradores corporativos también están adquiriendo mayor relevancia, especialmente cuando los empleadores buscan una evaluación comparativa escalable para roles que dependen de la atención, la adaptabilidad y el procesamiento de la información.
Los consumidores individuales constituyen el grupo de usuarios finales de más rápido crecimiento y se prevé que crezcan a una tasa de crecimiento anual compuesta (TCAC) del 11.8 % hasta 2031, lo que marca un cambio significativo en la forma en que se accede al mercado de pruebas y evaluaciones cognitivas. Esta tendencia se ve impulsada por plataformas directas al consumidor, la entrega a través de aplicaciones y el creciente interés público en el seguimiento longitudinal de la salud cerebral, en lugar de limitarse a la evaluación basada en síntomas. La colaboración de Cambridge Cognition con Ivory en India es un claro ejemplo, ya que se dirige tanto a los canales de atención médica profesional como a los de salud del consumidor y ofrece soporte en varios idiomas indios para ampliar su alcance. La misma información de la empresa destacó una importante brecha diagnóstica entre los adultos mayores en India, lo que subraya cómo los modelos liderados por el consumidor en el mercado de pruebas y evaluaciones cognitivas pueden llegar a poblaciones infradiagnosticadas antes de una consulta clínica formal. Esto no reemplaza el canal clínico, pero amplía la fase inicial del proceso y permite que más personas accedan al seguimiento en etapas más tempranas del ciclo de la enfermedad o del bienestar.
Por aplicación: Los mandatos de monitoreo sustentan la demanda clínica mientras que los canales de bienestar se aceleran.
El diagnóstico y la monitorización clínica representaron el 37.9 % del mercado de pruebas y evaluaciones cognitivas en 2025, convirtiéndose en el área de aplicación más importante. Este liderazgo refleja la continua importancia del diagnóstico neurológico, la estadificación de enfermedades, el seguimiento terapéutico, la detección vinculada a Medicare y los criterios de valoración cognitivos dentro de las vías de atención formales. El anuncio de Linus Health en mayo de 2026 de que su Evaluación Digital de la Cognición cumplió o superó los estándares de CEOi, con una sensibilidad del 90.7 % y una especificidad del 100 % para diferenciar a individuos cognitivamente sanos de aquellos con deterioro cognitivo, demuestra cómo las herramientas digitales breves están mejorando su posición en la clasificación clínica. La investigación y los ensayos clínicos también siguen siendo un área de aplicación estable, ya que los patrocinadores necesitan medidas repetibles y validadas que puedan implementarse en diferentes centros y poblaciones de pacientes. La gestión del deporte y el rendimiento, junto con las aplicaciones relacionadas con la educación, siguen contribuyendo a una demanda constante donde la evaluación estandarizada sigue siendo importante para la toma de decisiones.
La salud y el bienestar cerebral del consumidor es la aplicación de mayor crecimiento. Se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 10.8 % hasta 2031, lo que indica una clara expansión del mercado de pruebas y evaluaciones cognitivas más allá de los entornos estrictamente diagnósticos. La demanda en este sector está impulsada por adultos que desean establecer una base de referencia antes de que aparezcan síntomas evidentes y están dispuestos a realizar un seguimiento continuo si las herramientas son fiables y fáciles de usar. Esto hace que la evaluación validada sea más viable comercialmente que los modelos de entrenamiento basados en juegos, ya que tanto usuarios como proveedores valoran más las mediciones con base clínica. Los productos más sólidos en este segmento del mercado de pruebas y evaluaciones cognitivas probablemente sean aquellos que combinen pruebas breves, seguimiento de tendencias longitudinales e integración con flujos de datos fisiológicos o relacionados con el sueño. El escrutinio regulatorio también cobra mayor importancia en este caso, ya que los proveedores con validación revisada por pares y un posicionamiento de salud más claro están mejor posicionados para defender las afirmaciones de sus productos a medida que la categoría crece.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de evaluación: La función de atención emerge como el nuevo campo de batalla de la productividad.
Las evaluaciones neuropsicológicas lideraron el mercado con una participación del 26.3 % en 2025, lo que refleja su papel consolidado en la estadificación de la demencia, los protocolos de investigación, la evaluación forense y las evaluaciones clínicas especializadas. Su posición sigue siendo importante en el mercado de pruebas y evaluaciones cognitivas porque cuentan con un amplio historial de validación y aún se consideran herramientas de referencia en muchos entornos profesionales. Las pruebas de inteligencia, memoria y capacidad cognitiva también mantienen una fuerte demanda institucional a través de editores y proveedores especializados que atienden casos de uso clínico, educativo y de investigación. Las evaluaciones de lenguaje, comportamiento y emociones están ganando terreno a medida que los desarrolladores y patrocinadores prestan más atención a los resultados conductuales y neuropsiquiátricos en el diseño de estudios. La divulgación de Cogstate en enero de 2026 de que los contratos de estado de ánimo, sueño y otras afecciones neurológicas crecieron casi seis veces en la primera mitad del año fiscal 2026 ilustra cómo las categorías de evaluación adyacentes están ampliando la oportunidad comercial.
Las evaluaciones de atención y función ejecutiva constituyen el segmento de mayor crecimiento y se prevé que alcancen una tasa de crecimiento anual compuesta (TCAC) del 11.4 % hasta 2031, lo que las convierte en una de las partes más dinámicas del mercado de pruebas y evaluaciones cognitivas. Este crecimiento se ve impulsado por la demanda derivada de la evaluación del TDAH, la evaluación comparativa de la preparación para el entorno laboral y el uso del deterioro de las funciones ejecutivas como un marcador temprano en las vías de atención de enfermedades neurodegenerativas. El lanzamiento de AI PREVAIL por parte de Harver en abril de 2026 demuestra cómo las pruebas cognitivas se están integrando en los marcos de toma de decisiones de los empleadores, vinculados a la adaptabilidad y al uso práctico de herramientas de IA. Los trabajos revisados por pares también están ampliando la base técnica de este segmento; por ejemplo, npj Digital Medicine destaca el procesamiento del habla multilingüe y multimodal como un enfoque fiable para la detección cognitiva con menor carga. Esta combinación de relevancia clínica y utilidad en el entorno laboral otorga a este segmento del mercado de pruebas y evaluaciones cognitivas una demanda inusualmente amplia en comparación con las categorías de pruebas más tradicionales.
Análisis geográfico
América del Norte representó el 38.3 % de la cuota de mercado de pruebas y evaluaciones cognitivas en 2025, lo que la convirtió en el mayor mercado regional. La región se beneficia de una infraestructura clínica consolidada, una intensa actividad de ensayos biofarmacéuticos, un amplio conocimiento de las herramientas digitales y el respaldo establecido de Medicare para la evaluación cognitiva y la planificación de la atención bajo el código CPT 99483. El mercado de pruebas y evaluaciones cognitivas en América del Norte también se ve fortalecido por la claridad regulatoria estadounidense en torno a las tecnologías de salud digital en el desarrollo de fármacos, lo que ayuda a los proveedores y patrocinadores a adoptar criterios de valoración cognitivos validados con menor incertidumbre. La aprobación por la FDA del primer diagnóstico de Alzheimer basado en análisis de sangre en mayo de 2025 representa otro factor favorable estructural, ya que una confirmación biológica temprana aumenta el número de pacientes que ingresan a programas de evaluación longitudinal. Incluso con una tasa de crecimiento regional menor que la de Asia-Pacífico, el mercado norteamericano de pruebas y evaluaciones cognitivas sigue siendo estratégicamente importante, ya que muchos nuevos modelos de productos aún necesitan validación en EE. UU., lógica de reembolso o apoyo de patrocinadores antes de expandirse a otros lugares.
Asia-Pacífico es la región de más rápido crecimiento y se prevé que se expanda a una tasa de crecimiento anual compuesta (TCAC) del 11.9 % hasta 2031, lo que la posiciona en el centro del futuro crecimiento de la demanda en el mercado de pruebas y evaluaciones cognitivas. Japón es un ejemplo clave, con el Centro Nacional de Geriatría y Gerontología lanzando el programa comunitario J-MINT de salud cerebral en 19 municipios a partir de abril de 2026, lo que apunta al despliegue respaldado por el gobierno de actividades estructuradas de prevención cognitiva a gran escala. India también representa una importante oportunidad de crecimiento, y la asociación de Cambridge Cognition con Ivory en febrero de 2026 muestra cómo la evaluación digital multilingüe puede posicionarse tanto en los canales de atención médica profesional como en los de consumo en una gran población infradiagnosticada. Filipinas añade otra capa al panorama regional, ya que el DOST-PCHRD financió el proyecto NEUROMAP PH con 60 millones de PHP, o 1.0 millón de USD, para fortalecer la capacidad local de detección temprana y neuroimagen.
Se prevé que Europa crezca a una tasa de crecimiento anual compuesta (TCAC) del 6.0 % hasta 2031, por debajo del promedio mundial, pero respaldada por una demanda institucional estable y una infraestructura clínica consolidada. El contrato que el gobierno del Reino Unido firmó en diciembre de 2025 con Pearson Education Limited para el suministro de software de evaluación psicológica educativa en línea y 180 licencias confirma que la contratación pública sigue siendo un canal activo para el mercado de pruebas y evaluaciones cognitivas en Europa. El informe de resultados de Cambridge Cognition de abril de 2026 también mostró una recuperación y expansión en estudios clínicos, investigación académica, atención médica profesional y salud y bienestar del consumidor, con unos ingresos previstos para 2026 de 12.4 millones de dólares (9.5 millones de libras esterlinas), lo que indica que los proveedores especializados están encontrando crecimiento en segmentos con baja penetración. Sudamérica, Oriente Medio y África siguen siendo mercados más pequeños para la evaluación cognitiva. Aun así, la distribución digital ofrece a ambas regiones una vía práctica para escalar donde la infraestructura especializada es menos densa. En esos mercados, es probable que los modelos de evaluación móvil y remota tengan más importancia que los formatos tradicionales, que requieren mucha presencia física, porque reducen las barreras de acceso y se adaptan mejor a la distribución desigual de los proveedores.
Panorama competitivo
El mercado de pruebas y evaluaciones cognitivas se mantiene moderadamente fragmentado, en lugar de altamente concentrado. Los cinco principales actores acapararon el 46.3 % de los ingresos en 2025, con Pearson al 18.4 %, Cambridge Cognition al 8.5 %, Cogstate al 7.8 %, Signant Health al 6.7 % y CogniFit al 4.9 %. Esto deja un amplio nicho de mercado con más de 150 proveedores especializados, entre los que se incluyen empresas de evaluación lideradas por editoriales, proveedores de servicios de ensayos clínicos especializados y empresas emergentes de salud digital centradas en casos de uso más específicos. Esta estructura mantiene la competencia activa en cuanto a precios, diseño de flujos de trabajo y profundidad de validación, al tiempo que permite a los especialistas defender posiciones más pequeñas pero sólidas. Por lo tanto, el mercado de pruebas y evaluaciones cognitivas premia la amplitud en la parte superior y la diferenciación clínica o tecnológica específica en el resto de la base de proveedores.
La posición de Pearson se basa en la profundidad de sus instrumentos, su amplio alcance profesional y su infraestructura de distribución digital, en lugar de en una única prueba insignia. Su acuerdo de julio de 2025 con Adaptive Testing Technologies para integrar las herramientas CAT-MH y K-CAT en Q-global amplió la plataforma más allá de la evaluación cognitiva tradicional, abarcando casos de uso adyacentes de detección de problemas mentales y conductuales. El lanzamiento de D-KEFS Advanced en septiembre de 2025 demostró, además, que Pearson sigue invirtiendo en el rediseño digital nativo, en lugar de depender únicamente de productos heredados. En el mercado de pruebas y evaluaciones cognitivas, esto es importante, ya que los proveedores con una plataforma integral pueden ofrecer productos complementarios para flujos de trabajo más profesionales y captar la atención del usuario durante más tiempo que sus competidores con un solo producto.
Cambridge Cognition y Cogstate representan dos modelos especializados, distintos pero creíbles, en el mercado de pruebas y evaluaciones cognitivas. Cambridge Cognition apuesta por casos de uso multimodales y orientados al consumidor, como lo demuestra su estudio sobre salud cerebral vinculado a Oura y su expansión multilingüe a través de la alianza con Ivory en India. Además, invierte en la capacidad de biomarcadores del habla, y los materiales de la AAIC 2025 muestran trabajos de validación translingüística en varios idiomas europeos, lo que refuerza su posición en un contexto donde la monitorización pasiva o de baja carga podría cobrar mayor importancia en el futuro. Cogstate, por el contrario, sigue estrechamente vinculado al canal farmacéutico y de ensayos clínicos, con ingresos futuros contratados por valor de 104.9 millones de dólares al 31 de diciembre de 2025, y una gama más amplia de programas sobre estado de ánimo, sueño y neurología que en años anteriores. La oportunidad competitiva para nuevos competidores más pequeños sigue presente. Sin embargo, las posiciones más sólidas en el mercado de pruebas y evaluaciones cognitivas parecen ser aquellas que combinan validación, integración en el flujo de trabajo y relevancia para el uso repetido en múltiples mercados finales.
Líderes del sector en pruebas y evaluaciones cognitivas
Pearson PLC
Cambridge Cognition Ltd
Cogstate Ltd.
Salud Signante
CogniFit Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Mayo de 2026: Linus Health anunció que su Evaluación Digital de la Cognición (DAC) cumple o supera los estándares de CEOi para evaluaciones cognitivas digitales clínicas, logrando una sensibilidad del 90.7 % y una especificidad del 100 % para diferenciar a las personas cognitivamente sanas de aquellas con deterioro cognitivo. Esto posiciona a DAC como una herramienta de triaje implementable en atención primaria dentro del flujo de trabajo emergente de confirmación de biomarcadores sanguíneos.
- Abril de 2026: Harver lanzó AI PREVAIL, el primer módulo de evaluación de aptitud y adaptabilidad a la IA diseñado específicamente para este fin. Desarrollado por psicólogos organizacionales con doctorado, el módulo mide la capacidad de empleados y candidatos para comprender y aprovechar la IA en contextos laborales reales. Este lanzamiento marca la entrada de la evaluación comparativa de la preparación para la IA como una categoría de producto diferenciada dentro del segmento de evaluación cognitiva corporativa.
- Abril de 2026: Cambridge Cognition presentó los resultados del ejercicio 2025, que muestran una recuperación y expansión de los ingresos en los cuatro segmentos de mercado: Estudios Clínicos, Investigación Académica, Atención Médica Profesional y Salud y Bienestar del Consumidor, con unos ingresos previstos para 2026 de 9.5 millones de libras esterlinas. La empresa entró en los mercados de Atención Médica Profesional y Salud y Bienestar del Consumidor en 2025, y todos los acuerdos alcanzados hasta la fecha se derivaron de consultas recibidas, lo que indica una fuerte demanda de la marca CANTAB en nuevos sectores.
- Abril de 2026: El Centro Nacional de Geriatría y Gerontología de Japón puso en marcha un ensayo controlado aleatorizado por conglomerados para evaluar el programa comunitario de salud cerebral J-MINT en 19 municipios a partir de abril de 2026, con la evaluación cognitiva estructurada como componente central del programa. Esto representa el mayor despliegue de infraestructura de evaluación cognitiva patrocinado por el gobierno en Japón hasta la fecha.
Alcance del informe sobre el mercado global de pruebas y evaluaciones cognitivas
| Evaluación en papel |
| Evaluación digital y basada en computadora |
| Evaluación remota/en línea |
| Proveedores de atención médica (hospitales, clínicas y centros de rehabilitación) |
| Instituciones académicas y educativas |
| Empresas corporativas |
| Organizaciones de investigacion |
| Agencias gubernamentales y de defensa |
| Consumidores Individuales |
| Diagnóstico y seguimiento clínico |
| Evaluación de la educación y el aprendizaje |
| Evaluación corporativa y de la fuerza laboral |
| Investigación y ensayos clínicos |
| Gestión deportiva y del rendimiento |
| Salud y bienestar cerebral del consumidor |
| Evaluaciones neuropsicológicas |
| Pruebas de inteligencia, memoria y capacidad cognitiva |
| Evaluaciones de atención y función ejecutiva |
| Evaluaciones del lenguaje, el comportamiento y las emociones |
| Evaluaciones de aptitud y habilidades |
| Otros |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| El resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japan | |
| Australia | |
| South Korea | |
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | |
| Resto de Asia-Pacífico | |
| Medio Oriente y África | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Sudáfrica | |
| Nigeria | |
| Resto de Medio Oriente y África |
| Por modalidad de entrega | Evaluación en papel | |
| Evaluación digital y basada en computadora | ||
| Evaluación remota/en línea | ||
| Por usuario final | Proveedores de atención médica (hospitales, clínicas y centros de rehabilitación) | |
| Instituciones académicas y educativas | ||
| Empresas corporativas | ||
| Organizaciones de investigacion | ||
| Agencias gubernamentales y de defensa | ||
| Consumidores Individuales | ||
| por Aplicación | Diagnóstico y seguimiento clínico | |
| Evaluación de la educación y el aprendizaje | ||
| Evaluación corporativa y de la fuerza laboral | ||
| Investigación y ensayos clínicos | ||
| Gestión deportiva y del rendimiento | ||
| Salud y bienestar cerebral del consumidor | ||
| Por tipo de evaluación | Evaluaciones neuropsicológicas | |
| Pruebas de inteligencia, memoria y capacidad cognitiva | ||
| Evaluaciones de atención y función ejecutiva | ||
| Evaluaciones del lenguaje, el comportamiento y las emociones | ||
| Evaluaciones de aptitud y habilidades | ||
| Otros | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| El resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japan | ||
| Australia | ||
| South Korea | ||
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | ||
| Resto de Asia-Pacífico | ||
| Medio Oriente y África | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál será el valor del mercado de pruebas y evaluaciones cognitivas en 2026?
El mercado de pruebas y evaluaciones cognitivas está valorado en 8.4 millones de dólares en 2026 y se prevé que alcance los 13.4 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 9.9 %.
¿Qué región lidera la generación de ingresos en evaluación cognitiva?
En 2025, Norteamérica lideró el mercado con una cuota del 38.3%, gracias a un sistema de reembolso consolidado, una sólida actividad en ensayos biofarmacéuticos y una infraestructura de salud digital establecida.
¿Qué geografía crecerá más rápido hasta 2031?
La región de Asia-Pacífico es la de mayor crecimiento, con una tasa de crecimiento anual compuesta prevista del 11.9 % hasta 2031, impulsada por el envejecimiento de la población y los programas gubernamentales de salud cerebral.
¿Qué modelo de administración está creciendo más rápidamente en las pruebas cognitivas?
La evaluación remota/en línea es la modalidad de prestación de servicios de más rápido crecimiento, con una tasa de crecimiento anual compuesta (CAGR) proyectada del 10.4 % hasta 2031, a medida que los proveedores amplían los flujos de trabajo digitales y móviles.
¿Qué factores impulsan la demanda recurrente de evaluaciones cognitivas?
La demanda de servicios recurrentes está aumentando porque los protocolos de atención a la demencia y a la enfermedad de Alzheimer requieren una estadificación inicial, un seguimiento y una reevaluación periódica a lo largo del tiempo.
¿Qué grado de concentración tiene la base de proveedores?
La base de proveedores está moderadamente fragmentada. Los 5 principales actores representaron el 46.3% de los ingresos en 2025, dejando un amplio grupo de proveedores más pequeños, especializados y de nicho.


