

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 3.75 mil millones |
| Tamaño del mercado (2031) | USD 4.41 mil millones |
| Tasa de crecimiento (2026 - 2031) | 3.28% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
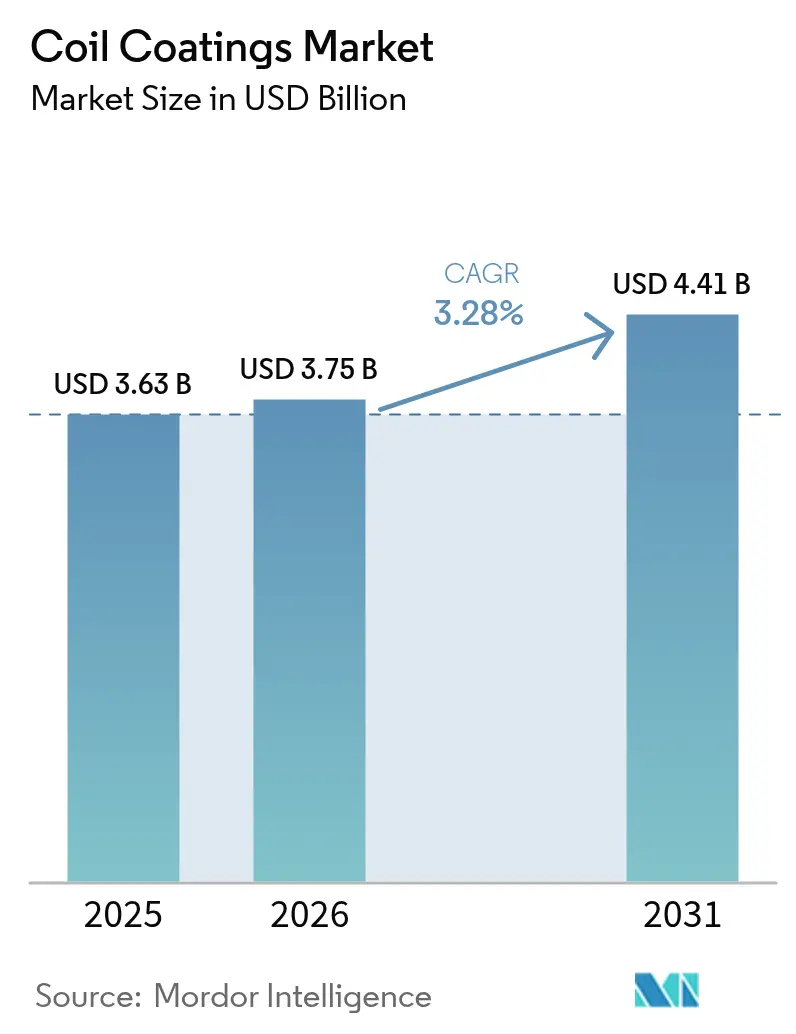
Análisis del mercado de recubrimientos para bobinas realizado por Mordor Intelligence
Se espera que el tamaño del mercado de recubrimientos para bobinas crezca de USD 3.63 mil millones en 2025 a USD 3.75 mil millones en 2026 y se prevé que alcance USD 4.41 mil millones para 2031 con una CAGR del 3.28% durante el período 2026-2031. El gasto constante en construcción, el aumento en la producción de electrodomésticos y el endurecimiento de las normas ambientales sustentan esta trayectoria, incluso a pesar de que la competencia en sustratos y la volatilidad de las materias primas moderan el crecimiento general. La demanda se concentra en las láminas de acero y aluminio conformadas en rollo porque el preacabado ofrece una instalación más rápida, una calidad uniforme y un menor costo de vida útil que la pintura posterior a la fabricación. Las inversiones destinadas a edificios modulares, estructuras metálicas solares y electrodomésticos de alta gama impulsan los volúmenes en las regiones maduras, mientras que la gran base manufacturera de Asia-Pacífico mantiene el mercado de recubrimientos para bobinas firmemente centrado en la región. En todos los segmentos, predominan las químicas de poliéster, el PVDF (fluoruro de polivinilideno) cobra impulso en exteriores de alta gama, y el cambio hacia fluoropolímeros libres de PFAS está transformando los procesos de innovación.
Conclusiones clave del informe
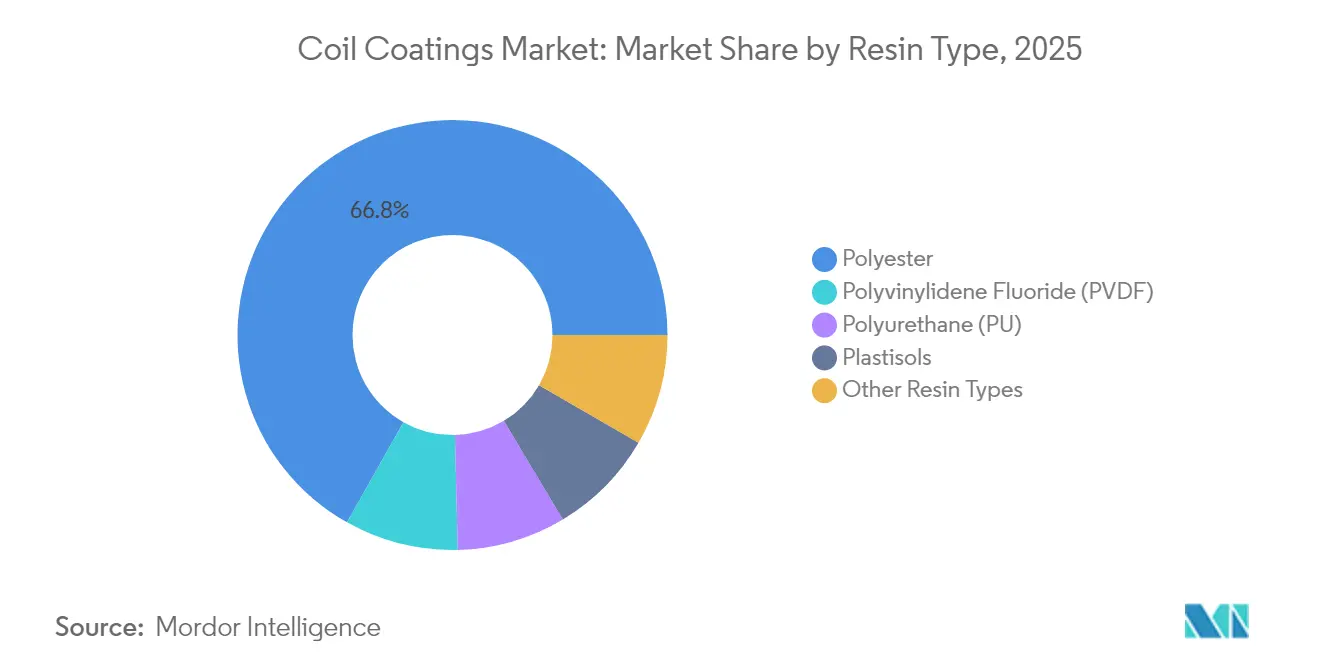
- Por tipo de resina, el poliéster representó el 66.84 % de la participación de mercado de recubrimientos para bobinas en 2025; se proyecta que el PVDF alcance una CAGR del 3.63 % hasta 2031.
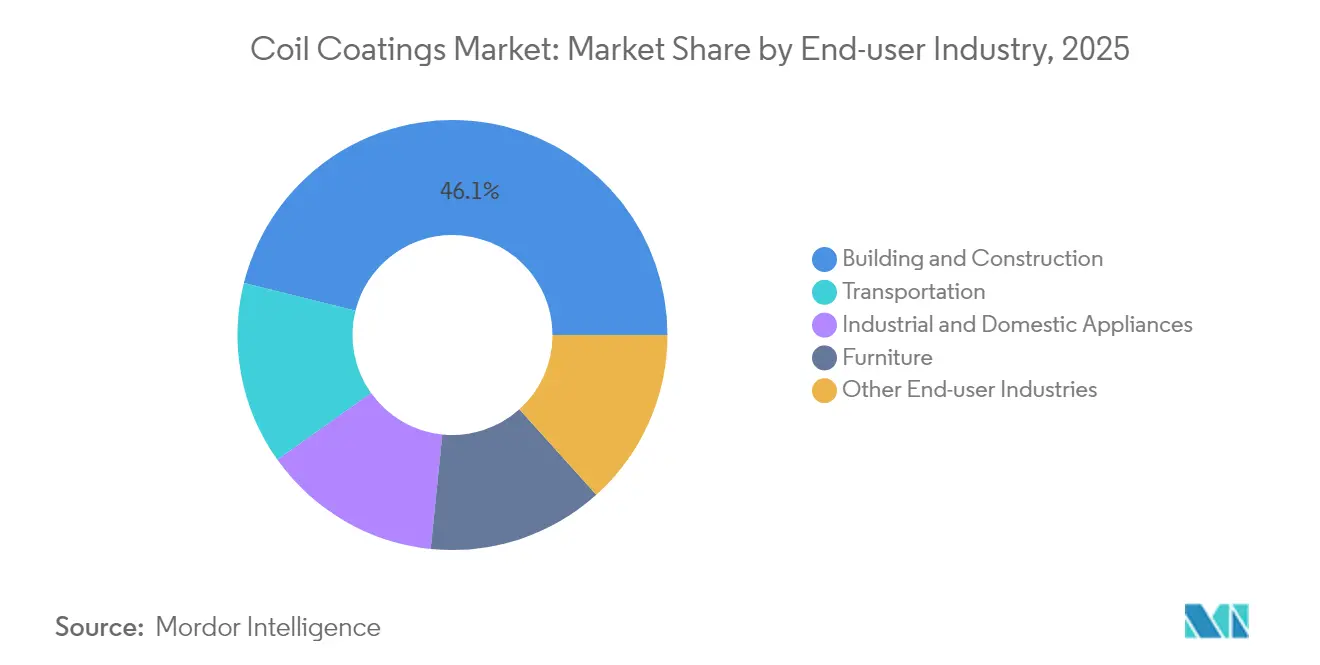
- Por industria de usuario final, la construcción y edificación capturaron el 46.12% del tamaño del mercado de recubrimientos de bobinas en 2025, mientras que se pronostica que el transporte se expandirá a una CAGR del 3.52% entre 2026 y 2031.
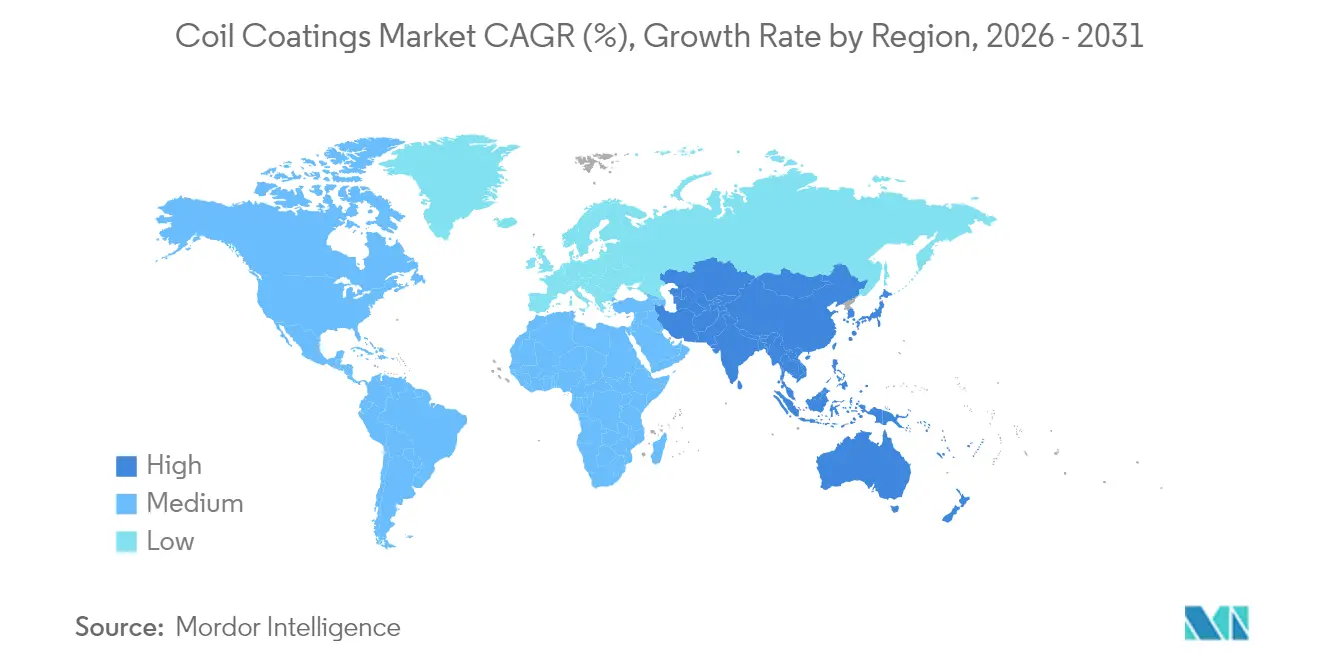
- Por geografía, Asia-Pacífico controló el 49.88 % del tamaño del mercado de recubrimientos de bobinas en 2025 y está avanzando a una CAGR del 3.73 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de recubrimientos de bobinas
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la demanda de acero para la construcción | + 0.8% | Global, con APAC y América del Norte a la cabeza | Mediano plazo (2-4 años) |
| Expansión de electrodomésticos energéticamente eficientes | + 0.6% | Global, concentrado en los centros de fabricación de APAC | Largo plazo (≥ 4 años) |
| Regulaciones más estrictas sobre COV y carbono | + 0.5% | Principalmente en América del Norte y la UE, con expansión a Asia-Pacífico | Corto plazo (≤ 2 años) |
| Cambio hacia paneles exteriores de alta durabilidad | + 0.4% | Global, con segmentos premium en mercados desarrollados | Mediano plazo (2-4 años) |
| Auge de la estructura metálica agrovoltaica | + 0.3% | Adopción temprana y global en la UE, EE. UU. y China | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la demanda de acero para la construcción
La recuperación de los pedidos de acero para la construcción impulsa un mayor uso de bobinas pre-revestidas porque los constructores pueden eliminar los retrasos de pintura en obra, mitigar los riesgos climáticos y reducir los costos laborales. La Asociación Mundial del Acero señala un repunte en la demanda mundial de acero para 2025, con el gasto en infraestructura y no residencial impulsando los volúmenes en Estados Unidos, China e India [1] Asociación Mundial del Acero, “Perspectivas a corto plazo 2025”, worldsteel.org . Los gobiernos canalizan estímulos hacia puentes, escuelas y proyectos de energías renovables, favoreciendo los paneles revestidos en bobina resistentes a la corrosión. Las empresas de construcción modular especifican cada vez más láminas con acabado de fábrica para estandarizar la calidad y acortar los plazos de los proyectos. Los revestimientos de poliéster y PVDF con garantías de 20 a 30 años respaldan este impulso al reducir el gasto total de mantenimiento. Estos factores sustentan una parte significativa del crecimiento futuro del mercado de revestimientos en bobina.
Expansión de electrodomésticos energéticamente eficientes
Los fabricantes de equipos originales (OEM) de electrodomésticos especifican recubrimientos para serpentines que satisfacen las exigencias de rendimiento térmico y diseño. Las unidades exteriores con bomba de calor requieren acabados que resistan los ciclos de congelación y descongelación, manteniendo al mismo tiempo la eficiencia de transferencia de calor, una necesidad destacada por los programas de incentivos del Departamento de Energía de Estados Unidos. Los fabricantes coreanos Samsung y LG están ampliando sus líneas de productos empotrados premium, valoradas en 64 500 millones de dólares a nivel mundial, con recubrimientos resistentes a los arañazos y a la combinación de colores que actúan como diferenciadores de marca. Los ingenieros deben garantizar la compatibilidad química a medida que la refrigeración migra a refrigerantes de bajo PCA (Potencial de Calentamiento Global); los híbridos avanzados de poliéster y silicona proporcionan la barrera necesaria. La tendencia en el sector inmobiliario de lujo hacia las cocinas integradas eleva las expectativas estéticas, lo que presiona a los proveedores para que ofrezcan opciones de serpentines de tonos intensos y alto brillo. Estas dinámicas generan una demanda duradera dentro del mercado de recubrimientos para serpentines.
Regulaciones más estrictas sobre COV y carbono
Los reguladores restringen las emisiones de solventes permitidas, obligando a las plantas a adoptar formulaciones a base de agua, con alto contenido de sólidos o en polvo. Las Normas Nacionales de Emisión para Contaminantes Atmosféricos Peligrosos (NESHAP) de la EPA de EE. UU. redujeron los niveles permisibles de COV para las líneas de recubrimiento de bobinas, lo que impulsó mejoras de capital y revisiones de formulaciones. En Europa, los documentos de Mejores Técnicas Disponibles establecen un punto de referencia de 0.73–0.84 g/m² de salida de COV para líneas continuas, lo que cataliza las inversiones en oxidadores térmicos regenerativos y nuevas químicas de recubrimiento. Los fabricantes con carteras de bajo COV obtienen preferencia de compra de los OEM que buscan descarbonizar las huellas de alcance 3. El recubrimiento de bobinas en polvo, aunque actualmente limitado por restricciones de temperatura de curado, está atrayendo la atención de I+D porque podría eliminar el uso de solventes. Por lo tanto, la presión de cumplimiento respalda la mitigación de riesgos y nuevas oportunidades de ventas en todo el mercado de recubrimientos de bobinas.
Cambio hacia paneles exteriores de alta durabilidad
Las prioridades de resiliencia climática intensifican las especificaciones de rendimiento para fachadas y techos, lo que aumenta la demanda de PVDF gracias a su superioridad en la resistencia a los rayos UV y la retención del color. Las formulaciones para techos fríos que incorporan pigmentos reflectantes infrarrojos reducen la carga energética de los edificios, en consonancia con certificaciones de construcción sostenible como LEED (Liderazgo en Energía y Diseño Ambiental) y BREEAM (Método de Evaluación Ambiental del Building Research Establishment). Los arquitectos solicitan cada vez más acabados metálicos y perlados, lo que impulsa los avances en sistemas de pigmentos a base de mica que resisten los ciclos térmicos sin desintegrarse. Las regiones propensas a huracanes o incendios forestales adoptan paneles metálicos resistentes a impactos e incombustibles, que requieren capas de acabado robustas que cumplan con las normas ASTM E84 y FM 4473. El resultado es una transición constante hacia productos químicos de alto rendimiento que mantienen precios elevados.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Precios del dióxido de titanio volátil y de la resina | -0.4% | Global, con la cadena de suministro concentrada en China | Corto plazo (≤ 2 años) |
| Sustitución de materiales plásticos y compuestos | -0.3% | América del Norte y la UE lideran y se extienden a Asia-Pacífico | Mediano plazo (2-4 años) |
| Reformulaciones de fluoropolímeros sin PFAS | -0.2% | Global, impulsado por la regulación en los mercados desarrollados | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Precios del dióxido de titanio volátil y de la resina
Los mercados de dióxido de titanio (TiO₂) experimentaron rápidas oscilaciones de precios a lo largo de 2024, ya que los recortes de producción en China, la escasez de energía y las inspecciones ambientales chocaron con la demanda desigual de recubrimientos, plásticos y papel. Dado que los colores de bobina blanco y pastel dependen en gran medida del TiO₂, las fluctuaciones trimestrales erosionan los márgenes o activan cláusulas de transferencia que inquietan a los clientes. Los poliésteres y las resinas acrílicas siguen los ciclos petroquímicos anteriores, por lo que las interrupciones en el suministro de materias primas en Asia pueden repercutir en las cadenas de suministro globales en cuestión de semanas. Los productores se protegen expandiendo el abastecimiento múltiple, aumentando las existencias de seguridad o mezclando pigmentos alternativos; sin embargo, estas tácticas inflan el capital circulante y complican la estabilidad de las formulaciones.
Sustitución de materiales plásticos y compuestos
En ciertas fachadas, paneles de carrocería de vehículos y bienes de consumo, los plásticos de ingeniería desafían al metal recubierto debido al ahorro de peso y la flexibilidad de diseño. La empresa danesa Primo A/S suministra perfiles de revestimiento compuesto que destacan la inmunidad a la corrosión y la personalización en el punto de venta. Las familias Zytel y Delrin de DuPont permiten el reemplazo de metal en soportes y carcasas de automóviles, lo que proporciona una reducción de masa crítica para los objetivos de autonomía de los vehículos eléctricos [2] DuPont, “Engineering Polymers for Lightweighting”, dupont.com . Aunque el alto costo del material y los obstáculos del reciclaje limitan la penetración de los polímeros a segmentos de nicho o de lujo, cada sustitución incremental reduce el tonelaje útil para la industria de recubrimientos de bobinas a mediano plazo.
Análisis de segmento
Por tipo de resina: el predominio del poliéster se enfrenta al desafío del PVDF
Las composiciones químicas de poliéster representaron el 66.84 % de los ingresos en 2025 gracias a su bajo coste unitario, su amplia gama cromática y su compatibilidad con una amplia gama de imprimaciones y soportes. Las recientes inversiones en híbridos de alto contenido en sólidos y resistentes a la intemperie consolidan su presencia en los programas de construcción y electrodomésticos de gama media. El tamaño del mercado de recubrimientos para bobinas de productos de poliéster supera los 2.43 millones de dólares en la actualidad, lo que impulsa la utilización de la línea en las empresas de recubrimiento por contrato de Asia. Aunque su volumen es menor, los grados de PVDF registran una tasa de crecimiento anual compuesta (TCAC) del 3.63 % hasta 2031, ya que los arquitectos priorizan las garantías de 30 años y la estética de tonos profundos en las fachadas comerciales de gran tamaño. La cuota de mercado de recubrimientos para bobinas que ha conseguido el PVDF se ve impulsada aún más por las normativas para techos fríos en climas cálidos, que especifican valores mínimos de reflectancia solar.
La transición a fluoropolímeros sin PFAS ha iniciado una intensa carrera de I+D (investigación y desarrollo). NOF Metal Coatings Group presentó lotes piloto que cumplen con las métricas tradicionales de resistencia a la intemperie, lo que indica vías viables para obtener acabados premium resistentes a las regulaciones. La línea de curado por radiación RadGuard de Sherwin-Williams ilustra otro vector de innovación: la polimerización activada por UV, que reduce el consumo de gas natural y aumenta la velocidad de la línea, lo que resulta atractivo para los recubridores interesados en reducir su huella de carbono. Dado que los clientes evalúan las ofertas no solo por el costo, sino también por el carbono incorporado y la reciclabilidad, los proveedores de resinas con datos ambientales fiables pueden ganar cuota de mercado en el mercado de recubrimientos para bobinas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por industria de usuario final: Liderazgo en la construcción en medio del crecimiento del transporte
Las aplicaciones de edificación y construcción representaron el 46.12 % de la facturación de 2025, abarcando techos, revestimientos, sistemas de aguas pluviales y elementos de fachada. La demanda se centra en las ventajas de la rapidez de llegada a la obra (las láminas pre-revestidas llegan listas para instalar), lo que reduce drásticamente los retrasos por mano de obra y condiciones climáticas. Los paquetes de infraestructura gubernamentales en Estados Unidos, Canadá e India mantienen una sólida visibilidad de los proyectos hasta 2027. Mientras tanto, aunque actualmente solo representa una porción de un dígito medio, el transporte avanza a una tasa de crecimiento anual compuesta (TCAC) del 3.52 %, a medida que los fabricantes de automóviles sustituyen las piezas pintadas por aluminio revestido en bobina, optimizando el estampado y eliminando los hornos de imprimación. El tamaño del mercado de revestimientos de bobinas, vinculado a las carcasas de baterías de vehículos eléctricos y los remolques comerciales ligeros, está adquiriendo importancia estratégica para los proveedores de primer nivel.
La electrificación mejora la gestión térmica y la resistencia a la corrosión de las barras, lo que impulsa la especificación de poliésteres modificados con silicona e imprimaciones ricas en zinc. El Departamento de Energía de Estados Unidos financia líneas piloto que exploran capas de aislamiento integradas que podrían incorporar propiedades dieléctricas directamente en las cajas de baterías revestidas en bobina. Los ciclos de reemplazo de electrodomésticos continúan generando volúmenes constantes y con márgenes de beneficio favorables, especialmente en acabados premium con aspecto inoxidable y mate que replican la estética del recubrimiento en polvo. Los sectores del mueble y otros siguen siendo especializados pero rentables, y utilizan poliuretanos de bajo brillo para armarios de almacenamiento y señalización resistentes a la abrasión.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Mercado de recubrimientos para bobinas en la región Asia-Pacífico
Asia-Pacífico representó el 49.88 % de los ingresos globales en 2025 y se prevé una tasa de crecimiento anual compuesta (TCAC) del 3.73 % hasta 2031, a pesar de la sobreoferta de acero en algunos sectores. El desarrollo de la infraestructura ferroviaria y de carga de vehículos eléctricos, respaldada por estímulos económicos, en China sustenta la demanda interna, mientras que las líneas de bobinas orientadas a la exportación alimentan los clústeres de electrodomésticos de la ASEAN. Japón aprovecha acuerdos de suministro a largo plazo con astilleros oceánicos y grandes fabricantes de electrodomésticos locales para sostener la demanda de PVDF premium, mientras que los gigantes de electrodomésticos de Corea del Sur subcontratan tonelaje adicional a empresas vietnamitas de recubrimiento por encargo para optimizar la logística para los mercados de exportación. Los programas de ciudades inteligentes y la electrificación rural de la India impulsan los pedidos de techos galvanizados y estructuras agrovoltaicas, aunque la sensibilidad a los precios favorece las formulaciones locales de poliéster.
Mercado de recubrimientos de bobinas de América del Norte
Norteamérica sigue centrada en la tecnología, priorizando el cumplimiento normativo y la durabilidad por encima del crecimiento. El tamaño del mercado de recubrimientos para bobinas en Estados Unidos se beneficia del auge de las remodelaciones y de los incentivos fiscales para techos energéticamente eficientes. Los límites más estrictos de COV del Distrito de Gestión de la Calidad del Aire de la Costa Sur aceleran la adopción de productos con alto contenido de sólidos e impulsan mejoras de capital en las líneas de la Costa Oeste. El clima más frío de Canadá favorece la utilización de paneles aislantes recubiertos con poliuretanos flexibles, diseñados para resistir ciclos de congelación y descongelación, mientras que la proximidad de México a los fabricantes de equipos originales (OEM) estadounidenses garantiza la estabilidad de la cartera de pedidos de electrodomésticos en virtud de las disposiciones comerciales del T-MEC (Tratado Estados Unidos-México-Canadá).
Mercado de recubrimientos para bobinas en EMEA y Sudamérica
El paisaje maduro de Europa valora los distintivos de sostenibilidad y la trazabilidad. Los ajustes fronterizos de carbono y los programas de responsabilidad extendida del productor impulsan a las plantas de laminación y recubrimiento a documentar las emisiones de la cuna a la puerta, recompensando a los proveedores con DAP verificadas. Las subvenciones para la renovación de Alemania promueven la modernización de techos fríos que priorizan el PVDF; los subsidios agrovoltaicos de Francia aceleran la demanda de estructuras resistentes a la corrosión; y los países nórdicos siguen especificando poliésteres mate para techos metálicos con junta alzada en construcciones residenciales. Sudamérica, Oriente Medio y África contribuyen con volúmenes modestos, pero con un potencial descomunal; los centros turísticos costeros de Brasil exigen recubrimientos antisal, mientras que los centros logísticos del Golfo encargan revestimientos de color inalterado para almacenes en condiciones de exposición extrema a los rayos UV. La amplia distribución geográfica protege al mercado de recubrimientos de bobinas de las fluctuaciones regionales.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama regulatorio
Los fabricantes de recubrimientos para bobinas operan bajo normativas cada vez más estrictas sobre emisiones atmosféricas y restricciones químicas que influyen en la selección de resinas y disolventes. En Estados Unidos, la EPA regula el recubrimiento superficial de bobinas metálicas según la normativa NESHAP (40 CFR Parte 63, Subparte SSSS, actualizada en el eCFR hasta el 18 de marzo de 2026). Las instalaciones deben cumplir con los requisitos basados en MACT o bien con límites alternativos de emisiones de contaminantes atmosféricos peligrosos (HAP) orgánicos mediante tecnologías como la incineración o la recuperación de disolventes, con la obligación de realizar un seguimiento y mantener registros.
En Europa, las restricciones del reglamento REACH siguen ampliando el perímetro de cumplimiento para los recubrimientos industriales y los tratamientos químicos de superficies. A fecha de 8 de mayo de 2026, el Anexo XVII de REACH incluía 79 sustancias restringidas, y en mayo de 2026 la UE comenzó a restringir sustancias como la N-metil-2-pirrolidona (NMP), la N,N-dimetilformamida (DMF) y ciertos derivados del benzotriazol relevantes para las cadenas de valor de los recubrimientos industriales. Esto refuerza la necesidad de reformular sistemas de menor riesgo y de exigir declaraciones de proveedores más rigurosas tanto para los recubrimientos como para los productos metálicos recubiertos.
Análisis de la cadena de valor
La cadena de valor de los recubrimientos para bobinas comienza con las materias primas (resinas de poliéster, acrílico y fluoropolímero; pigmentos como el dióxido de titanio; disolventes y aditivos), y continúa a través de fabricantes de pintura y socios de maquila/formulación hasta los recubridores de bobinas y productores de metal integrados que operan líneas continuas (limpieza, pretratamiento, aplicación de imprimación/capa final y curado térmico). En la fase posterior, los formadores de rodillos y fabricantes de acero y aluminio recubiertos abastecen a los sectores de productos de construcción, electrodomésticos, transporte y mobiliario, donde las especificaciones y los requisitos de garantía garantizan sistemas de recubrimiento y paquetes de pretratamiento cualificados. Las normas y métodos de ensayo del sector, incluidas las series EN 10169/EN 1396 y EN 13523 en Europa y los métodos ASTM como D3794, contribuyen a la cualificación y comparabilidad entre proveedores.
Debido a que las líneas de bobinado funcionan de forma continua, la fase intermedia es sensible a la disponibilidad de energía y servicios públicos, además de la volatilidad de las materias primas para recubrimientos. En marzo de 2026, los participantes indios en la industria del acero recubierto solicitaron la intervención del gobierno para abordar la escasez de propano y gas industrial relacionada con las interrupciones logísticas en Asia Occidental, y al menos una unidad de recubrimiento posterior (Enlight Metals, Pune) informó de una parada prolongada debido a la falta de disponibilidad de propano, lo que pone de manifiesto cómo las limitaciones de combustible pueden traducirse rápidamente en pérdidas de producción. Las colaboraciones estratégicas también orientan la dirección tecnológica, incluidas las asociaciones entre formuladores de recubrimientos y productores de acero centradas en la descarbonización y los métodos de curado más rápido, junto con inversiones en líneas de recubrimiento de color nuevas o mejoradas, respaldadas por proveedores de equipos como John Cockerill.
Panorama competitivo
El mercado de recubrimientos para bobinas está fragmentado. La seguridad del suministro y el servicio técnico son criterios decisivos en las licitaciones. Los principales fabricantes de equipos originales (OEM) exigen auditorías in situ, pruebas de envejecimiento acelerado y bibliotecas digitales de formulaciones de color. Los pequeños participantes, sin equipos globales de servicio de campo, tienen dificultades para superar las limitaciones de las especificaciones. Sin embargo, persisten oportunidades en fluoropolímeros sin PFAS, soportes con alto contenido reciclado y plataformas de curado por radiación que reducen a la mitad el consumo de energía. Las alianzas con fabricantes de equipos de línea y especialistas en pretratamiento químico pueden facilitar paquetes llave en mano para los recubridores de mercados emergentes que buscan la paridad en el cumplimiento normativo, lo que refuerza las ventajas competitivas para los proveedores integrados en el mercado de recubrimientos para bobinas.
Líderes de la industria del recubrimiento de bobinas
Grupo Beckers
Akzo Nobel NV
Industrias PPG, Inc.
La compañía Sherwin-Williams
Sistemas de revestimiento de Axalta, LLC
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: Beckers Group, a través de su empresa conjunta Berger-Becker Coatings, inauguró una planta de fabricación de resina renovable en Nagpur, India, con producción comercial prevista para el tercer trimestre de 2026 y una capacidad inicial de 9,000 toneladas métricas anuales. Esta iniciativa acerca el suministro de resina a los principales centros de demanda de recubrimiento de bobinas y metal prepintado, y respalda las líneas de formulación con menor impacto ambiental, vinculadas a los requisitos de sostenibilidad y cumplimiento normativo.
- Mayo de 2026: Sherwin-Williams y Nippon Paint Group confirmaron una propuesta conjunta para adquirir AkzoNobel, la cual fue rechazada por el Consejo de Administración de AkzoNobel. Aun sin concretarse, el intento de acuerdo puso de manifiesto la presión estratégica constante para expandir la presencia global en el sector de los recubrimientos, reforzando el enfoque competitivo en la escala, la profundidad tecnológica y el acceso a la fabricación regional en recubrimientos para bobinas y recubrimientos industriales afines.
- Septiembre de 2024: Beckers Group inauguró su FutureLab en Liverpool, Reino Unido, para acelerar el desarrollo de recubrimientos para bobinas de última generación. Al duplicar la capacidad de desarrollo a largo plazo, la instalación permite una iteración más rápida en químicas sostenibles y mejoras de rendimiento necesarias para cumplir con las exigentes especificaciones de la envolvente de edificios y los electrodomésticos.
Alcance del informe del mercado global de recubrimientos de bobinas
Los recubrimientos para bobinas se utilizan para bobinas o láminas de aluminio y acero y se aplican en líneas automatizadas. La bobina o lámina de metal recubierta se suministra posteriormente a los fabricantes de equipos para que la transformen en una variedad de piezas ya pintadas. El mercado de recubrimientos para bobinas está segmentado según el tipo de resina, la industria del usuario final y la geografía. El mercado está segmentado por tipo de resina en poliéster, fluoruros de polivinilideno (PVDF), poliuretano (PU), plastisoles y otros tipos de resina. El mercado está segmentado en edificación y construcción, electrodomésticos industriales y domésticos, transporte, muebles y otras industrias de usuarios finales por industria de usuarios finales. El informe ofrece tamaños de mercado y pronósticos para 15 países en las principales regiones. Para cada segmento, el tamaño del mercado y los pronósticos se basan en los ingresos (USD) de todos los segmentos anteriores.
Por tipo de resina
| Poliéster |
| Fluoruro de polivinilideno (PVDF) |
| Poliuretano (PU) |
| Plastisoles |
| Otros tipos de resina |
Por industria del usuario final
| Maquinaria de construcción usada |
| Electrodomésticos Industriales y Domésticos |
| Transporte |
| Muebles |
| Otras industrias de usuarios finales |
Por geografía
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| Por tipo de resina | Poliéster | |
| Fluoruro de polivinilideno (PVDF) | ||
| Poliuretano (PU) | ||
| Plastisoles | ||
| Otros tipos de resina | ||
| Por industria del usuario final | Maquinaria de construcción usada | |
| Electrodomésticos Industriales y Domésticos | ||
| Transporte | ||
| Muebles | ||
| Otras industrias de usuarios finales | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de recubrimientos de bobinas en 2026?
El tamaño del mercado de recubrimientos de bobinas alcanzará los 3.75 millones de dólares en 2026.
¿Cuál es la CAGR esperada para los acabados aplicados en bobinas hasta 2031?
Se proyecta que los ingresos aumenten a una tasa de crecimiento anual compuesta (CAGR) del 3.28 % durante el período 2026-2031.
¿Qué resina domina las ventas hoy en día?
Las formulaciones de poliéster tienen una participación del 66.84% debido a su relación calidad-precio y su rendimiento versátil.
¿Por qué el PVDF está ganando impulso?
El PVDF crece más rápido a una CAGR del 3.63 % porque cumple con los requisitos de retención de color a largo plazo y de techos fríos en fachadas comerciales.
¿Qué región lidera la demanda?
Asia-Pacífico lidera con el 49.88% de los ingresos globales gracias a su gran base de electrodomésticos, automoción y construcción.


