

Tamaño y participación en el mercado de logística de cadena de frío
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
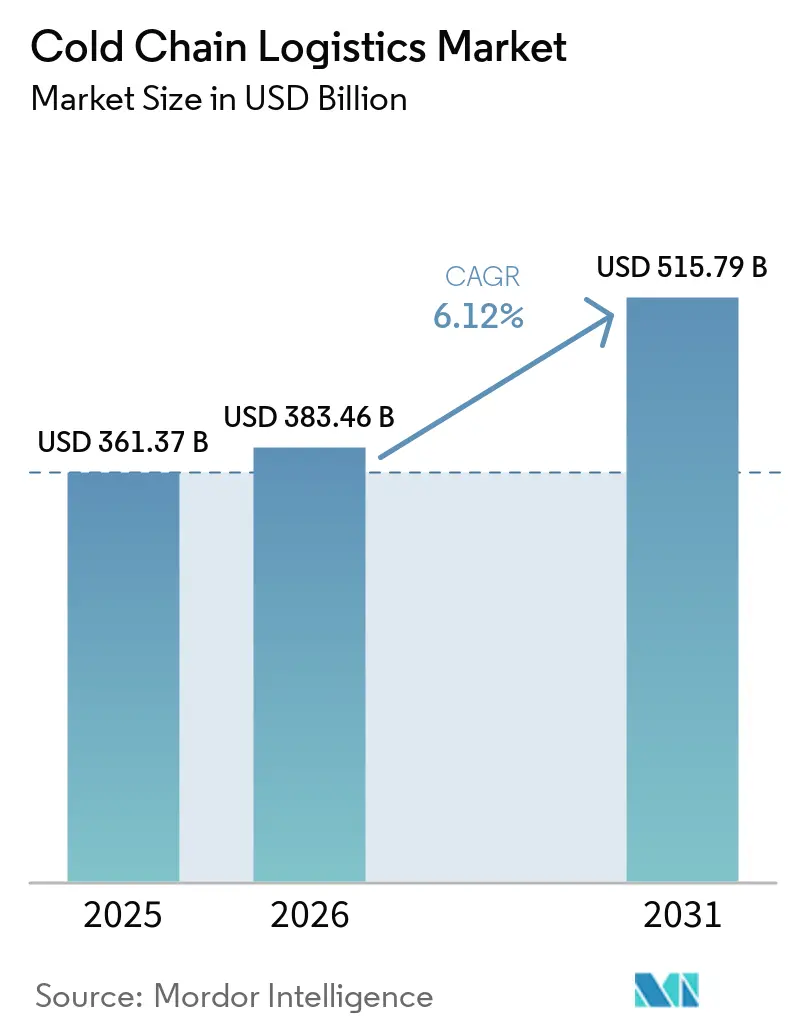
| Tamaño del mercado (2026) | USD 383.46 mil millones |
| Tamaño del mercado (2031) | USD 515.79 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.12% CAGR |
| Mercado de más rápido crecimiento | Norteamérica |
| Mercado más grande | Asia-Pacífico |
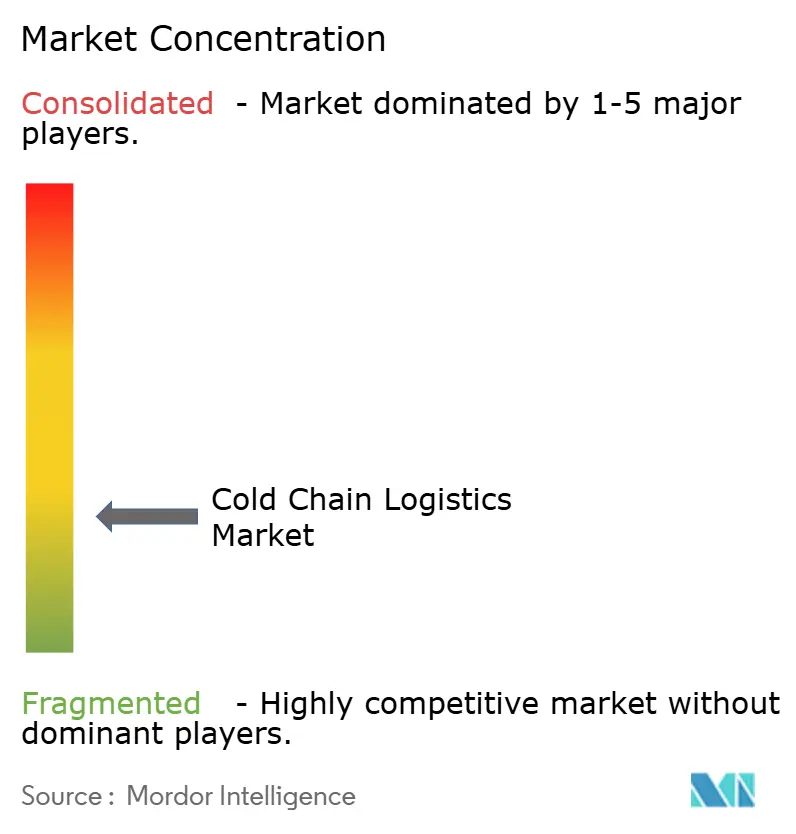
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de logística de cadena de frío por Mordor Intelligence
Se espera que el tamaño del mercado de logística de cadena de frío crezca de 361.37 millones de dólares en 2025 a 383.46 millones de dólares en 2026, y se prevé que alcance los 515.79 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 6.12% durante el período 2026-2031.
El sólido crecimiento se basa en la expansión global de la cartera de vacunas, el auge de las plataformas de comercio rápido de comestibles y la demanda sostenida de alimentos congelados premium. Los servicios de ultracongelación y ultracongelación están creciendo más rápido que el almacenamiento congelado convencional debido a las necesidades de distribución de vacunas de ARNm y productos biológicos avanzados. Asia-Pacífico es la región de mayor crecimiento, pero América del Norte conserva la mayor participación regional gracias a la inversión continua en automatización y monitoreo basado en IoT. Mandatos regulatorios como la norma 204 de la Ley de Modernización de la Inocuidad de los Alimentos de Estados Unidos (FSMA) están convirtiendo el rastreo de temperatura en tiempo real en un factor diferenciador competitivo, en lugar de un simple requisito de cumplimiento.
Conclusiones clave del informe
- Por tipo de servicio, el transporte refrigerado se expandió a una CAGR del 6.88 % hasta 2031, superando al almacenamiento refrigerado, que tenía una participación de mercado de logística de cadena de frío del 52.37 % en 2025.
- Por rango de temperatura, el segmento de productos ultracongelados/ultra fríos creció a una CAGR del 8.22 %, y el segmento de congelados representó el 61.35 % del tamaño del mercado de logística de la cadena de frío en 2025.
- Por aplicación, los productos farmacéuticos y biológicos avanzaron a una CAGR del 7.56 %, mientras que los alimentos y las bebidas mantuvieron una participación del 74.25 % del tamaño del mercado de logística de la cadena de frío en 2025.
- Por geografía, Asia-Pacífico lideró el crecimiento con una CAGR del 8.05%, mientras que América del Norte contribuyó con el 33.62% de los ingresos globales en 2025.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de logística de la cadena de frío
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Demanda de temperaturas ultrabaja para las vacunas de ARNm | + 1.2% | Norteamérica y Europa | Mediano plazo (2-4 años) |
| Crecimiento del comercio rápido de comestibles | + 0.9% | Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Subcontratación de servicios farmacéuticos a 3PL que cumplen con las normas GDP | + 1.0% | Europa y centros farmacéuticos mundiales | Mediano plazo (2-4 años) |
| Adopción de la telemática del IoT según la FSMA 204 | + 1.1% | América del Norte, expandiéndose a Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Incentivos gubernamentales para almacenes frigoríficos con energía solar en Oriente Medio y África para reducir las pérdidas de alimentos poscosecha | +0.7 | Oriente Medio y África, con expansión al sur de Asia | A largo plazo (≥ 5 Años) |
| El auge de las comidas listas para cocinar en China impulsa el alquiler de cámaras frigoríficas en ciudades de segundo nivel. | +0.8 | China, con tendencias similares emergiendo en el Sudeste Asiático | Mediano plazo (~3-4 Años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la demanda de vacunas de ARNm que requieren una distribución a temperaturas ultrabaja
Las vacunas de ARNm deben almacenarse entre -70 °C y -80 °C, una temperatura muy inferior a la de los congeladores convencionales. Los fabricantes ahora se asocian con proveedores de logística que operan congeladores ultrabajos especializados, estaciones de reabastecimiento de hielo seco y sistemas de energía redundantes. DHL destinó 2 millones de dólares a la logística del sector sanitario hasta 2030, con 860 millones reservados para Norteamérica. El deterioro de las vacunas sigue siendo un factor de coste crítico; casi el 50 % de las dosis mundiales se desperdician debido a las variaciones térmicas, lo que representa una pérdida anual de 35 1.2 millones de dólares para las farmacéuticas. La necesidad de mitigar este desperdicio está acelerando la inversión en el segmento de ultracongelación del mercado de la logística de la cadena de frío. Los proyectos de ultracongelación ahora ofrecen rendimientos superiores, lo que está atrayendo al capital privado hacia las granjas de congeladores construidas específicamente para este fin. En conjunto, estas fuerzas añaden un aumento de XNUMX puntos porcentuales a la tasa de crecimiento anual compuesta (TCAC) a largo plazo del mercado.
La rápida expansión de las plataformas de comercio rápido de comestibles está transformando la logística de última milla
Las promesas de entrega de comestibles en quince o treinta minutos han impulsado la construcción de microcentros de distribución en las ciudades asiáticas más pobladas. Los operadores instalan cámaras de temperatura controlada para que frutas, verduras, lácteos, carne y helados salgan en perfectas condiciones, evitando la contaminación cruzada. Se prevé que el canal de venta de comestibles en línea represente una quinta parte de los ingresos totales del sector en Estados Unidos para 2025. Se observan curvas de adopción similares en India, Indonesia y Corea del Sur, gracias a la creciente penetración de los teléfonos inteligentes. Cada punto porcentual adicional de penetración de la venta de comestibles en línea aumenta la demanda de furgonetas y vehículos de dos ruedas con temperatura controlada, lo que expande el mercado de la logística de la cadena de frío. Los minoristas tradicionales están respondiendo subcontratando la distribución hiperlocal a especialistas externos que garantizan la entrega puntual dentro de estrictos rangos de temperatura.
La subcontratación farmacéutica impulsa la adopción de 3PL que cumplen con las normas GDP
Los desarrolladores de fármacos continúan trasladando la fabricación y distribución a terceros para centrarse en la I+D principal. Los reguladores europeos aplican las normas de Buenas Prácticas de Distribución (GDP), por lo que los 3PL que pueden documentar la validación de rutas, el embalaje calibrado y los eventos de la cadena de custodia atraen nuevos contratos. El valor de las cargas biofarmacéuticas suele superar los 5 millones de dólares por palé, lo que justifica precios superiores para cámaras frigoríficas validadas y transportistas pasivos. La externalización aumenta las tasas de utilización en instalaciones multicliente, lo que a su vez reduce los costes unitarios para los transportistas y amplía el mercado de la logística de la cadena de frío. Los proveedores que demuestran una visibilidad integral obtienen tasas de renovación más altas, lo que refuerza un ciclo de crecimiento de volumen, datos e ingresos en todo el sector de la logística de la cadena de frío.
La telemática habilitada para IoT bajo la FSMA 204 eleva las inversiones en monitoreo en tiempo real
La norma FSMA 204 exige registros detallados de trazabilidad para verduras de hoja verde, huevos con cáscara y otros alimentos de alto riesgo para 2026 [1] Food and Drug Administration, “FSMA 204 Traceability Rule Guidance”, Food and Drug Administration, fda.gov . Los sensores ahora transmiten ubicación, temperatura y humedad cada pocos minutos, y las desviaciones activan alertas automatizadas que previenen el deterioro. El mismo flujo de datos alimenta motores de optimización que reducen los viajes de regreso en vacío y disminuyen los costos de combustible. Los proveedores se diferencian al ofrecer paneles de control para el remitente que integran registros de blockchain, lo que simplifica las auditorías y la defensa en litigios. Los primeros en adoptar informan reducciones de pérdida de productos de hasta un 30%, lo que valida el caso de negocio para una implementación más amplia. A medida que se acercan los plazos de cumplimiento, se prevé que los desembolsos de capital para soluciones telemáticas superen los USD 5 mil millones anuales, inyectando un crecimiento de dos dígitos en el mercado de la logística de la cadena de frío.
Análisis del impacto de las restricciones
| Dominación | (~) Impacto en la CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Inestabilidad eléctrica en el África subsahariana | -0.8% | Africa Sub-sahariana | Mediano plazo (2-4 años) |
| Escasez de conductores de vehículos frigoríficos con certificación CDL | -1.2% | Estados Unidos | Corto plazo (≤ 2 años) |
| Altos costos de capital de las renovaciones en cascada de amoníaco/CO₂ para el cumplimiento de la normativa sobre gases fluorados de la UE | -0.7 | Europa, con potencial repercusión en las operaciones globales | Mediano plazo (~3-4 Años) |
| La fragmentación de la propiedad de las cámaras frigoríficas a pequeña escala en la India dificulta la optimización de la red | -0.6 | India, con patrones similares en el sudeste asiático | A largo plazo (≥ 5 Años) |
| Fuente: Inteligencia de Mordor | |||
La inestabilidad eléctrica crónica aumenta los costos operativos en el África subsahariana
Las cámaras frigoríficas en Nigeria, Kenia y Ghana sufren cortes de la red eléctrica que superan las 500 horas al año. Los operadores utilizan generadores diésel como fuente de energía de respaldo, lo que eleva los costos energéticos al 60 % de los gastos operativos, frente al 35 % en los mercados desarrollados. Las microrredes solares-híbridas reducen el consumo de combustible, pero las inversiones iniciales siguen siendo prohibitivas para los pequeños propietarios. La inestabilidad eléctrica dificulta el cumplimiento de los protocolos de temperatura, exponiendo a los exportadores al rechazo en los puertos de destino. A menos que las soluciones renovables escalen, los proveedores de logística podrían limitar la expansión de la capacidad, lo que ralentizaría el mercado de la logística de la cadena de frío en la región.
La grave escasez de conductores de vehículos refrigerados con certificación CDL limita la capacidad de Estados Unidos
La flota de camiones de Estados Unidos tiene un déficit de más de 80,000 conductores calificados, y las líneas refrigeradas son las que más sufren este déficit. Los candidatos deben dominar los controles de temperatura, el aseguramiento de la carga y los trámites regulatorios adicionales, lo que prolonga el tiempo de capacitación y eleva los costos. Los transportistas aumentan los salarios para reclutar talento, lo que eleva las tarifas de flete para cargas con temperatura controlada en dos dígitos en comparación con las tarifas de furgonetas secas. La alta rotación de personal pone a prueba la confiabilidad del servicio, obligando a los transportistas a aumentar sus reservas de seguridad o diversificar sus modos de transporte. Una brecha sostenida en la oferta de conductores podría limitar el potencial a corto plazo del mercado de la logística de la cadena de frío hasta que maduren las tecnologías de automatización o autónomas.
Análisis de segmento
Por tipo de servicio: el segmento de transporte se acelera más allá del almacenamiento
El almacenamiento refrigerado representó el 52.37% de la cuota de mercado de la logística de la cadena de frío en 2025, aunque el transporte refrigerado está creciendo a un ritmo más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 6.88%. Este repunte refleja las expectativas de los consumidores de una entrega rápida y fresca, así como la diversificación de las rutas de abastecimiento global. Las cadenas de comercio electrónico transfronterizo más extensas y las entregas directas de mariscos al consumidor amplían los kilómetros de las rutas, que deben mantenerse dentro de rangos de temperatura ajustados. El software de enrutamiento multiparada permite a los transportistas maximizar el uso de camiones refrigerados, compensando el alto coste de capital de los remolques aislados. Las inversiones en sistemas de baterías de iones de litio para unidades de refrigeración de remolques reducen el consumo de combustible, cumpliendo con las estrictas normas de emisiones de California y la Unión Europea.
Los servicios de valor añadido se están consolidando como un nicho con un alto margen de beneficio dentro del mercado de la logística de la cadena de frío. Actividades como el reetiquetado, la logística inversa y el envasado estacional requieren mano de obra cualificada y flujos de trabajo de alta velocidad que generan mayores ingresos por palé que el almacenamiento básico. Los transportistas farmacéuticos ahora esperan que la preparación de pedidos, la gestión de devoluciones clínicas y los informes de inexistencia se realicen en un solo lugar para agilizar las auditorías de calidad. Las marcas de alimentos solicitan envases con protección de aroma e inspección de calidad de final de línea para cumplir con las especificaciones de los minoristas. La demanda de servicios integrados incita a los operadores de almacenes tradicionales a expandirse a paquetes de transporte con valor añadido para proteger su cuota de mercado y evitar la competencia basada únicamente en el precio en el mercado de la logística de la cadena de frío.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de temperatura: el segmento ultrabaja supera los rangos convencionales
El rango de congelados de -18 °C a 0 °C mantuvo una participación del 61.35 % en el tamaño del mercado de logística de la cadena de frío en 2025, impulsado por el consumo mundial de alimentos congelados. No obstante, el rango de ultracongelados y ultracongelados por debajo de -20 °C registra la tasa de crecimiento anual compuesta (TCAC) más rápida, del 8.22 %, hasta 2031. El creciente volumen de terapias celulares y génicas, productos biológicos oncológicos y vacunas de ARNm impulsa este segmento. La OMS informa de un aumento del 200 % en la capacidad de almacenamiento ultracongelado desde 2020. Las mejoras de infraestructura incluyen paneles con aislamiento al vacío, respaldo de nitrógeno líquido y energía redundante para garantizar tiempos de espera de 120 horas durante el transporte. Los proveedores que poseen congeladores modulares amplían su capacidad en semanas en lugar de meses, lo que permite una respuesta rápida a la distribución de vacunas.
El almacenamiento refrigerado entre 0 °C y 5 °C continúa creciendo de forma constante en las categorías de lácteos, productos frescos y comidas preparadas, que están en auge. Los operadores agrupan cámaras refrigeradas y a temperatura ambiente bajo un mismo techo para optimizar el espacio y la mano de obra. Las instalaciones integradas equilibran los picos estacionales, como la exportación de helados en verano y cítricos en invierno, lo que estabiliza los flujos de ingresos. Las cámaras a temperatura controlada para chocolate, vino y café gourmet complementan los servicios refrigerados principales, ampliando la participación en el mercado de la logística de la cadena de frío entre clientes diversificados.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: los productos farmacéuticos superan a los segmentos alimentarios tradicionales
En 2025, el sector de alimentos y bebidas representó el 74.25 % del mercado de logística de la cadena de frío, impulsado por la demanda de carne, aves y mariscos. El USDA registra que la carne y las aves representan el 34 % de la capacidad de refrigeración en Estados Unidos. Las comidas preparadas constituyen actualmente el subsegmento de alimentos de mayor crecimiento, dado que los consumidores urbanos buscan comodidad. Las líneas de proteínas de origen vegetal añaden mayor complejidad, ya que suelen requerir un control de humedad más estricto que las proteínas animales.
Los productos farmacéuticos y biológicos, aunque de menor volumen, registran una tasa de crecimiento anual compuesta (TCAC) del 7.56 % y cada vez más requieren activos de ultrabaja temperatura. Los datos de la IATA muestran que la carga aérea de medicamentos con temperatura controlada aumenta un 18 % interanual. La carga de alto valor motiva la inversión en salas blancas con certificación GDP, embalajes validados y software de gestión de excursiones. El traslado de material para ensayos clínicos requiere plazos de entrega ajustados y una estricta cadena de custodia, lo que obliga a los 3PL a desarrollar torres de control especializadas. Como resultado, el mercado de la logística de la cadena de frío asigna cada vez más capacidad al sector sanitario, incluso en instalaciones tradicionalmente dominadas por la alimentación.
Análisis geográfico
Mercado de logística de cadena de frío en Norteamérica
Norteamérica generó el 33.62% de los ingresos de 2025 y opera 5 millones de pies cuadrados de espacio refrigerado, más de cuatro quintas partes de los cuales se encuentran en Estados Unidos. Las ventajas de escala permiten implementaciones de automatización dinámicas, como grúas de gran altura y sistemas de transporte que duplican la densidad de palés. Sin embargo, la escasez de conductores y la congestión portuaria presionan la confiabilidad integral. La norma FSMA 204 acelera la adopción de la telemática del IoT, convirtiendo el gasto en cumplimiento en mejoras de calidad del servicio que sustentan el mercado logístico de la cadena de frío.
Mercado de logística de cadena de frío de APAC
Asia-Pacífico registra la tasa de crecimiento anual compuesta (TCAC) más alta, del 8.05 %, debido a que el aumento de los ingresos impulsa el consumo per cápita de proteínas y postres congelados premium. El auge de las comidas preparadas en China impulsa la demanda de centros de distribución regionales en ciudades de segundo nivel, mientras que la fragmentación de la propiedad de cámaras frigoríficas en India sigue siendo un cuello de botella. La FAO estima que mejorar la infraestructura de la cadena de frío podría reducir las pérdidas poscosecha en Asia hasta en un 40 %. Los gobiernos de Vietnam, Indonesia y Tailandia ofrecen exenciones fiscales a las plantas de amoníaco-CO₂ para atraer inversión extranjera directa. Estas políticas convierten a Asia-Pacífico en un campo de batalla clave para la cuota de mercado en el sector de la logística de la cadena de frío.
Mercado europeo de logística de cadena de frío
Europa muestra un crecimiento lento pero constante, a la vez que implementa rigurosas mejoras ambientales. El Reglamento sobre gases fluorados de la UE fomenta la transición a refrigerantes naturales, impulsando la instalación de sistemas en cascada de amoníaco-CO₂ a pesar de las cargas de capital. Los operadores modernizan el aislamiento, la iluminación LED y los compresores de velocidad variable para obtener certificados de eficiencia energética que les permiten acceder a descuentos en los servicios públicos. Las alianzas con fabricantes de equipos originales (OEM) aceleran la implementación de salas de planta listas para usar, lo que limita el tiempo de inactividad. Los envíos de productos farmacéuticos representan una parte considerable del volumen europeo, lo que refuerza la posición de la región como un mercado de servicios premium dentro del mercado general de la logística de la cadena de frío.
Mercado de logística de cadena de frío de Oriente Medio, África y Latinoamérica
Oriente Medio y África siguen siendo pequeños en términos absolutos, pero registran aumentos de dos dígitos donde las cámaras frigoríficas con energía solar mitigan la inestabilidad de las redes. La ONUDI registra un aumento del 25 % en las inversiones en cadenas de frío en África desde 2020. Los programas de incentivos en Kenia y Sudáfrica reembolsan hasta el 30 % de los costos de instalación fotovoltaica, lo que impulsa el interés del sector privado. Sin embargo, la dependencia del diésel persiste, lo que mantiene elevados los costos operativos. En América Latina, Brasil lidera la expansión regional. Su asociación nacional de almacenamiento registra un aumento del 15 % en la capacidad desde 2020. Los exportadores de carne de vacuno demandan complejos de congelación cerca del muelle para cumplir con los controles de calidad asiáticos, lo que refuerza el papel estratégico de Brasil en el mercado de la logística de la cadena de frío.

Nota: Los segmentos representan la participación de todos los segmentos individuales disponibles al momento de la compra del informe.
Panorama competitivo
El mercado de la logística de la cadena de frío muestra una consolidación moderada. Los cinco principales operadores controlan aproximadamente el 25% de la capacidad global de pies cúbicos, lo que deja espacio para los especialistas regionales. Lineage Logistics encabeza la clasificación con 2.98 millones de pies cúbicos en más de 480 almacenes, tras su salida a bolsa en 2024, que recaudó 4.4 millones de dólares. Americold le sigue con 1.45 millones de pies cúbicos y 234 plantas, centrada en la modernización de instalaciones con automatización basada en lanzaderas y refrigerantes de bajo PCA.
Las fusiones y adquisiciones continúan a buen ritmo. Lineage adquirió MTC Logistics en abril de 2025, ampliando la capacidad portuaria a lo largo de las costas Este y del Golfo. DHL destinará 2 millones de dólares a la expansión de almacenes que cumplen con las normas sanitarias y activos de transporte validados. Vertical Cold Storage ascendió del decimoquinto al sexto puesto gracias a la adquisición de operadores más pequeños y la apertura de nuevas instalaciones basadas en diseños de estanterías altas totalmente automatizados.
La tecnología es el principal campo de batalla. Los proveedores implementan herramientas de planificación de rutas con IA, preparación robótica de cajas y remolques totalmente eléctricos de fabricantes de equipos originales (OEM) como Mitsubishi Heavy Industries. Los pilotos de conducción autónoma de Hirschbach Motor Lines y Kodiak Robotics prueban carriles refrigerados manos libres entre centros de distribución. Los pioneros esperan ahorros en mano de obra y mejoras en seguridad que podrían compensar la escasez de conductores. Los factores diferenciadores de sostenibilidad, como los techos solares, el diésel renovable y los sistemas transcríticos de CO₂, también influyen en las licitaciones para contratos globales en el mercado de la logística de la cadena de frío.
Líderes de la industria de la logística de la cadena de frío
Lineage Logistics
Logística Americold
NewCold Logística Avanzada de Frío
Nichirei Logística Group Inc.
Constelación Logística Fría
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Abril de 2025: Lineage Logistics completó la adquisición de MTC Logistics, ampliando su presencia centrada en los puertos en las costas este y del Golfo.
- Abril de 2025: DHL Group comprometió USD 2 mil millones a la logística de las ciencias biológicas y la atención médica hasta 2030, con USD 860 millones destinados a América del Norte.
- Febrero de 2025: Maersk anunció un cuarto almacén frigorífico en Estados Unidos cerca del puerto de Nueva York y Nueva Jersey para satisfacer la creciente demanda de carga refrigerada.
- Enero de 2025: Americold invirtió 127 millones de dólares en un nuevo almacén frigorífico automatizado en Houston, Texas, priorizando las tecnologías de eficiencia energética.
Alcance y metodología
La cadena de frío es un proceso de gestión logística de productos que requieren las temperaturas refrigeradas que los clientes necesitan. Una cadena de frío es una red de cadena de suministro controlada a baja temperatura. Una cadena de frío ininterrumpida es una serie ininterrumpida de actividades de producción, almacenamiento y distribución refrigeradas, junto con el equipo y la logística asociados, que mantienen la calidad dentro de un rango de baja temperatura deseado. Se utiliza para conservar, prolongar y garantizar la vida útil de los productos.
El informe incluye un análisis completo de los antecedentes del mercado de logística de la cadena de frío, que incluye una evaluación de la economía y la contribución de los sectores en la economía, una descripción general del mercado, una estimación del tamaño del mercado para segmentos clave y tendencias emergentes en los segmentos del mercado, la dinámica del mercado y las tendencias geográficas.
El mercado de logística de cadena de frío está segmentado por servicio (almacenamiento, transporte y servicios de valor agregado), tipo de temperatura (ambiente, refrigerada y congelada) y aplicación (horticultura, productos lácteos, carne, pescado y aves de corral, productos alimenticios procesados, productos farmacéuticos, ciencias biológicas, productos químicos y otras aplicaciones) y región (América del Norte, Europa, Asia Pacífico, Medio Oriente y África y América Latina). El informe ofrece tamaños de mercado y pronósticos en términos de valor (USD) para todos los segmentos anteriores.
| Almacenamiento refrigerado | Almacenamiento público |
| Almacenamiento privado | |
| Transporte refrigerado | Carretera |
| Larguero | |
| Sea | |
| Aire | |
| Servicios de Valor Agregado |
| Refrigerado (0–5 °C) |
| Congelado (-18–0 °C) |
| Ambiente |
| Congelado/Ultrabajo (más de -20 °C) |
| Frutas vegetales |
| Carne de ave |
| Pescados y mariscos |
| Postres lácteos y helados |
| Panadería y Confitería |
| Comidas listas para comer |
| Productos farmacéuticos y biológicos |
| Vacunas y materiales de ensayos clínicos |
| Productos químicos y materiales especiales |
| Otras aplicaciones |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de Sudamérica | |
| Asia-Pacífico | India |
| China | |
| Japan | |
| Australia | |
| South Korea | |
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | |
| Resto de Asia-Pacífico | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| El resto de Europa | |
| Medio Oriente y África | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Sudáfrica | |
| Nigeria | |
| Resto de Medio Oriente y África |
| Por tipo de servicio | Almacenamiento refrigerado | Almacenamiento público |
| Almacenamiento privado | ||
| Transporte refrigerado | Carretera | |
| Larguero | ||
| Sea | ||
| Aire | ||
| Servicios de Valor Agregado | ||
| Por tipo de temperatura | Refrigerado (0–5 °C) | |
| Congelado (-18–0 °C) | ||
| Ambiente | ||
| Congelado/Ultrabajo (más de -20 °C) | ||
| por Aplicación | Frutas vegetales | |
| Carne de ave | ||
| Pescados y mariscos | ||
| Postres lácteos y helados | ||
| Panadería y Confitería | ||
| Comidas listas para comer | ||
| Productos farmacéuticos y biológicos | ||
| Vacunas y materiales de ensayos clínicos | ||
| Productos químicos y materiales especiales | ||
| Otras aplicaciones | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de Sudamérica | ||
| Asia-Pacífico | India | |
| China | ||
| Japan | ||
| Australia | ||
| South Korea | ||
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | ||
| Resto de Asia-Pacífico | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| El resto de Europa | ||
| Medio Oriente y África | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de logística de la cadena de frío?
El mercado de logística de cadena de frío ascenderá a USD 383.46 mil millones en 2026 y se proyecta que alcance los USD 515.79 mil millones para 2031 con una CAGR del 6.12%.
¿Qué tipo de servicio está creciendo más rápido dentro del mercado de la logística de la cadena de frío?
El transporte refrigerado lidera el crecimiento con una CAGR del 6.88 % a medida que el comercio electrónico y el comercio rápido aceleran la demanda de entregas urgentes.
¿Por qué la capacidad para temperaturas ultrabaja se está expandiendo tan rápidamente?
La distribución de vacunas de ARNm, terapias celulares y otros productos biológicos que requieren almacenamiento por debajo de -70 °C está impulsando una CAGR del 8.22 % en el segmento de productos ultracongelados.
¿Qué región ofrece las perspectivas de crecimiento más fuertes?
Asia-Pacífico muestra la CAGR más alta, del 8.05 %, debido al aumento de los ingresos disponibles, la rápida urbanización y los incentivos gubernamentales para reducir las pérdidas posteriores a la cosecha.
¿Cómo influyen las regulaciones en la inversión en tecnología?
Normas como la FSMA 204 de los Estados Unidos exigen trazabilidad en tiempo real, lo que impulsa el despliegue generalizado de sensores de IoT y telemática que mejoran el cumplimiento y la eficiencia operativa.
¿Quiénes son los principales actores en el mercado de la logística de la cadena de frío?
Lineage Logistics y Americold lideran el campo, controlando conjuntamente alrededor de 4.4 millones de pies cuadrados de espacio con temperatura controlada y centrándose en la automatización, la sostenibilidad y las adquisiciones estratégicas.


