

Tamaño y participación del mercado de la terapia contra el dolor con frío
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 2.77 mil millones |
| Tamaño del mercado (2031) | USD 3.43 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.36% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de terapias contra el dolor con frío realizado por Mordor Intelligence
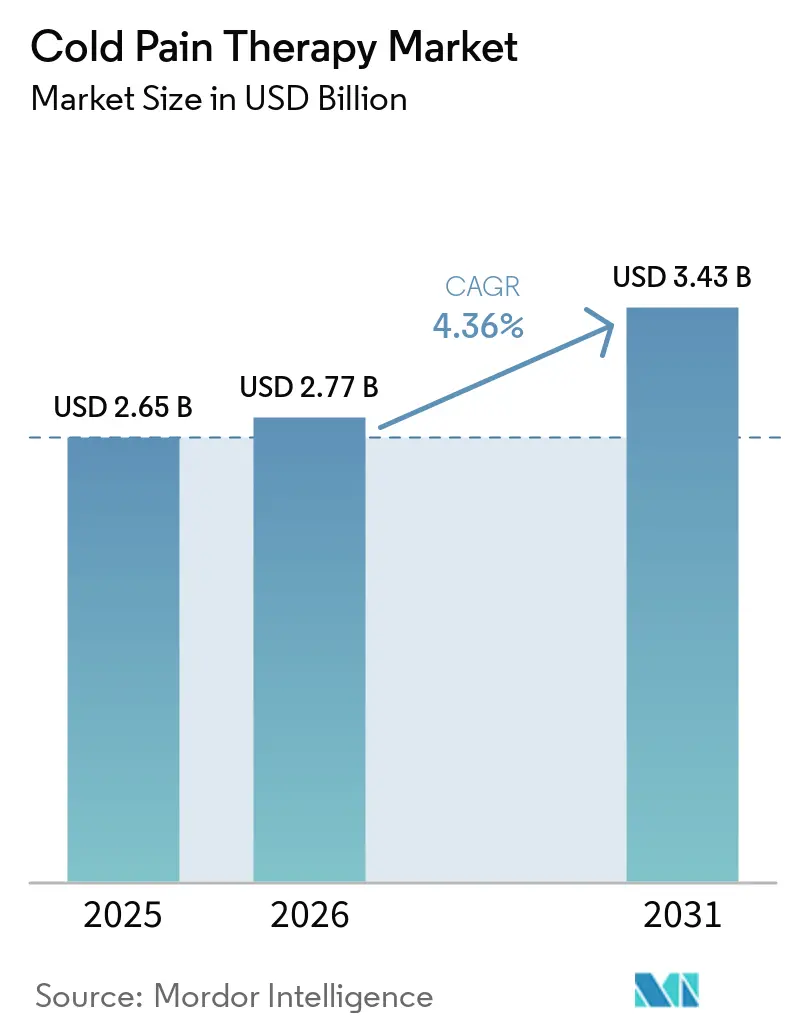
El tamaño del mercado de terapias de frío para el dolor se valoró en 2.65 millones de dólares en 2025 y se estima que crecerá de 2.77 millones de dólares en 2026 a 3.43 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 4.36 % durante el período de pronóstico (2026-2031). La demanda se desplaza de simples compresas de hielo a dispositivos portátiles conectados y con control de temperatura que ofrecen una terapia consistente guiada por inteligencia artificial. [ 1 ]Zehan Liu, "Sistema portátil multifuncional extensible para termoterapia de la artritis en tiempo real y a demanda", Microsistemas y Nanoingeniería, nature.comLa creciente prevalencia de enfermedades musculoesqueléticas (la osteoartritis afectó a 607 millones de personas en todo el mundo en 2021) intensifica la necesidad de analgésicos sin fármacos. Al mismo tiempo, los pacientes prefieren cada vez más soluciones de autocuidado que reducen los costos de atención médica y ofrecen alivio inmediato. La integración de la monitorización de temperatura en tiempo real en wearables flexibles diferencia aún más a los dispositivos premium, mientras que la claridad regulatoria de la FDA sobre los estándares de evaluación térmica reduce las barreras de entrada al mercado para los innovadores.
Conclusiones clave del informe
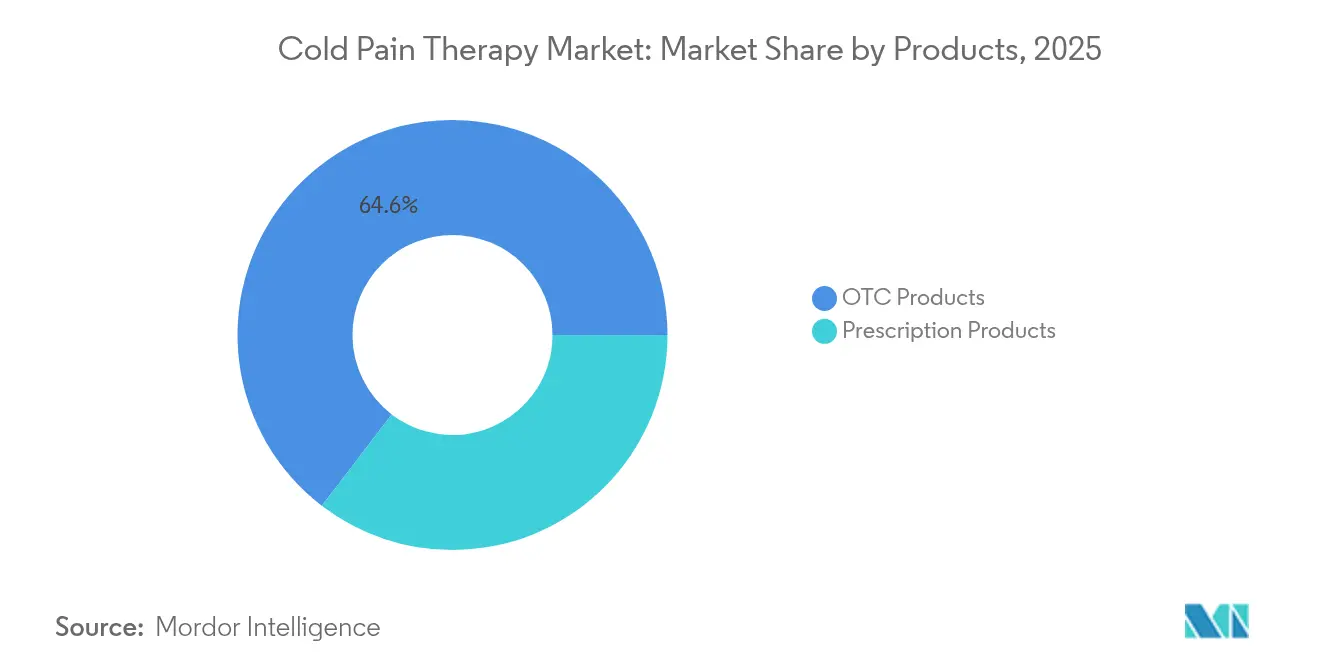
- Por tipo de producto: los productos OTC representaron el 64.60 % de la participación de mercado en la terapia del dolor con frío en 2025, mientras que se prevé que los dispositivos con receta se expandan a una CAGR del 5.05 % hasta 2031.
- Por aplicación: la medicina deportiva representó el 37.95 % de los ingresos en 2025; se proyecta que las aplicaciones para el dolor neuropático y crónico crecerán a una tasa compuesta anual del 5.12 % hasta 2031.
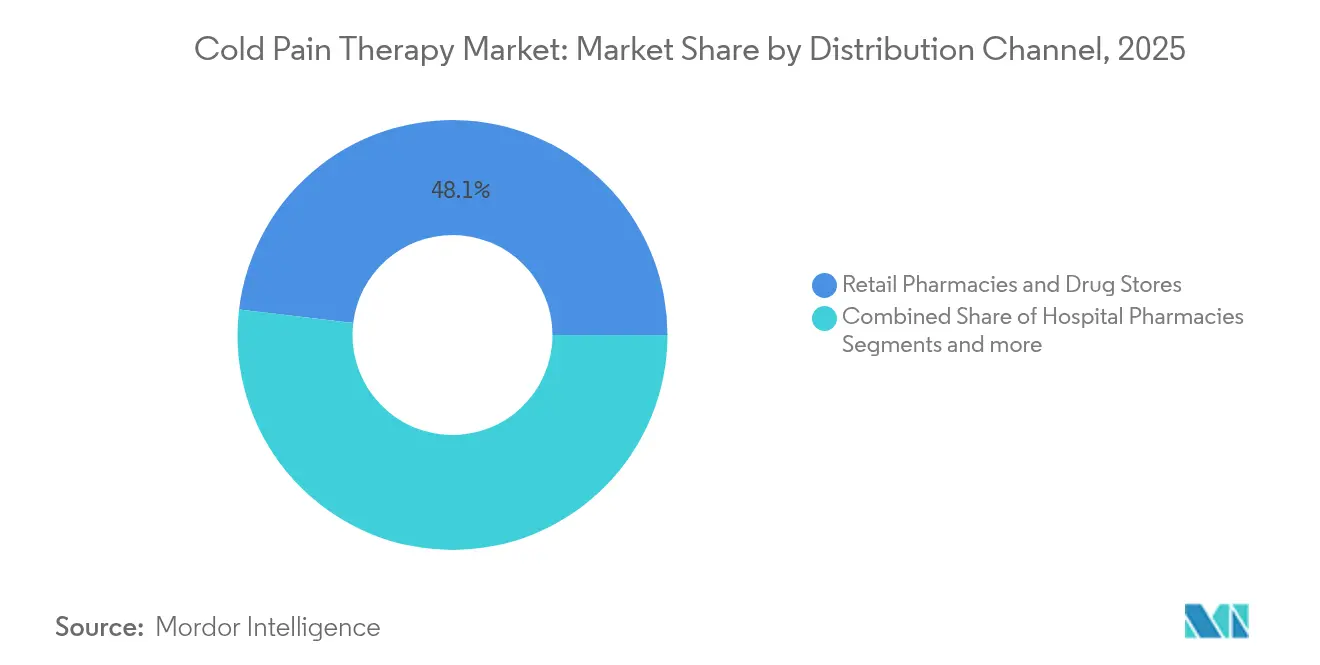
- Por canal de distribución: las farmacias minoristas representaron el 48.10% del tamaño del mercado de terapias para el dolor con frío en 2025, mientras que el comercio electrónico muestra la CAGR del canal más rápida del 5.18% hasta 2031.
- Por grupo de edad: el segmento de adultos representó el 53.55 % de la participación de mercado en 2025, mientras que el segmento geriátrico se está expandiendo a una CAGR del 5.22 % en medio de una demografía en envejecimiento que aumenta la demanda de dispositivos para aliviar el dolor fáciles de usar.
- Por geografía: América del Norte lideró con una participación del 39.95 % en 2025; Asia-Pacífico es la región de más rápido crecimiento, avanzando a una CAGR del 5.30 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de terapias contra el dolor con frío
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la incidencia de lesiones deportivas y de tráfico | + 0.8% | Norteamérica y Europa | Corto plazo (≤ 2 años) |
| Aumento de la prevalencia de artritis y otros trastornos musculoesqueléticos en la población que envejece | + 1.2% | Global | Largo plazo (≥ 4 años) |
| Cambio rápido del consumidor hacia el autocuidado y los analgésicos tópicos de venta libre | + 0.9% | América del Norte, Europa y expansión de APAC | Mediano plazo (2-4 años) |
| Aumento de procedimientos postquirúrgicos que requieren terapia de frío | + 0.7% | Regiones de altos ingresos en todo el mundo | Mediano plazo (2-4 años) |
| Dispositivos portátiles inteligentes habilitados para IoT que ofrecen control de temperatura en tiempo real | + 0.6% | Norteamérica y Europa | Largo plazo (≥ 4 años) |
| Compuestos de refrigeración moduladores TRPM8 de próxima generación en proceso de I+D | + 0.4% | Estados Unidos y la Unión Europea | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la incidencia de lesiones deportivas y de tráfico
Las ligas profesionales y los atletas aficionados ahora tratan las lesiones agudas en seis horas utilizando unidades portátiles de crioterapia porque la evidencia muestra que los resultados de la recuperación mejoran cuando la temperatura del tejido se reduce rápidamente. Los organismos deportivos exigen la terapia de frío en el lugar, lo que está cambiando los presupuestos del hielo desechable hacia dispositivos programables que mantienen rangos terapéuticos sin recargas [2] Sarah K. Wesley, “Rapid Cryotherapy in Acute Sports Injury,” bjsm.bmj.com . La congestión del tráfico urbano también aumenta las tasas de colisión, ampliando el mercado de kits de primera respuesta equipados con envolturas de enfriamiento compactas. Como resultado, el mercado de la terapia de dolor con frío atiende cada vez más a los servicios de urgencias y a los recintos deportivos con soluciones de despliegue rápido.
Aumento de la prevalencia de artritis y otros trastornos musculoesqueléticos en la población envejeciente
Durante los últimos 25 años, los casos de osteoartritis entre adultos en edad laboral se han más que duplicado, lo que ha intensificado la carga económica del dolor crónico. Los usuarios mayores prefieren dispositivos envolventes ligeros, fáciles de sujetar y capaces de mantener la temperatura establecida durante períodos prolongados. [ 3 ]Michael Langworthy, "Artrosis de rodilla: carga de la enfermedad, tratamientos disponibles y opciones emergentes", Sage Journals, journals.sagepub.comLas nuevas técnicas de crioneurolisis ofrecen alivio específico para la rodilla mediante el enfriamiento de nervios sensoriales específicos, lo que permite mejorar la movilidad sin analgésicos sistémicos. Los fabricantes presentan diseños adaptados a personas mayores con controles intuitivos para aprovechar este factor de crecimiento a largo plazo.
Cambio rápido del consumidor hacia el autocuidado y los analgésicos tópicos de venta libre
El gasto promedio de los hogares estadounidenses en productos de venta libre alcanzó los 645 USD en 2024, un 8 % más que el año anterior. Los CDC incluyen los tratamientos tópicos sin receta entre las opciones recomendadas de primera línea para el dolor, lo que normaliza las prácticas de autogestión. Los consumidores extienden estos hábitos a los geles refrescantes, parches y manguitos motorizados miniatura comprados en línea. Los modelos de suscripción que reponen los paquetes de gel o envían actualizaciones de software mantienen a los clientes dentro de un ecosistema de marca, lo que refuerza la fidelidad y los ingresos recurrentes en toda la industria de la terapia del dolor con frío.
Aumento de los procedimientos posquirúrgicos que requieren terapia de frío
El volumen de tratamientos ortopédicos electivos se recuperó en 2024, y los protocolos clínicos ahora estandarizan la crioterapia tras reemplazos articulares importantes. Un metaanálisis de 31 ensayos clínicos mostró reducciones significativas en la puntuación del dolor y una mejoría en la amplitud de movimiento al utilizar terapia de frío motorizada tras una artroplastia total de rodilla. Los hospitales especifican dispositivos con ajustes de temperatura programables para reemplazar las bolsas de hielo que proporcionan un enfriamiento irregular. Los proveedores que combinan formación y paneles de seguimiento de datos obtienen contratos de suministro plurianuales, lo que profundiza aún más la penetración del mercado de la terapia de frío para el dolor en las vías de atención perioperatoria.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Reembolso de terceros limitado o nulo | -1.1% | Estados Unidos y otros mercados de pagadores privados | Mediano plazo (2-4 años) |
| Baja concienciación de pacientes y médicos en las economías emergentes | -0.6% | APAC, América Latina, MEA | Largo plazo (≥ 4 años) |
| Los eventos adversos dermatológicos desencadenan normas de formulación más estrictas | -0.3% | Global | Corto plazo (≤ 2 años) |
| Amenaza de sustitución de las terapias con láser, contraste y alternancia de calor | -0.4% | Mercados desarrollados | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Reembolso de terceros limitado o ausente
Medicare en EE. UU. clasifica la mayoría de los dispositivos de enfriamiento como "no médicamente necesarios", trasladando el costo total a los pacientes a pesar de los datos favorables de los ensayos. Las aseguradoras alegan resultados inconsistentes para justificar las denegaciones, mientras que algunos pagadores regionales se basan en declaraciones de sociedades ortopédicas que prefieren el hielo más simple a los sistemas motorizados. Por lo tanto, los hospitales limitan las compras, lo que frena la adopción de dispositivos de alto valor en el mercado de la terapia de dolor con frío.
Baja concienciación de pacientes y médicos en las economías emergentes
La falta de capacitación en clínicas rurales frena la adopción de dispositivos avanzados de crioterapia a pesar del aumento de la incidencia de enfermedades musculoesqueléticas. La escasez de planes de estudio en las facultades de medicina deja a muchos profesionales sin familiarizarse con los protocolos estandarizados de crioterapia, mientras que las barreras lingüísticas dificultan la comprensión de los manuales de usuario. Los proveedores deben invertir en programas educativos locales para acceder a estos mercados de alta densidad de población y ampliar la penetración en el mercado global de la terapia de frío para el dolor.
Análisis de segmento
Por producto: el dominio de los medicamentos de venta libre se une a la innovación en la prescripción
Las soluciones de venta libre controlaron el 64.60 % del mercado de terapias analgésicas con frío en 2025, ya que los consumidores prefirieron aerosoles, geles y parches accesibles, disponibles sin supervisión médica. Las cremas y los geles siguen dominando los pasillos de las farmacias, mientras que los parches de liberación controlada atraen a clientes que prefieren intervalos de alivio más largos. Se proyecta que el tamaño del mercado de terapias analgésicas con frío en formatos de venta libre crezca de forma constante, pero a un ritmo más lento que el de los dispositivos de prescripción tecnológicamente sofisticados.
Los dispositivos de prescripción, liderados por los sistemas de circulación motorizados, exhiben una tasa de crecimiento anual compuesta (TCAC) del 5.05 % hasta 2031. Los hospitales adoptan estas plataformas para estandarizar los protocolos posoperatorios que exigen intervalos de temperatura precisos y apagados automáticos. Las bombas de infusión con software transmiten registros de uso a las historias clínicas electrónicas, lo que ayuda a los proveedores a validar la adherencia a las métricas de calidad. Como resultado, el mercado de la terapia analgésica con frío se bifurca cada vez más: los productos de venta libre para el mercado masivo dominan el volumen, mientras que las unidades de prescripción de alto margen captan los presupuestos institucionales que buscan soluciones basadas en resultados.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por aplicación: El liderazgo en medicina deportiva enfrenta el desafío del dolor crónico
La medicina deportiva retuvo el 37.95 % de los ingresos del mercado de terapias de frío para el dolor en 2025, impulsada por el acceso obligatorio a la crioterapia en las ligas profesionales y la creciente participación de aficionados. Los sistemas portátiles de mangas que se ajustan a rodillas, tobillos y hombros ahora viajan con los equipos, reemplazando las hieleras en las bandas. Sin embargo, los casos de dolor neuropático y crónico aumentan a una tasa de crecimiento anual compuesta (TCAC) del 5.12 %, a medida que la investigación TRPM8 valida la modulación del frío para mecanismos complejos del dolor.
La terapia postoperatoria sigue siendo crucial, ya que los protocolos hospitalarios exigen la aplicación de frío tras las cirugías de reemplazo para reducir la inflamación. En traumatología y ortopedia, el envejecimiento de la población aumenta el volumen de fracturas y reparaciones articulares, lo que mantiene una alta demanda de vendajes duraderos y paquetes no motorizados. Estos cambios extienden su adopción al manejo de lesiones agudas y la atención crónica de larga duración, ampliando el alcance del mercado de la terapia de dolor con frío más allá del atletismo.
Por canal de distribución: el comercio electrónico rompe el dominio de la farmacia tradicional
Las farmacias minoristas captaron el 48.10 % del mercado de terapias con frío para el dolor en 2025, combinando la disponibilidad del producto con la orientación del farmacéutico. Sin embargo, el comercio electrónico muestra una tasa de crecimiento anual compuesta (TCAC) del 5.18 %, ya que las marcas directas al consumidor evitan intermediarios y aprovechan la difusión específica en redes sociales. La reposición de suscripciones de insertos de gel mantiene la fidelidad de los clientes y aumenta el valor de vida del cliente, intensificando la competencia en los canales digitales en el mercado de terapias con frío para el dolor.
Las farmacias hospitalarias adquieren unidades de prescripción médica mediante contratos de compra grupal, pero los límites presupuestarios ralentizan los ciclos de actualización. Las tiendas de artículos deportivos y especializados se centran en vendas y aparatos ortopédicos deportivos diseñados para usuarios de alto rendimiento. Las estrategias omnicanal que combinan la comodidad en línea con la adaptación en tienda resultan esenciales para mantener la presencia de la marca, dada la fragmentación de las preferencias de compra de los consumidores en el sector de la terapia del dolor con frío.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por grupo de edad: el aumento de la población geriátrica impulsa la evolución del mercado
Los adultos representaron el 53.55 % de los ingresos del mercado de terapias contra el dolor por frío en 2025, lo que refleja estilos de vida activos e ingresos disponibles para dispositivos de alta gama. Sin embargo, la demanda geriátrica está creciendo a medida que aumenta la prevalencia de enfermedades articulares degenerativas, lo que resulta en una tasa de crecimiento anual compuesta (TCAC) del 5.22 % hasta 2031. Los fabricantes rediseñan las interfaces con botones más grandes, indicaciones de voz y mecanismos de sujeción simplificados para usuarios con movilidad reducida.
Las aplicaciones pediátricas, si bien son de nicho, se benefician de una mayor precaución parental con respecto a los analgésicos sistémicos. Las vendas compactas con código de colores resultan atractivas para entrenadores y enfermeras escolares que atienden lesiones deportivas en el centro. En conjunto, las diversas necesidades de los grupos de edad exigen carteras de productos diversificadas que abarcan rangos de precio y niveles de funcionalidad, lo que sustenta el crecimiento multisegmento en el mercado de la terapia de dolor con frío.
Análisis geográfico
Mercado norteamericano de terapias para el dolor por frío
Norteamérica representó el 39.95 % del mercado de terapias de frío para el dolor en 2025, gracias al alto gasto en atención médica y a las directrices de la FDA que eliminan la ambigüedad regulatoria para la presentación de solicitudes de dispositivos. Estados Unidos lidera la adopción de dispositivos de prescripción, aunque las brechas en los reembolsos limitan la demanda hospitalaria. El modelo de pagador único de Canadá proporciona una financiación más estable para los sistemas de enfriamiento médicamente necesarios, mientras que la creciente clase media de México impulsa las ventas de la categoría de medicamentos de venta libre.
Mercado europeo de terapias para el dolor por frío
Europa sigue el ejemplo con redes de distribución consolidadas y una Regulación armonizada de Dispositivos Médicos que facilita las ventas transfronterizas. Alemania y el Reino Unido lideran la adopción de vendajes conectados que se integran con plataformas de monitorización digital, lo que refleja una fuerte penetración de la telesalud. Los mercados del sur de Europa expanden los segmentos de la medicina deportiva gracias a la cultura del fútbol profesional y el ciclismo, mientras que las iniciativas de salud digital de la Agencia Europea de Medicamentos fomentan una mayor integración del IoT.
Mercado de terapias para el dolor por frío en la región Asia-Pacífico
Asia-Pacífico es la región de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 5.30 % hasta 2031, impulsada por el envejecimiento de la población en China e India y la alta aceptación de la tecnología en Japón y Corea del Sur. Inversores locales respaldan startups que producen brazaletes inteligentes asequibles, comercializados a través de gigantes regionales del comercio electrónico. Australia actúa como centro de ensayos clínicos para wearables refrigerantes de última generación, aprovechando su experiencia en ciencias del deporte. Sin embargo, los limitados marcos de reembolso en algunas partes del Sudeste Asiático mantienen la adopción por debajo de su potencial, lo que indica un potencial a largo plazo para las empresas que localizan soluciones de formación y financiación en el mercado de la terapia del dolor con frío.

Panorama competitivo
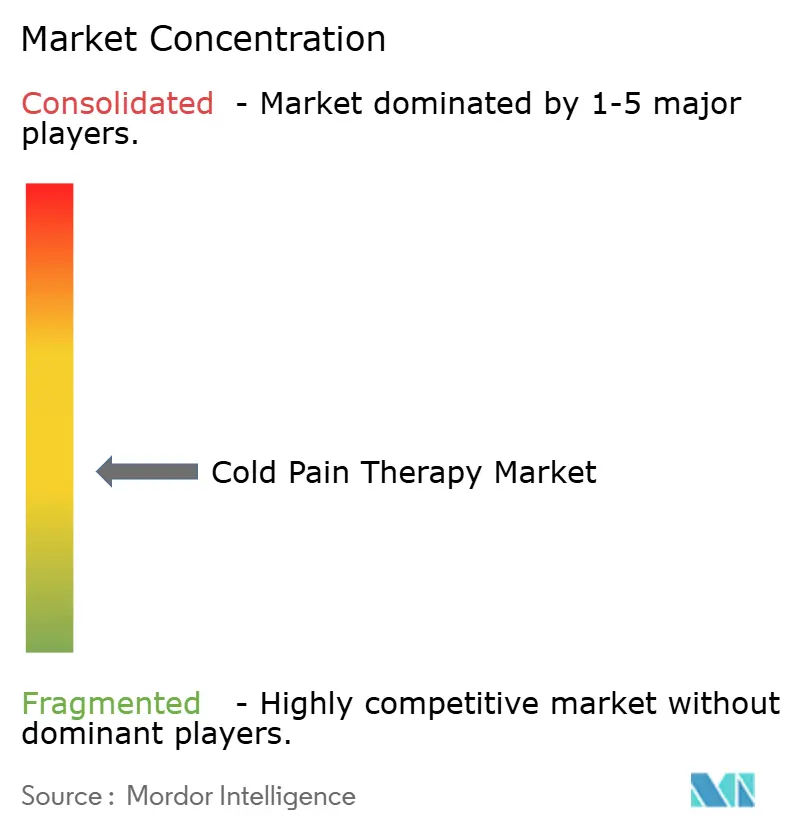
El mercado de la terapia de frío para el dolor sigue estando moderadamente fragmentado. El proveedor tradicional de ortopedia Enovis aprovecha las redes de cirujanos de larga trayectoria para proteger su cuota de mercado en los canales hospitalarios. En marzo de 2024, la FDA finalizó los protocolos de evaluación para dispositivos térmicos, lo que allana el camino para los competidores emergentes que lanzan al mercado soluciones de envoltura conectada.
Las startups se diferencian mediante wearables con IoT que se sincronizan con aplicaciones para smartphones y ofrecen ciclos de enfriamiento adaptativos. Los modelos de suscripción incluyen fundas de repuesto y paneles de análisis de datos, lo que genera ingresos por anualidades, a diferencia de las ventas de paquetes únicos. Los diseños orientados a personas mayores con controles simplificados y bloqueos de seguridad abren un nicho de mercado desatendido, intensificando la competencia entre los grupos demográficos.
Una fusión estratégica acelera la expansión de la capacidad: en 2024, Haemonetics adquirió Attune Medical para incorporar el dispositivo de regulación de temperatura ensoETM, ampliando así su cartera de procedimientos. Se esperan acuerdos complementarios similares, ya que las empresas ya establecidas buscan tecnologías especializadas que acorten los plazos de I+D y defiendan su cuota de mercado frente a los nuevos dispositivos conectados en el mercado de la terapia del dolor con frío.
Líderes de la industria de la terapia del dolor con frío
-
Breg Inc.
-
brownmed inc.
-
Ossur hf
-
cardenal salud inc.
-
Corporación Enovis (DJO Global Inc.)
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Marzo de 2025: Mercy Health agregó iovera, un sistema de terapia de frío dirigido para aliviar el dolor en las articulaciones, a su oferta clínica.
- Enero de 2025: KT Health lanzó el paquete de terapia de hielo diseñado para grupos musculares amplios como la espalda y los hombros.
- Marzo de 2024: La FDA emitió una guía final sobre la evaluación de los efectos térmicos en dispositivos médicos y proporcionó protocolos de pruebas estandarizados previos a su comercialización.


Alcance y metodología
Según el alcance del informe, la terapia con frío para aliviar el dolor causado por lesiones u otras causas. Los productos varían desde productos farmacéuticos, dispositivos médicos y productos de venta libre. La terapia con frío para aliviar el dolor se utiliza principalmente en lesiones recientes, como esguinces de ligamentos, esguinces musculares y hematomas graves. Esta terapia se utiliza para lesiones por fatiga tisular, como codo de tenista, tendinitis del supraespinoso, síndrome de la banda iliotibial y síndrome de dolor patelofemoral.
El mercado de terapias para el dolor con frío está segmentado por producto, aplicación y geografía. Por producto, el mercado está segmentado en productos de venta libre y productos con receta. Los productos de venta libre incluyen cremas, geles, parches y otros productos de venta libre. Los productos con receta incluyen productos farmacéuticos y dispositivos médicos. Por aplicación, el mercado está segmentado en medicina deportiva, terapias posoperatorias, traumatología y ortopedia, y otras aplicaciones. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe de mercado también cubre los tamaños y tendencias de mercado estimados para 17 países en las principales regiones del mundo. El informe ofrece tamaños de mercado y pronósticos en términos de valor (USD) para los segmentos anteriores.
| Productos de venta libre | Cremas |
| Geles | |
| Parches | |
| Sprays y roll-ons | |
| Sistemas de envoltura y embalaje | |
| Otros productos de venta libre | |
| Productos recetados | Dispositivos motorizados |
| Dispositivos no motorizados |
| Medicina deportiva |
| Terapias postoperatorias |
| Trauma y ortopedia |
| Dolor neuropático y crónico |
| Otras aplicaciones |
| Farmacias minoristas y droguerías |
| Farmacias Hospitalarias |
| E-commerce |
| Tiendas de deportes y especialidades |
| Adultos |
| Geriátrico |
| Pediátrico |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Australia | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Medio Oriente |
| GCC | |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por producto | Productos de venta libre | Cremas |
| Geles | ||
| Parches | ||
| Sprays y roll-ons | ||
| Sistemas de envoltura y embalaje | ||
| Otros productos de venta libre | ||
| Productos recetados | Dispositivos motorizados | |
| Dispositivos no motorizados | ||
| por Aplicación | Medicina deportiva | |
| Terapias postoperatorias | ||
| Trauma y ortopedia | ||
| Dolor neuropático y crónico | ||
| Otras aplicaciones | ||
| Por canal de distribución | Farmacias minoristas y droguerías | |
| Farmacias Hospitalarias | ||
| E-commerce | ||
| Tiendas de deportes y especialidades | ||
| Por grupo de edad | Adultos | |
| Geriátrico | ||
| Pediátrico | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Australia | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | |
| GCC | ||
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de terapia del dolor con frío?
El tamaño del mercado de la terapia del dolor con frío es de USD 2.77 mil millones en 2026 y se proyecta que alcance los USD 3.43 mil millones para 2031.
¿Qué categoría de productos lidera el mercado de la terapia del dolor con frío?
Los productos OTC ocupan el primer lugar con una participación de mercado del 64.60 % a partir de 2025.
¿Qué aplicación está creciendo más rápido en el mercado de la terapia del dolor con frío?
Las aplicaciones para el dolor neuropático y crónico se están expandiendo a una tasa compuesta anual del 5.12 % hasta 2031.
¿Por qué se considera que Asia-Pacífico es la región de más rápido crecimiento?
El envejecimiento de la población, la inversión en infraestructura de atención médica y la rápida adopción del comercio electrónico impulsan una CAGR regional del 5.30 %.
¿Cómo influyen los wearables de IoT en la industria de la terapia del dolor con frío?
Las envolturas conectadas con control de temperatura en tiempo real mejoran la precisión del tratamiento y brindan datos de uso a los médicos, lo que abre niveles de precios premium.
¿Cuáles son las principales barreras para una adopción más amplia de dispositivos de terapia del dolor con frío?
Los mayores obstáculos siguen siendo los limitados reembolsos de terceros y la escasa concienciación en las economías emergentes.
Última actualización de la página:



