

Tamaño y participación en el mercado de bobinas de acero laminado en frío
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Volumen de mercado (2026) | 143.24 millones de toneladas |
| Volumen de mercado (2031) | 173.27 millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 3.88% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de bobinas de acero laminado en frío por Mordor Intelligence
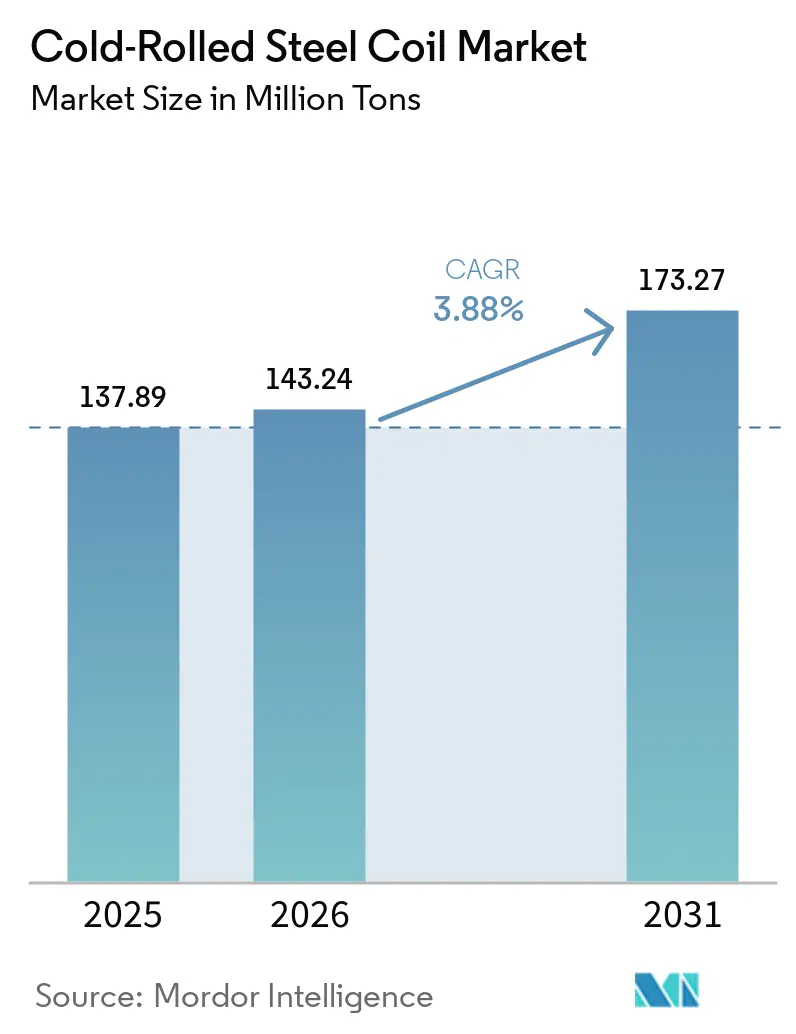
Se espera que el tamaño del mercado de bobinas de acero laminado en frío aumente de 137.89 millones de toneladas en 2025 a 143.24 millones de toneladas en 2026 y alcance los 173.27 millones de toneladas para 2031, con un crecimiento a una CAGR del 3.88% durante el período 2026-2031. La electrificación automotriz impulsa el acero avanzado de alta resistencia (AHSS) en las carcasas de baterías y las estructuras de choque, aumentando el valor por vehículo incluso donde la producción unitaria se estanca. La construcción de centros de datos en Norteamérica y Europa absorbe la estructura conformada en frío más rápidamente que los edificios comerciales tradicionales, mientras que la vivienda modular fomenta el uso de bobinas galvanizadas de calibre delgado en zonas sísmicas. Asia-Pacífico representa el 59.94% del volumen y seguirá superando el crecimiento global a medida que India ponga en marcha más de 10 millones de dólares en nueva capacidad y los fabricantes de automóviles del sudeste asiático localicen el abastecimiento. Las primas de entre 150 y 200 dólares por tonelada para el acero AHSS en comparación con las bobinas de bajo contenido de carbono convencionales incentivan a las acerías integradas a modernizar sus líneas de recocido y recubrimiento, incluso a medida que los productores de hornos de arco eléctrico (EAF) amplían el suministro de materias primas.
Conclusiones clave del informe
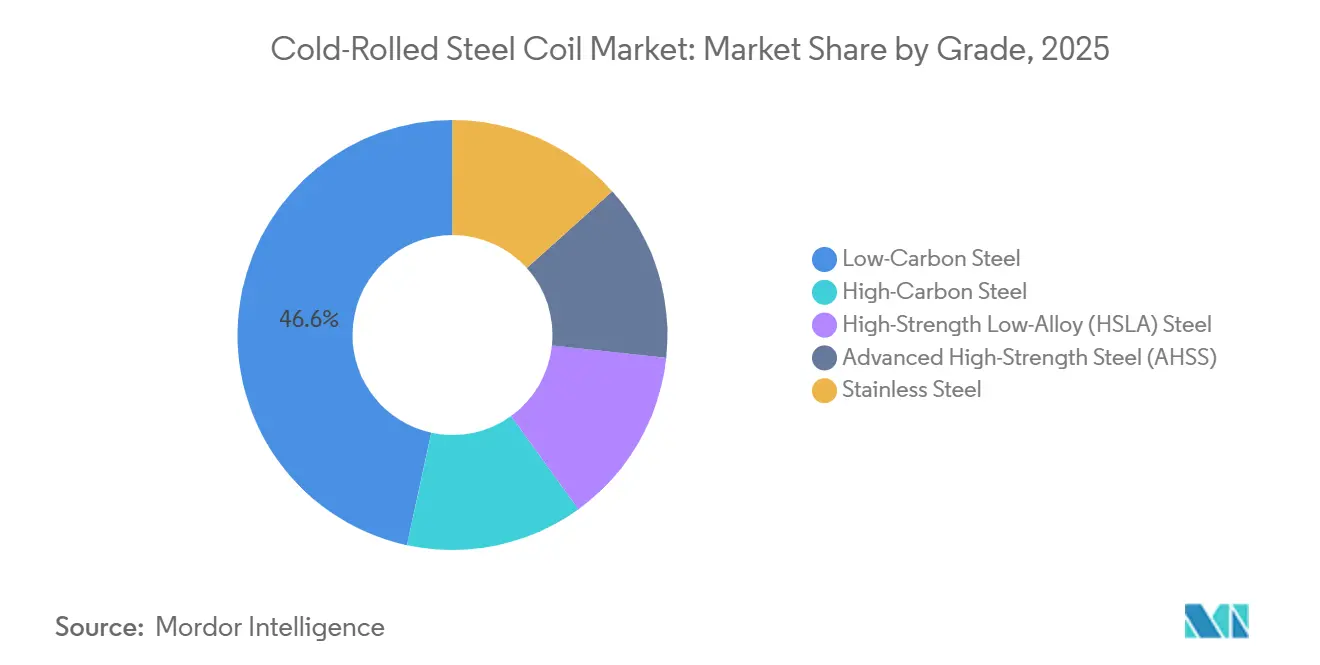
- Por tipo de acero, el acero con bajo contenido de carbono lideró con el 46.61% de la cuota de mercado de bobinas de acero laminado en frío en 2025, mientras que se prevé que el acero avanzado de alta resistencia (AHSS) crezca a una tasa de crecimiento anual compuesta (CAGR) del 4.55% hasta 2031.
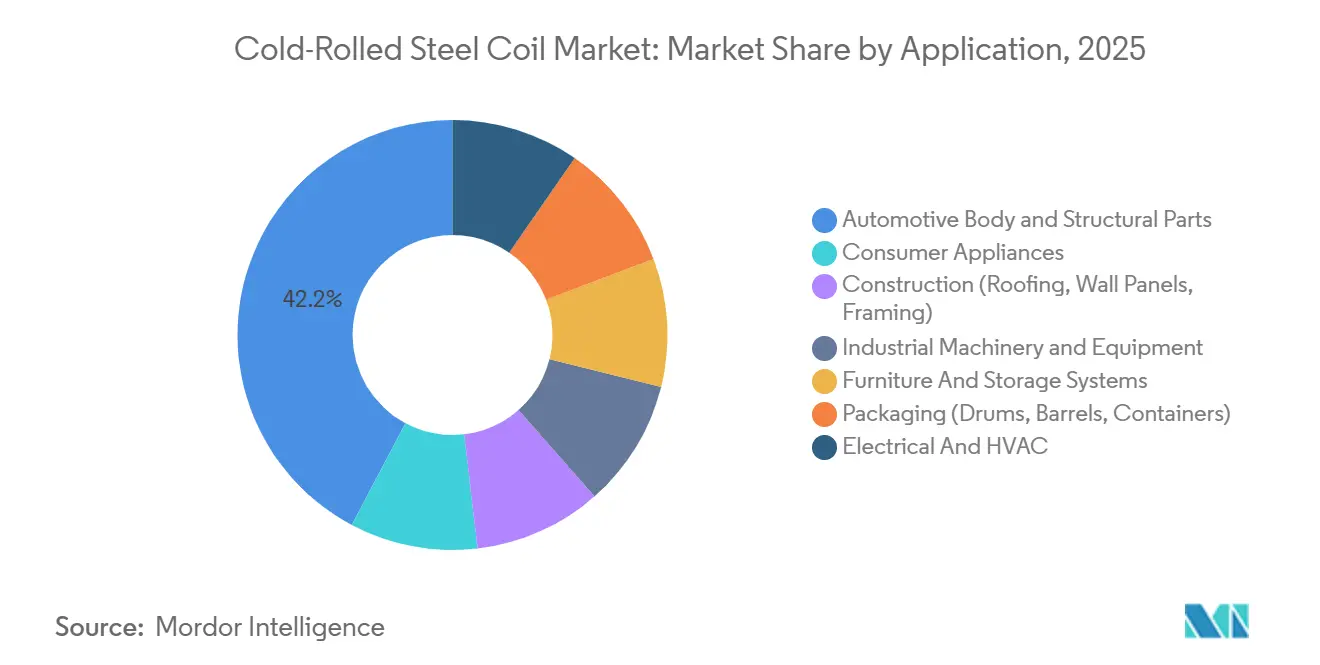
- Por aplicación, las piezas estructurales y de carrocería para automóviles representaron el 42.23% del tamaño del mercado de bobinas de acero laminado en frío en 2025, y los electrodomésticos están avanzando a una tasa de crecimiento anual compuesta del 4.11% hasta 2031.
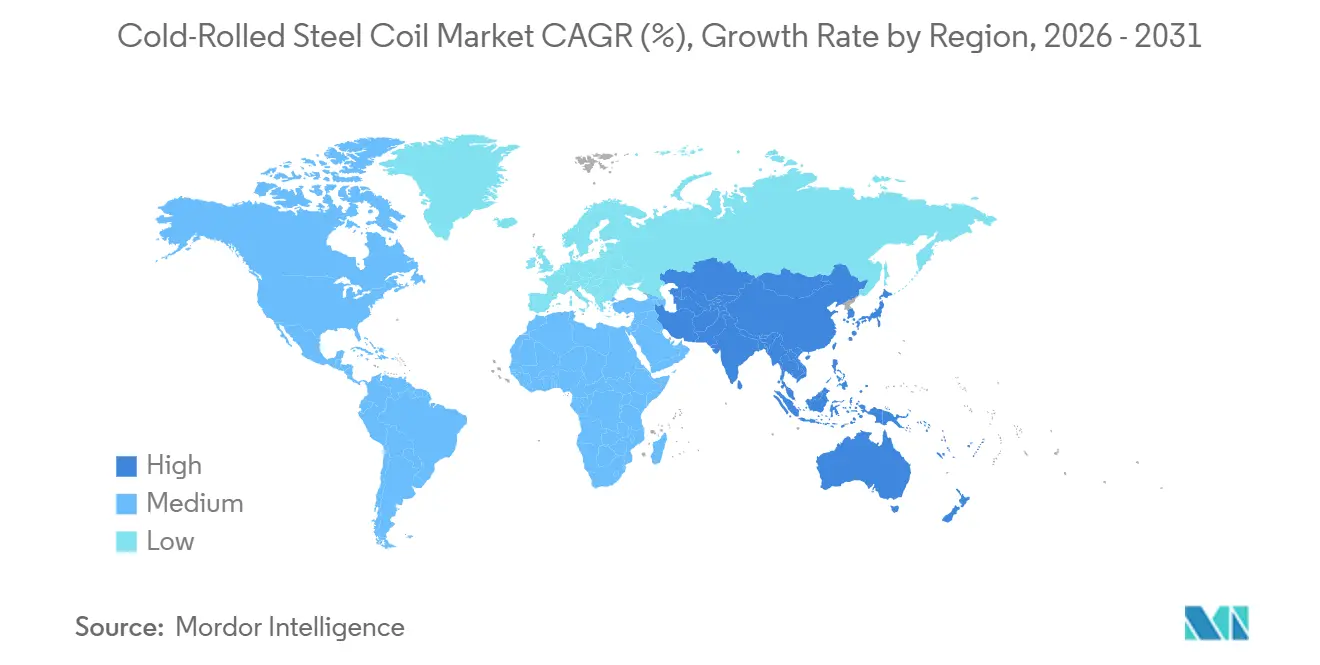
- Geográficamente, la región de Asia-Pacífico representó el 59.94% del mercado de bobinas de acero laminado en frío en 2025 y se prevé que crezca a una tasa compuesta anual del 4.36% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de bobinas de acero laminado en frío
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de las industrias automotriz y de electrodomésticos | + 1.2% | Global, con especial concentración en la región Asia-Pacífico (China, India, ASEAN) y América del Norte. | Mediano plazo (2-4 años) |
| Uso creciente en proyectos de construcción e infraestructura | + 0.9% | América del Norte, Europa, Consejo de Cooperación del Golfo y Oriente Medio | Mediano plazo (2-4 años) |
| Ventajas de alta resistencia y acabado superficial sobre el acero laminado en caliente | + 0.6% | A nivel mundial, especialmente en los segmentos de automoción y electrodomésticos. | Largo plazo (≥ 4 años) |
| Expansión manufacturera en las economías emergentes | + 1.0% | India, Sudeste Asiático (Vietnam, Indonesia, Tailandia), México, Brasil | Largo plazo (≥ 4 años) |
| Estructuras de acero conformadas en frío en construcciones modulares y de centros de datos | + 0.5% | América del Norte, Europa y regiones metropolitanas seleccionadas de Asia-Pacífico. | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de las industrias automotriz y de electrodomésticos.
La producción de vehículos eléctricos de batería alcanzó los 14 millones de unidades en 2025, cada plataforma consumiendo entre un 15 % y un 20 % más de AHSS que su predecesor de combustión interna para compensar la masa de la batería y cumplir con los requisitos de choque [1] WorldAutoSteel, “AHSS Applications in Electric Vehicles”, worldautosteel.org . SSAB lanzó AHSS optimizado para vehículos eléctricos en 2025 con resistencias a la tracción superiores a 1,500 MPa, lo que permitió a los fabricantes de automóviles reducir el espesor del calibre entre un 10 % y un 15 % manteniendo la integridad estructural. Los fabricantes de refrigeradores y lavadoras en China e India cambiaron a bobinas prepintadas de 0.4-0.5 mm desde las tradicionales de 0.6-0.7 mm, reduciendo los costos de material hasta en un 12 % y reduciendo las penalizaciones de la etiqueta energética. Estas dos fuerzas sostienen el mercado de bobinas de acero laminado en frío incluso donde el ensamblaje de vehículos se estanca en economías maduras. Las acerías con laminación de tolerancia ajustada y recubrimiento avanzado están mejor posicionadas para capturar márgenes en expansión, mientras que los productores de materias primas enfrentan una competencia de importación intensificada.
Mayor uso en proyectos de construcción e infraestructura.
Los códigos de construcción norteamericanos adoptaron la estructura de acero conformado en frío para aplicaciones de varios pisos y sísmicas en 2024-2025, ampliando la demanda potencial más allá de la vivienda unifamiliar [2] FRAMECAD, “Actualizaciones del código de estructura de acero conformado en frío”, framecad.com . La construcción de centros de datos en Virginia, Texas e Irlanda consumió aproximadamente 1.2 millones de toneladas de bobina en 2025 para estructura, conductos de HVAC y bandejas de cables. Los países del CCG registraron un aumento en el crecimiento de la demanda de acero en 2025, canalizando productos laminados en frío hacia techos de parques solares y revestimientos de desalinización. La construcción modular en Europa y América del Norte agrega 300,000-400,000 toneladas anualmente, pero sigue siendo sensible al precio, lo que expone a los proveedores a la sustitución si las primas del acero superan el 20% del costo de la estructura. La armonización regulatoria y la escasez de mano de obra continúan favoreciendo las soluciones conformadas en frío, lo que respalda la trayectoria del mercado de bobinas de acero laminado en frío en sectores no automotrices.
Ventajas en cuanto a alta resistencia y acabado superficial respecto al acero laminado en caliente.
Los paneles exteriores de los automóviles requieren una rugosidad superficial inferior a 1.5 µm y una variación de espesor dentro de ±0.02 mm, umbrales que solo se pueden lograr mediante la reducción en frío más el laminado de temple. Los fabricantes de electrodomésticos dependen de la capacidad de embutición profunda para tambores de lavadoras y revestimientos de refrigeradores, donde la chapa laminada en caliente se agrietaría. Los productores de acero eléctrico laminan en frío grados de grano orientado para alinear la estructura cristalina, reduciendo las pérdidas en el núcleo del transformador. Cleveland-Cliffs invirtió 195 millones de dólares en 2025 para aumentar la capacidad de GOES en 100 000 toneladas, con el objetivo de modernizar los proyectos de la red eléctrica. Estas ventajas competitivas permiten que la bobina laminada en frío alcance primas del 25 % al 35 % sobre la chapa laminada en caliente, lo que afianza la rentabilidad del mercado de bobinas de acero laminado en frío a pesar de la volatilidad de la materia prima.
Expansión de la industria manufacturera en economías emergentes
India añadió 3.5 millones de toneladas de capacidad de laminación en frío entre 2024 y 2025 a través de Tata Steel, JSW Steel y AM/NS India, posicionando a las acerías nacionales para sustituir las importaciones en Europa y Norteamérica. El complejo de Ternium, con una inversión de 400 millones de dólares en Pesquería, México, introdujo 1.5 millones de toneladas de suministro para la industria automotriz dentro del marco comercial del T-MEC. Vietnam superó los 8 millones de toneladas de capacidad en 2025, exportando a clientes de los sectores de la construcción y la automoción de la ASEAN a precios entre un 10 % y un 15 % inferiores a los de sus homólogos del noreste de Asia. Estas expansiones mantienen el equilibrio del mercado mundial de bobinas de acero laminado en frío, pero intensifican las fluctuaciones de precios regionales cuando la producción automotriz no alcanza las previsiones o se endurecen las barreras comerciales.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Precios volátiles de las materias primas (mineral de hierro y chatarra) | -0.8% | Global, con un fuerte impacto en las acerías sin contratos de mineral a largo plazo. | Corto plazo (≤ 2 años) |
| Regulaciones sobre el procesamiento de alto consumo energético y el dióxido de carbono | -0.6% | Europa (EU CBAM), China (políticas de doble control), América del Norte (precios del carbono a nivel estatal) | Mediano plazo (2-4 años) |
| Sustitución de aluminio y materiales compuestos en el aligeramiento | -0.4% | Sectores afines de la automoción y la aeroespacial en Norteamérica y Europa. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Precios volátiles de las materias primas
En 2025, el mineral de hierro se cotizó entre 90 y 130 dólares por tonelada, mientras que la chatarra estadounidense osciló entre 300 y 450 dólares por tonelada, lo que redujo los márgenes entre 200 y 300 puntos básicos para los productores que carecían de recursos propios. Las acerías integradas, como Tata Steel o Cleveland-Cliffs, amortiguaron las fluctuaciones mediante precios de transferencia internos, mientras que las acerías comerciales se enfrentaron a la volatilidad del mercado al contado. Los operadores de hornos de arco eléctrico se beneficiaron durante los periodos de baja de la chatarra, pero perdieron su ventaja competitiva cuando esta subió 100 dólares por encima de la paridad del arrabio. Esta asimetría persistirá hasta 2027, lo que complicará las negociaciones de precios en el mercado de bobinas de acero laminado en frío.
Procesamiento intensivo en energía y regulaciones sobre el carbono
El laminado en frío más el recocido consume hasta 550 kWh por tonelada, lo que hace que el precio de la electricidad y los impuestos al carbono sean decisivos para la rentabilidad. El Mecanismo de Ajuste en Frontera del Carbono de la UE añadió entre 50 y 80 euros (54 y 87 dólares) por tonelada a las importaciones que superen las 1.8 toneladas de CO₂ por tonelada de acero a partir de enero de 2026. Los objetivos de doble control chinos redujeron la producción en las provincias de alta intensidad durante el pico de demanda en 2025. La firma por parte de las acerías de acuerdos de compra de energía renovable fija la electricidad entre un 20 % y un 30 % por encima del precio de mercado, pero asegura primas para el acero verde por parte de los fabricantes de automóviles. Las plantas que retrasan la descarbonización se enfrentan a la exclusión de los contratos de prima, lo que modera el crecimiento en el mercado de bobinas de acero laminado en frío.
Análisis de segmento
Por grado: AHSS gana cuota de mercado a medida que los fabricantes de automóviles buscan mejorar el rendimiento en caso de colisión y reducir el peso.
El acero con bajo contenido de carbono representó el 46.61% del volumen de 2025 en el mercado de bobinas de acero laminado en frío; sin embargo, se prevé que el acero avanzado de alta resistencia (AHSS) crezca un 4.55% hasta 2031, a medida que los fabricantes de equipos originales (OEM) reemplacen los grados convencionales para cumplir con los objetivos de emisiones promedio de la flota.
La bobina de acero inoxidable laminada en frío sigue siendo un nicho de mercado lucrativo, especialmente para equipos de procesamiento de alimentos y productos químicos, donde Outokumpu y SSAB suministran variantes con bajas emisiones de carbono que cumplen con las normas de ecodiseño de la UE, con márgenes de beneficio entre un 40 % y un 60 % superiores. Los aceros con alto contenido de carbono y los aceros HSLA se quedan rezagados en el crecimiento general, ya que la electrificación reduce el contenido de acero en los sistemas de transmisión. La incapacidad de las acerías para producir aceros AHSS o aceros inoxidables especiales supone un riesgo de compresión de los márgenes en el mercado de la bobina de acero laminada en frío.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: El sector automotriz domina el volumen, los electrodomésticos lideran el crecimiento.
Las piezas estructurales y de carrocería para automóviles representaron el 42.23 % del tonelaje de 2025, lo que refleja la dependencia histórica del sector de la chapa laminada en frío para la carrocería y los cierres. Sin embargo, se prevé que el mercado de bobinas de acero laminado en frío para electrodomésticos crezca a una tasa de crecimiento anual compuesta (TCAC) del 4.11 % durante el período de pronóstico (2026-2031), impulsado por la transición de las fábricas de electrodomésticos de India y China hacia calibres más delgados.
La construcción, incluyendo techos, paneles de pared y estructuras, mantendrá un crecimiento constante pero más lento, ya que el aluminio, el fibrocemento y la madera de ingeniería compiten en entornos costeros y de alta humedad. Las aplicaciones eléctricas y de climatización se benefician de la modernización de la red eléctrica, y Cleveland-Cliffs ha aumentado la producción de GOES en 100 000 toneladas para satisfacer la demanda de transformadores. Esta evolución en la composición de la industria impulsa a las acerías hacia capacidades de recubrimiento y corte que se adaptan a los sectores de electrodomésticos y electricidad, diversificando así las fuentes de ingresos en el mercado de bobinas de acero laminado en frío.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de bobinas de acero laminado en frío en la región Asia-Pacífico
La región Asia-Pacífico representó el 59.94% del volumen de 2025, con una expansión del 4.36% hasta 2031, impulsada por la ampliación de la capacidad de producción en India y el sudeste asiático, así como por las exportaciones chinas de electrodomésticos. Solo en India, Tata Steel, JSW Steel, AM/NS India y Shyam Metalics pusieron en marcha 3.5 millones de toneladas de nueva capacidad entre 2024 y 2025 para satisfacer la demanda interna y las exportaciones a la UE. Vietnam alcanzó una capacidad de 8 millones de toneladas en 2025, con costes de entrega entre un 10% y un 15% inferiores a los de las acerías del noreste de Asia.
Mercado norteamericano de bobinas de acero laminado en frío
El crecimiento del mercado norteamericano de bobinas de acero laminado en frío se ve impulsado por inversiones en hornos de arco eléctrico (EAF), como la planta de Nucor en Virginia Occidental, con una capacidad de 3 millones de toneladas, y el nuevo proyecto de Hyundai Steel en Estados Unidos, con una inversión de 5.8 millones de dólares, anunciado en marzo de 2026. El complejo de Pesquería en México, con una capacidad de 1.5 millones de toneladas, posiciona al país como un centro regional en el marco del T-MEC.
Mercado de bobinas de acero laminado en frío en EMEA y Sudamérica
Europa se enfrenta a un crecimiento más lento debido al estancamiento de la producción automotriz y los altos costos de la energía; sin embargo, los incentivos de CBAM están impulsando la relocalización de la capacidad productiva en Polonia, España e Italia. El crecimiento de Sudamérica está liderado por la recuperación del sector automotriz brasileño y argentino, mientras que Oriente Medio y África avanzarán gracias a los proyectos de infraestructura de Arabia Saudita y los Emiratos Árabes Unidos, incluida la expansión de EMSTEEL de 625 millones de AED dirigida a compradores de sistemas de climatización y construcción del CCG.
Panorama competitivo
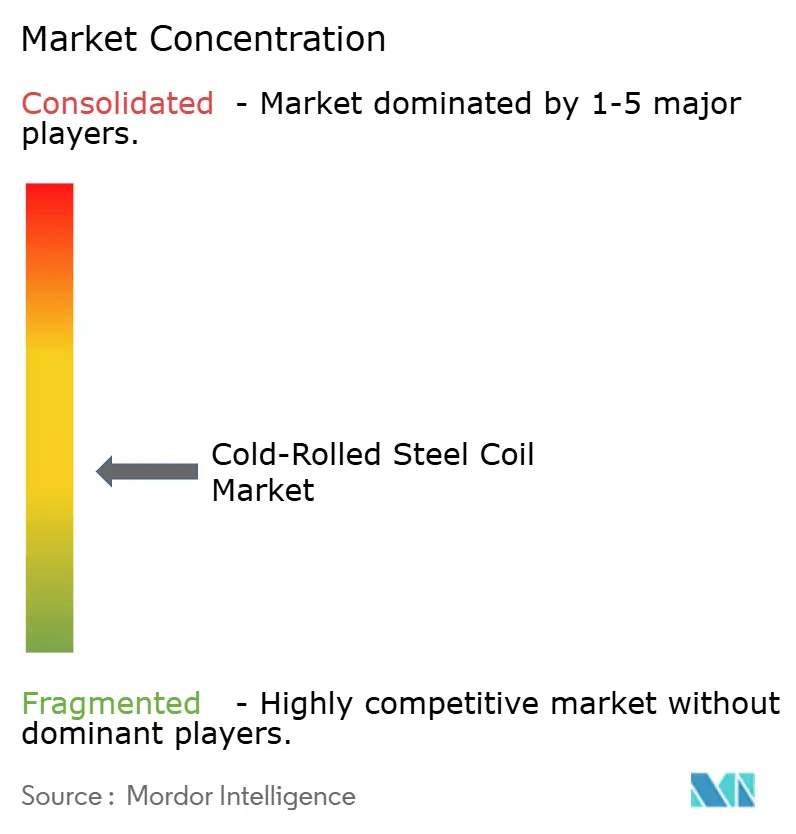
El mercado de bobinas de acero laminado en frío está moderadamente fragmentado. Las mejoras tecnológicas se centran en el control de espesor mediante inteligencia artificial, el recocido con hidrógeno para reducir la intensidad de carbono y el recubrimiento en línea para acortar los tiempos de ciclo. Los productores que cumplen con tolerancias de espesor inferiores a ±0.015 mm (milímetros) y una rugosidad superficial inferior a 1.2 µm (micrómetros) obtienen contratos con la industria automotriz, mientras que los rezagados compiten en precio en los sectores de la construcción y el embalaje.
Líderes de la industria de bobinas de acero laminado en frío
ArcelorMittal
Corporación Nippon Steel
POSCO
Tata Steel
China Baowu Steel Group Corporation limitada
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2025: Nippon Steel adquirió US Steel por 14.9 millones de dólares, lo que fortaleció su capacidad de producción y su posición en el mercado de bobinas de acero laminado en frío de Norteamérica. Esta adquisición consolidó a Nippon Steel como un actor clave en el mercado siderúrgico global.
- Noviembre de 2024: JSW Steel y POSCO invirtieron 7.73 millones de dólares en una nueva planta siderúrgica en Odisha, India, para aumentar la producción de bobinas de acero laminadas en caliente y en frío. La capacidad inicial de la planta, de 5 millones de toneladas anuales, se ampliará a 18 millones de toneladas en tres años. La inversión responde a la creciente demanda de acero de la India, impulsada por el crecimiento económico y el desarrollo de infraestructuras.
Alcance del informe del mercado global de bobinas de acero laminadas en frío
La bobina de acero laminada en frío es un material de alta precisión y acabado superficial superior, que se obtiene procesando bobinas laminadas en caliente a temperatura ambiente, lo que aumenta su resistencia y dureza. Generalmente presenta tolerancias dimensionales más estrictas, mayor planitud y un acabado pulido apto para el recubrimiento, características esenciales para la fabricación de automóviles, electrodomésticos y muebles.
El mercado de bobinas de acero laminado en frío se segmenta por grado, aplicación y geografía. Por grado, el mercado se divide en acero bajo en carbono, acero alto en carbono, acero de alta resistencia y baja aleación (HSLA), acero avanzado de alta resistencia (AHSS) y acero inoxidable. Por aplicación, el mercado se segmenta en carrocería y piezas estructurales de automóviles, electrodomésticos, construcción (techos, paneles de pared y estructuras), maquinaria y equipos industriales, muebles y sistemas de almacenamiento, embalaje (tambores, barriles y contenedores) y sistemas eléctricos y de climatización (HVAC). El informe también abarca el tamaño del mercado y las previsiones para bobinas de acero laminado en frío en 17 países de las principales regiones. Los tamaños del mercado y las previsiones se proporcionan en términos de volumen (toneladas).
| Acero bajo en carbono |
| Acero de alto carbono |
| Acero de baja aleación y alta resistencia (HSLA) |
| Acero avanzado de alta resistencia (AHSS) |
| Acero Inoxidable |
| Carrocería y piezas estructurales de automóviles |
| Electrodomésticos de consumo |
| Construcción (Techos, paneles de pared, estructuras) |
| Maquinaria y Equipos Industriales |
| Sistemas de muebles y almacenamiento |
| Embalaje (bidones, barriles, contenedores) |
| Electricidad y HVAC |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| Países nórdicos | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por grado | Acero bajo en carbono | |
| Acero de alto carbono | ||
| Acero de baja aleación y alta resistencia (HSLA) | ||
| Acero avanzado de alta resistencia (AHSS) | ||
| Acero Inoxidable | ||
| por Aplicación | Carrocería y piezas estructurales de automóviles | |
| Electrodomésticos de consumo | ||
| Construcción (Techos, paneles de pared, estructuras) | ||
| Maquinaria y Equipos Industriales | ||
| Sistemas de muebles y almacenamiento | ||
| Embalaje (bidones, barriles, contenedores) | ||
| Electricidad y HVAC | ||
| Por geografía | Asia-Pacífico | China |
| Japan | ||
| India | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| Países nórdicos | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál era el tamaño del mercado de bobinas de acero laminado en frío en 2025 y a qué ritmo está creciendo?
Se prevé que el tamaño del mercado de bobinas de acero laminado en frío aumente de 137.89 millones de toneladas en 2025 a 143.24 millones de toneladas en 2026 y alcance los 173.27 millones de toneladas en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 3.88% durante el período 2026-2031.
¿Qué región lidera la demanda mundial?
La región de Asia-Pacífico representó el 59.94% del volumen de 2025 y seguirá expandiéndose a un ritmo más rápido mediante la ampliación de la capacidad en India y el sudeste asiático.
¿Por qué está ganando cuota de mercado el acero de alta resistencia avanzada (AHSS) en el consumo de bobinas?
Los fabricantes de automóviles adoptan los aceros de alta resistencia avanzada (AHSS, por sus siglas en inglés) para reducir el peso de los vehículos y, al mismo tiempo, cumplir con las normas de seguridad en caso de colisión, lo que impulsa una tasa de crecimiento anual compuesta (CAGR) del 4.55 % para el período previsto (2026-2031) para los AHSS hasta 2031.
¿Qué inversiones están transformando la oferta en Norteamérica?
La nueva planta de laminación de Nucor en Virginia Occidental y la planta de horno de arco eléctrico (EAF) de Hyundai Steel en Estados Unidos, con una inversión prevista de 5.8 millones de dólares, añadirán 4.5 millones de toneladas de capacidad para la industria automotriz para el año 2030.


