

Tamaño y participación en el mercado de apósitos de colágeno
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
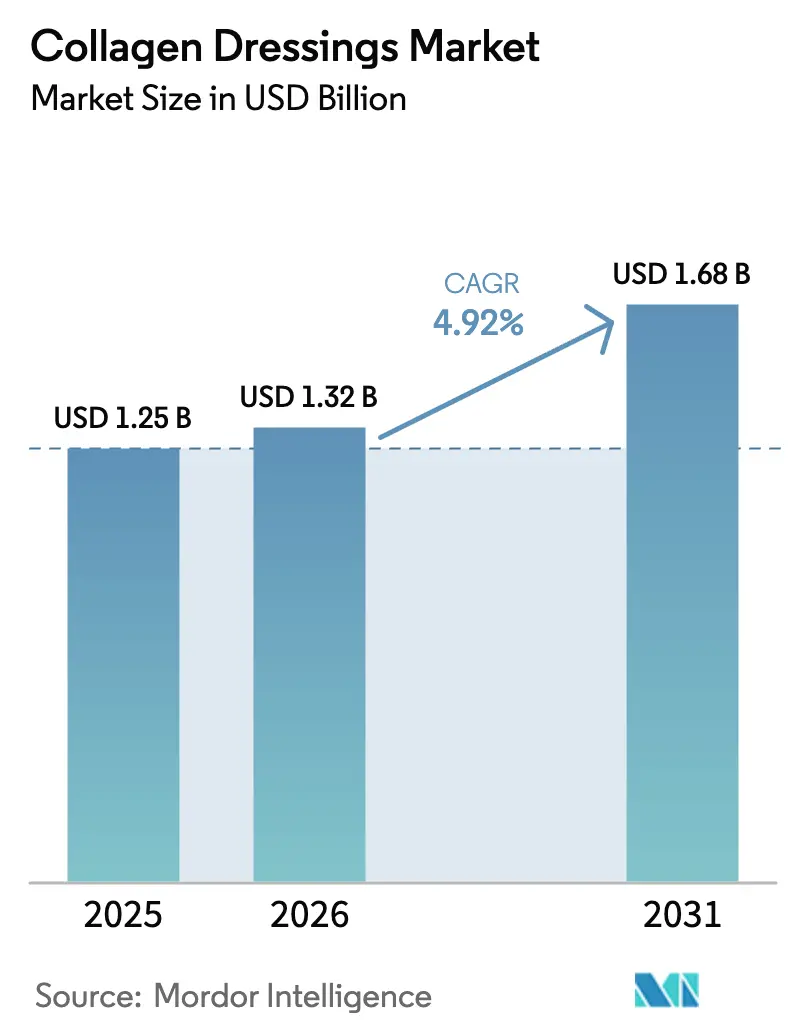
| Tamaño del mercado (2026) | USD 1.32 mil millones |
| Tamaño del mercado (2031) | USD 1.68 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.92% CAGR |
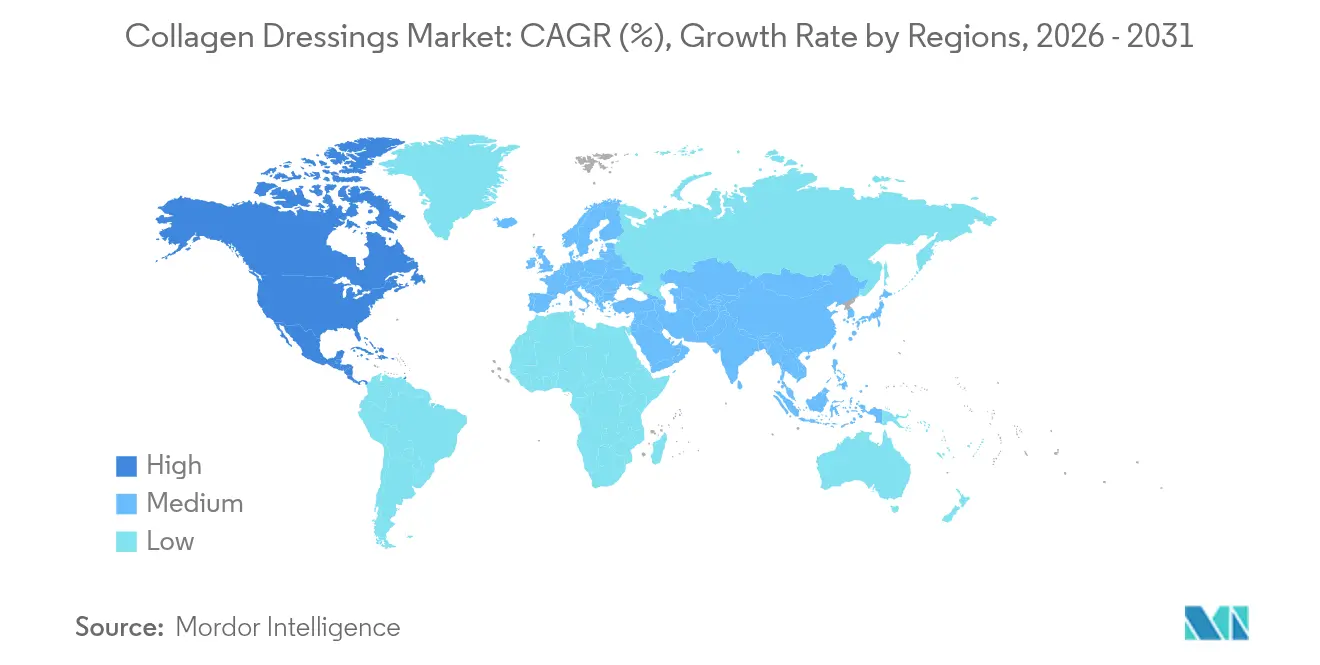
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
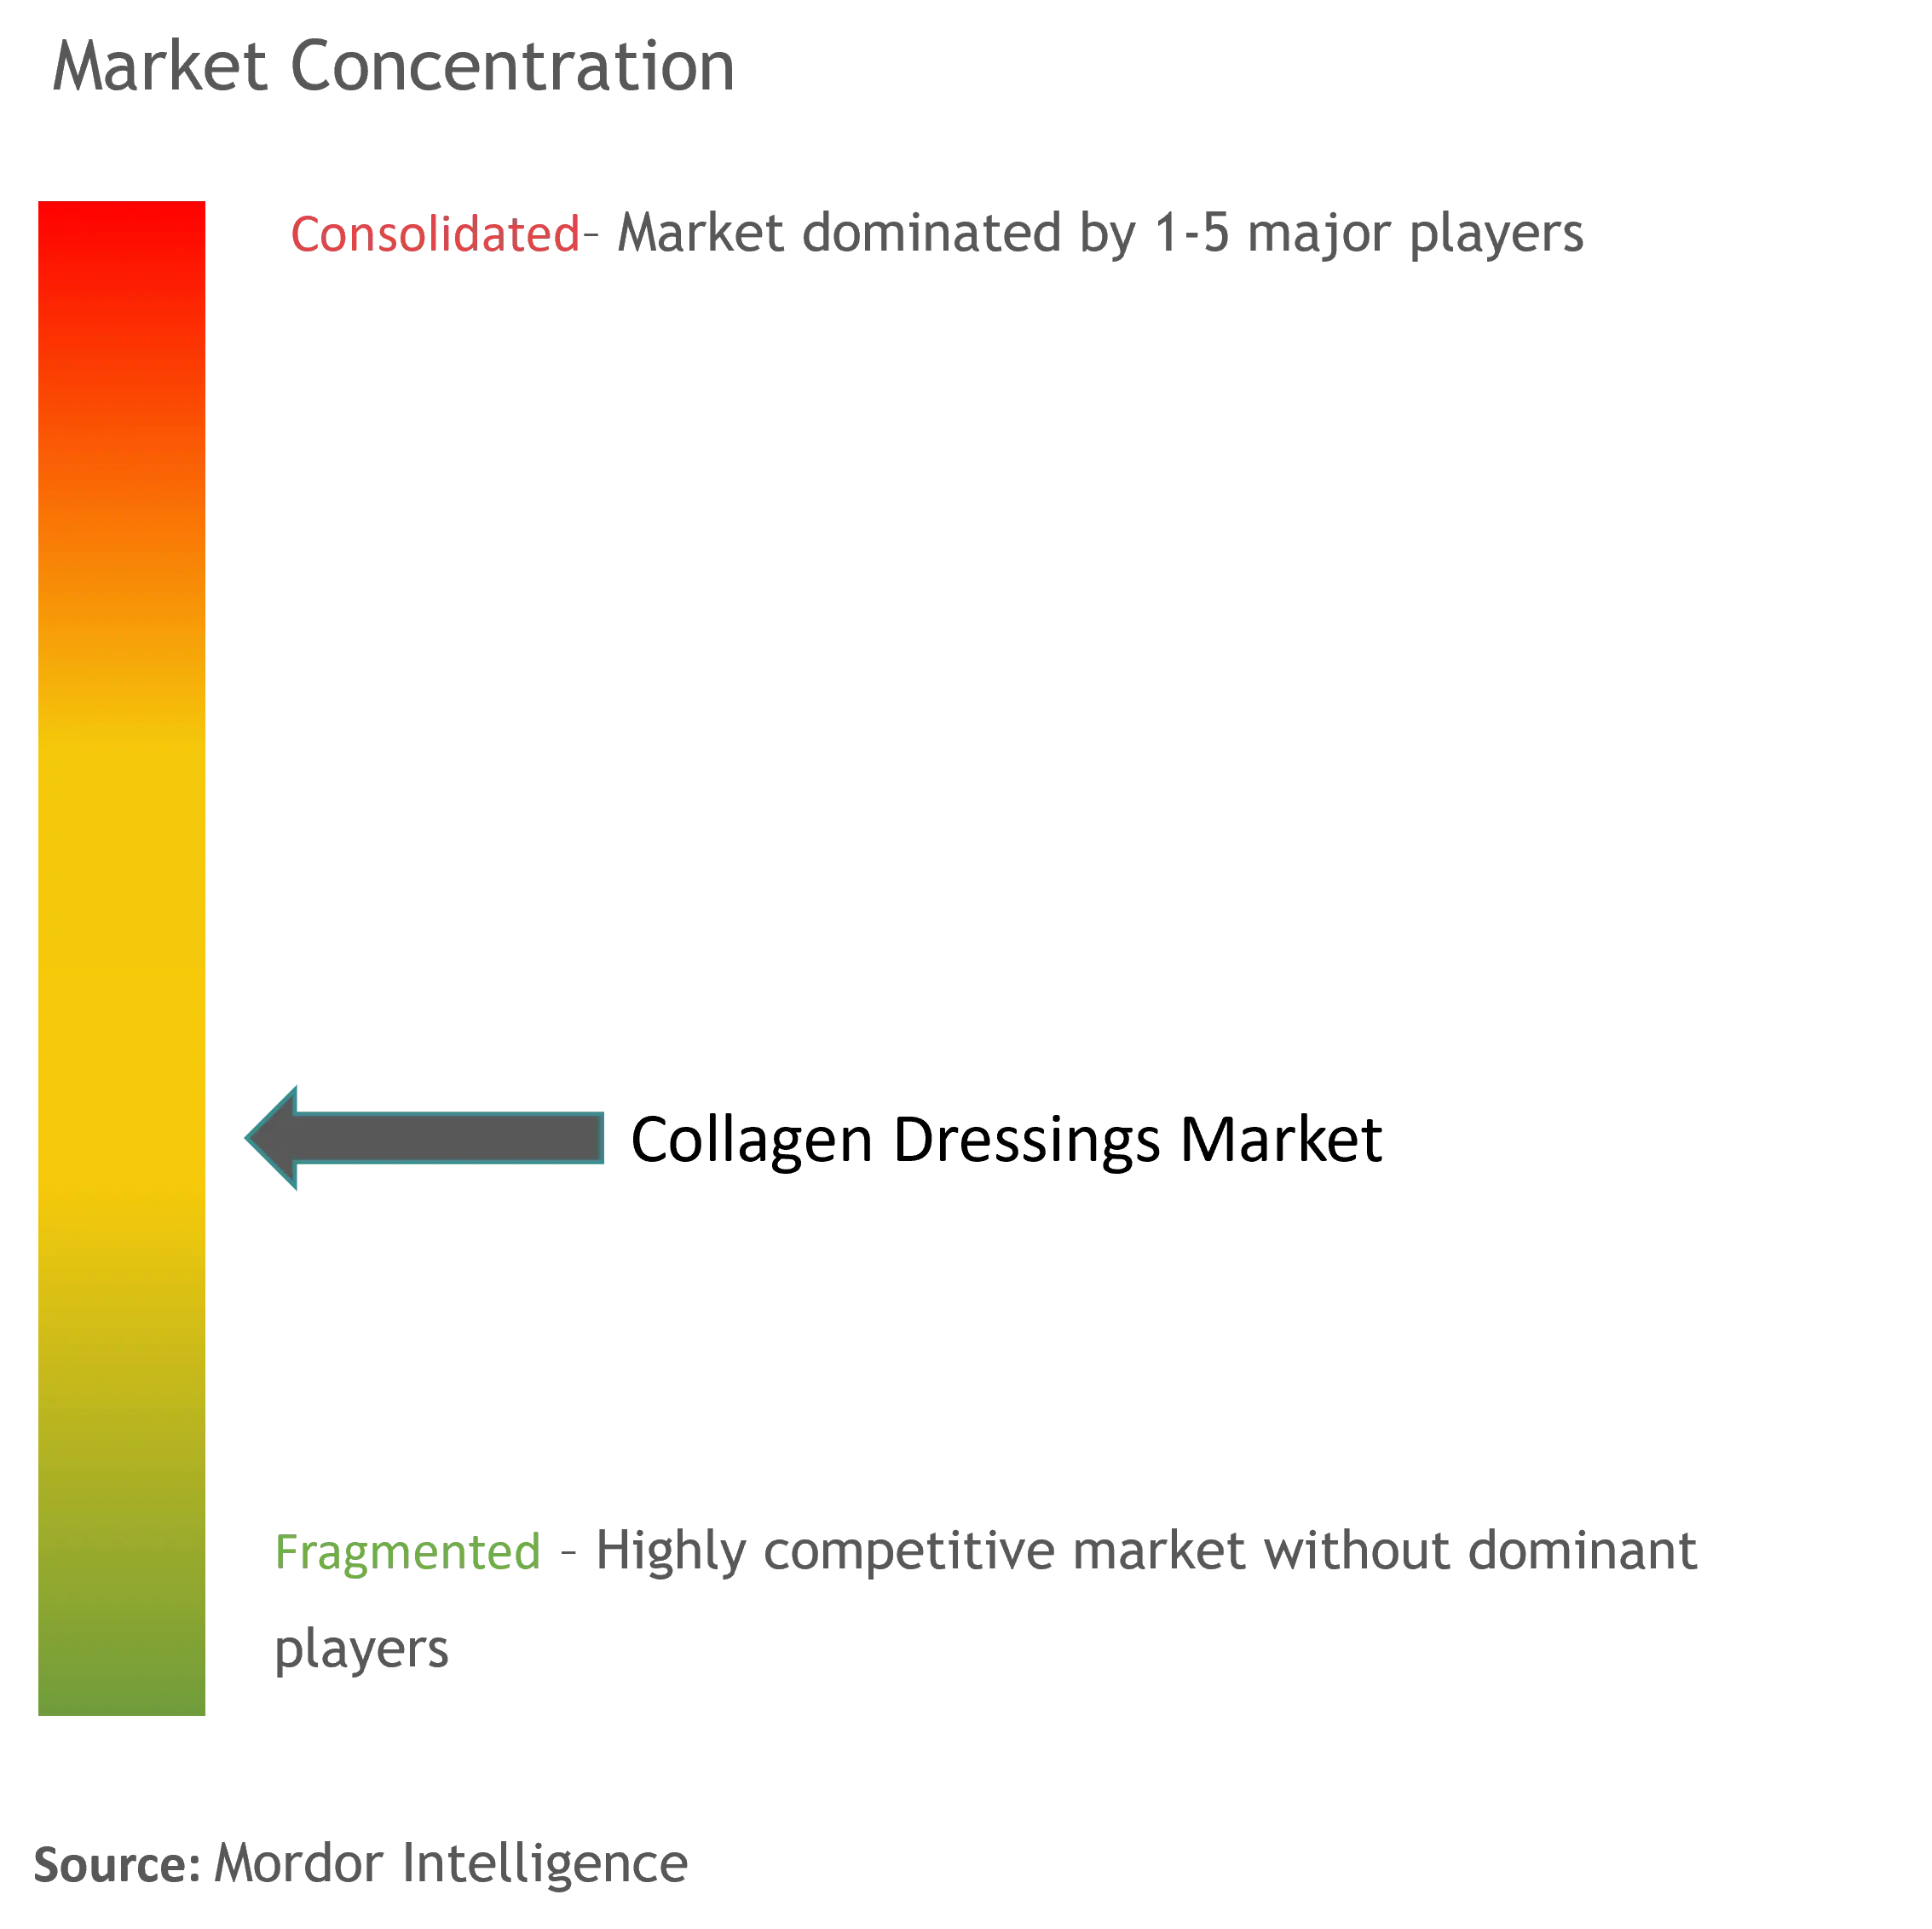
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de apósitos de colágeno por Mordor Intelligence
El tamaño del mercado de apósitos de colágeno se valoró en 1.25 millones de dólares en 2025 y se estima que crecerá de 1.32 millones de dólares en 2026 a 1.68 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 4.92 % durante el período de pronóstico (2026-2031). El impulso de la demanda se debe al aumento global de casos de heridas agudas y crónicas, mayores volúmenes quirúrgicos y una creciente preferencia por soluciones bioactivas para el cuidado de heridas que acortan el tiempo de curación y minimizan las complicaciones. La expansión del mercado se ve atenuada por las contradicciones en la cadena de suministro y la normativa, incluyendo expectativas de evidencia más estrictas para el cuidado de las úlceras del pie diabético y una propuesta pendiente de reclasificación de apósitos para heridas de la Administración de Alimentos y Medicamentos (FDA) de los Estados Unidos que podría redefinir los costos de cumplimiento. La intensificación de la investigación en torno a materiales recombinantes y de origen vegetal promete aliviar las limitaciones de abastecimiento y, al mismo tiempo, reducir el riesgo inmunogénico, y la integración de sensores inteligentes está vinculando los apósitos a ecosistemas más amplios de salud digital. Por lo tanto, la intensidad competitiva se está desplazando hacia las empresas que combinan ciencia de materiales, análisis de datos y sólidos expedientes clínicos, lo que les permite capturar participación en el mercado de apósitos de colágeno.
Conclusiones clave del informe
- Por fuente, el colágeno bovino representó el 41.25 % de la participación de mercado de apósitos de colágeno en 2025, mientras que se proyecta que el colágeno equino avance a una CAGR del 5.61 % hasta 2031.
- En términos de forma, los formatos de gel lideraron con una contribución de ingresos del 27.80 % en 2025; se espera que los formatos en láminas se expandan a una CAGR del 5.72 % hasta 2031.
- Por aplicación, las heridas agudas representaron el 60.90 % del tamaño del mercado de apósitos de colágeno en 2025 y se prevé que las heridas crónicas crezcan a una CAGR del 5.66 % hasta 2031.
- Por usuario final, los hospitales siguieron siendo el canal principal en 2025, mientras que se prevé que los centros quirúrgicos ambulatorios registren el crecimiento más rápido, con una CAGR del 5.68 % hasta 2031.
- América del Norte dominó con una participación del 41.10 % del tamaño del mercado de apósitos de colágeno en 2025; Asia-Pacífico es la región de más rápido crecimiento con una CAGR del 5.12 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de apósitos de colágeno
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la incidencia de heridas agudas y crónicas | + 1.2% | Global, con concentración en poblaciones envejecidas de América del Norte y Europa | Mediano plazo (2-4 años) |
| I+D y avances tecnológicos en apósitos de colágeno | + 0.8% | América del Norte y la UE lideran la innovación, seguida de la adopción en APAC | Largo plazo (≥ 4 años) |
| Número creciente de procedimientos quirúrgicos en todo el mundo | + 0.9% | Global, con los mercados emergentes en APAC mostrando el mayor crecimiento | Corto plazo (≤ 2 años) |
| Aumento de la prevalencia de úlceras crónicas asociadas a la diabetes | + 0.7% | Global, particularmente agudo en países en desarrollo con tasas de diabetes en aumento | Mediano plazo (2-4 años) |
| Colágeno recombinante y de origen vegetal que reduce la inmunogenicidad | + 0.4% | Mercados desarrollados inicialmente, expandiéndose hacia la adopción global | Largo plazo (≥ 4 años) |
| Apósitos de colágeno con sensores inteligentes integrados que permiten la monitorización remota | + 0.3% | América del Norte y la UE son los primeros en adoptar la tecnología, con una penetración gradual en Asia-Pacífico. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la incidencia de heridas agudas y crónicas
Los cambios demográficos y en el estilo de vida global están aumentando la prevalencia de heridas. La diabetes afecta a más de 537 millones de adultos en todo el mundo y el 44.4 % de ellos presenta neuropatía periférica, un factor de riesgo importante para las úlceras crónicas [1] Taylor & Francis, “Peripheral Neuropathy in Diabetes: Global Prevalence,” Nature, nature.com . Los sistemas de salud han respondido reuniendo equipos dedicados al cuidado de heridas; un centro terciario coreano trató 180,872 casos de heridas entre 2018 y 2022, logrando altos índices de satisfacción del paciente. La presión económica está aumentando: en Australia, las heridas crónicas añaden entre 2 y 4 millones de dólares en gastos anuales. Esta demanda impulsa soluciones avanzadas a los formularios convencionales y eleva la penetración en el mercado de los apósitos de colágeno. La adopción de la atención domiciliaria se está intensificando después de que Medicare introdujera el reembolso de la formación de cuidadores en 2025, lo que fomenta un tratamiento más amplio en el hogar.
I+D y avances tecnológicos en apósitos de colágeno
La bioingeniería está abordando las limitaciones del colágeno derivado de animales. La plataforma recombinante VECOLLAN de Evonik elimina los patógenos transmitidos por animales y la variabilidad de lotes mediante la producción basada en fermentación [2] Evonik Industries AG, “VECOLLAN – Recombinant Collagen Platform,” corporate.evonik.com . La técnica de bioimpresión 3D FRESH de Carnegie Mellon fabrica tejido vascularizado completamente a partir de colágeno, allanando el camino para injertos personalizados de próxima generación. Los vendajes inteligentes que incorporan sensores bioeléctricos han logrado un cierre del 99.75 % frente al 94.00 % para el tratamiento estándar en ensayos controlados. Estas innovaciones pueden mejorar los resultados del tratamiento y garantizar el suministro, impulsando la trayectoria a largo plazo del mercado de apósitos de colágeno.
Número creciente de procedimientos quirúrgicos en todo el mundo
Las cirugías electivas y de emergencia están aumentando junto con una mayor penetración de instalaciones quirúrgicas avanzadas en los países emergentes. Las directrices actualizadas de los CDC de 2024 sobre infecciones del sitio quirúrgico respaldan los enfoques de presión negativa para procedimientos específicos, impulsando implícitamente a los hospitales hacia los apósitos bioactivos. El apósito VAC Peel and Place de Solventum reduce el tiempo de aplicación en un 61 % y el costo en un 41 %, manteniendo una ventana de uso de siete días, lo que ilustra cómo los imperativos de eficiencia fomentan la adopción [3] Solventum, “VAC Peel and Place Dressing Launch”, solventum.com . A medida que la atención postoperatoria se traslada a entornos ambulatorios, la demanda se concentra en apósitos que combinan facilidad de uso con protección prolongada, manteniendo el mercado de apósitos de colágeno en una senda de crecimiento.
Aumento de la prevalencia de úlceras crónicas relacionadas con la diabetes
Las úlceras del pie diabético (UPD) suponen una carga clínica y económica, con un coste anual de 7,800 USD por caso para el Servicio Nacional de Salud del Reino Unido. La guía de 2023 del Grupo de Trabajo Internacional sobre el Pie Diabético desaconseja el uso rutinario de colágeno debido a la baja certeza de la evidencia, lo que obliga a las empresas a reforzar los datos clínicos. Al mismo tiempo, la declaración de 2024 de la Asociación Americana del Corazón promueve la atención multidisciplinaria de las UPD, abriendo un espacio para sistemas de colágeno que integran consideraciones vasculares y metabólicas. Las empresas capaces de vincular resultados superiores con evidencia sólida podrían ampliar su cuota de mercado en los apósitos de colágeno.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Disponibilidad de apósitos alternativos avanzados para heridas | -0.6% | Global, con mercados maduros que muestran tasas de sustitución más altas | Corto plazo (≤ 2 años) |
| Alto costo de los apósitos de colágeno de última generación | -0.4% | Principalmente mercados emergentes, sistemas de salud sensibles a los costos | Mediano plazo (2-4 años) |
| Obstáculos regulatorios y de abastecimiento animal estrictos | -0.3% | La UE y América del Norte lideran el endurecimiento regulatorio | Mediano plazo (2-4 años) |
| Cuellos de botella en el suministro de colágeno bovino de grado médico | -0.2% | Global, con el abastecimiento interno de EE. UU. particularmente restringido | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Disponibilidad de apósitos alternativos avanzados para heridas
Los productos derivados de la membrana amniótica, como AMNIODERM+, lograron una reducción del 95.5 % del tamaño de la herida en ensayos clínicos de úlceras diabéticas, lo que establece un alto nivel de rendimiento para las modalidades de la competencia. Los sistemas de presión negativa siguen ganando terreno tras demostrar estudios que muestran mejores tasas de cierre que las opciones tradicionales. Los apósitos de hidrocoloide y alginato ofrecen ventajas en cuanto a costos para la atención rutinaria, mientras que los recubrimientos antimicrobianos abordan las deficiencias en el control de infecciones. La propuesta de la FDA de 2024 para reclasificar los apósitos antimicrobianos podría aumentar los costos de cumplimiento normativo de estas tecnologías, generando efectos competitivos mixtos, pero manteniendo la presión sobre los precios en el mercado de apósitos de colágeno.
El alto costo de los apósitos de colágeno de última generación
Las plataformas de colágeno recombinante requieren biorreactores especializados, lo que eleva los costos unitarios por encima de los equivalentes bovinos tradicionales, lo que limita su adopción en entornos con recursos limitados. El suministro estadounidense solo satisface entre el 30 % y el 40 % de la demanda interna, lo que provoca fluctuaciones de precios que se extienden a los ciclos de adquisición hospitalaria. Las estructuras de reembolso exigen una justificación clínica clara para productos de alto precio, y la carga administrativa ralentiza su adopción. Por lo tanto, los fabricantes deben demostrar una superioridad en el costo por año de vida ajustado por calidad, un obstáculo que frena la expansión a corto plazo del mercado de apósitos de colágeno.
Análisis de segmento
Por fuente: El dominio bovino enfrenta presión de innovación
Los materiales de origen bovino captaron el 41.25 % del mercado de apósitos de colágeno en 2025 gracias a décadas de familiaridad clínica y a una infraestructura de renderizado escalable. Sin embargo, solo entre el 30 % y el 40 % de la demanda estadounidense se satisface a nivel nacional, lo que genera exposición a fluctuaciones de la oferta global. El colágeno equino está ganando terreno con una tasa de crecimiento anual compuesta (TCAC) del 5.61 %, gracias a una biocompatibilidad superior y un perfil inmunogénico más bajo. Las opciones porcinas ofrecen ventajas en cuanto a costes y similitud estructural con el colágeno humano, mientras que las fuentes marinas ofrecen una estabilidad térmica beneficiosa en las regiones tropicales. El colágeno humano recombinante se perfila como una fuerza disruptiva; VECOLLAN, basado en fermentación, de Evonik promete una pureza constante y un control de calidad potencialmente más eficiente. Las biotecnologías vegetales avanzan a medida que aumentan los requisitos de sostenibilidad en las licitaciones europeas. En conjunto, el panorama de las fuentes de suministro avanza hacia un suministro diversificado y trazable, lo que brinda a los fabricantes que invierten con anticipación la oportunidad de consolidar posiciones estratégicas en el mercado de apósitos de colágeno.
La creciente preocupación ética por el bienestar animal y las estrictas normativas europeas de sostenibilidad están impulsando la transición hacia alternativas recombinantes y vegetales. La ruta de biología sintética de PlantForm Corporation para obtener colágeno humano bioidéntico ejemplifica la transición hacia soluciones de ingeniería que se integran con las políticas de economía circular. Sin embargo, el coste de las materias primas, la escalabilidad y la claridad regulatoria siguen siendo obstáculos para el desarrollo. Las empresas capaces de ofrecer trazabilidad integral y precios estables cumplirán con mayor facilidad los criterios de adquisición hospitalaria, un requisito que probablemente influirá en el futuro tamaño del mercado de apósitos de colágeno. Durante el período de pronóstico, se espera que las estrategias de múltiples fuentes que combinan insumos animales, recombinantes y vegetales protejan a las empresas contra las interrupciones del suministro y las perturbaciones regulatorias, a la vez que refuerzan la confianza de los profesionales clínicos.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por forma: el liderazgo en gel se ve desafiado por la innovación en láminas
Los productos en gel representaron un 27.80% de los ingresos en 2025 gracias a su capacidad para adaptarse a superficies irregulares y rellenar espacios socavados en los tejidos. Sin embargo, se proyecta que las láminas superen a todas las demás presentaciones con una tasa de crecimiento anual compuesta (TCAC) del 5.72% hasta 2031, ya que los hospitales prefieren dosis estandarizadas, menor desprendimiento de fibras y tiempos de uso más prolongados. Los formatos en polvo y partículas se utilizan en aplicaciones específicas para cavidades profundas, mientras que las espumas se utilizan para heridas con alto contenido de exudado, pero presentan una mayor complejidad de fabricación. Las láminas compuestas que incorporan iones de plata o factores de crecimiento ofrecen múltiples efectos terapéuticos atractivos para los centros de traumatología que buscan la optimización del uso de antibióticos.
Los avances en liofilización y electrohilado permiten que los apósitos laminares conserven su estructura hasta siete días, lo que reduce el tiempo de atención. Los laminados multicapa pueden modular la humedad y la tensión de oxígeno, mejorando así la granulación. A medida que aumenta el volumen de cirugía ambulatoria, los dispositivos que requieren menos cambios de apósito son populares tanto entre los profesionales como entre los pacientes, lo que impulsa el crecimiento del mercado de apósitos de colágeno. Los fabricantes con capacidad para múltiples formatos pueden reorientar la producción hacia segmentos de rápido crecimiento cuando los márgenes se reducen, lo que garantiza la resiliencia en un entorno competitivo.
Por aplicación: Dominancia aguda con aceleración crónica
Las indicaciones agudas representaron el 60.90 % del tamaño del mercado de apósitos de colágeno en 2025, lo que refleja los protocolos posquirúrgicos estandarizados y la urgencia del cuidado de heridas traumáticas. Las úlceras crónicas, que abarcan las diabéticas, venosas y por presión, constituyen el subgrupo de mayor expansión del mercado, con una tasa de crecimiento anual compuesta (TCAC) del 5.66 %, impulsada por el envejecimiento de la población y la creciente prevalencia de la diabetes. En las quemaduras, las matrices de colágeno actúan como sustitutos temporales de la piel que reducen el dolor y la pérdida de líquidos, mientras que las heridas quirúrgicas se benefician de las propiedades hemostáticas y de soporte del material. Las UPD ilustran la tensión entre el escepticismo de las directrices y la necesidad real: los médicos siguen buscando apósitos bioactivos que promuevan un cierre rápido a pesar de la falta de evidencia.
Los modelos de economía de la salud sugieren que acortar el tiempo de cierre de heridas crónicas incluso en una semana puede ahorrar USD 1,200 por paciente en visitas de enfermería evitadas. Este incentivo fiscal impulsa a los pagadores a cubrir combinaciones de colágeno premium que ofrecen beneficios antimicrobianos o de factores de crecimiento. Están surgiendo plataformas personalizadas para el manejo de heridas, en las que los profesionales clínicos seleccionan formulaciones según la etiología de la herida y la retroalimentación de biomarcadores, lo que refuerza la segmentación dentro del mercado de apósitos de colágeno. A medida que los historiales médicos electrónicos integran fotos de heridas y datos de sensores, la línea entre tratamiento y monitoreo se difumina, lo que genera una demanda de apósitos que también funcionan como dispositivos de recopilación de datos.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por el usuario final: Transición de los hospitales hacia modelos ambulatorios
Los hospitales y las clínicas especializadas se mantuvieron como los principales compradores en 2025 gracias al control sobre la atención posoperatoria compleja. No obstante, los centros de cirugía ambulatoria y los centros de atención domiciliaria ahora reportan la mayor aceptación gracias a los modelos de reembolso que premian el alta temprana. Los códigos de capacitación para cuidadores de Medicare de 2025 ya han generado un aumento considerable en la dispensación directa de apósitos avanzados a domicilio. Las instituciones de cuidados a largo plazo valoran las sábanas de uso prolongado que reducen la mano de obra; los equipos militares y de respuesta ante desastres priorizan los productos con estabilidad a temperatura ambiente y hemostasia rápida.
La tendencia de la atención distribuida cambia los criterios de compra: la seguridad, las instrucciones sencillas y las lecturas digitales superan las mejoras marginales en la absorción. Los proveedores que combinan apósitos con paneles de telesalud pueden ofrecer a los médicos visibilidad remota del progreso de la curación, consolidando la diferenciación en un mercado saturado de apósitos de colágeno. Los proveedores capaces de dar servicio a redes multisitio ganan influencia en las negociaciones de precios, ya que las redes de distribución integradas prefieren cada vez más los contratos con un único proveedor para optimizar el inventario y la capacitación.
Análisis geográfico
Norteamérica representó el 41.10 % del mercado de apósitos de colágeno en 2025 gracias a sus sólidos sistemas de reembolso, el alto volumen quirúrgico y la adopción temprana de tecnologías digitales para el cuidado de heridas. La reclasificación de los apósitos antimicrobianos propuesta por la FDA podría cambiar la dinámica competitiva, reduciendo las barreras comparativas para los productos de colágeno simple y elevando el estándar para los formatos de antimicrobianos combinados. La escasez nacional de colágeno bovino mantiene volátiles los costos de los insumos, pero la sólida financiación de riesgo para las rutas recombinantes ofrece protección contra futuras crisis. Los centros regionales de investigación en Pittsburgh y Boston continúan desarrollando innovaciones como los injertos vasculares de colágeno bioimpresos en 3D.
Se proyecta que Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (TCAC) del 5.12 % hasta 2031, la más rápida de todas las regiones. El auge del turismo médico en Tailandia e India impulsa aún más la demanda de apósitos avanzados, y los hospitales se centran en estándares de acreditación internacionales que exigen productos con respaldo científico. Los consumidores, preocupados por los costos, impulsan el interés en el colágeno marino y vegetal a medida que la pesca local y las empresas agrotecnológicas amplían la oferta.
Europa representa una zona madura pero orientada a la innovación, donde las estrictas normas de bienestar animal y los objetivos de reducción de la huella de carbono orientan las compras hacia fuentes trazables. Alemania y los países nórdicos están probando marcos de compra ecológicos que evalúan a los proveedores según el análisis del ciclo de vida. Los colágenos recombinantes y veganos, como NovaColl, implementados por Brenntag y Cambrium, responden a este cambio estratégico. Si bien las limitaciones presupuestarias incentivan la licitación de opciones de bajo precio, las garantías de resultados clínicos aparecen cada vez más en los contratos, lo que favorece a los proveedores capaces de proporcionar tanto datos de eficacia como credenciales de sostenibilidad. En conjunto, las particularidades regionales crean oportunidades específicas para actores diversificados en el mercado de apósitos de colágeno.
Panorama competitivo
El mercado de apósitos de colágeno presenta una fragmentación moderada, con conglomerados de dispositivos diversificados que coexisten con innovadores biotecnológicos especializados. Organogenesis impulsó los ingresos de Advanced Wound Care en 2024 tras obtener autorizaciones 510(k) adicionales, incluyendo PuraPly Micronized Wound Matrix.
Estratégicamente, las empresas establecidas están redoblando sus esfuerzos en la integración vertical del suministro de materias primas para prevenir la escasez, a la vez que se asocian con empresas de sensores y software para integrar la conectividad. La hoja de ruta de colaboración de la plataforma de fermentación de Evonik ilustra un impulso hacia la propiedad de fuentes propias que evitan el suministro animal. La adquisición de Kerecis por parte de Coloplast por 1.3 millones de dólares en 2023 proporcionó tecnología de colágeno de piel de pescado que complementa su presencia europea y su agenda de sostenibilidad. Los nuevos competidores abordan necesidades clínicas específicas no cubiertas con apósitos recombinantes, vegetales o inteligentes que recopilan datos del entorno de las heridas. Si bien las empresas más pequeñas suelen depender de la fabricación por contrato, el auge de los biorreactores modulares reduce las barreras de entrada al reducir la inversión de capital.
La competencia de precios sigue siendo feroz en las líneas de gel y polvo comoditizadas, pero la premiumización es evidente en las láminas compuestas que prometen control de infecciones, reducción del dolor y monitorización remota. Los proveedores que se diferencian mediante evidencia de resultados clínicos y expedientes de valor económico obtienen la condición de proveedor preferente dentro de las redes integradas de distribución. A largo plazo, la ventaja competitiva depende de alinear los proyectos de I+D con las tendencias regulatorias y las expectativas de los pagadores, asegurando así una expansión sostenida en el mercado de apósitos de colágeno.
Líderes de la industria de apósitos de colágeno
3M
Smith + sobrino
McKesson Médico-Quirúrgico Inc.
Industrias DermaRite, LLC.
PLC del Grupo Convatec
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Mayo de 2025: la Universidad Nacional de Yokohama presentó un método de impresión 3D que crea tejidos de colágeno con alineación de fibras multidireccionales, lo que permite injertos con propiedades mecánicas casi nativas.
- Enero de 2025: Brenntag se asoció con Cambrium para presentar el colágeno vegano NovaColl en Europa y el Reino Unido, utilizando una fermentación de precisión para producir colágeno micromolecular idéntico a la piel. Revista GCI.
- Enero de 2024: Sanara MedTech Inc. firmó un acuerdo de licencia exclusivo con la Universidad de Tufts para desarrollar y comercializar tecnología patentada que cubre 18 péptidos de colágeno únicos.
- Julio de 2023: Coloplast Corp. acordó adquirir Kerecis, una empresa de cuidado de heridas a base de piel de pescado, por USD 1.3 millones para ampliar su cartera avanzada de cuidado de heridas.
Alcance y metodología
Según el alcance del informe, los apósitos de colágeno estimulan la cicatrización de heridas, lo que conduce al crecimiento de nuevos tejidos. Se utilizan principalmente para curar quemaduras, abrasiones y úlceras. Por fuente, el mercado se segmenta en bovino, porcino y otras fuentes. Las otras fuentes incluyen ovinos, equinos, aviares y piscícolas. Por forma, el mercado se segmenta en gel, polvo, láminas y otras formas. Las otras formas incluyen almohadillas y partículas. Por aplicación, el mercado se segmenta en heridas agudas y heridas crónicas. Por usuario final, el mercado se segmenta en hospitales y clínicas, centros quirúrgicos ambulatorios y otros usuarios finales. Los otros usuarios finales incluyen entornos de atención domiciliaria y centros de atención de quemados. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre el tamaño del mercado y las previsiones para el mercado de apósitos de colágeno en 17 países de las principales regiones. Para cada segmento, el dimensionamiento del mercado y las previsiones se realizaron en función del valor (USD).
| Bovino |
| Porcino |
| Aviar |
| Marine |
| Colágeno humano recombinante |
| Colágeno de origen vegetal |
| Gel |
| Polvo |
| hoja |
| Pasta |
| Foam |
| Partículas/gránulos |
| Formatos combinados y compuestos |
| Heridas agudas | Heridas Quirúrgicas y Traumáticas |
| Quemaduras (de espesor parcial y total) | |
| Heridas crónicas | Úlceras del pie diabético |
| Úlceras por presión | |
| Úlceras venosas de la pierna |
| Hospitales y Clínicas |
| Centros Quirúrgicos Ambulatorios |
| Entornos de atención domiciliaria |
| Instalaciones de cuidado a largo plazo |
| Hospitales militares y de campaña |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Australia | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por fuente | Bovino | |
| Porcino | ||
| Aviar | ||
| Marine | ||
| Colágeno humano recombinante | ||
| Colágeno de origen vegetal | ||
| Por formulario | Gel | |
| Polvo | ||
| hoja | ||
| Pasta | ||
| Foam | ||
| Partículas/gránulos | ||
| Formatos combinados y compuestos | ||
| por Aplicación | Heridas agudas | Heridas Quirúrgicas y Traumáticas |
| Quemaduras (de espesor parcial y total) | ||
| Heridas crónicas | Úlceras del pie diabético | |
| Úlceras por presión | ||
| Úlceras venosas de la pierna | ||
| Por usuario final | Hospitales y Clínicas | |
| Centros Quirúrgicos Ambulatorios | ||
| Entornos de atención domiciliaria | ||
| Instalaciones de cuidado a largo plazo | ||
| Hospitales militares y de campaña | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Australia | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
Preguntas clave respondidas en el informe
¿Qué tamaño tiene el mercado de apósitos de colágeno?
Se espera que el tamaño del mercado de apósitos de colágeno alcance los 1.32 mil millones de dólares en 2026 y crezca a una tasa compuesta anual del 4.92% para alcanzar los 1.68 mil millones de dólares en 2031.
¿Quiénes son los actores clave en el mercado Apósitos de colágeno?
3M, Smith+Sobrino, McKesson Medical-Surgical Inc., DermaRite Industries, LLC. y Convatec Group PLC son las principales empresas que operan en el mercado de apósitos de colágeno.
¿Cuál es la región de más rápido crecimiento en el mercado de apósitos de colágeno?
Se pronostica que Asia-Pacífico crecerá a una tasa anual compuesta del 5.12 % hasta 2031 debido a la expansión de la infraestructura para el cuidado de heridas y al aumento de la prevalencia de enfermedades crónicas.
¿Qué región tiene la mayor participación en el mercado de apósitos de colágeno?
En 2025, América del Norte representa la mayor cuota de mercado en el mercado de apósitos de colágeno.
¿Qué segmento de origen domina el mercado de apósitos de colágeno?
El colágeno bovino lidera con una participación del 41.25%, aunque las fuentes equinas y recombinantes están ganando terreno.


