

Tamaño y participación del mercado de sensores de colisión
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 4.88 mil millones |
| Tamaño del mercado (2031) | USD 6.89 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.12% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de sensores de colisión por Mordor Intelligence
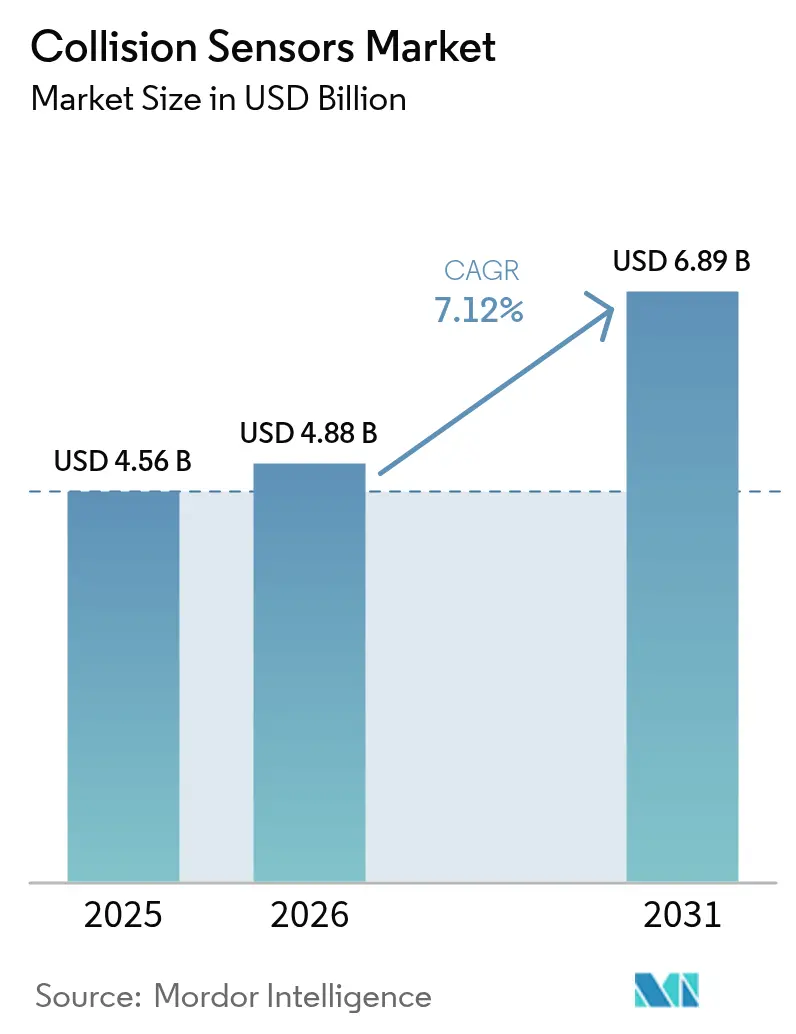
Se espera que el tamaño del mercado de sensores de colisión crezca de USD 4.56 millones en 2025 a USD 4.88 millones en 2026 y se pronostica que alcance los USD 6.89 millones para 2031 con una tasa de crecimiento anual compuesta (TCAC) del 7.12 % durante el período 2026-2031. El aumento de los requisitos de seguridad, la rápida proliferación de la autonomía de nivel 2 o superior y la caída de los precios de los LiDAR de estado sólido están reforzando la demanda a medida que los fabricantes de equipos originales (OEM) rediseñan las arquitecturas eléctricas de los vehículos en torno a la fusión multisensor. Estados Unidos, Europa y China ahora exigen o fomentan enérgicamente el uso del frenado automático de emergencia (AEB) y la detección de peatones, lo que persuade a los fabricantes de automóviles a estandarizar los híbridos de radar y cámara incluso en los acabados de nivel básico. Las cadenas de suministro de radares de 77 GHz maduras aún dominan, pero los especialistas en LiDAR reducen los costos unitarios por debajo de los USD 500 en 2025, lo que facilita su adopción en el segmento medio. Las implementaciones de robots móviles autónomos en programas de modernización de logística y defensa agregan pistas de crecimiento no automotrices, mientras que la ciberseguridad y la confiabilidad en condiciones climáticas adversas siguen siendo obstáculos que los proveedores deben abordar con arquitecturas redundantes.
Conclusiones clave del informe
- Por aplicación, el control de crucero adaptativo lideró con el 38.35% de la participación de mercado de sensores de colisión en 2025; el frenado automático de emergencia avanza a una tasa compuesta anual del 7.71% hasta 2031.
- Por tecnología, el radar capturó una participación del 62.15% del tamaño del mercado de sensores de colisión en 2025, mientras que se pronostica que el LiDAR se acelerará a una CAGR del 8.45% hasta 2031.
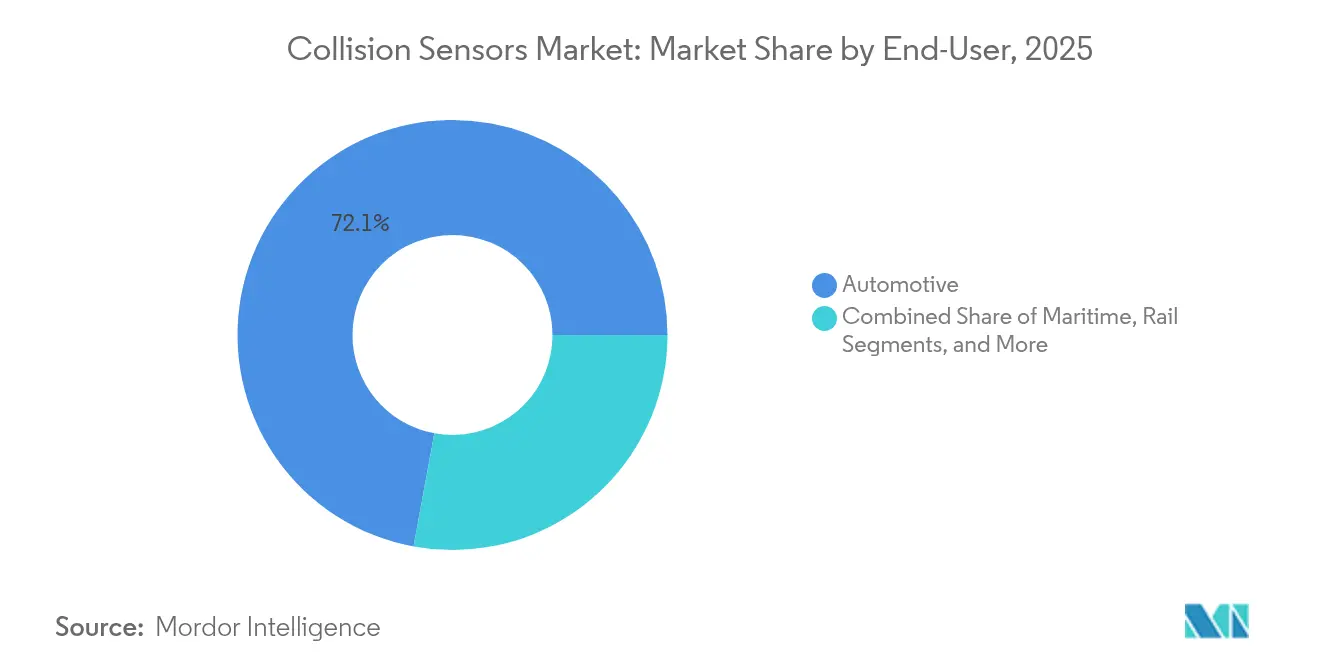
- Por usuario final, el sector automotriz representó el 72.10% de los ingresos en el mercado de sensores de colisión en 2025; se espera que la robótica industrial se expanda a una CAGR del 8.88% entre 2026 y 2031.
- Por nivel de autonomía, los sistemas de nivel 2-3 tenían el 49.35% del mercado de sensores de colisión en 2025, mientras que las plataformas de nivel 4-5 están preparadas para una CAGR del 8.02% hasta 2031.
- Por geografía, América del Norte dominó con un 45.20 % de ingresos en 2025 en el mercado de sensores de colisión; Asia-Pacífico está rastreando una CAGR del 8.16 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de sensores de colisión
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Normas mejoradas de seguridad automotriz | + 1.8% | Global, inicialmente en América del Norte, Europa y China. | Corto plazo (≤ 2 años) |
| Implementación rápida de ADAS y conducción autónoma | + 2.1% | América del Norte, Europa, China, Japón | Mediano plazo (2-4 años) |
| Curva descendente del coste del LiDAR de estado sólido | + 1.3% | Global, volumen en China, América del Norte | Mediano plazo (2-4 años) |
| Alerta de colisión predictiva habilitada para V2X | + 0.9% | América del Norte, Europa, China | Largo plazo (≥ 4 años) |
| Aumento de la producción de vehículos eléctricos | + 1.0% | Global, liderado por China, Europa y América del Norte | Mediano plazo (2-4 años) |
| Programas de modernización militar para flotas antiguas | + 0.4% | América del Norte, Europa, Medio Oriente | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Normativa mejorada de seguridad automotriz
Los reguladores en Estados Unidos finalizaron una norma en 2024 que exige AEB para peatones en vehículos de pasajeros nuevos para 2029, lo que llevó a los fabricantes de equipos originales a integrar cámaras térmicas o de infrarrojo cercano con radar de ondas milimétricas, incurriendo en costos adicionales de USD 120–180 en la lista de materiales. Las aseguradoras recompensan esta inversión con descuentos de primas del 8–12%. [1] Administración Nacional de Seguridad del Tráfico en Carreteras, “Mandato de Tecnología AEB”, nhtsa.gov El protocolo de Euro NCAP 2024 retiene las calificaciones de cinco estrellas a los modelos que carecen de protección para ciclistas en intersecciones urbanas, acelerando el despliegue del radar de esquina. El C-NCAP de China agregó la puntuación de usuarios vulnerables de la vía en 2024, lo que llevó a los proveedores nacionales a combinar sensores ultrasónicos de bajo costo con radar para mantener los sedanes por debajo de estrictos límites de precio. India elaboró normativas que obligan a equipar 1.2 millones de camiones pesados con sistemas de advertencia de colisión frontal para 2028, mientras que Japón subvenciona kits de posventa para vehículos con más de 10 años de antigüedad.
Implementación rápida de ADAS y conducción autónoma
Waymo superó los 2 millones de viajes pagados en robotaxi tras expandirse a Los Ángeles y Austin a finales de 2024, demostrando una escalabilidad de Nivel 4 una vez que los conjuntos de sensores combinen el LiDAR de largo alcance con el radar de imagen. Tesla suministró la versión FSD v12.5 a 1.8 millones de vehículos, basándose únicamente en cámaras, pero los críticos cuestionan la redundancia en casos extremos complejos. Mercedes-Benz obtuvo la aprobación de Nivel 3 en California y Nevada utilizando cámaras estereoscópicas y LiDAR a velocidades de hasta 40 km/h, trasladando la responsabilidad del conductor al fabricante de equipos originales (OEM). El mandato de ADAS de Nivel 2 de China para 2026 equipa aproximadamente 28 millones de vehículos al año, consolidando un mercado cautivo de sensores para Huawei y Desay. La integración de Mobileye EyeQ6 Lite por parte de GM en 2025 apunta a una fusión de cámara y radar de menos de USD 200 para contrarrestar la estrategia de Tesla de solo visión.
Curva descendente del coste del LiDAR de estado sólido
Hesai redujo el precio del AT128 a la mitad en enero de 2025, a 500 USD, alcanzando un precio de cruce donde el LiDAR puede ser opcional en vehículos de gama media. El aumento de volumen se debe a las matrices VCSEL de 905 nm en obleas de silicio de 8 pulgadas, que ofrecen una eficiencia fotónica un 40 % mayor. Luminar, Innoviz y Continental fijaron precios unitarios inferiores a 1,000 USD para la producción en serie, mientras que Valeo envió 150 000 módulos de escaneo a fabricantes de equipos originales chinos en 2024.
Alerta predictiva de colisión habilitada para V2X
Un Aviso de Propuesta de Normativa de EE. UU. de 2024 propone la obligatoriedad de radios V2X en vehículos ligeros para 2028, ampliando así el alcance de las alertas de colisión más allá del alcance de los sensores a bordo. Las pruebas de Qualcomm y el Departamento de Transporte de Michigan lograron una latencia inferior a 100 ms para las advertencias de intersecciones. China planea instalar C-V2X en carretera en 10 000 km de autopistas para finales de 2024. El ETSI ha actualizado el sistema ITS-G5 para admitir la percepción cooperativa, lo que permite a los vehículos compartir paquetes de sensores sin procesar. Autoliv integró receptores V2X en su módulo de fusión de radar y cámara, eliminando la necesidad de hardware adicional.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alto costo de la lista de materiales para la fusión de múltiples sensores | -1.2% | Global, agudo en India, Sudeste Asiático y América Latina | Corto plazo (≤ 2 años) |
| Límites de confiabilidad en nieve, niebla y escombros | -0.8% | América del Norte, Europa del Norte, montañas | Mediano plazo (2-4 años) |
| Volatilidad de la cadena de suministro de semiconductores | -0.6% | Sensores de imagen y radar globales de 77 GHz | Corto plazo (≤ 2 años) |
| Exposición a la ciberseguridad de las redes de sensores | -0.5% | Global, regulación en Europa y América del Norte | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Alto costo de la lista de materiales para la fusión de múltiples sensores
Los conjuntos completos de radar, cámara y LiDAR añaden entre 600 y 1,200 USD a los vehículos, lo que limita su penetración en mercados sensibles al precio. Las ECU de primer nivel representan hasta el 45 % del coste del hardware ADAS, ya que requieren SoC de alto rendimiento. Maruti Suzuki pospuso la incorporación de ADAS de Nivel 2 en sedanes compactos en 2024 para evitar superar los umbrales de precio clave. Los compradores de flotas suelen renunciar a las opciones de manos libres en favor de la carga útil y el ahorro de combustible, y Stellantis informó de una adopción de ADAS inferior al 15 % en el sur de Europa y Sudamérica.
Límites de confiabilidad en nieve, niebla y escombros
La precisión de la cámara se reduce hasta un 60 % en condiciones de nieve o niebla, y el radar mantiene el alcance, pero genera interferencias debido a las salpicaduras. Bosch documentó falsos positivos y está perfeccionando el procesamiento de señales. Velodyne introdujo lentes LiDAR calefactables para operar hasta -40 °C. Continental invirtió 120 millones de euros en radomos autolimpiables que utilizan vibración ultrasónica para eliminar los residuos. Los soportes de cámara calefactables de repuesto están proliferando en las comunidades nórdicas de vehículos eléctricos.
Análisis de segmento
Por aplicación: AEB gana a medida que las aseguradoras premian la prevención de accidentes
En 2025, el control de crucero adaptativo dominaba el mercado de sensores de colisión, con un 38.35 %, mientras que se proyecta que el frenado automático de emergencia crezca a una tasa de crecimiento anual compuesta (TCAC) del 7.71 %, hasta 2031. Los incentivos de seguros, que representan entre el 8 % y el 12 % de las primas, y las normativas federales de EE. UU. impulsan su adopción, mientras que la advertencia de colisión frontal se mantiene incluida con el AEB en la mayoría de las regiones. El monitoreo de ángulo muerto ya supera el 60 % de su implementación en Norteamérica y Europa, pero su crecimiento se está ralentizando ahora que la función es estándar. Los sensores de estacionamiento ultrasónicos se enfrentan a la presión de las cámaras de visión envolvente, y los proveedores reaccionan añadiendo software de estacionamiento automatizado para preservar su valor.
Otras funciones avanzadas, como la detección de peatones y ciclistas, están ganando popularidad rápidamente en los mercados urbanos densos. Los créditos de Euro NCAP para la protección de intersecciones de motocicletas obligan a los fabricantes de equipos originales (OEM) a integrar radares de esquina y cámaras gran angular. El sistema City Safety de Volvo redujo las reclamaciones de seguros en un 28%, lo que valida el retorno de la inversión (ROI) de las soluciones para usuarios vulnerables de la vía pública. El módulo de radar compacto de Denso se dirige al vasto mercado indio de vehículos de dos ruedas, abriendo un nuevo mercado adyacente.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tecnología: El LiDAR reduce la brecha mientras los costos del estado sólido se reducen a la mitad
El radar mantuvo el 62.15% de sus ingresos en 2025 gracias a su fiabilidad anual y a la madurez del suministro, pero la tasa de crecimiento anual compuesta (TCAC) prevista para el LiDAR, del 8.45%, se irá reduciendo a medida que se puedan adquirir unidades de estado sólido de menos de 500 USD para las versiones de consumo masivo. Las cámaras se benefician de los sensores CMOS de alta resolución, pero siguen siendo sensibles a la baja luminosidad, lo que limita su uso en solitario más allá del Nivel 2. Los sensores ultrasónicos siguen dominando las maniobras a baja velocidad gracias a su bajo coste. Los módulos infrarrojos para la detección nocturna de peatones y los sensores de presión MEMS, que reducen la brecha entre la seguridad pasiva y la activa, impulsan el crecimiento del nicho.
Bosch envió más de 100 millones de unidades de radar en 2024, aprovechando transceptores SiGe y diseños de antena integrada. Se espera que el radar de corto alcance de quinta generación de Continental ofrezca una resolución azimutal de 4 grados a un precio inferior a 40 USD para 2026. Omnivision lanzó un sensor de 5 MP con un rango dinámico de 140 dB, que mejora el rendimiento a la salida del túnel. Murata aumentó la salida ultrasónica en un 40 % para abastecer a los vehículos eléctricos chinos.
Por el usuario final: La robótica industrial supera el crecimiento de la automoción
El sector automotriz representó el 72.10 % de los ingresos en 2025, mientras que la automatización de almacenes impulsa la robótica industrial a una tasa de crecimiento anual compuesta (TCAC) del 8.88 %, superando el crecimiento general del mercado de sensores de colisión. Solo Amazon opera 750 000 robots móviles autónomos, cada uno equipado con LiDAR y ultrasonidos. Los sectores aeroespacial, marítimo y ferroviario consumen menos unidades, pero requieren módulos de sensores de entre 2,000 y 5,000 USD para entornos hostiles.
Los turismos siguen representando el mayor volumen, mientras que los vehículos comerciales ligeros son los que más crecen, ya que las flotas de reparto de última milla buscan primas de seguro más bajas. Los camiones pesados integran la fusión de radar y cámara para cumplir con las sanciones por inactividad de la norma Euro VII. La maquinaria agrícola y de construcción adopta la tecnología ultrasónica para reducir los accidentes en las obras, en un contexto de normas de seguridad más estrictas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por nivel de autonomía del vehículo: Nivel 4-5 Tuberías Impulsor Sensor Complejidad
Los sistemas de nivel 2-3 representaron el 49.35 % del mercado de sensores de colisión en 2025, lo que refleja la adopción masiva de Highway-Assist. La suite de sexta generación de Waymo combina 29 cámaras, seis LiDAR y cinco radares para mantener la percepción a pesar de la oclusión, lo que subraya la complejidad requerida para el nivel 4. La tasa de crecimiento anual compuesta (TCAC) de nivel 4-5 se sitúa en el 8.02 %, gracias a los pilotos de carga a escala de Cruise, Zoox y Aurora.
La transferencia de responsabilidad y la redundancia elevan las facturas de materiales a más de 1,500 USD por vehículo. El Super Cruise de GM ya abarca 400,000 kilómetros de carreteras mapeadas y cobra a los usuarios una suscripción tras la prueba. Los fabricantes de equipos originales chinos lanzan funciones de navegación en piloto automático comparables para diferenciar a los vehículos eléctricos en un mercado saturado.
Análisis geográfico
Norteamérica contribuyó con el 45.20 % de los ingresos de 2025, gracias a que los mandatos de AEB y la penetración de vehículos premium crearon el mayor mercado mundial de sensores de colisión. Los consumidores están dispuestos a pagar entre 1,500 y 2,500 USD por paquetes de Nivel 2 o superior, y las aseguradoras recompensan los sistemas de advertencia de colisión frontal con primas más bajas. Canadá alinea sus estándares con los de la NHTSA para 2028, mientras que las ventas nacionales en México crecen a medida que aumenta la concienciación sobre la seguridad. Las asignaciones de semiconductores siguen favoreciendo a los fabricantes de equipos originales premium de la región durante la escasez, lo que refuerza la resiliencia de la oferta.
Se prevé que la región Asia-Pacífico alcance una tasa de crecimiento anual compuesta (TCAC) del 8.16 %, la tasa de crecimiento regional más alta. El mandato de Nivel 2 de China para 2026 afecta a 28 millones de vehículos anuales, lo que garantiza una amplia base de clientes para los proveedores nacionales de radares y cámaras. India planea modernizar 1.2 millones de camiones pesados con sistemas de advertencia de colisión frontal para 2028, y la normativa de seis airbags ya ha aumentado el número de sensores por vehículo. Japón, Corea del Sur y Taiwán aprovechan su experiencia en óptica y embalaje para exportar módulos LiDAR, mientras que los países de la ASEAN comienzan con sensores de aparcamiento ultrasónicos antes de avanzar en la escala tecnológica.
Europa captó aproximadamente el 27% de la cuota de mercado en 2025 gracias a los influyentes criterios de cinco estrellas de Euro NCAP y al Reglamento General de Seguridad de la UE, que exige el AEB y el asistente de mantenimiento de carril en todos los modelos nuevos a partir de 2024. La tríada de proveedores de Alemania, formada por Bosch, Continental y ZF, mantiene el valor en la región mediante la integración vertical. Los Países Bajos implementan un programa piloto de percepción cooperativa V2X en 2,000 km de autopistas, mientras que Francia e Italia amplían los incentivos para vehículos eléctricos, que también exigen funciones de seguridad avanzadas.
Sudamérica, junto con Oriente Medio y África, conforman un mercado emergente con ingresos inferiores al 10 %. Brasil implementa el control electrónico de estabilidad y las cámaras traseras, lo que lo posiciona para la futura adopción de sensores de colisión. Los países del Golfo implementan conjuntos de sensores premium en proyectos piloto de ciudades inteligentes, y Sudáfrica instala sensores principalmente para modelos de exportación destinados a Europa.

Panorama regulatorio
La adopción de sistemas de detección de colisiones está impulsada por puntuaciones y normativas más estrictas en materia de seguridad vehicular, junto con normas de seguridad funcional de maquinaria que regulan los sensores utilizados cerca de personas y equipos autónomos. En Estados Unidos, la NHTSA finalizó una normativa en 2024 que exige la incorporación de frenado automático de emergencia (AEB) para peatones en los vehículos de pasajeros nuevos para 2029. Paralelamente, su hoja de ruta NCAP de finales de 2024 amplía el conjunto de tecnologías ADAS que se destacan en las calificaciones de los consumidores, lo que refuerza la demanda de fusión de radar y cámara con un rendimiento robusto para usuarios vulnerables de la vía. En Europa, el Reglamento General de Seguridad de la UE exige AEB y asistencia de mantenimiento de carril en todos los modelos nuevos a partir de 2024, mientras que los protocolos Euro NCAP 2024 elevan el nivel de exigencia para escenarios con ciclistas e intersecciones e impulsan la incorporación de radar de esquina y sensores de visión de ángulo más amplio.
Para aplicaciones industriales y todoterreno, el cumplimiento se basa en marcos de seguridad funcional y de maquinaria, donde los sensores de colisión suelen operar como parte de las funciones de seguridad y los campos de protección. Los requisitos de OSHA para la protección de maquinaria y los dispositivos de detección de presencia (29 CFR 1910.212 y 1910.217) siguen definiendo la validación de los sistemas de seguridad en Estados Unidos. En la UE, el Reglamento de Maquinaria (UE) 2023/1230 entró en vigor en 2023 y se aplica desde el 20 de enero de 2027, prestando especial atención al software, la IA y la ciberseguridad para maquinaria de alto riesgo, lo que aumenta los requisitos de documentación y evaluación de la conformidad para los proveedores e integradores de sensores. Normas como la ISO 3691-4 para carretillas elevadoras sin conductor y las especificaciones IEC para equipos de protección electrosensibles también establecen cómo se verifica la detección de colisiones en casos de uso de robótica móvil y escáneres de seguridad.
Análisis de la cadena de valor
La cadena de valor de los sensores de colisión comienza con los componentes semiconductores y fotónicos, incluyendo RF CMOS/SiGe y encapsulado para radar de 77 GHz, sensores de imagen y óptica para cámaras, y emisores y receptores láser para LiDAR. A esto le sigue la fabricación y calibración de los módulos de sensores, y luego la integración de primer nivel de las ECU de fusión de sensores y las pilas de software en las plataformas de los fabricantes de equipos originales (OEM). La disponibilidad de componentes y los ciclos de cualificación siguen siendo factores clave, especialmente cuando los requisitos de ciberseguridad y seguridad funcional influyen en la elección del microcontrolador y las comunicaciones seguras. En el sector automotriz, los proveedores de primer nivel y los fabricantes de semiconductores tienen poder de negociación debido a los conjuntos de chips cualificados y los largos plazos de diseño, mientras que los OEM especifican cada vez más interfaces estandarizadas para reducir el esfuerzo de integración en arquitecturas multisensor.
La captura de valor se está orientando hacia módulos integrados y soluciones con certificación de seguridad que reducen el tiempo de puesta en marcha y la responsabilidad de los operadores. La publicación de la serie ISO 23150 en junio de 2026, que abarca las interfaces lógicas entre sensores de percepción ambiental (radar, lidar, cámara, ultrasonido) y unidades de fusión de datos para la conducción automatizada, respalda un enfoque más modular donde el hardware de los sensores se puede intercambiar con menos revalidación en la capa de fusión. En la automatización industrial y la logística, la certificación de seguridad también es un diferenciador comercial: las implementaciones de terminales y robótica tienden a favorecer los sensores y sistemas validados según la norma ISO 13849 y las prácticas de seguridad funcional alineadas con la IEC. La distribución se divide entre el montaje de fábrica de los fabricantes de equipos originales (OEM), que es dominante en vehículos de pasajeros y equipos industriales nuevos, y un creciente mercado de posventa para kits de seguridad de modernización en flotas e instalaciones existentes, donde los integradores empaquetan sensores con controladores, comunicaciones de seguridad y servicios de puesta en marcha.
Panorama competitivo
Continental, Bosch, Denso y ZF tenían una participación estimada del 55% en 2024, lo que subraya un mercado moderadamente consolidado para sensores de colisión. Su integración vertical, que incluye transceptores, módulos de cámara y ECU de fusión de sensores, ofrece a los fabricantes de equipos originales (OEM) soluciones integrales y garantiza un suministro global. Mobileye revolucionó el sector de las cámaras al fijar el precio de su paquete SuperVision en 1,200 USD en China, consiguiendo contratos con Geely y Nio. Hesai, Luminar e Innoviz aprovechan las pronunciadas curvas de costos del LiDAR para ofrecer soluciones integrales de percepción, priorizando los servicios de datos en lugar del hardware.
Proveedores de semiconductores como NXP e Infineon tienen un gran poder de negociación al controlar procesadores de radar y microcontroladores con ciberseguridad integrada, ya que la norma ISO/SAE 21434 exige cifrado y detección de intrusiones en sensores externos. Las decisiones de asignación en 2024 favorecieron a los fabricantes de equipos originales (OEM) premium, lo que retrasó el lanzamiento de vehículos de gama media. Los proveedores se diversifican con fábricas de obleas internas (Bosch Dresden) y empresas conjuntas (Continental–Qualcomm) para proteger los componentes críticos.
Las oportunidades de espacio en blanco se centran en kits de reacondicionamiento posventa para flotas comerciales antiguas, donde los operadores buscan evitar accidentes sin comprar vehículos nuevos. Las pilas definidas por software permiten actualizaciones inalámbricas que aumentan la precisión de detección, una capacidad que Tesla monetizó en 2024. Las solicitudes de patente muestran que Aptiv está desarrollando el aislamiento de fallos mediante aprendizaje automático para mantener activas las funciones de Nivel 3 incluso cuando un tipo de sensor está dañado.
Líderes de la industria de sensores de colisión
Continental AG
NXP Semiconductors NV
Delphi automotriz LLP
Infineon Technologies AG
Murata Manufacturing Co.,Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Junio de 2026: Infineon Technologies AG inició la producción en masa de su RASIC CTRX8188F, un MMIC de radar de imágenes 8Tx8Rx para aplicaciones automotrices. Esta iniciativa permite una detección de radar de mayor resolución, lo que mejora la clasificación de objetos y la precisión angular para las funciones de prevención de colisiones. Asimismo, garantiza la disponibilidad de suministro para los fabricantes de equipos originales (OEM) y los principales fabricantes de módulos de radar que trabajan en arquitecturas ADAS más centralizadas y definidas por software.
- Marzo de 2025: Hesai Technology anunció una inversión de 150 millones de dólares para ampliar su planta de producción de LiDAR de estado sólido en Shanghái, con el objetivo de alcanzar una capacidad anual de 1 millón de unidades para 2027. Esta inversión permitió incorporar el ensamblaje automatizado y una mayor capacidad interna en componentes clave como los conjuntos VCSEL para reducir los costos unitarios. El aumento de la producción a este nivel incrementa la presión sobre los precios de las modalidades de percepción de la competencia y amplía la disponibilidad de LiDAR para programas de vehículos de gama media y sistemas de conducción autónoma.
- Noviembre de 2024: Continental AG presentó dos sensores de impacto para airbags, el satélite de aceleración gSAT y el satélite de presión estándar pSAT, dirigidos a satisfacer la demanda de servicios de reparación y reemplazo en caso de colisión. Este lanzamiento refuerza la posición del mercado de repuestos como una vía importante para aumentar el volumen de ventas más allá de la instalación en vehículos nuevos, especialmente a medida que aumenta la complejidad de las reparaciones con los modernos sistemas de retención y detección. Para los proveedores, esto subraya la necesidad de brindar soporte en cuanto a la facilidad de mantenimiento, el diagnóstico y la disponibilidad de piezas, en consonancia con las especificaciones del fabricante original.
Alcance del informe sobre el mercado global de sensores de colisión
Los sensores de colisión se colocan dentro de un automóvil que advierte al conductor si hay algún peligro que se avecina en la carretera. Estos sensores incluyen cuán cerca está el automóvil de otros automóviles, cuánto debe reducirse su velocidad cuando hay obstáculos cerca del automóvil, qué tan cerca está el automóvil de la carretera, y el sistema consiste en una advertencia de audio para avisar al conductor, inicia el frenado si el conductor no responde a la advertencia.
El informe de mercado de sensores de colisión está segmentado por aplicación (control de crucero adaptativo, advertencia de colisión frontal, monitoreo de punto ciego, advertencia de salida de carril, sensores de estacionamiento, alerta de tráfico cruzado trasero, frenado automático de emergencia, otras aplicaciones), tecnología (ultrasónica, radar, cámara/visión, lidar, infrarrojos, presión/MEMS), usuario final (automotriz [vehículos de pasajeros, vehículos comerciales ligeros, vehículos comerciales pesados], aeroespacial y defensa, marítimo, ferroviario, robótica industrial, otros usuarios finales), nivel de autonomía del vehículo (nivel 0-1, nivel 2-3, nivel 4-5) y geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Medio Oriente y África). Los pronósticos del mercado se proporcionan en términos de valor (USD).
| Control de crucero adaptativo |
| Advertencia de colisión frontal |
| Monitoreo de punto ciego |
| Lane Departure Warning |
| Sensores de Aparcamiento |
| Alerta de tráfico cruzado trasero |
| Frenado automático de emergencia |
| Otras aplicaciones |
| Ultrasónico |
| Radar |
| Cámara / Visión |
| LiDAR |
| Infra-roja |
| Presión / MEMS |
| Motorium | Vehículo de pasajeros |
| Vehículos comerciales ligeros | |
| Vehículos comerciales pesados | |
| Aeroespacial y defensa | |
| Marítimo | |
| Larguero | |
| Robótica industrial | |
| Otros usuarios finales |
| Nivel 0 - 1 |
| Nivel 2 - 3 |
| Nivel 4 - 5 |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Netherlands | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de Africa | ||
| por Aplicación | Control de crucero adaptativo | ||
| Advertencia de colisión frontal | |||
| Monitoreo de punto ciego | |||
| Lane Departure Warning | |||
| Sensores de Aparcamiento | |||
| Alerta de tráfico cruzado trasero | |||
| Frenado automático de emergencia | |||
| Otras aplicaciones | |||
| por Tecnología | Ultrasónico | ||
| Radar | |||
| Cámara / Visión | |||
| LiDAR | |||
| Infra-roja | |||
| Presión / MEMS | |||
| Por usuario final | Motorium | Vehículo de pasajeros | |
| Vehículos comerciales ligeros | |||
| Vehículos comerciales pesados | |||
| Aeroespacial y defensa | |||
| Marítimo | |||
| Larguero | |||
| Robótica industrial | |||
| Otros usuarios finales | |||
| Por nivel de autonomía del vehículo | Nivel 0 - 1 | ||
| Nivel 2 - 3 | |||
| Nivel 4 - 5 | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Netherlands | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| India | |||
| Japan | |||
| South Korea | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de sensores de colisión?
El tamaño del mercado de sensores de colisión alcanzará los 4.88 millones de dólares en 2026.
¿Qué tan rápido se espera que crezca la demanda?
Se prevé que los ingresos del mercado asciendan a 6.89 millones de dólares en 2031, lo que equivale a una CAGR del 7.12 %.
¿Qué aplicación se está expandiendo más rápido?
El frenado automático de emergencia registra el crecimiento más rápido, con una tasa compuesta anual del 7.71 % hasta 2031, impulsado por mandatos regulatorios e incentivos de seguros.
¿Por qué están cayendo drásticamente los precios del LiDAR?
Los proveedores pasaron a matrices VCSEL de 905 nm en obleas de silicio más grandes, duplicando la producción y reduciendo a la mitad el precio unitario del AT128 a aproximadamente USD 500.
¿Qué región ofrece el mayor potencial de crecimiento?
Se proyecta que Asia-Pacífico tendrá la CAGR regional más fuerte, con un 8.16 %, gracias a la regla ADAS Nivel 2 obligatoria de China que entra en vigor en 2026.


