

Tamaño y participación en el mercado del calostro
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
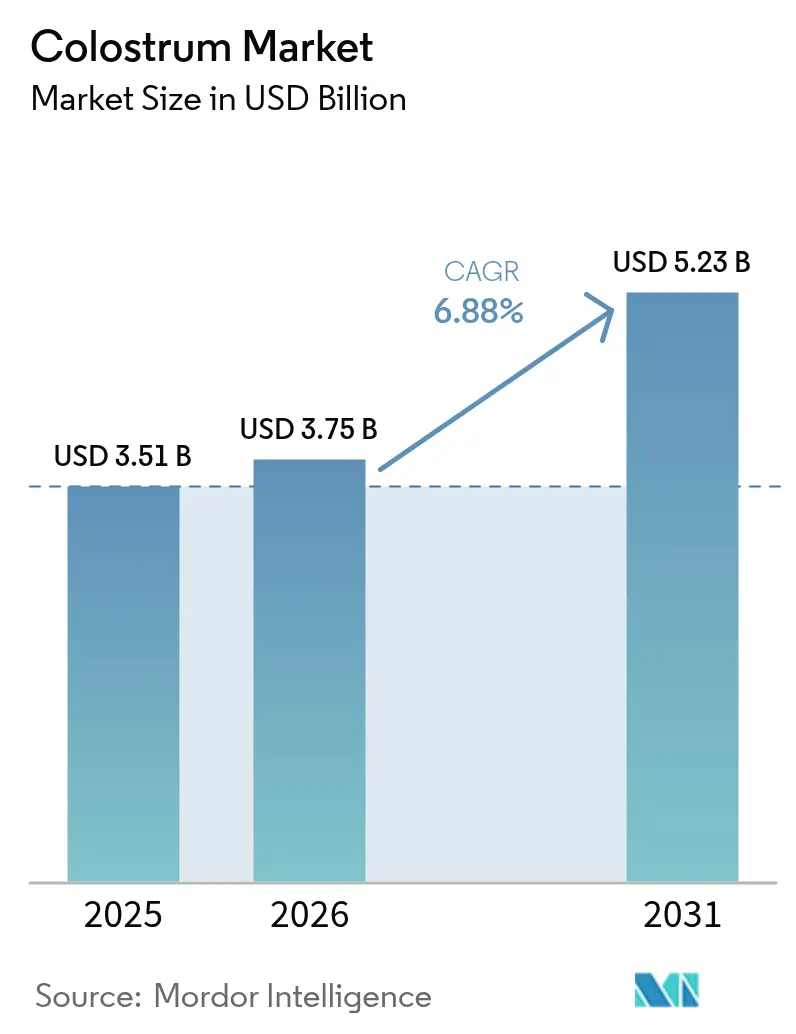
| Tamaño del mercado (2026) | USD 3.75 mil millones |
| Tamaño del mercado (2031) | USD 5.23 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.88% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado del calostro por Mordor Intelligence
Se espera que el tamaño del mercado del calostro crezca de 3.51 millones de dólares en 2025 a 3.75 millones de dólares en 2026, y se prevé que alcance los 5.23 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 6.88 % entre 2026 y 2031. Este crecimiento se ve impulsado por la creciente concienciación sobre los componentes bioactivos del calostro, la creciente atención a la salud inmunitaria tras la pandemia y la expansión de sus aplicaciones en suplementos dietéticos, alimentos funcionales, nutrición infantil y cosméticos. Norteamérica está experimentando un aumento acelerado en las aprobaciones de nuevos productos, mientras que Asia-Pacífico experimenta un crecimiento impulsado por el aumento de la renta disponible y la evolución de las preferencias de los consumidores. Los avances tecnológicos, en particular en la fermentación de precisión, están transformando el panorama competitivo al permitir el desarrollo de productos innovadores. Además, el mercado está experimentando una transición hacia productos premium, orgánicos y mínimamente procesados, ya que los consumidores asocian cada vez más el calostro con beneficios preventivos para la salud y nutrición de etiqueta limpia. Estos factores contribuyen en conjunto al crecimiento sostenido del valor del mercado y a su dinámica cambiante.
Conclusiones clave del informe
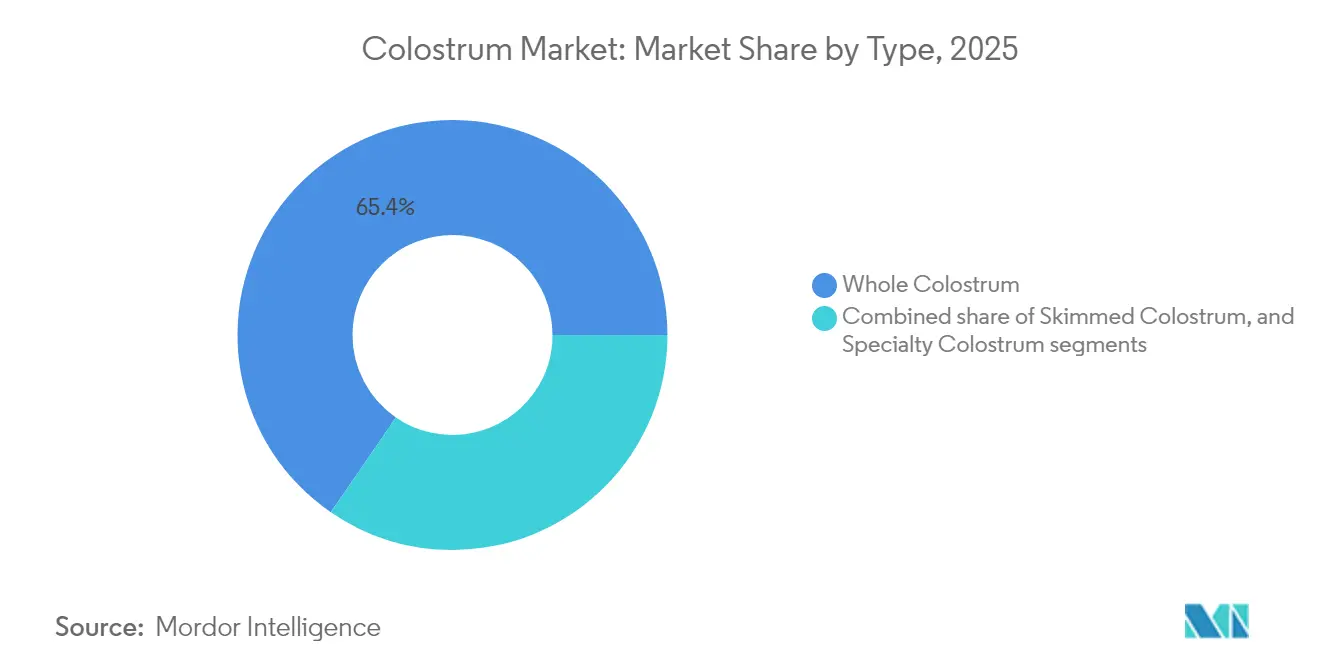
- Por tipo, el calostro entero representó el 65.42 % de la participación de mercado del calostro en 2025, mientras que las formulaciones especiales se están expandiendo a una CAGR del 8.85 % hasta 2031.
- Por forma, el polvo representó el 69.60 % del mercado de calostro en 2025; la forma líquida está avanzando más rápido con una CAGR del 8.76 % entre 2026 y 2031.
- Por fuente, el segmento bovino dominó con una participación del 90.85 % en 2025 y continúa liderando el mercado del calostro con una CAGR del 8.62 % hasta 2031.
- Por naturaleza, el segmento orgánico está creciendo a una tasa compuesta anual del 10.02 % en el mercado del calostro, mientras que el convencional conserva una participación del 75.80 % en 2025.
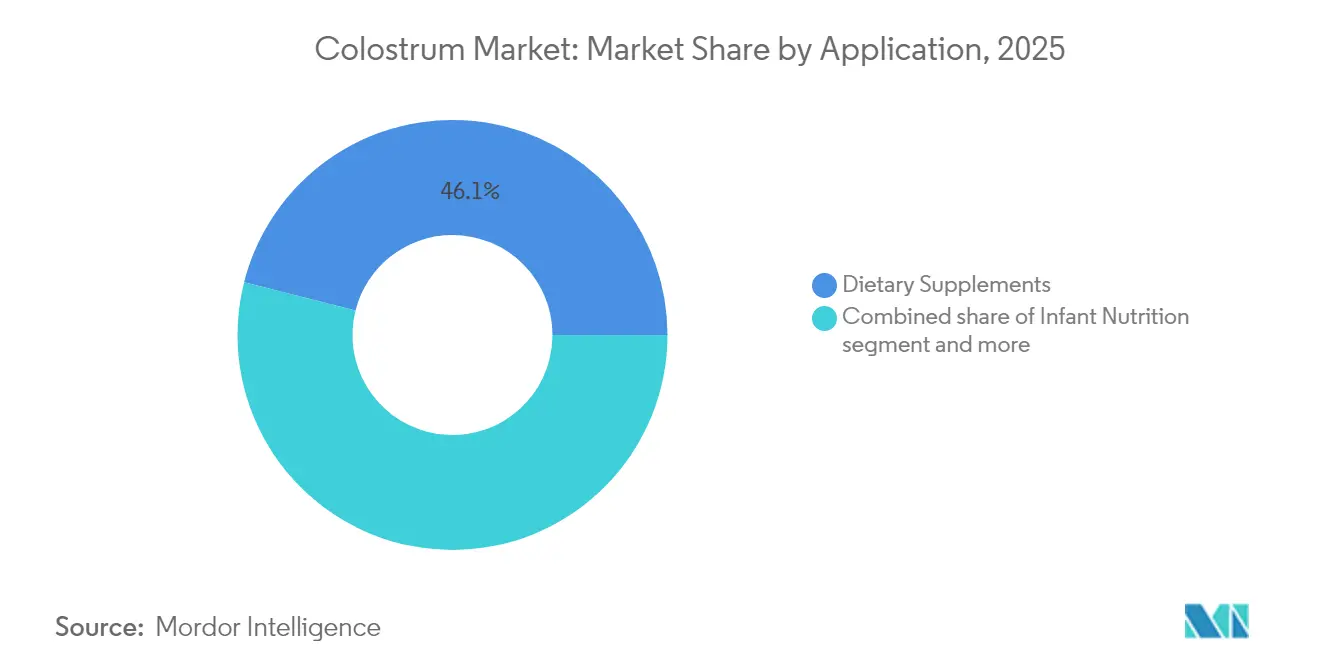
- Por aplicación, los suplementos dietéticos representaron el 46.05 % del tamaño del mercado de calostro en 2025 y registran una CAGR del 9.74 % hasta 2031.
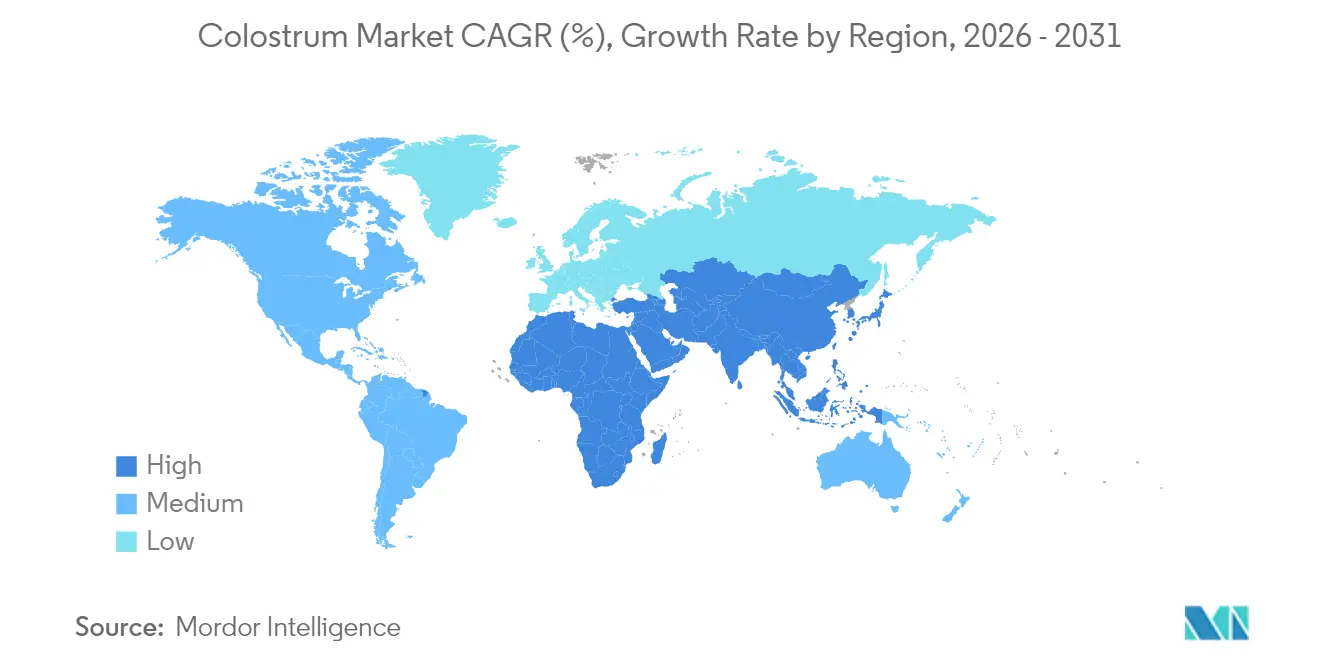
- Por geografía, América del Norte lideró con una participación en los ingresos del 43.90 % en 2025; Asia-Pacífico es la región de más rápido crecimiento, con una CAGR del 10.25 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial del calostro
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de suplementos que refuerzan el sistema inmunitario | + 1.8% | Global, con máxima demanda en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Creciente demanda de alimentos naturales y funcionales | + 1.5% | Global, particularmente fuerte en Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Uso en expansión en fórmulas infantiles y productos alimenticios para bebés | + 1.2% | Núcleo de Asia y el Pacífico, con repercusiones en América del Norte y Europa | Mediano plazo (2-4 años) |
| La creciente prevalencia de problemas de salud digestiva impulsa la demanda de suplementos | + 1.0% | Global, con mayor impacto en los mercados desarrollados | Largo plazo (≥ 4 años) |
| Mayor enfoque en la atención sanitaria preventiva | + 0.9% | América del Norte y Europa, expandiéndose a Asia-Pacífico | Largo plazo (≥ 4 años) |
| Creciente demanda de alternativas naturales a los antibióticos | + 0.7% | Global, con soporte regulatorio en Europa y América del Norte | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de suplementos que refuerzan el sistema inmunitario
El panorama sanitario pospandémico ha transformado significativamente las prioridades de los consumidores, impulsando una fuerte demanda de soluciones proactivas de refuerzo inmunitario. Este cambio ha posicionado al calostro como un ingrediente premium dentro del sector nutracéutico. Estudios científicos han demostrado que la suplementación con calostro bovino mejora eficazmente los niveles de IgA secretora salival tras el ejercicio. Este biomarcador desempeña un papel fundamental en la inmunidad de las mucosas y se asocia directamente con un menor riesgo de infecciones de las vías respiratorias superiores. Más allá de las poblaciones atléticas, las propiedades inmunomoduladoras del calostro han demostrado ser prometedoras en el tratamiento y la prevención de la COVID-19, gracias a su alto contenido de inmunoglobulinas. El entorno regulatorio también ha evolucionado para respaldar este mercado en crecimiento. La guía actualizada de la FDA sobre las notificaciones de nuevos ingredientes dietéticos, que entrará en vigor en mayo de 2024, ha agilizado el proceso de aprobación de los suplementos a base de calostro.[ 1 ]Administración de Alimentos y Medicamentos de los Estados Unidos, "Guía para la industria: Procedimientos y plazos de notificación de nuevos ingredientes dietéticos - Suplementos dietéticos", www.fda.govEste cambio regulatorio reduce las barreras y acelera la entrada al mercado de formulaciones innovadoras, impulsando el crecimiento del sector. La dinámica del mercado revela una disposición de los consumidores a invertir en productos de refuerzo inmunitario con validación científica.
Creciente demanda de alimentos naturales y funcionales
La demanda de ingredientes funcionales de origen natural y de etiqueta limpia está transformando las estrategias de formulación de alimentos en diversas categorías, posicionando al calostro como un ingrediente bioactivo clave. El sector lácteo orgánico continúa mostrando un sólido crecimiento, como lo demuestra un aumento del 10.3 % en las ventas de leche entera orgánica en enero de 2025 en comparación con el año anterior, según la Alianza de Productores de Lácteos Orgánicos del Noreste.[ 2 ]Alianza de Productores de Lácteos Orgánicos del Noreste, "Precio de pago y alimentación, mayo de 2025", www.nodpa.comEste crecimiento refleja una mayor preferencia del consumidor por los productos naturales de primera calidad. Los fabricantes de alimentos están aprovechando los beneficios comprobados del calostro para la salud y su atractivo de etiqueta limpia al incorporarlo en bebidas funcionales, barritas de proteínas y alternativas lácteas, adaptándose a las cambiantes preferencias de los consumidores. En marzo de 2024, la Agencia Europea de Seguridad Alimentaria aprobó la osteopontina para su uso en fórmulas infantiles, lo que marca un hito regulatorio importante para los compuestos bioactivos derivados de la leche. Esta aprobación no solo valida la seguridad y eficacia de dichos ingredientes, sino que también sienta las bases para aplicaciones más amplias del calostro en productos alimenticios funcionales. La combinación del apoyo regulatorio y la creciente concienciación de los consumidores sobre los ingredientes funcionales está impulsando la innovación en productos fortificados con calostro, expandiendo su uso más allá de los suplementos tradicionales.
Uso en expansión en fórmulas infantiles y productos alimenticios para bebés
El sector de la nutrición infantil se perfila como un área de alto crecimiento para las aplicaciones del calostro, impulsado por la creciente conciencia de los padres sobre el papel crucial del desarrollo inmunitario en las primeras etapas de la vida y las limitaciones nutricionales de las fórmulas convencionales en comparación con la leche materna. Los oligosacáridos de la leche humana (OLH), que imitan los componentes de la leche materna, están obteniendo la aprobación regulatoria en los mercados de Asia-Pacífico. Por ejemplo, en junio de 2025, Indonesia aprobó el 2'-FL de dsm-firmenich para su uso en leche líquida, lo que indica una mayor aceptación de los ingredientes que imitan los de la leche materna en la región. El calostro bovino, conocido por su alto contenido natural de IgG, desempeña un papel fundamental en la transferencia de inmunidad pasiva, replicando fielmente los beneficios del calostro materno. Esto ha posicionado al calostro como un ingrediente clave en productos premium de nutrición infantil. En diciembre de 2024, Vinamilk lanzó Optimum Colos, una fórmula infantil premium que integra IgG del calostro junto con múltiples HMO, lo que destaca la creciente tendencia de combinar el calostro con componentes nutricionales avanzados para apoyar la salud inmunológica y digestiva.
La creciente prevalencia de problemas de salud digestiva impulsa la demanda de suplementos
En los mercados desarrollados, los problemas de salud gastrointestinal están en aumento, lo que genera una demanda sostenida de terapias que aborden las causas subyacentes en lugar de simplemente controlar los síntomas. El calostro, conocido por su composición bioactiva única, en particular sus altas concentraciones de lactoferrina e inmunoglobulinas, ha demostrado una eficacia significativa para mejorar la integridad de la barrera intestinal y regular la respuesta inflamatoria. Los estudios indican que la suplementación con calostro reduce eficazmente los niveles de citocinas proinflamatorias, a la vez que promueve el crecimiento de bacterias intestinales beneficiosas, abordando así la disbiosis comúnmente asociada con los trastornos digestivos modernos. La adquisición por parte de la FDA de los derechos globales de VOWST en 2024, una terapia basada en la microbiota diseñada para prevenir las infecciones por Clostridioides difficile, destaca el creciente apoyo regulatorio a las intervenciones dirigidas al microbioma. Este desarrollo podría tener un impacto positivo en los productos de calostro que contribuyen al equilibrio de la microbiota intestinal. Los oligosacáridos prebióticos del calostro actúan como sustratos de crecimiento selectivos para las bacterias beneficiosas, fomentando un microbioma intestinal más saludable. Al mismo tiempo, sus péptidos antimicrobianos ayudan a controlar los microorganismos patógenos sin alterar el equilibrio de las bacterias comensales. Este mecanismo de doble acción posiciona al calostro como una solución avanzada para la salud intestinal, abordando tanto los desequilibrios microbianos como la disfunción de la barrera intestinal.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Disponibilidad limitada de materias primas. | -1.2% | Global, particularmente agudo en regiones con rebaños lecheros en declive | Mediano plazo (2-4 años) |
| Altos costos de producción | -0.9% | Global, con mayor impacto en los mercados desarrollados | Corto plazo (≤ 2 años) |
| Competencia de suplementos nutricionales alternativos y productos alimenticios funcionales | -0.8% | América del Norte y Europa principalmente | Mediano plazo (2-4 años) |
| Desafíos de almacenamiento y conservación debido a la naturaleza perecedera | -0.6% | Global, con mayor impacto en regiones con infraestructura limitada de cadena de frío | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Disponibilidad limitada de materias primas.
La cadena de suministro de calostro se enfrenta a importantes desafíos estructurales que dificultan la expansión del mercado. El calostro bovino representa solo una pequeña fracción de la producción anual de vacas lecheras, lo que genera una escasez inherente de materias primas. Por ejemplo, la industria láctea australiana ilustra estos desafíos, ya que los fenómenos meteorológicos extremos y la disminución del número de granjas han reducido el rebaño lechero nacional, aumentando la dependencia de productos lácteos importados. Esta situación se complica aún más por el escenario de "pico de producción de leche" de la industria, donde la capacidad de producción tiene dificultades para satisfacer la creciente demanda. La naturaleza especializada de la recolección de calostro aumenta la complejidad, requiriendo una recolección precisa en el momento oportuno (dentro de las 24 horas posteriores al parto) y un estricto cumplimiento de los protocolos de calidad para garantizar la viabilidad del producto. El cambio climático agrava estos problemas, ya que los fenómenos meteorológicos extremos interrumpen los cronogramas de producción de leche y pueden comprometer la calidad y el rendimiento del calostro. Además, la concentración geográfica de la producción lechera en regiones específicas aumenta la vulnerabilidad, ya que las interrupciones en estas áreas pueden tener un impacto en cascada en la cadena global de suministro de calostro. Empresas como Zinpro Corporation están abordando esta escasez comprando calostro de granjas lecheras a precios que duplican el de la leche comercial, lo que subraya el valor premium de este recurso limitado. Este persistente desequilibrio entre la oferta y la demanda impulsa el desarrollo de métodos de producción alternativos.
Altos costos de producción
El procesamiento del calostro requiere equipos especializados y estrictos controles de calidad, lo que incrementa significativamente los costos de producción en comparación con los productos lácteos convencionales. Las tecnologías de procesamiento avanzadas, como la liofilización y el secado por aspersión, son fundamentales para preservar los componentes bioactivos. Estudios revelan que la liofilización retiene niveles más altos de inmunoglobulinas, pero requiere considerablemente más energía y tiempo que el secado por aspersión, lo que la convierte en una opción que consume más recursos. Además, es esencial mantener una cadena de frío a lo largo de toda la cadena de suministro, ya que los componentes bioactivos del calostro son muy sensibles a las fluctuaciones de temperatura. Esto requiere refrigeración continua desde la recolección hasta el procesamiento final, lo que añade múltiples niveles de costos. El proceso de recolección del calostro requiere mucha mano de obra, personal capacitado y una sincronización precisa, lo que limita la capacidad de lograr economías de escala.
Análisis de segmento
Por tipo: el calostro entero predomina mientras que las formulaciones especiales se aceleran
En 2025, el calostro entero dominaría el mercado con una cuota de mercado del 65.42%, gracias a su completo perfil nutricional y a la existencia de una infraestructura de procesamiento consolidada y rentable. El liderazgo de este segmento reside en su rica composición bioactiva, que incluye más de 90 compuestos beneficiosos, como inmunoglobulinas, lactoferrina, factores de crecimiento y oligosacáridos. Estos componentes actúan sinérgicamente para ofrecer una amplia gama de beneficios para la salud. Los métodos de procesamiento del calostro entero están optimizados para preservar el equilibrio natural de estos elementos bioactivos, lo que mejora su idoneidad para diversas aplicaciones, como suplementos dietéticos y alimentos funcionales.
Las formulaciones especializadas de calostro están experimentando un crecimiento significativo, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 8.85 % hasta 2031, impulsada por su creciente uso en nutrición deportiva, cosmética y aplicaciones terapéuticas. Este crecimiento refleja los avances en las tecnologías de procesamiento del calostro y el desarrollo de formulaciones específicas, adaptadas a afecciones de salud y necesidades demográficas específicas. Por ejemplo, una investigación realizada por la Universidad Magna Graecia en 2024 destaca el potencial del calostro en la terapia con células madre mesenquimales, demostrando su capacidad para promover la regeneración celular y la reparación tisular. Estos hallazgos están abriendo nuevas vías terapéuticas más allá de los usos nutricionales tradicionales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por forma: el polvo lidera mientras el líquido gana impulso
En 2025, los polvos mantendrían una cuota de mercado dominante del 69.60 %, gracias a su larga vida útil, su transporte rentable y su amplia gama de aplicaciones en suplementos y productos alimenticios. Estas formulaciones aprovechan tecnologías avanzadas de secado por aspersión y liofilización, que no solo preservan componentes bioactivos esenciales, sino que también permiten un almacenamiento y una distribución económicos. Su dominio se ve reforzado por su perfecta adaptabilidad a los procesos de fabricación de la industria de los suplementos, lo que los hace ideales para cápsulas, comprimidos y formulaciones de alimentos funcionales. Cabe destacar que la liofilización retiene una mayor concentración de inmunoglobulinas en comparación con otros métodos; sin embargo, requiere más energía y tiempo que el secado por aspersión, que constituye una alternativa más eficiente.
Las formulaciones de calostro líquido están experimentando un rápido crecimiento, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 8.76 % hasta 2031. Este crecimiento se debe a su biodisponibilidad superior y a la sólida percepción del consumidor sobre su frescura y potencia. Las investigaciones sobre la estructura de los glóbulos de grasa láctea indican que el procesamiento térmico puede reducir la bioactividad, mientras que las técnicas de procesamiento mínimo, como las empleadas en las formulaciones líquidas, preservan eficazmente estos componentes funcionales. El segmento de líquidos se beneficia significativamente de los avances en la logística de la cadena de frío y de las innovadoras soluciones de envasado, que no solo prolongan la vida útil, sino que también protegen la integridad de los compuestos bioactivos. Considerado un producto premium, el calostro líquido ofrece a los fabricantes mayores márgenes de beneficio al atender a los consumidores preocupados por su salud que priorizan los productos naturales y mínimamente procesados.
Por naturaleza: dominio convencional versus aceleración orgánica
En 2025, el calostro convencional ostenta una cuota de mercado dominante del 75.80 %, impulsada por cadenas de suministro consolidadas, menores costos de producción y amplia disponibilidad en diversos rangos de precios. El liderazgo de este segmento refleja la madurez de las prácticas tradicionales de producción lechera y la infraestructura de procesamiento, que gestionan eficientemente la producción a gran escala, manteniendo estándares de calidad consistentes. La producción de calostro convencional se beneficia significativamente de las economías de escala y la simplificación de los procesos regulatorios, lo que permite una fabricación y distribución rentables.
El segmento de calostro orgánico, si bien mantiene una participación de mercado menor, está experimentando un rápido crecimiento, con una notable tasa de crecimiento anual compuesta (TCAC) del 10.02 % proyectada hasta 2031, superando significativamente al segmento convencional. Este crecimiento se alinea con las preferencias más amplias de los consumidores por productos alimenticios orgánicos y de producción sostenible, como lo demuestra el aumento constante interanual en las ventas de leche entera orgánica. Para principios de 2025, se espera que el precio minorista promedio de la leche orgánica supere los 5 USD por medio galón, lo que destaca la disposición de los consumidores a pagar un precio superior por los productos lácteos orgánicos. Además, la competencia entre los procesadores por la leche orgánica se está intensificando, con precios que oscilan entre 33 USD y 50 USD por quintal. Esta sólida demanda de insumos lácteos orgánicos se extiende a la producción de calostro, lo que refleja la creciente importancia de la sostenibilidad y la calidad superior en las decisiones de compra de los consumidores.
Por aplicación: Liderazgo integral en suplementos dietéticos
En 2025, los suplementos dietéticos representarían una cuota de mercado dominante del 46.05%, lo que subraya el papel crucial del calostro en el fortalecimiento inmunitario y sus crecientes aplicaciones en la nutrición deportiva. El sector de los suplementos se beneficia significativamente de marcos regulatorios favorables, en particular de los procedimientos simplificados de la FDA para la notificación de nuevos ingredientes dietéticos, que simplifican la entrada al mercado de los fabricantes. Los ensayos clínicos demuestran consistentemente la eficacia del calostro para fortalecer la función inmunitaria, reducir la inmunosupresión inducida por el ejercicio y acelerar la recuperación de los atletas, lo que impulsa aún más su demanda en la nutrición deportiva.
Los suplementos dietéticos no solo dominan el mercado, sino que también representan la aplicación de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 9.74 % hasta 2031. Esta sólida trayectoria de crecimiento, incluso desde una posición de liderazgo, se debe a la creciente atención de los consumidores a la salud preventiva. La pandemia de COVID-19 ha incrementado la demanda de suplementos naturales que refuerzan el sistema inmunitario, acelerando aún más la expansión del mercado. La investigación clínica en curso continúa descubriendo nuevos beneficios y aplicaciones del calostro para la salud, incluyendo su potencial para favorecer la salud digestiva, mejorar la función cognitiva y promover un envejecimiento saludable.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por fuente: El doble liderazgo del calostro bovino
En 2025, el calostro bovino ostenta una cuota de mercado dominante del 90.85 % y se proyecta que crezca a una sólida tasa de crecimiento anual compuesta (TCAC) del 8.62 % hasta 2031. Este crecimiento se debe a sus sólidas cadenas de suministro, las aprobaciones regulatorias y una exhaustiva investigación que confirma su seguridad y eficacia en diversas aplicaciones. El dominio del calostro bovino en el mercado se atribuye principalmente a su abundante disponibilidad en comparación con otras fuentes, una infraestructura de procesamiento consolidada y estudios clínicos exhaustivos que destacan sus importantes beneficios para la salud. La similitud estructural entre las inmunoglobulinas bovinas y humanas permite una transferencia inmunitaria pasiva eficaz, lo que hace que el calostro bovino sea especialmente valioso en aplicaciones críticas como la nutrición infantil y el refuerzo del sistema inmunitario. Décadas de datos de seguridad y la amplia aceptación regulatoria en los principales mercados consolidan aún más su posición, proporcionando a los fabricantes una plataforma fiable para el desarrollo de productos y las estrategias de comercialización.
La innovación continua en las aplicaciones del calostro bovino impulsa aún más el crecimiento del mercado. Sus usos se han expandido desde los suplementos dietéticos tradicionales hasta sectores emergentes como la cosmética y la terapéutica. Además, numerosos estudios han demostrado su eficacia para mejorar el rendimiento deportivo, en particular al mejorar la función inmunitaria y los marcadores de recuperación, lo que está impulsando su adopción más allá de los mercados convencionales centrados en la salud.
Análisis geográfico
North America Colostrum Market
En 2025, Norteamérica liderará el mercado del calostro con una participación del 43.90%. Este liderazgo se ve reforzado por marcos regulatorios consolidados, una mayor concienciación del consumidor y la presencia de empresas clave en el procesamiento de calostro. El crecimiento de Norteamérica se ve impulsado aún más por un próspero sector de productos lácteos orgánicos y un sólido mercado de nutrición deportiva, ambos importantes consumidores de ingredientes de calostro. La mayor claridad en las regulaciones de la FDA sobre los ingredientes de los suplementos dietéticos no solo ha optimizado la innovación de productos, sino que también ha facilitado la entrada al mercado, consolidando la posición de Norteamérica como líder mundial en innovación. Además, las inversiones estratégicas en infraestructura de cadena de frío y tecnologías de procesamiento de vanguardia han permitido a las empresas norteamericanas mantener la calidad de sus productos y ampliar sus redes de distribución.
APAC Colostrum Market
Se prevé que Asia-Pacífico sea la región de más rápido crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 10.25 % entre 2026 y 2031. Este crecimiento se debe al aumento de la renta disponible, la rápida urbanización y una mayor demanda de nutrición infantil de alta calidad, especialmente en China, India y el Sudeste Asiático. Cambios regulatorios, como la reforma de la normativa láctea en Japón y la prohibición de la leche reconstituida en productos no perecederos en China, están elevando los estándares de calidad y allanando el camino para ingredientes premium de calostro. El auge de las fórmulas infantiles enriquecidas con calostro y los alimentos funcionales en la región señala un cambio hacia la atención médica preventiva y la nutrición natural. Entre los hitos más destacados se incluyen la aprobación por parte de Indonesia, en junio de 2025, del 2'-FL para la leche líquida saborizada y la rápida adopción por parte de Vietnam de los HMO y el calostro en la nutrición infantil, lo que pone de relieve el impulso innovador de la región.
EMEA and South America Colostrum Market
Europa se erige como un mercado clave para el calostro, gracias a una estricta supervisión regulatoria, un sector lácteo orgánico consolidado y un fuerte interés de los consumidores por los alimentos funcionales de etiqueta limpia. La aprobación de la Autoridad Europea de Seguridad Alimentaria (EFSA) por nuevos ingredientes bioactivos en fórmulas infantiles y alimentos funcionales está impulsando la innovación y el crecimiento del mercado. El compromiso de Europa con la sostenibilidad y el bienestar animal está en sintonía con el floreciente mercado del calostro orgánico. Además, la investigación continua sobre técnicas de conservación y procesamiento está abordando desafíos tradicionales como la logística de la cadena de frío y las limitaciones de la vida útil. Mientras tanto, mercados más pequeños en Sudamérica, Oriente Medio y África se están adaptando gradualmente a los productos de calostro, a menudo dirigiéndose a segmentos premium y dependiendo de las importaciones de proveedores experimentados.
Panorama regulatorio
La regulación del calostro varía según su uso final (alimento, complemento, nutrición infantil) y la región, y la higiene, el etiquetado y los controles de importación determinan el acceso al mercado. En la Unión Europea, el calostro se define dentro del marco de los alimentos de origen animal y se rige por normas de higiene específicas que lo tratan como un producto animal regulado, exigiendo su producción en establecimientos oficialmente aprobados y el uso de una marca de identificación ovalada. La definición de la UE abarca la secreción entre tres y cinco días después del parto. Para la nutrición infantil y otros usos especializados, los dictámenes de la EFSA y la legislación de la UE también influyen en cómo se pueden posicionar los bioactivos derivados de la leche y las declaraciones asociadas, afectando la forma en que se comercializan los ingredientes derivados del calostro en alimentos funcionales y nutrición infantil.
El cumplimiento de las normas de comercio transfronterizo es un requisito operativo. En Gran Bretaña, las importaciones de calostro y productos derivados del calostro para consumo humano requieren una certificación sanitaria modelo (por ejemplo, GBHC414 C/CBP) y procedencia de terceros países o regiones autorizados por las autoridades. Cuando el calostro no se destina al consumo humano, se rige por las normas de subproductos animales (material de categoría 3) con su propio proceso de documentación. En Estados Unidos, la clasificación y las condiciones de importación pueden variar según la composición y el procesamiento, y ciertos productos derivados del calostro pueden acogerse al Programa de Licencias de Importación de Productos Lácteos del USDA para acceder a aranceles reducidos, lo que implica una mayor complejidad en la planificación comercial para los importadores.
Análisis de la cadena de valor
La cadena de valor del calostro comienza en las granjas lecheras, donde la recolección debe realizarse dentro de un breve período posterior al parto para preservar las inmunoglobulinas y otros bioactivos. Posteriormente, se procede a la agregación refrigerada y a una manipulación primaria rápida. Los procesadores suelen aplicar tratamientos térmicos como la pasteurización instantánea y, a continuación, transforman el producto en formatos estables a temperatura ambiente, principalmente en polvo, mediante secado por aspersión o liofilización. Las decisiones sobre la retención de bioactivos influyen en el costo, el rendimiento y el posicionamiento del producto en los suplementos dietéticos, los alimentos funcionales y la nutrición infantil. La cadena continúa con la estandarización de ingredientes (pruebas, mezcla y definición de especificaciones), el envasado y la distribución a través de canales de ingredientes B2B, fabricantes por contrato para suplementos terminados y marcas de venta directa al consumidor.
Las limitaciones se centran en la escasez de materia prima y la capacidad de procesamiento. El suministro de calostro sigue estando estructuralmente limitado por los ciclos de parto y compite con el procesamiento lácteo convencional por la capacidad de secado a baja temperatura. Al mismo tiempo, los requisitos de cumplimiento, como las aprobaciones de las instalaciones, los sistemas de Buenas Prácticas de Fabricación (BPF) y la documentación de exportación, crean importantes barreras para la adquisición de nuevas plantas de procesamiento. En consecuencia, los procesadores se han inclinado por una mayor integración con las redes de granjas para garantizar los volúmenes de recolección y la calidad, además de invertir en mejoras de procesamiento y logística para reducir el deterioro y mejorar la consistencia de los bioactivos para los envíos internacionales.
Panorama competitivo
El mercado mundial del calostro está moderadamente fragmentado y se caracteriza por la competencia entre gigantes multinacionales de productos lácteos, empresas nutracéuticas especializadas y actores con enfoque regional. Empresas destacadas como Saskatoon Colostrum Company Ltd., PanTheryx, Inc., Glanbia plc y SwissBioColostrum AG, entre otras, mantienen una importante presencia global gracias a su capacidad de producción a gran escala y sus extensas redes de distribución. Mientras tanto, empresas más pequeñas y marcas de nicho prosperan al centrarse en aplicaciones específicas, como la nutrición infantil, la recuperación deportiva y la mejora del sistema inmunitario, atendiendo las necesidades específicas de los consumidores.
La concentración del mercado está en aumento a medida que las principales empresas invierten cada vez más en integración vertical, tecnologías de procesamiento patentadas y alianzas estratégicas. Estos esfuerzos buscan asegurar el suministro de materias primas y maximizar el valor en toda la cadena de suministro. Por ejemplo, el enfoque estratégico de Fonterra en la nutrición láctea B2B y sus inversiones en capacidad de procesamiento reflejan una tendencia más amplia del sector hacia la especialización de ingredientes y la optimización de la cadena de suministro. De igual manera, el segmento de Nutrición de Glanbia registró un crecimiento de ingresos del 14.4 % en 2024, impulsado por la fuerte demanda de soluciones de proteínas y premezclas, lo que subraya la creciente importancia del calostro y los bioactivos relacionados en el cambiante panorama de la nutrición.
Los avances tecnológicos están transformando el mercado, especialmente en las técnicas de conservación. Innovaciones como los métodos avanzados de liofilización y encapsulación prolongan la vida útil de los productos y permiten el desarrollo de nuevos formatos. Además, el perfil bioactivo único del calostro presenta importantes oportunidades en sectores emergentes como la cosmética, la medicina regenerativa y la nutrición médica específica, donde la diferenciación es clave. Este entorno competitivo fomenta la creación de diversos productos derivados del calostro, como polvos, comprimidos masticables y líquidos. Sin embargo, la diferenciación de marca depende cada vez más de factores como la transparencia en el abastecimiento, los métodos de procesamiento avanzados y la validación clínica. La creciente demanda de alimentos funcionales y que refuerzan el sistema inmunitario por parte de los consumidores continúa impulsando oportunidades de crecimiento en todo el mercado, beneficiando tanto a las empresas consolidadas como a las más pequeñas.
Líderes de la industria del calostro
-
La Compañía de Calostro de Saskatoon Ltd.
-
PanTheryx, Inc.
-
AHORA Health Group, Inc.
-
SwissBioColostrum AG
-
Glanbia plc
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Mayo de 2026: Saskatoon Colostrum Company Ltd. confirmó la ampliación de su planta y el aumento de su capacidad de producción para paliar la escasez temporal de calostro bovino en polvo. Esta medida pone de manifiesto la persistente escasez de suministro derivada de las limitaciones en los periodos de recolección y la capacidad de procesamiento, y refuerza la capacidad de la empresa para ofrecer programas de ingredientes más amplios y consistentes a sus clientes de suplementos y nutrición.
- Febrero de 2025: PanTheryx lanzó Relesium, una fórmula patentada que combina huevo de gallina en polvo y calostro bovino, diseñada para brindar apoyo gastrointestinal a usuarios de medicamentos GLP-1. Esto amplía el uso del calostro, pasando de aplicaciones generales para el sistema inmunitario y la nutrición deportiva a usos específicos para la salud digestiva, y respalda estrategias de ingredientes de marca de mayor valor.
- Noviembre de 2024: PanTheryx presentó Relesium, un ingrediente totalmente natural para tratar los efectos secundarios gastrointestinales asociados a los fármacos para bajar de peso GLP-1. Este anuncio puso de manifiesto el creciente interés de la competencia por combinar el calostro con bioactivos afines para crear formulaciones diferenciadas y específicas para cada afección, destinadas a los fabricantes de productos terminados.
Alcance del informe del mercado mundial del calostro
El mercado global de calostro está segmentado por forma en polvo y cápsulas y tabletas masticables. Según el tipo de polvo, el mercado está segmentado como polvo de calostro entero, polvo de calostro desnatado y polvo de calostro especial. De acuerdo con la solicitud, el uso del calostro puede ser en alimentos funcionales, cosméticos, alimentos para animales y suplementos dietéticos. Además, el mercado está segmentado por geografía.
| Calostro entero |
| Calostro descremado |
| Calostro especial |
| Polvo |
| Tabletas masticables |
| Liquid |
| Otros |
| Bovino |
| Del cabrón |
| Otros |
| Convencional |
| Organic |
| Suplementos dietéticos |
| Alimentos y bebidas funcionales |
| Nutrición Infantil |
| Cosméticos y cuidado personal |
| Otros |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| Netherlands | |
| Polonia | |
| Bélgica | |
| Suecia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| Australia | |
| Indonesia | |
| South Korea | |
| Thailand | |
| Singapore | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Sudáfrica |
| Saudi Arabia | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Medio Oriente y África |
| Por Tipo | Calostro entero | |
| Calostro descremado | ||
| Calostro especial | ||
| Por formulario | Polvo | |
| Tabletas masticables | ||
| Liquid | ||
| Otros | ||
| Por fuente | Bovino | |
| Del cabrón | ||
| Otros | ||
| Por naturaleza | Convencional | |
| Organic | ||
| por Aplicación | Suplementos dietéticos | |
| Alimentos y bebidas funcionales | ||
| Nutrición Infantil | ||
| Cosméticos y cuidado personal | ||
| Otros | ||
| Geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| Netherlands | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| Australia | ||
| Indonesia | ||
| South Korea | ||
| Thailand | ||
| Singapore | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Sudáfrica | |
| Saudi Arabia | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de calostro para el año 2031?
Se pronostica que el tamaño del mercado del calostro alcanzará los USD 5.23 mil millones para 2031, creciendo a una CAGR del 6.88%.
¿Qué aplicación lidera actualmente la demanda mundial de calostro?
Los suplementos dietéticos representan el 46.05% de los ingresos de 2025 y siguen siendo el segmento de aplicación de más rápido crecimiento.
¿Por qué se considera que Asia-Pacífico es la región de más rápido crecimiento?
El aumento de los ingresos disponibles, las regulaciones de calidad más estrictas y las crecientes ventas de fórmulas infantiles están impulsando una CAGR regional del 10.25%.
¿Qué importancia tiene el calostro bovino dentro del suministro total?
Las fuentes bovinas representan el 90.85% de los volúmenes mundiales y sustentan la mayoría de los productos comerciales gracias a una amplia investigación de seguridad.


