

Tamaño y participación en el mercado de aeronaves comerciales
Visión general del mercado
| Periodo de estudio | 2019 - 2031 |
|---|---|
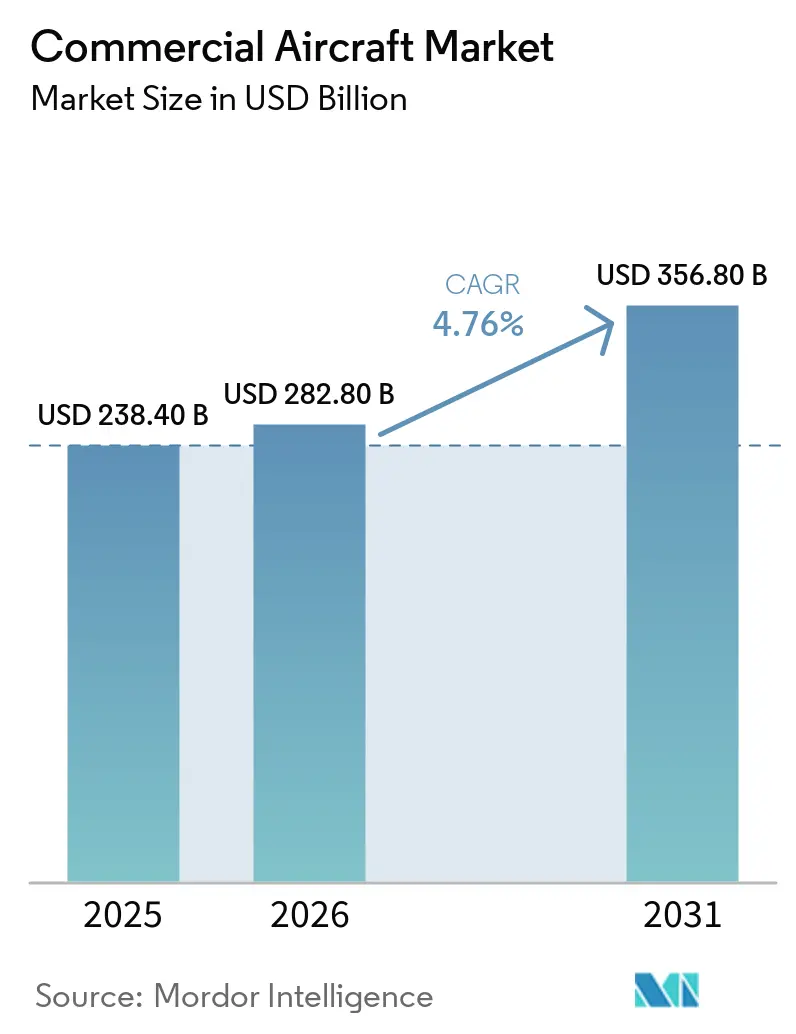
| Tamaño del mercado (2026) | USD 282.80 mil millones |
| Tamaño del mercado (2031) | USD 356.80 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.76% CAGR |
| Mercado de más rápido crecimiento | Europa |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de aeronaves comerciales por Mordor Intelligence
Se espera que el tamaño del mercado de aeronaves comerciales crezca de USD 238.4 mil millones en 2025 a USD 282.8 mil millones en 2026 y se pronostica que alcance los USD 356.8 mil millones para 2031 con una CAGR del 4.76% durante 2026-2031. El impulso proviene de las aerolíneas que eliminan gradualmente los aviones más antiguos para reducir el consumo de combustible, los reguladores endurecen las normas de carbono que favorecen los motores de próxima generación y las aerolíneas de bajo costo (LCC) que utilizan la capacidad de pasillo único para abrir aeropuertos secundarios con tarifas de franjas horarias más bajas. Los problemas de la cadena de suministro en fundiciones y compuestos limitan las entregas a corto plazo, pero los retrasos que superan las 12,000 unidades brindan a los fabricantes de equipos originales (OEM) una visibilidad de ingresos de varios años. Los ingresos del mercado de accesorios están aumentando más rápido que las ventas de unidades, ya que los contratos de servicio de energía por hora convierten las ventas únicas de motores en flujos de efectivo recurrentes. Las fricciones geopolíticas por el control de las exportaciones han mantenido a 500 aviones construidos en Occidente varados en Rusia, creando una demanda de espacio blanco para los productores regionales que pueden evitar las sanciones y al mismo tiempo ofrecer economías competitivas por asiento-milla.
Conclusiones clave del informe
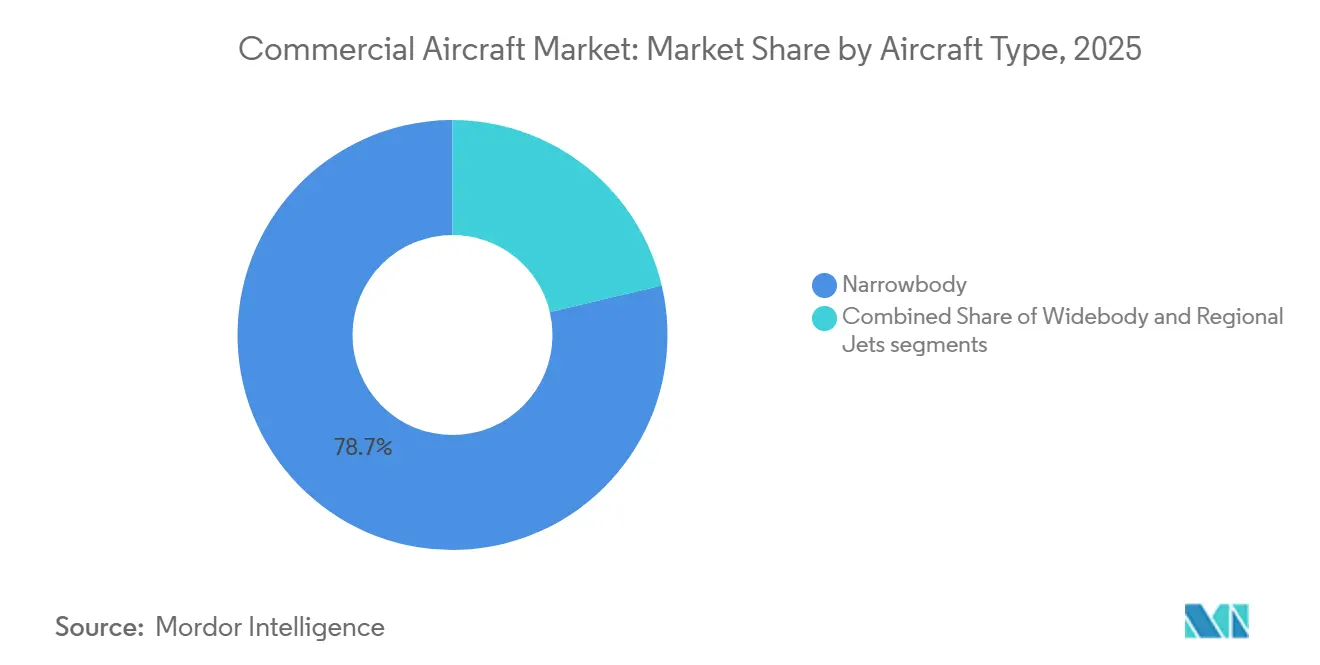
- Por tipo de aeronave, los aviones de fuselaje estrecho capturaron el 78.69 % de la participación en los ingresos en 2025; se proyecta que el segmento se expandirá a una CAGR del 5.98 % hasta 2031.
- Por aplicación, las operaciones de pasajeros representaron una participación del 95.55 % del tamaño del mercado de aviones comerciales en 2025 y se prevé que crezcan a una CAGR del 5.55 % hasta 2031, lo que refleja la ventaja de los ingresos por carga en bodega sobre los cargueros dedicados.
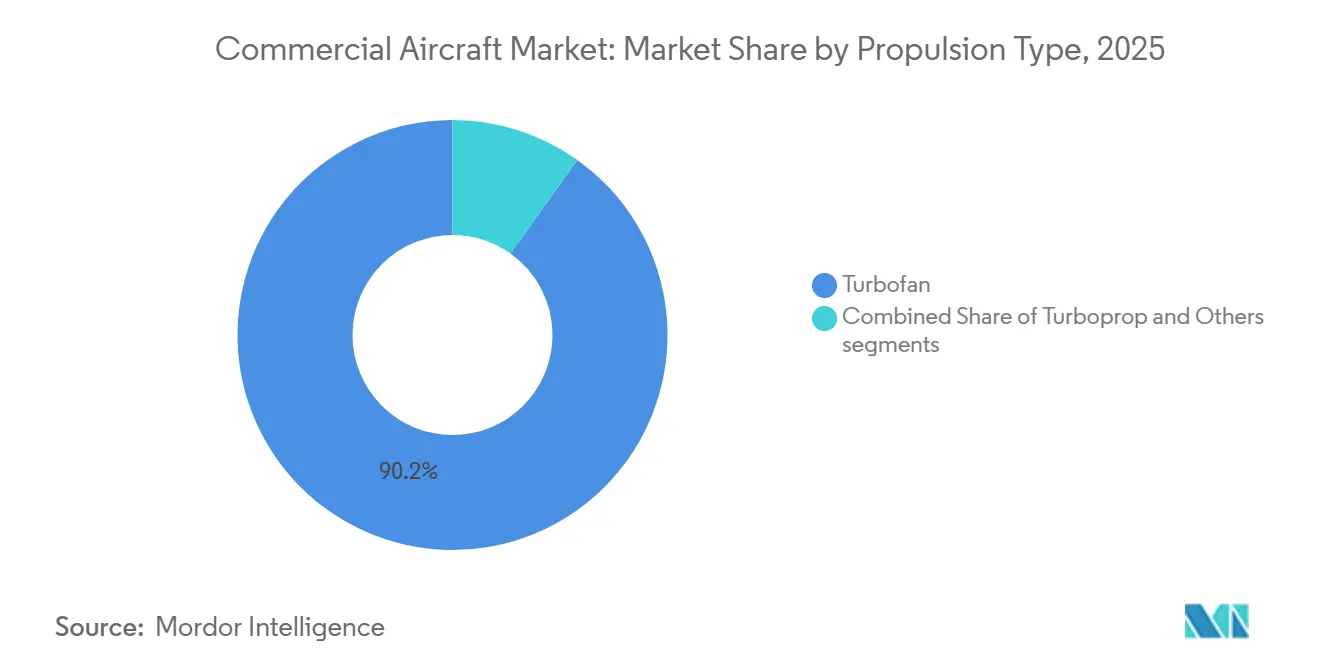
- Por tipo de propulsión, los motores turbofán dominaron el 90.15% de la cuota de mercado de aviones comerciales en 2025, mientras que se prevé que los turbohélices avancen a una CAGR del 5.12% entre 2026 y 2031 en rutas de menos de 500 kilómetros.
- Por componente, las estructuras de fuselaje contribuyeron con el 30.22% de los ingresos de 2025, mientras que los sistemas de aviónica y control de vuelo están en camino de lograr la CAGR más rápida del 6.01% hasta 2031.
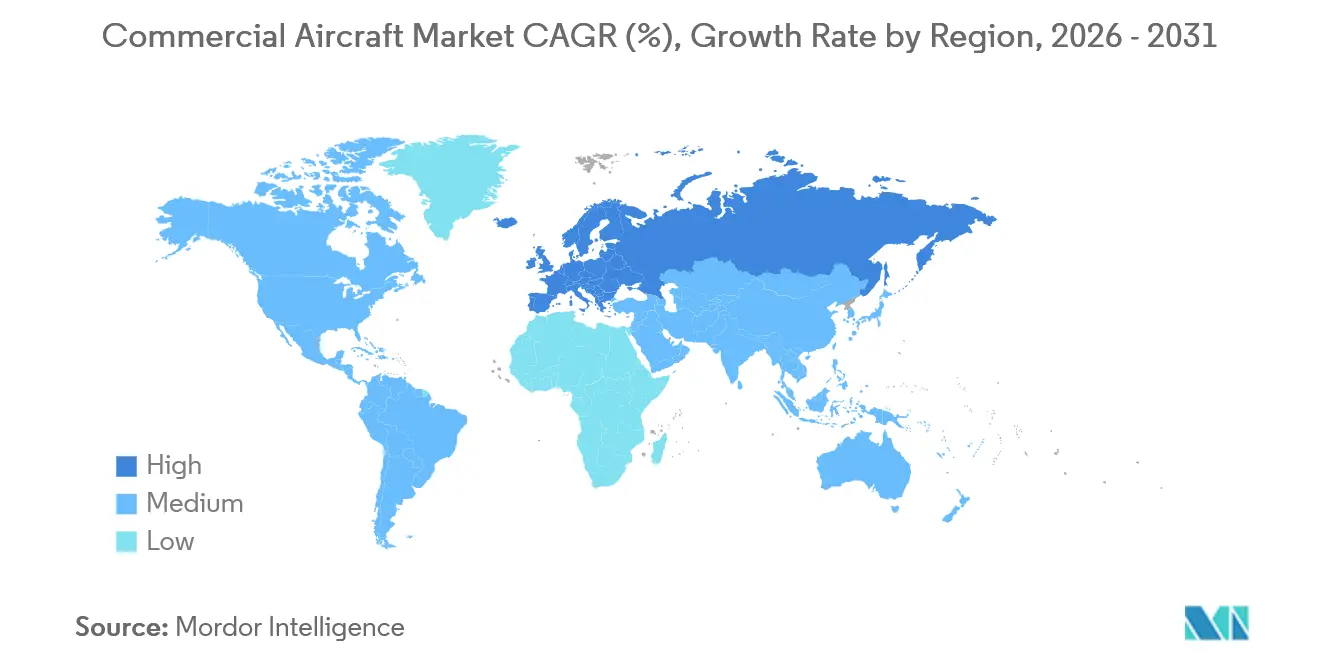
- Por geografía, la región Asia-Pacífico representó el 32.75% del valor de 2025, liderada por China e India, mientras que se espera que Europa registre la CAGR más rápida del 5.81% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de aeronaves comerciales
Análisis del impacto de los impulsores
| Destornillador | (≈) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Impulso a la modernización de la flota para aviones de pasillo único de bajo consumo de combustible | + 1.80% | Global, concentrado en América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Aceleración de la recuperación del tráfico de pasajeros tras la COVID-19 en los mercados emergentes | + 1.50% | Núcleo de Asia y el Pacífico, con repercusiones en Oriente Medio y África | Corto plazo (≤ 2 años) |
| Expansión de rutas de aerolíneas de bajo costo (LCC) a aeropuertos secundarios | + 1.20% | Europa, Asia-Pacífico, América Latina | Mediano plazo (2-4 años) |
| Los mandatos de mezcla de combustible de aviación sostenible (SAF) influyen en las hojas de ruta de los fabricantes de equipos originales (OEM) | + 0.90% | Europa y América del Norte, adopción gradual en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Contratos de servicio agrupados de "energía por hora" vinculados a fuselajes OEM | + 0.70% | Global, liderado por América del Norte y Europa | Mediano plazo (2-4 años) |
| La financiación de corredores de movilidad aérea urbana (UAM) impulsa la demanda de turbohélices de alto ciclo | + 0.40% | Asia-Pacífico, Oriente Medio y algunos corredores africanos | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Impulso a la modernización de la flota con aviones de pasillo único de bajo consumo de combustible
Las aerolíneas están retirando aviones de fuselaje estrecho de 20 años a un ritmo acelerado, ya que los modelos A320neo y B737 MAX ofrecen aproximadamente un 20 % menos de consumo de combustible por asiento, lo que mejora significativamente la eficiencia operativa. [1] Airbus, “A320neo Fuel Burn”, airbus.com Delta encargó 100 aviones B737 MAX en abril de 2025 para reemplazar sus MD-88 envejecidos, cuyos costos de mantenimiento habían superado las tarifas de arrendamiento de aviones nuevos. Airbus planea aumentar la producción de la familia A320 a 75 unidades por mes para 2027, citando una cartera de pedidos que supera los 7,000 fuselajes que garantiza la visibilidad de la línea. Los fabricantes de motores obtienen ganancias paralelas: el LEAP de CFM y el turbofán con engranajes de Pratt & Whitney aseguran contratos de servicio de varias décadas vinculados a estos fuselajes. Este cambio satura los nichos de mercado de los aviones regionales, lo que obliga a los operadores a aumentar el tamaño de sus aeronaves, pasando de los Embraer E175 de 76 asientos a aviones de fuselaje estrecho de 150 asientos que ofrecen menores costes por asiento.
Aceleración de la recuperación del tráfico de pasajeros tras la COVID-19 en los mercados emergentes
Las fronteras internacionales reabrieron en Asia-Pacífico a finales de 2023, lo que desató una demanda acumulada que elevó los pasajeros por kilómetro (RPK) regionales un 5% interanual en 2025. Las aerolíneas chinas reservaron 292 aviones de la familia A320neo en una sola transacción en 2024, lo que indica confianza en que los viajes nacionales pueden absorber la capacidad a medida que el ferrocarril de alta velocidad alcanza la saturación. IndiGo, de la India, transportó 113 millones de pasajeros en 2024 y aspira a una flota de 600 para 2030, incluyendo los A321XLR que abren rutas sin escalas entre Delhi y ciudades europeas. Los centros de conexiones de Oriente Medio, como Dubái y Doha, recuperaron el tráfico de sexta libertad, registrando una tasa de crecimiento anual compuesta (TCAC) del 5.4% hasta 2028, gracias a los programas de visado a la llegada que estimulan las transferencias. Si bien persisten los riesgos macroeconómicos, el aumento de la demanda apuntala el mercado de la aviación comercial al acortar los plazos de amortización de los nuevos aviones.
Expansión de rutas de aerolíneas de bajo costo a aeropuertos secundarios
Ryanair alcanzó un hito al embarcar 21 millones de pasajeros en agosto de 2025 y ha ampliado su presencia en aeropuertos secundarios estableciendo bases en Bratislava, atendiendo así la demanda de viajes desatendida de Europa del Este. La aerolínea planea operar un récord de 33 rutas desde Bratislava en el verano de 2026, incluyendo 10 nuevos destinos, coincidiendo con dos décadas de operaciones en el aeropuerto y la incorporación de un tercer avión con base a finales de 2025. Wizz Air mantiene una cuota del 60.6% de la capacidad de asientos de bajo coste de Italia, gracias a su extensa red de aeropuertos secundarios. Por otro lado, IndiGo ahora opera 50 destinos internacionales desde ciudades indias de segundo nivel, aprovechando tiempos de respuesta inferiores a 30 minutos para lograr una utilización diaria de las aeronaves de aproximadamente 12 horas. Estos avances impulsan en conjunto la demanda de aviones de pasillo único de alto ciclo, mantienen el enfoque del mercado de aviones comerciales en la producción de fuselaje estrecho y alivian las restricciones de franjas horarias en centros de conexión principales congestionados, como Heathrow y Fráncfort.
Mandatos de mezcla de combustibles de aviación sostenibles que influyen en las hojas de ruta de los fabricantes de equipos originales (OEM)
El reglamento ReFuelEU de la Unión Europea estipula una mezcla de combustible de aviación sostenible (SAF) del 2% en 2025, que aumentará al 70% para 2050, con un subobjetivo de combustible sintético del 35%. La producción actual representa menos del 0.1% de la demanda de combustible para aviones de la UE, lo que implica un aumento de la oferta de más de 40 veces para 2030. Korean Air comenzó las pruebas de SAF al 1% en las rutas de Japón en 2025, absorbiendo costos de combustible que son hasta tres veces más altos que los del queroseno convencional. Los fabricantes de motores están reaccionando: el demostrador UltraFan de Rolls-Royce y el concepto RISE de CFM se están validando para el 100% de SAF o derivados del hidrógeno después de 2035. Lufthansa y Air France-KLM, pioneras en el sector, están cerrando acuerdos de suministro de refinerías que podrían generar una ventaja de costos a largo plazo una vez que se endurezcan los mandatos regulatorios.
Análisis del impacto de las restricciones
| Restricción | (≈) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Cuellos de botella en la cadena de suministro de fundición de motores y materiales compuestos | −1.3% | Global, agudo en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Ciclicidad de los beneficios de las aerolíneas y elevados costes de financiación | −0.9% | Global, con mayor presión en los mercados emergentes | Mediano plazo (2-4 años) |
| Retrasos en la certificación debido a las normas de cumplimiento del software de próxima generación | −0.6% | América del Norte y Europa (FAA, EASA) | Mediano plazo (2-4 años) |
| Las tensiones por el control de las exportaciones restringen las entregas a los países sancionados | −0.5% | Rusia, China y mercados selectos de Oriente Medio | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Cuellos de botella en la cadena de suministro de fundición de motores y materiales compuestos
La contaminación por metal en polvo provocó inspecciones de discos de turbofanes con engranajes de Pratt & Whitney, lo que resultó en la inmovilización de aproximadamente 600 A320neo en su pico y en un aumento del 15 % en las tarifas de arrendamiento de aviones de fuselaje estrecho en 2024. [2] RTX Corporation, “Pratt & Whitney 10-K 2024”, rtx.com Debido a la escasez de mano de obra, Spirit AeroSystems experimentó retrasos en las entregas de fuselajes, lo que afectó tanto a Boeing como a Airbus. Además, la escasez de resina de fibra de carbono, un desafío que también enfrentan los sectores automotriz y de energía eólica, obstaculizó la producción de alas compuestas. Este revés ha retrasado el objetivo de Airbus de producir 75 aviones de fuselaje estrecho por mes hasta finales de 2027. Como resultado de estos déficits de entrega, se ha formado un retraso: mientras que las aerolíneas hicieron pedidos de 2,100 aviones de fuselaje estrecho en 2024, solo recibieron 1,350.
Ciclicidad de las ganancias de las aerolíneas y altos costos de financiamiento
Las tasas de referencia estadounidenses se mantuvieron por encima del 5% en 2024, lo que amplió los diferenciales de arrendamiento en 200 puntos básicos en comparación con 2021 y redujo la rentabilidad del capital invertido para las aerolíneas con deuda flotante. Las pérdidas por cobertura de combustible afectaron a las aerolíneas que fijaron precios del Brent a 90 USD por barril o más antes de que el precio del crudo descendiera a alrededor de 70 USD, lo que provocó aplazamientos de las entregas programadas. Los arrendamientos operativos financian ahora el 55% de las llegadas de aviones de fuselaje estrecho, frente al 45% en 2019, ya que las aerolíneas buscan flexibilidad en sus balances. El carácter cíclico desalienta la planificación de flotas a largo plazo y puede paralizar los pedidos durante las crisis macroeconómicas.
Análisis de segmento
Por tipo de aeronave: el predominio de los aviones de fuselaje estrecho se ve reforzado por el crecimiento de los LCC
Los aviones de fuselaje estrecho representaron la mayor cuota de mercado de aeronaves comerciales, con un 78.69 % de las entregas de 2025, y se espera que amplíen su liderazgo con una CAGR del 5.98 % hasta 2031. Las líneas de producción están calibradas para satisfacer esta demanda: Airbus entregó 650 unidades de la familia A320 en 2025 y tiene como objetivo una producción mensual de 75 para 2027, mientras que Boeing planea producir 38 unidades B737 MAX al mes para finales de 2026, una vez resueltos los retrasos en el fuselaje. Los aviones de fuselaje ancho cubren nichos de largo recorrido, pero se enfrentan a una demanda de reemplazo más lenta del 4 % porque las aerolíneas pueden prolongar los ciclos de vida de los B787 o A350 mediante revisiones D exhaustivas. Los volúmenes de aviones regionales siguen siendo modestos; las cláusulas de alcance en EE. UU. limitan los asientos a 76, lo que restringe la expansión de flotas de menos de 100 asientos.
La penetración en aeropuertos secundarios acelera la tendencia de los aviones de fuselaje estrecho. Ryanair, Wizz Air e IndiGo tienen pedidos conjuntos de más de 1,000 A320neo y B737 MAX, lo que garantiza la estabilidad de la línea durante el resto de la década. La cartera de pedidos de aviones de fuselaje ancho es más dispar; la compra de más de 200 fuselajes por parte de Emirates, a dos fabricantes de equipos originales, equivale a casi una década de producción. Los aviones regionales tienen dificultades a medida que las aerolíneas optan por los Airbus A220, que se consideran aviones de fuselaje estrecho, pero ofrecen precios de viaje similares a los de un avión regional, lo que consolida aún más su supremacía en el mercado de los aviones de fuselaje estrecho.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: el segmento de pasajeros aprovecha las sinergias entre bodega y carga
Los servicios de pasajeros representaron el 95.55 % de los ingresos del sector en 2025 y se espera que aumenten a una tasa de crecimiento anual compuesta (TCAC) del 5.55 % hasta 2031. Los B787 y A350 tienen capacidad de carga en barriga, lo que a menudo cubre el 15 % del coste del viaje, lo que protege la rentabilidad de la ruta cuando disminuye la carga de pasajeros. La demanda de cargueros persiste para integradores como FedEx y UPS; sin embargo, muchos paquetes de comercio electrónico ahora viajan en aviones de pasajeros regulares.
Los programas de conversión prolongan la vida útil de los aviones de doble pasillo. Boeing entregó 28 cargueros B767-300 en 2024, principalmente modificaciones de aviones de pasajeros a cargueros que añaden 15 años de ingresos a los aviones más antiguos. Los nuevos modelos B777F y los futuros A350F atraen pedidos solo en rutas de alto rendimiento, ya que sus precios superan los 200 millones de dólares. La política medioambiental podría influir en la economía del transporte de carga, ya que se avecinan impuestos al carbono de la UE para los cargueros dedicados a partir de 2027.
Por tipo de propulsión: el resurgimiento de los turbohélices en los corredores regionales
Los turbofanes representaron el 90.15% del valor de 2025, mientras que se prevé que los turbohélices tengan una CAGR del 5.12% hasta 2031, a medida que los gobiernos financien la conectividad de corto recorrido en pistas de menos de 1,200 metros. [3] ATR, “Market Forecast 2025”, atr-aircraft.com Un ATR 72-600 consume un 40% menos de combustible por asiento que un Embraer E175 en vuelos de 300 kilómetros, lo que resulta en un ahorro anual de USD 800 000 a los precios del combustible de 2026. El relanzamiento del Dash 8-400 de De Havilland añade capacidad para el crecimiento del corredor africano.
La demanda de turbohélices está aumentando debido a la renovación de flotas entre los operadores del Sudeste Asiático, Latinoamérica y África Subsahariana, donde las limitaciones de infraestructura persisten como un desafío importante. Si bien se prevé que las tecnologías de turbofán de próxima generación, como el UltraFan de Rolls-Royce, generen mayores mejoras de eficiencia después de 2030, se proyecta que los turbofán seguirán siendo fundamentales para la aviación comercial mundial. Mientras tanto, se espera que los turbohélices desempeñen un papel complementario cada vez mayor en los mercados regionales durante la próxima década.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por componente: Aumento de la aviónica impulsado por la ciberseguridad y la automatización
Las estructuras de fuselaje representaron el 30.22 % de los ingresos de 2025, lo que refleja la intensidad del uso de materiales para la construcción del fuselaje, las alas y el empenaje. Sin embargo, la aviónica y los sistemas de control de vuelo lideran el crecimiento con una tasa de crecimiento anual compuesta (TCAC) del 6.01 %, a medida que las aerolíneas modernizan sus flotas con cabinas táctiles y navegación por satélite. La suite Anthem de Honeywell cuenta con cuatro pantallas táctiles de 15 pulgadas que facilitan las operaciones con un solo piloto, una medida que podría reducir los costos de la tripulación en un 30 % una vez que los reguladores lo aprueben.
Los mandatos regulatorios aumentan la demanda. Se espera que la norma ADS-B de la FAA genere 12 000 modernizaciones y 2000 millones de dólares en gastos para 2025. Los complementos de ciberseguridad también están en aumento; la EASA ahora clasifica las defensas de la red a bordo como críticas para la aeronavegabilidad, lo que impulsa la adopción de módulos de detección de intrusiones. Mientras tanto, los contratos de servicio de potencia por hora mantienen la rentabilidad de los motores aeronáuticos mucho después de su entrega, compensando el menor crecimiento del tren de aterrizaje y las unidades de potencia auxiliares.
Análisis geográfico
Mercado de aeronaves comerciales de Asia-Pacífico
La región Asia-Pacífico controló el 32.75% de la cuota de mercado de la aviación comercial en 2025, la mayor a nivel mundial. Sin embargo, su ritmo de crecimiento se moderará a medida que las limitaciones de la infraestructura aeroportuaria y la escasez de pilotos frenen el aumento de frecuencias más allá de los centros de conexión de primer nivel. China Eastern y Air China encargaron conjuntamente 292 aviones de la familia A320neo en 2024, lo que subraya la demanda sostenida de aviones de pasillo único, incluso cuando el C919 de COMAC sigue limitado a 15 entregas nacionales debido a los controles de exportación occidentales que restringen las importaciones de aviónica avanzada y semiconductores. IndiGo opera 350 aviones y planea alcanzar los 600 para 2030, aprovechando el alcance del A321XLR para lanzar vuelos sin escalas de Delhi a Londres y de Bombay a París, captando a viajeros premium dispuestos a pagar un 15% más por un servicio directo.
Mercado de aviones comerciales de Europa
Europa registrará la expansión regional más rápida, con una tasa de crecimiento anual compuesta (TCAC) del 5.81 % hasta 2031, impulsada por la demanda en Europa del Este y la Península Ibérica, donde Ryanair y Wizz Air aprovechan las franjas horarias en aeropuertos secundarios que las aerolíneas tradicionales suelen pasar por alto. Ryanair estableció un récord mensual con 21 millones de pasajeros en agosto de 2025 y abrió bases en Bratislava y Ereván, operando B737 MAX 8-200 de 197 plazas que reducen los costes unitarios a 0.025 EUR por asiento-kilómetro disponible, un 40 % por debajo de los de sus competidores de la red. Wizz Air captó el 60.6 % de la capacidad de bajo coste de Italia en el verano de 2025 al desplegar A321neos en los vuelos Milán-Tirana y Roma-Bucarest, con un factor de ocupación medio del 85 %, llenando el vacío dejado por el colapso de Alitalia.
El mercado de aeronaves comerciales en América y Oriente Medio y África
Norteamérica mantuvo una posición considerable en el mercado de aeronaves comerciales de 2025, impulsada por los ciclos de reemplazo de fuselaje estrecho de EE. UU. y el desarrollo regional de Canadá. Sin embargo, el crecimiento futuro se ve atenuado por flotas maduras y la saturación de la capacidad del centro de conexiones. La compra de 100 B737 MAX por parte de Delta y el compromiso de 110 A321neo de United destacan la ventaja de USD 1.5 millones anuales en el costo del combustible que ofrece cada nuevo avión sobre sus predecesores de 15 años de antigüedad. Volaris y VivaAerobus de México expanden sus redes transfronterizas a ciudades secundarias de EE. UU. que las aerolíneas tradicionales nunca restauraron por completo después de 2020, absorbiendo la capacidad desplazada por los recortes de la pandemia. Oriente Medio capitaliza su geografía de centro de conexiones; Emirates y Qatar Airways continúan agregando aviones de fuselaje ancho, mientras que Riyadh Air apunta a 30 millones de pasajeros para 2030 con 72 Boeing 787-9 bajo Visión 2030. Sudamérica y África agregan turbohélices y aviones de fuselaje estrecho de forma incremental; LATAM y GOL cuentan con 320 aviones en total, mientras que Ethiopian Airlines amplía sus conexiones intraafricanas. Sin embargo, la volatilidad cambiaria y las deficiencias de infraestructura limitan a ambas regiones a trayectorias de crecimiento de un solo dígito medio.
Panorama competitivo
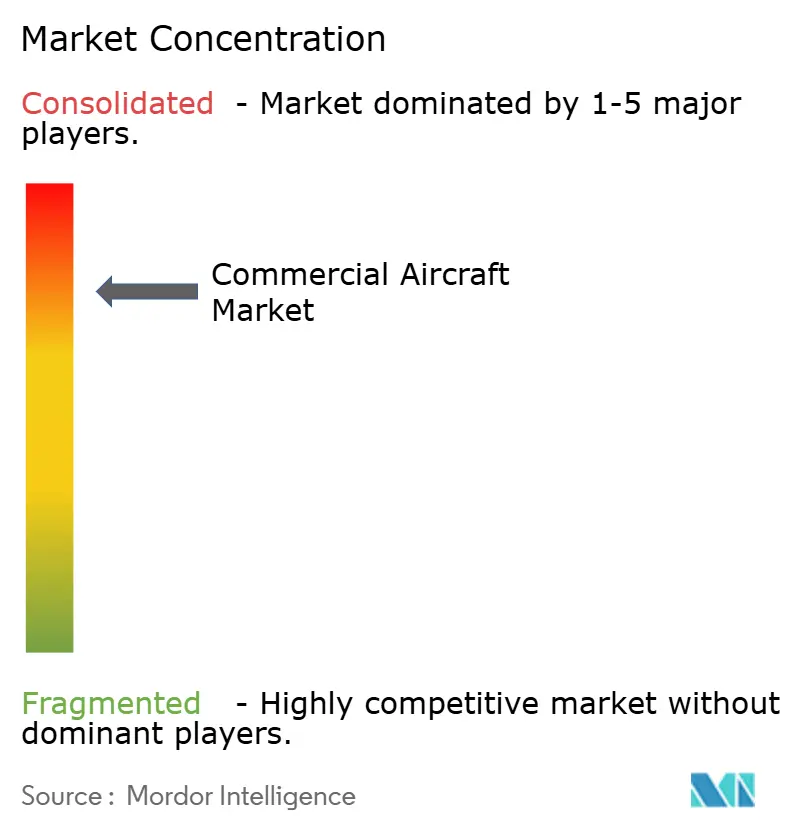
El mercado de la aviación comercial opera como un importante duopolio en el segmento de aviones de gran tamaño, donde Airbus y Boeing controlan una parte significativa de las entregas en 2025 y registran una cartera de pedidos superior a 12,000 unidades en todas las variantes de aeronaves en producción. Airbus entregó 735 aviones frente a los 480 de Boeing, aprovechando los retrasos en la certificación del B737 MAX y las reservas de calidad del B787. El mercado de suministro de motores es un triopolio, compuesto por GE Aerospace, Rolls-Royce y la empresa conjunta CFM de Safran, cada una con alineaciones exclusivas de fuselaje que garantizan ingresos por servicios a largo plazo.
Los mercados de aviones regionales y turbohélice están más fragmentados. Embraer y ATR compiten por flotas de menos de 150 plazas, mientras que De Havilland regresa con el Dash 8-400. COMAC busca tracción global, pero sigue limitada por las restricciones a la exportación de aviónica occidental. Las estrategias competitivas se basan en el aumento gradual de la producción, con Airbus apuntando a un aumento del 15% para 2025, y en el dominio del mercado de repuestos, donde el 60% de los ingresos por motores provienen actualmente de contratos de potencia por hora.
Las brechas tecnológicas se están reduciendo; las alas de materiales compuestos, los sistemas fly-by-wire y las pantallas táctiles son ahora características básicas en los nuevos aviones. Por lo tanto, la ejecución marca la diferencia. Boeing debe superar los cuellos de botella en la calidad del fuselaje en Spirit AeroSystems para alcanzar las 38 unidades del B737 MAX al mes, mientras que Airbus depende de los proveedores de fundición para evitar la escasez de entregas de la familia A320neo. Los fabricantes de equipos originales (OEM) también amplían sus redes de servicios digitales, ofreciendo plataformas de mantenimiento predictivo que refuerzan la confianza del cliente y refuerzan las ventajas competitivas en el mercado de la aviación comercial.
Líderes de la industria de la aviación comercial
Airbus SE
La compania boeing
Embraer SA
Corporación de Aeronaves Comerciales de China, Ltd. (COMAC)
Aviones de Transporte Regional GIE (ATR)
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Noviembre de 2025: flydubai firmó un Memorando de Entendimiento (MoU) con Airbus para 150 aviones A321neo durante el Salón Aeronáutico de Dubái 2025. Este acuerdo marca la entrada de flydubai como nuevo cliente de Airbus y respalda la estrategia de crecimiento de la aviación a largo plazo de Dubái.
- Noviembre de 2025: La aerolínea española Air Europa firmó un memorando de entendimiento con Airbus para la adquisición de hasta 40 aviones A350-900 durante el Salón Aeronáutico de Dubái. Este acuerdo se alinea con la estrategia de renovación de la flota de largo radio de la aerolínea y sus planes de expansión en rutas de alto crecimiento en Latinoamérica.
Alcance del informe del mercado mundial de aeronaves comerciales
Este informe analiza el mercado global de aeronaves comerciales, centrándose en el diseño, la fabricación, el ensamblaje, la entrega y el soporte posventa de aeronaves de ala fija para el transporte de pasajeros y carga. El estudio incluye aeronaves de fuselaje estrecho, fuselaje ancho y regionales, abarcando tanto plataformas de reacción como de turbohélice. Evalúa el rendimiento del mercado en las ventas de fabricantes de equipos originales (OEM), la sustitución de flotas y la expansión de capacidad impulsada por la demanda de las aerolíneas. El análisis abarca todo el ecosistema aeronáutico, incluyendo el fuselaje y los sistemas de propulsión, la aviónica, los interiores de cabina y la oferta de servicios integrados, tanto para instalaciones de línea como de reacondicionamiento.
El mercado de la aviación comercial se segmenta por tipo de aeronave, aplicación, tipo de propulsión, componente y geografía. Por tipo de aeronave, el mercado se divide en aviones de fuselaje estrecho, de fuselaje ancho y regionales. Por aplicación, se divide en aviones de pasajeros y de carga. Por tipo de propulsión, se divide en turbofán y turbohélice. Por componente, se divide en estructuras de fuselaje, motores aeronáuticos, aviónica y control de vuelo, interior de cabina e IFEC, y otros componentes. El informe también abarca el tamaño del mercado y las previsiones para el mercado de la aviación comercial en los principales países de diferentes regiones. Para cada segmento, el tamaño del mercado se expresa en valor (USD).
| Cuerpo estrecho |
| fuselaje ancho |
| Jets regionales |
| Pasajero |
| Cargador |
| Turbofan |
| Turbopropulsor |
| Estructuras de fuselaje |
| Motores aeronáuticos |
| Aviónica y control de vuelo |
| Interior de la cabina e IFEC |
| Otros componentes |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Singapore | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Resto de Sudamérica | ||
| Oriente Medio y África | Medio Oriente | Emiratos Árabes Unidos |
| Saudi Arabia | ||
| Qatar | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Resto de Africa | ||
| Por tipo de aeronave | Cuerpo estrecho | ||
| fuselaje ancho | |||
| Jets regionales | |||
| por Aplicación | Pasajero | ||
| Cargador | |||
| Por tipo de propulsión | Turbofan | ||
| Turbopropulsor | |||
| Por componente | Estructuras de fuselaje | ||
| Motores aeronáuticos | |||
| Aviónica y control de vuelo | |||
| Interior de la cabina e IFEC | |||
| Otros componentes | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Europa | Reino Unido | ||
| Alemania | |||
| Francia | |||
| Italia | |||
| España | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Japan | |||
| India | |||
| South Korea | |||
| Singapore | |||
| Resto de Asia-Pacífico | |||
| Sudamérica | Brazil | ||
| Resto de Sudamérica | |||
| Oriente Medio y África | Medio Oriente | Emiratos Árabes Unidos | |
| Saudi Arabia | |||
| Qatar | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Resto de Africa | |||
Definición de mercado
- Tipo de avión - La aviación comercial incluye las aeronaves utilizadas para transportar pasajeros y carga de manera regular entre aeropuertos seleccionados.
- Tipo de subavión - Las aeronaves de pasajeros de ala fija y las aeronaves de carga operadas por líneas aéreas y adaptadas para el transporte de pasajeros y carga se consideran en el estudio.
- Tipo de Cuerpo - Las aeronaves de fuselaje estrecho y de fuselaje ancho de pasillo único y doble pasillo se incluyen en este estudio.
| Palabra clave | Definición |
|---|---|
| IATA | IATA significa Asociación Internacional de Transporte Aéreo, una organización comercial compuesta por aerolíneas de todo el mundo que tiene influencia sobre los aspectos comerciales de los vuelos. |
| OACI | OACI significa Organización de Aviación Civil Internacional, una agencia especializada de las Naciones Unidas que apoya la aviación y la navegación en todo el mundo. |
| Certificado de Operador Aéreo (AOC) | Un certificado otorgado por una Autoridad Nacional de Aviación que permite la realización de actividades de vuelos comerciales. |
| Certificado de aeronavegabilidad (CoA) | La autoridad de aviación civil del estado en el que está registrada la aeronave emite un Certificado de aeronavegabilidad (CoA) para una aeronave. |
| Producto Interno Bruto (PIB) | El producto interno bruto (PIB) es una medida monetaria del valor de mercado de todos los bienes y servicios finales producidos en un período de tiempo específico por los países. |
| RPK (Pasajeros Kilómetros Ingresados) | El RPK de una aerolínea es la suma de los productos obtenidos al multiplicar el número de pasajeros con ingresos transportados en cada etapa del vuelo por la distancia de la etapa; es el número total de kilómetros recorridos por todos los pasajeros con ingresos. |
| Factor de carga | El factor de ocupación es una métrica utilizada en la industria aérea que mide el porcentaje de capacidad de asientos disponible que se ha ocupado con pasajeros. |
| Fabricante de equipos originales (OEM) | Un fabricante de equipo original (OEM) se define tradicionalmente como una empresa cuyos bienes se utilizan como componentes en los productos de otra empresa, que luego vende el artículo terminado a los usuarios. |
| Asociación Internacional de Seguridad en el Transporte (ITSA) | La Asociación Internacional de Seguridad en el Transporte (ITSA) es una red internacional de jefes de autoridades independientes de investigación de seguridad (SIA). |
| Asientos disponibles Kilómetro (CONSULTAR) | Esta métrica se calcula multiplicando los asientos disponibles (AS) en un vuelo, definido anteriormente, multiplicado por la distancia recorrida. |
| Peso bruto | El peso completamente cargado de una aeronave, también conocido como “peso de despegue”, que incluye el peso combinado de pasajeros, carga y combustible. |
| Navegabilidad | La capacidad de una aeronave, u otro equipo o sistema aerotransportado, para operar en vuelo y en tierra sin riesgos significativos para la tripulación aérea, el personal de tierra, los pasajeros u otros terceros. |
| Estándares de aeronavegabilidad | Criterios detallados e integrales de diseño y seguridad aplicables a la categoría de producto aeronáutico (aeronave, motor o hélice). |
| Operador de base fija (FBO) | Una empresa u organización que opera en un aeropuerto. Un FBO proporciona servicios de operación de aeronaves como mantenimiento, abastecimiento de combustible, entrenamiento de vuelo, servicios chárter, hangar y estacionamiento. |
| Individuos de alto patrimonio neto (HNWI) | Las personas de alto patrimonio neto (HNWI) son personas con más de 1 millón de dólares en activos financieros líquidos. |
| Individuos con patrimonio neto ultraalto (UHNWI) | Las personas con patrimonio neto ultraalto (UHNWI) son personas con más de 30 millones de dólares en activos financieros líquidos. |
| Federal Aviation Administration (FAA) | La división del Departamento de Transporte se ocupa de la aviación. Opera el control del tráfico aéreo y regula todo, desde la fabricación de aviones hasta la capacitación de pilotos y las operaciones aeroportuarias en los Estados Unidos. |
| EASA (Agencia Europea de Seguridad Aérea) | La Agencia Europea de Seguridad Aérea es una agencia de la Unión Europea establecida en 2002 con la tarea de supervisar la seguridad y la regulación de la aviación civil. |
| Aviones con sistema de control y alerta aerotransportados (AW&C) | El avión con sistema de control y alerta aerotransportado (AEW&C) está equipado con un potente radar y un centro de mando y control a bordo para dirigir las fuerzas armadas. |
| La Organización del Tratado del Atlántico Norte (OTAN) | La Organización del Tratado del Atlántico Norte (OTAN), también llamada Alianza del Atlántico Norte, es una alianza militar intergubernamental entre 30 estados miembros: 28 europeos y dos norteamericanos. |
| Combatiente de ataque conjunto (JSF) | Joint Strike Fighter (JSF) es un programa de desarrollo y adquisición destinado a reemplazar una amplia gama de aviones de combate, ataque y ataque terrestre existentes para los Estados Unidos, el Reino Unido, Italia, Canadá, Australia, los Países Bajos, Dinamarca, Noruega, y anteriormente Turquía. |
| Aviones de combate ligeros (LCA) | Un avión de combate ligero (LCA) es un avión militar ligero y multiusos a reacción/turbohélice, comúnmente derivado de diseños de entrenadores avanzados, diseñado para participar en combates ligeros. |
| Instituto Internacional de Estocolmo para la Investigación de la Paz (SIPRI) | El Instituto Internacional de Investigación para la Paz de Estocolmo (SIPRI) es un instituto internacional que proporciona datos, análisis y recomendaciones para conflictos armados, gastos militares y comercio de armas, así como para el desarme y el control de armas. |
| Aeronaves de Patrulla Marítima (MPA) | Un avión de patrulla marítima (MPA), también conocido como avión de reconocimiento marítimo, es un avión de ala fija diseñado para operar durante períodos prolongados sobre el agua en funciones de patrulla marítima, en particular, guerra antisubmarina (ASW), guerra antibuque (AShW ), y búsqueda y salvamento (SAR). |
| Número de Mach | El número de Mach se define como la relación entre la velocidad real del aire y la velocidad del sonido a la altitud de un avión determinado. |
| Aeronaves furtivas | Sigilo es un término común aplicado a la tecnología y doctrina de baja observabilidad (LO), que hace que una aeronave sea casi invisible para la detección visual, infrarroja o de radar. |
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: identificar variables clave: Para construir una metodología de pronóstico sólida, las variables y los factores identificados en el Paso 1 se comparan con las cifras históricas de mercado disponibles. A través de un proceso iterativo, se establecen las variables requeridas para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Cree un modelo de mercado: Las estimaciones del tamaño del mercado para los años históricos y de pronóstico se han proporcionado en términos de ingresos y volumen. Para la conversión de ventas a volumen, el precio de venta promedio (ASP) se mantiene constante durante todo el período de pronóstico para cada país, y la inflación no es parte del precio.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizadas, bases de datos y plataformas de suscripción




