

Tamaño y participación en el mercado de grupos electrógenos comerciales
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 14.38 mil millones |
| Tamaño del mercado (2031) | USD 21.20 mil millones |
| Tasa de crecimiento (2026 - 2031) | 8.07% CAGR |
| Mercado de más rápido crecimiento | Norteamérica |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de grupos electrógenos comerciales por Mordor Intelligence
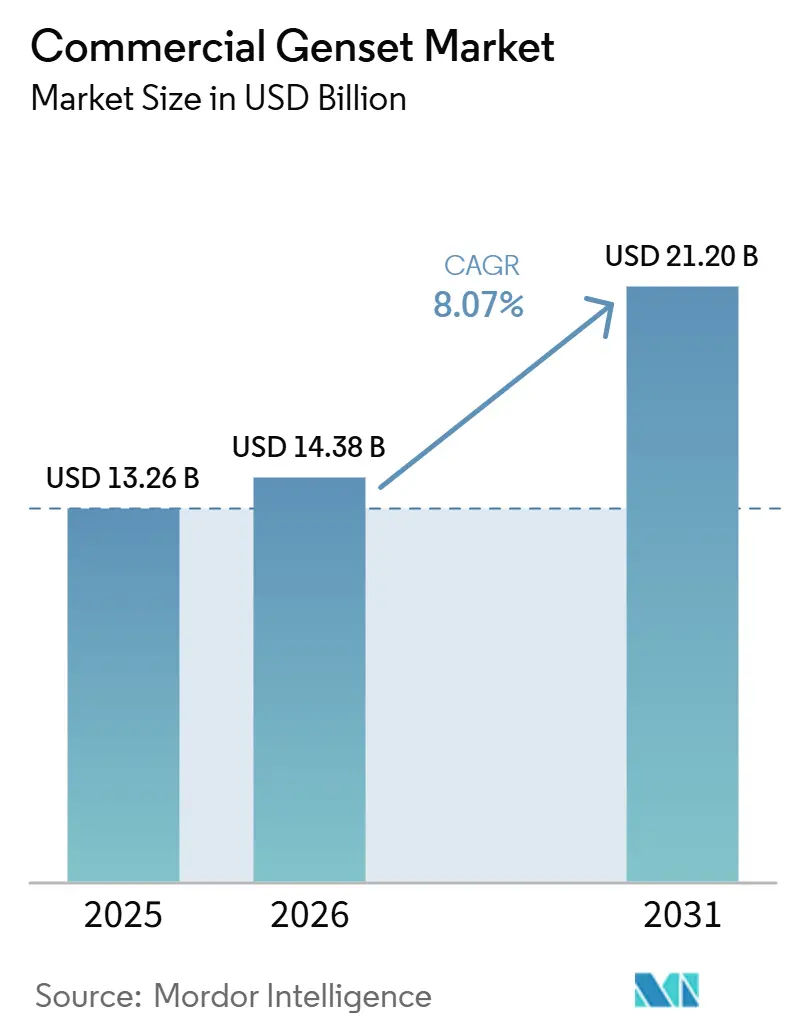
Se espera que el mercado de grupos electrógenos comerciales crezca de USD 13.26 mil millones en 2025 y USD 14.38 mil millones en 2026 a USD 21.20 mil millones para 2031, con una CAGR del 8.07% durante el período de 2026 a 2031. La generación in situ ha evolucionado de una mera contingencia a un elemento fundamental en la planificación de capacidad, impulsada por factores como la expansión de la infraestructura de los centros de datos, la intensificación de la densificación de las torres 5G y las largas listas de espera para la interconexión a la red que duran de cuatro a ocho años. Para 2030, los hiperescaladores invertirán más de USD 40 mil millones en el desarrollo de granjas de servidores en toda la India. Simultáneamente, la Agencia Internacional de Energía pronostica un aumento en la demanda mundial de electricidad de los centros de datos, estimando que se acercará a los 945 TWh para 2030. Las regulaciones más estrictas, a saber, EPA Tier 4-Final y Euro Stage V, están incrementando los costos de los grupos electrógenos diésel entre un 15% y un 30%. Este incremento de costes está impulsando al sector hacia configuraciones híbridas y de gas natural. Además, a medida que bajan los precios de las baterías, disminuye la ventaja de costes, antes significativa, de los grupos electrógenos para tiempos de funcionamiento prolongados. En respuesta, los proveedores están reforzando su oferta, introduciendo características como cabinas acústicas, motores compatibles con hidrógeno y soluciones de mantenimiento basadas en inteligencia artificial.
Conclusiones clave del informe
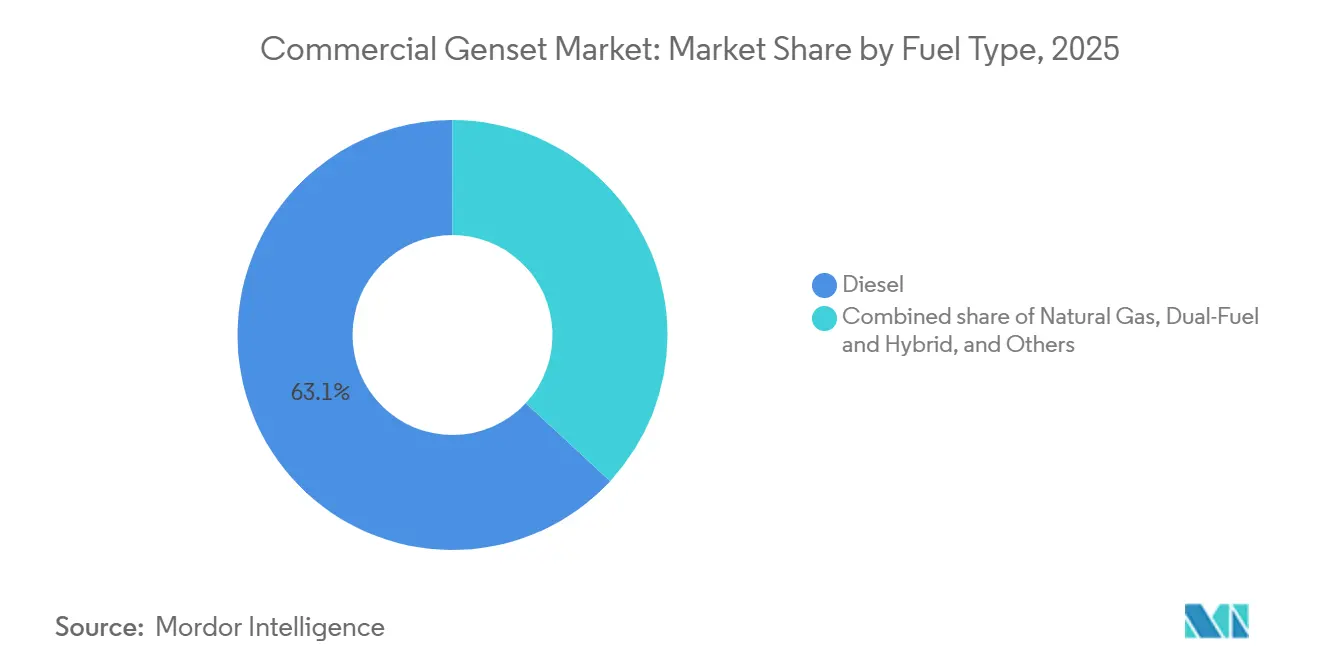
- Por tipo de combustible, el diésel mantuvo una cuota del 63.1% del tamaño del mercado de grupos electrógenos comerciales en 2025, mientras que se prevé que el gas natural se expanda a una tasa de crecimiento anual compuesta del 11.4% hasta 2031.
- En cuanto a la potencia nominal, se espera que la clase de >750 kVA capture un crecimiento anual compuesto del 10.1 %, superando al segmento de 75-750 kVA, que mantuvo el 49.7 % del tamaño del mercado de grupos electrógenos comerciales en 2025.
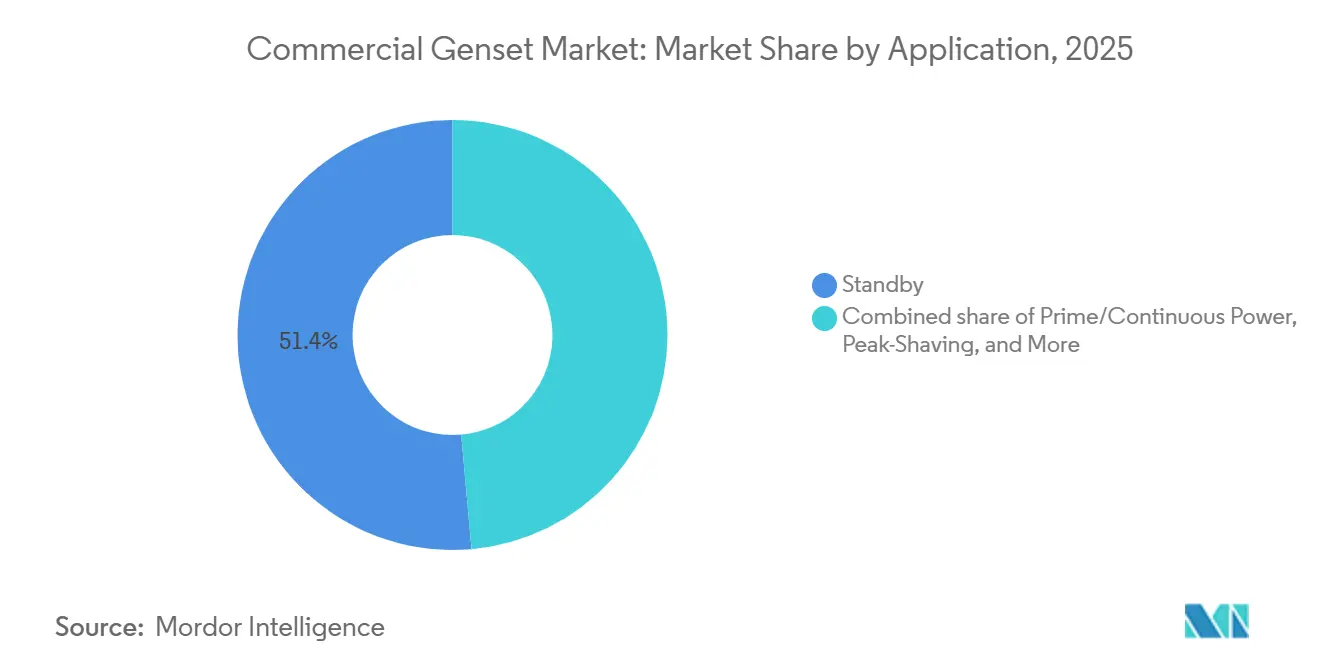
- Se prevé que, por aplicación, la energía principal/continua aumente a una tasa de crecimiento anual compuesta (CAGR) del 9.6 %, superando a las instalaciones de reserva, que representaron el 51.4 % de los envíos en 2025.
- Por sector de usuario final, los centros de datos lideraron con el 35.3% de la cuota de mercado de grupos electrógenos comerciales en 2025 y se espera que avancen a una tasa de crecimiento anual compuesta (CAGR) del 8.5% hasta 2031.
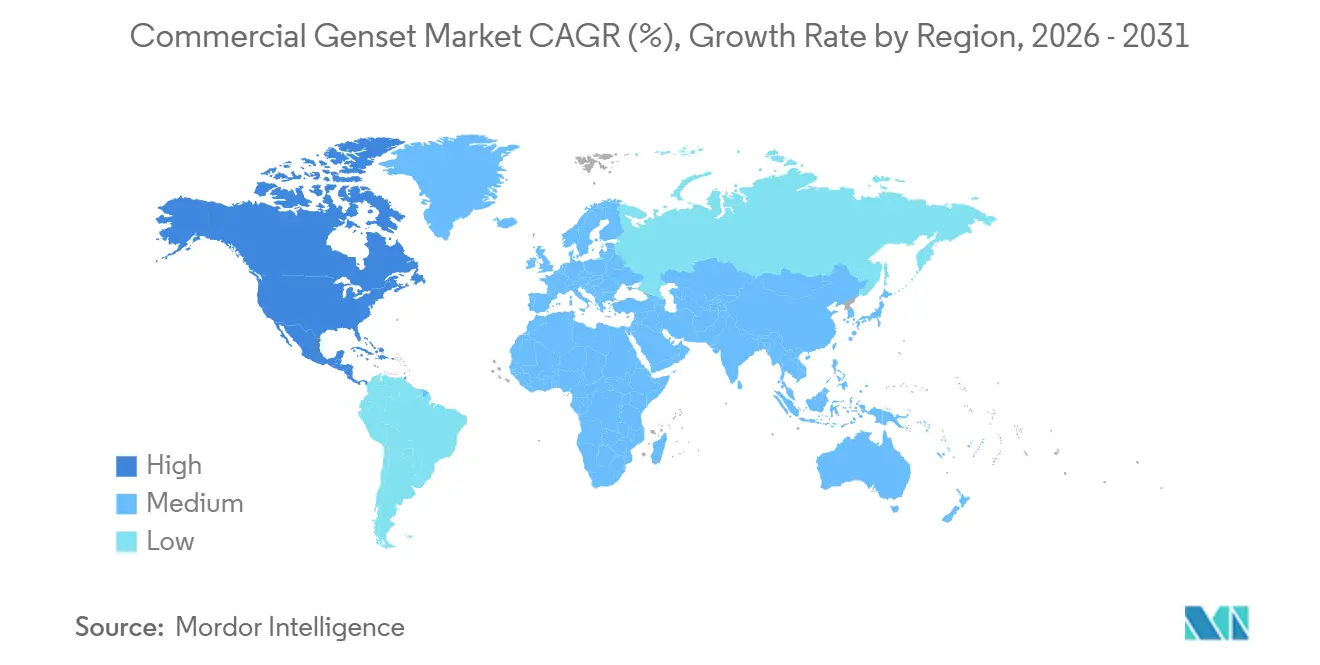
- Geográficamente, Asia-Pacífico representó el 45.2% de los ingresos en 2025, mientras que Norteamérica registró la tasa de crecimiento anual compuesta (CAGR) proyectada más rápida, del 9.1% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de grupos electrógenos comerciales
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de los centros de datos de hiperescala y de borde | + 2.10% | Global, con especial atención a Norteamérica e India. | Mediano plazo (2-4 años) |
| El sector inmobiliario comercial, de rápido crecimiento y con limitaciones de red, está experimentando un rápido crecimiento. | + 1.50% | Texas, Arizona, economías centrales de la UE | Corto plazo (≤ 2 años) |
| Transición de diésel a gas según las normas Tier 4-Final y Stage V. | + 1.30% | América del Norte y la UE | Mediano plazo (2-4 años) |
| Densificación de la red 5G en telecomunicaciones | + 1.00% | APAC y África | Largo plazo (≥ 4 años) |
| Adopción de grupos electrógenos híbridos y preparados para hidrógeno | + 0.80% | UE y América del Norte | Largo plazo (≥ 4 años) |
| Mantenimiento predictivo basado en IA | + 0.60% | Global | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento exponencial de los centros de datos hiperescalables y de borde.
Los retrasos en las colas de PJM y ERCOT promedian alrededor de ocho años, lo que lleva a los operadores a asegurar una generación estimada de 10-12 GW en el sitio en lugar de esperar nueva infraestructura de transmisión. En India, la capacidad de energía instalada de los centros de datos aumentó de 1.4 GW en el segundo trimestre de 2025, con el objetivo de alcanzar 4-10 GW para 2030, respaldada por USD 40 mil millones en nuevas inversiones de hiperescaladores. El pedido de USD 840 millones de Atlas Energy para 1.4 GW de unidades de gas natural Caterpillar CG260-16 y G3520 subraya la adquisición sustancial de varios megavatios detrás del medidor destinada a abordar las limitaciones de la red.
El mercado inmobiliario comercial de rápido crecimiento con limitaciones de red en el Cinturón del Sol de EE. UU. y la UE
Se prevé que la lista de espera de interconexión de ERCOT alcance los 226 GW para 2025, y que los centros de datos representen aproximadamente tres cuartas partes de dicha lista. Se espera que las mejoras en la transmisión tarden entre siete y diez años en completarse. Los promotores inmobiliarios en ciudades como Austin, Dallas, Phoenix y Tampa están incorporando grupos electrógenos de potencia principal en las nuevas construcciones, mientras que las oficinas alemanas están instalando máquinas de servicio continuo para gestionar los períodos de menor generación de energía solar y eólica, conocidos como Dunkelflaute. (1) ERCOT, “Informe sobre el estado de la interconexión de generadores 2025”, ercot.com
El cambio de diésel a gas está impulsado por las normas Tier 4-Final y Euro Stage V.
La incorporación de filtros de partículas y sistemas SCR ha incrementado los precios de los grupos electrógenos diésel hasta en un 30%, impulsando la demanda de modelos de gas natural, que reducen las emisiones de CO₂ en aproximadamente un 25% por kWh y eliminan la necesidad de logística de DEF. Se prevé que los precios del gas natural en Henry Hub alcancen los 3.76 USD por MMBtu para 2026, lo que reforzará aún más la ventaja en cuanto al coste total de propiedad a medida que avancen las ampliaciones de los gasoductos.
Densificación de la red 5G de telecomunicaciones en Asia-Pacífico y África
La energía de las torres representa aproximadamente entre el 30 % y el 34 % de los costos operativos de las empresas de torres en la India. Las soluciones híbridas que combinan energía solar, baterías de fosfato de hierro y litio (LFP) y generadores de tamaño adecuado pueden reducir el consumo de diésel hasta en un 70 %, con periodos de recuperación de la inversión inferiores a tres años. En Zambia, Nigeria y Kenia, los grupos electrógenos de 20 a 50 kW siguen siendo ampliamente utilizados para mantener la resiliencia básica, ya que el tiempo de actividad de la red en estas regiones oscila entre el 60 % y el 70 %.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Caída rápida de los precios de las baterías a escala comercial | -1.20% | Global, liderado por China | Corto plazo (≤ 2 años) |
| Ordenanzas más estrictas sobre el ruido urbano | -0.50% | Ciudades de Norteamérica y la UE | Mediano plazo (2-4 años) |
| Volatilidad de los precios del GNL y del gas por gasoducto | -0.40% | América del Norte, UE, APAC | Corto plazo (≤ 2 años) |
| Ampliación de las cláusulas de arrendamiento ecológico | -0.30% | UE y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Caída rápida de los precios de las baterías a escala comercial
El precio promedio de los paquetes de fosfato de hierro y litio disminuyó un 31 % interanual a 98 USD por kWh en 2025 y se proyecta que disminuya aún más a 72 USD por kWh para 2028. (2) Volta Foundation, “Battery Price Survey 2025”, volta-foundation.org Los centros de datos ahora utilizan baterías para los 30 minutos iniciales de las interrupciones, reservando los grupos electrógenos para eventos prolongados y reduciendo el consumo de diésel entre un 15 y un 25 %.
Normativas más estrictas sobre el ruido urbano para las unidades de reserva
Chicago aplica un límite de ruido mecánico nocturno de 55 dB(A) a una distancia de 30 metros (100 pies). Esta normativa ha llevado a los proveedores a ofrecer paquetes acústicos que reducen los niveles de ruido entre 10 y 25 dB, lo que se traduce en un aumento del 10 al 20 % en los costos de instalación. Además, los contratos de arrendamiento "verde oscuro" de Better Buildings Partnership exigen sistemas de energía de respaldo silenciosos y de bajas emisiones en áreas urbanas densamente pobladas.
Análisis de segmento
Por tipo de combustible: El gas natural gana terreno a pesar del dominio del diésel.
Se prevé que el gas natural crezca a una tasa de crecimiento anual compuesta (TCAC) del 11.4 % durante el período de pronóstico, en contraste con la cuota de mercado del diésel, que alcanzará el 63.1 % en el mercado de grupos electrógenos comerciales en 2025. Este cambio se debe a que los operadores buscan evitar los gastos asociados con los sistemas de postratamiento Tier 4-Final. El acuerdo de Caterpillar con Atlas Energy, por un valor de 1.4 GW, subraya esta transición, mientras que los motores de mezcla de hidrógeno ofrecen una vía potencial para la descarbonización a largo plazo. Sin embargo, la fluctuación de los índices de GNL y el ajuste de precios previsto para 2027 complican las estrategias de cobertura de combustible para los compradores.
El diésel sigue desempeñando un papel fundamental en aplicaciones de arranque rápido en modo de espera, especialmente en hospitales y otras instalaciones críticas donde el acceso a gasoductos es limitado. Los proveedores están abordando los costes de cumplimiento ofreciendo kits modulares de reducción catalítica selectiva (SCR) y garantizando la compatibilidad con el biodiésel. Además, los sistemas híbridos diésel-batería, diseñados para emplazamientos de telecomunicaciones en regiones como Indonesia y Nigeria, incorporan un sistema automatizado de seguimiento de carga para mejorar la eficiencia del motor, minimizar las emisiones en ralentí y prolongar los intervalos de mantenimiento.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por clasificación de potencia: La hiperescala impulsa el crecimiento de la alta capacidad.
Se prevé que los grupos electrógenos de más de 750 kVA crezcan a una tasa de crecimiento anual compuesta (TCAC) del 10.1 %, impulsados por la demanda de centros de datos multimegavatios que requieren redundancia N+1. El pedido récord de Atlas Energy de módulos de 4.5 MW pone de manifiesto la creciente preferencia por los bloques en contenedores que pueden escalarse hasta parques de 100 MW.
Se prevé que el segmento de gama media de 75-750 kVA mantenga su posición como líder en volumen, representando el 49.7 % de la cuota de mercado para 2025. Este segmento atiende principalmente a parques empresariales, hoteles y clínicas, que cada vez deben cumplir con normativas de eficiencia más estrictas, similares a las de MEES. Mientras tanto, las unidades portátiles de menos de 75 kVA se enfrentan a la competencia de alternativas con baterías. Sin embargo, las expansiones de redes 5G en zonas rurales de África siguen especificando grupos electrógenos de 20-50 kW debido a que el tiempo de actividad de la red se mantiene en torno al 65 %.
Por aplicación: La energía principal supera el crecimiento de la energía de reserva.
Las unidades de generación de energía principal experimentaron una tasa de crecimiento anual del 9.6 %, superando a las de respaldo, que representaron el 51.4 % de los envíos en 2025. Este cambio se debe a que los promotores inmobiliarios del Cinturón del Sol incorporan la generación in situ durante la fase de diseño para evitar retrasos de transmisión de hasta siete años. Si bien la energía de respaldo sigue siendo un requisito según los códigos de construcción para el sector sanitario y los edificios de gran altura, su participación está disminuyendo gradualmente a medida que las baterías cubren cada vez más las interrupciones de corta duración.
La reducción de picos de demanda se ha convertido en una fuente de ingresos adicional, con instalaciones en California y Texas que generan cargos por demanda superiores a los 18 USD por kW-mes. Estas instalaciones utilizan generadores de gas para reducir las cargas máximas durante 100 a 200 horas anuales, recuperando la inversión inicial en cuatro años. De manera similar, las microrredes híbridas combinan sistemas fotovoltaicos, baterías de fosfato de hierro y litio (LFP) y motores de gas, gestionados por sistemas de despacho basados en IA, para cumplir con los requisitos de arrendamiento verde y, al mismo tiempo, mantener la resiliencia del sistema.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por sector de usuario final: Los centros de datos mantienen su liderazgo.
Los centros de datos representaron el 35.3 % de los envíos de 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (TCAC) del 8.5 % hasta 2031. Aproximadamente el 73 % de los operadores están incorporando la generación de energía in situ en el diseño de sus campus. Los edificios comerciales y el sector minorista siguen esta tendencia, optando frecuentemente por generadores diésel de 500 kVA equipados con silenciadores de grado hospitalario para cumplir con las normativas de ruido urbano.
El sector sanitario está modernizando sus flotas obsoletas con sistemas híbridos de gas y baterías, que ofrecen una autonomía de 96 horas, en línea con las recomendaciones de la Joint Commission. En el sector de las telecomunicaciones, las soluciones energéticas para torres siguen siendo un área de crecimiento local, especialmente a medida que aumentan las instalaciones de mástiles en África. Los sistemas híbridos de energía solar y baterías en este segmento ofrecen periodos de amortización inferiores a tres años, a la vez que reducen el consumo de diésel en más del 60 %.
Análisis geográfico
Se prevé que la región de Asia-Pacífico acapare la mayor parte del mercado de grupos electrógenos comerciales, alcanzando el 45.2 % en 2025. Este crecimiento se debe a la expansión de los centros de datos en India, influenciada por las interrupciones del servicio de AWS en el Golfo Pérsico y una inversión de capital de 40 millones de dólares en hiperescala, lo que incrementa la demanda en ciudades de segundo nivel como Nagpur y Jaipur. Además, los fabricantes de equipos originales chinos están ganando terreno en los segmentos de gama media. En el sudeste asiático, la expansión de las redes 5G, donde los costes de extensión de la red pueden alcanzar los 50,000 dólares por kilómetro, mantiene los pedidos de grupos electrógenos con potencias comprendidas entre los 30 kW y los 250 kW.
Se prevé que Norteamérica registre la tasa de crecimiento anual compuesta (TCAC) más rápida, del 9.1%, hasta 2031. Las limitaciones de la red eléctrica en la región del Cinturón del Sol están impulsando una alta demanda de grupos electrógenos de primera línea. Por ejemplo, la lista de espera de proyectos de ERCOT, de 226 GW, y el crecimiento anual de la carga del 12% en Phoenix evidencian una escasez estructural, lo que impulsa el despliegue de estaciones de gas natural de varios megavatios para fábricas de IA y plantas de fabricación de chips. En Canadá, los incentivos federales promueven la modernización para el uso de hidrógeno, mientras que las iniciativas de relocalización de la producción en México, por un valor de 20 millones de dólares, canalizan la demanda de grupos electrógenos de 1,000 kVA hacia los parques industriales de Monterrey.
Europa gestiona su alta adopción de energías renovables junto con los riesgos asociados a la contaminación atmosférica. En Alemania, los edificios de oficinas están incorporando motores de gas en microrredes a escala de edificio. En el Reino Unido, los propietarios están abordando las mejoras de las Normas Mínimas de Eficiencia Energética (MEES, por sus siglas en inglés), que a menudo incluyen grupos electrógenos de respaldo para apoyar la electrificación de los sistemas de climatización sin necesidad de reforzar la red eléctrica. Las minas nórdicas están probando unidades de hidrógeno al 100%, y las normativas acústicas de París y Milán convierten las marquesinas de bajo ruido en accesorios estándar. (3) Gobierno del Reino Unido, «Consulta sobre las Normas Mínimas de Eficiencia Energética 2026», gov.uk
Panorama competitivo
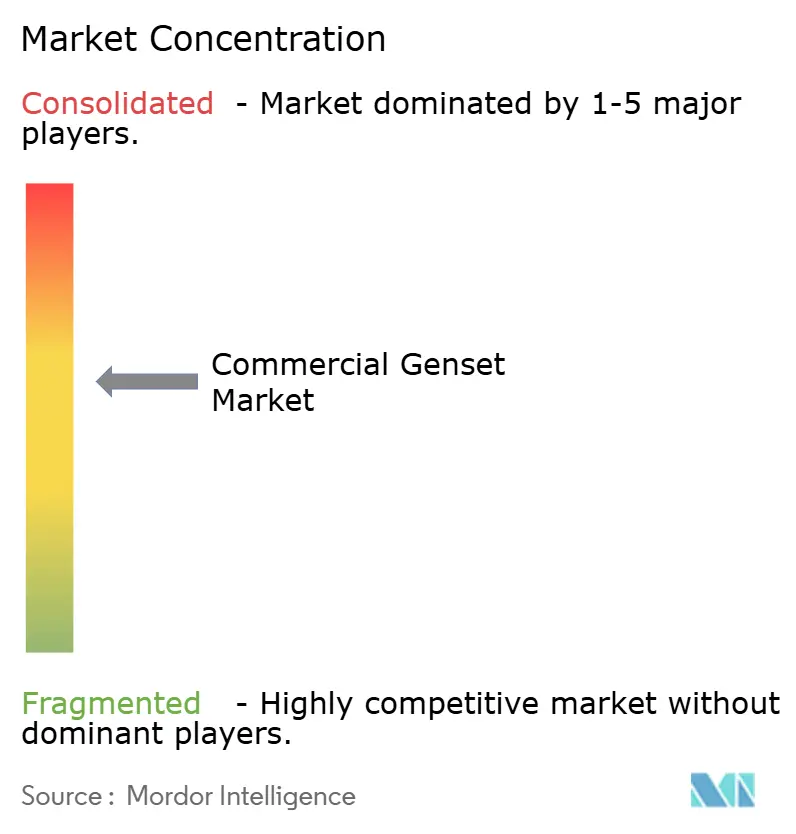
El mercado de grupos electrógenos comerciales presenta una concentración moderada. Los proveedores de microrredes híbridas, como Generac y Wärtsilä, impulsan la adopción de sistemas de energía integrados mediante la combinación de grupos electrógenos con sistemas de almacenamiento de energía en baterías (BESS) y sistemas de gestión de energía (EMS), especialmente en aplicaciones comerciales e industriales. En 2026, Atlas Energy Solutions firmó un acuerdo marco de 840 millones de dólares con Caterpillar para la adquisición de aproximadamente 1.4 GW de equipos de generación de energía a gas natural, lo que refleja la creciente tendencia del sector hacia soluciones energéticas flexibles y con bajas emisiones de carbono, en contraposición a los sistemas convencionales que solo utilizan diésel.
Los proveedores se están diversificando estratégicamente hacia kits preparados para hidrógeno y diagnósticos basados en inteligencia artificial (IA). El sistema GEMS 7 EMS de Wärtsilä gestiona sistemas de almacenamiento de varios gigavatios-hora (GWh), mientras que la adquisición de First Mode por parte de Cummins amplía su cartera de equipos híbridos para minería. Marcas asiáticas competitivas en precio, como Mahindra Powerol, Kirloskar y Himoinsa, aprovechan las ventajas de precio en el segmento de menos de 250 kVA, especialmente en regiones como África y Latinoamérica.
Empresas emergentes como Mainspring Energy y Jubaili Bros están introduciendo generadores lineales flexibles y sistemas híbridos diésel-batería que prometen ahorros de combustible de entre el 30 % y el 70 %. Empresas de alquiler como Aggreko y United Rentals están integrando sensores IoT para reducir las visitas de los técnicos, con un ahorro promedio de 800 USD por cada visita de servicio evitada. En general, la competencia en el mercado está impulsada cada vez más por la flexibilidad en el consumo de combustible, la oferta de servicios digitales y el cumplimiento de las normativas urbanas sobre contaminación acústica y emisiones.
Líderes de la industria de grupos electrógenos comerciales
Caterpillar Inc.
Cummins Inc.
Generac Holdings Inc.
Kohler Co.
Sistemas de energía Rolls-Royce
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Diciembre de 2025: Cummins India presentó su grupo electrógeno de 82.5 kVA compatible con CPCBIV+ en la feria CII EXCON 2025. Este grupo electrógeno cuenta con un diseño compacto, mayor eficiencia de combustible y un rendimiento optimizado, lo que proporciona una solución energética fiable y más limpia, adaptada a las crecientes demandas de los mercados de comercio rápido, construcción e infraestructura de la India.
- Abril de 2025: Generac adquirió Deep Sea Electronics, ampliando las capacidades de control avanzado para grupos electrógenos a gas natural y microrredes.
- Marzo de 2025: Cummins completó el Proyecto Brunel y presentó un motor de hidrógeno de 6.7 litros con una reducción del 99 % de las emisiones de carbono del tubo de escape.
- Marzo de 2025: Caterpillar presentó el motor C13D en Bauma Munich, que ofrece entre 340 y 515 kW con soporte de combustible renovable.
Alcance del informe del mercado global de grupos electrógenos comerciales
Un grupo electrógeno comercial es una unidad de energía robusta diseñada para suministrar electricidad de respaldo o principal a instalaciones comerciales, como oficinas, locales comerciales, restaurantes y pequeñas instalaciones industriales. Estas unidades suelen combinar un motor diésel o de gas natural con un alternador, y sirven como solución intermedia entre los pequeños generadores residenciales y los grandes generadores industriales.
El mercado global de grupos electrógenos comerciales se segmenta por tipo de combustible, potencia nominal, aplicación, sector de usuario final y geografía. Por tipo de combustible, el mercado se segmenta en diésel, gas natural, combustible dual e híbrido, y otros. Por potencia nominal, el mercado se segmenta en menos de 75 kVA, de 75 a 750 kVA y más de 750 kVA. Por aplicación, el mercado se segmenta en energía de reserva, energía principal/continua, reducción de picos de demanda, energía de alquiler/temporal y soporte para microrredes e híbrido. Por sector de usuario final, el mercado se segmenta en edificios comerciales, centros de datos, atención médica, hostelería, educación, telecomunicaciones, aeropuertos y otros. El informe también cubre el tamaño del mercado y las previsiones para el mercado de grupos electrógenos comerciales en 18 países de las principales regiones. Para cada segmento, el tamaño del mercado y las previsiones se han realizado en función del valor (USD).
| Diesel |
| Gas Natural |
| Doble combustible e híbrido |
| Otros (renovables/biocombustibles, GLP, preparados para hidrógeno, etc.) |
| Por debajo de 75 kVA |
| 75 a 750 kVA |
| Por encima de 750 kVA |
| de alimentación en espera |
| Potencia principal/continua |
| Afeitado de picos |
| Energía de alquiler/temporal |
| Microrredes y soporte híbrido |
| Edificios comerciales (oficinas, locales comerciales, centros comerciales) |
| Centros de datos |
| Centros médicos |
| Hospitalidad (Hoteles y Resorts) |
| Instituciones educativas |
| Telecomunicaciones (Torres, Puntos de Punto de Acceso de Borde) |
| Aeropuertos y centros de transporte |
| Otros |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países nórdicos | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Egipto | |
| Resto de Medio Oriente y África |
| Por tipo de combustible | Diesel | |
| Gas Natural | ||
| Doble combustible e híbrido | ||
| Otros (renovables/biocombustibles, GLP, preparados para hidrógeno, etc.) | ||
| Por potencia nominal | Por debajo de 75 kVA | |
| 75 a 750 kVA | ||
| Por encima de 750 kVA | ||
| por Aplicación | de alimentación en espera | |
| Potencia principal/continua | ||
| Afeitado de picos | ||
| Energía de alquiler/temporal | ||
| Microrredes y soporte híbrido | ||
| Por industria del usuario final | Edificios comerciales (oficinas, locales comerciales, centros comerciales) | |
| Centros de datos | ||
| Centros médicos | ||
| Hospitalidad (Hoteles y Resorts) | ||
| Instituciones educativas | ||
| Telecomunicaciones (Torres, Puntos de Punto de Acceso de Borde) | ||
| Aeropuertos y centros de transporte | ||
| Otros | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países nórdicos | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál será el valor del mercado de grupos electrógenos comerciales en 2026?
El mercado de grupos electrógenos comerciales alcanzará un valor de 14.38 millones de dólares en 2026.
¿Qué sector de usuarios finales compra la mayor cantidad de grupos electrógenos comerciales?
Los centros de datos lideran la demanda, con una cuota del 35.3% en 2025 y una expansión a un ritmo anual compuesto del 8.5% hasta 2031.
¿Por qué los grupos electrógenos de gas natural están ganando terreno frente a los de diésel?
Las normas de la Fase 4-Final y la Etapa V aumentan los costes de propiedad de los vehículos diésel hasta en un 30%, mientras que las unidades de gas evitan los filtros de partículas y emiten un 25% menos de CO₂.
¿A qué ritmo están bajando los precios de las baterías en comparación con los costes de los generadores eléctricos?
Los precios de las baterías de fosfato de hierro y litio cayeron un 31 % en 2025, hasta los 98 dólares por kWh, y podrían llegar a los 72 dólares en 2028, lo que reduce la ventaja de costes de los grupos electrógenos para el suministro de energía de respaldo a corto plazo.
¿Qué región registra el crecimiento más rápido?
Se prevé que Norteamérica, impulsada por los cuellos de botella en la red eléctrica del Cinturón del Sol, registre una tasa de crecimiento anual compuesta (CAGR) del 9.1% hasta 2031.
¿Qué combustibles están surgiendo más allá del diésel y el gas natural?
Los motores preparados para el hidrógeno, que funcionan con H₂ o lo mezclan con él, están entrando en servicio comercial, junto con las unidades de GLP y biocombustibles para aplicaciones específicas.


