

Tamaño y participación del mercado de sistemas HVAC comerciales
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
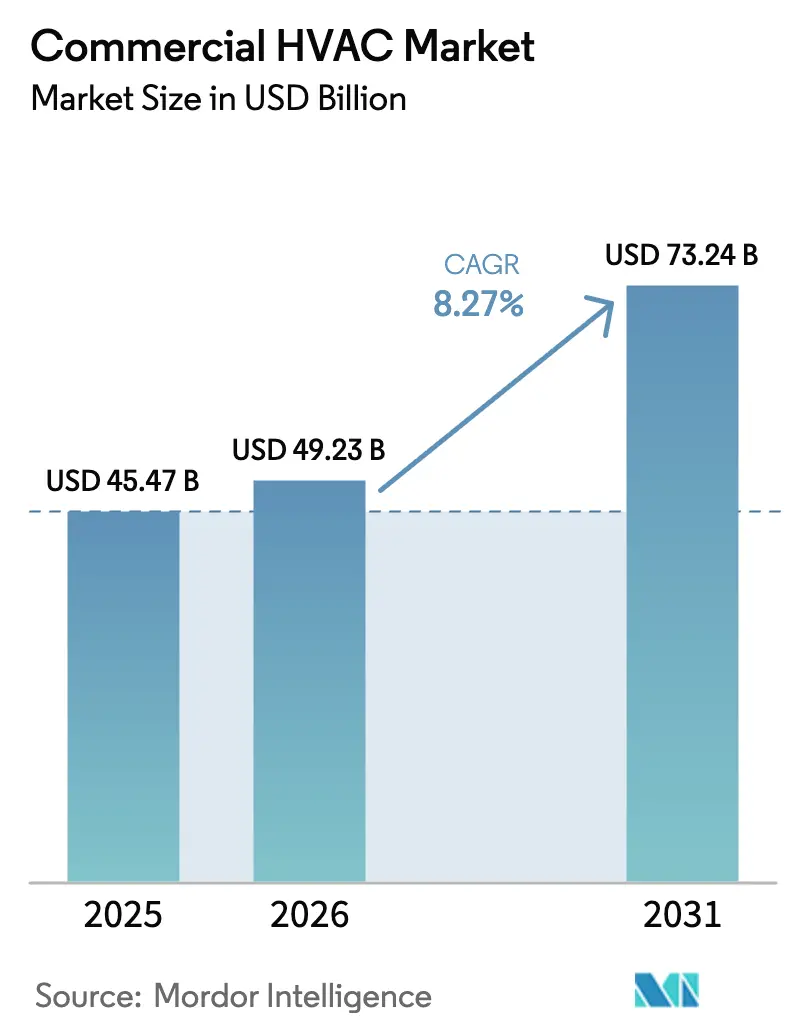
| Tamaño del mercado (2026) | USD 49.23 mil millones |
| Tamaño del mercado (2031) | USD 73.24 mil millones |
| Tasa de crecimiento (2026 - 2031) | 8.27% CAGR |
| Mercado de más rápido crecimiento | Norteamérica |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de sistemas HVAC comerciales por Mordor Intelligence
Se proyecta que el tamaño del mercado comercial de HVAC se expandirá de USD 45.47 mil millones en 2025 y USD 49.23 mil millones en 2026 a USD 73.24 mil millones para 2031, registrando una CAGR del 8.27% entre 2026 y 2031. La demanda de refrigeración de los centros de datos de IA, la reducción acelerada de refrigerantes y los mandatos de ventilación pospandemia están redefiniendo los criterios de especificación y los ciclos de adquisición. Los fabricantes de equipos originales están rediseñando compresores con refrigerantes de bajo GWP para obtener certificaciones de construcción ecológica, mientras que los propietarios de instalaciones están reorientando sus presupuestos hacia contratos de servicio basados en resultados que garantizan el ahorro energético. La escasez de mano de obra en los oficios de instalación de América del Norte, sumada a la persistente volatilidad de los semiconductores, está ralentizando los plazos de finalización de los proyectos, pero también reforzando la demanda de plataformas de mantenimiento predictivo que prolongan la vida útil de los equipos. Las entradas de capital siguen favoreciendo a los proveedores que combinan las actualizaciones de HVAC con energía solar y almacenamiento in situ, convirtiendo los edificios en activos de red flexibles.
Conclusiones clave del informe
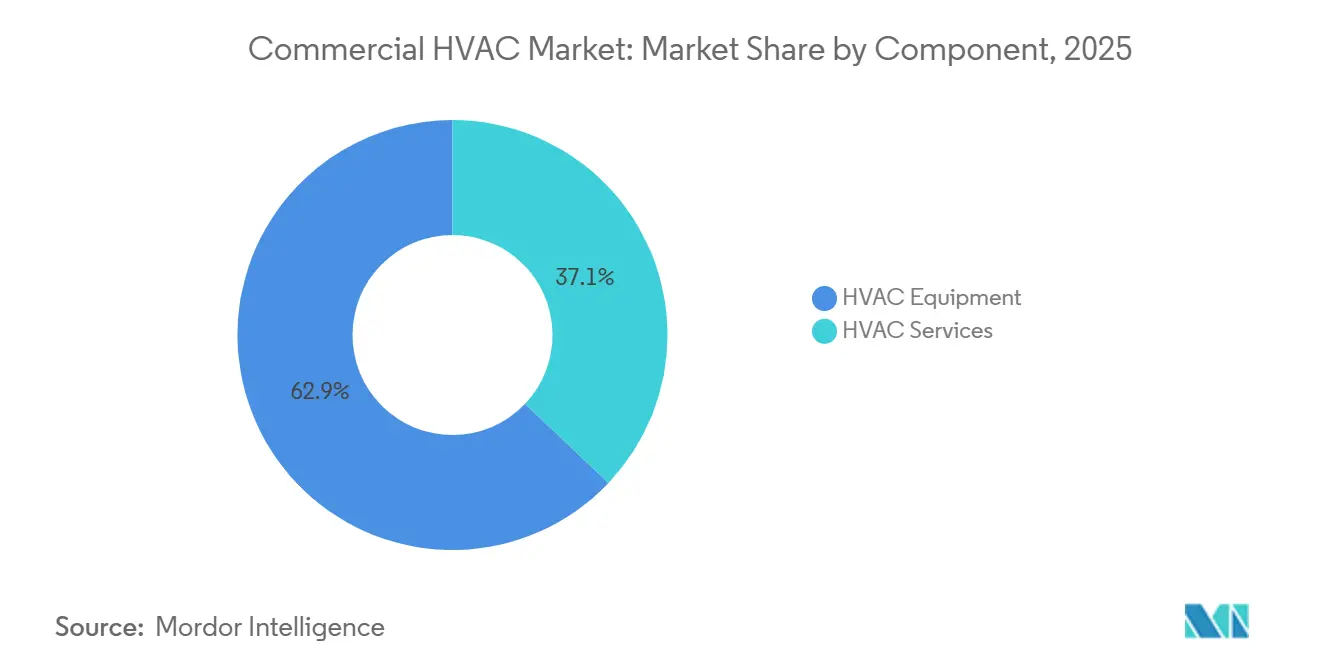
- Por componente, los equipos HVAC lideraron con una participación de ingresos del 62.91 % en 2025, mientras que se prevé que los servicios avancen a una CAGR del 8.54 % hasta 2031.
- Por tipo de equipo, la refrigeración y el aire acondicionado representaron el 47.33 % de la participación de mercado de HVAC comercial en 2025, y se proyecta que los controles y sensores se expandirán a una CAGR del 8.89 % hasta 2031.
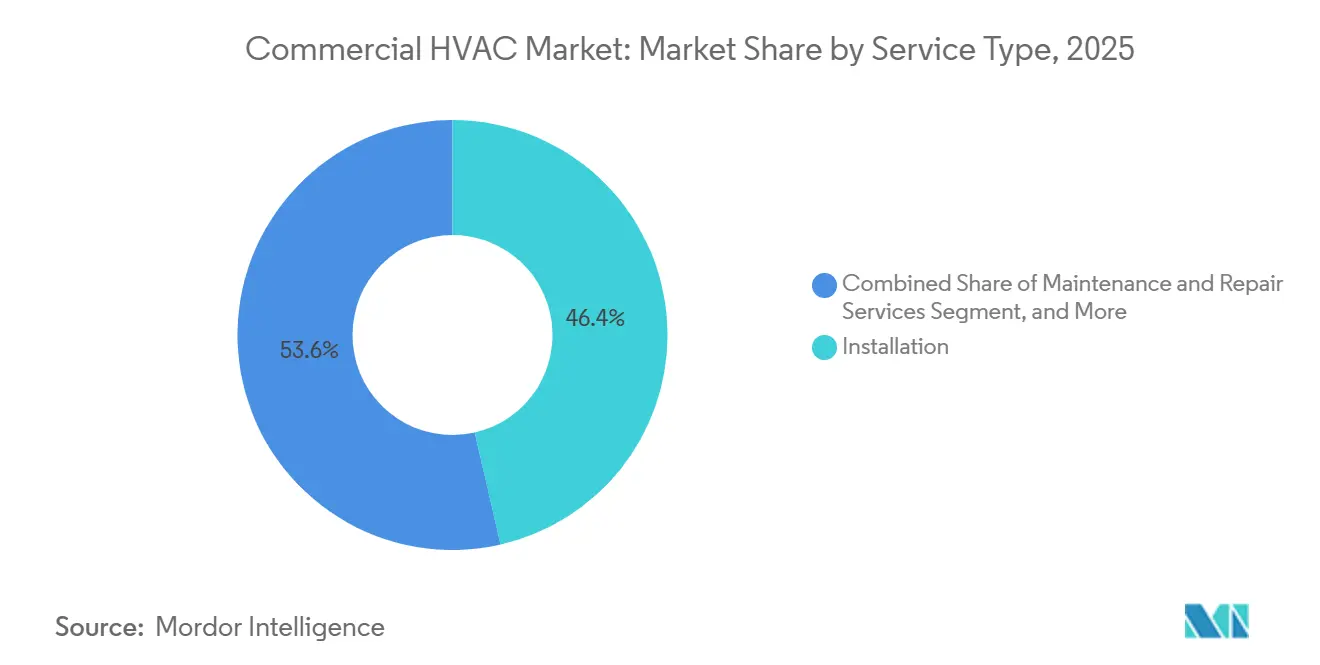
- Por tipo de servicio, la instalación representó el 46.42% del mercado de HVAC comercial en 2025, mientras que la contratación de rendimiento y HVAC como servicio muestran la tasa de crecimiento más alta con una CAGR del 8.93% hasta 2031.
- Por industria de usuario final, los edificios de oficinas comerciales representaron el 32.89% de la demanda en 2025; los centros de datos son el segmento de más rápido crecimiento, aumentando a una CAGR del 9.78% entre 2026 y 2031.
- Por geografía, América del Norte contribuyó con el 35.78% de los ingresos en 2025, y se espera que Asia-Pacífico registre el crecimiento regional más rápido con una CAGR del 9.43% durante el horizonte de pronóstico.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de sistemas HVAC comerciales
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la carga de refrigeración en centros de datos impulsados por IA | + 2.1% | Centros de hiperescala de América del Norte, Europa y Asia-Pacífico | Mediano plazo (2–4 años) |
| Regulaciones más estrictas sobre eficiencia energética y refrigerantes | + 1.8% | Global, liderado por la UE, Estados Unidos y Japón | Largo plazo (≥4 años) |
| Creciente demanda de sistemas HVAC energéticamente eficientes | + 1.5% | Norteamérica y europa | Mediano plazo (2–4 años) |
| El auge de los HVAC como servicio y los contratos basados en resultados | + 1.2% | América del Norte, Europa, Asia-Pacífico emergente | Mediano plazo (2–4 años) |
| Crecimiento de la construcción comercial en las economías emergentes | + 1.0% | Núcleo de Asia y el Pacífico, con repercusiones en Oriente Medio y África | Largo plazo (≥4 años) |
| Mayor conciencia sobre la calidad del aire interior después de la COVID-19 | + 0.7% | Global, salud y educación | Corto plazo (≤2 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la carga de refrigeración en centros de datos impulsados por IA
Los clústeres de IA generativa están elevando la densidad de racks de 8 kW a 40 kW, un aumento de cinco veces que la refrigeración por aire por sí sola no puede gestionar. Los hiperescaladores están adoptando intercambiadores de calor de puerta trasera y colectores de líquido directos al chip que extraen el 80 % del calor antes de que llegue a la corriente de aire de la sala de datos. Este cambio obliga a las plantas de agua fría a funcionar a un 35 % más de capacidad, lo que impulsa los pedidos de enfriadores de alta eficiencia y bombas de velocidad variable. Los conjuntos modulares de enfriadores, dimensionados en incrementos de 500 kW, ayudan a los operadores a alinear la inversión de capital con las implementaciones graduales de servidores. Los algoritmos predictivos ahora ajustan los valores de consigna del agua fría en tiempo real en función de la utilización del servidor, lo que reduce las cargas parásitas hasta en un 20 % y amplía las horas de funcionamiento del compresor entre revisiones.[ 1 ]Honeywell International Inc. "Presentación para inversores del cuarto trimestre de 2025". Febrero de 2026. www.honeywell.com/us/en/investors Esta dinámica mantiene al mercado de HVAC comercial en una trayectoria de crecimiento más pronunciado, especialmente alrededor de los campus de hiperescala.
Regulaciones más estrictas sobre eficiencia energética y refrigerantes
La Ley AIM en Estados Unidos apunta a una reducción gradual del 85% en el uso de hidrofluorocarbonos para 2036, mientras que la Unión Europea prohíbe los refrigerantes con un PCA superior a 150 en nuevas instalaciones después de enero de 2025. Los fabricantes están optando por el R-32, el R-454B, las mezclas de propano y los diseños de bombas de calor de última generación. Las exigencias de detección de fugas en Japón ahora incrementan los gastos recurrentes de cumplimiento normativo, pero al mismo tiempo impulsan la demanda de sensores inalámbricos y software de análisis. La norma ASHRAE 90.1-2022 eleva los mínimos de eficiencia de las enfriadoras en un 10%, lo que impulsa a los propietarios de instalaciones a actualizar las unidades instaladas antes de 2015 para conservar la etiqueta Energy Star. Los ciclos de producción más cortos y los plazos de modernización acelerados están ampliando la base de clientes para equipos de alta gama con bajo PCA.
Creciente demanda de sistemas HVAC energéticamente eficientes
Los compromisos de cero emisiones netas en las carteras inmobiliarias exigen una intensidad energética de HVAC inferior a 15 kWh por m² al año, la mitad del valor base actual de la Clase A. Los sistemas de flujo de refrigerante variable con recuperación de calor capturan el calor residual y reducen drásticamente el tiempo de funcionamiento de las calderas durante las temporadas intermedias. Los participantes en la Iniciativa para Mejores Edificios del Departamento de Energía de EE. UU. informaron de recortes de energía anuales del 2.8 %, lo que equivale a un ahorro de USD 1.20 por pie cuadrado en servicios públicos. Las plataformas integradas que coordinan HVAC, iluminación y cargas de enchufes suelen generar ahorros de energía del 18-22 % en todo el edificio, lo que facilita la elegibilidad para LEED Platinum y primas de alquiler de USD 3-5 por pie cuadrado. Las modernizaciones de bombas de calor, impulsadas por créditos fiscales federales que cubren el 30 % del coste de instalación más los complementos estatales, a menudo alcanzan la paridad de flujo de caja con las calderas de gas, incluso en estados con precios bajos de gas.
El auge de los HVAC como servicio y los contratos basados en resultados
Los contratos de rendimiento trasladan el riesgo de los propietarios a los proveedores de servicios. Johnson Controls registró un crecimiento del 12% en los ingresos de estos contratos en 2025, especialmente entre universidades y municipios. Los acuerdos suelen tener una duración de 10 a 15 años y financian mejoras de capital mediante ahorros energéticos garantizados. Los contratistas ahora vinculan sus precios a los umbrales de calidad del aire interior, partículas en suspensión inferiores a 10 µg por m³ y CO₂ inferiores a 800 ppm, vinculando el gasto en HVAC con la satisfacción de los inquilinos y la renovación del contrato de arrendamiento. A medida que los fabricantes de equipos originales (OEM) adquieren redes de servicio regionales, los ingresos recurrentes amortiguan la ciclicidad en las nuevas construcciones y elevan la valoración de las empresas.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La eliminación gradual de PFAS añade costos de rediseño y cumplimiento | -1.3% | Norteamérica y europa | Mediano plazo (2–4 años) |
| Volatilidad de la cadena de suministro de semiconductores y controladores | -1.1% | Global | Corto plazo (≤2 años) |
| Alto costo de capital inicial de los sistemas avanzados | -0.8% | Asia-Pacífico emergente, Oriente Medio y África | Mediano plazo (2–4 años) |
| Escasez de técnicos de HVAC cualificados | -0.6% | Norteamérica y europa | Largo plazo (≥4 años) |
| Fuente: Inteligencia de Mordor | |||
La eliminación gradual de PFAS añade costos de rediseño y cumplimiento
Los reguladores planean restringir el uso de PFAS para 2028, lo que afectará a lubricantes, juntas e incluso a algunos refrigerantes de bajo GWP. [2] Agencia de Protección Ambiental de EE. UU., “Ley de Innovación y Manufactura Estadounidense (AIM)”, epa.gov La recalificación bajo UL 1995 e IEC 60335 se extiende de 18 a 24 meses y oscila entre USD 500,000 y USD 2 millones por plataforma de producto. Las empresas más pequeñas enfrentan presión de capital y pueden abandonar líneas o fusionarse con rivales más grandes. Los nuevos materiales en el mercado comercial de HVAC pueden enfrentar un crecimiento moderado debido a posibles retrasos en los lanzamientos y suministro ajustado, derivado de la necesidad de doble cumplimiento en química de refrigerantes y aprobaciones de seguridad.
Volatilidad de la cadena de suministro de semiconductores y controladores
En medio de la escasez mundial de chips, los proveedores de variadores de frecuencia y controladores digitales se enfrentan a plazos de entrega de entre 8 y 26 semanas. Este retraso supone un reto especial para los proveedores de HVAC, que con frecuencia se encuentran al final de la cola en cuanto a la asignación de fábricas, a menudo por detrás de gigantes como la automoción y los fabricantes de smartphones. Para sortear estas limitaciones, los proveedores de HVAC están recurriendo al rediseño de sus placas, una medida que les permite adaptarse a una amplia gama de familias de chips. Sin embargo, esta adaptabilidad tiene un coste, ya que los proveedores se enfrentan a una prima del 15-20 %. Estos retrasos en los envíos no solo prolongan los plazos de finalización de los proyectos, sino que también interrumpen los calendarios de reconocimiento de ingresos, lo que ensombrece la trayectoria de crecimiento inmediato del mercado de HVAC comercial.
Análisis de segmento
Por componente: Servicios que ganan participación a través de modelos de rendimiento
Los equipos de climatización (HVAC) generaron el 62.91 % de los ingresos de 2025, ya que los enfriadores, las unidades de techo y las unidades de tratamiento de aire dominaron los presupuestos de capital. Sin embargo, se prevé que los servicios aumenten a una tasa de crecimiento anual compuesta (TCAC) del 8.54 % hasta 2031, lo que reducirá progresivamente la cuota de mercado de los equipos. Los propietarios de edificios prefieren convertir los gastos de capital en gastos operativos mediante contratos de servicios gestionados que incluyen garantías de disponibilidad y mantenimiento basado en datos. El tamaño del mercado comercial de HVAC vinculado a los servicios seguirá expandiéndose a medida que el capital privado incorpore contratistas regionales, integre centros de monitorización remota y obtenga ventajas de escala que las empresas locales no pueden igualar. Las unidades de servicio OEM se benefician del suministro de piezas patentadas y de datos de toda la flota que optimizan los algoritmos predictivos y consolidan relaciones más sólidas con los clientes.
Un creciente conjunto de acuerdos basados en resultados asegura el flujo de caja a lo largo de 10 a 15 años, incentivando a los contratistas a instalar equipos de alta eficiencia que minimizan los costos energéticos durante su vida útil. Los contratos de rendimiento de ahorro energético con ventajas fiscales también permiten a las entidades públicas eludir los límites de endeudamiento, ampliando aún más las oportunidades de servicios. Mientras tanto, la venta de equipos sigue siendo esencial para proyectos nuevos y renovaciones importantes, lo que garantiza una combinación equilibrada de ingresos para proveedores diversificados.
Por tipo de equipo: Los controles se aceleran a medida que los edificios se digitalizan
Los equipos de refrigeración y aire acondicionado representaron el 47.33 % de los ingresos por equipos en 2025. La refrigeración líquida en racks para centros de datos y las cargas de refrigeración agresivas en regiones tropicales sustentan la demanda de enfriadores y unidades compactas. Sin embargo, se prevé que los controles y sensores crezcan a una tasa de crecimiento anual compuesta (TCAC) del 8.89 %, la tendencia más rápida dentro del sector de equipos. Los fideicomisos de inversión inmobiliaria que incorporan aprendizaje automático a los medidores inteligentes generan ahorros de energía del 15 % al 25 %, convirtiendo los controles digitales en una característica predeterminada en las nuevas especificaciones. A nivel de segmento, la cuota de mercado de HVAC comercial, liderada por los controles, aumenta cada año a medida que los proyectos de modernización integran sensores inalámbricos para evitar el costoso cableado en espacios ocupados.
Los equipos de calefacción están adoptando bombas de calor de velocidad variable, que se benefician de los amplios incentivos de electrificación en Europa y la costa de Estados Unidos. Las unidades de ventilación mantienen un crecimiento constante gracias a que la norma ASHRAE 62.1-2022 exige un aumento del 20 % en las tasas de aire fresco, lo que impulsa las ventas de ruedas de recuperación de energía y filtros de alta eficiencia. Los termostatos inteligentes y las compuertas de zonificación se incluyen ahora de serie en la mayoría de los sistemas preconfigurados, lo que añade un mayor contenido electrónico y amplía el mercado total de controles direccionables.
Por tipo de servicio: la contratación de rendimiento transforma los modelos de ingresos
La instalación representó el 46.42 % de los ingresos por servicios en 2025 gracias a la sólida cartera de obra. Sin embargo, se proyecta que la contratación de rendimiento y la HVAC como servicio registren una tasa de crecimiento anual compuesta (TCAC) del 8.93 % hasta 2031, eclipsando las ganancias de la instalación tradicional. Con las deducciones 179D en Estados Unidos, los propietarios monetizan hasta 5.00 USD por pie cuadrado en concepto de depreciación acelerada, lo que se complementa con los contratos de servicio a largo plazo para crear estructuras de amortización rápida. Por lo tanto, el tamaño del mercado comercial de HVAC asociado a la contratación de rendimiento crece rápidamente, ya que los contratistas garantizan reducciones de kilovatios-hora y objetivos de calidad del aire interior.
El mantenimiento y las reparaciones siguen siendo una anualidad estable, pero enfrentan la presión de los márgenes de los mercados de repuestos en línea. Las obras de modernización y actualización se ven impulsadas por los mandatos de descarbonización, que exigen mejoras en la infraestructura y superposiciones de control hasta que sea viable la sustitución completa de los equipos. Carrier Global señaló que los servicios representaron el 50 % de sus ventas en 2025, un indicador de una reorientación más amplia de la industria hacia una economía de pago por servicio.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por industria de usuario final: los centros de datos impulsan el crecimiento más rápido
Las oficinas comerciales aún abastecieron el 32.89 % de la demanda en 2025, pero los estilos de trabajo híbridos moderan la demanda de nuevas construcciones. En cambio, se prevé que los centros de datos experimenten un crecimiento anual compuesto (CAGR) del 9.78 %, a medida que los clústeres de entrenamiento de IA impulsan la adopción de refrigeración líquida. Por lo tanto, el tamaño del mercado de HVAC comercial vinculado a los centros de datos se multiplica más rápido que el de cualquier otro sector vertical. Los establecimientos hoteleros priorizan los sistemas de flujo de refrigerante variable que aprovechan el calor residual, mientras que los centros sanitarios cumplen con los valores de la tabla de ventilación ASHRAE 170; ambos segmentos sustentan una actividad de reemplazo estable.
Reconociendo el profundo impacto de la calidad del aire en el rendimiento cognitivo, las instituciones educativas están canalizando cada vez más inversiones hacia mejoras avanzadas en la calidad del aire. Mientras tanto, en el sector minorista, los operadores están adoptando sofisticados sistemas de ventilación controlados por demanda. Estos sistemas ajustan inteligentemente la entrada de aire exterior según los patrones de tráfico en tiempo real, garantizando una calidad del aire óptima para los compradores. En un esfuerzo por lograr un consumo energético neto cero, los edificios públicos están implementando contratos de rendimiento de ahorro energético. Este enfoque innovador les permite financiar amplias renovaciones sin recurrir a los ingresos fiscales. Estas medidas estratégicas no solo subrayan la importancia de la calidad del aire y la eficiencia energética, sino que también amplían significativamente el alcance del mercado de HVAC comercial dentro de la infraestructura civil.
Haz que esta oración sea más elaborada
Análisis geográfico
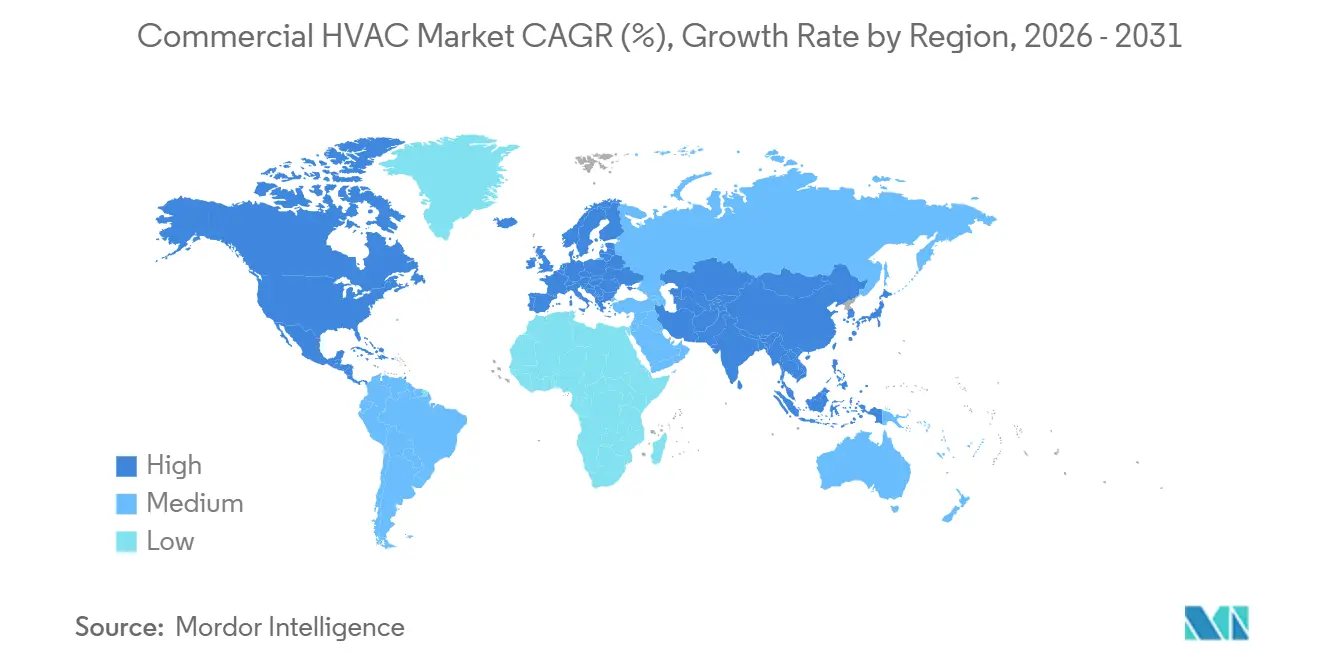
Norteamérica representó el 35.78 % del mercado comercial de climatización (HVAC) en 2025, gracias a las deducciones de la Sección 179D del Servicio de Impuestos Internos (IRS), que permiten a los propietarios deducir hasta USD 5.00 por pie cuadrado de las actualizaciones que cumplan los requisitos. La actividad de los centros de datos en Virginia, Texas y Quebec está impulsando la demanda de enfriadores de refrigeración líquida, mientras que los incentivos estatales para bombas de calor, que cubren entre el 30 % y el 50 % del coste de instalación, aceleran la electrificación. El marco canadiense de tarificación del carbono también premia las unidades de techo de alta eficiencia, impulsando los ciclos de modernización en torres de oficinas que se renovaron por última vez hace una década.
Asia-Pacífico se está expandiendo a una CAGR del 9.43 % hasta 2031, el ritmo regional más rápido, ya que India, Indonesia y Vietnam agregan aproximadamente 1.2 millones de m² de nuevo espacio comercial cada año en climas donde las cargas de refrigeración superan los 200 W por m². Las construcciones de refrigeración de distrito público-privadas de China en Guangdong y Hainan reducen la huella de los edificios individuales en un 60 %, mientras que la combinación de energía solar en los tejados de Australia con bombas de calor reduce los costos de electricidad de HVAC entre un 20 y un 25 % durante las horas pico. [3] Unión Europea, “Directiva (UE) 2024/1275 sobre el rendimiento energético de los edificios (refundición)”, energy.ec.europa.eu La Ley de Gases F de Japón ahora obliga a realizar controles anuales de fugas en sistemas con una carga de refrigerante superior a 5 kg, lo que impulsa la implementación de sensores inalámbricos en centros comerciales y hoteles.
Europa poseía el 26% del mercado de HVAC comercial en 2025 y está acelerando la modernización de bombas de calor para cumplir con la Directiva de Rendimiento Energético de los Edificios, que obliga a los activos no residenciales a alcanzar la clase C de EPC para 2030. Los proyectos típicos asignan entre 100 y 200 EUR (110-220 USD) por m² para mejoras de envolventes y enfriadores de velocidad variable, a menudo financiados mediante bonos verdes emitidos por fideicomisos de inversión inmobiliaria. Oriente Medio depende de las redes de refrigeración urbana en Dubái y Abu Dabi, que reducen la carga máxima de verano en un 25%, mientras que África y Sudamérica prefieren los sistemas divididos donde los presupuestos iniciales son ajustados. Oceanía completa la demanda global, ya que el código de construcción de Nueva Zelanda ahora limita el carbono operativo, lo que impulsa la adopción de bombas de calor en desarrollos de uso mixto.
Panorama competitivo
Los cinco principales proveedores, Carrier Global, Daikin Industries, Johnson Controls, Trane Technologies y Midea Group, representaron en conjunto alrededor del 40% de los ingresos de 2025, dejando una larga lista de fabricantes de equipos originales (OEM) y especialistas en control regionales. La integración vertical se está intensificando; la adquisición por parte de Trane en 2024 de un contratista de servicios estadounidense con presencia en varios estados por aproximadamente 300 millones de dólares fortaleció su base de ingresos recurrentes. La decisión de Carrier en 2026 de invertir 450 millones de dólares en su planta de enfriadores de Monterrey aumenta la capacidad de bajo PCA en un 35% y acorta los plazos de entrega de los proyectos en Norteamérica y Sudamérica.
La actividad de patentes indica un aumento en la apuesta tecnológica. Las solicitudes de patentes para compresores de velocidad variable y detección de fugas crecieron un 18 % interanual en 2025 en la Oficina de Patentes y Marcas de Estados Unidos y la Oficina Europea de Patentes, lo que refleja la pujanza por comercializar lubricantes sin PFAS y refrigerantes con un PCA ultrabajo. Las empresas más pequeñas se diferencian mediante sistemas de gestión de edificios de protocolo abierto que reducen los costes de dependencia de un proveedor para los promotores de uso mixto, mientras que las empresas consolidadas mantienen una ventaja competitiva gracias a sus densas flotas de servicio y contratos de mantenimiento plurianuales que consolidan la fidelidad de sus clientes. Honeywell y Bosch incorporan algoritmos predictivos que analizan los datos de vibración y presión, lo que permite detectar fallos de compresores con 30 a 60 días de antelación y reducir drásticamente las paradas no planificadas en un 40 %.
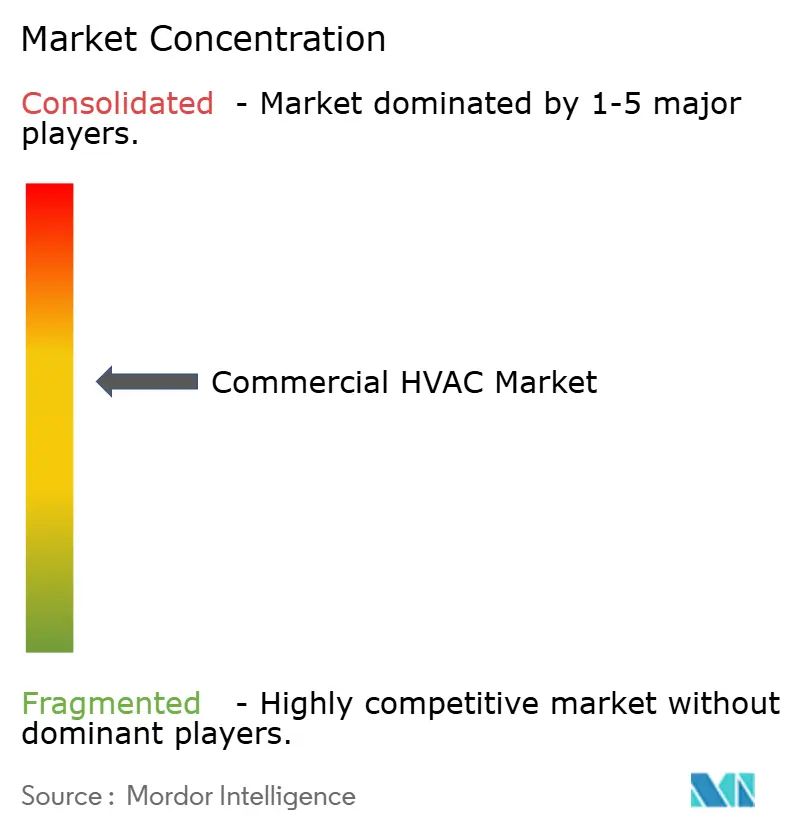
Las estrategias regionales varían. La adquisición por parte de Daikin de un especialista europeo en bombas de calor por 280 millones de euros incorpora la propiedad intelectual de compresores inverter adaptados a climas más fríos, mientras que la empresa conjunta de Midea en el sudeste asiático prevé implantar 500,000 m² de refrigeración urbana para 2028. El centro de I+D de Lennox en Texas, con un presupuesto de 75 millones de dólares, se centra en plataformas de refrigerantes naturales para anticiparse a las prohibiciones de PFAS, y los sistemas VRF de propano con certificación UL de LG abren oportunidades de nicho donde los límites de PCA ya son estrictos. En general, la industria muestra una concentración moderada y altos obstáculos técnicos, lo que posiciona a multinacionales diversificadas para consolidar su cuota de mercado a medida que se endurecen las normas de bajas emisiones de carbono.
Líderes de la industria de climatización comercial
-
Industrias Daikin, Ltd.
-
Johnson Controls PLC internacional
-
Lennox Internacional Inc.
-
Corporación Global Carrier
-
PLC de Trane Technologies
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Febrero de 2026: Honeywell presentó una familia de controladores multiprotocolo con microchips de doble fuente para mitigar la volatilidad actual de los semiconductores.
- Enero de 2026: Carrier destinó USD 450 millones para ampliar su planta de enfriadores de Monterrey, México, agregando 200,000 m² de capacidad para líneas de refrigerantes de bajo GWP.
- Diciembre de 2025: Daikin cerró una compra por 280 millones de euros (308 millones de dólares) de un fabricante europeo de bombas de calor, asegurando así la propiedad intelectual del compresor inverter.
- Noviembre de 2025: Johnson Controls firmó un contrato de ahorro energético por 15 años y 120 millones de dólares con un sistema universitario estadounidense, garantizando recortes de energía del 25 % en sistemas de climatización.
Alcance del informe sobre el mercado global de sistemas HVAC comerciales
El informe del mercado de HVAC comercial está segmentado por componente (equipos de HVAC, servicios de HVAC), tipo de equipo (equipos de calefacción, equipos de refrigeración/aire acondicionado, equipos de ventilación, controles y sensores), tipo de servicio (instalación, mantenimiento y reparación, modernización y actualización, contratos de rendimiento/HVAC como servicio), sector del usuario final (edificios de oficinas comerciales, hostelería, sanidad, centros de datos, instituciones educativas, comercio minorista, edificios públicos, otros) y ubicación geográfica (Norteamérica, Sudamérica, Europa, Asia-Pacífico, Oriente Medio, África). Las previsiones de mercado se expresan en valor (USD).
| Equipo de climatización |
| Servicios HVAC |
| Equipo de calefacción |
| Equipos de refrigeración/aire acondicionado |
| Equipo de Ventilación |
| Controles y Sensores |
| Servicios de instalación |
| Servicios de mantenimiento y reparación |
| Servicios de modernización y actualización |
| Contratos de rendimiento / HVAC como servicio |
| Edificios de oficinas comerciales |
| Hospitalidad |
| Centros médicos |
| Centros de datos |
| Instituciones educativas |
| Centros comerciales y minoristas |
| Edificios públicos |
| Otras industrias de usuarios finales |
| Norteamérica |
| Sudamérica |
| Europa |
| Asia-Pacífico |
| Medio Oriente |
| África |
| Por componente | Equipo de climatización |
| Servicios HVAC | |
| Por tipo de equipo | Equipo de calefacción |
| Equipos de refrigeración/aire acondicionado | |
| Equipo de Ventilación | |
| Controles y Sensores | |
| Por tipo de servicio | Servicios de instalación |
| Servicios de mantenimiento y reparación | |
| Servicios de modernización y actualización | |
| Contratos de rendimiento / HVAC como servicio | |
| Por industria del usuario final | Edificios de oficinas comerciales |
| Hospitalidad | |
| Centros médicos | |
| Centros de datos | |
| Instituciones educativas | |
| Centros comerciales y minoristas | |
| Edificios públicos | |
| Otras industrias de usuarios finales | |
| Por geografía | Norteamérica |
| Sudamérica | |
| Europa | |
| Asia-Pacífico | |
| Medio Oriente | |
| África |
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de HVAC comercial para 2031?
Se prevé que alcance los 73.24 millones de dólares en 2031.
¿Qué región se espera que registre la tasa de crecimiento más rápida?
Se proyecta que Asia-Pacífico se expandirá a una CAGR del 9.43 % entre 2026 y 2031.
¿Por qué los controles y sensores son el segmento de equipos de más rápido crecimiento?
Los propietarios de edificios adoptan optimización de aprendizaje automático y sensores inalámbricos que reducen el uso de energía entre un 15 % y un 25 %, lo que genera una CAGR del 8.89 % para los controles.
¿Cómo está cambiando HVAC-as-a-Service los modelos de adquisición?
Los contratos a largo plazo vinculan las tarifas a ahorros de energía garantizados y métricas de calidad del aire interior, trasladando el gasto de capital a opex.
¿Qué tendencias regulatorias influyen más en los diseños de equipos futuros?
Los mandatos de refrigerantes de bajo PCA bajo la Ley AIM y el Reglamento F-Gas de la UE requieren compresores rediseñados y sistemas de detección de fugas.
¿Cómo influirán los centros de datos con IA en la demanda de HVAC?
Las densidades de potencia en rack de hasta 40 kW requieren circuitos de refrigeración líquida y enfriadores de alta capacidad, lo que impulsa el crecimiento del segmento a una CAGR del 9.78 %.


