

Tamaño y cuota de mercado de los pagos comerciales
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 506.5 billones |
| Tamaño del mercado (2031) | USD 627.27 billones |
| Tasa de crecimiento (2026 - 2031) | 4.37% CAGR |
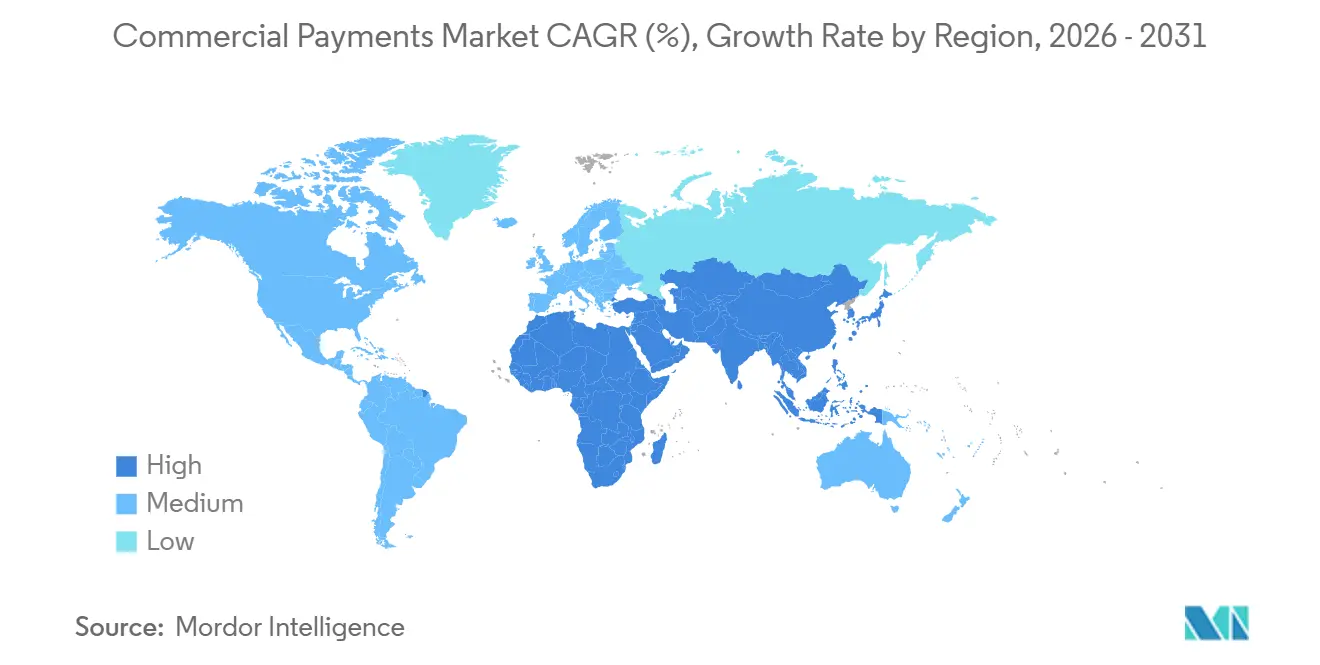
| Mercado de más rápido crecimiento | Oriente Medio y África |
| Mercado más grande | Asia-Pacífico |
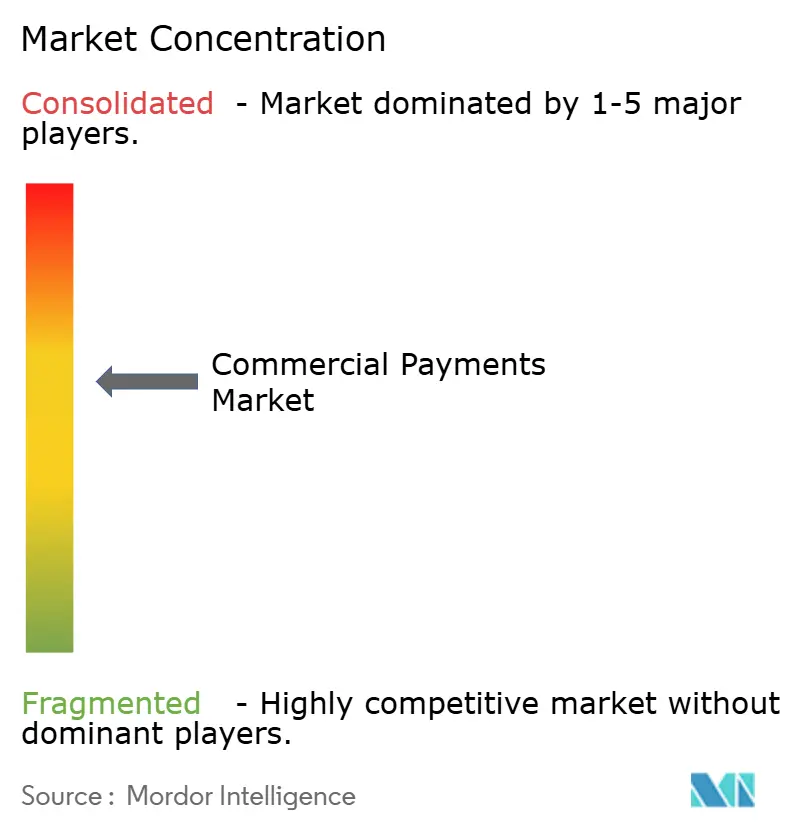
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de pagos comerciales realizado por Mordor Intelligence
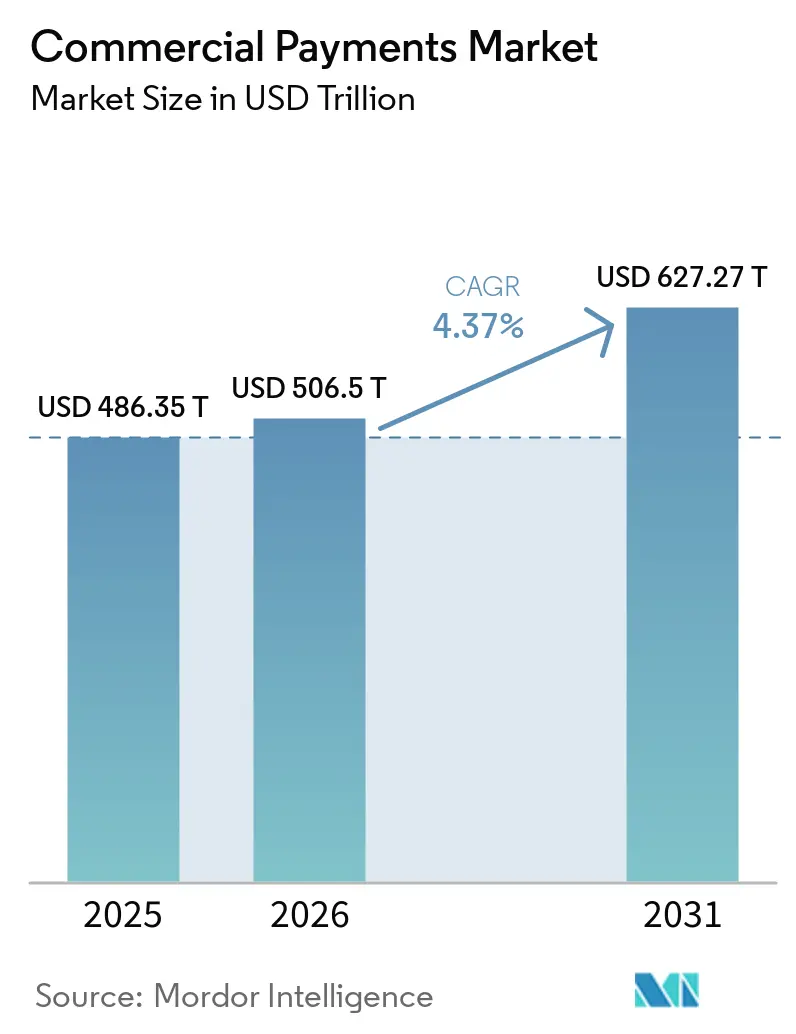
Se prevé que el tamaño del mercado de pagos comerciales se expanda de 486.35 billones de dólares en 2025 y 506.5 billones de dólares en 2026 a 627.27 billones de dólares en 2031, registrando una tasa de crecimiento anual compuesta (CAGR) del 4.37 % entre 2026 y 2031.
El mercado de pagos comerciales sigue siendo muy grande, pero los flujos de trabajo manuales, las relaciones bancarias fragmentadas y los formatos de mensajes heredados continúan aumentando los costos de procesamiento. La integración de pagos vinculada a los sistemas ERP, los flujos de trabajo de adquisiciones integrados y los requisitos de datos ISO 20022 están transformando la forma en que los compradores corporativos inician, rastrean y concilian las transacciones. Los proveedores están haciendo mayor hincapié en la conciliación de facturas y las herramientas de capital de trabajo en torno a los sistemas de pago principales. El mercado de pagos comerciales también se está volviendo más competitivo a medida que las plataformas propiedad de los bancos y los proveedores fintech especializados invierten en la automatización integrada de las cuentas por pagar. Las empresas con integraciones de software directas y capacidades de datos estructurados están mejor posicionadas para satisfacer las necesidades complejas de las empresas.
Conclusiones clave del informe
- Por tipo de pago, los pagos nacionales acapararon el 72.16% de la cuota de mercado de pagos comerciales en 2025, mientras que se prevé que los pagos transfronterizos crezcan a una tasa de crecimiento anual compuesta (CAGR) del 6.21% hasta 2031.
- En cuanto al método de pago, las transferencias bancarias acapararon el 79.45% de la cuota de mercado de pagos comerciales en 2025, mientras que se prevé que las tarjetas crezcan a una tasa de crecimiento anual compuesta (CAGR) del 9.34% hasta 2031.
- Por tamaño de empresa, las grandes empresas acapararon el 67.88% de la cuota de mercado de pagos comerciales en 2025, mientras que se prevé que las pymes crezcan a una tasa de crecimiento anual compuesta (CAGR) del 5.96% hasta 2031.
- Por sectores verticales, el sector manufacturero acaparó el 21.05% de la cuota de mercado de pagos comerciales en 2025, mientras que se prevé que el sector de TI y telecomunicaciones crezca a una tasa de crecimiento anual compuesta (CAGR) del 7.09% hasta 2031.
- Geográficamente, la región de Asia-Pacífico acaparó el 48.75% de la cuota de mercado de pagos comerciales en 2025, mientras que se prevé que Oriente Medio y África crezcan a una tasa de crecimiento anual compuesta (CAGR) del 6.86% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de pagos comerciales
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Tarjetas virtuales y controles dinámicos de gasto | + 1.1% | Global, concentrada en Norteamérica, Europa y Australia. | Mediano plazo (2-4 años) |
| Integración de la automatización de ERP y cuentas por pagar | + 0.9% | Global, con ganancias tempranas en América del Norte y Europa Occidental | Mediano plazo (2-4 años) |
| Liquidación B2B transfronteriza más rápida y rastreable | + 0.8% | Asia-Pacífico, América del Norte y Europa, con repercusiones en Oriente Medio y África. | Corto plazo (≤ 2 años) |
| Procesamiento directo y conciliación digital de remesas | + 0.5% | América del Norte y la Unión Europea, emergentes en Asia-Pacífico | Mediano plazo (2-4 años) |
| Flujos de trabajo integrados en plataformas de compras y gastos | + 0.5% | Global, liderado por el mercado medio norteamericano. | Mediano plazo (2-4 años) |
| ISO 20022 y la adopción de datos de remesas enriquecidos | + 0.7% | Global, centrado en los corredores SWIFT CBPR+ | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de tarjetas virtuales y controles de gasto dinámicos.
Las tarjetas virtuales están adquiriendo mayor relevancia en los programas de pago corporativos, ya que las empresas buscan un mayor control sobre las transacciones individuales. Las tarjetas comerciales representaron menos del 3 % del valor global de los pagos B2B, pero el gasto superó los 4.3 billones de dólares en 2024 y se prevé que supere los 6 billones de dólares en 2029 [1] Mastercard, “JP Morgan Payments lanza su oferta de tarjetas virtuales B2B en Europa en colaboración con Mastercard”, Mastercard Newsroom Europe, mastercard.com . La brecha entre la penetración de las tarjetas y el gasto demuestra que la adopción sigue concentrada en grandes empresas y plataformas de compras. Los números de tarjeta de un solo uso y los límites a nivel de proveedor pueden reducir la incertidumbre en la conciliación y generar ingresos por reembolsos que compensen los costes del programa. Mastercard amplió las capacidades de números de tarjeta virtual integrados en SAP Concur, SAP Taulia y plataformas de gastos en octubre de 2025, lo que demuestra que las redes compiten a través de conexiones ERP, además de la aceptación de tarjetas. JP Morgan Payments lanzó su oferta europea de tarjetas virtuales B2B con Mastercard en marzo de 2026, extendiendo el modelo a usuarios de seguros, atención médica, viajes y bienes raíces comerciales.
Integración de la automatización de ERP y cuentas por pagar en toda la empresa.
La ejecución de pagos nativa de ERP está acercando a los equipos de cuentas por pagar a la gestión del capital de trabajo. Las integraciones directas permiten que la información de inicio, aprobación y estado de los pagos permanezca dentro de los sistemas financieros utilizados por los compradores corporativos. Los costos del procesamiento manual de facturas promediaron USD 10 por factura, según FIS Global, lo que crea un caso de costo claro para la automatización. Global Payments integró los pagos a proveedores en Sage Intacct en junio de 2025, lo que permite a los equipos de cuentas por pagar iniciar y rastrear pagos sin inicios de sesión separados. Acumatica y BILL presentaron una integración integrada de cuentas por pagar similar para usuarios de ERP del mercado medio de Estados Unidos en octubre de 2025 [2] Acumatica y BILL, “Acumatica y BILL se unen para optimizar y acelerar los pagos para empresas en crecimiento”, Business Wire, businesswire.com . En el mercado de pagos comerciales, la competencia se está desarrollando cada vez más en los mercados de aplicaciones ERP en lugar de los canales bancarios tradicionales.
El comercio transfronterizo B2B requiere una liquidación más rápida y con mayor trazabilidad.
La liquidación transfronteriza sigue siendo más lenta y compleja que el procesamiento de pagos corporativos nacionales. La hoja de ruta del G20 del Consejo de Estabilidad Financiera apunta a costos de transacción inferiores al 1 % para pagos minoristas y al 0.3 % para pagos mayoristas para 2027. El Banco Mundial informó que la proporción de transferencias B2B entre la Unión Europea y los Balcanes Occidentales que se liquidan en 24 horas aumentó del 6 % en 2024 al 63 % en 2025 después de la integración de SEPA en Albania, Montenegro y Macedonia del Norte [3] Banco Mundial, “Informe WB6 sobre los costos de los pagos transfronterizos B2B, 2.ª edición”, Informe Pagos para el Desarrollo, worldbank.org . Este desarrollo muestra el valor operativo de una infraestructura de pago interoperable para los usuarios empresariales. La interconexión de pagos en tiempo real y las opciones de liquidación con stablecoins están aumentando el número de vías disponibles para flujos comerciales transfronterizos. Por lo tanto, es probable que el mercado de pagos comerciales otorgue mayor valor a los proveedores que combinan velocidad de liquidación con datos de remesas, soporte de cumplimiento y conciliación sencilla.
La adopción de la norma ISO 20022 y de datos de remesas enriquecidos mejora la eficiencia de la conciliación.
La migración a ISO 20022 ha entrado en un período en el que la preparación corporativa tiene una importancia operativa directa. SWIFT ha establecido noviembre de 2026 como fecha límite para las direcciones postales estructuradas en los mensajes de pago transfronterizos CBPR+, y ha declarado que las transacciones que no cumplan con el estándar podrían ser rechazadas. SWIFT también informó que el 65 % de los mensajes de pago aún contenían direcciones no estructuradas a mediados de 2026. Los sistemas preparados para ISO 20022 pueden admitir información de pago más consistente, menor manejo manual y una mejor conciliación. TIS Payments anunció en junio de 2026 que los mensajes de iniciación de pago MT101 se retirarán, lo que podría aumentar los riesgos de rechazo y excepciones para las empresas que no estén preparadas [4] TIS Payments, “ISO 20022 Corporate Readiness, A Call to Action”, TIS Newsroom, tispayments.com . El mercado de pagos comerciales favorecerá a las plataformas que traten los datos estructurados como una capacidad operativa central en lugar de un requisito de cumplimiento limitado.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Sistemas bancarios heredados fragmentados | -0.7% | Global, con mayor incidencia en Norteamérica y en el segmento de mercado medio de Europa. | Largo plazo (≥ 4 años) |
| Aceptación de tarjetas comerciales en categorías con altas comisiones | -0.5% | Global, especialmente en el sector manufacturero y sanitario B2B. | Mediano plazo (2-4 años) |
| Complejidad en la seguridad corporativa y la aprobación | -0.4% | Global, particularmente entre grandes empresas con cadenas de aprobación de múltiples entidades. | Mediano plazo (2-4 años) |
| Diferencias en el cumplimiento normativo transfronterizo y la documentación fiscal | -0.4% | Mercados emergentes de Asia-Pacífico, Oriente Medio y África, y Sudamérica. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Los sistemas bancarios heredados fragmentados ralentizan la orquestación de pagos comerciales multisistema.
La infraestructura de pagos heredada sigue siendo una limitación persistente, ya que no fue diseñada para las necesidades de las empresas modernas con múltiples entidades. Muchas empresas se enfrentan a dificultades en los pagos internacionales, como plazos de liquidación de 2 a 5 días, comisiones de cambio de divisas poco claras y datos bancarios fragmentados. Las empresas con múltiples relaciones bancarias pueden experimentar incompatibilidad entre los módulos de pago de sus sistemas ERP y las interfaces de programación de aplicaciones (API) bancarias. Esta fragmentación impulsa la demanda de middleware y plataformas de orquestación de pagos, pero también puede reducir las tasas de procesamiento directo. Reemplazar las conexiones bancarias centrales es difícil porque las empresas suelen operar con contratos bancarios plurianuales y prioridades tecnológicas internas. Estas condiciones pueden alargar el ciclo de ventas para los proveedores de infraestructura de pagos comerciales.
Fricción en la aceptación de tarjetas comerciales por parte de comercios en categorías con altas comisiones.
La resistencia de los proveedores a las tarjetas comerciales sigue limitando el crecimiento de los pagos B2B con tarjeta en categorías de alto valor. Las tarjetas comerciales representaron menos del 3 % del valor global de los pagos B2B, lo que indica que los límites de aceptación siguen siendo importantes en las relaciones con los proveedores. Los sectores de salud, bienes raíces comerciales y manufactura de alto volumen se ven afectados porque las facturas pueden superar los 100 000 USD y los gastos de intercambio pueden reducir los márgenes de los proveedores. Visa amplió su Centro de Soluciones Comerciales en mayo de 2026 al incorporar un Administrador de Cuentas por Cobrar en 69 regiones para respaldar el procesamiento de tarjetas virtuales del lado del proveedor. Las herramientas de habilitación de proveedores pueden tardar en llegar a las empresas menos digitalizadas en las cadenas de suministro de manufactura y salud. Hasta que la aceptación sea más generalizada, es posible que los compradores no puedan extender los programas de pago con tarjeta a toda su base de proveedores.
Análisis de segmento
Por tipo de pago: Los volúmenes nacionales sustentan la escala, los volúmenes transfronterizos dan forma al valor.
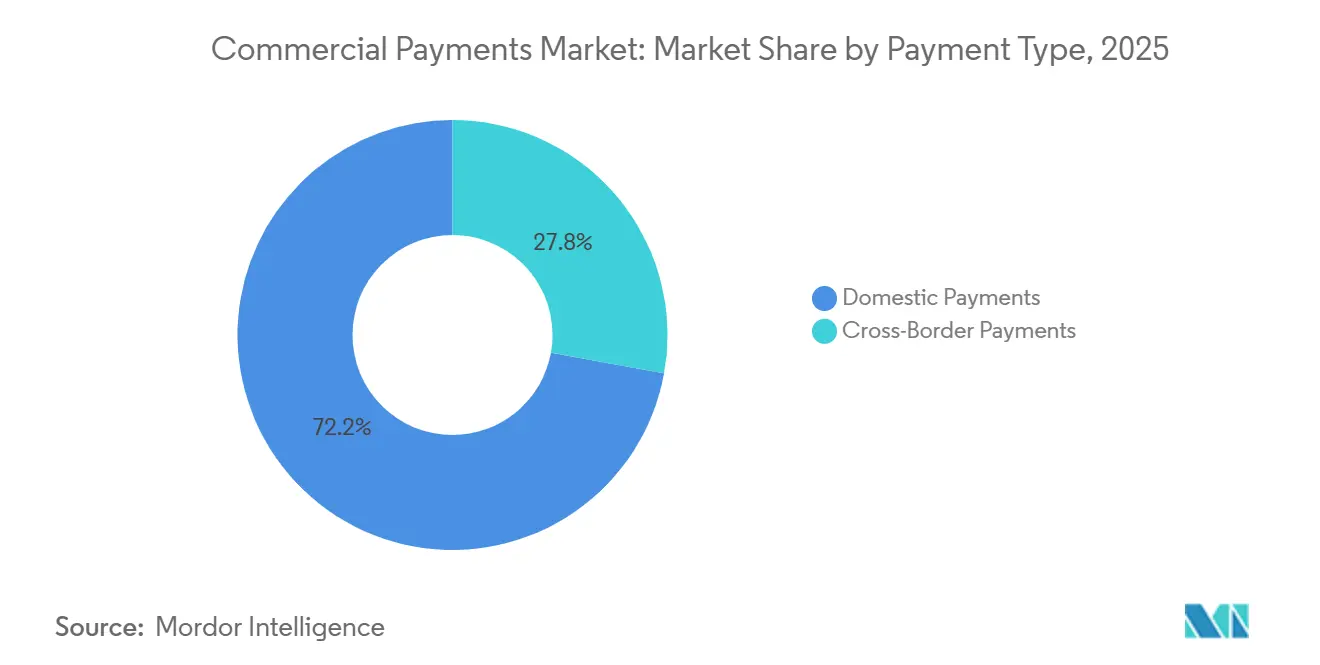
Los pagos nacionales representaron el 72.16 % de la cuota de mercado de pagos comerciales en 2025. Esta posición de liderazgo refleja las transferencias interempresariales recurrentes, los desembolsos a proveedores y la financiación de nóminas que se liquidan a través de las redes de pago nacionales. Se prevé que los pagos transfronterizos crezcan a una tasa de crecimiento anual compuesta (TCAC) del 6.21 % hasta 2031. Los flujos internacionales pueden generar un mayor potencial de ingresos debido a que el cambio de divisas, los datos de pago y los servicios de cumplimiento normativo están asociados a estas transacciones. Nacha informó que los pagos ACH B2B en Estados Unidos alcanzaron los 7.35 millones de transacciones y un valor de 58.24 billones de dólares en 2024.
Se prevé que el mercado de pagos comerciales transfronterizos se beneficie de la expansión de las cadenas de suministro multinacionales y del creciente comercio intrarregional en Asia-Pacífico. Los usuarios transfronterizos necesitan un seguimiento de pagos fiable, ya que la liquidación, la conversión de divisas y la documentación pueden involucrar a múltiples partes. Los pagos nacionales seguirán representando la mayor parte del volumen de transacciones, dado que dependen de la infraestructura nacional ya establecida. Los proveedores están respondiendo desarrollando flujos de trabajo que permiten la conciliación de facturas, la información de remesas y la visibilidad del capital circulante. McKinsey identificó una creciente inversión en conciliación transfronteriza, automatización de facturas y herramientas de capital circulante para 2025, lo que subraya la importancia de los flujos de trabajo de pagos internacionales de mayor valor.
Método de pago: Transferencias bancarias (principalmente), tarjetas (avanzando mediante digitalización)
Las transferencias bancarias representaron el 79.45 % de la cuota de mercado de pagos comerciales en 2025. Su posición se sustenta en la integración de larga data con la tesorería y los altos valores involucrados en muchos pagos B2B. Se proyecta que las tarjetas registren una tasa de crecimiento anual compuesta (TCAC) del 9.34 % hasta 2031. Este crecimiento está vinculado principalmente a las tarjetas virtuales utilizadas en los flujos de trabajo de cuentas por pagar, más que a la emisión de tarjetas físicas. La Asociación de Profesionales Financieros informó que los cheques representaron el 26 % del volumen de pagos B2B en 2025, una disminución con respecto al 33 % en 2022.
El tamaño del mercado de pagos comerciales para métodos basados en tarjetas se ve respaldado por funciones de control de gastos, estructuras de reembolso y una mejor captura de datos. Las transferencias bancarias seguirán siendo importantes porque pueden gestionar eficientemente transferencias de alto valor y están profundamente integradas en los sistemas de tesorería corporativos. Otros métodos digitales, incluidos los pagos en tiempo real y las transferencias entre cuentas, están ganando mayor relevancia a medida que FedNow, UPI y Pix se expanden a casos de uso B2B. La elección del sistema de pago se basa cada vez más en el corredor de pago, la preferencia del proveedor y la urgencia de la liquidación. La Asociación de Profesionales Financieros también informó que el 76 % de las organizaciones planeaba actualizar sus estrategias de pago en un plazo de 3 años, lo que indica una continua transición hacia procesos que se alejan del papel.
Por tamaño de empresa: las grandes empresas son la base del valor, las pymes impulsan el crecimiento.
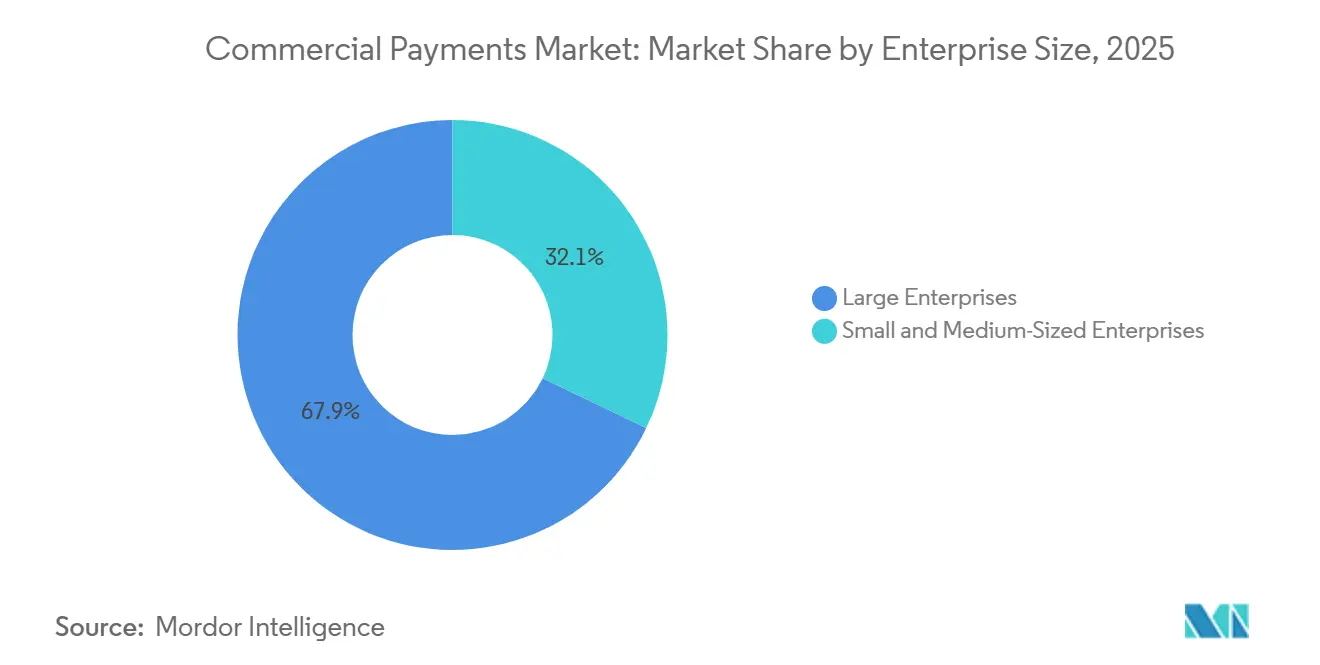
Las grandes empresas representaron el 67.88 % de la cuota de mercado de pagos comerciales en 2025. Su participación refleja las relaciones bancarias consolidadas, los sistemas ERP existentes y los equipos de tesorería especializados. Se prevé que las pymes crezcan a una tasa de crecimiento anual compuesta (TCAC) del 5.96 % entre 2026 y 2031. Las plataformas de contabilidad en la nube y las interfaces de pago integradas están reduciendo la complejidad de la integración, que antes limitaba las capacidades de pago avanzadas para las pequeñas empresas. Las pymes se enfrentan a costes de pago transfronterizos del 5 % o más del valor de la transacción, en comparación con el 1-3 % para las grandes corporaciones.
El mercado de pagos comerciales ofrece una vía clara para la adopción por parte de las pymes a través de software de contabilidad y plataformas ERP. Este modelo de distribución difiere del proceso tradicional de incorporación de clientes bancarios y favorece a los proveedores de software. Las empresas más pequeñas necesitan herramientas de pago que se integren con sus sistemas financieros existentes sin necesidad de grandes proyectos tecnológicos. La automatización de las cuentas por pagar es especialmente relevante, ya que el procesamiento manual de facturas genera costes operativos directos. FIS Global estimó que el procesamiento manual cuesta 10 USD por factura.
Por sector industrial: La manufactura lidera el volumen, mientras que las TI y las telecomunicaciones crecen más rápido.
En 2025, el sector manufacturero representó el 21.05 % de la cuota de mercado de pagos comerciales. La alta frecuencia de facturación y las extensas redes de proveedores respaldan esta posición. Se prevé que el sector de TI y telecomunicaciones crezca a una tasa de crecimiento anual compuesta (TCAC) del 7.09 % hasta 2031. La facturación por suscripción, las licencias de software multidivisa y las necesidades de pago programático impulsan la adopción digital en este sector. Los usuarios del sector manufacturero requieren una integración fiable entre los registros de proveedores, la confirmación de recibos, las facturas y los pagos.
El sector de pagos comerciales atiende a diversos verticales con diferentes necesidades operativas. El sector bancario y financiero requiere una liquidación interbancaria precisa, mientras que el comercio minorista y el comercio electrónico necesitan una alta capacidad de aceptación de tarjetas. El transporte y la logística dependen de una facturación de fletes transfronterizos y un seguimiento de pagos precisos. Los usuarios del sector sanitario y gubernamental pueden experimentar conversiones más lentas debido a normas de contratación y flujos de trabajo de aprobación más estrictos. JP Morgan Payments presentó una solución de financiación de la cadena de suministro integrada con Oracle Fusion Cloud ERP en julio de 2025, con FedEx como uno de los primeros usuarios.
Análisis geográfico
Mercado de pagos comerciales de APAC
La región Asia-Pacífico representó el 48.75 % de la cuota de mercado de pagos comerciales en 2025 y siguió siendo el principal contribuyente regional. El Sistema de Pagos Interbancarios Transfronterizos de China superó los 200 participantes directos en 2026 y extendió la conectividad de pagos en renminbi a más de 100 países. La red UPI de la India está vinculada con PayNow de Singapur y se está ampliando mediante el Proyecto Nexus. Japón y Corea del Sur cuentan con ecosistemas de pagos comerciales orientados a tarjetas, adecuados para la actividad B2B empresarial. Los mercados de la ASEAN están desarrollando la interoperabilidad de la interfaz de programación de aplicaciones a través de la iniciativa de Conectividad de Pagos de la ASEAN.
Mercado de pagos comerciales de Norteamérica y Europa
América del Norte y Europa fueron la segunda y tercera regiones geográficas con mayor volumen de pagos comerciales. América del Norte se beneficia de programas de tarjetas corporativas, automatización de cuentas por pagar y sistemas de tesorería avanzados. La plena aplicación de la norma ISO 20022 a Fedwire y CHIPS para noviembre de 2026 afecta a usuarios nacionales e internacionales de alto valor. El Reglamento Europeo de Pagos Instantáneos exigió a los proveedores de la zona euro que enviaran y recibieran pagos instantáneos a partir de octubre de 2025.
Mercado de pagos comerciales de Oriente Medio y África
Se prevé que el mercado de pagos comerciales de Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 6.86 % entre 2026 y 2031. Arabia Saudita informó que los pagos electrónicos representaron el 79 % de las transacciones minoristas en 2025. La GSMA informó que las transacciones de dinero móvil en Oriente Medio y el Norte de África alcanzaron los 62 mil millones de dólares en 2025, un 25 % más que el año anterior. El sistema AANI de los Emiratos Árabes Unidos y la plataforma SARIE de Arabia Saudita respaldan la digitalización de pagos B2B en todo el Consejo de Cooperación del Golfo. La región está cambiando su enfoque, pasando de la adopción por parte de los consumidores a los flujos de trabajo de pago empresariales.
Panorama competitivo
El mercado de pagos comerciales presenta una estructura competitiva fragmentada. Las redes globales de tarjetas y los principales bancos gestionan gran parte del volumen de pagos y mantienen relaciones consolidadas con las tesorerías corporativas. Las plataformas especializadas compiten a través de datos de pago, conectividad con sistemas ERP, automatización de cuentas por pagar y servicios transfronterizos. El Centro de Soluciones Comerciales de Visa y los servicios de habilitación de proveedores de Mastercard proporcionan la infraestructura que los bancos emisores asociados pueden utilizar para llegar a clientes corporativos. En abril de 2025, Mastercard realizó una inversión de capital de 300 millones de dólares en el negocio transfronterizo de Corpay y firmó un acuerdo de distribución exclusivo con instituciones financieras.
Los proveedores de tecnología financiera especializados se están expandiendo mediante adquisiciones y crecimiento geográfico. Corpay completó la adquisición de Alpha Group por 2400 millones de dólares en noviembre de 2025, fortaleciendo así sus capacidades de cambio de divisas y cuentas bancarias B2B transfronterizas en Europa. Airwallex obtuvo 320 millones de dólares en financiación de Serie H, con una valoración de 11 000 millones de dólares, en abril de 2026. La compañía está ampliando su infraestructura transfronteriza hacia los servicios de punto de venta presencial y facturación global.
Las herramientas de conciliación siguen ofreciendo oportunidades para las pymes que gestionan múltiples canales de pago. La aceptación de tarjetas virtuales por parte de los proveedores representa otra brecha, especialmente en las cadenas de suministro de los sectores manufacturero y sanitario. Los mercados emergentes de Oriente Medio, África y Asia-Pacífico ofrecen espacio para plataformas digitales donde la banca corresponsal sigue siendo importante. La preparación para la norma ISO 20022 puede reducir las excepciones y la necesidad de traducción manual. El mercado de pagos comerciales favorecerá las plataformas que ofrezcan soporte directo al flujo de trabajo y una gestión de datos fiable.
Líderes del sector de pagos comerciales
Visa Inc.
Mastercard Inc.
American Express Company
JP Morgan
Fiserv, Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: Airwallex obtuvo 320 millones de dólares en financiación de Serie H, alcanzando una valoración de 11 millones de dólares. La compañía reportó ingresos anualizados de 1.3 millones de dólares, un 74% más que el año anterior. Asimismo, registró un volumen de transacciones anualizado de 287 millones de dólares, un 120% más. Más del 90% de sus ingresos provino de clientes que utilizan múltiples productos. Esta actualización indicó una sólida adopción de la plataforma.
- Mayo de 2026: Visa amplió su Centro de Soluciones Comerciales mediante la integración de Visa Accounts Receivable Manager en 69 regiones. Esta funcionalidad permite a los emisores enviar pagos con tarjetas virtuales directamente a los proveedores a través de un proceso integral. Se prevé que la función se lance en septiembre de 2026 sin costo adicional para los clientes elegibles del Centro de Soluciones Comerciales. Su objetivo es simplificar el proceso de incorporación de proveedores. Este anuncio respalda la estrategia de Visa para el desarrollo de proveedores.
- Marzo de 2026: JP Morgan Payments y Mastercard lanzaron una oferta integral de tarjetas virtuales B2B en Europa. Esta oferta utiliza el Servicio de Activación y Habilitación de Proveedores B2B de Mastercard para automatizar la conciliación de cuentas por pagar. Está dirigida a los sectores de seguros, salud, viajes e inmobiliario comercial. Este lanzamiento consolida la posición de JP Morgan como el mayor emisor de tarjetas virtuales en Norteamérica y amplía la presencia de ambas compañías en el mercado europeo de tarjetas comerciales.
- Marzo de 2026: American Express lanzó la tarjeta Graphite Business Cash Unlimited. La compañía también anunció ocho productos comerciales nuevos o mejorados para 2026. Estos incluyen una tarjeta Corporate Cash Back y un software de gestión de gastos con inteligencia artificial, desarrollado con tecnología adquirida por Center. El programa también incluye capacidades de agente de inteligencia artificial para el análisis de pagos y la generación automatizada de informes de gastos. El comunicado describió esta como la mayor expansión de productos comerciales de la compañía hasta la fecha.
Alcance del informe del mercado global de pagos comerciales
| Pagos nacionales |
| Pagos transfronterizos |
| Tarjetas |
| Transferencias bancarias |
| Cheques y otros instrumentos en papel |
| Otros métodos digitales |
| Grandes empresas |
| Pequeñas y medianas empresas |
| BFSI |
| TI y Telecomunicaciones |
| Manufactura |
| Comercio minorista y comercio electrónico |
| Transporte y Logística |
| Energía y servicios Públicos |
| Sector Sanitario |
| Gobierno y sector público |
| Otros verticales de la industria |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Australia | |
| Indonesia | |
| Thailand | |
| Malaysia | |
| Singapore | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Medio Oriente y África |
| Por tipo de pago | Pagos nacionales | |
| Pagos transfronterizos | ||
| Por método de pago | Tarjetas | |
| Transferencias bancarias | ||
| Cheques y otros instrumentos en papel | ||
| Otros métodos digitales | ||
| Por tamaño de empresa | Grandes empresas | |
| Pequeñas y medianas empresas | ||
| Por sector vertical | BFSI | |
| TI y Telecomunicaciones | ||
| Manufactura | ||
| Comercio minorista y comercio electrónico | ||
| Transporte y Logística | ||
| Energía y servicios Públicos | ||
| Sector Sanitario | ||
| Gobierno y sector público | ||
| Otros verticales de la industria | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Indonesia | ||
| Thailand | ||
| Malaysia | ||
| Singapore | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es la previsión para los pagos comerciales hasta 2031?
Se prevé que el mercado de pagos comerciales alcance los 627.27 billones de dólares estadounidenses en 2031, con un crecimiento anual compuesto del 4.37 % a partir de 2026, y que las necesidades de transacciones nacionales e internacionales moldeen la demanda durante todo el período de previsión.
¿Qué tipo de pago tiene la mayor participación?
En 2025, los pagos nacionales lideraron el sector con una cuota del 72.16%, mientras que se prevé que los pagos transfronterizos crezcan a una tasa de crecimiento anual compuesta (CAGR) del 6.21% hasta 2031.
¿Qué método de pago está creciendo más rápidamente?
Se prevé que el uso de tarjetas crezca a una tasa de crecimiento anual compuesta (CAGR) del 9.34 % entre 2026 y 2031, impulsado por la adopción de tarjetas virtuales en los flujos de trabajo de cuentas por pagar.
¿Por qué son importantes las tarjetas virtuales para los pagos corporativos?
Proporcionan controles a nivel de transacción y pueden facilitar una conciliación más clara, mientras que el gasto con tarjetas comerciales superó los 4.3 billones de dólares en 2024.
¿Qué región está creciendo más rápido?
Se prevé que Oriente Medio y África experimenten un crecimiento anual compuesto del 6.86 % entre 2026 y 2031, impulsado por la infraestructura de pagos digitales y la actividad de financiación del comercio.
¿Cómo afecta la norma ISO 20022 a las operaciones de pago empresariales?
El plazo límite de noviembre de 2026 establecido por SWIFT para las direcciones estructuradas aumenta el riesgo de que se rechacen los mensajes de pago transfronterizos para las organizaciones que no estén preparadas.


