

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
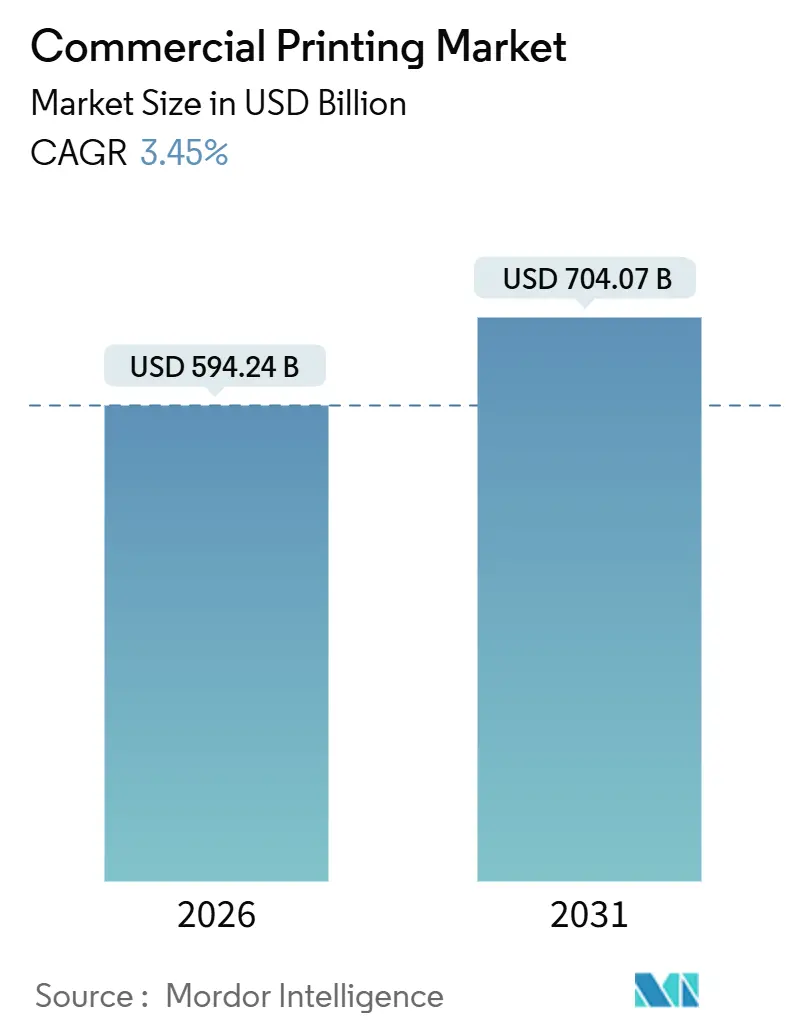
| Tamaño del mercado (2026) | USD 594.24 mil millones |
| Tamaño del mercado (2031) | USD 704.07 mil millones |
| Tasa de crecimiento (2026 - 2031) | 3.45% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de impresión comercial por Mordor Intelligence
El mercado de la impresión comercial alcanzó los 594.24 millones de dólares en 2026 y se proyecta que alcance los 704.07 millones de dólares para 2031, con una tasa de crecimiento anual compuesta (TCAC) del 3.45 % durante el período de pronóstico. Esta trayectoria refleja una transición de las tiradas largas de impresión offset a proyectos ágiles de tiradas cortas que permiten obtener mayores márgenes brutos. El crecimiento del comercio electrónico, los requisitos regulatorios de serialización y la proliferación de SKU están acortando los plazos de entrega, obligando a los proveedores de servicios de impresión a adoptar flujos de trabajo de datos variables. Como resultado, los sistemas de inyección de tinta digital, impresión directa a forma e híbridos flexográficos están reemplazando a los equipos tradicionales, incluso en entornos de gran volumen. Los propietarios de marcas exigen simultáneamente sustratos ecológicos y electrónica integrada que mejore la trazabilidad, lo que amplía la brecha tecnológica entre innovadores y rezagados. La intensidad competitiva aumenta a medida que los convertidores multinacionales integran activos upstream para asegurar las materias primas, mientras que los especialistas digitales organizan la capacidad distribuida a través de plataformas en la nube, impulsando un nuevo equilibrio en el mercado de la impresión comercial.
Conclusiones clave del informe
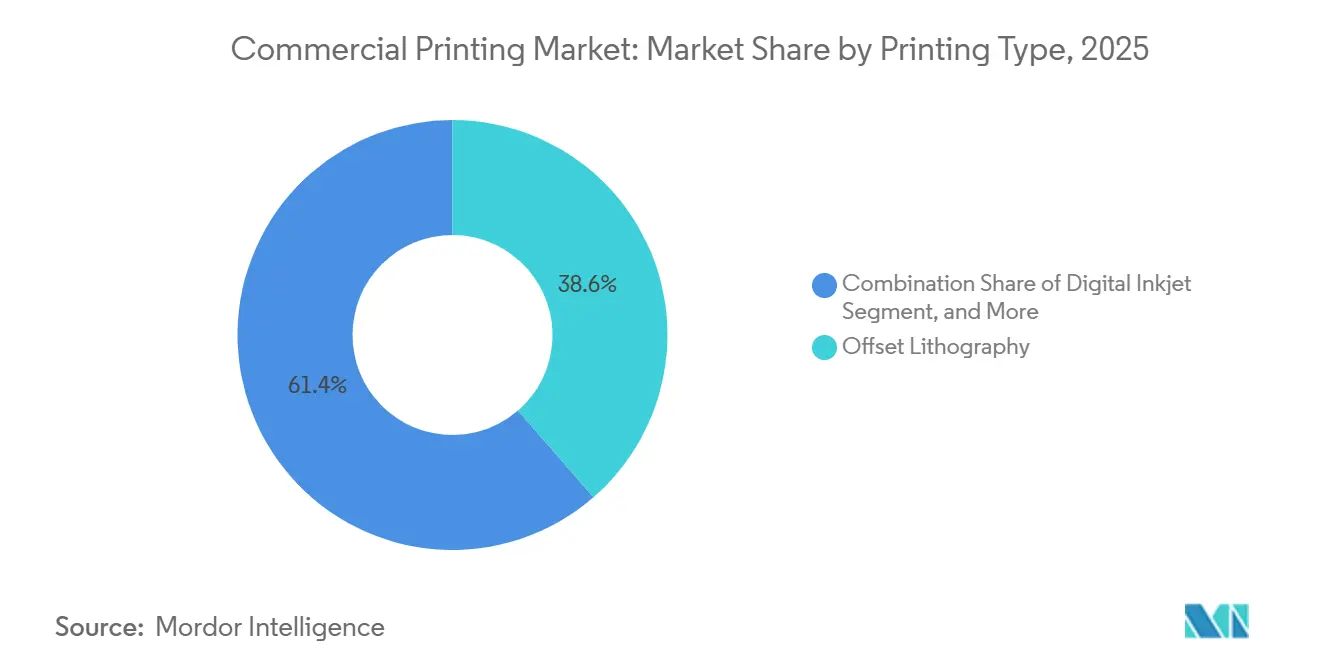
- Por tipo de impresión, la litografía offset lideró con el 38.62% de la participación de mercado de la impresión comercial en 2025, mientras que se prevé que la inyección de tinta digital registre una CAGR del 4.11% hasta 2031.
- Por aplicación, el embalaje representó el 45.74 % del mercado de impresión comercial en 2025 y se proyecta que se expandirá a una CAGR del 4.54 %.
- Por material de impresión, el papel y el cartón retuvieron el 61.74% de los ingresos del mercado de impresión comercial en 2025, mientras que se prevé que los sustratos plásticos y sintéticos crezcan a una CAGR del 4.88% hasta 2031.
- Por formato, la impresión de gran formato representó el 41.74% de las ventas globales del mercado de impresión comercial en 2025, pero los flujos de trabajo directos sobre objeto están avanzando a una CAGR del 4.42% durante el mismo período.
- Por geografía, Asia-Pacífico representó el 38.73% de la facturación del mercado de impresión comercial en 2025 y se espera que crezca a una CAGR del 4.55%, superando a otras regiones.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de impresión comercial
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Crecimiento explosivo en las tiradas de impresión de envases bajo demanda | + 1.2% | Global, concentrado en centros de comercio electrónico de Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Creciente adopción de la impresión de datos variables para el marketing personalizado | + 0.8% | América del Norte y Europa, expandiéndose hacia la región urbana de Asia-Pacífico | Mediano plazo (2-4 años) |
| Demanda sostenida de impresiones promocionales por parte de marcas minoristas y de bienes de consumo masivo | + 0.5% | Global, el más fuerte en los sectores minoristas de Europa y América del Norte | Mediano plazo (2-4 años) |
| Transición hacia sustratos ecológicos y tintas de base vegetal | + 0.6% | Europa lidera, seguida de América del Norte, el impulso emergente en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Integración de electrónica impresa en envases y etiquetas | + 0.7% | Adopción temprana y global en productos farmacéuticos y artículos de lujo | Mediano plazo (2-4 años) |
| Surgimiento de microcentros de impresión como servicio | + 0.4% | Centros urbanos en Asia-Pacífico y áreas metropolitanas seleccionadas de América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Crecimiento explosivo en las tiradas de impresión de envases bajo demanda
Las plataformas de comercio electrónico ahora priorizan tiradas de embalaje más cortas que se completan en días en lugar de semanas, una dinámica que favorece la inyección de tinta digital de alta velocidad sobre la impresión offset basada en planchas. [1] Amazon, “Programa de embalaje sin frustración”, amazon.com Las directrices sin frustración de Amazon y mandatos similares de mercados regionales redujeron el umbral económico en el que las prensas digitales se vuelven más baratas por unidad, especialmente para lotes de menos de 5,000 unidades. Los convertidores que invirtieron en líneas PageWide de una sola pasada informaron que los ciclos de pedido a envío se redujeron de diez días a cuarenta y ocho horas. La misma tendencia es evidente en las redes de cumplimiento de Asia-Pacífico, donde Alibaba y Flipkart dirigen el arte específico de SKU a centros de impresión locales para reducir el flete y la huella de carbono. [2] Mondi Group, “Informe anual 2024”, mondigroup.com A medida que los volúmenes se fragmentan, los análisis de producción confirman márgenes brutos más altos debido a la minimización del desperdicio de preparación y los precios premium por caja que las marcas absorben a cambio de velocidad.
Creciente adopción de la impresión de datos variables para el marketing personalizado
Los responsables de marketing de correo directo y catálogos están reactivando sus presupuestos de impresión porque las campañas de datos variables generan un aumento medible en las tasas de respuesta en comparación con las piezas estáticas. [3] Servicio Postal de los Estados Unidos, “Informe del mercado de correo directo 2025”, usps.com El Servicio Postal de los Estados Unidos citó una estabilización de los volúmenes de correo directo en 2025, impulsada por las empresas de servicios financieros y seguros que volvieron a destinar presupuestos a la impresión para escapar del desorden digital. Las imprentas que instalan varioPRINT iX y prensas rotativas de inyección de tinta a color procesan miles de millones de impresiones individualizadas anualmente, demostrando un rendimiento que rivaliza con el offset convencional al tiempo que elimina los costes de planchas. Aunque el RGPD de Europa exige el consentimiento explícito para la comunicación personalizada, las marcas mitigan el riesgo aprovechando los datos de fidelización de primera parte y los catálogos habilitados para QR que combinan experiencias físicas y de realidad aumentada, posicionando así la impresión como un punto de contacto rico en atribución en los embudos omnicanal.
Demanda sostenida de impresiones promocionales por parte de marcas minoristas y de bienes de consumo masivo
Los minoristas y fabricantes de bienes de consumo siguen destinando presupuesto a la señalización táctil, los expositores en tienda y las etiquetas en los estantes, lo que impulsa las compras impulsivas, a pesar de la migración de una mayor inversión publicitaria a las pantallas digitales. Los gerentes de marca observan que los materiales en el punto de venta impulsan el crecimiento de la categoría al combinarse con cupones móviles, lo que genera un aumento de las llamadas a campañas multisustrato que combinan expositores de cartón con señalización de espuma rígida. Las impresoras de inyección de tinta UV de gran formato, que aplican barniz localizado y tintas metálicas en una sola pasada, permiten actualizaciones rápidas de diseño vinculadas a promociones de temporada, preservando así la relevancia estratégica de la impresión. La resiliencia de los gráficos promocionales es particularmente sólida en Europa, donde los formatos de supermercados físicos siguen siendo dominantes, lo que respalda una utilización constante de la capacidad en las operaciones de gran formato.
Transición hacia sustratos ecológicos y tintas de base vegetal
Las tasas de responsabilidad extendida del productor en la Unión Europea y los objetivos corporativos de cero emisiones netas obligaron a los convertidores a introducir formulaciones de bajo contenido de COV, a base de soja, a base de agua y curables por UV, que cumplen con los estándares de color ISO 12647. Los propietarios de marcas prefieren sustratos certificados por el Consejo de Administración Forestal o con etiquetas de compostabilidad según la norma ASTM D6868. Si bien los insumos de origen biológico aún tienen precios elevados, los primeros en adoptarlos consiguen contratos a largo plazo con minoristas centrados en la sostenibilidad y deseosos de descarbonizar las cadenas de suministro. Los fabricantes de equipos respondieron lanzando prensas flexográficas y digitales con perfiles energéticos más bajos y oxidadores catalíticos en línea que capturan las emisiones de disolventes, creando un ecosistema en el que los materiales más ecológicos y la eficiencia del proceso se refuerzan mutuamente a lo largo de un horizonte de varios años.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Cambio continuo del gasto publicitario hacia los canales de medios digitales | -0.9% | Global, más agudo en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Precios volátiles del papel, la tinta y los insumos energéticos | -0.6% | Global, agudo en Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Normativas estrictas sobre COV y uso de productos químicos en tintas convencionales | -0.4% | Europa y América del Norte lideran, emergiendo en Asia-Pacífico | Mediano plazo (2-4 años) |
| Escasez de componentes semiconductores para nuevas prensas digitales | -0.3% | Global, con recuperación en marcha | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Cambio continuo del gasto publicitario hacia los canales de medios digitales
El video programático, las plataformas sociales y el inventario de televisión conectada captaron el 72% de la inversión publicitaria en Estados Unidos en 2025, lo que aceleró la contracción de la demanda de publicaciones y periódicos impresos. Las editoriales paralizaron sus líneas de impresión offset web ante la caída de los ingresos, y varias revistas europeas suspendieron por completo sus ediciones impresas. Si bien el correo directo demostró ser resiliente, la erosión generalizada de la publicidad impresa reduce la base de clientes potenciales para las imprentas comerciales especializadas en publicaciones. Para compensar las pérdidas de ingresos, muchas se han diversificado hacia el embalaje y la gráfica de gran formato, pero los costos fijos tradicionales aún afectan los márgenes, especialmente donde los precios de mercado siguen estando estancados.
Precios volátiles del papel, la tinta y los insumos energéticos
La escasez mundial de pulpa, el aumento repentino del precio del gas natural y las interrupciones en el suministro de pigmentos incrementaron los costos de las materias primas en dos dígitos en 2024 y 2025. Los convertidores con contratos de costo más margen transfirieron algunos aumentos, pero los acuerdos de precio fijo dejaron a los operadores más pequeños expuestos. La presión fue más aguda en Europa, donde las tarifas energéticas invernales alcanzaron máximos históricos, lo que provocó paradas de producción de tiradas cortas y aceleró la migración de líneas de secado por calor a líneas de inyección de tinta de bajo consumo. En Asia-Pacífico, la dependencia de la pulpa importada generó una inflación impulsada por el tipo de cambio que erosionó el capital circulante. La volatilidad incentiva la integración vertical, como lo demuestra la propiedad por parte de WestRock de plantas de cartón para embalaje que ahora cubren el 70% de su demanda interna de cartón corrugado, lo que proporciona una cobertura contra impactos externos.
Análisis de segmento
Por tipo de impresión: la inyección de tinta digital gana cuota de mercado a pesar del predominio del offset
La litografía offset controló el 38.62 % del mercado de la impresión comercial en 2025, una posición basada en economías de escala con volúmenes superiores a las 10 000 impresiones. Sin embargo, se prevé que la inyección de tinta digital crezca a una tasa de crecimiento anual compuesta (TCAC) del 4.11 %, reduciendo la diferencia gracias a una mayor velocidad, un menor desperdicio de preparación y una estrecha integración con los portales web-to-print. Las instalaciones Canon varioPRINT, por ejemplo, logran una calidad comparable a la del offset en materiales estucados, a la vez que ofrecen datos variables en cada hoja, lo que permite a los impresores rentabilizar la personalización sin incurrir en gastos de plancha. La impresión flexográfica mantiene una ventaja en el sector de los envases flexibles gracias a su compatibilidad con tintas a base de agua, pero las prensas híbridas que combinan cabezales de inyección de tinta con pletinas flexográficas están difuminando los límites. El huecograbado sigue siendo viable para catálogos de gran volumen y laminados decorativos, donde la vida útil del cilindro amortiza los costes en millones de metros; sin embargo, es probable que su cuota de mercado disminuya a medida que disminuyan las publicaciones por suscripción. El punto de inflexión competitivo parece más inminente en las aplicaciones de etiquetas y cartón corrugado, donde las líneas de inyección de tinta de una sola pasada ahora imprimen 200 metros por minuto, un rendimiento que redefine los supuestos del costo total de propiedad e inclina las compras a favor de lo digital.
Paralelamente, los proveedores de servicios de impresión están modernizando sus plantas offset tradicionales con actualizaciones digitales para preservar las inversiones inmobiliarias a fondo perdido, a la vez que aprovechan las suites de flujo de trabajo en la nube que agrupan los pedidos por sustrato y acabado. Este modelo operativo permite una dotación de personal reducida y un mayor tiempo de actividad, ya que la preparación de archivos, la imposición y la gestión del color se basan en motores automatizados basados en reglas. Los inversores consideran que el coste por página predecible de la inyección de tinta y su plan de actualización modular suponen un menor riesgo que las sustituciones de la impresión offset, con un alto coste de capital, lo que refuerza el impulso de adopción en el mercado de la impresión comercial.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por aplicación: el embalaje supera al sector editorial
El sector del packaging representó el 45.74 % de los ingresos globales en 2025, y su tasa de crecimiento anual compuesta (TCAC) del 4.54 % lo posiciona como el principal impulsor del tamaño del mercado de la impresión comercial hasta 2031. La aceleración del comercio electrónico, las exigencias de lucha contra la falsificación y los requisitos de expositores listos para la venta obligan a las marcas de bienes de consumo a destinar mayores presupuestos al cartón ondulado, plegable y a los formatos flexibles. Mientras tanto, el sector editorial se enfrenta a declives seculares a medida que los lectores migran a las pantallas, lo que obliga a los anunciantes corporativos a redirigir el gasto. La impresión de libros ha sido una notable excepción, ya que la economía de la impresión bajo demanda permite la disponibilidad permanente de títulos de larga duración sin riesgo de inventario; sin embargo, los precios unitarios se ven presionados por la competencia del libro electrónico. La impresión transaccional corporativa, como los extractos y los cheques, se beneficia de las obligaciones regulatorias que aún favorecen los registros en papel, lo que proporciona un flujo de ingresos estable, aunque consolidado. El material publicitario, incluyendo los expositores en el punto de venta, sigue siendo desigual, pero los gráficos premium de gran formato para el comercio minorista experiencial siguen generando altos márgenes.
La cuota de mercado de la impresión comercial para envases flexibles está creciendo con mayor rapidez dentro de la categoría de envases, a medida que las bolsas stand-up sustituyen a los envases rígidos en snacks, comida para mascotas y productos de cuidado personal. Estas estructuras de película facilitan el envío ligero y gráficos de 360 grados, lo que a su vez exige prensas capaces de procesar metalizados, barniz táctil y codificación variable. Los proyectos de impresión directa sobre forma de botellas de bebidas ilustran el camino hacia una imagen de marca sin etiquetas, demostrando cómo la libertad de diseño se complementa con las exigencias de reducción de material.
Por Print Material: Los sustratos plásticos y sintéticos se benefician del impulso hacia la sostenibilidad
El papel y el cartón retuvieron el 61.74 % de las ventas en 2025; sin embargo, el pronóstico muestra que las alternativas plásticas y sintéticas avanzarán a una tasa de crecimiento anual compuesta (TCAC) del 4.88 %, lo que refleja el auge de los envases flexibles. Las películas de polietileno y polipropileno laminadas con recubrimientos de barrera permiten una mayor vida útil y un gramaje reducido, lo que se ajusta tanto a los objetivos medioambientales como logísticos. La Directiva Europea sobre Envases y Residuos de Envases ahora penaliza los laminados multimaterial, lo que impulsa una transición hacia el polietileno monomaterial de alta barrera, que sigue siendo reciclable dentro de los flujos existentes de la UE. Simultáneamente, los materiales a base de papel recubiertos con barreras de dispersión están creando nichos donde los milímetros de polímero solían dominar. El laminado en frío, la película holográfica y otros sustratos especiales mantienen su presencia en los cosméticos y licores de lujo porque los acabados táctiles justifican una mayor economía unitaria. Para piezas industriales y carcasas de dispositivos electrónicos, los acrílicos curables por UV impresos sobre paneles sintéticos reemplazan las etiquetas adhesivas, proporcionando durabilidad y cumplimiento con las normas internacionales de seguridad.
El compromiso de las marcas con el contenido compostable o reciclado impone estrictos requisitos de imprimibilidad que solo los cabezales de inyección de tinta y los sistemas de fijación de última generación pueden satisfacer. Las impresoras que optimizan los perfiles de secado e invierten en espectrofotómetros en línea mantienen los objetivos de color en diversas superficies, preservando el valor de la marca y cumpliendo con los objetivos medioambientales.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por formato: la impresión directa sobre objeto se expande más allá de las etiquetas
La señalización de gran formato generó el 41.74 % de los ingresos en 2025; sin embargo, los flujos de trabajo de impresión directa a objeto presentan una tasa de crecimiento anual compuesta (TCAC) del 4.42 %, lo que indica un próximo punto de inflexión. Empresas de bebidas como Coca-Cola emplearon campañas en botellas de aluminio con gráficos de 360 grados para fomentar el atractivo del producto para coleccionistas sin necesidad de fundas retráctiles. Las empresas de cosméticos, los fabricantes de equipos originales (OEM) de automoción y las marcas de electrónica de consumo también especifican la decoración de impresión directa en geometrías curvas o irregulares para eliminar el desperdicio de etiquetas y aumentar el valor percibido. El tamaño del mercado de la impresión comercial para aplicaciones de impresión directa a objeto se ampliará a medida que las soluciones de curado por LED ultravioleta ofrecen adhesión sobre vidrio, plástico y metales recubiertos, a la vez que consumen menos energía que las lámparas de vapor de mercurio. En el segmento de pequeño formato, los cheques y certificados de seguridad siguen siendo obligatorios en los flujos de trabajo gubernamentales y bancarios, lo que consolida una base de demanda en medio de la disminución de los volúmenes de impresión en oficinas. En consecuencia, las imprentas con carteras de formatos diversificadas mitigan las fluctuaciones cíclicas y aprovechan las ventajas de las nuevas necesidades de decoración industrial.
Las máquinas híbridas que combinan dispositivos de rotación de objetos con cabezales de inyección de tinta multieje impulsan la productividad más allá de los primeros prototipos, permitiendo tiradas promocionales de 1,000 unidades a precios por unidad que antes estaban reservados para decenas de miles. A medida que los minoristas amplían sus campañas de edición limitada, la demanda de estas capacidades se extiende a las imprentas de gama media, multiplicando el crecimiento de la base instalada.
Análisis geográfico
Mercado de impresión comercial de Asia-Pacífico
Asia-Pacífico controló el 38.73 % de las ventas globales en 2025 y se prevé que aumente a una tasa de crecimiento anual compuesta (TCAC) del 4.55 % hasta 2031, impulsada por la expansión del segmento de consumo, el aumento de los estándares regulatorios y la deslocalización de las líneas de envasado. China alinea su política de doble circulación con la capacidad de impresión nacional, lo que lleva a empresas como Jinjia Group a implementar sistemas flexográficos de alta velocidad que reemplazan los envases de cartón importados. La implementación en India de impuestos unificados sobre bienes y servicios y un etiquetado más estricto de los envases de alimentos impulsa la inversión en líneas de inyección de tinta digitales optimizadas para diseños multilingües. La población altamente urbana de Japón se beneficia de la plataforma en la nube de Raksul, que envía trabajos a prensas asociadas con capacidad de impresión en el mismo día, un modelo que ahora se emula en Seúl y Taipéi.
Mercado de impresión comercial en Norteamérica y Europa
Norteamérica se adjudica una cuota consolidada pero resiliente del mercado de la impresión comercial, con tendencias de nearshoring que aceleran la inversión en plantas de cartón corrugado y plegable. WestRock e International Paper modernizaron sus fábricas en Georgia y Texas para apoyar a los transportistas de bebidas y comercio electrónico que buscan una rápida reposición de cajas, un cambio que estabiliza los volúmenes de impresión regionales incluso con la disminución de la circulación de periódicos. Los operadores europeos se enfrentan a mayores costes energéticos y estrictas normativas sobre emisiones, pero consiguen contratos con empresas de bienes de consumo de consumo (CPG) orientadas a la sostenibilidad ofreciendo tintas con bajo contenido de COV y certificados de energía verde. La ola de consolidación en Alemania redujo la capacidad de las empresas offset de tamaño medio, canalizando el volumen a entidades de reenvío digital como Onlineprinters, que centralizan la gestión de archivos y externalizan la producción a plantas afiliadas.
Mercado de impresión comercial en Sudamérica y Oriente Medio y África
Sudamérica, Oriente Medio y África, así como algunos mercados del Sudeste Asiático, muestran un dinamismo heterogéneo vinculado a la estabilidad macroeconómica, las fluctuaciones monetarias y la solidez de la infraestructura. Los Emiratos Árabes Unidos impulsaron iniciativas de seguridad alimentaria impulsando la producción nacional de envases flexibles, como lo demuestran las nuevas líneas de Hotpack Global que utilizan unidades flexográficas de gama cromática ampliada para exportadores de alimentos halal. Brasil lidia con presiones cambiarias que inflan los precios de las tintas importadas; sin embargo, la demanda de bolsas flexibles persiste, ya que los productores de bienes de consumo de alta rotación (FMCG) reducen el tamaño de los envases para mantener la asequibilidad. Sudáfrica se enfrentó a la inestabilidad de la red eléctrica, lo que impulsó a las empresas convertidoras a invertir en paneles solares en tejados que garantizan el tiempo de funcionamiento y reducen las emisiones de carbono.
En general, la divergencia regional crea un mosaico de vectores de crecimiento, donde Asia-Pacífico lidera el mayor aumento del tamaño del mercado de impresión comercial en términos absolutos, mientras que América del Norte y Europa hacen la transición de sus combinaciones de ingresos hacia el embalaje y la decoración industrial.

Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama regulatorio
La regulación se centra cada vez más en la sostenibilidad del embalaje, la seguridad química y la trazabilidad, lo que está configurando las especificaciones de impresión comercial para etiquetas, cajas y envases flexibles. En Europa, los sistemas de responsabilidad ampliada del productor (RAP) y las normas sobre residuos de envases están impulsando a los convertidores hacia un etiquetado más claro en el envase, una gestión más estructurada de las declaraciones sobre contenido reciclado y la elección de materiales que preserven el rendimiento de la impresión en estructuras reciclables. Un punto de inflexión clave es el Reglamento (UE) 2025/40 sobre envases y residuos de envases, que entró en vigor en agosto de 2026 e introduce requisitos obligatorios de sostenibilidad y etiquetado para los envases comercializados en el mercado de la UE. Este cambio exige a los propietarios de marcas y a los proveedores de servicios de impresión que refuercen los flujos de trabajo de cumplimiento para el control de las ilustraciones, la selección de tintas y la cualificación de los sustratos.
En Norteamérica, el cumplimiento de las normas para envases impresos en contacto con alimentos también se está volviendo más estricto, lo que aumenta la importancia de las pruebas de migración y la documentación en toda la cadena de suministro de impresión comercial. La FDA de EE. UU. finalizó en mayo de 2026 un proceso sistemático para la evaluación posterior a la comercialización de sustancias químicas alimentarias, lo que incrementó el escrutinio de los materiales heredados utilizados en aplicaciones en contacto con alimentos. Al mismo tiempo, las actualizaciones de la FDA que afectan al papel estucado y al cartón, incluidos los límites de migración más bajos para ciertas alternativas al BPA, cuya aplicación comenzó en julio de 2026, aumentan la carga de cumplimiento para las imprentas y convertidoras que abastecen a marcas de alimentos y bebidas, especialmente cuando el embalaje utiliza papeles estucados y sistemas de tinta de bajo olor y baja migración.
Análisis de la cadena de valor
La cadena de valor de la impresión comercial comienza con insumos básicos como pulpa y papel, resinas y películas poliméricas, aluminio y láminas, pigmentos, solventes, aglutinantes y aditivos especiales, con el apoyo de energía y logística. El suministro de materiales se concentra en fábricas integradas y productores vinculados a la industria petroquímica, mientras que los formuladores de tintas y recubrimientos, así como los proveedores de planchas, cilindros y troqueles, transforman las materias primas en consumibles listos para la impresión. Los fabricantes de equipos originales (offset, flexografía e inyección de tinta digital), los proveedores de software (web-to-print, automatización de preimpresión, gestión del color) y los proveedores de acabados (laminación, recubrimiento, corte, encuadernación) dan soporte a la producción, tras lo cual los proveedores de servicios de impresión y los convertidores de envases entregan los productos a los propietarios de marcas mediante contratos directos o plataformas de adquisición.
Las operaciones intermedias se caracterizan cada vez más por la variabilidad a corto plazo y el control de versiones impulsado por el cumplimiento normativo, lo que favorece a las salas de impresión digitales e híbridas que pueden actualizar el idioma, el contenido de riesgos o los códigos serializados en etapas avanzadas del proceso. En los mercados finales regulados, los mandatos de trazabilidad (especialmente en el sector farmacéutico, bajo la Directiva sobre Medicamentos Falsificados de la UE y la Ley de Seguridad de la Cadena de Suministro de EE. UU.) refuerzan la codificación estandarizada serializada DataMatrix y alfanumérica, lo que implica una mayor integración de codificadores, inspección visual y flujo de trabajo en la producción. En el lado de la oferta, las interrupciones logísticas y la volatilidad de las materias primas pueden afectar la disponibilidad de tinta y película; las tensiones que afectan a corredores marítimos como el Estrecho de Ormuz se han citado como un factor que impulsa rutas más largas y mayores costos de flete y seguro. Esta dinámica anima a los convertidores a mantener mayores reservas de inventario y a buscar acuerdos de suministro a largo plazo.
Panorama competitivo
La concentración global de ingresos sigue fragmentada, y las diez empresas principales acaparan una parte considerable de la facturación total. La fusión WestRock-Smurfit Kappa creó una potencia de 34 000 millones de dólares que abarca desde el cartón para embalajes hasta los envases de consumo, lo que permite una planificación integrada desde la planta de celulosa hasta el acabado de la impresión, lo que reduce el coste unitario y asegura el suministro de materia prima. Estas combinaciones verticales obligan a los convertidores de nivel medio a especializarse o a buscar socios de consolidación para mantener su ventaja en los precios. La transformación digital genera una división estratégica a medida que las multinacionales tradicionales implementan plataformas de la Industria 4.0 que centralizan la preimpresión, el inventario y el mantenimiento predictivo, mientras que empresas disruptivas con pocos activos, como Raksul, gestionan 3,000 plantas de socios mediante API para convertir los pedidos en producción para la planta más cercana, reduciendo las ventanas de entrega al mismo día en Tokio y Osaka.
La diversificación tecnológica se está acelerando. Toppan aprovecha su experiencia en huecograbado para ser pionera en antenas RFID impresas, añadiendo funcionalidades que van más allá de los gráficos. Xerox avanza en la investigación sobre impresión fotovoltaica, abriendo nuevas fuentes de ingresos en sensores IoT. En el nicho de la fotografía personalizada, Shutterfly y Blurb aprovechan la economía de lotes individuales y las interfaces de diseño intuitivas para eludir los canales minoristas tradicionales. En general, el cumplimiento de las normas ISO 12647 y la elaboración de perfiles G7 se ha convertido en un coste de entrada para los contratos de marcas multinacionales, desplazando a las empresas rezagadas de las listas de suministro globales. Las imprentas que invierten en espectrofotometría en línea y calibración de circuito cerrado alcanzan umbrales de delta-E de color inferiores a dos, un requisito que las marcas tradicionales integran en sus auditorías de compras.
La asignación de capital ahora favorece cada vez más las plataformas modulares de inyección de tinta que pueden actualizarse in situ, un modelo respaldado por instituciones financieras que valoran los ingresos por servicios de tipo anual. Combinada con análisis predictivos que optimizan la reposición de consumibles, esta arquitectura mejora la estabilidad del margen bruto. A medida que la impresión funcional converge con la electrónica y la biotecnología, las imprentas tradicionales que dominan las tintas conductoras y el microestampado están en posición de redefinir las propuestas de valor más allá de la comunicación visual.
Líderes de la industria de la impresión comercial
Cenveo mundial limitada
Compañía RR Donnelley & Sons
toppan inc.
Compañía de impresión ACME, Inc.
Vistaprint BV
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: Toppan Merrill amplió su plataforma Quinn para dar soporte a la redacción, presentación y distribución de comunicaciones a los accionistas. Esta actualización optimiza la gestión del flujo de trabajo digital en torno a las comunicaciones reguladas, complementando la impresión y reforzando la prestación de servicios híbridos para clientes empresariales.
- Febrero de 2025: RRD anunció la digitalización de sus instalaciones en Austell, Georgia, instalando una prensa digital HP Indigo 120K y una línea HP PageWide Advantage 2200, además de desplegar robots móviles autónomos para la manipulación de materiales. Esta medida aumenta la capacidad de producción de tiradas cortas, variables y bajo demanda, a la vez que reduce la manipulación manual y mejora la uniformidad de los plazos de entrega.
- Diciembre de 2024: TOPPAN Holdings firmó un acuerdo para adquirir el negocio de envases termoformados y flexibles de Sonocos por aproximadamente 1.8 millones de dólares. Esta operación amplía la escala de TOPPAN en el sector de los envases flexibles y las capacidades de impresión relacionadas, fortaleciendo así su capacidad para atender a las marcas que buscan formatos de envase sostenibles en diversas regiones.
Alcance y metodología
La impresión comercial se refiere a la producción de materiales impresos a gran escala para uso comercial. Este tipo de impresión abarca una amplia gama de productos y servicios, normalmente utilizados con fines publicitarios, de marketing y de comunicación. La impresión comercial es vital en diversas industrias, ya que proporciona materiales impresos de calidad estándar que respaldan los esfuerzos de marketing, mejoran la identidad de la marca y facilitan una comunicación eficaz.
El mercado de la impresión comercial está segmentado por tipo de impresión (litografía offset, inyección de tinta, flexografía, serigrafía, huecograbado y otros tipos de impresión), aplicación (embalaje, publicidad y publicaciones (libros, revistas, periódicos y otras publicaciones)) y geografía. (Norteamérica, Europa, Asia-Pacífico, Latinoamérica, Medio Oriente y África). Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD) para todos los segmentos anteriores.
Por tipo de impresión
| Litografía offset |
| Inyección de tinta digital |
| Flexográfica |
| Pantalla |
| Grabado |
| Otros tipos de impresión |
por Aplicación
| Embalaje | |
| En Redes Sociales | |
| DTP | Libros |
| Revistas | |
| Los periódicos | |
| Otras publicaciones | |
| Impresión corporativa y transaccional | |
| Otras aplicaciones |
Por material impreso
| Papel y cartón |
| Sustratos plásticos y sintéticos |
| Tejidos y Textiles |
| Metal y láminas |
| Otros materiales de impresión |
Por formato
| Impresión de gran formato |
| Impresión de pequeño formato |
| Impresión directa sobre objeto |
Por geografía
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| ASEAN | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de Africa | ||
| Por tipo de impresión | Litografía offset | ||
| Inyección de tinta digital | |||
| Flexográfica | |||
| Pantalla | |||
| Grabado | |||
| Otros tipos de impresión | |||
| por Aplicación | Embalaje | ||
| En Redes Sociales | |||
| DTP | Libros | ||
| Revistas | |||
| Los periódicos | |||
| Otras publicaciones | |||
| Impresión corporativa y transaccional | |||
| Otras aplicaciones | |||
| Por material impreso | Papel y cartón | ||
| Sustratos plásticos y sintéticos | |||
| Tejidos y Textiles | |||
| Metal y láminas | |||
| Otros materiales de impresión | |||
| Por formato | Impresión de gran formato | ||
| Impresión de pequeño formato | |||
| Impresión directa sobre objeto | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Japan | |||
| India | |||
| South Korea | |||
| ASEAN | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Resto de Africa | |||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuáles son los ingresos proyectados por impresión comercial a nivel mundial para 2031?
Se espera que el sector alcance los USD 704.07 millones para 2031, aumentando a una CAGR del 3.45 % entre 2026 y 2031.
¿Qué tecnología de impresión se expandirá más rápidamente hasta 2031?
La inyección de tinta digital lidera con una CAGR del 4.11 %, impulsada por flujos de trabajo de datos variables y necesidades de empaquetado de tiradas cortas.
¿Por qué las aplicaciones de packaging atraen la mayor inversión?
El cumplimiento del comercio electrónico, las normas contra la falsificación y la proliferación de SKU están impulsando los ingresos por embalaje a una CAGR del 4.54 %.
¿Qué región ofrece el mayor potencial de crecimiento para las impresoras?
Se prevé que Asia-Pacífico avance a una tasa compuesta anual del 4.55 % gracias al creciente consumo de la clase media y a mandatos de etiquetado más estrictos.
¿Cómo gestionan los convertidores la volatilidad de los precios de las materias primas?
Muchos se están integrando verticalmente en la producción de cartón para contenedores, pulpa y tinta para asegurar el suministro y cubrir las oscilaciones de costos.


