

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 6.35 billones |
| Tamaño del mercado (2031) | USD 8.48 billones |
| Tasa de crecimiento (2026 - 2031) | 5.98% CAGR |
| Mercado de más rápido crecimiento | Sudamérica |
| Mercado más grande | Asia-Pacífico |
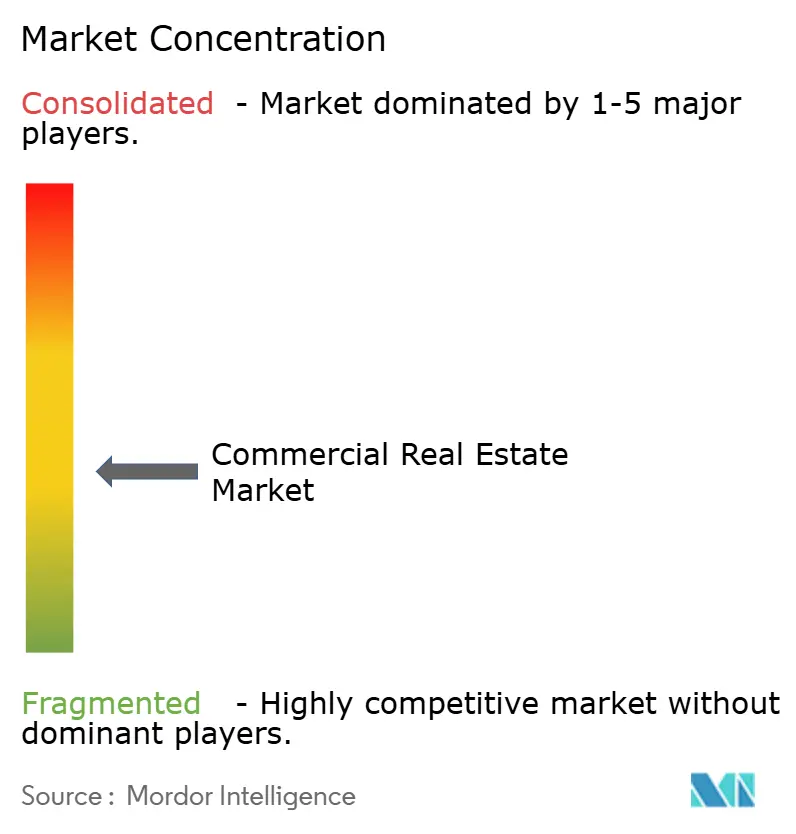
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado inmobiliario comercial por Mordor Intelligence
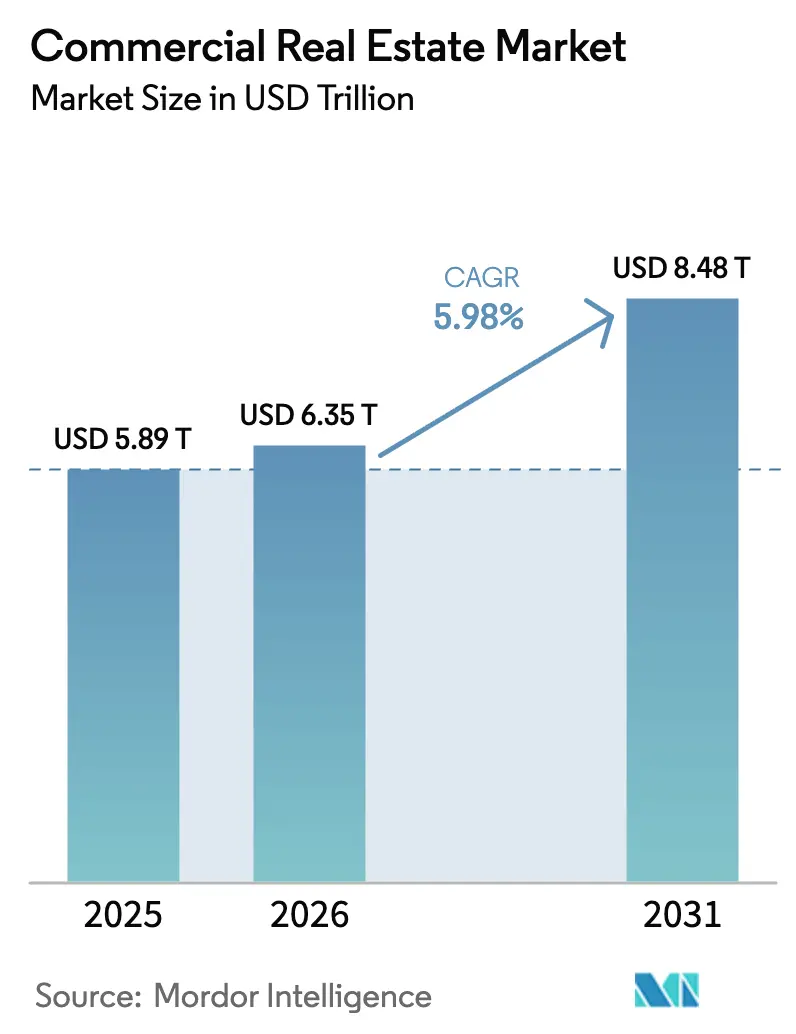
El tamaño del mercado inmobiliario comercial se sitúa en 6,345.2 mil millones de USD en 2026 y se proyecta que alcance los 8,483.3 mil millones de USD para 2031, lo que refleja una tasa de crecimiento anual compuesta (CAGR) del 5.98 %. La reasignación de capital por parte de fondos soberanos y planes de pensiones hacia propiedades generadoras de ingresos respalda la expansión constante en el sector inmobiliario comercial, incluso a medida que disminuyen las presiones sobre las tasas de interés. La digitalización continúa transformando los patrones de demanda, con centros de datos, logística e instalaciones de última milla absorbiendo nuevo capital e impulsando proyectos de construcción en ubicaciones selectas con alta disponibilidad de energía y transporte en el mercado. El trabajo híbrido se ha estabilizado en picos a mitad de semana y promedios semanales más bajos, lo que mantiene la tasa de desocupación de oficinas a nivel nacional cerca de máximos de varias décadas y refuerza la búsqueda de calidad en el mercado inmobiliario comercial global. Los costos de construcción y seguros siguen siendo elevados en relación con las tendencias anteriores a 2024, lo que reduce los rendimientos de las nuevas construcciones y las renovaciones profundas, y segmenta aún más a los ganadores y los perdedores en el mercado inmobiliario comercial. [1] https://www.cbre.ca/
Conclusiones clave del informe
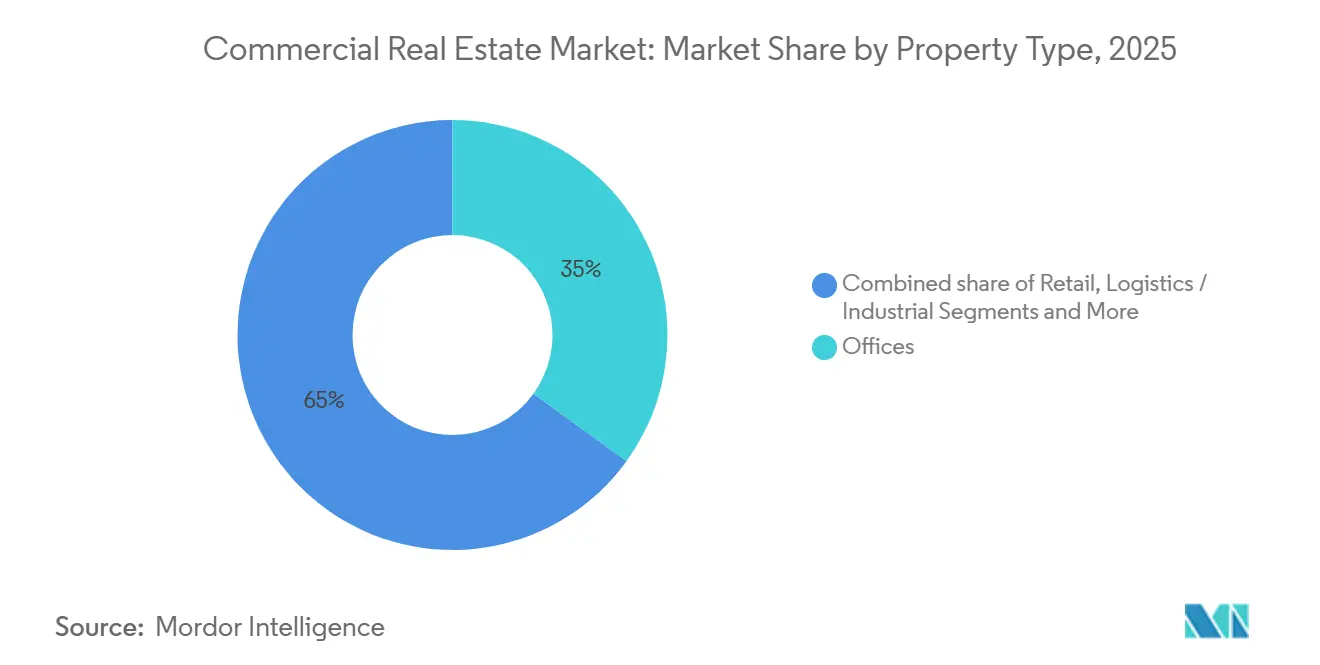
- Por tipo de propiedad, las oficinas representaron el 35% de la participación de mercado de bienes raíces comerciales en 2025, mientras que se prevé que la logística y la industria crezcan a una CAGR del 6.32% hasta 2031.
- Por modelo de negocio, los modelos de ventas representaron el 69% del valor transaccional en 2025, mientras que se prevé que los flujos de alquiler registren una CAGR del 6.49% hasta 2031.
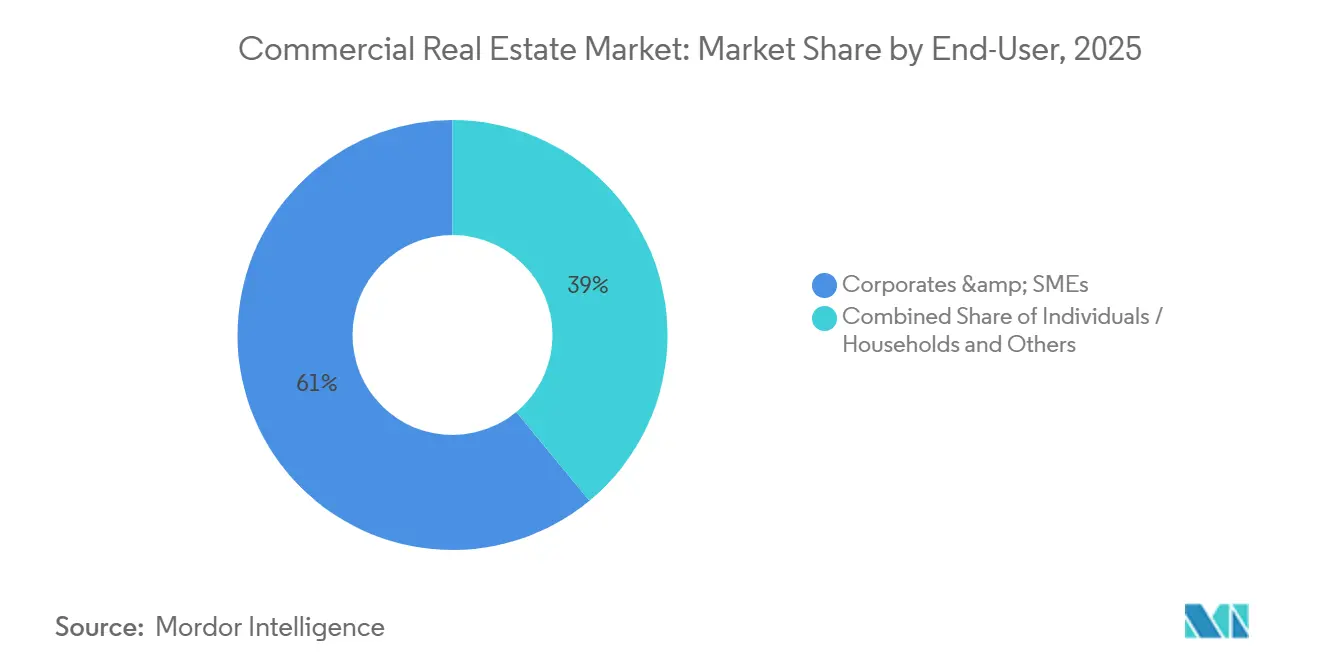
- Por usuario final, las empresas y las PYME representaron una participación del 61% del tamaño del mercado inmobiliario comercial en 2025 y están avanzando a una CAGR del 6.28% hasta 2031.
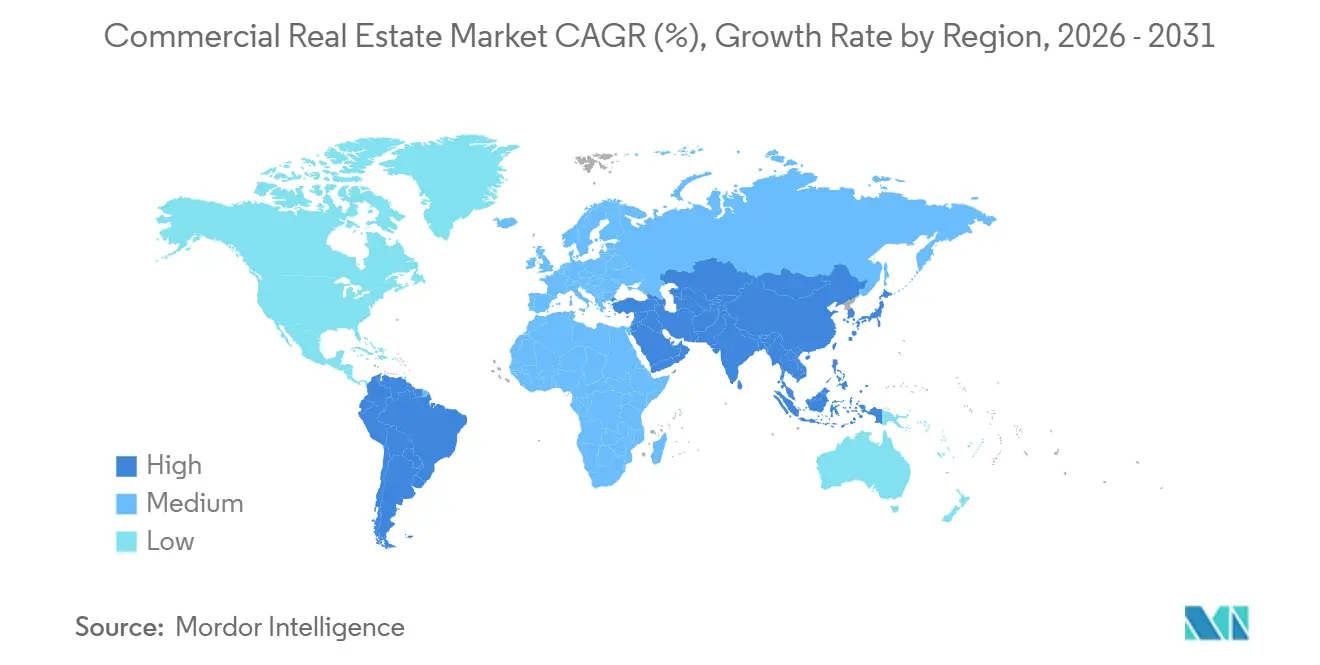
- Por geografía, Asia-Pacífico tenía el 33% de la participación del mercado de bienes raíces comerciales en 2025, mientras que América del Sur registra el crecimiento proyectado más rápido con un 6.46% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado inmobiliario comercial global
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Los gobiernos soberanos y los fondos de pensiones se orientan hacia los bienes raíces comerciales que generan ingresos | + 1.5% | Global, liderado por los estados del Golfo, los países nórdicos y las instituciones de América del Norte | Largo plazo (≥ 4 años) |
| Aumento de la demanda impulsado por la logística en el comercio minorista omnicanal | + 1.2% | Global, más fuerte en América del Norte y el centro de Asia Pacífico, con propagación a América del Sur | Mediano plazo (2-4 años) |
| Implementaciones rápidas de campus de centros de datos de borde e hiperescala | + 1.1% | Virginia, Ohio, Texas, Dublín, Singapur, con centros secundarios emergentes | Mediano plazo (2-4 años) |
| Mejora de la calidad de las oficinas principales del CBD | + 0.9% | Núcleos metropolitanos de América del Norte y la UE, puertas de entrada de APAC como Tokio, Singapur y Sídney | Corto plazo (≤ 2 años) |
| La rezonificación orientada al tránsito eleva los valores de los terrenos de uso mixto | + 0.7% | Escala nacional con avances tempranos en Austin, Seattle, San Antonio, St. Louis y Dallas | Largo plazo (≥ 4 años) |
| La selección de sitios impulsada por IA generativa impulsa los mercados secundarios | + 0.4% | Medio Oeste y Sur de EE. UU., áreas metropolitanas emergentes de Asia Pacífico como India y Vietnam, y corredores seleccionados de América Latina | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Los gobiernos y los fondos de pensiones se orientan hacia el sector inmobiliario comercial generador de ingresos
Los inversores soberanos y los fondos de pensiones aumentaron sus asignaciones a propiedades generadoras de ingresos, lo que refuerza la liquidez en los segmentos principales y fortalece la profundidad de las ofertas para logística, viviendas multifamiliares e infraestructura digital. Los inversores estatales y los fondos de pensiones incrementaron su despliegue global en 2025, con Estados Unidos absorbiendo una gran parte centrada en infraestructura digital y activos vinculados a la IA. Los inversores soberanos con sede en el Golfo Pérsico aportaron una parte significativa del capital estatal, mientras que los fondos de pensiones norteamericanos y nórdicos continuaron favoreciendo los activos de arrendamiento a largo plazo con inquilinos de alta solvencia. El capital transfronterizo hacia Estados Unidos aumentó a principios de 2025, con inversores canadienses, noruegos y británicos activos en operaciones industriales, almacenes de varios pisos y operaciones de venta con arrendamiento posterior. La dirección política sobre los planes de contribución definida en Estados Unidos podría desbloquear nuevos flujos hacia activos privados, lo que respalda la financiación a largo plazo para estrategias con un alto componente de alquiler. Los fondos soberanos respaldados por energía y materias primas están posicionados para mantener sus asignaciones en 2026, mientras que los fondos dependientes de hidrocarburos gestionan las compensaciones fiscales en el despliegue de capital. [2] https://globalswf.com/
Aumento de la demanda impulsado por la logística en el comercio minorista omnicanal
El cambio de los minoristas hacia la logística omnicanal eleva el valor de los activos logísticos modernos con grandes alturas libres y un rendimiento eficiente. Los minoristas necesitan aproximadamente tres veces más espacio de almacén por dólar de ventas en línea que para los canales basados en tiendas físicas, lo que aumenta la demanda de nodos de distribución modernos en corredores clave. Las redes de tiendas se están convirtiendo en centros para la actividad de compra en línea con recogida en tienda y envío desde tienda, a medida que los ejecutivos impulsan la comodidad y el inventario localizado, lo que refuerza la demanda de última milla en el mercado inmobiliario comercial. Los microcentros de distribución continúan concentrándose en submercados más densos para mejorar los tiempos de entrega y reducir los costos de la última etapa para los minoristas que gestionan un inventario integrado en todos los canales. Los desarrolladores priorizan los sitios cerca de los clientes y el transporte multimodal, mientras que los almacenes aduaneros y las instalaciones transfronterizas obtienen arrendamientos premium debido a la gestión de riesgos arancelarios y de la cadena de suministro. En conjunto, estos cambios consolidan el crecimiento de la logística impulsada por el comercio electrónico y elevan los requisitos de energía, HVAC y diseños preparados para la automatización en el mercado inmobiliario comercial. [3] https://www.jll.com/en-in/
Implementaciones rápidas de campus de centros de datos de hiperescala y de borde
El entrenamiento de IA y las cargas de trabajo de inferencia han convertido a los centros de datos en un pilar clave del crecimiento del mercado inmobiliario comercial, con grandes operadores planeando inversiones de capital récord y campus de varios gigavatios. Los proyectos de hiperescala ahora abarcan cientos de emplazamientos futuros e implican una rápida duplicación de la capacidad en los próximos años. La demanda de hiperescala en EE. UU. podría más que triplicarse para 2030, con los principales estados compitiendo por terrenos, acceso a la red eléctrica e incentivos fiscales para asegurar megacampus. La disponibilidad de energía y los plazos de interconexión determinan la selección del emplazamiento, lo que impulsa a los promotores hacia la generación de energía detrás del medidor y las energías renovables privadas cuando persisten las limitaciones de la red. El campus de Meta en Luisiana y otros supercúmulos anunciados ilustran la escala necesaria para el entrenamiento de IA, mientras que mercados secundarios como Kentucky y Ohio están cobrando impulso mediante acuerdos energéticos expandibles. Los responsables políticos están perfeccionando los marcos fiscales y de permisos para acelerar el despliegue, aunque los desafíos comunitarios y ambientales han paralizado grandes proyectos en varias jurisdicciones.
Modernización de oficinas en el centro de la ciudad con un enfoque de calidad
La demanda de ocupación se concentra en torres de alta calidad, energéticamente eficientes y con fácil acceso al transporte público, que registran un consumo en días punta cercano a los niveles previos a 2020, mientras que las existencias de inmuebles de consumo se mantienen a la zaga. A mediados de 2025, los activos de primer nivel en los principales mercados estadounidenses registraron una utilización en días punta cercana al 90 % de los niveles prepandemia, mientras que la utilización total de oficinas se mantuvo baja durante la semana. Las vacantes se concentran en un pequeño subconjunto de edificios de menor calidad, y los programas de conversión han comenzado a reducir la oferta obsoleta, lo que estrecha el denominador de vacantes y estabiliza los alquileres en determinados distritos centrales de negocios (CBD). Las nuevas oficinas entregadas alcanzaron mínimos de varios años a principios de 2025, y la cartera de proyectos de construcción se mantiene muy por debajo de los picos de 2019, lo que limita la nueva oferta inmediata. Las regulaciones centradas en ESG, como la Ley Local 97 de la Ciudad de Nueva York, generan señales económicas claras que aumentan los costos de los inmuebles más antiguos que no cumplen con las normas y recompensan a los edificios eficientes y con bajas emisiones de carbono. Esta división determina los resultados de los arrendamientos en el mercado inmobiliario comercial, donde los inquilinos intercambian espacio por calidad mientras pagan primas por características modernas.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El trabajo híbrido persistente frena la absorción global de oficinas | -1.8% | CBD de América del Norte y Europa Occidental, con ciudades seleccionadas de APAC | Corto plazo (≤ 2 años) |
| La inflación de los materiales de construcción y de los costos de financiamiento reduce los rendimientos | -1.3% | Mercados desarrollados en todo el mundo, más agudos en EE. UU., Canadá, la UE y Australia. | Corto plazo (≤ 2 años) |
| Riesgo de obsolescencia impulsado por ESG para activos heredados | -0.9% | Ciudades de primer nivel en Europa y América del Norte, con áreas metropolitanas seleccionadas de APAC | Largo plazo (≥ 4 años) |
| Aumento de las primas de seguro climático en las áreas metropolitanas costeras | -0.8% | Costa de Estados Unidos, estados del Golfo, partes de Australia y el Sudeste Asiático, y el Caribe | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
El trabajo híbrido persistente frena la absorción global de oficinas
Los horarios híbridos se han estabilizado en patrones donde la mayoría de los mandatos requieren de tres a cuatro días en la oficina, lo que mantiene una brecha con respecto a la utilización de la semana completa. A principios de 2026, solo una pequeña proporción del personal de grandes empresas seguía trabajando completamente en remoto, lo que representa una fuerte disminución con respecto a 2022, pero la tasa de desocupación nacional en EE. UU. se mantuvo alta hasta mediados de 2025. La absorción continua se mantuvo por debajo de las normas históricas durante 2024 y 2025, en consonancia con la optimización del tamaño y la huella. Las áreas metropolitanas costeras registraron una absorción negativa considerable en 2024, mientras que los mercados del interior mostraron mayor resiliencia. El espacio por trabajador continuó reduciéndose hasta cerca de 122 pies cuadrados para 2025, a medida que los inquilinos reconfiguraron sus oficinas para obtener más áreas de colaboración y menos puestos de trabajo asignados. La disponibilidad de subarrendamientos en Canadá mejoró a finales de 2024, pero la tasa de desocupación en el centro de la ciudad se mantuvo elevada, lo que indica una recuperación gradual en lugar de repentina. [4] https://www.nar.realtor/
La inflación de los costos de materiales de construcción y financiación reduce los rendimientos
Los elevados costes de materiales y mano de obra, junto con unas tasas de financiación superiores a las habituales a largo plazo, aumentaron los obstáculos para los proyectos en todas las clases de activos. Los costes de construcción de centros de datos promediaron cerca de 10.7 millones de dólares por megavatio en 2025 y se prevé que sigan aumentando en 2026, lo que añade presión a los planes de desarrollo y los plazos de entrega. Los costes de construcción no residencial en Canadá aumentaron en 2025 debido a factores laborales y arancelarios, lo que a su vez agravó las presiones de costes locales. Los cambios en la cadena de suministro y el abastecimiento mantienen la rigidez de los precios de los insumos, y una parte considerable de los insumos de construcción estadounidenses son importados, lo que añade riesgo cambiario y arancelario a los presupuestos. Los rendimientos de los préstamos en EE. UU. a menudo se situaron por encima de las tasas de capitalización en 2025, lo que retrasó las ventas hasta que el crecimiento de los ingresos pudiera compensar los costes de la deuda. Los recortes graduales de los tipos de interés oficiales comenzaron a flexibilizar las condiciones a finales de 2025; sin embargo, la financiación sigue siendo más restrictiva que antes de 2024, y las directivas ecológicas en Europa aumentan las necesidades de inversión en capital para los activos más antiguos.
Análisis de segmento
Por tipo de propiedad: La logística supera a las oficinas como motor de crecimiento
Las oficinas representaron el 35% del mercado en 2025, lo que refleja los compromisos de arrendamiento heredados y el lento ciclo de ajuste de las superficies empresariales. Se proyecta que la parte logística e industrial del mercado inmobiliario comercial global se expanda a una tasa de crecimiento anual compuesta (CAGR) del 6.32% hasta 2031, a medida que los minoristas omnicanal reconfiguran la ubicación del inventario para mayor rapidez. Los minoristas requieren una capacidad de almacenamiento significativamente mayor por dólar de ventas en línea que los canales tradicionales, lo que impulsa la construcción de edificios de alta eficiencia y listos para la automatización en ubicaciones urbanas y cercanas a puertos. Las instalaciones de microdistribución están ganando terreno dentro y cerca de las ciudades, ya que los minoristas priorizan el servicio en el mismo día, lo que aumenta la demanda de espacios más pequeños con sistemas robustos de climatización y energía. Los sitios de última milla cerca de nodos multimodales y los almacenes aduaneros cerca de las fronteras siguen generando alquileres más altos, lo que amplía la brecha de rendimiento con respecto a las propiedades más antiguas.
Los centros comerciales se estabilizaron con una baja tasa de desocupación a medida que los formatos experienciales y de conveniencia recuperaron el flujo de clientes, y muchos locales ahora admiten el procesamiento de pedidos en línea para diversificar las ventas. Las grandes plataformas logísticas invirtieron capital para expandir su cobertura regional, como se observa en las importantes adquisiciones de carteras en los corredores del Cinturón del Sol para satisfacer la demanda del comercio electrónico en el mercado inmobiliario comercial. Las políticas y regulaciones están reforzando la bifurcación de carteras, ya que los mandatos de rendimiento energético y las normas de emisiones a nivel municipal hacen que los activos que cumplen con la normativa sean más atractivos para los compradores principales. Las renovaciones profundas son ahora una herramienta central para el reposicionamiento de oficinas, y los planes de capital se están orientando hacia mejoras específicas donde es factible el arrendamiento a largo plazo. A medida que los desarrolladores lidian con la inflación de costos y las restricciones de permisos, la logística moderna continúa superando a otros tipos de propiedades gracias a la constante demanda de inquilinos en la industria inmobiliaria comercial.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por modelo de negocio: el alquiler avanza gracias a la flexibilidad operativa
Los modelos de venta representaron el 69% del valor transaccional en 2025, lo que refleja el reciclaje de carteras y las oportunidades comerciales en segmentos de oficinas con dificultades. Las ventas de activos en dificultades presentaron importantes descuentos en determinados distritos comerciales centrales, y los compradores transfronterizos se centraron en carteras logísticas y contratos de venta con arrendamiento posterior con inquilinos a crédito. A medida que la revalorización se refleja en los balances, los grandes adjudicadores continúan comprando deuda o adquiriendo el control mediante procesos de préstamo, lo que favorece la liquidez pero enfatiza la disciplina de suscripción. Los flujos de ingresos por alquileres se expandieron un 6.49% durante el pronóstico, ya que los ocupantes favorecieron la flexibilidad y evitaron la carga sobre el balance general del espacio de las sedes centrales en el mercado inmobiliario comercial. En los centros de datos, los arrendamientos de larga duración "build-to-suit" son comunes para los hiperescaladores, lo que transfiere el riesgo de obsolescencia tecnológica a los propietarios a cambio de escalables estables.
El sector inmobiliario comercial se adapta a este cambio de preferencias con innovación a nivel de producto y una alineación financiera que favorece las carteras de alquiler estabilizadas. Los cambios en las políticas que amplían el acceso a planes de contribución definida para activos privados podrían canalizar nuevo capital hacia estrategias centradas en el alquiler. La liquidez multifamiliar procedente de canales patrocinados por el gobierno y las superposiciones de financiación verde siguen siendo favorables, lo que sustenta la demanda de grado de inversión en edificios eficientes. Los estándares de referencia y las certificaciones, como la ISO 14001 y los informes GRESB, se han convertido en estándar para las plataformas institucionales, lo que ayuda a alinear las asignaciones con los mandatos ESG. En conjunto, estos elementos impulsan el crecimiento del modelo de alquiler en las áreas de logística, multifamiliar e infraestructura digital, ya que los inquilinos valoran la flexibilidad en el mercado inmobiliario comercial.
Por el usuario final: las empresas se consolidan en edificios con abundantes servicios
Las empresas y pymes representaron el 61% de la demanda de los usuarios finales en 2025 y se prevé que crezcan un 6.28% hasta 2031, lo que refleja un cambio de la cantidad a la calidad en las estrategias de cartera. El espacio promedio por trabajador se redujo para 2025, ya que los planes empresariales priorizaron las zonas de colaboración, el bienestar y la infraestructura digital por encima de las ratios de escritorios dedicados. La ocupación en días punta en activos de primer nivel en el CBD suele superar los promedios generales, lo que demuestra el valor de las torres con fácil acceso al transporte público y repletas de servicios para la atracción de talento. Los líderes inmobiliarios empresariales que priorizan el coste no abandonan la calidad; en cambio, buscan espacios más pequeños en mejores ubicaciones que satisfagan las necesidades de experiencia y cumplimiento normativo del mercado inmobiliario comercial. Los inquilinos se muestran dispuestos a pagar primas de alquiler por atributos destacados cuando las políticas híbridas dependen de lugares de trabajo atractivos para impulsar la asistencia.
Las personas y los hogares contribuyen a una demanda constante en formatos comerciales multifamiliares y de barrio, lo que favorece la visibilidad de los ingresos en las carteras orientadas al alquiler. Los centros comerciales con tiendas de comestibles y los diseños orientados a la comodidad tienen un buen rendimiento, y los subtipos con escasez de oferta, como las residencias para estudiantes y las residencias para personas mayores, atraen capital a medida que cambia la demografía. Las asociaciones y organizaciones sin fines de lucro suelen preferir suites a medida que reducen los tiempos de mudanza y los costos iniciales de acondicionamiento, lo que se alinea con las tendencias actuales de flexibilidad. Los informes de sostenibilidad corporativa y las normas energéticas influyen en los arrendamientos, lo que aumenta la importancia de las certificaciones LEED, BREEAM o DGNB en la elección de la ubicación. Estas preferencias siguen favoreciendo a los activos y propietarios certificados más nuevos que ofrecen reducciones mensurables de emisiones en el mercado inmobiliario comercial.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Asia-Pacífico mantuvo una participación del 33% en 2025, impulsada por una sólida producción industrial, la estrecha red de oficinas de primera clase en Japón y una sólida absorción en los centros tecnológicos y de servicios compartidos de la India. El aumento salarial y la dirección política en Japón impulsaron las rentas de primera clase en Tokio a finales de 2025, mientras que los mercados urbanos de Australia se beneficiaron de la migración interna y los programas de infraestructura preolímpico. Singapur y la RAE de Hong Kong enfrentaron limitaciones de terreno y energía para centros de datos; sin embargo, el interés institucional en los formatos de vivienda de alquiler se mantuvo estable en submercados con escasez de oferta. Los centros de capacidad global de la India y los inquilinos de BFSI impulsaron el crecimiento de la ocupación y las rentas en los principales mercados durante 2025, lo que subraya la diversificación de los impulsores de la demanda en el mercado inmobiliario comercial. Esta combinación mantiene a Asia-Pacífico como líder en participación, mientras que el crecimiento se normaliza a partir del período inmediatamente posterior a la pandemia.
Sudamérica registra el crecimiento regional proyectado más rápido, con un 6.46 % hasta 2031, a medida que la inversión extranjera directa se orienta hacia la expansión industrial y logística. Los principales mercados industriales de México y Brasil consolidaron sus ductos en 2025, ya que los inversionistas se enfocaron en corredores de distribución con disponibilidad de energía y mano de obra. La recuperación y estabilización en varios mercados de oficinas en capitales indicaron una mejora en el dinamismo, a pesar del elevado nivel de vacancia en áreas metropolitanas seleccionadas. La estabilización macroeconómica, la moderación de la inflación en varios países y la continua inversión extranjera directa (IED) respaldan una plataforma más sólida para el desarrollo y el arrendamiento. Estos fundamentos posicionan a la región para obtener ganancias duraderas en el mercado inmobiliario comercial.
Norteamérica y Europa se expanden a un ritmo más estable, ya que el capital se centra en infraestructura digital, logística y activos de oficinas de primera calidad que cumplen con altos estándares ESG. Los inversores estatales destinaron más capital a infraestructura digital estadounidense y activos vinculados a IA en 2025, lo que agudizó el enfoque en ubicaciones de hiperescala con potencial de expansión. Los flujos de inversión de Canadá aumentaron en áreas metropolitanas clave en 2025, impulsados por la migración y el crecimiento provincial, que mantuvo activo el arrendamiento en segmentos favorecidos. Los inversores europeos encuestados esperaban mejores condiciones de arrendamiento y financiación en 2026, lo que apunta a una base más sólida tras un 2024 lento para las transacciones en el mercado inmobiliario comercial. La exposición a la refinanciación sigue siendo mayor en Alemania y Francia, y los posibles programas fiscales podrían catalizar nueva actividad si mejora la claridad política. Londres mantuvo su estatus de ciudad de primer nivel en profundidad y liquidez de cara a 2026, mientras que Madrid mejoró en métricas económicas y de calidad de vida.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama competitivo
El mercado inmobiliario comercial está moderadamente fragmentado, con actores diversificados activos en asesoría, desarrollo, propiedad y operaciones. Los asesores globales compiten en mandatos de corretaje y administración de propiedades y se diferencian mediante análisis, abstracción de arrendamientos y plataformas de experiencia para inquilinos. En logística, los propietarios a gran escala implementan sistemas de automatización y almacenamiento basados en datos para aumentar el rendimiento de los inquilinos y mantener las ventajas de rendimiento en la última milla. Los principales gestores redirigieron su capital hacia la infraestructura de datos, con compromisos de alto perfil con campus conectados mediante IA e iniciativas regionales destinadas a asegurar la energía renovable.
Los compradores buscan oficinas y créditos en dificultades para reajustes de base, mientras que la actividad de venta continúa en el sector minorista tradicional, donde las estrategias se orientan hacia activos urbanos y de uso mixto. Las estrategias de conversión de oficinas a residenciales se expandieron hasta 2025, ya que los edificios obsoletos enfrentaban el riesgo de quedar abandonados sin una modernización profunda, lo que diversificó las fuentes de ingresos para las carteras urbanas. En el sector minorista, los propietarios priorizaron la experiencia y la omnicanalidad, trabajando con marcas premium en probadores con espejo digital y RFID para mejorar la precisión del inventario. Estas medidas se alinean con la demanda de los inquilinos de calidad y servicios que refuerzan el uso en entornos de trabajo híbridos dentro del mercado inmobiliario comercial.
La adopción de tecnología está en aumento en las operaciones de suscripción, gestión de activos y propiedades, lo que acelera los ciclos de decisión y reduce los gastos operativos. Las implementaciones de mantenimiento predictivo en grandes carteras gestionadas mostraron mejoras en el consumo de energía y reducciones en los tiempos de inactividad, lo que respalda el resultado operativo neto y los objetivos ESG. Las plataformas institucionales se basan en las normas ISO y GRESB para validar procesos y divulgaciones, lo que mejora la integridad y la comparabilidad de los datos para los asignadores. Las fusiones y adquisiciones estratégicas continuaron en 2025, ya que los inversores buscaron capacidades de datos para fortalecer el análisis de mercados privados y las herramientas de evaluación comparativa en activos alternativos. Estas dinámicas elevan el nivel de competitividad en el mercado inmobiliario comercial, donde la velocidad de ejecución y la competencia en datos definen la ventaja competitiva.
Líderes de la industria de bienes raíces comerciales
CBRE
JLL (Jones Lang La Salle)
Cushman y Wakefield
Collares
Savills
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Diciembre de 2025: Brookfield Asset Management cerró una iniciativa sueca de infraestructura de IA de 8.9 millones de dólares que se asocia con proveedores de energía nacionales para asegurar energía renovable para centros de datos de hiperescala que atienden cargas de trabajo de IA generativa.
- Noviembre de 2025: Meta Platforms recibió la aprobación para su campus de centros de datos “Hyperion” en Luisiana, un desarrollo escalable para hasta 5 GW de electricidad y más de USD 10 mil millones de inversión.
- Septiembre de 2025: Vantage Data Centers anunció un campus en Texas con 10 instalaciones en 1,200 acres, 1.4 GW de capacidad y una inversión superior a USD 25 mil millones, incluida infraestructura de refrigeración líquida para racks de IA densos.
- Agosto de 2025: QTS Data Centers y Blackstone Real Estate dieron a conocer sus planes para un campus de hiperescala de 10 mil millones de dólares en Northumberland, Reino Unido, diseñado para cargas de trabajo de capacitación en inteligencia artificial y nube soberana con acceso a energía renovable.
Alcance y metodología
El sector inmobiliario comercial (CRE) se refiere a propiedades destinadas a fines comerciales o que ofrecen un espacio de trabajo en lugar de vivienda. El informe abarca la segmentación por tipo (oficinas, comercio minorista, industria/logística, multifamiliar y hostelería) y por geografía (Asia-Pacífico, Norteamérica, Europa, Oriente Medio y África, y Latinoamérica). El informe ofrece el tamaño del mercado inmobiliario comercial y previsiones de valor (en miles de millones de USD) para todos los segmentos mencionados. El informe también analiza el impacto de la COVID-19 en el mercado.
Por tipo de propiedad
| Oficinas |
| Venta al Por Menor |
| Logística |
| Otros (Parques Industriales, Hostelería, Usos Mixtos) |
Por modelo de negocio
| Ventas |
| Rentas |
Por usuario final (valor)
| Individuos / Hogares |
| Empresas y PYMES |
| Otros (Instituciones, Gobierno, ONG) |
Por geografía
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia - Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Australia | |
| Resto de Asia - Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Chile | |
| Resto de Sudamérica | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Sudáfrica | |
| Nigeria | |
| Resto de Medio Oriente y África |
| Por tipo de propiedad | Oficinas | |
| Venta al Por Menor | ||
| Logística | ||
| Otros (Parques Industriales, Hostelería, Usos Mixtos) | ||
| Por modelo de negocio | Ventas | |
| Rentas | ||
| Por usuario final (valor) | Individuos / Hogares | |
| Empresas y PYMES | ||
| Otros (Instituciones, Gobierno, ONG) | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia - Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Australia | ||
| Resto de Asia - Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Chile | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Medio Oriente y África | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual y las perspectivas de crecimiento del mercado inmobiliario comercial global?
El tamaño del mercado inmobiliario comercial es de USD 6,345.2 mil millones en 2026 y se proyecta que alcance los USD 8,483.3 mil millones para 2031 con una CAGR del 5.98%.
¿Qué tipos de propiedades lideran la demanda en 2026?
Los activos logísticos e industriales lideran el crecimiento a medida que se expande el comercio minorista omnicanal, mientras que las oficinas siguen siendo la porción heredada más grande por ingresos con una participación del 35% en 2025.
¿Cómo está afectando el trabajo híbrido al rendimiento de la oficina?
Las políticas híbridas mantienen la utilización semanal por debajo de los picos, lo que sostiene una alta tasa de vacancia e impulsa una huida hacia edificios de calidad, eficientes y con abundantes comodidades.
¿Dónde se encuentra el mayor impulso de la inversión por región?
Asia-Pacífico tuvo la mayor participación, con un 33% en 2025, mientras que América del Sur muestra la trayectoria de crecimiento más rápida, con una tasa del 6.46% hasta 2031.
¿Cuáles son los principales obstáculos para el nuevo desarrollo en 2026?
Los costos de construcción y financiamiento, el retraso en el otorgamiento de derechos y las primas de seguros están comprimiendo los rendimientos y retrasando los proyectos especulativos.
¿Cómo está impactando la IA al mercado inmobiliario comercial?
La IA está acelerando las cadenas de centros de datos a gran escala y automatizando la selección de sitios, lo que desplaza el desarrollo hacia mercados secundarios con abundante energía y fuertes vínculos logísticos.


