

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
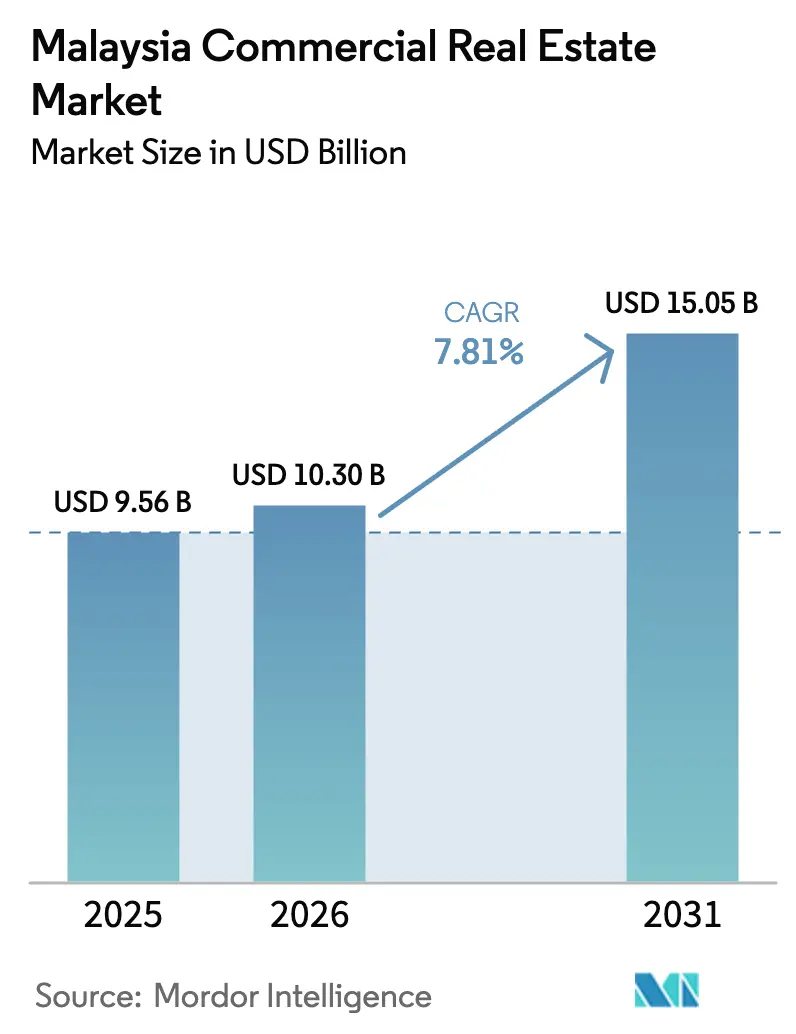
| Tamaño del mercado (2026) | USD 10.30 mil millones |
| Tamaño del mercado (2031) | USD 15.05 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.81% CAGR |
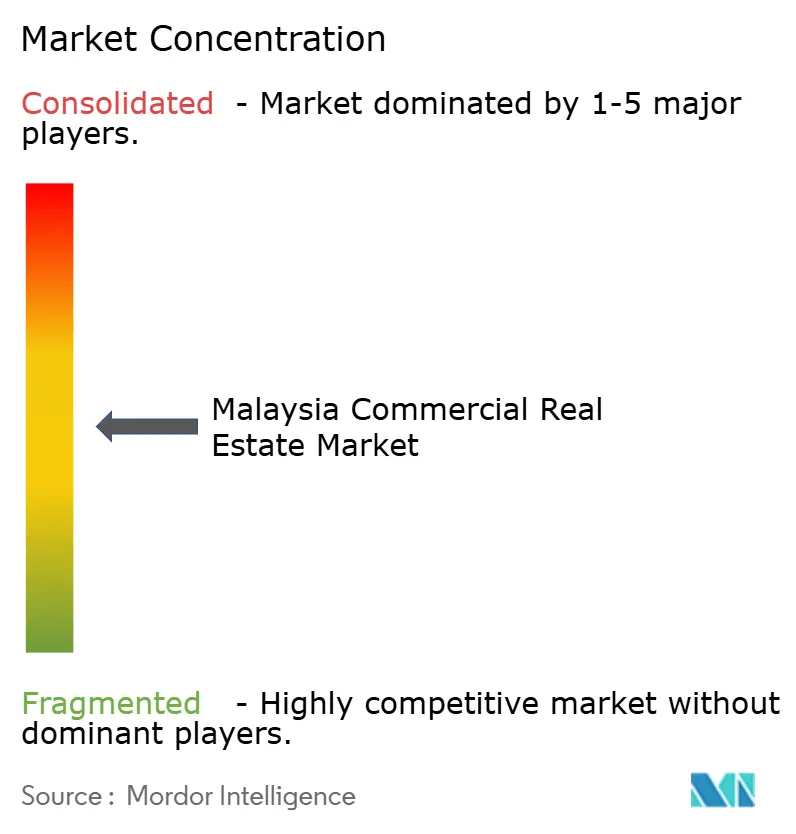
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado inmobiliario comercial de Malasia por Mordor Intelligence
Se proyecta que el mercado inmobiliario comercial de Malasia se expanda de USD 9.56 mil millones en 2025 y USD 10.30 mil millones en 2026 a USD 15.05 mil millones para 2031, registrando una CAGR del 7.81% entre 2026 y 2031. La demanda se está desplazando de los condominios especulativos hacia espacios que generan ingresos, ya que la Zona Económica Especial Johor-Singapur ofrece una tasa de impuesto corporativo del 5% durante 15 años, los grandes fabricantes comprometen USD 94.8 mil millones en inversión extranjera directa, y el valor bruto de la mercancía del comercio electrónico aumenta de USD 20 mil millones en 2025 a USD 29 mil millones para 2030. Las oficinas tradicionales de Kuala Lumpur luchan con una tasa de desocupación del 18.6% en el centro de la ciudad, sin embargo, las torres con certificación WELL en Tun Razak Exchange se mantienen por encima del 85% de ocupación, lo que refleja una bifurcación que está impulsando el capital hacia rehabilitaciones ecológicas. La tasa de desocupación industrial se redujo al 2.0 % en el segundo trimestre de 2025, ya que los inquilinos logísticos externos prealquilaron 2.1 millones de pies cuadrados, mientras que el precio de los terrenos ubicados a menos de 500 metros de la estación Bukit Chagar del Sistema de Tránsito Rápido Link aumentó a entre 222 y 333 dólares estadounidenses por pie cuadrado, lo que atrajo a promotores de uso mixto. El aumento de los costos de construcción, impulsado por el precio de 5.46 dólares estadounidenses por saco de cemento y un índice de licitación Rider Levett Bucknall que subió un 2.9 % interanual en el primer trimestre de 2025, refuerza la preferencia corporativa por el alquiler frente a la propiedad, lo que eleva la participación del segmento de alquiler en el mercado inmobiliario comercial de Malasia.
Conclusiones clave del informe
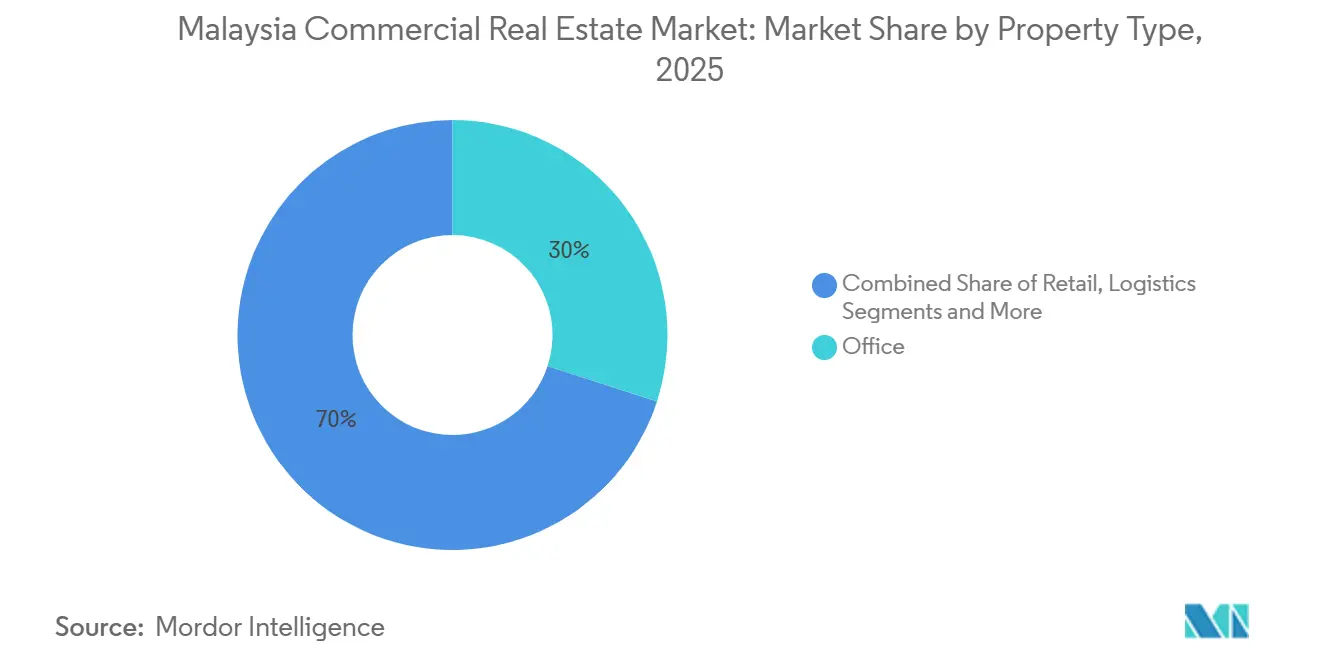
- Por tipo de inmueble, las oficinas representaron el 30% de la cuota de mercado inmobiliario comercial de Malasia en 2025; se prevé que el espacio logístico se expanda a una tasa de crecimiento anual compuesta (CAGR) del 11.20% hasta 2031.
- Según el modelo de negocio, las transacciones de alquiler representaron el 63% del mercado inmobiliario comercial de Malasia en 2025, mientras que se prevé que este mismo segmento lidere el mercado con una tasa de crecimiento anual compuesta (CAGR) del 8.33% hasta 2031.
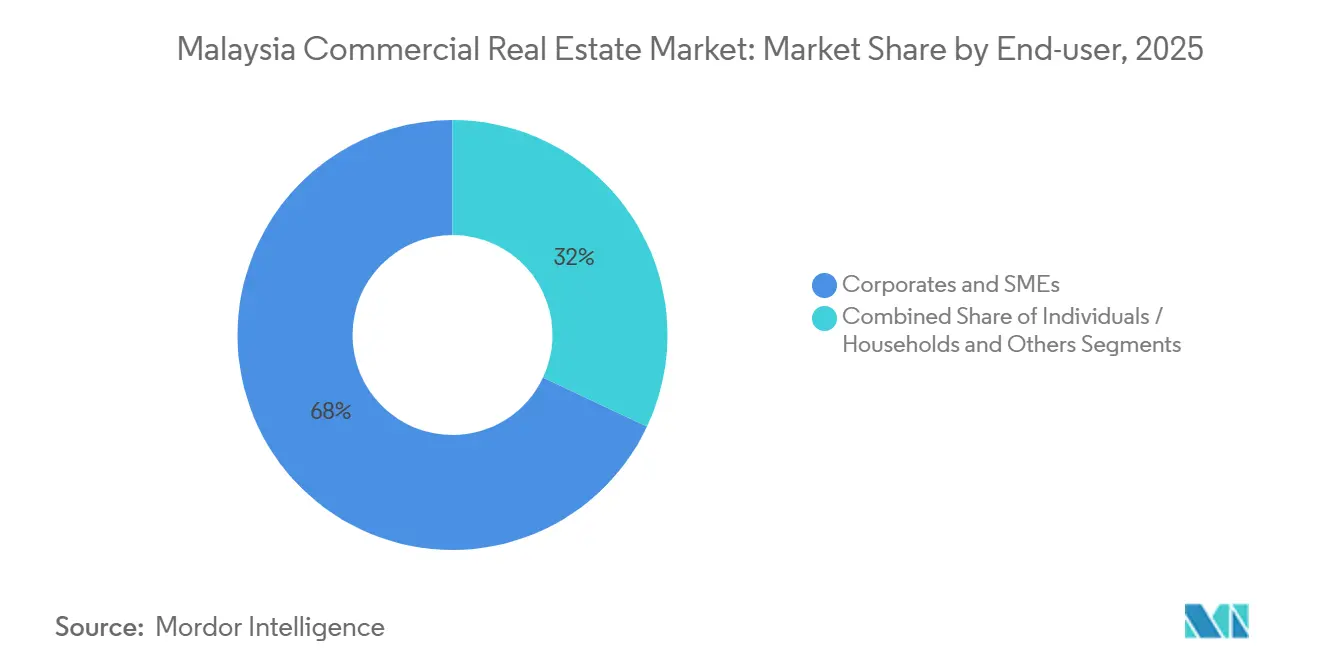
- Por tipo de usuario final, las empresas y las pymes representaron el 68% del mercado en 2025, mientras que se prevé que los particulares y los hogares crezcan a una tasa de crecimiento anual compuesta (CAGR) del 8.40% entre 2026 y 2031.
- Geográficamente, Kuala Lumpur lideró con una participación del 41% en 2025; se espera que Johor Bahru registre la tasa de crecimiento anual compuesto (CAGR) más rápida, del 10.4%, hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado inmobiliario comercial de Malasia
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La fabricación récord y la inversión extranjera directa digital impulsan la adopción industrial y logística. | + 2.1% | Penang, Johor Bahru, Selangor | Corto plazo (≤ 2 años) |
| La finalización de megaproyectos de infraestructura impulsa el desarrollo orientado al transporte público. | + 1.8% | Johor Bahru, Kuala Lumpur, Penang | Mediano plazo (2-4 años) |
| Aumento de la demanda de logística de última milla y tiendas oscuras impulsado por el comercio electrónico | + 1.6% | Valle de Klang, Johor Bahru, Penang | Corto plazo (≤ 2 años) |
| Los incentivos para los primeros compradores en la Zona Económica Especial Johor-Singapur impulsan las reubicaciones transfronterizas. | + 1.5% | Johor Bahru | Mediano plazo (2-4 años) |
| La búsqueda de calidad y la demanda de oficinas ecológicas, de categoría A y con certificación WELL se ven impulsadas por criterios ESG. | + 1.4% | Kuala Lumpur, Petaling Jaya | Mediano plazo (2-4 años) |
| La división de propiedades horizontales impulsada por los REIT permite acceder a la propiedad fraccionada a precios asequibles. | + 0.9% | Nacional | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
La fabricación récord y la inversión extranjera directa digital impulsan la adopción en los sectores industrial y logístico.
Malasia aprobó USD 94.8 mil millones de IED en 2025, 11% más que en 2024, con Penang atrayendo USD 5 mil millones para la expansión de chips y electrónica. La vacante industrial bajó del 3.9% al 2.0% en un solo trimestre, ya que se absorbieron 2.1 millones de pies cuadrados de naves de Grado A [1] JLL Malaysia, “Malaysia Office Market Overview Q4 2025,” jll.com.my . Los grupos de logística de terceros arriendan el 49% del área de piso de primera, en contraste con la porción del 6% de los minoristas en línea, lo que indica una mayor subcontratación de la logística. El terreno en Penang ahora cuesta USD 14–19 por pie cuadrado, sin embargo, las multinacionales firman arrendamientos de 10 a 15 años que aumentan 2–3% anualmente, asegurando flujos de efectivo predecibles para compradores de REIT como Axis. Las ventas con arrendamiento posterior, ejemplificadas por un acuerdo de USD 178 millones en Seberang Perai, continúan convirtiendo activos fijos en presupuestos de capex para los fabricantes.
La finalización de megaproyectos de infraestructura impulsa el desarrollo orientado al transporte público.
El enlace del sistema de transporte rápido alcanzó el 65 % de su finalización en noviembre de 2025, con pruebas programadas para julio de 2026. Los terrenos en un radio de 500 metros de Bukit Chagar se revalorizaron entre un 43 % y un 114 % en tres años, atrayendo oficinas, hoteles y centros comerciales a distritos integrados verticalmente. Straits City en Penang, con una inversión de 0.95 millones de dólares y cuyo principal atractivo es un Crowne Plaza de 343 habitaciones inaugurado en febrero de 2025, demuestra cómo las subvenciones estatales reducen el riesgo del capital privado. Los promotores aún pueden asegurar terrenos a precios previos al tráfico de pasajeros, ya que la ocupación suele retrasarse unos dos años con respecto a la entrega del tren. Se prevé un crecimiento similar en torno al sistema de transporte rápido masivo 3 de Kuala Lumpur una vez que se obtengan las aprobaciones en 2026.
Aumento de la demanda de logística de última milla impulsada por el comercio electrónico y de tiendas oscuras
Las ventas de comercio electrónico aumentarán de 29 millones de dólares en 2025 a 20 millones de dólares en 2030, pero el número de empresas de mensajería se redujo a 102, lo que indica una consolidación en centros más grandes. Pos Malaysia duplicó su presencia en Shah Alam a 24,200 pies cuadrados, mientras que los operadores logísticos externos (3PL) están reservando contenedores de 100,000 a 200,000 pies cuadrados cerca de las principales ciudades para cumplir con los objetivos de entrega en dos horas. Los almacenes oscuros compactos de 5,000 a 10,000 pies cuadrados, ubicados en barrios densamente poblados, ahora alcanzan alquileres entre un 20 % y un 30 % superiores a los de los almacenes típicos y reducen la demanda de los centros comerciales secundarios. Las pymes, que han adoptado las plataformas en línea en 2.43 millones de casos, se inclinan por espacios flexibles de 10,000 a 30,000 pies cuadrados, lo que reduce la disponibilidad a pesar de la moderación del crecimiento anual compuesto del comercio electrónico. Kenanga proyecta que la intensidad de la logística aumentará más rápido que las ventas en línea, lo que mantiene a los propietarios de terrenos logísticos en una ventaja impulsada por la oferta.
Los incentivos para los primeros compradores en la Zona Económica Especial Johor-Singapur impulsan las reubicaciones transfronterizas.
La nueva Zona Económica Especial (ZEE) otorga una tasa impositiva corporativa del 5% durante 15 años, atrayendo a empresas singapurenses que ya habían comprometido 4.1 millones de dólares para proyectos en Johor. Los terrenos cerca de la Calzada se dispararon, pero las valoraciones aún están entre un 60% y un 70% por debajo de parcelas similares en Woodlands, Singapur, lo que mantiene el potencial de arbitraje. Quienes se instalen primero disfrutan de asignaciones preferenciales de electricidad, cruciales porque 21 solicitudes pendientes para centros de datos necesitarían 3.2 gigavatios de capacidad adicional. Los promotores de oficinas están incorporando pisos de vivienda compartida para captar a los viajeros que cruzan diariamente por el enlace RTS. Esta oportunidad política permanece abierta hasta 2028, después de lo cual se espera que los alquileres de los terrenos se recalculen.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El exceso de oferta de oficinas en el Valle de Klang mantiene una alta tasa de desocupación. | –1.2% | Kuala Lumpur, Petaling Jaya, Klang | Mediano plazo (2-4 años) |
| La volatilidad de los costes de los insumos de construcción reduce los márgenes de los promotores. | –0.9% | Nacional | Corto plazo (≤ 2 años) |
| Restricción de la financiación vinculada a criterios ESG para activos marrones que no cumplen con la normativa | –0.7% | Kuala Lumpur, Petaling Jaya | Largo plazo (≥ 4 años) |
| Los cuellos de botella en la capacidad de la red limitan la expansión de los centros de datos de alta densidad energética. | –0.6% | Johor Bahru, Selangor | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
El exceso de oficinas en el Valle de Klang mantiene una alta tasa de vacantes.
El inventario combinado de oficinas alcanzó los 121.7 millones de pies cuadrados en el 4T 2024, lo que elevó la vacancia al 28.3%. Sin embargo, Kuala Lumpur Fringe registró solo un 6.7% de vacancia en el 4T 2025 porque los inquilinos se inclinaron hacia submercados con servicio de transporte [2] Bank Negara Malaysia, “Klang Valley Office Market Report Q4 2024,” bnm.gov.my . La nueva construcción se estanca después de que The Capitol se entregue en 2027, lo que indica que la absorción natural debería erosionar el exceso de espacio para 2029 si la contratación se mantiene. Los propietarios secundarios ahora otorgan subsidios de acondicionamiento de alrededor de USD 18–27 por pie cuadrado y largos períodos de alquiler gratuito, lo que reduce el ingreso efectivo. La conversión a residencial está bajo revisión de políticas y podría eliminar pisos obsoletos de la oferta.
La volatilidad de los costes de los insumos de construcción reduce los márgenes de los promotores inmobiliarios.
El acero cayó a 780 USD por tonelada en diciembre de 2025, mientras que el cemento alcanzó los 5.46 USD por saco, lo que alteró los contratos valorados según las previsiones de 2023. El índice oficial de costes de materiales de construcción subió hasta un 2.0% mensual a finales de año, y los costes laborales aumentaron tras el alza del salario mínimo a 378 USD mensuales. Los promotores inmobiliarios se decantaron por contratos de diseño y construcción con margen de beneficio, transfiriendo los riesgos a los inquilinos mediante cláusulas de escalada. Las empresas más pequeñas se retiraron del mercado, reduciendo el número de proyectos activos en Kuala Lumpur de 47 en 2023 a 34 en 2025, y dejando que empresas con mayor capacidad financiera, como Sime Darby Property, dominaran el sector.
Análisis de segmento
Por tipo de propiedad: La logística supera a las oficinas a pesar de tener una base más pequeña.
El sector de oficinas mantuvo la mayor cuota del 30%, pero se enfrenta a una tasa de desocupación del 28.3% en el Valle de Klang, mientras que las torres ecológicas de categoría A gozan de una buena ocupación. El dinamismo logístico se basa en la reducción de la tasa de desocupación industrial al 2.0%, ya que los operadores logísticos (3PL) prearrendaron 2.1 millones de pies cuadrados y el valor bruto de la mercancía del comercio electrónico avanza hacia los 29 millones de dólares para 2030. El acceso a la energía es el nuevo cuello de botella, como lo demuestran las colas de los centros de datos para 3.2 gigavatios de capacidad adicional. El sector minorista se estabiliza, como lo demuestra la previsión de Pavilion REIT de alcanzar una ocupación del 95% en los centros comerciales, y el sector hotelero se beneficia de Visit Malaysia 2026 con la incorporación de más de 2,000 habitaciones de cinco estrellas gracias a las aperturas de Hyatt y JW Marriott. Las reformas medioambientales siguen siendo vitales porque las torres que no cumplen con la normativa pagan diferenciales de préstamo de hasta el 1%, lo que perjudica los flujos de caja de las oficinas, mientras que los almacenes requieren menos mejoras ESG para seguir siendo comercializables.
La ventaja que ostentaban las oficinas en el mercado inmobiliario comercial de Malasia se está reduciendo a medida que el capital institucional se orienta hacia la logística. La compra de terrenos en Seberang Perai por parte de Axis REIT por 178 millones de dólares, con un contrato de arrendamiento posterior a ocho años, ejemplifica el interés por la industria que genera ingresos a largo plazo. Mientras tanto, las primas ecológicas permiten a propietarios como WELL Gold Menara IQ de JLL Malaysia cobrar 1.70 dólares por pie cuadrado al mes, frente a menos de 1.30 dólares en otros lugares. A largo plazo, los distritos de uso mixto cercanos a los nodos ferroviarios combinarán oficinas, comercios y microcentros logísticos, suavizando la volatilidad del ciclo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por modelo de negocio: el predominio del alquiler refleja la preservación del capital
La actividad de alquiler representó el 63% del tamaño del mercado inmobiliario comercial de Malasia en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 8.33% hasta 2031, impulsada por empresas que prefieren los arrendamientos operativos a la propiedad intensiva en capital. El atractivo del alquiler se profundiza a medida que la volatilidad de los costos de construcción hace que la decisión entre comprar y arrendar sea incierta; el cemento a 5.46 USD por saco y la fluctuación de los precios del acero disparan los presupuestos de contingencia. Los REIT refuerzan el giro, con Sunway colocando 158 millones de USD de nuevo capital para financiar adquisiciones y distribuir rendimientos superiores al 5.8%. Las transacciones de venta persisten donde las mejoras en el transporte elevan los precios de los terrenos, como se observa en ganancias del 43% al 114% cerca de Bukit Chagar, pero estas son principalmente compras de usuarios finales en lugar de reventas especulativas.
El crecimiento de los alquileres lidera incluso cuando la tasa de desocupación en Kuala Lumpur lastra las cifras principales, debido al aumento de los alquileres en logística y comercio minorista. CapitaLand Malaysia Trust registró una reversión de alquileres de cartera del 12.2 % en 2025, lo que demuestra que los propietarios pueden trasladar las ganancias de productividad a los inquilinos. Las ventas fraccionadas de propiedad horizontal, como la adquisición de Southkey por parte de IGB REIT por 589 millones de dólares, democratizan la propiedad, pero la liquidez que generan repercute lógicamente en una mayor capacidad de negociación de los alquileres por parte de los propietarios institucionales con mayor escala.
Por usuario final: las empresas lideran, pero los hogares ganan cuota de mercado.
Las grandes empresas y las pymes representaban el 68% del mercado inmobiliario comercial de Malasia en 2025, respaldadas por 94.8 millones de dólares en IED aprobada. Sin embargo, los particulares y los hogares registran el crecimiento anual compuesto más rápido, del 8.40%, hasta 2031, ya que las participaciones en REIT se negocian a precios de entrada inferiores a 500 dólares, lo que resulta atractivo para los ahorradores que buscan rendimientos superiores al 3% de los depósitos a plazo fijo. Las pymes que adoptan plataformas digitales (2.43 millones para 2024) fragmentan la demanda de almacenes en unidades flexibles más pequeñas, lo que refuerza el auge logístico. Los organismos públicos consolidan espacios, reduciendo el alquiler en Putrajaya en un 8% en 2024, una tendencia que libera plantas en el centro de la ciudad pero impulsa la conversión de zonas suburbanas en viviendas compartidas.
La participación de los hogares depende de que la Comisión de Valores de Malasia mantenga las ventajas fiscales para los REIT. Cualquier endurecimiento de las normas podría provocar que el crecimiento se traslade nuevamente a las instituciones. Mientras tanto, los inquilinos corporativos firman contratos de arrendamiento de 10 a 15 años con incrementos anuales del 2 al 3 %, especialmente en el sector manufacturero, lo que proporciona a los propietarios flujos de ingresos indexados predecibles.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Kuala Lumpur representó el 41% del valor de las transacciones de 2025, pero su tasa de desocupación oficial del 18.6% subestima una marcada diferencia: las torres con certificación WELL en Tun Razak Exchange y KLCC mantienen una ocupación superior al 85%, mientras que los edificios periféricos más antiguos rondan el 22% de desocupación. Las diferencias en los alquileres benefician a los inversores que rehabilitan edificios industriales obsoletos, y los próximos debates sobre la conversión de oficinas en viviendas podrían eliminar definitivamente el parque inmobiliario obsoleto. Líneas de transporte público como el Mass Rapid Transit 2 ya han redirigido el interés de los inquilinos hacia las zonas suburbanas, lo que ha impulsado el valor de los activos fuera del centro de la ciudad.
Johor Bahru es la zona de mayor crecimiento, con una proyección de crecimiento anual compuesto del 10.4 % hasta 2031, gracias a un régimen fiscal del 5 % para zonas económicas especiales y la inauguración del enlace ferroviario RTS en diciembre de 2026. Las empresas de Singapur han invertido 4.1 millones de dólares en proyectos cercanos, y el precio del suelo se disparó hasta alcanzar entre 222 y 333 dólares por pie cuadrado a poca distancia de Bukit Chagar. Las primeras solicitudes de registro de centros de datos en Johor subrayan aún más el corredor digital transfronterizo, si bien las limitaciones de la red eléctrica exigen una planificación de capacidad sincronizada.
Penang ocupa el tercer lugar por valor después de asegurar USD 5 mil millones de inversión en electrónica en 2025 y elevar el terreno industrial a USD 14–19 por pie cuadrado [3] Autoridad de Desarrollo de Inversiones de Malasia, “Inversiones de Manufactura de Penang 2025”, mida.gov.my . El arrendamiento con opción a compra de Axis REIT en Seberang Perai ilustra la confianza institucional, pero la absorción a largo plazo depende de la entrega oportuna de la Línea Mutiara del Tren Ligero para 2030. Petaling Jaya y Klang capturan el derrame logístico del Puerto de Klang, con operadores logísticos de terceros que prearrendan contenedores de 100 000–200 000 pies cuadrados dentro de 30 kilómetros de Kuala Lumpur. Las ciudades secundarias como Ipoh y Kota Kinabalu siguen estando impulsadas por el turismo, evidente por el Semporna Resort de 188 habitaciones de Wyndham que se espera para 2026, pero las entradas institucionales siguen siendo modestas.
Panorama competitivo
La competencia en el mercado inmobiliario comercial de Malasia es difusa: 18 REITs cotizados suman una capitalización bursátil de 11.3 millones de dólares, y ningún fideicomiso controla más del 8% del mercado inmobiliario comercial nacional. Esta fragmentación propicia fusiones, ya que los promotores más pequeños se repliegan ante la presión sobre los márgenes derivada del aumento de costes y las reformas fiscales. La compra de Pinnacle por parte de Sunway REIT por 100 millones de dólares, financiada en parte mediante una colocación privada de 158 millones de dólares, y la operación del centro comercial Southkey por parte de IGB REIT por 589 millones de dólares, señalan un giro hacia la economía de escala en la gestión de carteras. Estas iniciativas también responden al interés de los inversores por obtener distribuciones estables en un entorno de tipos de interés al alza.
Estratégicamente, los inversores se concentran en terrenos de uso mixto orientados al transporte público. Solo unos pocos han conseguido terrenos a menos de 500 metros de Bukit Chagar, lo que deja espacio para nuevos participantes capaces de sortear los trámites de aprobación de terrenos en Johor. Las operaciones de venta con arrendamiento posterior, como la del terreno de Axis REIT en Seberang Perai por 178 millones de dólares, liberan los balances de los fabricantes y garantizan a los propietarios ingresos vinculados a la inflación, un modelo que probablemente se generalizará.
Los hábitos tecnológicos varían. JLL señala que el 92 % de los inquilinos de oficinas prueban herramientas de espacio basadas en IA, pero solo el 5 % alcanza sus objetivos de implementación, lo que indica que las etiquetas de sostenibilidad verificadas, como WELL Gold, tienen mayor peso comercial que las tecnologías inmobiliarias experimentales. La taxonomía climática del Banco Central de Malasia (Bank Negara) acelera esta tendencia: los REIT con activos verdes obtienen préstamos entre 50 y 100 puntos básicos más baratos que los propietarios de edificios convencionales, una brecha de costos que podría ampliarse a medida que se endurezcan las normas de divulgación de emisiones de carbono.
Líderes de la industria inmobiliaria comercial de Malasia
KLCC Property Holdings Bhd
Sunway REIT
Pabellón REIT
IGB REIT
Sime Darby Property Bhd
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Enero de 2026: CapitaLand Malaysia Trust informó una reversión de alquileres del 12.2% para el año fiscal 2025, con activos minoristas que mostraron ganancias del 12.0% a pesar de una caída del 0.4% en el flujo de compradores.
- Febrero de 2025: IGB REIT finalizó la compra del centro comercial Mid Valley Southkey por 589 millones de dólares, añadiendo 1.5 millones de pies cuadrados con una rentabilidad del 4.31%.
- Diciembre de 2024: El Hyatt Centric City Centre Kuala Lumpur inició sus operaciones con 312 habitaciones y 200,000 pies cuadrados de espacio de oficinas de categoría A prealquilado.
- Noviembre de 2024: Sunway REIT acordó comprar The Pinnacle Sunway por 100 millones de dólares y anunció una colocación de acciones por valor de 158 millones de dólares para financiar su crecimiento futuro.


Alcance del informe sobre el mercado inmobiliario comercial de Malasia
Los bienes raíces comerciales (CRE) son los terrenos que se utilizan únicamente para actividades comerciales o para ofrecer un espacio de trabajo en lugar de ser utilizados como residencia, lo que entraría en la categoría de bienes raíces residenciales. Con mayor frecuencia, los inquilinos arriendan bienes raíces comerciales para realizar negocios que generen efectivo. El informe también cubre el impacto de COVID-19 en el mercado.
El mercado de bienes raíces comerciales de Malasia está segmentado por tipo (oficinas, comercio minorista, industrial, logística, multifamiliar y hotelería) y ciudades clave (Kuala Lumpur, Seberang Perai, Kajang, Klang y el resto de Malasia). El informe ofrece tamaño de mercado y pronósticos para el mercado de bienes raíces comerciales de Malasia en valor (USD) para todos los segmentos anteriores.
Por tipo de propiedad
| Oficinas |
| Venta al Por Menor |
| Logística |
| Otros (inmuebles industriales, inmobiliarios de hostelería, etc.) |
Por modelo de negocio
| Ventas |
| Rentas |
Por usuario final
| Individuos / Hogares |
| Empresas y PYMES |
| Otros |
Por geografía
| Kuala Lumpur |
| Klang |
| Petaling Jaya |
| Johor Bahru |
| Penang (George Town, Seberang Perai) |
| Resto de Malasia |
| Por tipo de propiedad | Oficinas |
| Venta al Por Menor | |
| Logística | |
| Otros (inmuebles industriales, inmobiliarios de hostelería, etc.) | |
| Por modelo de negocio | Ventas |
| Rentas | |
| Por usuario final | Individuos / Hogares |
| Empresas y PYMES | |
| Otros | |
| Por geografía | Kuala Lumpur |
| Klang | |
| Petaling Jaya | |
| Johor Bahru | |
| Penang (George Town, Seberang Perai) | |
| Resto de Malasia |


Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado inmobiliario comercial de Malasia en 2031?
Se proyecta que alcance los USD 15.05 mil millones, expandiéndose desde los USD 10.30 mil millones en 2026 a una CAGR del 7.81%.
¿Qué tipo de propiedad está creciendo más rápido en Malasia?
Se prevé que el sector logístico registre una tasa de crecimiento anual compuesta (CAGR) del 11.20 % entre 2026 y 2031, la más rápida entre todas las clases de activos.
¿Por qué se prefieren los alquileres a las ofertas de compra?
Las empresas preservan efectivo en medio de la volatilidad de los costos de los insumos, y el sector de alquileres ya representaba una cuota del 63% en 2025, con una tasa de crecimiento anual compuesta (CAGR) prevista del 8.33%.
¿Qué impulsa el fuerte crecimiento de Johor Bahru?
Un impuesto del 5% en las zonas económicas especiales, compromisos de inversores de Singapur por valor de 4.1 millones de dólares y la inauguración del enlace RTS en 2026 deberían generar una tasa de crecimiento anual compuesta del 10.4% hasta 2031.
¿Cómo está afectando la normativa ESG a las oficinas?
La taxonomía del Banco Central de Malasia (Bank Negara) añade hasta 100 puntos básicos a los préstamos para activos industriales obsoletos, lo que obliga a los propietarios a realizar reformas o a afrontar mayores índices de desocupación.
Última actualización de la página:



