

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 56.11 mil millones |
| Tamaño del mercado (2031) | USD 84.91 mil millones |
| Tasa de crecimiento (2026 - 2031) | 8.64% CAGR |
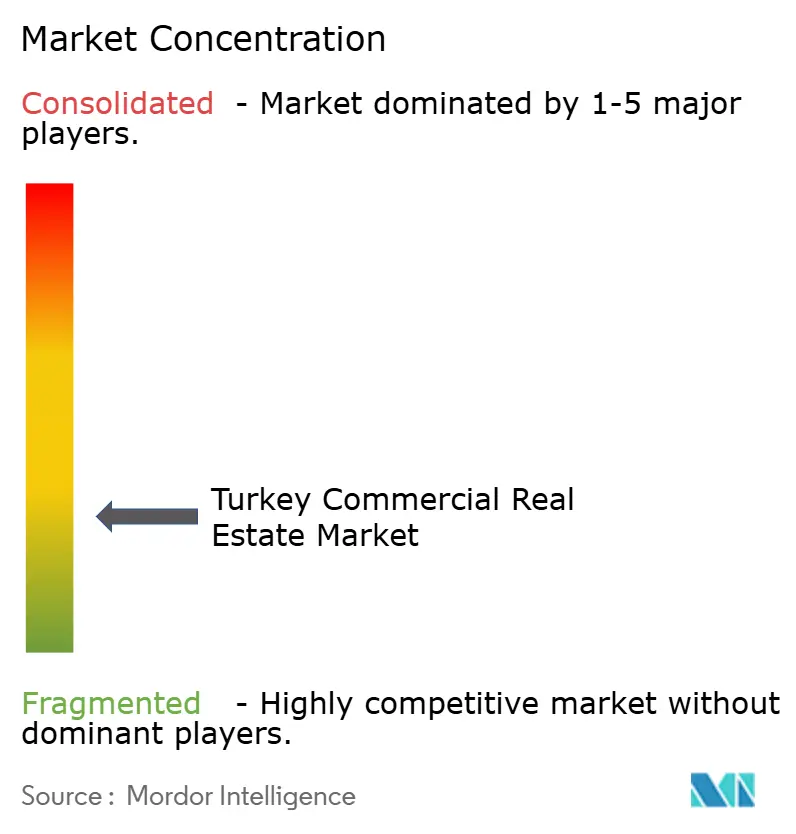
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado inmobiliario comercial de Turquía por Mordor Intelligence
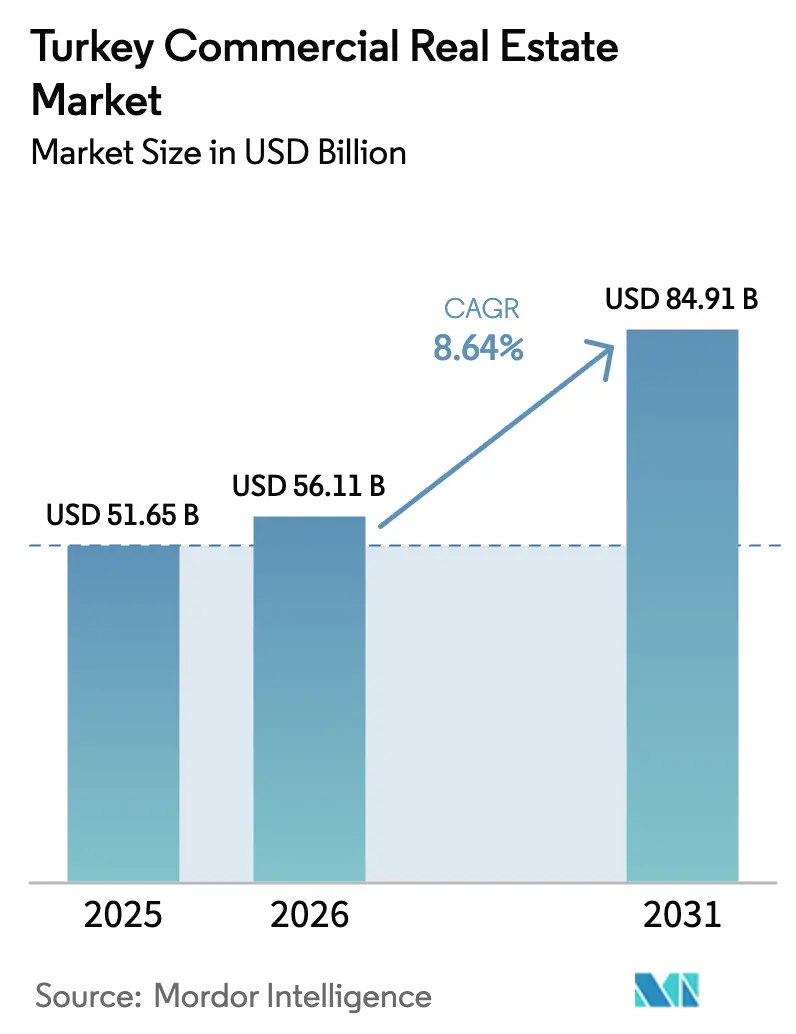
Se espera que el tamaño del mercado inmobiliario comercial de Turquía aumente de USD 51.65 mil millones en 2025 a USD 56.11 mil millones en 2026 y alcance USD 84.91 mil millones para 2031, creciendo a una CAGR de 8.64% durante 2026-2031.
Esta expansión se sustenta en la manufactura impulsada por nearshoring, la absorción logística impulsada por el comercio electrónico y los ingresos turísticos sostenidos que mantienen la ocupación hotelera y minorista elevada [1] Encuestas económicas de la OCDE: Turquía 2024, OCDE, oecd.org . La oferta limitada de activos de grado A, las estructuras de arrendamiento con cobertura cambiaria y la reurbanización que cumple con el código sísmico impulsan aún más los rendimientos de alquiler a pesar de un entorno de tasa de política del 50 %. La logística lidera todos los tipos de propiedad en crecimiento ya que la demanda de almacenes supera las nuevas terminaciones, mientras que los compromisos de centros de datos de Google y otros operadores de hiperescala señalan un creciente apetito por la infraestructura digital. La propiedad fragmentada entre GYO nacionales, desarrolladores privados y firmas de asesoría globales mantiene la competencia fluida y las carteras de transacciones diversificadas.
Conclusiones clave del informe
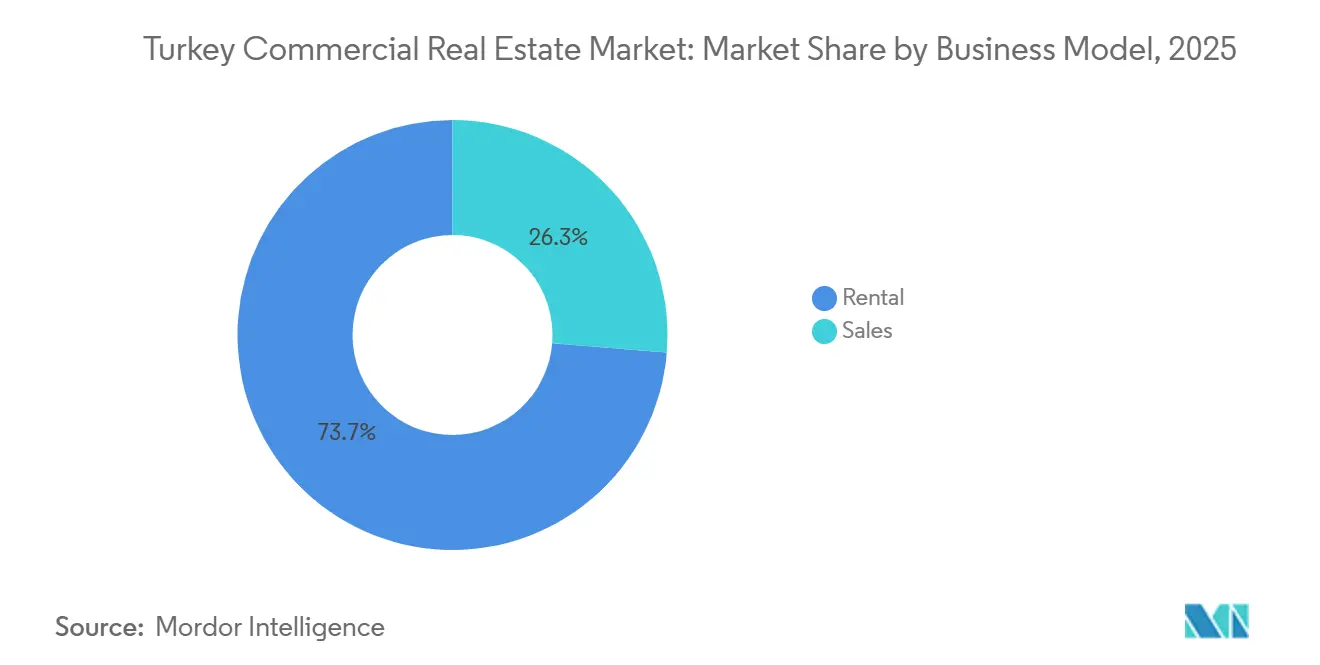
- Por modelo de negocio, los alquileres capturaron el 73.7% de la participación del mercado inmobiliario comercial de Turquía en 2025; se espera que las ventas registren la CAGR más rápida del 9.42% hasta 2031.
- Por tipo de propiedad, el comercio minorista lideró con una participación en los ingresos del 37.1 % en 2025, mientras que se proyecta que la logística crecerá a una CAGR del 9.81 % hasta 2031.
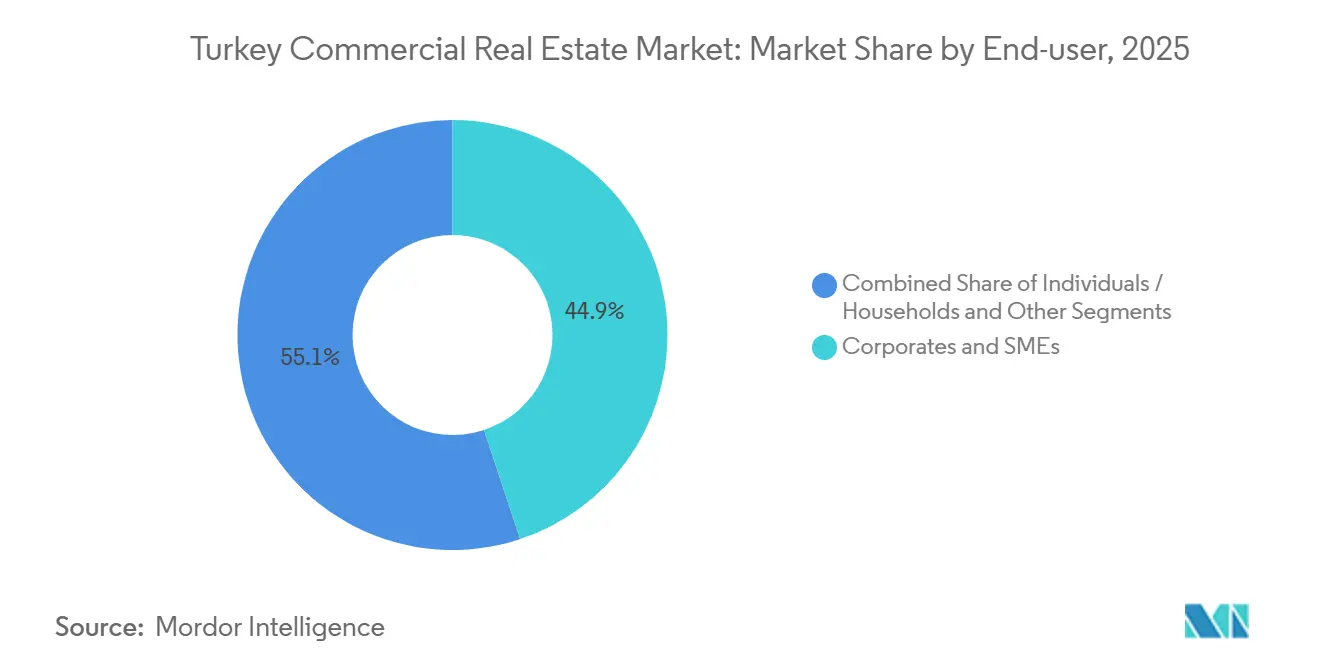
- Por usuario final, las empresas y las PYME representaron el 44.9% del tamaño del mercado inmobiliario comercial de Turquía en 2025; se prevé que la misma cohorte tenga la CAGR más alta del 10.03% hasta 2031.
- Por ciudad, Estambul representó el 37.3% del valor en 2025, mientras que se prevé que Esmirna se expanda a una CAGR del 10.23% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado inmobiliario comercial de Turquía
Análisis del impacto de los impulsores
| Factores de la migración | (~) % IMPACTO EN EL PRONÓSTICO DE CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La deslocalización y la fabricación orientada a la exportación impulsan la demanda logística e industrial | +2.1 | Corredores del Mármara y del Egeo | Mediano plazo (2–4 años) |
| El crecimiento del comercio electrónico acelera el almacenamiento moderno y los centros de última milla | +1.9 | Nacional con foco en Estambul | Mediano plazo (2–4 años) |
| La recuperación del turismo impulsa la hostelería, el comercio minorista y los usos mixtos en las ciudades costeras y patrimoniales | +1.8 | Regiones costeras y Capadocia | Corto plazo (≤ 2 años) |
| La renovación urbana y las reconstrucciones sísmicamente resistentes crean oportunidades de desarrollo de primera clase | +1.6 | Estambul, Esmirna, Bursa | Largo plazo (≥ 4 años) |
| Los centros de datos y los parques empresariales se benefician de una ubicación estratégica | +1.2 | Ankara y Estambul | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
La deslocalización y la fabricación orientada a la exportación impulsan la demanda logística e industrial
Los fabricantes de automóviles europeos ampliaron su capacidad en Turquía durante 2024, lo que provocó un aumento del 100 % en las rentas industriales, ya que las Zonas Industriales Organizadas (ZIO) se llenaron rápidamente. La inversión de Renault en Bursa, de 220 millones de dólares, impulsó la producción de vehículos eléctricos e impulsó el arrendamiento de almacenes auxiliares en un radio de 100 kilómetros. La IED en el sector manufacturero aumentó un 32.5 % interanual, hasta los 2300 millones de dólares, diversificada entre inversores holandeses, alemanes y estadounidenses. La política gubernamental ahora apunta a 10 000 millones de dólares anuales de nueva IED, principalmente mediante la ampliación de la capacidad de las ZIO y la simplificación de los permisos. Estas medidas acortan las cadenas de suministro a Europa, reduciendo los costes logísticos hasta un 18 % en comparación con las ubicaciones de Anatolia central.
La recuperación del turismo impulsa la hostelería, el comercio minorista y los usos mixtos en ciudades costeras y patrimoniales.
Los ingresos por turismo alcanzaron los USD 61.1 mil millones en 2024, ya que 52.6 millones de visitantes acudieron a los complejos turísticos costeros y distritos históricos. La ocupación de cinco estrellas en Antalya superó el 85% entre mayo y octubre, reactivando proyectos hoteleros paralizados. El paseo marítimo de Tersane en Estambul combina tiendas, restaurantes y museos en 140,000 metros cuadrados para captar el gasto de los visitantes. [2] Informe del mercado inmobiliario de Turquía, primer semestre de 2024, Cushman & Wakefield, cushmanwakefield.com Los alquileres de lujo en las calles principales de la avenida Bağdat alcanzaron los USD 250 por metro cuadrado al mes, una prima del 40% sobre los sitios secundarios. Un programa de exención del IVA para renovaciones de hoteles de más de 50 habitaciones acelera los ciclos de inversión de capital y mantiene la demanda impulsada por el turismo.
La renovación urbana y las reconstrucciones sísmicamente resilientes crean vías de desarrollo de primera clase
La Ley 6306 exige la demolición de edificios que no cumplen con la normativa, generando una cartera de proyectos de Grado A para varias décadas. El financiamiento de ISMEP de USD 1.26 mil millones modernizará 1,095 edificios públicos para finales de 2024. El nuevo cumplimiento del código agrega entre un 15% y un 25% a los costos, pero asegura primas de alquiler de hasta un 30% ya que los inquilinos priorizan la seguridad y las aseguradoras reducen las primas [3] Turkey Economic Monitor, Banco Mundial, worldbank.org . El proyecto Yeni Fikirtepe de Emlak Konut de USD 150 millones describe 11,000 unidades sismorresistentes más servicios comerciales. Estambul, Izmir y Bursa albergan el 70% de los sitios de transformación, estableciendo una demanda a largo plazo de ingeniería y materiales.
El crecimiento del comercio electrónico acelera el almacenamiento moderno y los centros de última milla
Las ventas en línea se dispararon al equivalente de USD 66.600 millones en 2023, lo que elevó la ocupación de los almacenes a 179,700 metros cuadrados en el primer semestre de 2024, un aumento del 138 %. FedEx inauguró un centro de 25,000 metros cuadrados y 130 millones de dólares en el Aeropuerto de Estambul en septiembre de 2025, lo que redujo los tiempos de tránsito regionales en un 30 %. El centro logístico de Amazon en Tuzla emplea a 1,500 personas y gestiona entregas en el mismo día en Mármara. La primera fase de SMARTIST, de 205,000 metros cuadrados, subraya la importancia de Estambul para el transporte aéreo de mercancías. Las zonas logísticas designadas por el gobierno ofrecen terrenos un 40 % más baratos que los terrenos privados, lo que impulsa la expansión de la distribución nacional.
Análisis del impacto de las restricciones
| Dominación | (~) % IMPACTO EN EL PRONÓSTICO DE CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La volatilidad de las divisas, la alta inflación y los costos de financiamiento complican la suscripción | -1.5 | A escala nacional | Corto plazo (≤ 2 años) |
| El cumplimiento del código sísmico y la inflación en la construcción elevan los presupuestos de los proyectos | -0.9 | Estambul, Esmirna, Bursa | Mediano plazo (2–4 años) |
| La variabilidad de permisos y la incertidumbre geopolítica/política amplían los plazos | -0.7 | Nacional | Mediano plazo (2–4 años) |
| Fuente: Inteligencia de Mordor | |||
La volatilidad monetaria, la alta inflación y los costos de financiamiento complican la suscripción
La lira turca se depreció un 30% frente al dólar en 2024, mientras que la inflación alcanzó el 64.77%, lo que redujo la rentabilidad sin cobertura. Un tipo de interés oficial del 50% se traduce en costes de préstamos comerciales del 55% al 65%, lo que hace que el apalancamiento sea inviable a menos que las rentas se reajusten un 40% anual. Los arrendamientos y swaps vinculados al dólar compensan la exposición, pero erosionan entre un 3% y un 5% los diferenciales de rendimiento bruto. İş GYO y Akfen pospusieron las captaciones de capital tras la caída del 18% del índice REIT en liras durante los primeros nueve meses de 2024. Por lo tanto, los conglomerados con abundante liquidez y los fondos soberanos dominan las adquisiciones, marginando al capital privado altamente apalancado.
El cumplimiento del código sísmico y la inflación en la construcción elevan los presupuestos de los proyectos
Los aisladores sísmicos obligatorios y el hormigón armado añaden entre un 15 % y un 25 % a los costes base, mientras que el acero y el cemento superaron el IPC en hasta 15 puntos porcentuales en 2024. La modernización de un bloque de 10 plantas en Kadıköy puede costar entre 800 y 1,200 USD por metro cuadrado, frente a los 600-900 USD de las nuevas construcciones en terrenos baldíos. La aprobación de permisos tiene un plazo medio de entre 18 y 24 meses en escenarios de propiedad fragmentada, lo que infla los costes de mantenimiento y difiere los ingresos. Las aseguradoras ahora rechazan los edificios que no cumplen las normativas, lo que impulsa a los propietarios a realizar mejoras o a la pérdida de inquilinos. Las promotoras más pequeñas sin balances sólidos se retiran o se fusionan, lo que cataliza la consolidación.
Análisis de segmento
Por modelo de negocio: el predominio del alquiler refleja la búsqueda de rentabilidad del capital
Los activos de alquiler representaron el 73.7% de la cuota de mercado inmobiliario comercial de Turquía en 2025, impulsados por inversores que priorizan flujos de ingresos indexados al dólar que protegen contra la depreciación de la lira. Los fondos de pensiones y las empresas de alquiler de lujo estructuran arrendamientos triples netos que generan una rentabilidad anualizada del 8% al 10% en oficinas y centros comerciales de primera categoría. La ola de construcción para alquiler está expandiendo el mercado dirigido a jóvenes profesionales, ya que la propiedad de vivienda se reduce al 58%. La propiedad fraccionada, mediante el lanzamiento en agosto de 2025 de certificados negociables para el proyecto Damla Kent, de 1.51 millones de dólares, podría reducir la brecha entre alquiler y venta al liberar liquidez para inversores minoristas. Las transacciones de venta siguen siendo menores, pero generan primas en los enclaves costeros de lujo, donde las villas de Bodrum se revalorizaron entre un 12% y un 18% durante 2024.
Se prevé que la actividad de ventas crezca a una sólida tasa de crecimiento anual compuesta (TCAC) del 9.42 %, incluso con dificultades derivadas del aumento de los requisitos de ciudadanía y de los costes hipotecarios superiores al 30 %. Existe un potencial de crecimiento a largo plazo para las ventas a través de plataformas digitales que acortan los ciclos de liquidación y de comunidades con planificación estratégica que ofrecen servicios integrados. Aun así, los alquileres seguirán siendo el lastre del mercado inmobiliario comercial de Turquía, ya que las instituciones priorizan los flujos de caja predecibles y la visibilidad de los dividendos.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de propiedad: el auge logístico contrasta con la madurez del comercio minorista
El comercio minorista lideró la tabla de ingresos de 2025 con un 37.1%, impulsado por 441 centros comerciales que suman casi 14 millones de metros cuadrados de superficie bruta alquilable (SBA). Sin embargo, se proyecta que los activos logísticos registren la tasa de crecimiento anual compuesta (TCAC) más rápida, del 9.81%, a medida que el comercio electrónico y la deslocalización cercana reducen la disponibilidad de almacenes. Los alquileres de almacenes en el corredor de Tuzla en Estambul se duplicaron interanualmente, mientras que la expansión del puerto de Esmirna facilita una distribución rentable a Europa. El centro aeroportuario de FedEx, con una inversión de 130 millones de dólares, y el campus escalable de carga aérea de SMARTIST ejemplifican las apuestas institucionales por la columna vertebral logística de Turquía.
Aunque el comercio minorista tradicional se enfrenta a la canibalización en línea, los formatos experienciales (cines, pistas de esquí cubiertas y patios de comidas) mantienen la ocupación por encima del 95 % en centros emblemáticos como el Mall of Istanbul. Las zonas comerciales de Nişantaşı alcanzan alquileres de 250 USD por metro cuadrado, lo que impulsa el apetito turístico por el lujo. La demanda de oficinas repuntó con fuerza, y la ocupación de primera categoría en Estambul alcanzó un máximo de 12 años del 89.7 %, gracias a las consolidaciones en torres con certificación sísmica. Las carteras de centros de datos y hotelería diversifican la combinación de activos, garantizando que la tradicional combinación de oficinas y comercio minorista ya no domine el mercado inmobiliario comercial de Turquía.
Por usuario final: las corporaciones y las pymes lideran la combinación de ocupantes
Las empresas y pymes representaron el 44.9% de los ingresos en 2025, lo que subraya su papel como impulsores principales del mercado inmobiliario comercial de Turquía. Los 3.5 millones de empresas registradas en el país, además de los 1.2 millones de dólares estadounidenses en entradas de capital riesgo en 2023, alimentan la demanda constante de oficinas modernas, naves industriales ligeras y terrenos para centros de datos. Las multinacionales alquilaron el 60% de la nueva oferta de edificios de primera calidad de Estambul en 2024, optando por torres antisísmicas con certificación LEED que reducen drásticamente los costes de los seguros. Las pymes, especialmente las startups de comercio electrónico, priorizan los entornos de coworking; los operadores de espacios flexibles ampliaron su presencia en un 25% en 2024.
Los particulares y los hogares representan una porción menor, pero sustentan los proyectos de lujo en la costa. Las villas en Bodrum se revalorizaron un 18 % en 2024 tras una oleada de compradores de alto poder adquisitivo procedentes de los mercados del Golfo que se aglomeraron en residencias de marca con acceso a la marina. Las ayudas estatales para el alquiler de startups tecnológicas, bajo el programa KOSGEB, impulsan a las pymes a establecerse en parques tecnológicos especializados en Ankara y Estambul, lo que refuerza la previsión de una tasa de crecimiento anual compuesta (TCAC) del 10.03 % para la demanda corporativa. Se espera que la cuota de mercado inmobiliario comercial de las empresas en Turquía aumente ligeramente a medida que los certificados de financiación colectiva comiencen a financiar estructuras específicas para cada inquilino.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
El 37.3% de Estambul en valor nacional se basa en una densidad de infraestructura inigualable y un alto gasto de consumo. La ciudad absorbió 138,597 metros cuadrados de oficinas de categoría A en el primer semestre de 2024, un aumento del 32.9% con respecto al año anterior, mientras que el Centro Financiero de Estambul alcanzó la ocupación total en sus torres principales, que albergan el banco central y el regulador de los mercados de capitales. Las rentas logísticas prime dentro del corredor aeroportuario se duplicaron, ya que los inquilinos compitieron por las últimas parcelas urbanizables dentro de la autopista de circunvalación. Aun así, la rehabilitación sísmica reduce el parque inmobiliario más antiguo; ISMEP demolió 592 edificios deficientes para finales de 2024 y desbloqueó una cartera de 1.260 millones de dólares para la reconstrucción conforme a la normativa.
Ankara, una ciudad con una larga tradición burocrática, mejoró su perfil tecnológico después de que Google destinara 1.2 millones de dólares a un campus de centros de datos en Sincan. El alquiler de oficinas a 18 dólares por metro cuadrado al mes ofrece un ahorro del 60 % en comparación con Estambul, lo que ha impulsado a organismos estatales y embajadas extranjeras a prealquilar espacios de primera categoría en Çankaya. Los incentivos gubernamentales reembolsan hasta el 50 % del alquiler a las startups en los parques tecnológicos de Bilkent y Hacettepe, satisfaciendo así la demanda de las pymes. Mientras tanto, la previsión de una tasa de crecimiento anual compuesta (TCAC) del 10.23 % para Esmirna refleja la expansión del puerto del Egeo, que cuadruplicará el tráfico de contenedores para 2030 y atraerá a fabricantes que buscan tierras libres de impuestos.
Los mercados del resto de Turquía muestran focos de resiliencia. Los 52.6 millones de turistas nacionales que llegaron a Antalya en 2024 generaron 61 100 millones de dólares en ingresos por visitantes, que se repercutieron en proyectos hoteleros y minoristas. El corredor automovilístico de Bursa se benefició de la modernización de la planta de Renault, valorada en 200 millones de euros, lo que impulsó la demanda de almacenes auxiliares en un radio de 100 kilómetros. La digitalización municipal de los flujos de trabajo de permisos reduce los plazos de los proyectos entre un 20 % y un 30 % en las metrópolis más grandes, pero los municipios más pequeños aún lidian con la fragmentación de los títulos de propiedad, lo que genera mayores costes de gestión para los promotores.
Panorama regulatorio
El mercado inmobiliario comercial de Turquía se rige por un marco regulatorio que abarca la zonificación, la supervisión de la construcción, la supervisión del mercado de capitales y las normas de transacción. La transformación urbana sigue estando regida por la Ley n.º 6306, y las enmiendas de febrero de 2026 a sus normas de aplicación simplificaron aún más los procesos de transformación, incluyendo ajustes en los índices de garantía de los contratistas para las licencias emitidas a partir del 1 de enero de 2024. La viabilidad del desarrollo de terrenos también está determinada por el marco de Participación en la Apreciación del Valor, actualizado en abril de 2025, que establece la participación pública en el 90 % del incremento de valor generado por los cambios en el plan de zonificación y formaliza los requisitos del comité de valoración y tasación.
En 2026, las normas sobre transacciones y gestión de activos se endurecieron aún más. Las enmiendas de abril de 2026 al Reglamento de Comercio Inmobiliario introdujeron un sistema de pago seguro para la venta de propiedades, con el fin de alinear la transferencia de títulos con el flujo de pagos, y la aplicación fue obligatoria para las ventas que comenzaron el 1 de julio de 2026 bajo la supervisión del Ministerio de Comercio. En el caso de los activos gestionados por múltiples propietarios, las enmiendas de mayo de 2026 a la Ley de Propiedad (Ley n.º 634) limitaron los aumentos discrecionales en las cuotas de mantenimiento de terrenos y apartamentos, vinculando los aumentos superiores a la tasa de revaluación a la aprobación por mayoría de la Junta de Propietarios, lo que afecta a las estructuras de presupuestación y de transferencia de costes operativos en terrenos de uso mixto y con predominio comercial.
Análisis de la cadena de valor
La cadena de valor del sector inmobiliario comercial en Turquía comienza con la adquisición de terrenos y el estudio de viabilidad urbanística (permisos del plan municipal y cálculos de DAP/incremento de valor), continúa con la financiación del proyecto (deuda bancaria limitada por los altos tipos de interés, capital propio a través de GYO y socios, e instrumentos alternativos como los certificados inmobiliarios supervisados por SPK utilizados en el modelo Damla Kent de Estambul), y luego prosigue con el diseño y la obtención de permisos (diseño basado en BIM, cumplimiento y supervisión sísmica). A continuación, se lleva a cabo la construcción, que involucra a contratistas generales, instalaciones electromecánicas especializadas y suministro de acero y cemento. El arrendamiento y la intermediación son gestionados por empresas de asesoría locales e internacionales, y la cadena finaliza con la administración de propiedades e instalaciones, donde la transparencia operativa y la gobernanza de los gastos de servicio han cobrado mayor importancia.
A lo largo de la cadena, la capacidad de cumplimiento y la entrega de infraestructura son cada vez más decisivas. La calificación y el monitoreo de contratistas están respaldados por el régimen de clasificación y registro de contratistas del Ministerio de Medio Ambiente, Urbanización y Cambio Climático (con números de permiso únicos accesibles a través de SHANTIYE-M), mientras que los límites del jefe de obra y las reglas de supervisión apuntan a una mejor calidad de construcción y un menor riesgo de ejecución. En el lado de la demanda, los grandes programas de infraestructura aumentan el valor de ubicación para parques logísticos y empresariales: en marzo de 2026, el Banco Mundial aprobó una financiación de 2 mil millones de dólares para el cruce ferroviario norte de Estambul (INRAIL) de 127 km, y en mayo de 2026 el proyecto pasó a una etapa de manifestación de interés para consultoría con múltiples paquetes de licitación, extendiendo el cronograma de desarrollo para proyectos comerciales orientados a la industria, el almacenamiento y el transporte en torno a la nueva conectividad de carga y pasajeros.
Panorama competitivo
La competencia sigue estando muy fragmentada, ya que las principales GYO controlan solo una pequeña parte del valor bruto total de los activos, lo que deja un amplio margen para la consolidación del sector. Emlak Konut utiliza su estructura REIT con ventajas fiscales para la preventa de unidades residenciales que financian planes maestros de uso mixto, mientras que Torunlar se apoya en la gestión de centros comerciales para reciclar efectivo en infraestructura logística. İş GYO y Akfen retrasaron sus ofertas secundarias de 2024 después de que el índice REIT perdiera un 18 % en liras, lo que subraya la restricción de financiación provocada por los tipos de interés oficiales del 50 %. Conglomerados con abundante liquidez, como Orjin Group, aprovechan esta brecha: su adquisición del 42 % de IstinyePark por 500 millones de dólares en abril de 2024 revalorizó los activos minoristas trofeo por encima de los 13 500 dólares por metro cuadrado.
Los fondos soberanos extranjeros de Catar, Abu Dabi y Kuwait se centran en proyectos de oficinas y hostelería indexados a la renta, a menudo colaborando con promotores locales para obtener experiencia en permisos y construcción. La adquisición de un puerto deportivo por parte de Koc Holding, valorada en 504 millones de dólares, prevista para mayo de 2025, diversifica el sector del ocio, a la vez que asegura flujos de caja en dólares. Los promotores privados Rönesans, NEF y DAP Yapı utilizan cada vez más la construcción modular y la prefabricación externa para reducir los ciclos de construcción hasta en un 25 %, una cobertura táctica contra la volatilidad de los precios del cemento.
Las empresas disruptivas de PropTech añaden otro vector competitivo. Los certificados inmobiliarios negociables, emitidos inicialmente para el proyecto Damla Kent de 1.5 millones de dólares, permiten a los inversores particulares comprar porciones de ingresos por alquiler registradas en blockchain, reduciendo las comisiones por transacción al 0.4 %. Las plataformas de gemelos digitales que optimizan el consumo energético reducen los gastos operativos entre un 8 % y un 12 %, un atractivo para los compradores institucionales sujetos a convenios ESG. Grandes consultoras como Cushman & Wakefield, JLL y Colliers integran estas tecnologías en mandatos de gestión de activos, buscando comisiones de asesoría con márgenes más altos a medida que se reducen los diferenciales de intermediación pura.
Líderes del sector inmobiliario comercial de Turquía
Emlak Konut GYO
Torunlar GYO
Rönesans Gayrimenkul
NEF
Sinpas GYO
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: Emlak Konut GYO completó la emisión de 650 millones de dólares en certificados de arrendamiento a cinco años (sukuk) con un cupón del 7.75 % y los cotizó en la Bolsa de Valores de Londres. Esta transacción amplió las opciones de financiación más allá del crédito nacional de alto costo y fortaleció la capacidad del REIT para financiar grandes oleoductos de uso mixto en condiciones de liquidez local más restrictivas.
- Septiembre de 2025: FedEx inauguró un centro logístico de 25 000 metros cuadrados y 130 millones de dólares en el aeropuerto de Estambul, con una capacidad de procesamiento de 7,000 paquetes por hora. Estas instalaciones aumentaron el atractivo del corredor aeroportuario para la logística moderna, al reducir los tiempos de tránsito y facilitar redes de distribución de mayor volumen.
- Octubre de 2024: BLG Capital vendió Galataport Istanbul a Dogus Group por 2.2 millones de dólares, convirtiéndose en una de las mayores transacciones inmobiliarias de Turquía. El acuerdo redefinió los precios de referencia para los activos de uso mixto de gran valor frente al mar y puso de manifiesto el interés sostenido de los inversores por los flujos de efectivo vinculados al turismo y generados en divisas fuertes en ubicaciones privilegiadas.
Alcance del informe sobre el mercado inmobiliario comercial de Turquía
El informe del mercado de bienes raíces comerciales en Turquía proporciona información sobre el escenario económico actual y el sentimiento del consumidor, tendencias de compra de bienes raíces comerciales: información socioeconómica y demográfica, iniciativas gubernamentales, aspectos regulatorios para el sector de bienes raíces comerciales, información sobre proyectos existentes y futuros, ideas. sobre el régimen de tasas de interés para la economía general y los préstamos inmobiliarios, información sobre los rendimientos de los alquileres en el segmento de bienes raíces comerciales, información sobre la penetración del mercado de capitales y la presencia de REIT en bienes raíces comerciales, información sobre asociaciones público-privadas en bienes raíces comerciales, información sobre tecnología inmobiliaria y nuevas empresas activas en el segmento inmobiliario (corretaje, redes sociales, gestión de instalaciones, gestión de propiedades) y dinámica del mercado, entre otros.
El informe sobre el mercado inmobiliario comercial en Turquía está segmentado por tipo (oficinas, comercio minorista, industrial, logística, hotelería y multifamiliar) y ciudades clave (Estambul, Bursa y Antalya). El informe ofrece el tamaño del mercado y previsiones para el mercado inmobiliario comercial en Turquía en valor (miles de millones de dólares) para todos los segmentos anteriores. El informe también ofrece un análisis en profundidad del impacto a corto y largo plazo de Covid-19 en el mercado. Además, el informe proporciona perfiles de empresas para comprender el panorama competitivo del mercado.
Por modelo de negocio
| Ventas |
| Rentas |
| Por modelo de negocio | Ventas |
| Rentas |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado inmobiliario comercial de Turquía en 2026?
Se estima que será de 56.11 millones de dólares en 2026, con una tasa de crecimiento anual compuesta (CAGR) del 8.64 % hasta 2031.
¿Qué tipo de propiedad está creciendo más rápido en Turquía?
Las instalaciones logísticas están marcando el ritmo de expansión más rápido, con una CAGR prevista del 9.81 % impulsada por el comercio electrónico y la demanda de nearshoring.
¿Por qué se favorecen los modelos de alquiler frente a las transacciones de venta?
Los arrendamientos indexados al dólar protegen contra la volatilidad de la lira, ofrecen rendimientos nominales del 8-10% y se benefician de reglas de dividendos exentos de impuestos para los GYO.
¿Qué ciudad ofrece la tasa de crecimiento más alta?
Esmirna lidera con una perspectiva de CAGR del 10.23% gracias a la expansión del puerto y los menores costos de la tierra.
¿Cómo influye la regulación sísmica en los costos de desarrollo?
El Código de Terremotos de 2018 agrega entre un 15% y un 25% a los presupuestos de construcción, lo que impulsa a los desarrolladores hacia nuevas construcciones o estructuras conjuntas que puedan absorber la prima.
¿Quiénes son los principales actores del mercado inmobiliario comercial de Turquía?
Emlak Konut GYO, Torunlar GYO, Sinpaş GYO y Akfen, poseen juntos el 26% del valor bruto de los activos.


