

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
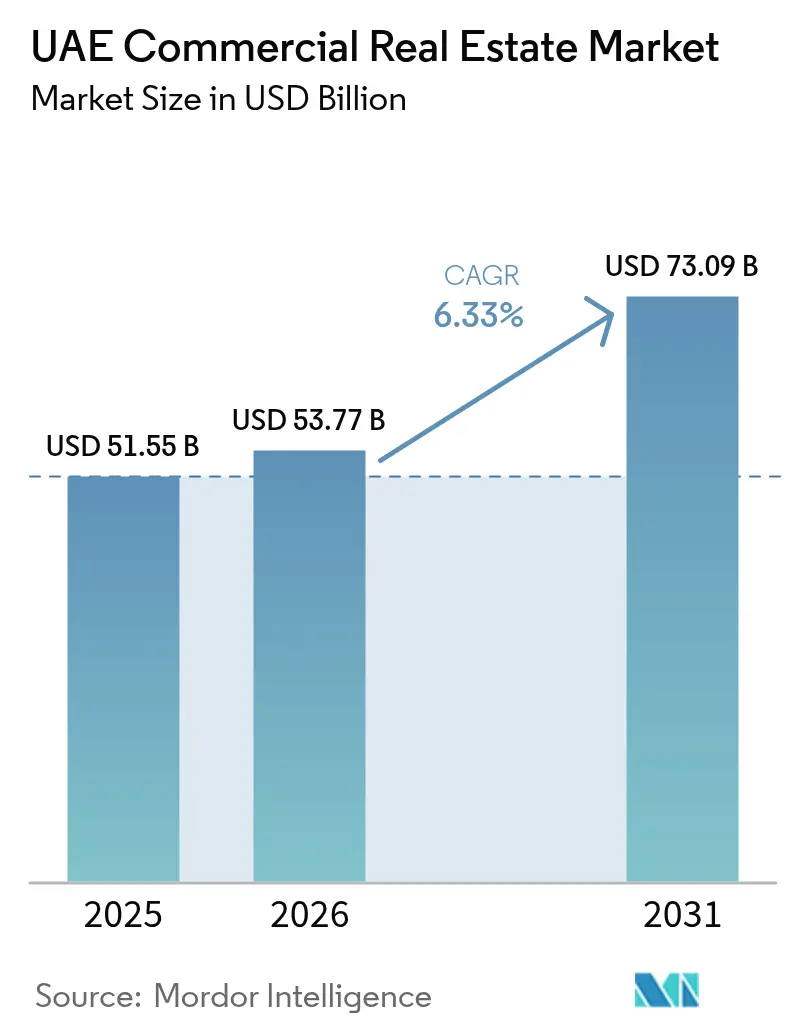
| Tamaño del mercado (2026) | USD 53.77 mil millones |
| Tamaño del mercado (2031) | USD 73.09 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.33% CAGR |
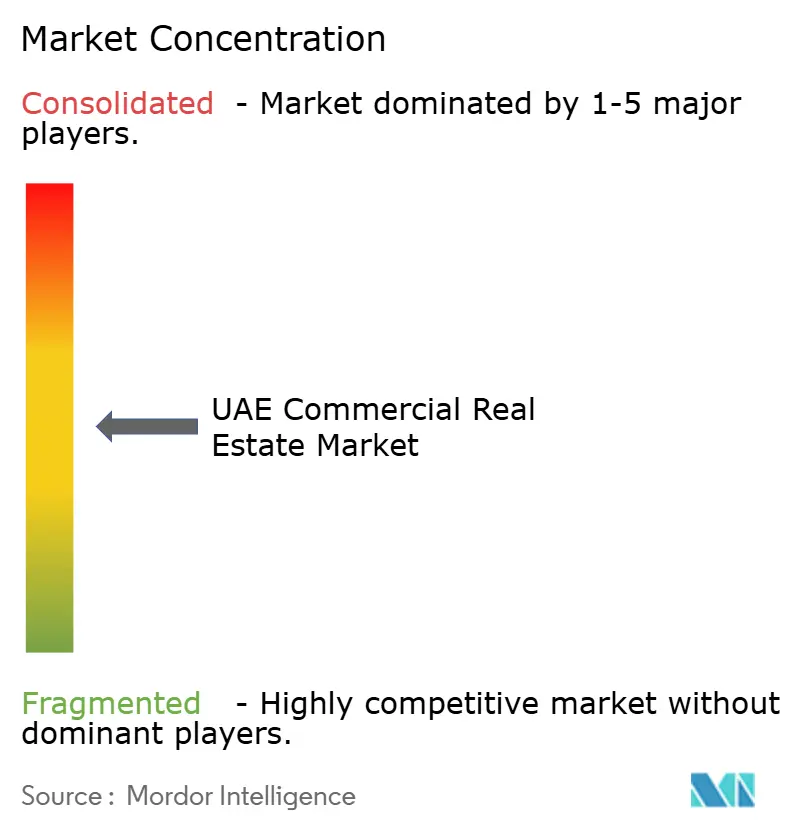
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado inmobiliario comercial de los EAU por Mordor Intelligence
Se proyecta que el tamaño del mercado inmobiliario comercial de los EAU será de USD 51.55 mil millones en 2025, USD 53.77 mil millones en 2026, y alcanzará USD 73.09 mil millones para 2031, creciendo a una CAGR del 6.33% de 2026 a 2031 [1] JLL Research, “Dubai Real Estate Market Overview H1 2025,” JLL.com . A medida que las reformas de la visa dorada atraen nueva riqueza, las vacantes de oficinas de primera categoría en Dubai y Abu Dhabi se mantienen por debajo del 0.5%, intensificando el crecimiento de los alquileres y dirigiendo el capital hacia los planes de desarrollo. Simultáneamente, los fondos soberanos están redirigiendo los ingresos extraordinarios de energía hacia la logística de última milla, los centros de datos y las torres de uso mixto, mientras que tres recortes de la tasa base en 2025 reducen los costos de endeudamiento y mantienen la velocidad de las transacciones. Los promotores inmobiliarios que consiguen terrenos en zonas francas o polígonos industriales se benefician de la deslocalización de la producción y la demanda del comercio electrónico, mientras que los promotores más pequeños se enfrentan al aumento de los precios del suelo y a los costes de cumplimiento de las normativas de construcción sostenible. En general, el mercado inmobiliario comercial de los EAU se beneficia de la liberalización regulatoria, la inversión en infraestructuras y la posición del país como centro financiero y logístico.
Conclusiones clave del informe
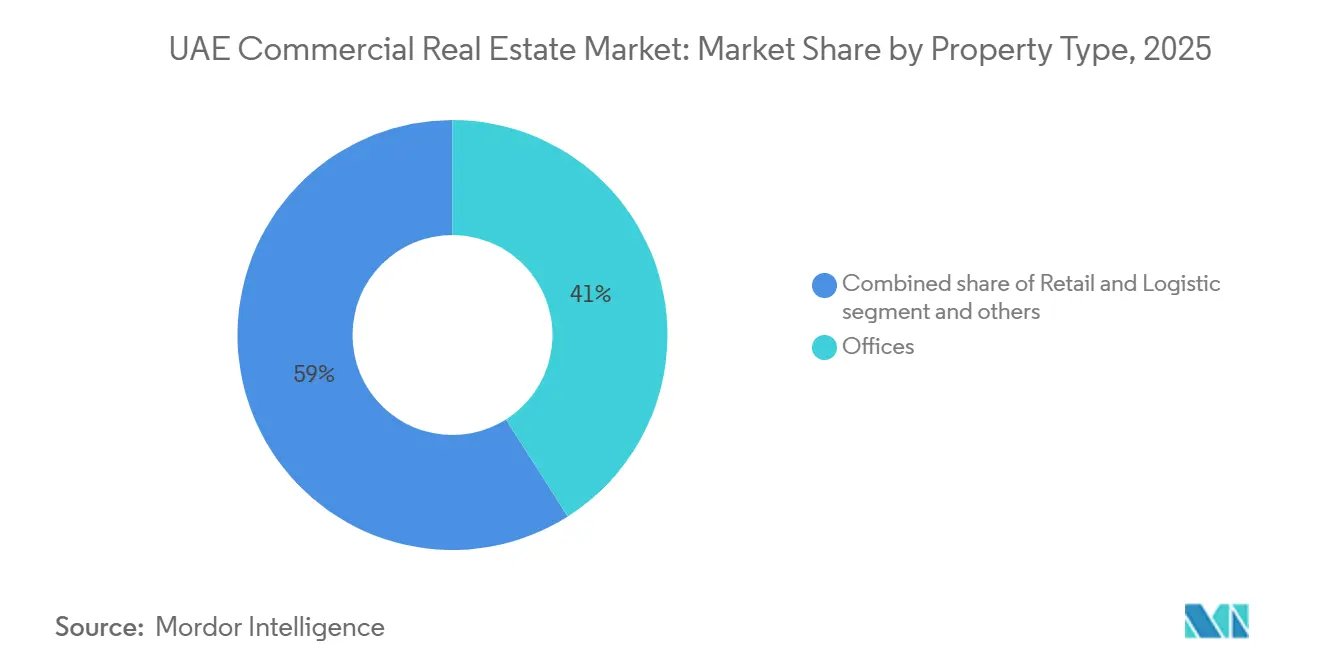
- Por tipo de propiedad, las oficinas lideraron con el 41% de la participación del mercado inmobiliario comercial de los EAU en 2025; se proyecta que la logística registre la CAGR más rápida del 7.80 % hasta 2031.
- Por modelo de negocio, las transacciones de alquiler capturaron el 67% de la participación del mercado inmobiliario comercial de los EAU en 2025, mientras que se pronostica que las ventas de estratos se expandirán a una CAGR del 6.10 % hasta 2031.
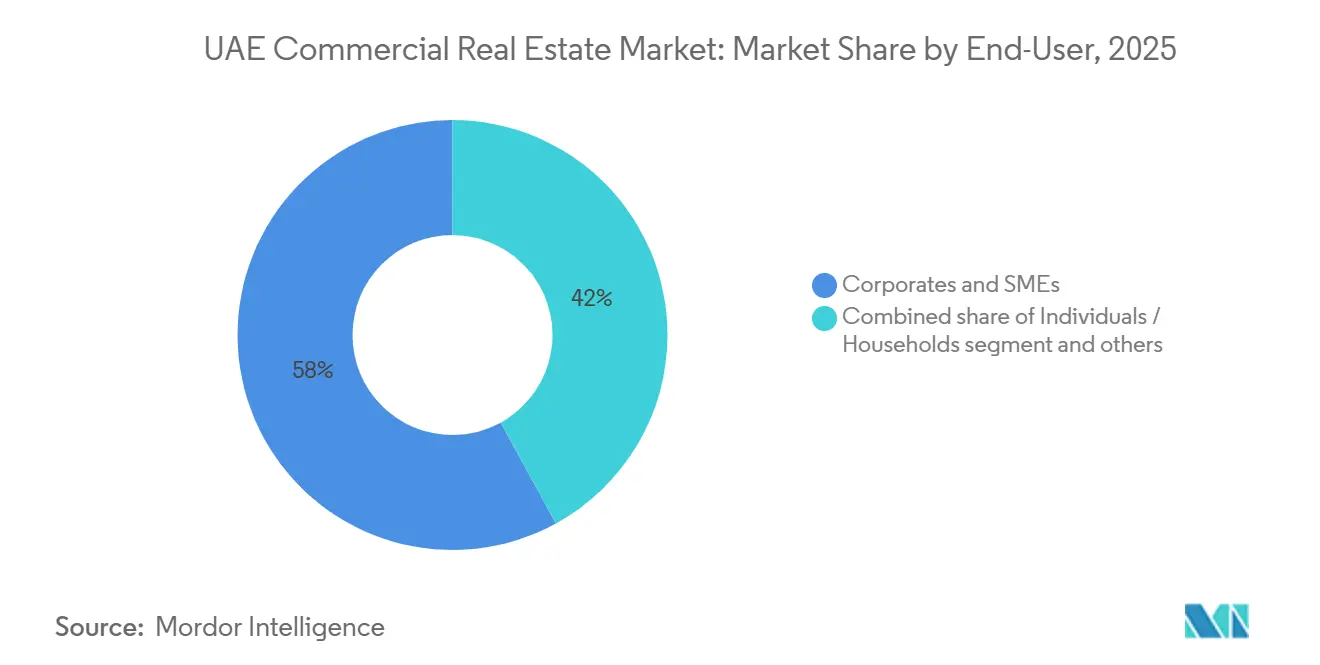
- Por usuario final, las empresas y las PYME representaron el 58% del tamaño del mercado inmobiliario comercial de los EAU en 2025, mientras que se espera que la participación de individuos y hogares crezca a una CAGR del 6.90% entre 2026 y 2031.
- Por región, Dubái capturó el 55% de la participación del mercado inmobiliario comercial de los EAU en 2025, mientras que Ras Al Khaimah está preparado para expandirse a una CAGR del 8.1% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado inmobiliario comercial de los EAU
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La vacancia de oficinas prime por debajo del 1 % eleva los alquileres efectivos | + 1.5% | DIFC, Centro, Business Bay, ADGM, Isla Al Reem | Corto plazo (≤ 2 años) |
| La deslocalización impulsa la logística de oleoductos a medida | + 1.3% | RAK Erisha, Abu Dabi KEZAD, Dubái Jebel Ali y DIC | Largo plazo (≥ 4 años) |
| Las entradas de visas doradas liberan una demanda permanente de inversores | + 1.2% | Dubái, Abu Dabi, con repercusión en Sharjah y Rak | Mediano plazo (2-4 años) |
| El auge del turismo en el marco del plan Dubái 2040 amplía la presencia hotelera | + 0.9% | Zonas costeras de Dubái, corredores de playa de Sharjah y RAK | Mediano plazo (2-4 años) |
| Los objetivos corporativos de cero emisiones netas impulsan las primas por construcción ecológica | + 0.8% | Abu Dhabi Estidama, Dubái Al Sa'fat | Largo plazo (≥ 4 años) |
| La gestión de propiedades con inteligencia artificial reduce los costos operativos | + 0.5% | Carteras institucionales en Dubái y Abu Dabi | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Las entradas de Visa Dorada desbloquean una demanda permanente de inversores
Las reformas de residencia introdujeron permisos de cinco y diez años que eliminaron la necesidad de patrocinadores, transfiriendo capital de operaciones especulativas a activos de renta a largo plazo. Aproximadamente 10,000 inmigrantes de alto patrimonio neto ingresaron a los Emiratos durante 2025, y muchos dirigieron liquidez hacia oficinas de categoría A en el DIFC o unidades logísticas en Jebel Ali. Dubái registró 14.24 millones de dólares de IED en proyectos nuevos en 2024, un 48 % más que el año anterior, con el sector inmobiliario representando cerca de una décima parte de los proyectos [2] Dubai FDI, “FDI Monitor 2024”, Dubaifdi.gov.ae . Las oficinas, los parques logísticos y los espacios para centros de datos ahora sirven como vehículos de rentabilidad y anclas de residencia. La política también impulsa la diversificación de cartera hacia clústeres de propiedad absoluta en Ras Al Khaimah, ampliando la dispersión geográfica del mercado inmobiliario comercial de los EAU. De cara al futuro, la aprobación constante de visados debería seguir comprimiendo la rentabilidad, especialmente para los activos de gran valor que combinan seguridad, prestigio y la posibilidad de obtener un pasaporte con flexibilidad.
La vacancia de oficinas prime por debajo del 1 % eleva los alquileres efectivos
Las vacantes de grado A en Dubái y Abu Dabi se redujeron al 0.3 % y al 0.1 %, respectivamente, durante 2025. Las limitadas entregas de propiedades hicieron que las tasas de arrendamiento subieran entre un 19 % y un 22 % en Dubái y entre un 29 % y un 31 % en Abu Dabi, incluso con la inflación contenida. Por lo tanto, las corporaciones renegociaron compromisos a corto plazo o se reubicaron en corredores emergentes como el Dubai Hills Business Park. Los promotores respondieron acelerando la adquisición de espacio en la Fase 4 del Centro de Innovación de TECOM y en la megatorre Uptown de 600 metros de DMCC. Mientras tanto, los edificios con certificación LEED disfrutaron de una ocupación del 96 % y una prima de alquiler del 33 % gracias a los mandatos ESG de los inquilinos. Con las incorporaciones de oferta retroactivamente ponderadas hasta 2027-2028, los propietarios están posicionados para mantener el poder de fijación de precios en el mercado inmobiliario comercial de los EAU.
Logística de combustibles de nearshoring Oleoductos a medida
Los fabricantes que están trasladando su producción más cerca de los centros de demanda están consiguiendo contratos de arrendamiento a largo plazo en zonas francas. El centro Erisha de Ras Al Khaimah, con un presupuesto de 10 000 millones de dólares, abarcará 25 millones de pies cuadrados para vehículos eléctricos, chips y sistemas de hidrógeno. KEZAD captó más de 1600 millones de dólares en nuevos compromisos en 2024-2025 de Azizi, Jindal SAW y Jotun. Las rentas industriales crecieron entre un 18 % y un 20 %, mientras que la ocupación se mantuvo cerca del 95 %, aunque los rendimientos de aproximadamente el 7 % aún ofrecen un diferencial de 250 puntos básicos sobre los bonos soberanos. La logística está pasando de una exposición táctica a una exposición principal en las carteras institucionales, lo que anima a promotores como Aldar y TECOM a adquirir terrenos que superan los 30 millones de pies cuadrados en la Ciudad Industrial de Dubái. A largo plazo, se espera que las instalaciones de almacenamiento de varias plantas y de cadena de frío encabecen las nuevas finalizaciones en el mercado inmobiliario comercial de los EAU.
El auge del turismo en el marco del Plan Dubái 2040 amplía la presencia hotelera
Dubái recibió a 19.59 millones de huéspedes internacionales en 2025, lo que elevó la ocupación promedio a cerca del 80 % y los ADR por encima de los picos previos a la COVID-19. El Plan Maestro de Dubái 2040 apunta a un aumento del 134 % en el suelo turístico designado y al crecimiento de la población hasta los 5.8 millones. Por lo tanto, los promotores están combinando hoteles, apartamentos con servicios y paseos comerciales: la renovación de Palm Jebel Ali en Nakheel y el complejo turístico Ras Al Khaimah de 12 000 habitaciones en Marjan ejemplifican esta tendencia. El comercio minorista contribuye con más de una cuarta parte del PIB de Dubái, y los alquileres de los centros comerciales superregionales de primera categoría aumentaron un 13.5 % en 2025, aunque los conceptos experienciales están desplazando a los anclajes tradicionales. La afluencia sostenida de visitantes sustenta los precios de los activos de uso mixto en todo el mercado inmobiliario comercial de los EAU, pero la capacidad de la infraestructura debe mantenerse al ritmo del número de turistas.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Las oscilaciones de los tipos de interés reducen los diferenciales entre los tipos de interés y los tipos de interés. | -0.6% | Corredores institucionales de Dubái y Abu Dabi | Corto plazo (≤ 2 años) |
| Las escasas zonas no francas fuera de Dubái limitan la entrada de flujos de capitales extranjeros | -0.4% | Abu Dabi, Sharjah y RAK | Mediano plazo (2-4 años) |
| El exceso de oferta minorista secundaria amenaza los alquileres suburbanos | -0.3% | Afueras de Dubái, Sharjah, Ajman | Mediano plazo (2-4 años) |
| Las normas de soberanía de datos retrasan el lanzamiento de centros de datos a hiperescala | -0.2% | Clústeres de TIC de Dubái y Abu Dabi | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Las oscilaciones de las tasas de interés reducen los diferenciales entre tasas de capitalización
El Banco Central recortó su tipo de interés oficial al 3.65 % en 2025; sin embargo, la compresión del tipo de interés de capitalización superó los recortes de los costes de financiación, reduciendo los diferenciales para los compradores apalancados. Los rendimientos logísticos institucionales se mantuvieron cerca del 7 %, aún 250 puntos básicos por encima de los bonos a cinco años de los Emiratos Árabes Unidos, pero las oficinas prime se negociaron a rendimientos mínimos históricos en medio de un aumento del 84 % en las transacciones de oficinas en Dubái, hasta alcanzar los 1.470 millones de dólares en el primer semestre de 2025. Si la inflación mundial repunta, las subidas de tipos erosionarían la rentabilidad financiada con deuda y reducirían el tamaño del mercado inmobiliario comercial de los Emiratos Árabes Unidos asignado a activos trofeo. Los pagos de los REIT también podrían moderarse, presionando los precios unitarios. En consecuencia, los patrocinadores están incrementando las coberturas a tipo fijo y explorando la emisión de sukuks para estabilizar los costes de financiación.
Las escasas zonas no francas fuera de Dubái limitan la entrada de capitales extranjeros
Dubai ofrece títulos de propiedad claros en la mayoría de los distritos, pero Abu Dhabi y los emiratos del norte todavía dependen del usufructo o arrendamientos a largo plazo, lo que limita los mandatos de asignación de activos que requieren propiedad plena [3] Abu Dhabi Real Estate Centre, “Market Report 2025”, Adrec.gov.ae . Los compradores extranjeros representaron el 62 % de las ventas residenciales de Abu Dhabi en 2025, sin embargo, las opciones comerciales siguen estando en gran medida vinculadas a ADGM y la isla Al Reem. El centro Erisha de Ras Al Khaimah utiliza modelos de tenencia híbridos que los fondos de pensiones suelen señalar como de mayor riesgo. Sin una expansión más amplia de la propiedad plena, el mercado inmobiliario comercial de los EAU corre el riesgo de depender excesivamente de Dubai para las entradas transfronterizas. Los responsables políticos están estudiando marcos de títulos unificados, pero la ejecución a corto plazo sigue siendo incierta.
Análisis de segmento
Por tipo de propiedad: La logística surge desde una base más pequeña
Las oficinas representaron el 41% de la cuota de mercado inmobiliario comercial de los EAU en 2025, gracias a las reubicaciones en DIFC y ADGM. Aun así, se prevé que el tamaño del mercado inmobiliario comercial de los EAU, atribuible a la logística, crezca a un ritmo más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 7.80% hasta 2031, a medida que la deslocalización cercana, las necesidades de la cadena de frío y la gestión del comercio electrónico redefinen la demanda de suelo en Jebel Ali, KEZAD y Erisha. La ocupación industrial se mantuvo cerca del 95% en 2025, lo que impulsó un crecimiento de dos dígitos en las rentas a pesar de la oleada de almacenes especulativos. Las rentabilidades cercanas al 7% siguen atrayendo a los fondos soberanos, lo que ha impulsado a Aldar y TECOM a adquirir 33 millones de pies cuadrados de terrenos en la Ciudad Industrial de Dubái.
Los promotores están preparando sus inmuebles para el futuro con bahías de gran altura, estanterías automatizadas y techos solares para cumplir con los estándares Estidama. Por el contrario, las oficinas secundarias se enfrentan al riesgo de obsolescencia a menos que se actualicen para cumplir con los estándares ESG, una tendencia subrayada por las primas LEED de Abu Dabi. La oferta minorista ascendió a 8.24 millones de metros cuadrados en 2025; mientras que los centros comerciales superregionales mantuvieron una ocupación superior al 95%, los centros comunitarios compiten en ofertas experienciales como patios de comidas y deportes electrónicos. Rascacielos de uso mixto como Uptown Phase 3 de DMCC, que combina un hotel de cinco estrellas, residencias en el cielo y un 50% de espacio de oficinas, ilustran la rotación de capital hacia activos verticales multipropósito que diversifican los ingresos. En general, la dicotomía entre el crecimiento logístico y el dominio de las oficinas definirá la asignación de capital dentro del mercado inmobiliario comercial de los EAU.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por modelo de negocio: Los alquileres siguen siendo el núcleo institucional
Las transacciones de alquiler captaron el 67% de la cuota de mercado inmobiliario comercial de los EAU en 2025, lo que refleja el interés de los fondos de pensiones por un flujo de caja predecible y una rentabilidad por dividendo del 5% al 8%. Dubai Residential REIT recaudó 3.9 millones de dólares en su salida a bolsa de mayo de 2025 y registró una ocupación del 98.3%, lo que subraya la confianza de los inversores en carteras estabilizadas. Emirates REIT registró un aumento interanual del 24% en los ingresos por propiedades, ya que la relación préstamo-valor se redujo al 20%, lo que mejoró el margen de endeudamiento.
Se prevé que las ventas, principalmente de oficinas en régimen de propiedad horizontal y condominios industriales de construcción para la venta, crezcan a una tasa de crecimiento anual compuesta (TCAC) del 6.10 %, impulsadas por los solicitantes de visas doradas que buscan residencia con respaldo de activos. Promotores como Azizi están combinando las ventas con opciones de arrendamiento posterior a largo plazo para satisfacer tanto a inversores privados como institucionales. La norma de distribución de beneficios del 80 % de los REIT de los EAU y las exenciones del impuesto de sociedades mantienen a los vehículos cotizados con un gran interés en las adquisiciones, consolidando aún más la penetración del alquiler en el mercado inmobiliario comercial de los EAU. Con el tiempo, podrían evolucionar modelos mixtos que combinen los ingresos por ventas iniciales con contratos de arrendamiento marco, ofreciendo a los promotores flexibilidad en su balance general y manteniendo al mismo tiempo los ingresos recurrentes.
Por el usuario final: Las empresas anclan la demanda, los hogares la aceleran
Las empresas y las pymes representaron el 58 % del tamaño del mercado inmobiliario comercial de los EAU en 2025, impulsadas por la banca, la gestión de activos y las entidades soberanas agrupadas en DIFC y ADGM. A medida que las reformas en materia de visados atraen a emprendedores, la ocupación de oficinas para pymes en Dubai Hills y Masdar City crece rápidamente. Se prevé que la participación de los hogares se expanda a una tasa de crecimiento anual compuesta (TCAC) del 6.90 % a medida que los expatriados cambian de arrendamientos cortos a propiedad o alquiler a largo plazo en comunidades integradas como Palm Jebel Ali y Ghaf Woods.
Los REIT cotizados están empezando a desdibujar las fronteras entre los usuarios finales: la ocupación del 96% de ENBD REIT abarca tanto oficinas corporativas como residencial de gama media, mientras que su valor neto de los activos aumentó un 20.3% en el primer semestre de 2025. Las oficinas familiares y los fondos soberanos de inversión ("Otros") aumentaron sus asignaciones tras la proyección de Bloomberg de que los activos bajo gestión de los REIT del CCG alcanzarían los 16.700 millones de dólares para 2030. La confluencia de las expansiones corporativas, la afluencia de inmigrantes adinerados y la formación de fondos institucionales continúa enriqueciendo el mosaico de la demanda en el mercado inmobiliario comercial de los EAU.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Dubái retuvo el 55 % del valor de las transacciones en 2025, impulsado por la actividad en el DIFC, el centro y Jebel Ali, donde los precios de las oficinas aumentaron un 22 % y los alquileres un 26 % interanual. La inauguración de Dubai Square y Dubai Mansions por parte de Emaar en diciembre de 2025, parte de un plan maestro de 27 200 millones de dólares, añade 40 000 residencias de ultralujo dirigidas a los beneficiarios de la visa dorada. Mientras tanto, TECOM lanzó la Fase 4 del Centro de Innovación y adquirió 138 terrenos en la Ciudad Industrial de Dubái por 436 millones de dólares para satisfacer la demanda de los inquilinos tecnológicos, reforzando así el dominio del emirato en el mercado inmobiliario comercial de los EAU.
El valor total de las operaciones en Abu Dabi aumentó un 44 %, hasta alcanzar los 38.7 millones de dólares en 2025, ya que las ventas representaron dos tercios de la actividad y los precios de los apartamentos subieron un 19 %. Aldar emitió contratos de desarrollo por valor de 18 millones de dólares, amplió su empresa conjunta Dubai Holding a 10.3 millones de dólares y avanzó en activos industriales de Noon-Emtelle por un valor superior a los 155 millones de dólares, expandiendo su presencia más allá de las islas Yas y Al Reem. KEZAD selló contratos de fabricación por valor de 1.6 millones de dólares, impulsando la absorción de almacenes y posicionando a Abu Dabi como un referente logístico.
Se prevé que Ras Al Khaimah lidere el crecimiento con una tasa de crecimiento anual compuesta (TCAC) del 8.1 %, sustentada por el centro comercial Erisha, de 10 000 millones de dólares, y las 12 000 habitaciones de hotel y 22 000 unidades residenciales de Marjan Beach. Sharjah y Ajmán se benefician de la rentabilidad derivada de la asequibilidad, como lo demuestra el plan Downtown UAQ de Sobha, de 20 000 millones de dólares, que incluye 7 km de playa. El mosaico geográfico subraya una expansión gradual del mercado inmobiliario comercial de los EAU desde Dubái hacia centros multiemiratíes, aunque la divergencia en los regímenes de títulos de propiedad y los códigos de construcción aumenta los costes de diligencia debida y prolonga los ciclos de las operaciones.
Panorama competitivo
La estructura del mercado se mantiene moderadamente concentrada: gigantes estatales como Emaar, Aldar y TECOM dominan las asignaciones de terrenos premium y la profundidad de su cartera de proyectos, mientras que promotores privados como Azizi, Binghatti y Sobha se centran en nichos residenciales de clase media y de marca. TECOM registró 789 millones de dólares en ingresos en 2025, con una ocupación del 97 % de su cartera, tras invertir 680 millones de dólares en reservas de terrenos adicionales. La estrategia de integración vertical de Aldar abarca las áreas de contratación, gestión inmobiliaria y vehículos REIT, lo que respalda 18 000 millones de dólares en adjudicaciones y una recirculación del valor local del 45 % durante 2025.
Las estrategias priorizan las colaboraciones entre emiratos: la empresa conjunta de Aldar-Dubai Holding, valorada en 10.3 millones de dólares, reduce el riesgo de exposición al combinar la fuerza de marketing de Dubái con el capital de Abu Dabi. Las colaboraciones en tecnología inmobiliaria también están influyendo en la competencia; por ejemplo, la alianza de DIFC con Keyper impulsa la transparencia de datos, mientras que la adopción de la plataforma Yardi por parte de Emirates Properties reduce los gastos operativos. Los promotores se apresuran a obtener las insignias LEED o Estidama; el 57 % del GLA de TECOM cuenta con certificación, lo que presiona a los rezagados cuyos activos corren el riesgo de sufrir descuentos por liquidez en el mercado inmobiliario comercial de los EAU.
Persisten las oportunidades de espacio en blanco en las renovaciones logísticas secundarias, las estructuras de centros de datos a gran escala y la vivienda asequible en Sharjah y Ajmán. DP World, líder desde hace tiempo en logística portuaria, está rentabilizando las zonas francas industriales mediante almacenes construidos a medida que se alinean con la demanda de nearshoring. Bloom Holding se está diversificando hacia comunidades con un fuerte componente hotelero, expandiéndose más allá de Abu Dabi hacia los resorts de los Emiratos del Norte. En general, la dinámica competitiva premia la escala, las credenciales de sostenibilidad y la adopción de tecnología, lo que refuerza la estrategia de búsqueda de la calidad en el mercado inmobiliario comercial de los EAU.
Líderes de la industria inmobiliaria comercial de los EAU
Propiedades de Emaar PJSC
Aldar Propiedades PJSC
Grupo TECOM PJSC
Majid Al Futtaim Holding LLC
Nakhel PJSC
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Enero de 2026: Union Properties lanzó Mirdad Tower 2, un proyecto residencial inteligente de USD 545 millones con un 50 % de preparación para carga de vehículos eléctricos.
- Enero de 2026: Deca Properties inició la construcción de Avana Residences en JVC, integrando 70 servicios de bienestar que se entregarán en el cuarto trimestre de 2027.
- Diciembre de 2025: Emaar revela Dubai Square y Dubai Mansions dentro de un plan maestro de lujo de USD 27.2 mil millones.
- Noviembre de 2025: Microsoft y G42 confirmaron una expansión del centro de datos de 200 MW para atender cargas de trabajo de IA.


Alcance del informe sobre el mercado inmobiliario comercial de los EAU
Por tipo de propiedad
| Oficinas |
| Venta al Por Menor |
| Logística |
| Otros (Industrial, Hostelería etc.) |
Por modelo de negocio
| Ventas |
| Rentas |
Por usuario final
| Individuos / Hogares |
| Empresas y PYMES |
| Otros |
Por región
| Dubai |
| Abu Dhabi |
| Sharjah |
| Ras Al Khaimah |
| Resto de EAU |
| Por tipo de propiedad | Oficinas |
| Venta al Por Menor | |
| Logística | |
| Otros (Industrial, Hostelería etc.) | |
| Por modelo de negocio | Ventas |
| Rentas | |
| Por usuario final | Individuos / Hogares |
| Empresas y PYMES | |
| Otros | |
| Por región | Dubai |
| Abu Dhabi | |
| Sharjah | |
| Ras Al Khaimah | |
| Resto de EAU |


Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el espacio de oficinas en los Emiratos Árabes Unidos después de 2030?
Las oficinas representaron el 41% del valor de las transacciones en 2025 y, a pesar del crecimiento logístico, las carteras de oficinas de grado A sugieren una relevancia sostenida hasta 2031.
¿Qué emirato ofrece el crecimiento más rápido en el sector inmobiliario comercial?
Se pronostica que Ras Al Khaimah registrará una tasa de crecimiento anual compuesta (CAGR) del 8.1 % hasta 2031, respaldada por el centro de fabricación Erisha de USD 10 mil millones.
¿Qué rentabilidad pueden esperar los inversores de los REIT estabilizados de los EAU?
Los REIT cotizados, como Dubai Residential REIT, ofrecen rendimientos de dividendos del 7 % al 8 %, lo que refleja una fuerte ocupación y un aumento de los alquileres.
¿Las certificaciones de edificios verdes influyen en las valoraciones?
Sí, las oficinas con certificación LEED reciben primas de alquiler de alrededor del 33% y una ocupación superior al 95%, lo que aumenta las valoraciones de los activos.
¿Cómo afectan los cambios en las tasas de interés a las tasas de capitalización?
Los recortes de las tasas base redujeron los diferenciales, por lo que futuras subas podrían presionar los retornos apalancados, particularmente en activos de oficinas y minoristas de primera calidad.
Última actualización de la página:



