

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
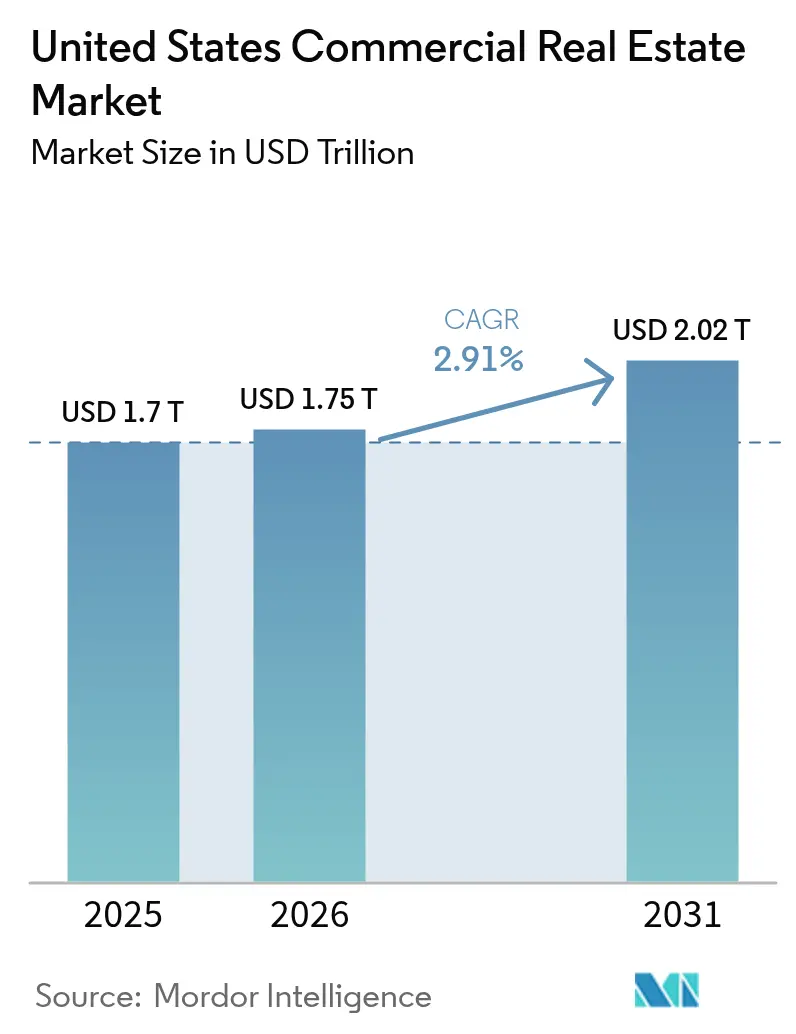
| Tamaño del mercado (2026) | USD 1.75 billones |
| Tamaño del mercado (2031) | USD 2.02 billones |
| Tasa de crecimiento (2026 - 2031) | 2.91% CAGR |
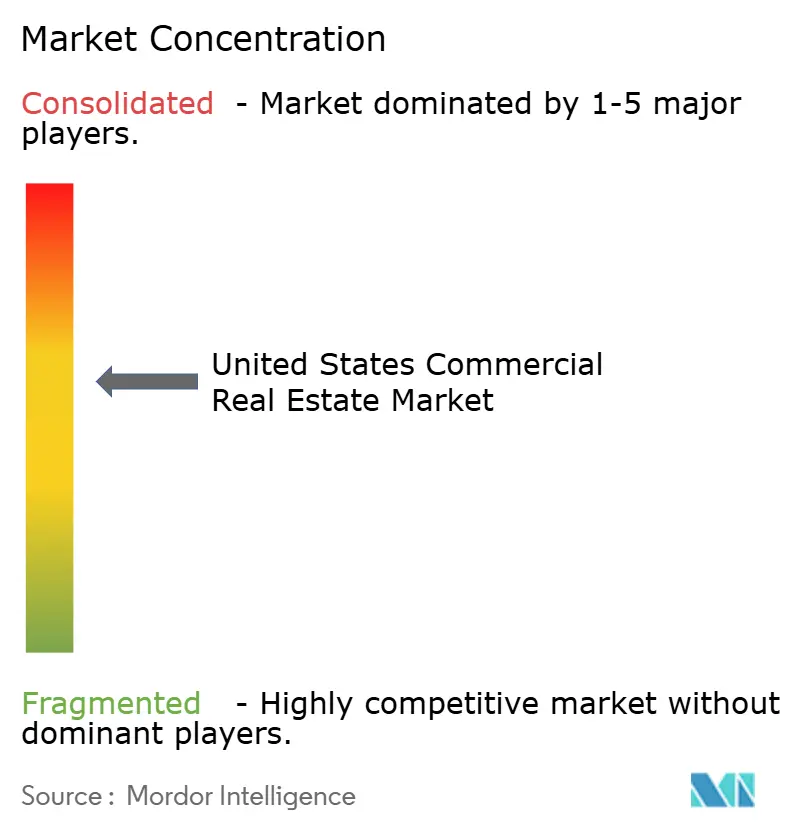
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado inmobiliario comercial de Estados Unidos por Mordor Intelligence
Se prevé que el tamaño del mercado inmobiliario comercial de Estados Unidos aumente de 1.7 billones de dólares en 2025 a 1.75 billones de dólares en 2026 y alcance los 2.02 billones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 2.91% durante el período 2026-2031.
Los inversores institucionales continuaron favoreciendo los activos generadores de ingresos, incluso cuando el entorno de política restrictiva de la Reserva Federal mantuvo las tasas promedio de las hipotecas comerciales por encima del 6%. Las instalaciones logísticas superaron a las oficinas gracias a la penetración del comercio electrónico, que superó el 16% del total de las ventas minoristas en EE. UU., mientras que la migración hacia el Cinturón del Sol impulsó la absorción de viviendas multifamiliares. Los costos de cumplimiento vinculados a las normas de divulgación climática de la SEC aumentaron hasta USD 2 millones por declarante público, lo que llevó a los propietarios a adoptar PropTech de gestión energética que reduce los gastos operativos hasta en un 20%. Las firmas de corretaje aceleraron el gasto en tecnología para defender su cuota de mercado frente a las plataformas digitales que acortan los ciclos de arrendamiento y comprimen los diferenciales entre ofertas y demandas.
Conclusiones clave del informe
- Por modelo de negocio, los alquileres lideraron con el 76.2% de los ingresos de 2025, mientras que se prevé que el segmento de ventas registre la tasa de crecimiento anual compuesta (CAGR) más rápida, del 3.19%, hasta 2031.
- Por tipo de propiedad, las oficinas representaron la mayor cuota, un 29.1%, en 2025, mientras que los activos logísticos están preparados para la mayor tasa de crecimiento anual compuesto (CAGR) del 3.44% entre 2026 y 2031.
- Por usuario final, las empresas y las pymes representaron el 79.5% de la demanda en 2025, mientras que se prevé que los particulares y los hogares crezcan a una tasa de crecimiento anual compuesta (CAGR) del 3.25% hasta 2031.
- Por estados, California obtuvo una participación del 21.1% en 2025, pero se espera que el resto de Estados Unidos supere a todas las regiones con una tasa de crecimiento anual compuesta (CAGR) del 3.61% durante el período de previsión.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado inmobiliario comercial de Estados Unidos
Análisis del impacto de los impulsores
| Factores de la migración | (~) % IMPACTO EN EL PRONÓSTICO DE CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Fuerte demanda de espacio industrial y logístico impulsada por el comercio electrónico y las necesidades de la cadena de suministro. | + 1.1% | Texas, California Inland Empire, Nueva Jersey, Georgia | Largo plazo (≥ 4 años) |
| El creciente interés de los inversores en propiedades multifamiliares y de uso mixto está impulsando la actividad en los mercados de capitales. | + 0.7% | Florida, Texas, Arizona, relleno urbano | Mediano plazo (2–4 años) |
| La recuperación del arrendamiento de oficinas y locales comerciales impulsa la demanda de servicios de intermediación y arrendamiento. | + 0.6% | Nueva York, San Francisco, Chicago | Mediano plazo (2–4 años) |
| La adopción de PropTech y el análisis de datos mejoran la transparencia del mercado y la eficiencia de las transacciones. | + 0.5% | San Francisco, Nueva York, Austin, Seattle | Corto plazo (≤ 2 años) |
| Creciente necesidad de servicios profesionales de gestión de propiedades y activos. | + 0.4% | Carteras institucionales nacionales y de gran tamaño | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Fuerte demanda de espacio industrial y logístico impulsada por el comercio electrónico y las necesidades de la cadena de suministro.
El comercio electrónico superó el 16.3% de las ventas minoristas de Estados Unidos en 2025, lo que impulsó a los inquilinos a asegurar 250 millones de pies cuadrados de nueva capacidad de almacén. Prologis registró un crecimiento del 7.2% en el alquiler de tiendas comparables y mantuvo una cartera de desarrollo de 50 millones de pies cuadrados en mercados de última milla [1] Índice de alquiler industrial 2025”, Prologis, prologis.com . El nearshoring agregó 475,000 residentes a Texas en 2025, impulsando una absorción industrial récord en Dallas-Fort Worth. Los alquileres de almacenamiento en frío fueron entre un 30% y un 40% más altos que los almacenes convencionales, pero la oferta siguió siendo escasa debido a las complejas construcciones. Los REIT industriales ofrecieron un rendimiento total del 17% en 2025, el segundo subsector con mejor desempeño después de los activos de atención médica.
El creciente interés de los inversores en propiedades multifamiliares y de uso mixto impulsa la actividad de los mercados de capitales.
El volumen de transacciones de viviendas multifamiliares aumentó un 28% interanual hasta alcanzar los 185 millones de dólares en 2025. El crecimiento de los alquileres en la región del Cinturón del Sol, entre un 5% y un 7%, atrajo a fondos de pensiones que buscaban rentabilidades protegidas contra la inflación. Los proyectos de uso mixto obtuvieron valoraciones superiores, ya que las ciudades promovieron desarrollos orientados al transporte público mediante financiación con incremento de impuestos. Las agencias inmobiliarias observaron un aumento del 35% en los mandatos de colocación de capital para refinanciaciones de viviendas multifamiliares con tasas de capitalización estabilizadas del 5.0% al 5.5%. Los compradores institucionales adquirieron el 18% de las viviendas unifamiliares en las áreas metropolitanas objetivo, integrándolas en carteras multifamiliares para lograr economías de escala en la financiación.
La recuperación del mercado de alquiler de oficinas y locales comerciales impulsa la demanda de servicios de intermediación y arrendamiento.
El ritmo de arrendamiento se recuperó, con Manhattan cerrando 8.4 millones de pies cuadrados en el segundo trimestre de 2025, el mejor trimestre desde 2019. La confianza de los inquilinos está regresando, pero la demanda se concentra en edificios de alta calidad, lo que deja vacantes de clase B y C por encima del 25 %. Los minoristas experienciales ocuparon los antiguos locales de ropa, lo que hizo que la absorción neta minorista fuera positiva en los centros de estilo de vida. Las agencias inmobiliarias ampliaron sus equipos de representación de inquilinos e implementaron software de administración de arrendamientos que cobra tarifas recurrentes, mejorando la visibilidad de los ingresos. Los plazos promedio de arrendamiento más largos, de 8.5 años, aumentan el valor del cliente a largo plazo para las empresas de asesoría.
La adopción de PropTech y el análisis de datos mejoran la transparencia del mercado y la eficiencia de las transacciones.
La financiación de PropTech en EE. UU. alcanzó los 8200 millones de dólares en 2025, impulsada por las plataformas de análisis de arrendamientos para propietarios y de interacción con inquilinos. VTS gestionaba 15 000 millones de pies cuadrados a nivel mundial, ofreciendo modelos predictivos de renovación con 18 meses de antelación. La plataforma de HQO abarcaba 400 millones de pies cuadrados, transformando los datos de uso de servicios en prioridades de inversión. Crexi cerró ventas por valor de 12 000 millones de dólares, reduciendo los márgenes de oferta y demanda en 150 puntos básicos mediante precios transparentes. Los proyectos piloto de gemelos digitales redujeron los costes de servicios públicos un 12 % para los primeros usuarios, y el uso de BIM en nuevas construcciones superó el 65 % en 2025.
Análisis del impacto de las restricciones
| Dominación | (~) % IMPACTO EN EL PRONÓSTICO DE CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El aumento de los tipos de interés y los mayores costes de endeudamiento están ralentizando el volumen de operaciones. | -0.8% | Nacional, agudo en áreas metropolitanas de alto riesgo | Corto plazo (≤ 2 años) |
| El sector de oficinas se enfrenta a dificultades debido al trabajo híbrido, lo que reduce la ocupación y las valoraciones. | -0.5% | San Francisco, Nueva York, Chicago, distritos financieros centrales secundarios | Mediano plazo (2-4 años) |
| El cumplimiento normativo y los requisitos ESG aumentan la complejidad y los costes operativos. | -0.3% | Nacional, especialmente para los REIT públicos. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
El aumento de los tipos de interés y los mayores costes de endeudamiento están ralentizando el volumen de operaciones.
Los cupones de las hipotecas comerciales promediaron 6.4% en 2025, todavía 300 puntos básicos por encima de 2019, lo que deprimió los rendimientos apalancados [2] “Commercial Mortgage Rate Survey 2025”, Mortgage Bankers Association, mba.org . El flujo de transacciones se mantuvo un 35% por debajo de los picos anteriores, ya que los diferenciales de compra-venta se ampliaron al 20% en transacciones de oficinas. La deuda de tasa flotante que cubre el 40% de los saldos pendientes enfrentó choques de reprecio que desencadenaron ventas en dificultades. Los bancos regionales restringieron los préstamos después de la turbulencia de 2023, creando un déficit de financiamiento anual de USD 150 mil millones parcialmente cubierto por CMBS y fondos de deuda. La guía de la Fed de solo 50 puntos básicos de flexibilización hasta 2026 sugiere que los costos de endeudamiento seguirán lastrando el mercado inmobiliario comercial de los Estados Unidos.
El sector de oficinas se enfrenta a dificultades debido al trabajo híbrido, lo que reduce la ocupación y las valoraciones.
Los horarios híbridos adoptados por el 68% de los empleadores redujeron la utilización a 3.2 días semanales, dejando al 20-25% del inventario funcionalmente obsoleto. La vacancia de clase B y C en áreas metropolitanas secundarias superó el 28%, lo que obligó a ofrecer paquetes de concesiones equivalentes a 2 años de alquiler gratuito en contratos de arrendamiento de 10 años. Los precios de los activos no estratégicos cayeron entre un 30% y un 40% desde los máximos de 2019, y solo el 12% del inventario califica para conversiones rentables en apartamentos o centros de ciencias de la vida. La vacancia de San Francisco subió al 34.5%, la más alta entre las grandes áreas metropolitanas. Los edificios emblemáticos con servicios de bienestar mantuvieron una ocupación del 85% y obtuvieron primas de alquiler del 25-30%, lo que refuerza una tendencia de búsqueda de calidad.
Análisis de segmento
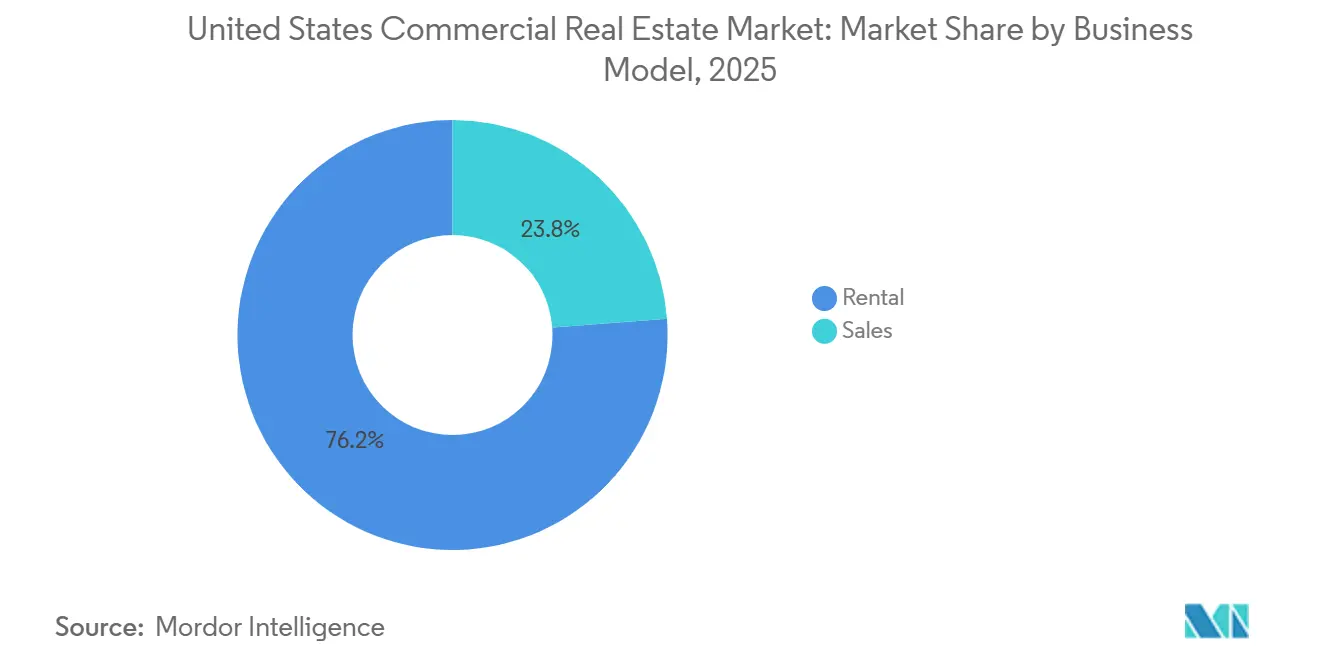
Por modelo de negocio: el alquiler representa más de tres cuartas partes de los ingresos.
El segmento de alquileres representó el 76.2 % de los ingresos de 2025, lo que subraya el interés institucional por flujos de efectivo predecibles y aumentos vinculados al IPC. Las estrategias de inversión en activos fijos (core-plus) generaron un crecimiento del 4.2 % en el ingreso operativo neto (NOI) de las propiedades comparables, muy por encima de la tasa de crecimiento anual compuesta (CAGR) del mercado inmobiliario comercial general de Estados Unidos, debido a que la mayoría de los nuevos contratos de arrendamiento industrial en 2025 incluían incrementos anuales del 3 % al 4 %. La propiedad de inmuebles en alquiler también evita el riesgo de valoración a precios de mercado, lo que permite a los inversores sortear las fluctuaciones de la valoración mientras perciben dividendos.
Se prevé que la actividad de ventas crezca a una tasa compuesta anual del 3.19 % hasta 2031, centrándose en la conversión de oficinas en dificultades, terrenos urbanizables y operaciones con un solo inquilino, con precios 150 puntos básicos por encima de las tasas de capitalización de coste de reposición. Se espera que la velocidad de las transacciones se acelere una vez que disminuyan los costes de financiación, lo que podría liberar 200 millones de dólares en operaciones acumuladas. Aun así, el predominio del alquiler en el mercado inmobiliario comercial de Estados Unidos parece duradero, ya que las aseguradoras y los fondos de pensiones están ampliando sus asignaciones a activos de arrendamiento neto para la gestión de pasivos.


Por tipo de propiedad: La logística se dispara mientras las oficinas se reajustan.
Los activos de oficinas representaron el 29.1% de los ingresos de 2025, incluso cuando el trabajo híbrido redujo la ocupación de los edificios convencionales. Los propietarios de espacios de primera categoría respondieron con mejoras en las áreas de bienestar y opciones de distribución flexibles, lo que permitió mantener tasas de ocupación cercanas al 85%.
La logística es el tipo de propiedad de mayor crecimiento con una tasa de crecimiento anual compuesta (TCAC) del 3.44 %, impulsada por una penetración del comercio electrónico del 16.3 % y la demanda de nearshoring para nodos de distribución modernos. Los alquileres de almacenes aumentaron un 7.2 % en 2025, y la escasez de terrenos disponibles garantizó un mayor poder de fijación de precios. Los activos minoristas se bifurcaron: los centros de experiencias experimentaron una absorción positiva, mientras que las zonas comerciales tradicionales se quedaron rezagadas. Los centros de datos, la hostelería y el autoalmacenamiento ampliaron la diversificación, y el grupo de "otros" atrajo 25 millones de dólares en capital a pesar de una corrección en las valoraciones de los centros de datos.
Por usuario final: Las corporaciones dominan, pero la demanda de los hogares se acelera.
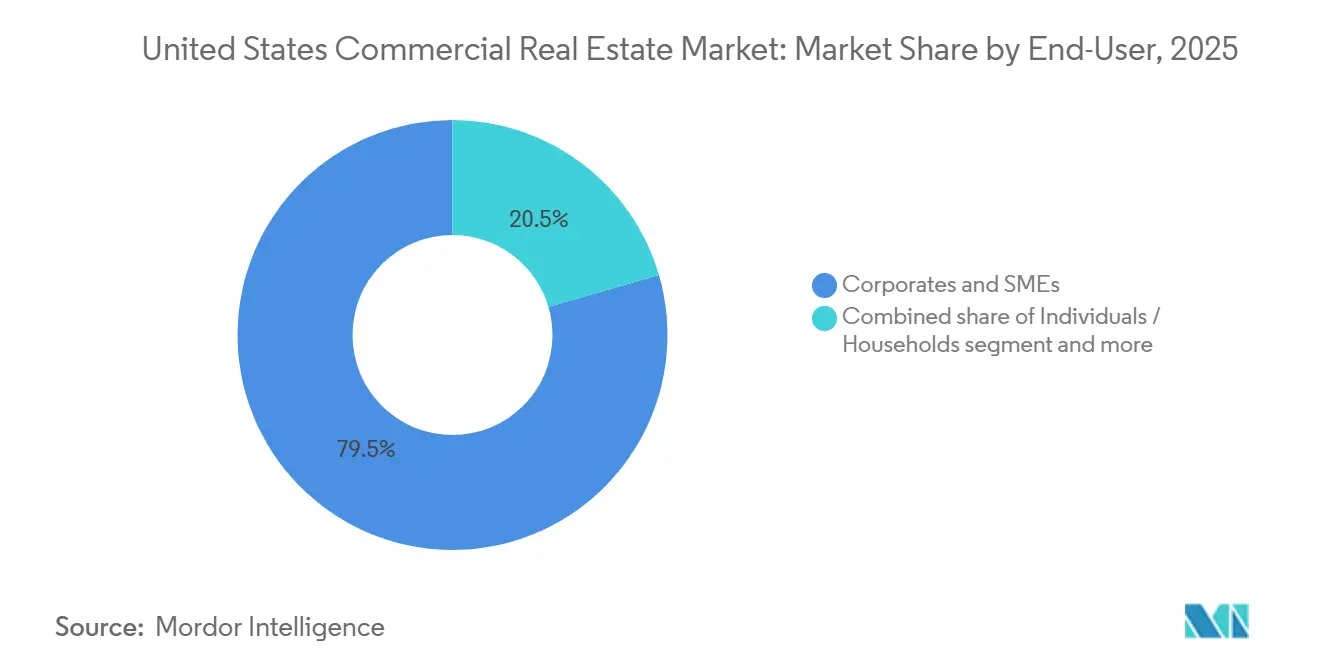
Las grandes empresas y las pymes impulsaron el 79.5 % de los arrendamientos de 2025, lo que refleja un interés sostenido por oficinas flexibles, espacios logísticos de terceros y comercios minoristas de destino [3] “Informe de arrendamiento neto de EE. UU. de 2025”, CBRE, cbre.com . Los plazos promedio de los arrendamientos corporativos se redujeron a 5.2 años, lo que impulsó a los propietarios a priorizar la tecnología de experiencia del inquilino que aumenta las probabilidades de renovación.
Se prevé que el número de personas y hogares crezca a una tasa de crecimiento anual compuesta (TCAC) del 3.25 % hasta 2031, ya que los millennials y la Generación Z prefieren el alquiler a la compra, impulsando así el mercado de alquiler de viviendas unifamiliares y los espacios de vivienda compartida. Los inquilinos gubernamentales, sin fines de lucro e educativos se mantienen estables, pero con recursos limitados. Los campus de uso mixto fusionan cada vez más la demanda corporativa y residencial, optimizando el uso del suelo y elevando los precios.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
La participación del 21.1% de California en los ingresos de 2025 proviene del sólido arrendamiento de IA en Silicon Valley y de la absorción anual de 40 millones de pies cuadrados de logística en Inland Empire. La norma de construcción totalmente eléctrica del Título 24 agrega entre un 8% y un 12% a los presupuestos, pero reduce los costos operativos a largo plazo en aproximadamente una quinta parte. Texas ganó 475,000 residentes en 2025, lo que elevó la absorción industrial de Dallas-Fort Worth a 35 millones de pies cuadrados, mientras que los alquileres multifamiliares crecen entre un 5% y un 7% anual hasta 2026. El aumento de población de 365,000 personas en Florida comprimió las tasas de capitalización de Miami y Tampa en 50 puntos básicos.
Illinois se enfrenta a la salida de empresas, pero mantiene su fortaleza en logística interior, registrando una absorción de 18 millones de pies cuadrados en 2025. La categoría Resto de EE. UU. se expandirá a una CAGR del 3.61 %, liderada por el crecimiento del 8.1 % en los alquileres industriales de Phoenix, la primera absorción positiva de oficinas en Nashville desde 2019 y la cartera de proyectos multifamiliares de 12 000 unidades en Charlotte. La divergencia regulatoria estatal refuerza las tendencias de reubicación: los límites de carbono de la ciudad de Nueva York obligan a realizar renovaciones de entre 15 y 25 USD por pie cuadrado, mientras que la simplificación de los permisos en Texas reduce entre 6 y 9 meses los plazos de desarrollo. El límite del 10 % en Florida sobre los aumentos anuales de la tasación de propiedades mantiene bajos los costos de mantenimiento, atrayendo capital institucional.
Panorama competitivo
Las grandes firmas de corretaje —CBRE, JLL, Cushman & Wakefield, Newmark y Colliers— representan aproximadamente el 60 % de los ingresos por comisiones, pero se enfrentan a la presión de sus rivales PropTech, que ofrecen transparencia a menor coste. Estas empresas tradicionales están integrando servicios verticales, como la gestión de propiedades y activos, para asegurar ingresos recurrentes y diferenciarse mediante el análisis de datos.
La inversión en tecnología se ha vuelto fundamental. CBRE invirtió 500 millones de dólares en plataformas digitales entre 2023 y 2025, mientras que JLL adquirió una participación mayoritaria en HqO para integrar análisis de la experiencia del inquilino en toda su cartera administrada. Empresas especializadas más pequeñas, como Marcus & Millichap, defienden su posición en ventas inferiores a 20 millones de dólares aprovechando sus sólidas redes locales para garantizar la ejecución de las operaciones.
La regulación favorece la escala. Las normas de divulgación climática de la SEC amenazan con aumentar los costos fijos hasta en 2 millones de dólares anuales para los REIT que cotizan en bolsa, un desembolso que las empresas más pequeñas podrían tener dificultades para absorber. En consecuencia, las corredurías de tamaño mediano podrían optar por fusiones para amortizar los gastos en cumplimiento normativo y tecnología, acelerando así la consolidación en el mercado inmobiliario comercial de Estados Unidos.
Líderes de la industria inmobiliaria comercial de Estados Unidos
CBRE
JLL
Cushman y Wakefield
marca nueva
Collares
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Febrero de 2026: CBRE adquirió una participación del 75% en una plataforma europea de tecnología inmobiliaria (PropTech) para la gestión energética, con el fin de reforzar sus servicios de asesoramiento en materia de criterios ESG (ambientales, sociales y de gobernanza).
- Enero de 2026: Prologis formó una empresa conjunta por valor de 2.5 millones de dólares para construir 15 millones de pies cuadrados de espacio logístico en Texas, Florida y Georgia.
- Diciembre de 2025: Simon Property Group se asoció con una cadena de gimnasios y centros de entretenimiento para convertir 2 millones de pies cuadrados de locales comerciales vacíos en espacios experienciales.
- Noviembre de 2025: JLL adquirió el 60% de HqO, integrando la aplicación de experiencia del inquilino en su plataforma de gestión.


Alcance del informe sobre el mercado inmobiliario comercial de Estados Unidos
Por modelo de negocio
| Ventas |
| Rentas |
| Por modelo de negocio | Ventas |
| Rentas |


Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado inmobiliario comercial de Estados Unidos en 2031?
Se prevé que el mercado inmobiliario comercial de EE. UU. alcance los 2.02 billones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 2.91 % a partir de 2026.
¿Qué tipo de propiedad está creciendo más rápido?
Las instalaciones logísticas lideran el mercado con una tasa de crecimiento anual compuesta (CAGR) proyectada del 3.44 % hasta 2031, lo que refleja el crecimiento del comercio electrónico y la demanda de servicios de deslocalización cercana (nearshoring).
¿Por qué el alquiler predomina en las estructuras de transacción?
Los activos de alquiler ofrecen incrementos vinculados al IPC y flujos de efectivo predecibles, lo que otorga a los alquileres el 76.2% de los ingresos de 2025 en comparación con el segmento de ventas, que es más cíclico.
¿Cómo afectan las normas ESG a los propietarios?
Las exigencias de la SEC en materia de divulgación de información climática elevan los costes anuales de presentación de informes hasta en 2 millones de dólares por REIT y aceleran la inversión en tecnología de gestión energética.
¿Qué regiones ofrecen las mejores perspectivas?
Se prevé que las áreas metropolitanas del Cinturón del Sol, como Phoenix, Nashville y Charlotte, crezcan a una tasa de crecimiento anual compuesta (CAGR) del 3.61 % o superior hasta 2031 gracias a la inmigración y las ventajas en cuanto a costes.
Última actualización de la página:



