

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 9.76 mil millones |
| Tamaño del mercado (2031) | USD 17.35 mil millones |
| Tasa de crecimiento (2026 - 2031) | 12.18% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
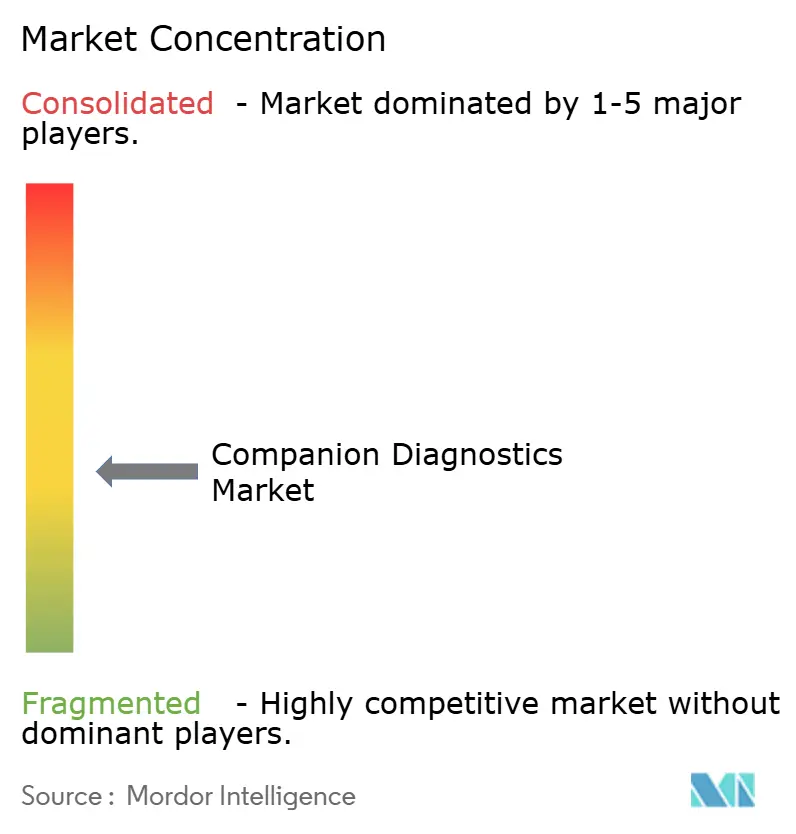
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de diagnósticos complementarios por Mordor Intelligence
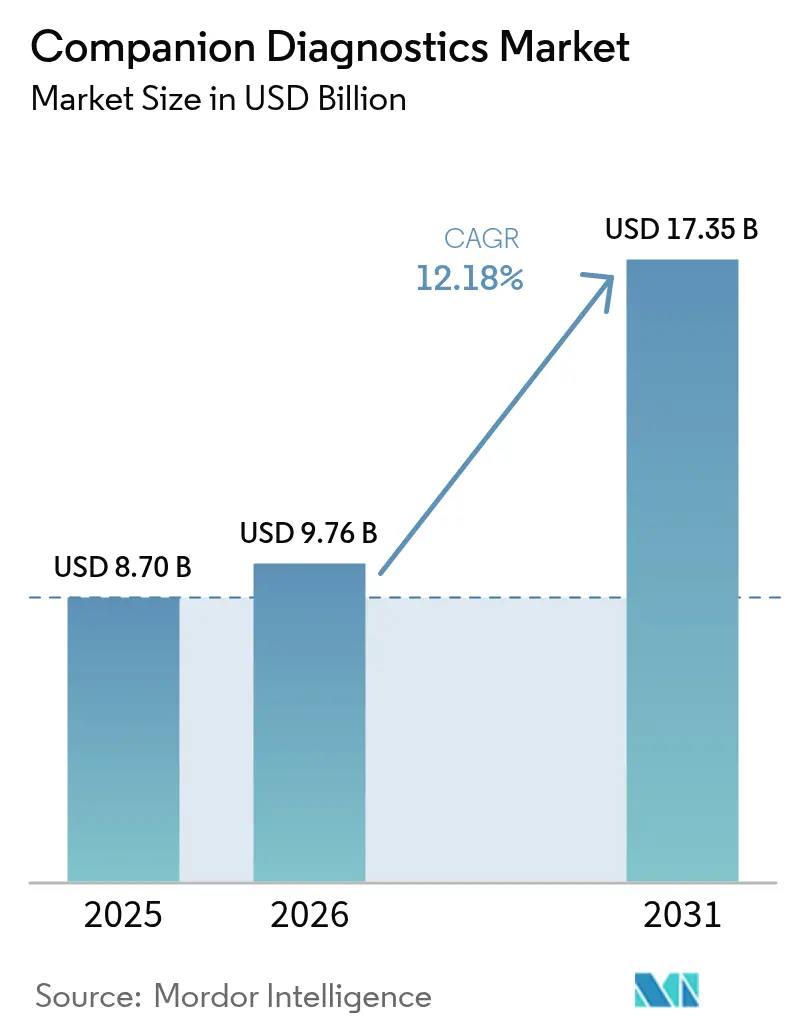
El mercado de diagnósticos complementarios se valoró en 8700 millones de dólares en 2025 y se estima que crecerá desde los 9760 millones de dólares en 2026 hasta alcanzar los 17 350 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 12.18 % durante el período de previsión (2026-2031).
Las pruebas diagnósticas complementarias integran los análisis moleculares con las terapias dirigidas, alineando la información diagnóstica con las opciones terapéuticas óptimas. La creciente aplicación de la medicina de precisión está modificando las prioridades de inversión de las farmacéuticas y transformando los modelos de reembolso de las aseguradoras, a medida que los responsables políticos reconocen las pruebas diagnósticas como herramientas fundamentales para la contención de costes.
Conclusiones clave del informe
- En cuanto a tecnología, la PCR sigue representando la mayor parte del mercado en 2025, con una cuota del 21.85%, mientras que se prevé que los diagnósticos complementarios superen a las alternativas basadas en PCR, con una tasa de crecimiento anual compuesta del 13.85% entre 2026 y 2031.
- Según los datos disponibles, se espera que el melanoma crezca a una tasa de crecimiento anual compuesta (CAGR) del 13.22%, mientras que el cáncer de pulmón representará el 22.10% en 2025.
- Por tipo de producto, los ensayos y kits representaron el 65.75 % en 2025, impulsados por su vinculación directa con lanzamientos de medicamentos específicos. Sin embargo, las plataformas de interpretación basadas en software constituyen la categoría de productos de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 15.12 % (2026-2031).
- En cuanto al tipo de muestra, la biopsia de tejido seguirá representando el 77.95 % del volumen del mercado de diagnósticos complementarios en 2025, ya que la histología confirmatoria continúa siendo el estándar de referencia en materia de regulación. Se prevé que el mercado de biopsias líquidas crezca a una tasa de crecimiento anual compuesta (TCAC) del 18.22 % hasta 2031.
- En lo que respecta al usuario final, se prevé que el tamaño del mercado de diagnósticos complementarios de las CRO crezca a una tasa compuesta anual del 12.85 % (2026-2031) y que las empresas farmacéuticas y biotecnológicas mantuvieran una cuota del 44.60 % en 2025.
- Geográficamente, Norteamérica concentrará el 39.95% de la cuota de mercado de diagnósticos complementarios en 2025, mientras que se prevé que Asia-Pacífico registre una tasa de crecimiento anual compuesta (CAGR) del 12.45% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de diagnósticos complementarios
Análisis del impacto del conductor
| Destornillador | Impacto porcentual aproximado en la CAGR general (2025-2030) | Principales regiones afectadas | Cronología del impacto |
|---|---|---|---|
| Ampliación de las etiquetas de medicamentos de medicina de precisión | ~+2.0 % | América del Norte, Europa, Japón | Largo plazo (≥4 años) |
| Captación rápida de biopsia líquida | ~+1.6 % | Centros mundiales de oncología urbana; el más rápido en Asia-Pacífico | Mediano plazo (2-4 años) |
| Línea de productos oncológicos centrada en ADC que requiere plataformas CDx multiplex | + 0.8% | América del Norte, Europa, Japón | Mediano plazo (2-4 años) |
| Curva de costes de NGS en descenso | ~+1.3 % | Centros comunitarios de cáncer en América del Norte y Europa Occidental | Largo plazo (≥4 años) |
| Alineación de los pagadores con las pruebas aprobadas por la FDA | ~+1.1 % | Estados Unidos; propagación a Canadá y el CCG | Corto plazo (≤2 años) |
| Integración de IA para la interpretación de variantes | ~+0.7 % | Laboratorios de referencia de alto rendimiento en todo el mundo | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Tendencias y perspectivas del mercado de diagnósticos complementarios: rápida adopción de la biopsia líquida CDx en las consultas oncológicas
Los diagnósticos complementarios de biopsia líquida están redefiniendo el manejo del cáncer al proporcionar una vía mínimamente invasiva para pruebas repetidas que capturan la heterogeneidad tumoral en tiempo real. Los médicos ahora rastrean la evolución de la enfermedad a través del ADN tumoral circulante, ajustando dinámicamente la terapia en lugar de depender de instantáneas estáticas de tejido. Una implicación de segundo orden es que los laboratorios hospitalarios deben recalibrar el rendimiento y la logística de la cadena de frío para acomodar mayores volúmenes de análisis basados en sangre, lo que afecta los cronogramas de asignación de capital en toda la línea de servicio oncológico. FoundationOne Liquid CDx, que recibió múltiples aprobaciones de la FDA en 2024, ilustra el impulso regulatorio que está acelerando la adopción en el mercado [1] US Food and Drug Administration – Companion Diagnostics Table . Sin embargo, la sensibilidad de la biopsia líquida todavía varía según la etapa del cáncer y la biología de la diseminación tumoral, lo que significa que los proveedores están presionados a adoptar estrategias híbridas de tejido más sangre que preserven la precisión diagnóstica al tiempo que controlan la redundancia de las pruebas.
Avances en medicina personalizada y oncología de precisión
Los diagnósticos complementarios han dejado de ser complementos opcionales para convertirse en requisitos previos obligatorios para acceder a muchos fármacos dirigidos. La FDA enumera 168 combinaciones de biomarcadores y fármacos vinculadas a pruebas aprobadas, lo que indica que las agencias de reembolso irán reduciendo progresivamente el pago de tratamientos que carezcan de confirmación molecular. Esta vinculación está impulsando a las compañías farmacéuticas a desarrollar conjuntamente pruebas en etapas más tempranas de los ensayos de fase I, lo que reduce los plazos totales de los programas, pero aumenta la complejidad preclínica. Como consecuencia inmediata, las organizaciones de investigación por contrato (CRO) están ampliando sus laboratorios de validación de biomarcadores para obtener contratos estratégicos de subcontratación a largo plazo, posicionándose como guardianes moleculares de facto para los proyectos biofarmacéuticos.
Innovaciones tecnológicas en herramientas de diagnóstico
La secuenciación de nueva generación (NGS) proporciona información genómica integral en un único flujo de trabajo, y se proyecta que su segmento crezca un 14.3 % entre 2025 y 2030. Los laboratorios están incorporando algoritmos de inteligencia artificial a los resultados de NGS para clasificar la avalancha de variantes, una medida que desplaza sutilmente la demanda de personal de diagnóstico de los tecnólogos de laboratorio a los científicos de datos. Este reequilibrio laboral, derivado del aumento de las ofertas de empleo en bioinformática, está influyendo en los planes de estudio universitarios y en las empresas emergentes con capital de riesgo que ofrecen motores de anotación automatizados. Dado que los paneles NGS para cáncer de pulmón identifican mutaciones que requieren intervención en hasta el 65 % de los pacientes, las aseguradoras ya están elaborando niveles de reembolso variables vinculados al número de hallazgos clínicamente relevantes, lo que anticipa modelos de precios basados en el valor para los diagnósticos.
Prevalencia creciente de enfermedades crónicas
La incidencia del cáncer continúa aumentando, con la Sociedad Americana del Cáncer proyectando aproximadamente dos millones de casos nuevos en los Estados Unidos para 2024 [2] Agencia Europea de Medicamentos, “Guía de regulación de diagnóstico in vitro”, Agencia Europea de Medicamentos, ema.europa.eu . El aumento del volumen obliga a los centros oncológicos a rediseñar los protocolos de triaje de pacientes, reconociendo que el tiempo de respuesta del diagnóstico ahora influye directamente en el tiempo de tratamiento y, por extensión, en los reembolsos de las métricas de calidad. Los patrocinadores farmacéuticos responden integrando diagnósticos complementarios más temprano para aumentar la potencia de los ensayos, reconociendo que las poblaciones enriquecidas reducen el ruido estadístico. Esta dinámica está impulsando a los comités de revisión institucional a actualizar el lenguaje del consentimiento informado, ya que los pacientes ahora deben reconocer que el perfil molecular determina la elegibilidad para la terapia, un cambio sutil pero significativo en el discurso de la autonomía.
Análisis del impacto de las restricciones
| Restricción | (~) % de arrastre sobre la CAGR general (2025-2030) | Principales regiones afectadas | Cronología del impacto |
|---|---|---|---|
| Altos costos de desarrollo (USD 50-100 millones) | ~-1.8 % | Universal; más agudo en los mercados emergentes | Largo plazo (≥4 años) |
| Cuellos de botella regulatorios del IVDR | ~-1.3 % | Unión Europea | Mediano plazo (2-4 años) |
| Sensibilidad variable del ensayo en tumores con bajo contenido de ctDNA | ~-0.9 % | Global; mayor impacto en programas de oncología en etapa temprana | Corto plazo (≤2 años) |
| Reembolso inconsistente fuera de los principales mercados | ~-0.8 % | América Latina, partes de la ASEAN, Europa del Este | Largo plazo (≥4 años) |
| Escasez de personal en bioinformática | ~-0.4 % | Laboratorios de rápida expansión en Asia-Pacífico y MENA | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Altos costos de desarrollo
El desarrollo de una prueba diagnóstica complementaria puede requerir entre 50 y 100 millones de dólares y de 3 a 5 años, lo que convierte a las pruebas diagnósticas en proyectos de inversión a largo plazo. Las empresas más pequeñas vinculan cada vez más su futuro a alianzas con grandes farmacéuticas, intercambiando participaciones accionarias por financiación para el desarrollo. Como consecuencia, se produce una consolidación de las carteras de propiedad intelectual: a medida que las grandes empresas absorben los derechos de los dispositivos, la libertad de operación para las nuevas empresas se reduce. Este panorama cada vez más restrictivo de la propiedad intelectual impulsa a los inversores de capital riesgo a favorecer a las empresas de plataformas con menús de ensayos ampliables en lugar de conceptos de un solo marcador, desviando sutilmente la inversión de capital riesgo de los biomarcadores especializados hacia soluciones bioinformáticas escalables. Estos cambios estructurales están configurando el mercado de las pruebas diagnósticas complementarias.
Políticas regulatorias estrictas
El Reglamento de Diagnóstico In Vitro (IVDR) de la Unión Europea introdujo consultas obligatorias con organismos notificados y la Agencia Europea de Medicamentos para diagnósticos complementarios en 2022 [3] American Cancer Society, “Cancer Facts & Figures 2024”, American Cancer Society, cancer.org . Debido a que solo un puñado de organismos están completamente designados, las colas de revisión se están alargando, lo que obliga a las empresas a desviar la secuencia de lanzamiento hacia Estados Unidos o Japón primero. Como efecto dominó, los oncólogos europeos pueden experimentar retrasos en el acceso a nuevas pruebas, lo que plantea debates éticos sobre la equidad geográfica en la atención oncológica. En Estados Unidos, el programa piloto de la FDA que publica las características de rendimiento de las pruebas ha catalizado la transparencia, pero al mismo tiempo expone ensayos de bajo rendimiento, creando un riesgo reputacional para las empresas de diagnóstico y aumentando el escrutinio de los compradores.
Análisis de segmento
La secuenciación de nueva generación (NGS) revoluciona los paradigmas de análisis tradicionales.
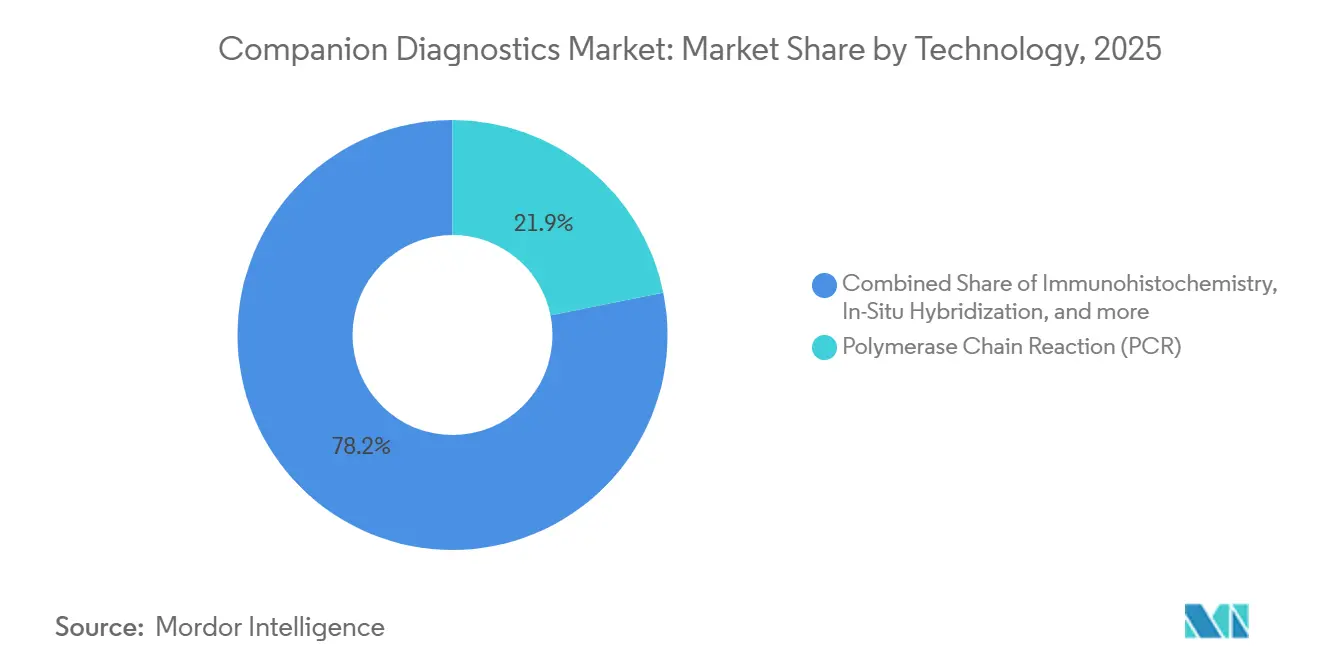
La PCR aún ostenta la mayor cuota de mercado en 2025, con un 21.8% del mercado de diagnósticos complementarios; sin embargo, se espera que la secuenciación de nueva generación (NGS) supere a todas las demás tecnologías. Se prevé que el tamaño del mercado de NGS en diagnósticos complementarios supere a las alternativas basadas en PCR, con una expansión a una tasa de crecimiento anual compuesta (CAGR) del 13.85% entre 2026 y 2031. Los comités de compras de los hospitales realizan cada vez más análisis del coste total de propiedad que revelan que el alto rendimiento de muestras compensa los mayores costes de los consumibles de NGS durante un periodo de amortización de tres años. En consecuencia, los proveedores de instrumentos ahora incluyen el software de análisis en los contratos de reactivos, un acuerdo que traslada el reconocimiento de ingresos de las ventas únicas de hardware a los flujos de servicios recurrentes, lo que modifica la visibilidad de los beneficios trimestrales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
El melanoma emerge como una frontera de crecimiento
Los diagnósticos complementarios para el melanoma experimentarán una aceleración de la cuota de mercado hasta alcanzar una tasa de crecimiento anual compuesta (TCAC) del 13.22 % hasta 2031, a medida que proliferan las combinaciones de inmunoterapia. El impacto posterior es que las clínicas dermatológicas deben coordinarse estrechamente con los laboratorios moleculares para garantizar pruebas rápidas de reflejo, fusionando eficazmente dos silos clínicos históricamente separados. Esta integración obliga a los proveedores de historiales médicos electrónicos a adaptar los módulos de entrada de pedidos para incorporar paneles moleculares de reflejo, un ajuste informático que, aunque aparentemente insignificante, representa una inversión administrativa considerable en los sistemas de salud.
Las soluciones de software aceleran el crecimiento.
Los ensayos y kits representan el 65.75 % del gasto en 2025, impulsado por su vinculación directa con lanzamientos de fármacos específicos. Sin embargo, las plataformas de interpretación basadas en software constituyen la categoría de productos de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 15.12 % (2026-2031). La precisión diagnóstica depende de los sistemas de clasificación de variantes, que actualmente se actualizan continuamente mediante aprendizaje automático, lo que lleva a los organismos reguladores a considerar controles de cambios en los algoritmos posteriores a la comercialización. Una consecuencia comercial paralela está surgiendo: los laboratorios podrían incurrir en responsabilidad si rechazan las actualizaciones de software que podrían mejorar sustancialmente los diagnósticos clínicos, incorporando implícitamente cláusulas de mantenimiento de software en las auditorías de acreditación de laboratorios.
La biopsia líquida transforma los paradigmas de las pruebas diagnósticas.
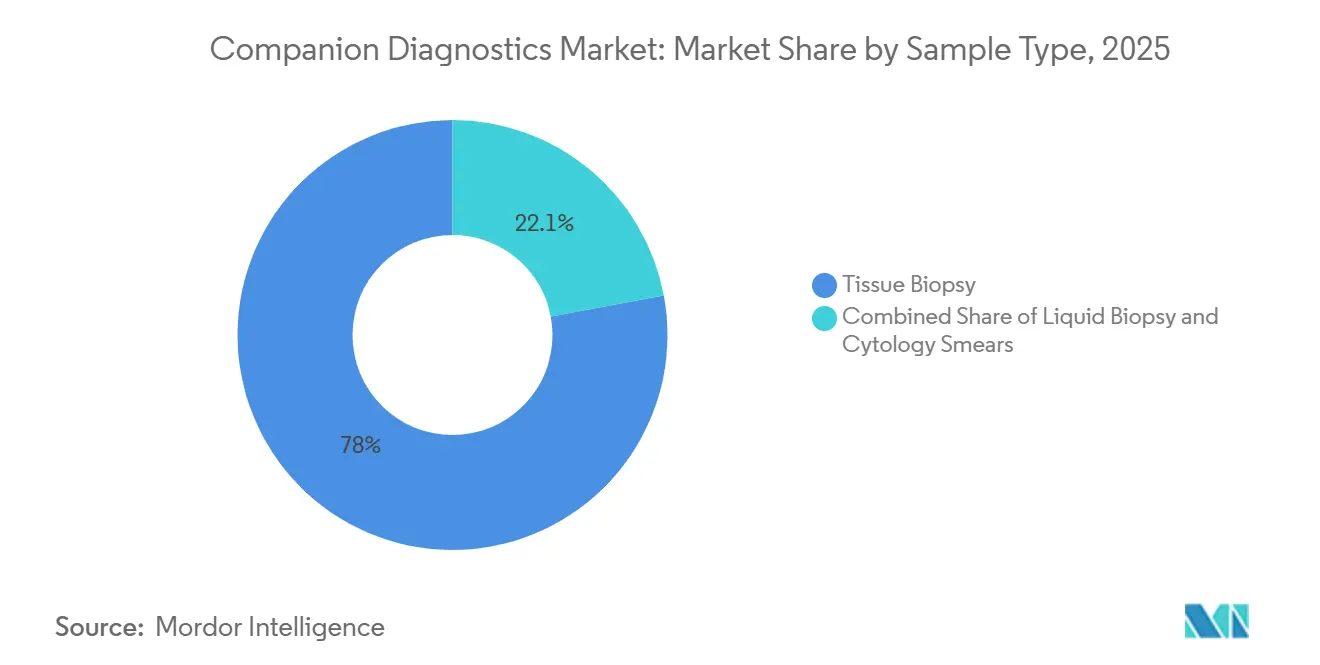
La biopsia de tejido aún representó el 77.95 % del volumen en 2025, ya que la histología confirmatoria sigue siendo el estándar de oro regulatorio. Se proyecta que el mercado de biopsia líquida se expanda a una tasa de crecimiento anual compuesta (TCAC) del 18.22 % hasta 2031. Los centros oncológicos ya están reasignando personal de flebotomía para dar cabida al aumento de la demanda, lo que incrementa sutilmente la necesidad de dispositivos de procesamiento de sangre en el punto de atención. Los laboratorios que históricamente se especializaban en histopatología de tejidos ahora deben invertir en sistemas de extracción de ADN plasmático, lo que genera presión sobre los gastos operativos e influye en los ciclos de presupuesto de capital.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Las CRO emergen como socios estratégicos
Se prevé que el tamaño del mercado de diagnósticos complementarios de las CRO aumente una tasa de crecimiento anual compuesta (TCAC) del 12.85 % (2026-2031). Su amplia experiencia en la validación de biomarcadores permite a las biotecnológicas más pequeñas acceder a vías regulatorias que, de otro modo, serían prohibitivas. Este posicionamiento otorga a las CRO la capacidad de negociar modelos de comisiones con reparto de riesgos vinculados a los hitos de los ensayos clínicos, lo que las convierte de proveedores de servicios en socios de cuasi-desarrollo, un matiz que modifica el reconocimiento de ingresos y podría mejorar la estabilidad de los márgenes.
Análisis geográfico
Mercado de diagnósticos complementarios de América del Norte
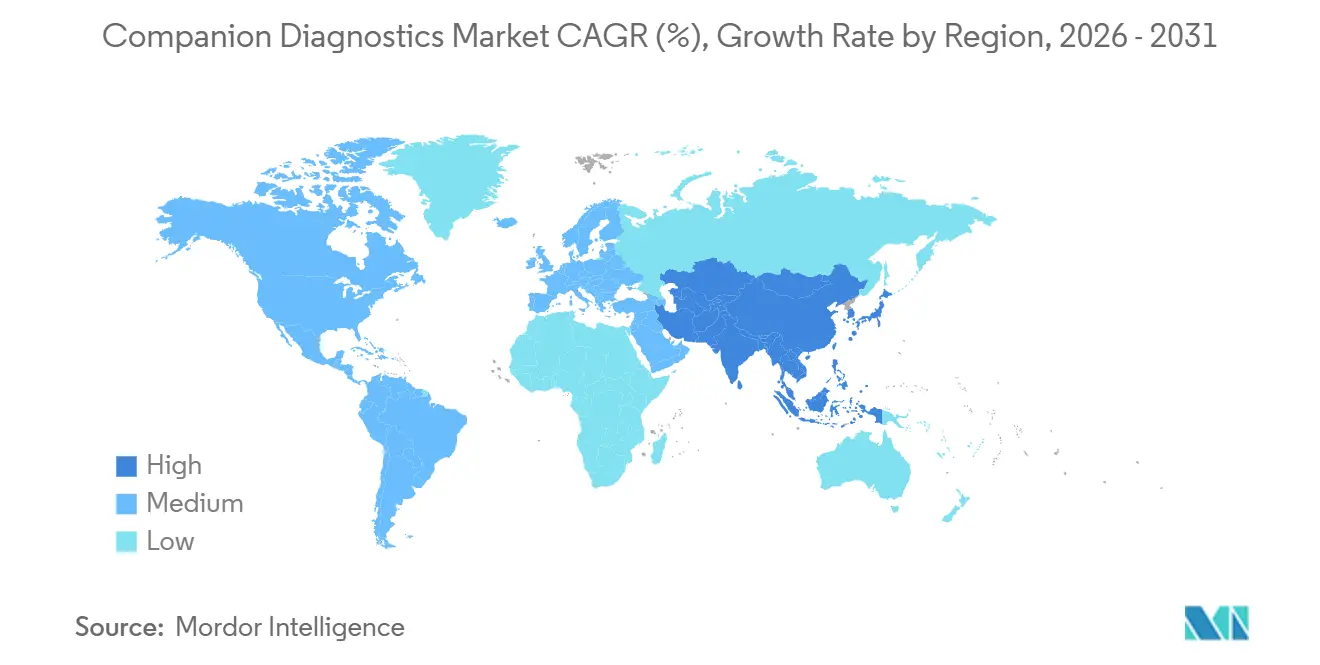
Norteamérica posee una cuota de mercado del 39.95 % en 2025. La política de UnitedHealthcare de cubrir los diagnósticos complementarios aprobados por la FDA, al combinarse con el medicamento correspondiente, indica una aprobación por parte de los pagadores, lo cual influye directamente en la velocidad de adopción. Se infiere que las aseguradoras privadas fuera del ámbito de UnitedHealthcare podrían emular esta política para mantenerse competitivas, lo que generaría una cascada de beneficios que podría estabilizar las tasas de reembolso de pruebas en todo el sector.
Mercado de diagnósticos complementarios en la región Asia-Pacífico
Se proyecta que Asia-Pacífico registre una tasa de crecimiento anual compuesta (TCAC) del 12.45 % entre 2026 y 2031. El programa de perfilación genómica del cáncer (CGP), financiado por el gobierno japonés, prevé un mercado de CGP de 54 2035 millones de yenes para XNUMX, lo que impulsará a los laboratorios nacionales a ampliar su capacidad de secuenciación. Este compromiso gubernamental sienta un precedente que los países vecinos podrían replicar, armonizando las expectativas regulatorias e impulsando la inscripción transfronteriza en ensayos clínicos, lo que acelera la acumulación de datos en poblaciones asiáticas poco estudiadas.
Mercado de diagnóstico complementario de Europa
El entorno de regulación del diagnóstico in vitro en Europa está impulsando a las empresas a reevaluar sus estrategias de lanzamiento. La capacidad limitada de los organismos notificados aumenta el riesgo de comercialización, lo que lleva a las empresas de diagnóstico a considerar modelos de pruebas centralizadas como soluciones provisionales. Dicha centralización podría fortalecer inadvertidamente a laboratorios de referencia selectos, creando un cuasi-oligopolio que podría influir en la dinámica de precios una vez que el volumen de pruebas alcance su punto máximo.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama competitivo
El entorno competitivo combina actores diversificados como Roche con especialistas ágiles como Guardant Health. Los acuerdos estratégicos de codesarrollo siguen siendo cruciales: la cartera de Roche, con más de 200 colaboraciones farmacéuticas, consolida sus diagnósticos en numerosos protocolos de ensayos clínicos, lo que garantiza una adopción casi automática en el lanzamiento comercial. Está surgiendo un sutil vector competitivo en torno a la propiedad de los datos; las empresas que controlan grandes conjuntos de datos genómicos del mundo real pueden refinar algoritmos predictivos con mayor rapidez, lo que les otorga una ventaja iterativa difícilmente replicable por competidores que solo ofrecen reactivos.
Líderes de la industria del diagnóstico complementario
Qiagen NV
agilent technologies inc.
Abbott
Biomérieux
F. Hoffmann-La Roche Ltda.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Enero de 2025: Roche recibió la aprobación de la FDA para ampliar la indicación del anticuerpo PATHWAY anti-HER2/neu, incluyendo el cáncer de mama metastásico con receptores hormonales positivos y niveles ultrabajos de HER2.
- Diciembre de 2024: PD-L1 IHC 28-8 pharmDx de Agilent obtuvo la certificación IVDR de la UE.
- Noviembre de 2024: Roche obtiene la marca CE para el ensayo VENTANA FOLR1 RxDx.
Alcance y metodología
Según el alcance del informe, las pruebas de diagnóstico complementarias proporcionan información esencial para utilizar de forma segura y eficaz el fármaco o producto biológico correspondiente.
El mercado de diagnósticos complementarios se segmenta por tecnología, indicación y geografía. El segmento de tecnología se divide en inmunohistoquímica (IHC), reacción en cadena de la polimerasa (PCR), hibridación in situ (ISH) , PCR en tiempo real (RT-PCR), secuenciación genética y otras tecnologías. El segmento de indicación se divide en cáncer de pulmón, cáncer de mama, cáncer colorrectal, leucemia, melanoma y otras indicaciones. El informe también abarca el tamaño estimado del mercado y las tendencias para 17 países en las principales regiones del mundo. El informe ofrece el valor en USD para estos segmentos.
por Tecnología
| Inmunohistoquímica (IHC) |
| Reacción en cadena de polimerasa (PCR) |
| PCR en tiempo real (RT-PCR) |
| Hibridación in situ (ISH) |
| Secuenciación genética de próxima generación (NGS) |
| Otras tecnologias |
Por indicación
| Cáncer de Pulmón |
| Cáncer de Mama |
| Cáncer Colorrectal |
| Leucemia |
| Melanoma |
| Cáncer gástrico |
| Cáncer de Prostata |
| Otras indicaciones |
Por producto y servicio
| Ensayos y kits |
| Instrumentos y analizadores |
| Software y servicios |
Por tipo de muestra
| Biopsia de tejido |
| Biopsia líquida |
| Frotis de citología |
Por usuario final
| Empresas farmacéuticas y biotecnológicas |
| Organizaciones de investigación por contrato (CRO) |
| Laboratorios Clínicos de Referencia |
| Hospitales y centros oncológicos |
Por geografía
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Australia | |
| Resto de Asia-Pacífico | |
| Medio Oriente | GCC |
| Sudáfrica | |
| Resto de Medio Oriente | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| por Tecnología | Inmunohistoquímica (IHC) | |
| Reacción en cadena de polimerasa (PCR) | ||
| PCR en tiempo real (RT-PCR) | ||
| Hibridación in situ (ISH) | ||
| Secuenciación genética de próxima generación (NGS) | ||
| Otras tecnologias | ||
| Por indicación | Cáncer de Pulmón | |
| Cáncer de Mama | ||
| Cáncer Colorrectal | ||
| Leucemia | ||
| Melanoma | ||
| Cáncer gástrico | ||
| Cáncer de Prostata | ||
| Otras indicaciones | ||
| Por producto y servicio | Ensayos y kits | |
| Instrumentos y analizadores | ||
| Software y servicios | ||
| Por tipo de muestra | Biopsia de tejido | |
| Biopsia líquida | ||
| Frotis de citología | ||
| Por usuario final | Empresas farmacéuticas y biotecnológicas | |
| Organizaciones de investigación por contrato (CRO) | ||
| Laboratorios Clínicos de Referencia | ||
| Hospitales y centros oncológicos | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Medio Oriente | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tiene el mercado de Diagnóstico complementario?
Se espera que el tamaño del mercado de diagnóstico complementario alcance los 9.76 mil millones de dólares en 2026 y crezca a una tasa compuesta anual del 12.18% para alcanzar los 17.35 mil millones de dólares en 2031.
¿Quiénes son los jugadores clave que operan en el mercado Diagnóstico complementario?
Qiagen NV, Agilent Technologies Inc., Abbott, Biomerieux y F. Hoffmann-La Roche Ltd son las principales empresas que operan en el mercado de diagnóstico complementario.
¿Cuál es la región de más rápido crecimiento en el mercado de diagnóstico complementario?
Se estima que Asia-Pacífico crecerá a la CAGR más alta del 12.45 % durante el período previsto (2026-2031).
¿Que region tiene la mayor participacion en Companion Diagnostics Market?
En 2025, Norteamérica representará la mayor cuota de mercado en el mercado de diagnósticos complementarios.


