

Tamaño y participación en el mercado de reparación de materiales compuestos
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
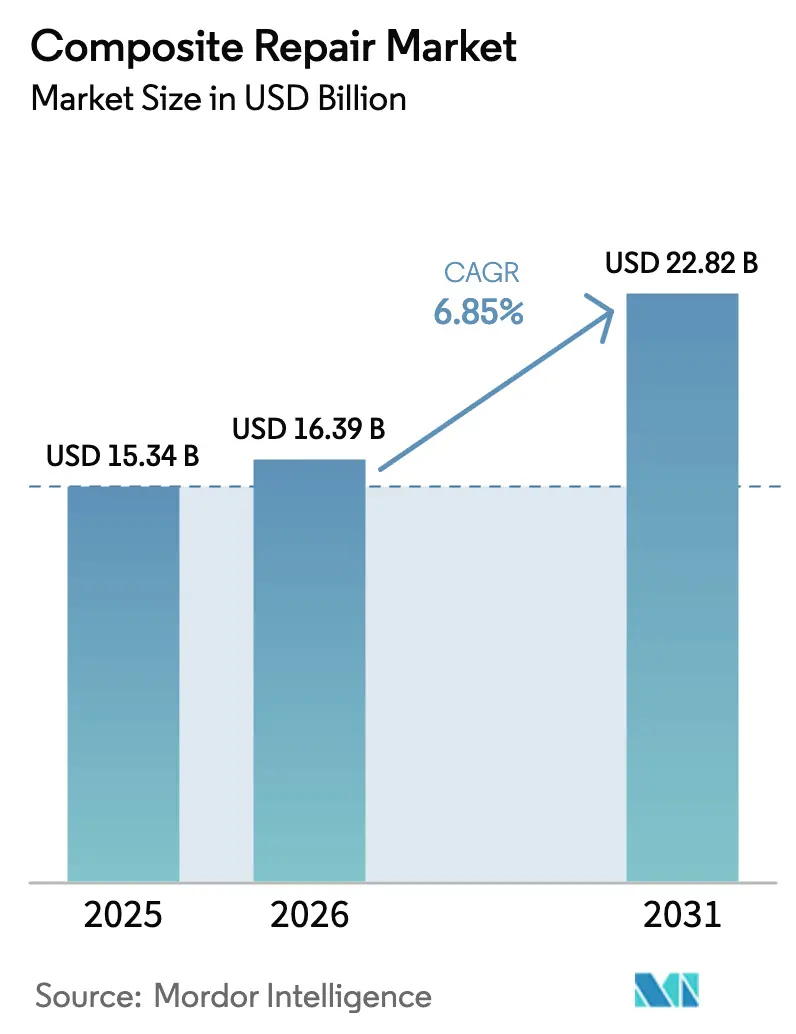
| Tamaño del mercado (2026) | USD 16.39 mil millones |
| Tamaño del mercado (2031) | USD 22.82 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.85% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
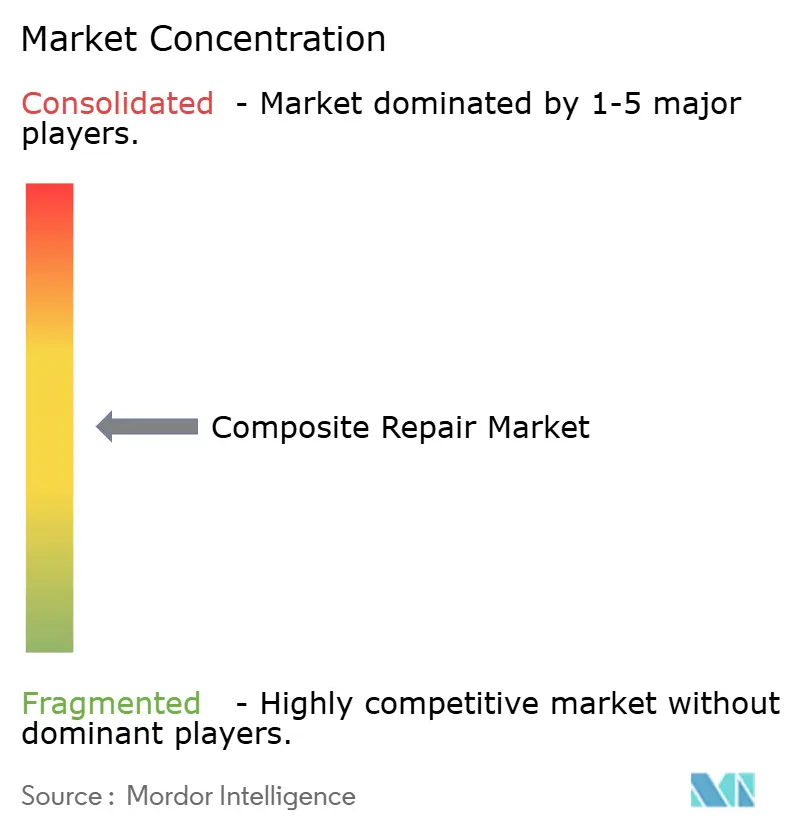
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de reparación de composites por Mordor Intelligence
Se proyecta que el tamaño del mercado de reparación de materiales compuestos alcance los 15.34 millones de dólares en 2025, los 16.39 millones de dólares en 2026 y los 22.82 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 6.85 % entre 2026 y 2031. La creciente adopción de estructuras de polímero reforzado con fibra de carbono (PRFC) en aeronaves, aerogeneradores y activos industriales ha transformado la reparación, pasando de ser un factor de coste reactivo a una herramienta estratégica de preservación de capital. La actualización de 2024 de la Circular Consultiva 20-107B de la FAA redujo en un tercio las aprobaciones de reparación estructural, liberando presupuestos de mantenimiento diferido y ofreciendo a los operadores una vía más rápida para mantener activos de alto valor en servicio. Asia-Pacífico marca el ritmo, impulsada por la expansión de la flota de COMAC C919 y el desarrollo de energía eólica marina en el estrecho de Taiwán y el mar Amarillo. La inversión paralela en centros certificados de mantenimiento, reparación y revisión (MRO) impulsa la demanda de servicios de autoclave móvil. Los proveedores de materiales compuestos se están integrando en las fases posteriores para captar ingresos por servicios, y los operadores priorizan cada vez más la rentabilidad de las reparaciones in situ frente a los plazos de entrega de los reemplazos, lo que consolida el mercado de reparación de materiales compuestos como un factor clave para el balance general, en lugar de un gasto de mantenimiento.
Conclusiones clave del informe
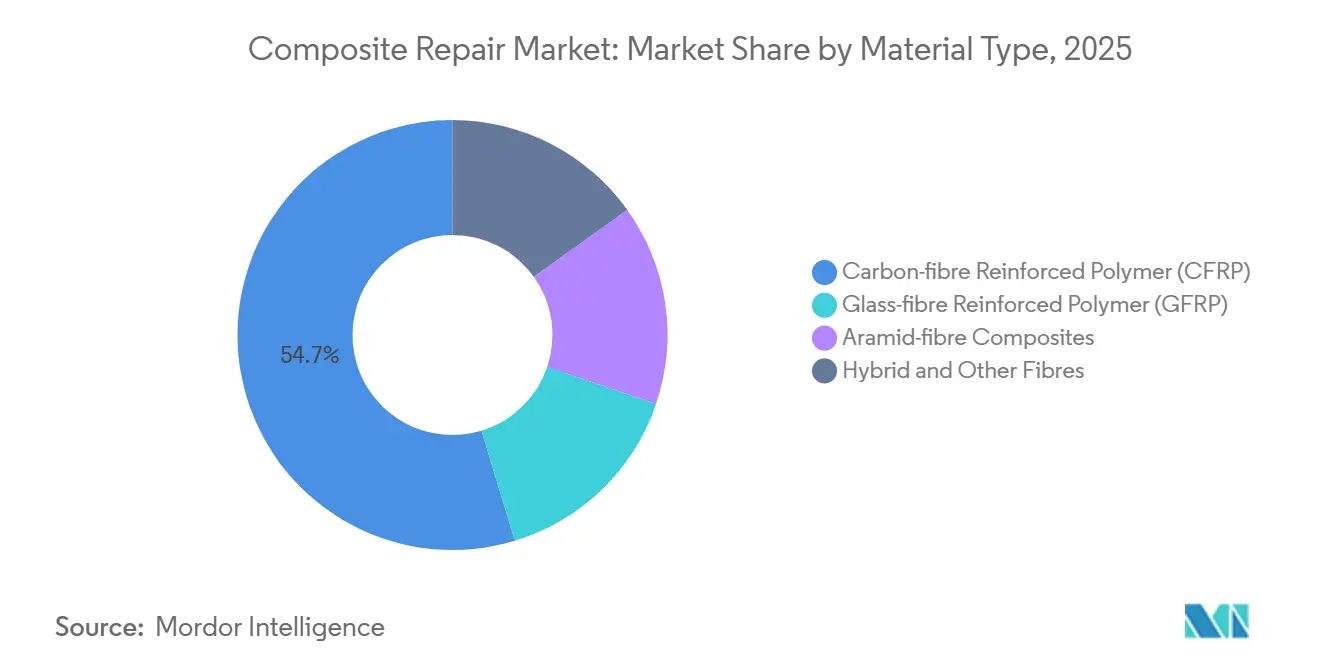
- Por tipo de material, el polímero reforzado con fibra de carbono (CFRP) representó el 54.69 % de la participación de mercado en reparación de compuestos en 2025, mientras que se prevé que los compuestos de fibra de aramida registren una CAGR del 7.85 % hasta 2031.
- Por tipo de producto, el estructural representó el 44.71% de los ingresos de 2025, y se espera que el cosmético crezca a una CAGR del 7.71% hasta 2031.
- Por proceso de reparación, el laminado manual lideró con una participación de ingresos del 38.78 % en 2025; se proyecta que el autoclave avance a una CAGR del 8.15 % hasta 2031.
- Por industria de usuario final, la industria aeroespacial y de defensa tuvieron una participación de ingresos del 44.22 % en 2025; se prevé que la energía eólica registre una CAGR del 7.81 % hasta 2031.
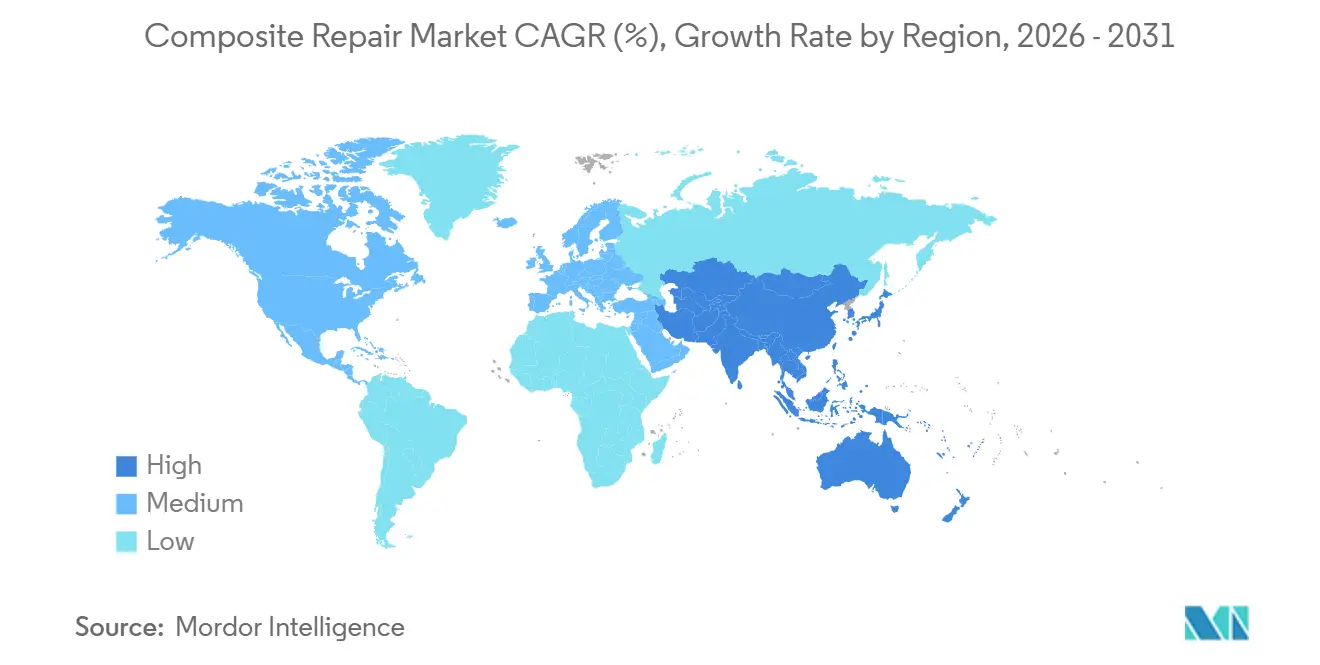
- Por geografía, Asia-Pacífico generó el 38.54% de los ingresos de 2025 y se prevé que se expanda a una CAGR del 8.29% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de reparación de composites
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la inversión en programas de extensión de la vida útil de los activos relacionados con el envejecimiento | + 1.8% | Global, concentrado en petróleo y gas offshore en América del Norte, infraestructura industrial en Europa | Mediano plazo (2-4 años) |
| Ventajas de costo de la reparación de compuestos en sitio versus el reemplazo de piezas metálicas | + 2.1% | Centros de MRO aeroespaciales globales, en particular de Asia-Pacífico y parques eólicos de América del Norte | Corto plazo (≤ 2 años) |
| Aumento del uso de materiales compuestos en la industria aeroespacial y de defensa | + 1.5% | Global, liderado por la producción OEM de América del Norte y Europa, con propagación al MRO de Asia-Pacífico | Largo plazo (≥ 4 años) |
| El crecimiento de la longitud de las palas de energía eólica marina exige capacidad de reparación in situ | + 1.2% | Europa (Mar del Norte), Asia-Pacífico (Estrecho de Taiwán y Mar Amarillo), emergiendo en la costa atlántica de EE. UU. | Mediano plazo (2-4 años) |
| Modernización de tuberías de hidrógeno que requieren refuerzos no metálicos | + 0.8% | Corredores de hidrógeno en Europa, centros petroquímicos en Oriente Medio y clústeres industriales en América del Norte. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la inversión en programas de extensión de la vida útil de los activos relacionados con el envejecimiento
Los operadores están redirigiendo capital de nuevas construcciones a proyectos de extensión de vida útil a medida que los plazos de reemplazo se extienden más allá de dos años y los obstáculos regulatorios se endurecen. El Departamento de Energía de EE. UU. destinó USD 1.2 millones en 2025 para el revestimiento compuesto de tuberías de agua de refrigeración de centrales nucleares, lo que permite mejoras sin paradas del reactor [1] Departamento de Energía de EE. UU., “Energy Infrastructure Life-Extension Funding”, energy.gov . Las plataformas petrolíferas del Golfo de México puestas en marcha en la década de 1980 ahora emplean revestimientos de fibra de vidrio que extienden la vida útil de las tuberías ascendentes hasta 20 años a un tercio del costo de reemplazo del acero. TD Williamson obtuvo contratos plurianuales de oleoductos submarinos de Chevron y Shell después de expandir su división de compuestos en 2024. Europa refleja la tendencia: los operadores del Mar del Norte duplicaron el gasto en integridad de compuestos a 800 millones de euros en 2025, evidencia de que la reparación de compuestos preserva el flujo de caja al tiempo que pospone el escrutinio ambiental desencadenado por las aprobaciones de nuevas construcciones.
Ventajas de costo de la reparación de compuestos en sitio versus el reemplazo de piezas metálicas
La economía de las reparaciones en campo favorece ampliamente a los compuestos. Lufthansa Technik cuantificó que la reparación en ala del radomo de compuestos de un Boeing 777 cuesta USD 35,000 en 48 horas, mientras que la sustitución cuesta USD 120,000 e inmoviliza el avión durante siete días, lo que genera una pérdida de ingresos de USD 200,000. Los operadores de parques eólicos se hacen eco de estos ahorros: la reparación in situ de una pala de 90 metros cuesta USD 80,000, en comparación con los USD 250,000 que cuestan las reparaciones en depósito y la pérdida de generación de dos semanas. Las unidades móviles de reparación de HAECO redujeron el tiempo de respuesta de los aviones de fuselaje estrecho de cinco días a 18 horas en los aeropuertos de Asia-Pacífico en 2025, lo que ilustra cómo la optimización del tiempo amplifica el ahorro directo en costos.
Aumento del uso de materiales compuestos en la industria aeroespacial y de defensa
El contenido de compuestos en aeronaves comerciales aumentó del 20 % en 2015 al 35 % en 2025, lo que generó una ola de reparaciones diferidas a medida que las estructuras de CFRP alcanzan las inspecciones de 15 años. Los fuselajes del C919 de COMAC requerirán sus primeras inspecciones importantes de compuestos en 2026-2027, lo que impulsará la demanda de talleres de reparación certificados en Asia-Pacífico. La Fuerza Aérea de EE. UU. adjudicó a Toray un contrato de 45 millones de dólares en 2024 para sistemas de preimpregnado de curado rápido que redujeron el tiempo de inactividad del recubrimiento furtivo del F-35 de 72 a 12 horas. Las normas EASA 2025 ahora exigen ensayos no destructivos para todas las reparaciones de estructuras primarias, lo que aumenta las barreras de entrada y, al mismo tiempo, valida la demanda a largo plazo de servicios de reparación de compuestos altamente cualificados.
El crecimiento de la longitud de las palas de energía eólica marina exige capacidad de reparación in situ
Las palas que superan los 115 metros hacen que la reparación en el depósito resulte económicamente prohibitiva. Un análisis de la Universidad Técnica de Dinamarca realizado en 2025 mostró que el transporte de una pala de 110 metros desde una granja del Mar del Norte hasta Alemania cuesta 400,000 euros, mientras que la reparación mediante acceso por cuerdas cuesta 90,000 euros. El Departamento de Energía de EE. UU. señaló la reparación de palas como un cuello de botella para los proyectos de la Costa Atlántica en su hoja de ruta para 2024. Las velocidades del viento de hasta 15 m/s permiten a las cuadrillas reparar las palas durante breves periodos de mal tiempo, lo que garantiza la disponibilidad de las turbinas.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aparición de laminados compuestos autorreparables | -0.6% | La adopción global es más temprana en la industria automotriz y electrónica de consumo, y más lenta en la industria aeroespacial debido a los plazos de certificación. | Largo plazo (≥ 4 años) |
| Escasez de técnicos certificados en reparación de materiales compuestos | -0.9% | Global, más agudo en América del Norte y Europa en MRO aeroespacial, moderado en energía eólica en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Falta de códigos de reparación armonizados para tuberías submarinas compuestas | -0.4% | Regiones globales de petróleo y gas en alta mar, en particular los campos de aguas profundas del Mar del Norte, el Golfo de México y África Occidental | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aparición de laminados compuestos autorreparables
Los sistemas de resina autorreparables están pasando de los laboratorios a ensayos comerciales limitados. El Laboratorio Nacional de Oak Ridge licenció un sistema de reparación termoplástico a proveedores de automoción en 2025, lo que permite que las carcasas de las baterías de vehículos eléctricos autorreparen microfisuras. Se prevé que reduzca el volumen de reparaciones cosméticas hasta en un 20 % en cinco años. CompPair HealTech cerró una financiación de 12 millones de euros en 2024 para probar resinas de inspiración biológica para los bordes de salida de las palas eólicas, con el objetivo de implementarlas en 2027. La certificación aeroespacial se retrasará, pero la adopción generalizada en los sectores de la automoción y la energía eólica podría reducir la demanda de reparaciones cosméticas de bajo margen.
Escasez de técnicos certificados en reparación de materiales compuestos
La escasez de personal ya limita los ingresos. El IACMI informó en 2025 que solo el 12% de los programas de formación profesional en universidades comunitarias de EE. UU. incluyen módulos de reparación reconocidos por la FAA, y la edad promedio de los técnicos es de 54 años. Lufthansa Technik rechazó 80 millones de dólares en trabajos de reparación de equipos en 2024 por falta de personal. La EASA estima que Europa necesita 3,000 técnicos certificados adicionales para 2028, pero los programas actuales solo gradúan a 800 al año. Las primas salariales en el sector de la energía eólica atraen a técnicos aeroespaciales, lo que agrava la escasez en los centros de MRO.
Análisis de segmento
Por tipo de material: El predominio del CFRP enmascara la aceleración de la aramida
El polímero reforzado con fibra de carbono (CFRP) representa el 54.69 % de los ingresos mundiales en 2025. Solo la delaminación del fuselaje del Boeing 787 generó 420 millones de dólares en órdenes de reparación de CFRP ese año, lo que subraya la magnitud del segmento. La fibra de vidrio mantiene el mercado medio sensible al costo, y el programa de reparación de superestructuras de GFRP de la Armada de los EE. UU. de 28 millones de dólares en los destructores de la clase Arleigh Burke resalta su relevancia para la defensa [2] Armada de los EE. UU., “Contrato de extensión de vida de superestructura de GFRP”, navy.mil . Los sistemas híbridos y de fibra natural siguen siendo de nicho, pero ganan terreno en la rehabilitación de infraestructura a medida que se endurecen las normas ambientales.
Los compuestos de aramida ocupan un nicho en rápido crecimiento. Los operadores de oleoductos de hidrógeno prefieren los compuestos de fibra de aramida resistentes a la fragilización criogénica, con una tasa de crecimiento anual compuesta (TCAC) del 7.85 % hasta 2031. Las modernizaciones de protección balística para vehículos militares aumentan su atractivo. La especificidad regulatoria también influye en la cuota de mercado: la norma FAA AC 43-214A restringe las reparaciones cosméticas de CFRP a materiales aprobados por los fabricantes de equipos originales (OEM), lo que excluye a los sustitutos de menor costo y consolida la posición del CFRP. En conjunto, el CFRP mantiene el liderazgo numérico; sin embargo, las oportunidades de alto valor de la aramida y las lagunas regulatorias presentan un potencial de crecimiento descomunal en relación con la escala.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por tipo de producto: Reparaciones estructurales Precios premium de Command
Las reparaciones estructurales generaron el 44.71 % del valor en 2025, ya que el riesgo de inactividad y los requisitos de certificación permiten primas. Una reparación del carenado de ala a cuerpo de un Boeing 777 puede alcanzar los 180 000 USD, en comparación con los 12 000 USD de una reparación estética equivalente. Las reparaciones semiestructurales, como los tratamientos del borde de salida de las palas eólicas, aumentaron a medida que los operadores de turbinas marinas priorizaban la reparación sobre la sustitución.
El trabajo cosmético es el segmento más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 7.71 % hasta 2031, pero se enfrenta a dificultades a largo plazo debido a los materiales autorreparables. El sistema termoplástico autorizado del Laboratorio Nacional de Oak Ridge podría reducir el volumen de trabajo cosmético hasta en un 20 % en cinco años. Aun así, el crecimiento a corto plazo se ve impulsado por la adopción de vehículos eléctricos: los centros de colisión ahora gestionan carcasas de baterías de CFRP que requieren técnicos certificados y epoxis de curado rápido. Crawford Composites desarrolló un kit de infusión al vacío que los equipos de campo utilizan sin autoclaves, consiguiendo contratos semiestructurales en parques eólicos estadounidenses.
Por proceso de reparación: el crecimiento del autoclave indica una mejora en la calidad
El laminado manual generó el 38.78 % de los ingresos de 2025 gracias a su idoneidad para trabajos de campo donde el acceso a autoclaves es limitado. Sin embargo, se proyecta que este tipo de autoclave registre el mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 8.15 % hasta 2031. El remolque autoclave móvil de Lufthansa Technik demuestra la transición hacia la aplicación de curados controlados en las plataformas de los aeropuertos, cumpliendo con los requisitos de la EASA para ensayos no destructivos sin necesidad de vuelos de ferry ni envío de componentes. Las metodologías de infusión al vacío, con el apoyo de la plataforma de moldeo 3D PrintRepair de la Universidad Técnica de Dinamarca, están en auge en aplicaciones de energía eólica marina, donde las grandes áreas de reparación exigen proporciones precisas de resina-fibra.
El tamaño del mercado de reparación de compuestos para procesos basados en autoclave está creciendo a medida que los fabricantes de equipos originales (OEM) de la industria aeroespacial exigen la consolidación con bolsas de vacío para cualquier reparación que cubra más del 10% de una superficie de control primaria. HAECO reporta primas de margen del 40% en trabajos en autoclave, lo que impulsa a la empresa a priorizar el capital hacia el curado de alta especificación, a pesar del aumento en los volúmenes de laminado manual en términos absolutos. Es probable que la bifurcación se amplíe: los propietarios de activos de plataformas de alta responsabilidad seguirán impulsando procesos intensivos en capital y con garantía de calidad, mientras que los sectores sensibles a los costos siguen dependiendo de técnicas de laminado fáciles de usar en campo.
Por industria de usuarios finales: la energía eólica supera el crecimiento de la industria aeroespacial
El tamaño del mercado de reparación de materiales compuestos para la industria aeroespacial y de defensa representa el 44.22 % de los ingresos globales en 2025. Solo las reparaciones del fuselaje del Boeing 787 generaron 420 millones de dólares, pero los retrasos en la producción limitaron el crecimiento adicional. La energía eólica, en cambio, creció un 7.81 % hasta 2031, ya que las palas superaron los 100 metros y los costos de mantenimiento en alta mar para los trabajos en depósito se dispararon. Los operadores del Mar del Norte gastaron 650 millones de euros en la reparación de palas en 2025, duplicando los gastos de 2023.
El sector automotriz también se acelera a medida que la adopción de vehículos eléctricos aumenta la base instalada de carcasas de baterías de CFRP. Las directrices de colisión de Tesla exigen reparaciones certificadas por los fabricantes de equipos originales (OEM), lo que crea un mercado de repuestos cautivo. Las aplicaciones marinas y de construcción complementan la demanda: el contrato de la Marina de los EE. UU. para superestructuras de PRFV y el sistema de reparación de puentes de fibra de lino de Sika ilustran cómo los presupuestos de defensa e infraestructura sustentan flujos de ingresos estables, aunque menores.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de reparación de materiales compuestos en la región Asia-Pacífico
Asia-Pacífico generó el 38.54 % de los ingresos del mercado de reparación de materiales compuestos en 2025 y se prevé un crecimiento del 8.29 % hasta 2031. Las comprobaciones de materiales compuestos del COMAC C919, la expansión del 20 % de la capacidad de fibra de carbono de Toray y la incorporación de 5 GW de energía eólica en India en 2025 impulsan la demanda en múltiples segmentos. El centro de reparación de HAECO en Singapur, con un presupuesto de 85 millones de dólares, ejemplifica el desarrollo de la capacidad regional, mientras que el programa de fragatas de Corea del Sur integra superestructuras de materiales compuestos que requieren infraestructura de servicio a largo plazo.
Mercado de reparación de materiales compuestos en Norteamérica
La demanda de Norteamérica se ve impulsada por la concentración de MRO aeroespacial estadounidense y la expansión de parques eólicos en las Grandes Llanuras y la Costa Atlántica. La hoja de ruta para 2024 del Departamento de Energía financió la capacitación en reparación de palas móviles, y los contratos de oleoductos canadienses de TD Williamson por valor de 120 millones de dólares canadienses muestran una adopción industrial más allá del sector aeroespacial. Sin embargo, la escasez de técnicos desplaza el exceso de trabajo a centros mexicanos, donde la oferta laboral es más flexible, aunque las limitaciones regulatorias limitan el alcance a estructuras no primarias.
Mercado de reparación de materiales compuestos en EMEA y Sudamérica
La participación europea se sustenta en el remolque autoclave móvil de Lufthansa Technik y la capacidad eólica marina de 15 GW del Reino Unido, que generó 480 millones de libras esterlinas en reparaciones de palas durante 2025. La adopción de carcasas para baterías de vehículos eléctricos en Alemania genera un nuevo volumen de reparaciones por colisión, y el sistema de fibra de lino de Sika respalda contratos de refuerzo de puentes en Alemania y Francia. Sudamérica, Oriente Medio y África contribuyen con la menor participación, liderada por el desarrollo eólico de Brasil y la modernización de oleoductos en Arabia Saudí, que emplean revestimientos compuestos para los objetivos de infraestructura de Visión 2030.

Análisis de la cadena de valor
La cadena de valor de la reparación de materiales compuestos comienza con insumos especializados, que incluyen refuerzos de carbono, vidrio y aramida, sistemas de resina epoxi y fenólica, adhesivos y productos de revestimiento, consumibles (capas despegables, películas de liberación, embolsado al vacío) y medios de inspección y END. Los preimpregnados de grado aeroespacial y las combinaciones de resina y fibra calificadas se concentran en un pequeño grupo de proveedores (en particular Toray Industries, Hexcel Corporation y Syensqo), y las cargas de calificación y recalificación (a menudo de 12 a 24 meses) vinculan las estaciones de reparación y los operadores a pilas de materiales aprobadas. La conversión intermedia incluye el preimpregnado, el corte de kits, la preparación de reparaciones de parches y biseles, y el utillaje (incluidos moldes portátiles), seguido de la ejecución de la reparación por parte de MRO y proveedores de servicios de campo utilizando laminado manual, infusión al vacío o curado en autoclave. En la etapa final, la certificación, la documentación y la aprobación de END determinan la devolución al servicio y la responsabilidad de la garantía.
La captura de valor se está desplazando hacia ecosistemas de servicios integrados que garantizan el acceso a los materiales y reducen el tiempo de ciclo. Alianzas como la de Strata Manufacturing y Lufthansa Technik Middle East (reparaciones de materiales compuestos centradas en radomos) demuestran cómo la capacidad de fabricación adyacente al fabricante de equipos originales (OEM) se conecta directamente con la ejecución de la reparación, mientras que desarrolladores de tecnología como Fraunhofer IFAM (parches de FRP termoformables y reciclables de fraguado rápido) aportan nuevos consumibles de reparación a la cadena. La variabilidad logística y portuaria también afecta a los plazos de entrega de envolturas y resinas de grado infraestructural, y la actividad de colaboración en torno a materiales autorreparables, incluyendo CompPair con Diab en estructuras sándwich autorreparables y CompPair con Adultimum AG para evaluar la resina LCM HealTech en entornos de producción, apunta a un ciclo de retroalimentación ascendente-descendente entre la innovación de materiales y la cualificación del proceso de reparación.
Panorama competitivo
Las 5 principales empresas representaron aproximadamente el 52% de los ingresos de 2025, lo que ilustra una fragmentación moderada. La alianza de Hexcel para 2024 con la española FIDAMC para automatizar las reparaciones del borde de salida de las palas eólicas muestra que los proveedores de materiales están cambiando a sectores más avanzados para asegurar ingresos recurrentes por servicios. La inversión de 150 millones de dólares de Boeing en alianzas de MRO en Singapur, Dubái y Fráncfort subraya la intención de los fabricantes de equipos originales (OEM) de mantener su cuota de mercado de posventa y mitigar la volatilidad de la producción. Toray replica este modelo mediante empresas conjuntas centradas en la reparación en Japón y Estados Unidos.
Especialistas como Crawford Composites y WR Composites explotan las deficiencias en el recubrimiento de tuberías submarinas, donde las normas ISO y API se quedan atrás y las certificaciones específicas para cada proyecto ofrecen nichos de mercado defendibles. La bifurcación tecnológica se profundiza: las reparaciones aeroespaciales y de defensa requieren sistemas automatizados de lay-up y de ensayos no destructivos integrados que favorecen a las empresas con gran capital, mientras que los proyectos en los sectores eólico y automotriz permanecen abiertos a operadores más pequeños que utilizan lay-up manual y kits de infusión al vacío.
Las vías de crecimiento incluyen unidades móviles de autoclave para parques eólicos remotos, consultoría de integración para materiales autorreparables y proyectos de formación de técnicos alineados con los planes de estudio de la FAA y la EASA. La actividad de las startups se centra en las resinas autorreparables; la ronda de financiación de CompPair HealTech de 2024 tiene como objetivo comercializar sistemas de borde de salida capaces de reducir la frecuencia de reparación de las palas en un 30 % para 2028.
Líderes de la industria de reparación de materiales compuestos
Lufthansa Technik
3M
Henkel AG & Co. KGaA
Sika AG
Belzona Internacional Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Julio de 2026: 3M lanzó un programa piloto de reparación de piezas texturizadas con socios como Plasnomic, 4Plastic, Mirka, PPG, Polyvance y SEM para validar métodos de reparación de piezas de plástico texturizadas. Esta colaboración busca obtener resultados de reparación repetibles en superficies que suelen reemplazarse debido a limitaciones estéticas y de acabado, lo que favorece los flujos de trabajo de reparación en lugar de reemplazo en la industria automotriz y aplicaciones relacionadas con materiales compuestos.
- Septiembre de 2025: Henkel presentó el lápiz Bonderite M-CR 1132 M AERO para la reparación precisa de la corrosión en orificios de fijación de aeronaves con espacio reducido. El producto busca optimizar la eficiencia del mantenimiento y el control de procesos en áreas de difícil acceso, complementando el mantenimiento de fuselajes con alto contenido de materiales compuestos, donde la protección uniforme de la superficie y la capacidad de reparación localizada ayudan a reducir el retrabajo y el tiempo de inactividad.
- Agosto de 2024: Lufthansa Technik Middle East y Strata Manufacturing formalizaron una colaboración para llevar a cabo operaciones de reparación de componentes compuestos de aeronaves, centrándose inicialmente en los radomos. Esta alianza amplía la capacidad especializada de reparación de materiales compuestos en Oriente Medio y combina el conocimiento local de fabricación de materiales compuestos con la ejecución de servicios de mantenimiento, reparación y revisión (MRO), fortaleciendo así las opciones de respuesta rápida para los operadores en la región.


Alcance y metodología
El informe de mercado de reparación compuesta incluye:
| Polímero reforzado con fibra de carbono (CFRP) |
| Polímero reforzado con fibra de vidrio (PRFV) |
| Compuestos de fibra de aramida |
| Fibras híbridas y otras fibras |
| Estructural |
| semiestructural |
| Cosmética |
| Lay-Hand |
| Infusión al vacío |
| Autoclave |
| Otros procesos |
| Aeroespacial y defensa |
| Energía Eólica |
| Motorium |
| Marine |
| Construcción |
| Otras industrias de usuarios finales |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Países nórdicos | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por tipo de material | Polímero reforzado con fibra de carbono (CFRP) | |
| Polímero reforzado con fibra de vidrio (PRFV) | ||
| Compuestos de fibra de aramida | ||
| Fibras híbridas y otras fibras | ||
| Por tipo de producto | Estructural | |
| semiestructural | ||
| Cosmética | ||
| Por proceso de reparación | Lay-Hand | |
| Infusión al vacío | ||
| Autoclave | ||
| Otros procesos | ||
| Por industria del usuario final | Aeroespacial y defensa | |
| Energía Eólica | ||
| Motorium | ||
| Marine | ||
| Construcción | ||
| Otras industrias de usuarios finales | ||
| Por geografía | Asia-Pacífico | China |
| Japan | ||
| India | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Países nórdicos | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas clave respondidas en el informe
¿Qué CAGR se pronostica para el mercado de reparación de materiales compuestos entre 2026 y 2031?
Se espera que el mercado registre una CAGR del 6.85%, aumentando de USD 16.39 millones en 2026 a USD 22.82 millones en 2031.
¿Qué región se proyecta que crecerá más rápido en servicios de reparación de compuestos?
Asia-Pacífico lidera con una CAGR prevista del 8.29 %, impulsada por la expansión de las flotas de aviación y la capacidad eólica marina.
¿Por qué las reparaciones basadas en autoclave están ganando terreno?
Los requisitos reglamentarios y una mayor garantía de calidad en la industria aeroespacial están impulsando a los operadores hacia el curado en autoclave a pesar del mayor costo de capital, lo que da como resultado una CAGR prevista del 8.15 % hasta 2031 para el proceso.
¿Cómo afectarán los composites autocurativos a la demanda de reparaciones?
La comercialización de laminados autorreparables podría reducir el volumen de reparaciones cosméticas hasta en un 20% en cinco años, especialmente en los segmentos de automoción y energía eólica.
Última actualización de la página:



